
部门决算填报说明
部门决算填报说明
一、决算汇编基本情况
(一)部门机构情况说明
2015年度,纳入本部门决算汇编范围的独立核算单位共1个,比上年增减0个,分类说明如下:
(二)部门录入户数说明
2015年度,本部门决算汇编户数共1个,比上年增减0个,分类说明如下:
注:主管部门使用经费差额表代编收支及使用调整表调整收支重复汇总数的情况需另作说明,包括代编(或调整)的依据、涉及的单位和金额。
二、基础数据核对情况
(一)与财政部门对账情况
1.财政拨款核对情况
(1)单位本年度实际收到的一般公共预算财政拨款收入818.73万元,财政部门拨款对账单818.73万元,差额0万元。
对差额原因进行说明。
(2)单位本年度政府性基金预算财政拨款收入5 万元,财政部门拨款对账单5 万元,差额0万元。
对差额原因进行说明。
2.财政专户管理资金核对情况
(1)单位本年度缴入财政专户0.91万元,财政专户缴款对账单0.91万元,差额0万元。
(2)单位本年度财政专户管理资金收入1.01万元,财政部门财政专户拨款对账单0.91万元,差额0.1万元。
产生差额的原因是由于本年第四季度利息收入还未上缴财政专户,待2016年上缴。
3.其他需要说明的情况
本单位2014年末结转政府性基金(彩票公益金)20万元。
(二)上年结转和结余核对及指标变动情况
1.本部门全口径、一般公共预算财政拨款、政府性基金预算财政拨款和财政专户管理资金的结转和结余资金上年年末数与本年年初数不一致的情况说明(附表1),包括财政收回、审计调整、归集调入或上缴、单位内部调剂等情况。
2.本部门资产负债简表上年年末数与本年年初数不一致的情况说明(附表2),重点说明本部门所属事业单位事业基金、专用基金上年年末数与本年年初数不一致的情况。
3.主要指标上下年变动幅度超过20%,其中机构人员指标上下年有变动的,应具体核实并说明原因(附表3)。
三、报表审核情况
(一)审核情况
(二)对报表指标、审核公式和审核模板的设置建议
1.对部门决算报表指标设置的建议。
2.如有不适用的审核公式和模板,请列出并说明修改意见。
3.单位自行增加的审核公式和模板,请列出并说明设置依据。
四、决算数据其他需要说明的情况
1.“收入决算表”中其他收入的具体构成情况,本年有其他收入372105.00元。
(其中:根据香财综﹝2015﹞42号文安排退休人员住房补贴:100728.00;根据香财教【2014】162号文件追加营养餐款18877.00元;根据香财教【2014】112号文件安排质量兴教资金5000元;根据香教发【2015】440号文件安排办公费30000.00元,根据香财预【2015】630号文件安排办公费5000.00元;根据香教发【2015】444号文件安排工程质保金210000.00元;根据香教发【2015】111号文件安排国培计划资金2500.00元。
2.年末结转和结余为负数的原因说明,包括单位基本支出结转、项目支出结转和结余、事业基金结余和专用基金结
余为负数的情况。
3.“支出决算明细表”中,部门转拨附属单位或者非本级预算单位的经费支出,应具体说明支出经济分类科目、去向和金额。
(如“商品和服务支出-其他商品和服务支出”,拨给……单位用于……事务,……万元)。
4.“支出决算明细表”中“其他工资福利支出”的具体构成,用于开支临时工工资支出216030.00元。
5.“项目支出决算明细表”中列支“工资福利支出”和“对个人和家庭的补助”的依据及说明。
“项目支出决算明细表”中列支“对个人和家庭的补助”项下总费用为351200.00元,均为学生营养餐支出。
6.“财政专户管理资金收入支出决算表”中除教育收费以外的资金收支情况说明(需附相关文件依据)。
7.“资产负债简表”中行政事业单位“应收账款”、“预付账款”、“其他应收款”、“应付账款”、“预收账款”、“其他应付款”等往来账款情况说明。
(1)“其他应收款”年末为530,897.00元
①医务室器材款1000.00元,②退休干部互助医疗960.00元,③养老保险267435.00元元。
(2)“其他应付款”年末合计数为720198.02元,
8.“三公”经费总额及分项金额与年初预算数、上年决算数对比变动的原因说明,以及相关的公务用车购置及保有量、因公出国(境)团组数及人数和公务接待批次及人数等情况(附表5)。
9.行政单位、参照公务员法管理的事业单位机关运行经
费支出情况,以及与上年数对比变动原因说明(附表5)。
10.政府采购支出情况,包括采购类型、采购规模和资金来源等(附表6)。
11.资产负债变动、长期投资和国有资产管理,以及对本期或者下期财务状况发生重大影响事项的说明。
12.中央部门和单位部分重要项目以及重点支出、重大投资项目资金使用及绩效情况。
13.中央单位驻外机构有关情况(附表7、8)。
14.其他需要说明的问题。
香格里拉市格咱乡小学
2016年1月11日。
部门决算填报说明(预算单位编写格式)

部门决算填报说明(预算单位编写格式)一、决算信息来源说明(基层预算单位编写)(一)本套决算主表决算数据主要依据本单位会计账簿总账及明细账数据填列,预算数据依据本单位预、决算批复文件及预算调整文件填列。
(二)本套决算附表数据主要依据本单位资产、人事台账及相关统计资料填列,其中:“资产情况表”“国有资产收益征缴情况表”依据本单位资产相关会计账簿数据及统计资料填列;“基本数据表”“机构人员情况表”依据本单位人事台账相关资料填列;“非税收入征缴情况表”依据本单位非税收入台账及相关统计资料填列。
(三)本套决算填报说明附表数据主要依据本单位会计账簿及相关统计资料填列。
其中:“政府采购情况表”数据取自政府采购信息统计报表中“政府采购资金情况表”;“项目支出绩效自评表”根据财政部办公厅《关于开展中央部门项目支出绩效自评工作的通知》(财办预﹝2016﹞123号)填列(中央单位编写);“财政拨款结转和结余情况表”按照《财政部关于印发<中央部门结转和结余资金管理办法>的通知》(财预…2016‟18号)的规定填列(中央单位编写)。
二、决算汇编基本情况(主管部门编写)(一)部门机构情况说明。
年度,纳入本部门决算汇编范围的独立核算单位共个,比上年增减个,分类说明如下:(二)部门录入户数说明。
年度,本部门决算汇编户数共个,比上年增减个,分类说明如下:的情况需另作说明,包括代编(或调整)的依据、涉及的单位和金额。
三、基础数据核对情况(一)与财政部门对账情况。
1.财政拨款核对情况(1)单位本年度实际收到的一般公共预算财政拨款收入万元,财政部门拨款对账单万元,差额万元。
对差额原因进行说明。
(2)单位本年度政府性基金预算财政拨款收入万元,财政部门拨款对账单万元,差额万元。
对差额原因进行说明。
2.财政专户管理资金核对情况(1)单位本年度缴入财政专户万元,财政部门财政专户缴款对账单万元,差额万元。
对差额原因进行说明。
(2)单位本年度财政专户管理资金收入万元,财政部门财政专户拨款对账单万元,差额万元。
决算填报说明(部门决算填报说明样本)

部门决算填报说明一、决算汇编基本情况(一)部门机构情况说明年度,纳入本部门决算汇编范围的独立核算单位共个,比上年增减个,分类说明如下:项目数量比上年增减变动原因说明合计一、按单位基本性质行政单位事业单位其他二、按执行会计制度行政单位事业单位(含行业)民间非营利组织企业三、按单位预算级次一级预算单位二级预算单位三级预算单位(二)部门录入户数说明年度,本部门决算汇编户数共个,比上年增减个,分类说明如下:项目数量比上年增减变动原因说明项目数量比上年增减变动原因说明合计一、单户表二、行政单位汇总录入表三、事业单位汇总录入表四、经费自理事业单位汇总录入表五、乡镇汇总录入表六、其他单位汇总录入表七、经费差额表八、调整表九、叠加汇总表二、基础数据核对情况(一)与财政部门对账情况1.财政拨款核对情况(1)单位本年度实际收到的一般公共预算财政拨款收入万元,财政部门拨款对账单万元,差额万元。
对差额原因进行说明。
(2)单位本年度政府性基金预算财政拨款收入万元,财政部门拨款对账单万元,差额万元。
对差额原因进行说明。
2.财政专户管理资金核对情况(1)单位本年度缴入财政专户万元,财政部门财政专户缴款对账单万元,差额万元。
对差额原因进行说明。
(2)单位本年度财政专户管理资金收入万元,财政部门财政专户拨款对账单万元,差额万元。
对差额原因进行说明。
3.其他需要说明的情况(二)上年结转和结余核对及指标变动情况1.本部门全口径、一般公共预算财政拨款、政府性基金预算财政拨款和财政专户管理资金的结转和结余资金上年年末数与本年年初数不一致的情况说明(附表1),包括财政收回、审计调整、归集调入或上缴、单位内部调剂等情况。
2.本部门资产负债简表上年年末数与本年年初数不一致的情况说明(附表2),重点说明本部门所属事业单位事业基金、专用基金上年年末数与本年年初数不一致的情况。
3.主要指标上下年变动幅度超过20%,其中机构人员指标上下年有变动的,应具体核实并说明原因(附表3)。
.2023年度部门决算填报说明
2023年度部门决算填报说明一、填报流程1.1 2023年度部门决算填报工作分为以下几个阶段:预算执行情况调查、资金使用情况审核、决算数据汇总、决算报表编制、决算报表审定、决算报表公布等。
1.2 部门决算填报工作需各单位严格按照相关要求和时间节点进行,确保填报准确、及时。
二、填报要求2.1 决算填报资料应真实、准确、完整,不得篡改、造假。
2.2 决算数据需按照财政部门规定的格式进行整理和编制,确保数据的可比性和统一性。
2.3 决算报表应符合相关法律法规和政策要求,并经过相关部门审定后方可出具。
三、填报注意事项3.1 在填报过程中,各单位需加强内部交流和协调,确保决算资料的准确性和完整性。
3.2 各级领导应重视决算填报工作,对决算资料的审核审定要有严格的责任心和原则。
3.3 决算填报工作需严格遵守机密性规定,确保决算资料不外泄,不被非法获取和利用。
四、填报后续工作4.1 决算报表完成审定后,需及时进行公布,并向相关部门和单位报送。
4.2 决算报表公布后,应及时做好解读和说明工作,确保各方对决算情况有清晰的了解。
4.3 决算报表的公布和解读工作需做好舆情引导,避免引起不必要的误解和影响。
以上即为2023年度部门决算填报说明,各单位应严格按照以上要求,确保决算填报工作的顺利进行,同时做好后续工作,保障决算工作的质量和效果。
五、填报工作的难点和挑战5.1 资料整理与汇总在填报过程中,资料整理与汇总是一个重要的工作环节。
由于部门内部涉及到的资料较多,且涉及的内容复杂多样,因此在资料整理和汇总过程中可能会存在信息不全、数据错漏等情况。
需要各单位和部门加强交流和协作,确保资料的准确性和完整性。
5.2 数据可比性和统一性决算报表的编制需要按照财政部门规定的格式进行,以保证数据的可比性和统一性。
这要求各单位必须统一填报标准、统一报表格式,加强对资金使用情况的审核,以确保决算数据的真实性和可比性。
然而,由于各单位工作方式、管理水平、信息系统等方面存在差异,可能会对数据的可比性和统一性提出一定的挑战。
单位部门决算填报说明

部门决算填报说明(部门、单位使用)一、决算汇编基本情况(一)部门机构情况说明年度,纳入本部门决算汇编范围的独立核算单位共个,比上年增减个,分类说明如下:基层单位可以使用文字表述,不采用表格形式。
部门必须要使用表格。
(二)部门录入户数说明年度,本部门决算汇编户数共个,比上年增减个,分类说明如下:注:主管部门使用经费差额表代编收支及使用调整表调整收支重复汇总数的情况需另作说明,包括代编(或调整)的依据、涉及的单位和金额。
二、基础数据核对情况(一)与财政部门对账情况1.财政拨款核对情况(1)单位本年度实际收到的一般公共预算财政拨款收入万元【含从财政专户(教育部门除外)收到的财政拨款收入】,财政部门拨款对账单万元,差额万元。
对差额原因进行说明。
(2)单位本年度政府性基金预算财政拨款收入万元,财政部门拨款对账单万元,差额万元。
对差额原因进行说明。
2.财政专户管理资金核对情况(1)单位本年度缴入财政专户万元,财政部门财政专户缴款对账单万元,差额万元。
对差额原因进行说明。
(2)单位本年度财政专户管理资金收入万元,财政部门财政专户拨款对账单万元,差额万元。
对差额原因进行说明。
3.其他需要说明的情况(二)上年结转和结余核对及指标变动情况1.本部门全口径、一般公共预算财政拨款、政府性基金预算财政拨款和财政专户管理资金的结转和结余资金上年年末数与本年年初数不一致的情况说明(附表1),包括财政收回、审计调整、归集调入或上缴、单位内部调剂等情况。
2. 本部门资产负债简表上年年末数与本年年初数不一致的情况说明(附表2),重点说明本部门所属事业单位事业基金、专用基金上年年末数与本年年初数不一致的情况。
3.主要指标上下年变动幅度超过20%,其中机构人员指标上下年有变动的,应具体核实并说明原因(附表3)。
三、报表审核情况(一)审核情况(二)对报表指标、审核公式和审核模板的设置建议1.对部门决算报表指标设置的建议。
2.如有不适用的审核公式和模板,请列出并说明修改意见。
XX单位xx度部门决算报表填报说明模板
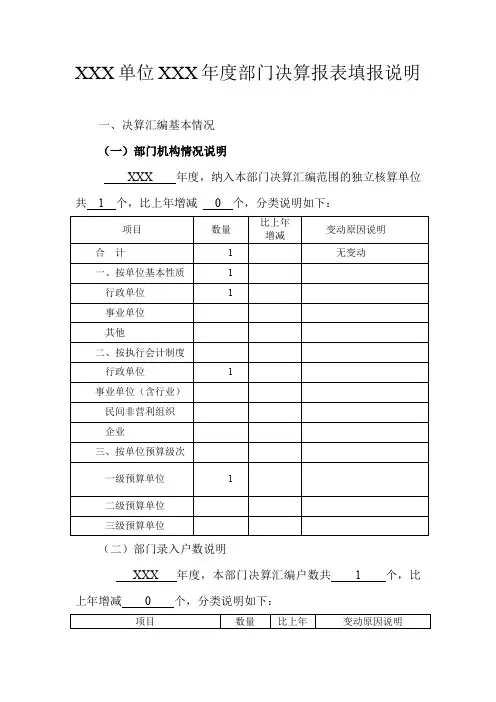
XXX单位XXX年度部门决算报表填报说明一、决算汇编基本情况(一)部门机构情况说明XXX 年度,纳入本部门决算汇编范围的独立核算单位共 1 个,比上年增减0 个,分类说明如下:(二)部门录入户数说明XXX 年度,本部门决算汇编户数共 1 个,比上年增减0 个,分类说明如下:注:主管部门使用经费差额表代编收支及使用调整表调整收支重复汇总数的情况需另作说明,包括代编(或调整)的依据、涉及的单位和金额。
二、基础数据核对情况(一)与财政部门对账情况。
1.财政拨款核对情况。
(1)本部门本年度实际收到的一般公共预算财政拨款收入XXX万元,财政部门拨款对账单XXX 万元,差额0 万元。
(2)本部门本年度政府性基金预算财政拨款收入0 万元,财政部门拨款对账单0 万元,差额0 万元。
2.财政专户管理资金核对情况。
(1)本部门本年度缴入财政专户0 万元,财政部门财政专户缴款对账单0 万元,差额0 万元。
(2)本部门本年度财政专户管理资金收入0 万元,财政部门财政专户拨款对账单0 万元,差额0 万元。
3.其他需要说明的情况。
(二)与上年指标核对情况。
1.全口径、一般公共预算财政拨款、政府性基金预算财政拨款和财政专户管理资金的结转和结余资金上年年末数与本年年初数一致。
2.“资产负债简表”指标本年年初数与上年年末数一致。
3.“资产情况表”指标本年年初数与上年年末数一致。
4.主要指标上下年变动幅度超过20%,其中机构人员指标上下年有变动的,应具体核实并说明原因(附表3)。
主要指标上下年变动幅度超过20%的及原因如下:主要指标变动情况表人员机构无变化,根据XXXXX号文件批复XXX人民XXX公室共有编制XXX个,其中行政XX个,事业XX个。
年底实有人数XXX人,其中行政XX个,事业XX个。
四、报表审核情况(一)审核情况。
(二)对报表指标、审核公式和审核模板的设置建议。
无。
四、决算数据其他需要说明的情况1.“收入决算表”中其他收入的具体构成情况。
2023年度部门决算报表填报说明

2023年度部门决算报表填报说明一、决算信息来源说明本套决算依据本单位登记完整、核对无误的账簿记录和其他有关会计核算资料编制,账证相符、账实相符、账表相符、表表相符,真实、准确、完整地反映了本单位预算执行结果和财务状况。
(一)本套决算主表数据主要依据本单位会计账簿总账及明细账数据填列,预算数据依据本单位预、决算批复文件及预算调整文件填列。
(二)本套决算附表数据主要依据本单位会计账簿、资产、人事台账及相关资料填列。
二、决算编制基本情况宜宾市红十字会为一级预算单位,参照公务员管理事业单位,决算编报类型为单户表,按照政府会计制度填报决算数据。
纳入本套决算编制范围的独立核算单位共1个,比上年增减Q个。
三、基础数据核对情况(一)财政资金对账情况。
1.财政拨款核对情况。
(1)单位本年度实际收到的一般公共预算财政拨款收入星阻万元,财政部门拨款对账单153.85万元,差额2万元。
(2)单位本年度政府性基金预算财政拨款收入3万元,财政部门拨款对账单8万元,差额8万元。
2.其他需要说明的情况。
(二)与上年指标核对情况。
1.宜宾市红十字会一般公共预算财政拨款和政府性基金预算财政拨款的结转和结余资金本年年初数与上年年末数完全一致,无差异。
2.主要指标上下年变动幅度超过20乐其中机构人员指标上下年有变动的,经核实属实,原因如下:(1)其他收入(利息收入)比上年下降100%的原因:上年数为213.33元,本年数为0元,主要原因按照宜宾市财政局的要求,将本年利息收入303.94元全部缴入国库。
(2)项目支出比上年下降27。
17%的原因:2023年宜宾市财政局追减了宜宾市红十字会应急救护培训项目预算。
(3)货币资金下降30.33%原因:2023年宜宾市红十字会往来款存量资金比上年减少6250.22元。
(4)年末实有人数(全部为在职参公管理事业人员)比上年下降42.86的原因:2023年宜宾市红十字会退休3人。
(5)培训费比上年下降27.74%的原因:2023年宜宾市红十字会应急救护培训项目开展培训数量减少,其授课老师培训费比上年减少27630元。
部门决算填报说明.doc
部门决算填报说明(辽宁省铁岭市银州区妇联)一、决算信息来源说明(一)本套决算主表决算数据主要依据本单位会计账簿总账及明细账数据填列,预算数据依据本单位预、决算批复文件及预算调整文件填列。
(二)本套决算附表数据主要依据本单位资产、人事台账及相关统计资料填列,其中:“资产情况表” “国有资产收益征缴情况表”依据本单位资产相关会计账簿数据及统计资料填列;“基本数据表” “机构人员情况表”依据本单位人事台账相关资料填列;“非税收入征缴情况表”依据本单位非税收入台账及相关统计资料填列。
(三)本套决算填报说明附表数据主要依据本单位会计账簿及相关统计资料填列。
其中:“政府采购情况表”数据取自政府米购信息统计报表中“政府米购资金情况表”。
二、决算汇编基本情况(一)部门机构情况说明。
___________ 2017 年度,纳入本部门决算汇编范围的独立核算单位共_______ 1 个,比上年增减____________ 个,分类说明如下:(二)部门录入户数说明___________ 年度,本部门决算汇编户数共_________ 个,比上年增减__________________ 0_个,分类说明如下:注:主管部门使用经费差额表代编收支及使用调整表调整收支重复汇总数的情况需另作说明,包括代编(或调整)的依据、涉及的单位和金额三、基础数据核对情况(一)与财政部门对账情况。
1.财政拨款核对情况(1)单位本年度实际收到的一般公共预算财政拨款收入59.15 万元,财政部门拨款对账单59.15万元,差额0 万元。
对差额原因进行说明。
(2)单位本年度政府性基金预算财政拨款收入_0_万元,财政部门拨款对账单0万元,差额0万元。
对差额原因进行说明。
2.财政专户管理资金核对情况(1)单位本年度缴入财政专户卫_万元,财政部门财政专户缴款对账单0_万元,差额_0_万元。
对差额原因进行说明。
(2)单位本年度财政专户管理资金收入_0_万元,财政部门财政专户拨款对账单0_万元,差额_0_万元。
2023部门决算填报说明
2023部门决算填报说明
2023年部门决算填报说明涉及到财政预算执行情况的总结和报告,通常由财务部门或者相关部门负责人进行填报。
在填报说明中,需要包括以下几个方面的内容:
1. 预算执行情况总结,对部门在2023年的预算执行情况进行
总结,包括预算收入和支出的执行情况,是否超支或者节余的情况,以及超支或者节余的原因和处理方式。
2. 支出项目执行情况,对部门各项支出预算的执行情况进行详
细说明,包括各项支出的计划执行情况、实际执行情况,以及执行
过程中出现的问题和解决措施。
3. 收入情况说明,对部门各项收入的实际情况进行说明,包括
收入的来源、实际到账情况,以及是否与预算相符合。
4. 经济效益评价,对部门在2023年的经济效益进行评价,包
括成本效益分析、资源利用效率等方面的评价,以及对经济效益不
理想的原因分析和改进措施。
5. 资金使用情况说明,对部门资金使用情况进行说明,包括资金使用的合规性、效益性,以及是否存在浪费和滥用的情况。
6. 其他需要说明的情况,如果在预算执行过程中出现了其他需要说明的情况,比如特殊项目的执行情况、资金使用中的问题等,也需要在填报说明中进行详细说明。
总的来说,2023年部门决算填报说明需要全面客观地反映部门在预算执行过程中的情况,对预算执行的各个方面进行详细的分析和说明,以便上级部门和相关人员对部门的预算执行情况进行评估和决策。
部门决算填报说明
部门决算填报说明一、决算汇编基本情况(一)部门机构情况说明2015年度,纳入本部门决算汇编范围的独立核算单位共1个,比上年增减0个,分类说明如下:(二)部门录入户数说明2015年度,本部门决算汇编户数共1个,比上年增减0个,分类说明如下:注:主管部门使用经费差额表代编收支及使用调整表调整收支重复汇总数的情况需另作说明,包括代编(或调整)的依据、涉及的单位和金额。
二、基础数据核对情况(一)与财政部门对账情况1.财政拨款核对情况(1)单位本年度实际收到的一般公共预算财政拨款收入81.04万元,财政部门拨款对账单81.04万元,差额0万元。
对差额原因进行说明。
(2)单位本年度政府性基金预算财政拨款收入0万元,财政部门拨款对账单0万元,差额0万元。
对差额原因进行说明。
2.财政专户管理资金核对情况(1)单位本年度缴入财政专户0万元,财政部门财政专户缴款对账单0万元,差额0万元。
对差额原因进行说明。
(2)单位本年度财政专户管理资金收入0万元,财政部门财政专户拨款对账单0万元,差额0万元。
对差额原因进行说明。
3.其他需要说明的情况(二)上年结转和结余核对及指标变动情况1.本部门全口径、一般公共预算财政拨款、政府性基金预算财政拨款和财政专户管理资金的结转和结余资金上年年末数与本年年初数不一致的情况说明(附表1),包括财政收回、审计调整、归集调入或上缴、单位内部调剂等情况。
2.本部门资产负债简表上年年末数与本年年初数不一致的情况说明(附表2),重点说明本部门所属事业单位事业基金、专用基金上年年末数与本年年初数不一致的情况。
3.主要指标上下年变动幅度超过20%,其中机构人员指标上下年有变动的,应具体核实并说明原因(附表3)。
三、报表审核情况(一)审核情况(二)对报表指标、审核公式和审核模板的设置建议1.对部门决算报表指标设置的建议。
2.如有不适用的审核公式和模板,请列出并说明修改意见。
3.单位自行增加的审核公式和模板,请列出并说明设置依据。
部门决算编报说明格式
部门决算编报说明
一、基本情况
主要职能、机构人员情况、机构人员当年变动情况及原因。
二、基础数据核对情况
(一)、本部门全口径、公共预算财政拨款、政府性基金预算财政拨款结转和结余资金上年年末数与本年年初数不一致的情况说明(附表)。
(二)、本部门资产负债简表上年年末数与本年年初数不一致的情况说明(附表)。
对事业单位事业基金、专用基金上年年末数与本年年初数不一致的情况需重点说明。
(三)、主要指标上下年变动幅度超过20%,其中机构人员指标上下年有变动的,应具体核实并说明原因(附表)。
三、报表审核情况
按出错公式和审核模板逐条说明
凡是审核模板有数的必填(在电子表格中做,然后粘贴到word中)
四、决算数据其他需要说明的情况
1.“收入决算表”中其他收入的具体构成情况,说明单位从本级其他部门取得的财政拨款、非本级财政拨款。
2.年末结转和结余为负数的原因说明,包括单位基本支出结
转、项目支出结转和结余、事业基金结余和专用基金结余为负数的情况。
3.“支出明细表”中“其他工资福利支出”的具体构成,如
开支编制外长期聘用人员支出,需说明开支人数及相应的支出标准。
4.“项目支出决算明细表”中列支“对个人和家庭的补助”
的依据及说明。
5.“资产负债简表”中行政事业单位“应收账款”、“预付
账款”、“其他应收款”、“应付账款”、“预收账款”、“其他应付款”等往来账款情况说明(内容列举,重点审增幅超10%)。