
等额本息和等额本金计算公式
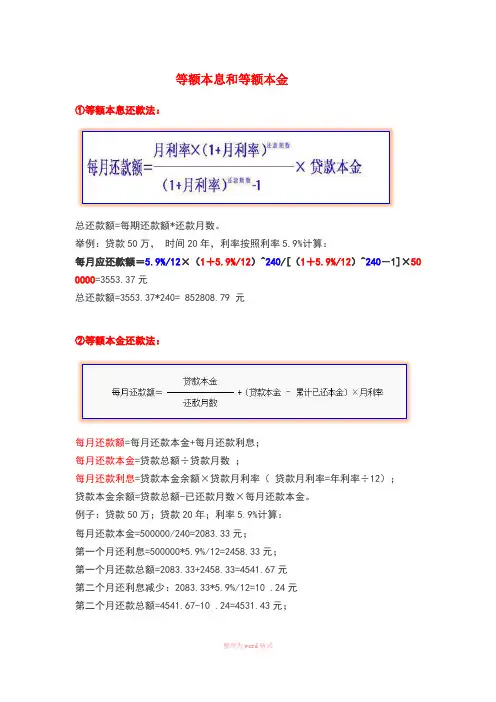
等额本息和等额本金①等额本息还款法:
总还款额=每期还款额*还款月数。
举例:贷款50万,时间20年,利率按照利率5.9%计算:
每月应还款额=5.9%/12×(1+5.9%/12)^240/[(1+5.9%/12)^240-1]×500000=3553.37元
总还款额=3553.37*240= 852808.79 元
②等额本金还款法:
每月还款利息;=每月还款本金+每月还款额;贷款月数 =每月还款本金贷款总额÷);÷12贷款月利率=年利率 =每月还款利息贷款本金余额×贷款月利率(×已还款月数每月还款本金。
=贷款本金余额贷款总额- 5.9%年;利率计
算:2050例子:贷款万;贷款 =500000/240=2083.33每月还款本金元;1 / 2
=500000*5.9%/12=2458.33元;第一个月还利息元
=2083.33+2458.33=4541.67第一个月还款总额元第二个月还利息减少:2083.33*5.9%/12=10 .24 元;第二个月还款总额
=4541.67-10 .24=4531.43 元。
以后每月递减10.24总还款额为796229.17元
2 / 2。
等额本息 等额本金

等额本息与等额本金引言在贷款领域,等额本息和等额本金是两种常见的还款方式。
无论是购房贷款、车贷还是其他类型的贷款,这两种还款方式都有着各自的特点和优劣势。
本文将对等额本息和等额本金两种还款方式进行介绍和比较,以帮助读者更好地了解两种方式的差异,并在实际贷款中做出明智的选择。
等额本息等额本息是一种固定的还款方式,即在还款期限内,每个月偿还的金额固定不变。
这种方式下,还款总金额相等,但每月偿还的本金和利息的比例逐渐发生变化。
由于每个月偿还的本息金额相同,所以初期偿还的是大部分利息,后期逐渐转向偿还本金。
等额本息的计算公式为:等额本息 = [贷款本金 × 月利率 × (1 + 月利率) ^ 还款月数] / [(1 + 月利率) ^ 还款月数 - 1]等额本金等额本金是另一种常见的还款方式,也被称为按月递减还款方式。
不同于等额本息,等额本金的每月还款金额是递减的,每月偿还的本金固定,而利息逐渐减少。
等额本金的计算公式如下:等额本金 = 贷款本金 / 还款月数 + (贷款本金 - 已偿还本金累计额) × 月利率等额本息与等额本金的比较等额本息和等额本金两种还款方式各有优劣,具体选择取决于个人贷款需求和偏好。
还款金额的差异在还款总金额上,等额本息和等额本金是相等的。
然而,由于等额本息每月还款金额相同,所以在还款期初支付的利息相对较高,而等额本金每月还款金额递减,初期还款的利息较低。
利息支出的差异由于等额本息每月还款金额固定,所以整个还款期间每月支付的利息额逐渐减少。
而等额本金每月偿还的本金固定,所以整个还款期间每月支付的利息额保持不变。
因此,在还款期限相同的情况下,等额本息的总利息支出要高于等额本金。
还款压力的差异由于等额本息每月还款金额保持不变,所以在还款初期对借款人的经济压力相对较小。
而等额本金每月还款金额递减,所以在还款初期负担较重,但随着时间的推移,逐渐减轻还款压力。
结论等额本息和等额本金是两种常见的贷款还款方式,各有优劣。
等额本息和等额本金计算公式
等额本息和等额本金
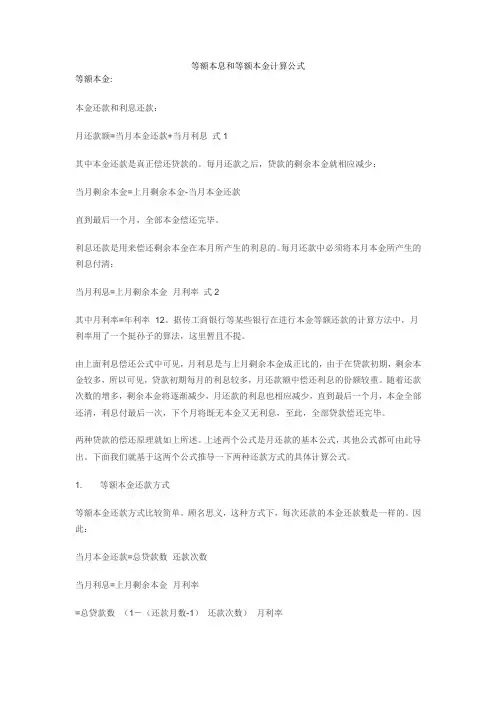
①等额本息还款法:
总还款额=每期还款额*还款月数。
举例:贷款50万,时间20年,利率按照利率5.9%计算:
每月应还款额=5.9%/12×(1+5.9%/12)^240/[(1+5.9%/12)^240-1]×50 0000=3553.37元
总还款额=3553.37*240= 852808.79 元
②等额本金还款法:
每月还款额=每月还款本金+每月还款利息;
每月还款本金=贷款总额÷贷款月数;
每月还款利息=贷款本金余额×贷款月利率(贷款月利率=年利率÷12);
贷款本金余额=贷款总额-已还款月数×每月还款本金。
例子:贷款50万;贷款20年;利率5.9%计算:
每月还款本金=500000/240=2083.33元;
第一个月还利息=500000*5.9%/12=2458.33元;
第一个月还款总额=2083.33+2458.33=4541.67元
第二个月还利息减少:2083.33*5.9%/12=10 .24元
第二个月还款总额=4541.67-10 .24=4531.43元;
以后每月递减10.24元。
总还款额为796229.17元
友情提示:本资料代表个人观点,如有帮助请下载,谢谢您的浏览!。
等额本息和等额本金计算公式
等额本息和等额本金计算公式等额本金:本金还款和利息还款:月还款额=当月本金还款+当月利息式1其中本金还款是真正偿还贷款的。
每月还款之后,贷款的剩余本金就相应减少:当月剩余本金=上月剩余本金-当月本金还款直到最后一个月,全部本金偿还完毕。
利息还款是用来偿还剩余本金在本月所产生的利息的。
每月还款中必须将本月本金所产生的利息付清:当月利息=上月剩余本金×月利率式2其中月利率=年利率÷12。
据传工商银行等某些银行在进行本金等额还款的计算方法中,月利率用了一个挺孙子的算法,这里暂且不提。
由上面利息偿还公式中可见,月利息是与上月剩余本金成正比的,由于在贷款初期,剩余本金较多,所以可见,贷款初期每月的利息较多,月还款额中偿还利息的份额较重。
随着还款次数的增多,剩余本金将逐渐减少,月还款的利息也相应减少,直到最后一个月,本金全部还清,利息付最后一次,下个月将既无本金又无利息,至此,全部贷款偿还完毕。
两种贷款的偿还原理就如上所述。
上述两个公式是月还款的基本公式,其他公式都可由此导出。
下面我们就基于这两个公式推导一下两种还款方式的具体计算公式。
1. 等额本金还款方式等额本金还款方式比较简单。
顾名思义,这种方式下,每次还款的本金还款数是一样的。
因此:当月本金还款=总贷款数÷还款次数当月利息=上月剩余本金×月利率=总贷款数×(1-(还款月数-1)÷还款次数)×月利率当月月还款额=当月本金还款+当月利息=总贷款数×(1÷还款次数+(1-(还款月数-1)÷还款次数)×月利率)总利息=所有利息之和=总贷款数×月利率×(还款次数-(1+2+3+。
+还款次数-1)÷还款次数)其中1+2+3+…+还款次数-1是一个等差数列,其和为(1+还款次数-1)×(还款次数-1)/2=还款次数×(还款次数-1)/2:总利息=总贷款数×月利率×(还款次数+1)÷2由于等额本金还款每个月的本金还款额是固定的,而每月的利息是递减的,因此,等额本金还款每个月的还款额是不一样的。
等额本金和等额本息的区别与选择

等额本金和等额本息的区别与选择大家好,我是一名金融行业的专家,今天我们来聊聊等额本金和等额本息这两种贷款方式的区别与选择。
我们要明白什么是等额本金,什么是等额本息。
简单来说,等额本金就是每月还款金额相同,但每月还款中的本金部分逐月递减;等额本息则是每月还款金额相同,但每月还款中的本金和利息部分逐月递增。
接下来,我们将从三个方面来详细分析这两种贷款方式的区别与选择。
一、计算公式对比1.1 等额本金等额本金的计算公式为:每月还款金额 = (本金 / 还款月数) + (本金已归还本金累计) × 利率其中,本金是指贷款总额,还款月数是指贷款期限,利率是年化利率除以12。
从这个公式我们可以看出,等额本金的每月还款金额是逐月递减的,而且每月的利息部分也是逐月递减的。
1.2 等额本息等额本息的计算公式为:每月还款金额 = (本金× 月利率× (1 + 月利率)^还款月数) ÷ ((1 + 月利率)^还款月数 1)其中,本金是指贷款总额,月利率是年化利率除以12,还款月数是指贷款期限。
从这个公式我们可以看出,等额本息的每月还款金额是相同的,但是每月的本金和利息部分是逐月递增的。
二、实际支出对比2.1 等额本金由于等额本金的每月还款金额逐月递减,所以在贷款初期,每月的还款金额会相对较高。
但是随着时间的推移,每月的还款金额会越来越低。
这意味着在整个贷款期限内,等额本金的总利息支出会逐渐减少。
因此,从实际支出的角度来看,等额本金的总支出会比等额本息要少。
2.2 等额本息由于等额本息的每月还款金额相同,所以在整个贷款期限内,每月的还款金额都是固定的。
这意味着在整个贷款期限内,等额本息的总利息支出是固定的。
因此,从实际支出的角度来看,等额本息的总支出会比等额本金要高。
三、选择建议3.1 如果您希望在整个贷款期限内总支出较少,那么等额本金是一个更好的选择。
因为它可以让您在贷款初期分摊更多的利息支出,从而降低整个贷款期限的总利息支出。
等额本息法和等额本金法的两种计算公式
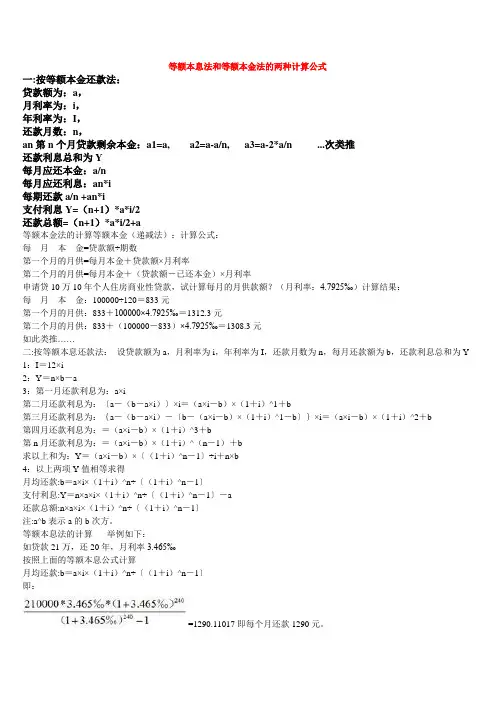
等额本息法和等额本金法的两种计算公式一:按等额本金还款法:贷款额为:a,月利率为:i,年利率为:I,还款月数:n,an第n个月贷款剩余本金:a1=a, a2=a-a/n, a3=a-2*a/n ...次类推还款利息总和为Y每月应还本金:a/n每月应还利息:an*i每期还款a/n +an*i支付利息Y=(n+1)*a*i/2还款总额=(n+1)*a*i/2+a等额本金法的计算等额本金(递减法):计算公式:每月本金=贷款额÷期数第一个月的月供=每月本金+贷款额×月利率第二个月的月供=每月本金+(贷款额-已还本金)×月利率申请贷10万10年个人住房商业性贷款,试计算每月的月供款额?(月利率:4.7925‰)计算结果:每月本金:100000÷120=833元第一个月的月供:833+100000×4.7925‰=1312.3元第二个月的月供:833+(100000-833)×4.7925‰=1308.3元如此类推……二:按等额本息还款法:设贷款额为a,月利率为i,年利率为I,还款月数为n,每月还款额为b,还款利息总和为Y 1:I=12×i2:Y=n×b-a3:第一月还款利息为:a×i第二月还款利息为:〔a-(b-a×i)〕×i=(a×i-b)×(1+i)^1+b第三月还款利息为:{a-(b-a×i)-〔b-(a×i-b)×(1+i)^1-b〕}×i=(a×i-b)×(1+i)^2+b第四月还款利息为:=(a×i-b)×(1+i)^3+b第n月还款利息为:=(a×i-b)×(1+i)^(n-1)+b求以上和为:Y=(a×i-b)×〔(1+i)^n-1〕÷i+n×b4:以上两项Y值相等求得月均还款:b=a×i×(1+i)^n÷〔(1+i)^n-1〕支付利息:Y=n×a×i×(1+i)^n÷〔(1+i)^n-1〕-a还款总额:n×a×i×(1+i)^n÷〔(1+i)^n-1〕注:a^b表示a的b次方。
等额本息还款法和等额本金还款法

等额本息还款法:
每月月供额=〔贷款本金×月利率×(1+月利率)^还款月数〕÷〔(1+月利率)^还款月数-1〕每月应还利息=贷款本金×月利率×〔(1+月利率)^还款月数-(1+月利率)^(还款月序号-1)〕÷〔(1+月利率)^还款月数-1〕
每月应还本金=贷款本金×月利率×(1+月利率)^(还款月序号-1)÷〔(1+月利率)^还款月数-1〕总利息=还款月数×每月月供额-贷款本金
等额本金还款法:
每月月供额=(贷款本金÷还款月数)+(贷款本金-已归还本金累计额)×月利率
每月应还本金=贷款本金÷还款月数
每月应还利息=剩余本金×月利率=(贷款本金-已归还本金累计额)×月利率
每月月供递减额=每月应还本金×月利率=贷款本金÷还款月数×月利率
总利息=还款月数×(总贷款额×月利率-月利率×(总贷款额÷还款月数)*(还款月数-1)÷2+总贷款额÷还款月数)
月利率=年利率÷12 15^4=15×15×15×15(15的4次方,即4个15相乘的意思)。
等额、等本还款的计算公式
还款金额计算办法一、等额本息贷款是指在还款期内,每月偿还同等数额的贷款(包括本金和利息)。
等额本息贷款的月还款额计算公式为:R=P×i×(1+i)T÷[(1+i)T-1]其中:R——每月还款额i——贷款月利率P——贷款本金T——还款总月数计算:设年利率为I,还款利息总和为Y1:I=12×i2:Y=T×R-P3:第一月还款利息为:P×i第二月还款利息为:〔P-(R-P×i)〕×i=(P×i-R)×(1+i)1+R第三月还款利息为:{P-(R-P×i)-〔R-(P×i-R)×(1+i)1-R〕}×i=(P×i-R)×(1+i)2+R第四月还款利息为:=(P×i-R)×(1+i)3+R......第T月还款利息为:=(P×i-R)×(1+i)T-1+R求以上和为:Y=(P×i-R)×〔(1+i)T-1〕÷i+T×R4:以上两项Y值相等求得月均还款R=P×i×(1+i)T÷〔(1 +i)T-1〕支付利息Y=T×P×i×(1+i)T÷〔(1+i)T-1〕-P还款总额T×P×i×(1+i)T÷〔(1+i)T-1〕或:各月所欠银行贷款为第一个月P第二个月P(1+i)-R第三个月(P(1+i)-R)(1+i)-R=P(1+i)2-R[1+(1+i)]第四个月((P(1+i)-R)(1+i)-R)(1+i)-R =P(1+i)3-R[1+(1+i)+(1+i)2]…由此可得第n个月后所欠银行贷款为P(1+i)n –R[1+(1+i)+(1+i)2+…+(1+i)n-1]= P(1+i)n –R[(1+i)n-1]/i由于还款总期数为T,也即第T月刚好还完银行所有贷款,因此有P(1+i)T –R[(1+i)T-1]/i=0由此求得R = P×i(1+i)T /[(1+i)T-1]二、等额本金贷款是指将本金每月等额偿还,根据剩余本金计算利息的贷款。
等额本息和等额本金还款法计算公式
【等额本息还款法】:一、月还款计算:计算公式:月还款=月还款系数*贷款金额的万元倍数(注意贷款的年数与系数相对应)二、总利息的计算:计算公式:总利息=月还款额*总期数-总贷款额【等额本金还款法】:一、月还款计算:计算公式:月还款=月供本金+月利息月供本金=贷款总额/总期数月利息=贷款余额*月利率即:月利息=(贷款总额-已还本金)*月利率推算:第一期:已还本金=0第二期:已还本金=月供本金*1第三期:已还本金=月供本金*2……第n期:已还本金=月供本金*(n-1) (备注:n为当前还款期数)那么:已还本金=月供本金×(n-1)月利息=[贷款总额-月供本金×(n-1)]*月利率月还款=月供本金+[贷款总额-月供本金×(n-1)]×贷款月利率即:月还款=贷款总额/贷款总期数+[贷款总额-贷款总额/贷款总期数×(n-1)]×贷款月利率二、总利息的计算:月利息=[贷款总额-月供本金×(n-1)]×贷款月利率第一期:月利息=(贷款总额-0)×贷款月利率已还本金=0第二期:月利息=(贷款总额-月供本金×1)×贷款月利率已还本金=月供本金*1第三期:月利息=(贷款总额-月供本金×2)×贷款月利率已还本金=月供本金*2……第n期:月利息=[贷款总额-月供本金×(n-1)]×贷款月利率已还本金=月供本金*(n-1)把n期的月利息加起来,即是客户总共所需支付的总利息。
即:总利息= (贷款总额-0)×贷款月利率+(贷款总额-月供本金×1)×贷款月利率+(贷款总额-月供本金×2)×贷款月利率+ …..[贷款总额-月供本金×(n-1)]×贷款月利率即:总利息={贷款总额×n-月供本金×[n×(n-1)/2] }×贷款月利率等额本息还款方式指的是你每个月向银行还一样多的钱, (包括本金和利息),这样由于每月的还款额固定,可以有计划地控制家庭收入的支出,也便于每个家庭根据自己的收入情况,确定还贷能力。
等额本息或等额本金贷款计算公式
等额本息或等额本金贷款计算公式等额本息和等额本金是两种不同的还款方式,用来计算贷款还款的公式也不同。
下面分别介绍等额本息和等额本金的贷款计算公式。
1.等额本息贷款计算公式:等额本息是指每个月还款金额相同,包括本金和利息。
根据等额本息还款方式,可以使用以下公式计算每月还款金额:还款总额=本金×月利率×(1+月利率)^还款期数÷(1+月利率)^还款期数-1其中,还款总额为每月应还款的金额,本金为贷款总金额,月利率为年利率除以12,还款期数为贷款总期数乘以12例如,假设贷款总额为10万元,年利率为5%,贷款期限为20年,则可以通过以下计算公式得到每月应还款金额:通过计算可得每月应还款金额。
2.等额本金贷款计算公式:等额本金是指每个月还款的本金相同,利息逐月递减。
根据等额本金还款方式,可以使用以下公式计算每月应还款金额:还款总额=每月应还本金+每月应还利息其中,每月应还本金为贷款总额除以还款期数,每月应还利息为上个月剩余本金乘以月利率。
例如,假设贷款总额为10万元,年利率为5%,贷款期限为20年,则可以通过以下计算公式得到每月应还款金额:每月应还本金=10万元÷(20×12)每月应还利息=上个月剩余本金×月利率还款总额=每月应还本金+每月应还利息通过计算可得每月应还款金额。
总结:等额本息和等额本金是两种常见的贷款还款方式,每种方式都有其适用的情况。
等额本息适用于还款金额相同,能够在还款期内平均分摊还款金额的情况下。
等额本金适用于希望逐月递减利息负担,在还款初期支付更多利息的情况下。
根据贷款的具体情况选择适合的还款方式,更好地规划还款计划。
等额还款公式
等额还款公式等额还款是指在贷款期限内,每期偿还的本息金额相等的一种贷款还款方式。
下面将详细介绍等额还款的公式以及相关参考内容。
一、等额还款公式等额还款包括等额本息还款和等额本金还款两种方式,其中等额本息还款是应用较为广泛的一种方式。
以下是等额本息还款的计算公式:设贷款总额为P,贷款期限为n个月,月利率为r,每月偿还金额为M。
则,每月应还本金:每月应还利息 = 贷款总额 / 贷款期限每月偿还金额M = 每月应还本金 + 每月应还利息例如,一个贷款总额为100,000元,贷款期限为12个月,月利率为1%的等额还款计算过程如下:每月应还本金:100,000 / 12 = 8,333.33元每月应还利息:贷款余额 ×月利率 = 100,000 × 0.01 = 1,000元每月偿还金额:8,333.33 + 1,000 = 9,333.33元二、等额还款的优缺点1. 优点:(1) 相对于等额本金还款,等额本息还款每月偿还金额相等,方便贷款人做预算和规划。
(2) 在早期还款时,每月偿还金额主要是利息,贷款人可享受较高的税收优惠。
2. 缺点:(1) 贷款人在贷款初期偿还的利息较多,对财务负担较重。
(2) 等额本息还款方式相对于等额本金还款方式,总利息支出较高。
三、等额还款的参考内容在计算等额还款时,除了以上的公式外,还需考虑以下的参考内容:1. 贷款利率:贷款利率是等额还款计算中极为重要的参考内容,不同贷款利率将直接影响贷款的利息费用和偿还总额。
2. 贷款期限:贷款期限影响等额还款计算中每月应还本金和应还利息的金额,同时也是贷款总额的决定因素。
3. 月利率计算:月利率是等额还款计算中的重要参数,一般通过年利率除以12来计算得出。
4. 预提还款:等额还款中的预提还款是指贷款人在还款期限内提前偿还部分贷款本金,通过减少贷款本金来减少贷款总费用。
5. 逾期还款:逾期还款指贷款人未按时偿还贷款的情况,逾期还款将导致额外的罚息和逾期记录,对个人信用记录有一定的影响。