
增值税应税服务扣除项目一览表
增值税应税服务扣除项目一览表(指间沙整理)
计算增值税的销售额=(全部价款+价外费用)-扣除项目
应纳增值税=销售额×适用税率
扣除凭证:
(1)支付给境内单位或者个人的款项,以发票为合法有效凭证。
(2)支付给境外单位或者个人的款项,以该单位或者个人的签收单据为合法有效凭证,税务机关对签收单据有疑义的,可以要求其提供境外公证机构的确认证明。
(3)缴纳的税款,以完税凭证为合法有效凭证。
(4)融资性售后回租服务中向承租方收取的有形动产价款本金,以承租方开具的发票为合法有效凭证(不得开具增值税专用发票,可以开具普通发票)。
(5)扣除政府性基金或者行政事业性收费,以省级以上财政部门印制的财政票据为合法有效凭证。
(6)国家税务总局规定的其他凭证。
3-项目十 《增值税及附加税费申报表(小规模纳税人适用)》及其附列资料[3页]
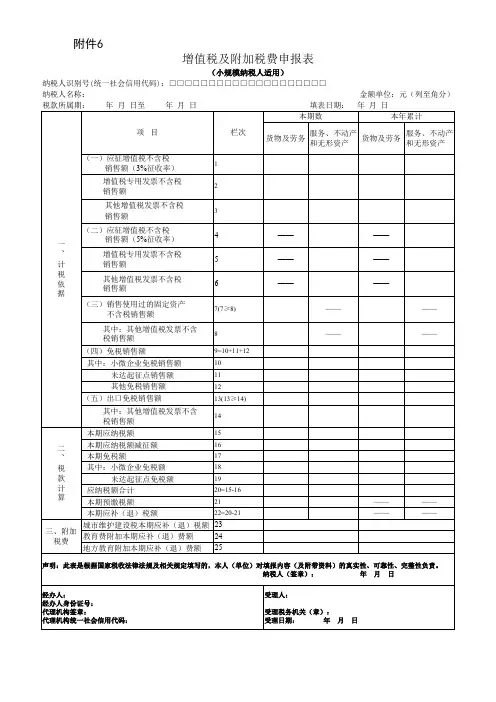
应税行为(3%征收率)扣除额计算
本期发生额
本期扣除额
2
3(3≤1+2之和,且3≤5)
填表日期: 年 月 日 金额单位:元(列至角分)
期末余额 4=1+2-3
全部含税收入(适用3%征收率) 5
应税行为(3%征收率)计税销售额计算
本期扣除额
含税销售额
6=3
7=5-6
不含税销售额 8=7÷1.03
期初余额 9
本期应补(退)税额
22=20-21
城市维护建设税本期应补(退)税额 23
三、附加 税费
教育费附加本期应补(退)费额
24
地方教育附加本期应补(退)费额 25
—— —— ——
—— ——
—— —— ——
—— ——
—— ——
—— ——
声明:此表是根据国家税收法律法规及相关规定填写的,本人(单位)对填报内容(及附带资料)的真实性、可靠性、完整性负责。
增值税及附加税费申报表(小规模纳税人适用)附列资料(二)
(附加税费情况表)
税(费)款所属时间: 年 月 日至 年 月 日
金额单位:元(列至角分)
税(费)种
计税(费)依据
税(费)率 (征收率)
(%)
本期应纳税 (费)额
本期减免税(费)额
增值税小规模纳税人“六税两
费”减征政策
本期已缴税
(费)额
增值税税额
减免性质代码 减免税(费)额 减征比例(%) 减征额
本期应补 (退)税 (费)额
1
2
3=1×2
4
5
6
7=(3-5)×6
8
9=3-5-7-8
城市维护建设税
教育费附加
增值税抵扣明细表(供参考)

是
17%
是
17%
是
6% 属于商务辅助服
否
*
否
*
*
是
6%
是
6%
是
6%
是
6%
是
6%
是
6%
是
6%
是
6%
是
6%
是
17%
是
6%
是
6%
是
6%
是
6%
是
6%
是
6%
是
17%
是
17%
是
17%
* 增值税专用发票 增值税专用发票
增值税专用发票 增值税专用发票 增值税专用发票 增值税专用发票 增值税专用发票 增值税专用发票
注:此表 仅供参 考,实际 抵扣税率 以国家相 关税法规 定为准。
明细表
是否可以抵扣 抵扣率
备注
是
17%
是
17%
是
17%
是
17%
是
17%
是
17%
是
17%
是
17%
是
13%
1.48
工地宣传、安全教育费用
1.4801 条幅、展示牌
1.4802 个人防护用品用具
1.4803 现场急救器材及药材
1.4804 消防设施器材
2
期间费用
2.01
管理部门职工工资及五险一金
2.02
管理部门职工各项补贴津贴
2.03
保险
增值税专用发票 增值税专用发票 增值税专用发票 增值税专用发票 增值税专用发票 增值税专用发票 增值税专用发票 增值税专用发票 增值税专用发票 增值税专用发票 增值税专用发票 增值税专用发票 增值税专用发票
5,《增值税纳税申报表附列资料(三)》(服务、不动产和无形资产扣除项目明细)

增值税纳税申报表附列资料(三)(服务、不动产和无形资产扣除项目明细)税款所属时间:年月日至年月日纳税人名称:(公章)金额单位:元至角分《增值税纳税申报表附列资料(三)》(服务、不动产和无形资产扣除项目明细)填写说明(一)本表由服务、不动产和无形资产有扣除项目的营业税改征增值税纳税人填写。
其他纳税人不填写。
(二)“税款所属时间”“纳税人名称”的填写同主表。
(三)第1列“本期服务、不动产和无形资产价税合计额(免税销售额)”:营业税改征增值税的服务、不动产和无形资产属于征税项目的,填写扣除之前的本期服务、不动产和无形资产价税合计额;营业税改征增值税的服务、不动产和无形资产属于免抵退税或免税项目的,填写扣除之前的本期服务、不动产和无形资产免税销售额。
本列各行次等于《附列资料(一)》第11列对应行次,其中本列第3行和第4行之和等于《附列资料(一)》第11列第5栏。
营业税改征增值税的纳税人,服务、不动产和无形资产按规定汇总计算缴纳增值税的分支机构,本列各行次之和等于《附列资料(一)》第11列第13a、13b行之和。
(四)第2列“服务、不动产和无形资产扣除项目”“期初余额”:填写服务、不动产和无形资产扣除项目上期期末结存的金额,试点实施之日的税款所属期填写“0”。
本列各行次等于上期《附列资料(三)》第6列对应行次。
本列第4行“6%税率的金融商品转让项目”“期初余额”年初首期填报时应填“0”。
(五)第3列“服务、不动产和无形资产扣除项目”“本期发生额”:填写本期取得的按税法规定准予扣除的服务、不动产和无形资产扣除项目金额。
(六)第4列“服务、不动产和无形资产扣除项目”“本期应扣除金额”:填写服务、不动产和无形资产扣除项目本期应扣除的金额。
本列各行次=第2列对应各行次+第3列对应各行次(七)第5列“服务、不动产和无形资产扣除项目”“本期实际扣除金额”:填写服。
营改增后可抵扣费用要点大全

营改增后可抵扣费用要点大全营改增后,企业为增值税一般纳税人,可就取得的增值税专用发票上注明的税款进行抵扣,具体的项目及税率分别如下:一、差旅费员工因公出差、洽谈业务、拜访客户等所发生的机票费、车船费等交通费用不得抵扣;因公出差所发生的餐费、业务招待费不得抵扣。
所发生的住宿费可抵扣的进项抵扣税率为6%。
二、办公费办公费指单位购买文具纸张等办公用品以及与电脑、传真机、墨盒、配件、复印纸等发生的费用。
可抵扣的进项抵扣税率:17%。
三、通讯费主要指公司各种通讯工具发生的话费及服务费、电话初装费、网络费等,如公司统一托收的办公电话费、IP电话费、会议电视费、传真费等.包含办公电话费、传真收发费、网络使用费、邮寄费。
具体的进项税率如下:1、办公电话费、网络使用、维护费、传真收发费增值税率为11%、6%;提供基础电信服务,税率为11%;提供增值电信服务,税率为6%.2、物品邮寄费增值税率为11%,6%。
交通运输业抵扣税率11%,物流辅助服务抵扣税率6%.铁路运输服务按照运费11%进项抵扣。
四、租赁费主要包括房屋租赁费、设备租赁、植物租赁等。
进项税税率分别为:1、房屋、场地等不动产租赁费:11%;2、其他租赁,如汽车、设备、电脑、打印机等租赁费:17%;五、车辆维修费1、车辆修理费:购买车辆配件、车辆装饰车辆保养维护及大修理等,进项抵扣税率:17%;2、车辆保险费:进项税税率:6%;六、物业费主要指单位支付的办公楼物业、保洁等费用.进项税税率:6%;七、书报费指单位购买的图书、报纸、杂志等费用。
进项税税率:13%;八、水、电、暖、气、燃煤费进项税率分别为:1、电费:17%,小型水力发电单位生产的电力且供应商采用简易征收,税率为3%.2、水费:13%;实行销售自来水采用简易征收的,税率为3%。
3、燃料、煤气等:17%。
九、会议费指单位各类会议期间费用支出,包括会议场地租金、会议设施租赁费用、会议布置费用等。
进项税税率分别为:1、外包给会展公司统一筹办并取得增值税专用发票,进项抵扣税率为6%。
增值税简易征收一览表
增值税简易征收一览表 SANY GROUP system office room 【SANYUA16H-增值税简易征收一览表下列项目可以选择适用简易办法计算缴纳增值税,一经选择,36个月内不得变更:1.一般纳税人销售自产的下列货物,可选择按照简易办法依照3%征收率计算缴纳增值税:(1)县级及县级以下小型水力发电单位生产的电力。
小型水力发电单位,是指各类投资主体建设的装机容量为5万千瓦以下(含5万千瓦)的小型水力发电单位。
(2)建筑用和生产建筑材料所用的砂、土、石料。
(3)以自己采掘的砂、土、石料或其他矿物连续生产的砖、瓦、石灰(不含黏土实心砖、瓦)。
(4)用微生物、微生物代谢产物、动物毒素、人或动物的血液或组织制成的生物制品。
(5)自来水。
(6)商品混凝土(仅限于以水泥为原料生产的水泥混凝土)。
2.一般纳税人销售货物属于下列情形之一的,暂按简易办法依照3%征收率计算缴纳增值税:(1)寄售商店代销寄售物品(包括居民个人寄售的物品在内)。
(2)典当业销售死当物品。
3.属于的单采血浆站销售非临床用人体血液,可以按照简易办法依照3%征收率计算应纳税额,但不得对外开具;也可以按照销项税额抵扣进项税额的办法依照增值税适用税率计算应纳税额。
4.属于增值税一般纳税人的药品经营企业销售生物制品,可以选择简易办法按照生物制品销售额和3%的征收率计算缴纳增值税。
5.其他(1)一般纳税人提供的公共交通运输服务,可以选择按照简易计税方法计算缴纳增值税。
公共交通运输服务,包括轮客渡、公交客运、地铁、城市轻轨、出租车、长途客运、班车。
其中,班车,是指按固定路线、固定时间运营并在固定站点停靠的运送旅客的陆路运输。
(2)经认定的动漫企业为开发动漫产品提供的动漫脚本编撰、形象设计、背景设计、动画设计、分镜、动画制作、摄制、描线、上色、画面合成、配音、配乐、音效合成、剪辑、字幕制作、压缩转码(面向网络动漫、手机动漫格式适配)服务,以及在境内转让动漫版权(包括动漫品牌、形象或者内容的授权及再授权),可以选择按照简易计税方法计算缴纳增值税。
最新《增值税纳税申报表(一般纳税人适用)》及附列资料

最新《增值税纳税申报表(一般纳税人适用)》及附列资料一、封面1. 纳税人名称2. 纳税人识别号3. 税款所属期4. 填表日期二、纳税人信息1. 纳税人名称2. 纳税人识别号3. 注册地址4. 经营地址5. 开户银行及账号6. 电话号码7. 电子邮箱三、货物及劳务明细1. 第 1 行“(一)按适用税率计税销售额”:填写本期按一般计税方法计算缴纳增值税的销售额,包含在财务上不作销售但按税法规定应缴纳增值税的视同销售和价外费用的销售额、纳税检查调整的销售额。
2. 第 2 行“销项(应纳)税额”:填写本期按适用税率计算缴纳增值税的销项税额。
3. 第3 行“进项税额”:填写本期申报抵扣的进项税额。
4. 第 4 行“上期留抵税额”:填写以前各期的增值税期末留抵税额,按规定须在本期抵扣的部分。
5. 第 5 行“免、抵、退应退税额”:填写本期适用免、抵、退政策的出口货物、劳务和服务的免抵退税额。
6. 第 6 行“按简易计税办法计税销售额”:填写本期按简易计税方法计算缴纳增值税的销售额,包含纳税检查调整按简易计税方法计算缴纳增值税的销售额。
7. 第 7 行“简易计税办法计算的应纳税额”:填写本期按简易计税方法计算缴纳增值税的应纳税额。
8. 第 8 行“按简易计税办法计算的纳税检查应补缴税额”:填写本期因纳税检查调整按简易计税方法计算缴纳增值税的应纳税额。
9. 第 9 行“(二)按简易计税办法计税销售额”:填写本期按简易计税方法计税的销售额,包含纳税检查调整按简易计税方法计税的销售额。
10. 第 10 行“其中:纳税检查调整的销售额”:填写本期因纳税检查调整需按简易计税方法计税的销售额。
11. 第 11 行“(三)销售使用过的固定资产不含税销售额”:填写销售自己使用过的固定资产和销售旧货的不含税销售额,销售额=含税销售额/(1+3%)。
12. 第12 行“税控器具开具的普通发票不含税销售额”:填写税控器具开具的销售自己使用过的固定资产和销售旧货的普通发票不含税销售额。
各行业增值税税率一览表()
各行业增值税税率一览表()2020年07月24日之前的整理——各行业增值税税率一览表<小颖言税>一、增值税税率(一)纳税人销售货物、劳务、有形动产租赁服务或者进口货物,除本条第二项、第四项、第五项另有规定外,税率为13%。
(二)纳税人销售交通运输、邮政、基础电信、建筑、不动产租赁服务,销售不动产,转让土地使用权,销售或者进口下列货物,税率为9%:1.粮食等农产品、食用植物油、食用盐;2.自来水、暖气、冷气、热水、煤气、石油液化气、天然气、二甲醚、沼气、居民用煤炭制品;3.图书、报纸、杂志、音像制品、电子出版物;4.饲料、化肥、农药、农机、农膜;5.国务院规定的其他货物。
(三)纳税人销售服务、无形资产,除本条第一项、第二项、第五项另有规定外,税率为6%。
(4)纳税人零税率出口货物;但是,国务院另有规定的除外。
(五)境内单位和个人跨境销售国务院规定范围内的服务、无形资产,税率为零。
税率的调整,由国务院决定。
纳税人兼营不同税率的项目,应当分别核算不同税率项目的销售额;未分别核算销售额的,从高适用税率。
二、13%的货物(易于农产品等9%货物相混淆)1、以粮食为原料加工的速冻食品、方便面、副食品和各种熟食品,玉米浆、玉米皮、玉米纤维(又称喷浆玉米皮)和玉米蛋白粉。
2、各种蔬菜罐头。
3、专业复烤厂烤制的复烤烟叶。
4.农业生产者将自产的茶青经过筛选、风选、采摘、切丝、烘干,甚至堆叠而成的精制茶,以及掺有各种药物的茶叶和茶饮料。
5、各种水果罐头、果脯、蜜饯、炒制的果仁、坚果、碾磨后的园艺植物(如胡椒粉、花椒粉等)。
6、中成药。
7、锯材,竹笋罐头。
8.熟水产品和罐头水产品。
9、各种肉类罐头、肉类熟制品。
10、各种蛋类的罐头。
11、酸奶、奶酪、奶油,调制乳。
12、洗净毛、洗净绒。
13、饲料添加剂。
14.日常卫生药品(如卫生杀虫剂、驱虫剂、驱蚊剂、蚊香等。
)包装成各种类型用于人类日常生活。
15、以农副产品为原料加工工业产品的机械、农用汽车、三轮运货车、机动渔船、森林砍伐机械、集材机械、农机零部件。
一般纳税人《增值税纳税申报表》及附表填表说明
一般纳税人《增值税纳税申报表》及附表填表说明一、《增值税纳税申报表(适用于增值税一般纳税人)》填表说明(一)“税款所属时间”:指纳税人申报的增值税应纳税额的所属时间,应填写具体的起止年、月、日。
(二)“填表日期”:指纳税人填写本表的具体日期。
(三)“纳税人识别号":填写税务机关为纳税人确定的识别号.即:税务登记证号码。
(四)“所属行业”:按照国民经济行业分类与代码中的小类行业填写。
(五)“纳税人名称":填写纳税人单位名称全称。
(六)“法定代表人姓名”:填写纳税人法定代表人的姓名。
(七)“注册地址”:填写纳税人税务登记证所注明的详细地址。
(八)“营业地址”:填写纳税人营业地的详细地址.(九)“开户银行及账号":填写纳税人开户银行的名称和纳税人在该银行的结算账户号码。
(十)“企业登记注册类型":按税务登记证填写。
(十一)“电话号码":填写可联系到纳税人的实际电话号码。
(十二)“即征即退货物及劳务和应税服务”列:反映纳税人按照税法规定享受增值税即征即退税收优惠政策的货物及劳务和应税服务的征(退)税数据。
(十三)“一般货物及劳务和应税服务”列:反映除享受增值税即征即退税收优惠政策以外的货物及劳务和应税服务的征(免)税数据。
(十四)“本年累计”列:除第13栏、第18栏“实际抵扣税额"“一般货物及劳务和应税服务"列、第20、25、32、36、38栏外,“本年累计”列中其他各栏次,均填写本年度内各月“本月数”之和。
(十五)第1栏“(一)按适用税率征税销售额":反映纳税人本期按一般计税方法计算缴纳增值税的销售额。
包含在财务上不作销售但按税法规定应缴纳增值税的视同销售和价外费用的销售额;外贸企业作价销售进料加工复出口货物的销售额;税务、财政、审计部门检查按一般计税方法计算调整的销售额。
营业税改征增值税的纳税人,应税服务有扣除项目的,本栏应填写扣除之前的不含税销售额。
营业税改增值税应税服务项目对应参考表
金融保险业 3%
融资租赁
5% 应纳税额=营业 额×税率
二、部分 现代服务 业
17%
服务业
租赁业
5%
服务业 应纳税额=销 售额×征收 率 销售额=含税 销售额/(1+ 征收率)
其他服务业
5%
6%
3%
应纳税额=营业 额×税率
营业税改增值税应税服务项目对应参考表
二、部分 现代服务 增值税应 业 税服务税 目 营改增后 征收范围 范围注释 一般纳税人 一般计税方 法 指具有专业资质的单位,为委托方的经济活动及 (六)鉴证咨询服 2.鉴证 有关资料进行鉴证,发表具有证明力的意见的业 务 服务 务活动。包括会计、税务、资产评估、律师、房 地产土地评估、工程造价的鉴证。 3.咨询 指提供和策划财务、税收、法律、内部管理、业 服务 务运作和流程管理等信息或者建议的业务活动。 应纳税额=销 项税额-进项 税额 增值税税率 小规模纳税人 对应营业税税目 简易计税方 征收率 法 应纳税额=销 售额×征收 率 3% 销售额=含税 销售额/(1+ 征收率) 营改增前
其他服务业-设 计
5%
2.电路 电路设计及测试服务,是指提供集成电路和电子 设计及 电路产品设计、测试及相关技术支持服务的业务 测试服 行为。 务 二、部分 (二)信息技术服 指提供信息系统集成、网络管理、桌面管理与维 现代服务 3.信息 务 护、信息系统应用、基础信息技术管理平台整合 业 系统服 、信息技术基础设施管理、数据中心、托管中心 务 、安全服务的业务行为。 应纳税额=销 项税额-进项 税额 应纳税额=销 售额×征收 率 销售额=含税 销售额/(1+ 征收率)
其他服务业-设 计
5%
6%
3%
应税服务扣除项目清单(适用于增值税小规模纳税人)
应税服务扣除项目清单(适用于增值税小规模纳税人)纳税人名称(盖章):纳税人识别号:
主管税务机关名称:主管税务机关代码:
纳税申报日期:年月税款所属期:年月金额单位:元(列至角分)(共页,第页)
说明:1.本清单按照纳税人取得合法票据的内容填写,其中:“凭证种类”填写:“发票”、“财政票据”、“境外支付单据”;
2.“凭证种类”为“发票”的,必须填写“开票方纳税人识别号”;
3.清单“合计”栏数据中的“金额”应与《增值税纳税申报表(适用于增值税小规模纳税人)附列资料》扣除项目“本期发生额”栏次数据之和一致。