
进出口税费练习答案
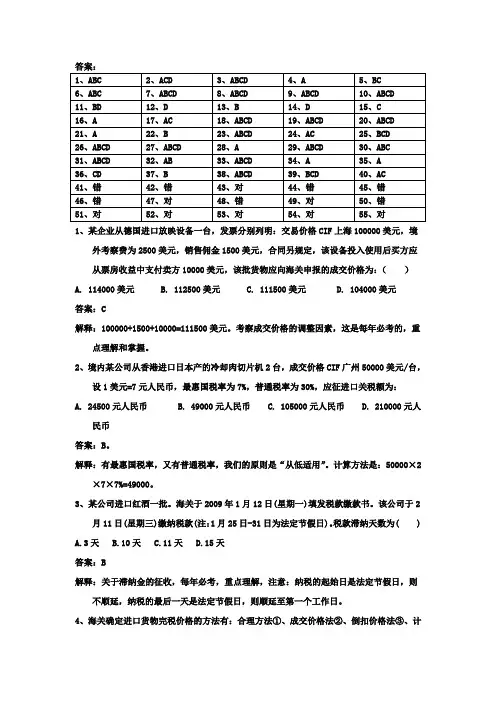
答案:1、ABC2、ACD3、ABCD4、A5、BC6、ABC7、ABCD8、ABCD9、ABCD 10、ABCD11、BD 12、D 13、B 14、D 15、C16、A 17、AC 18、ABCD 19、ABCD 20、ABCD21、A 22、B 23、ABCD 24、AC 25、BCD26、ABCD 27、ABCD 28、A 29、ABCD 30、ABC31、ABCD 32、AB 33、ABCD 34、A 35、A36、CD 37、B 38、ABCD 39、BCD 40、AC41、错42、错43、对44、错45、错46、错47、对48、错49、对50、错51、对52、对53、对54、对55、对1、某企业从德国进口放映设备一台,发票分别列明:交易价格CIF上海100000美元,境外考察费为2500美元,销售佣金1500美元,合同另规定,该设备投入使用后买方应从票房收益中支付卖方10000美元,该批货物应向海关申报的成交价格为:()A. 114000美元 B. 112500美元 C. 111500美元 D. 104000美元答案:C解释:100000+1500+10000=111500美元。
考察成交价格的调整因素,这是每年必考的,重点理解和掌握。
2、境内某公司从香港进口日本产的冷却肉切片机2台,成交价格CIF广州50000美元/台,设1美元=7元人民币,最惠国税率为7%,普通税率为30%,应征进口关税额为:A. 24500元人民币B. 49000元人民币C. 105000元人民币D. 210000元人民币答案:B。
解释:有最惠国税率,又有普通税率,我们的原则是“从低适用”。
计算方法是:50000×2×7×7%=49000。
3、某公司进口红酒一批。
海关于2009年1月12日(星期一)填发税款缴款书。
该公司于2月11日(星期三)缴纳税款(注:1月25日-31日为法定节假日)。
税款滞纳天数为( ) A.3天 B.10天 C.11天 D.15天答案:B解释:关于滞纳金的征收,每年必考,重点理解,注意:纳税的起始日是法定节假日,则不顺延,纳税的最后一天是法定节假日,则顺延至第一个工作日。
4、海关确定进口货物完税价格的方法有:合理方法①、成交价格法②、倒扣价格法③、计算价格法④、类似货物成交价格法⑤、相同货物成交价格法⑥。
采用上述六种估计方法的正确顺序为( )A. ①②③④⑤⑥B.②⑤⑥①③④C.②⑥⑤③④①D.①②⑥⑤④③答案:C。
5、采用价内税计税方法的税种是( )A.进口关税 B.进口环节增值税 C.进口环节消费税D.出口关税答案:C6、运抵中华人民共和国境内输入地点起卸前的()应计入进口货物完税价格A.运输费B.装卸费C.搬运费D.保险费答案:ABCD7、非优惠原产地认定标准中的实质性改变标准包括:A.税则归类改变标准B.完全获得标准C.从价百分比标准D.加工工序标准答案:ACD8、纳税义务人自缴纳税期限届满之日起超过3个月未缴纳税款的,海关可以采取税收强制措施()A.通知金融机构暂停向其支付存款B.书面通知金融机构从其存款中扣缴税款C.将应税货物依法变卖,以变卖所得抵缴税款D.暂扣其货物或者其他财产答案:BC课后练习题:1、下列进出口货物中,属于法定减免税范围的是( )A.关税完税价格在人民币50元以下的一票货物B.无商业价值的货样、广告品C.外国政府、国际组织、商业机构无偿赠送的物资D.在海关放行后遭受损坏或损失的货物答案:B。
2、关税和进口环节增值税、消费税的纳税义务人,应当自海关填发税款缴款书之日起内缴纳税款,逾期缴纳的,海关依法按日加收滞纳税款的滞纳金。
A. 5日;0.5%B. 5日;0.5‰C. 15日;0.5%D. 15日;0.5‰答案:D3、以下国家不适用《中华人民共和国与东南亚国家联盟全面经济合作框架协议》的是:A. 老挝B. 越南C. 菲律宾D. 孟加拉国答案:D4、广西某公司从韩国进口绣花机1台,发票列明:交易单价为CIF南宁100000美元/台,商标使用费10000美元,经纪费3000美元,该批货物经海关审定的成交价格应为( ) A.100000美元 B.103000美元 C.110000美元 D.113000美元答案:D解释:考察成交价格中的调整因素,商标使用费10000美元,经纪费3000美元都是计入项目。
5、下列类别的特定减免税货物,免征进口关税同时免征进口环节增值税的是:A. 外商投资企业自有资金项目B. 国内投资项目进口自用设备C. 贷款中标项目进口零部件D. 重大技术装备答案:D6、下列属于关税附加税的是:( )A. 反倾销税B. 反补贴税C. 消费税D. 增值税答案:AB7、关于各类优惠贸易协定项下的优惠原产地认定标准,以下表述正确的是:A. 完全获得,是指从成员国(地区)直接运输进口的货物是完全在该成员国(地区)获得或产生的B. 税则归类改变,是指原产于成员国(地区)的材料在非成员国(地区)境内进行制造,加工后,所得税则归类发生了变化C. 区域价值成份,是指出口货物FOB价格扣除生产过程中该成员国(地区)非原产材料价格后,所余价格在出口货物FOB价格中所占的百分比D. 制造加工工序,是指赋予加工后所得货物基本特征的主要工序答案:ACD8、关税是对准许进出关境的货物和物品向纳税义务人征收的一种流转税。
答案:对9、除国家政策调整等原因并经海关总署批准外,货物征税放行后,减免税申请人申请补办减免税审批手续的,海关不予受理。
答案:对10、进出口货物的价格及有关费用以外币计价的,海关按照该货物适用税率之日所适用的计征汇率折合为人民币计算完税价格,完税价格采用四舍五入法计算。
答案:错进出口税费计算练习题:1.某公司从日本进口电信设备零件一批,价格为CIF天津10000美元(当天外汇牌价的买卖中间价为1美元=7.7元人民币),装载货物的船舶于4月4日(星期二)进境,4月19日该公司来向海关申报,请问这种情况下海关应征收多少滞报金?()。
A.不征收B.滞报一天,滞报金为38.5C.滞报两天,滞报金为8.5元D.滞报三天,滞报金为12.75元外贸知识解析:1.因为该公司应最迟于4月18日申报进口,4月19日向海关申报,所以滞报1天,因征收滞报金金额 =77000×0.5‰×1=38.5(元),小于50元,所以不征。
2.因为BCD都小于50元,所以只有A正确。
2.某公司从日本进口一批机械设备,成交价格为CFR广州800000港币,已知该设备的进口税率为10%,保险费率为0.3%,汇率为100港币=107元人民币,试计算海关应征收的进口关税税额是多少?()A.88247.42元B.85857.57元C.83106.80元D.80000.00元解析:DPV=CFR/(1-保险费率)=(800000×1.07)/1-0.3%=856000/0.997=858575.72(元)关税税额=进口货物的完税价格×进口关税税率=858575.72×10%=85857.57(元)3.我上海某公司受委托为某手表厂进口瑞士产数控铣床一台,成交价格为FOBAntwerpSFR200000,运费为RMB40000,保险费率为3‰,填发海关代征税款缴款书之日瑞士法郎对人民币外汇买卖中间价为SFR100=RMB380,关税税率为15%,增值税税率为17%,该数控铣床应纳增值税税额为()。
A.RMB156870.61B.RMB166870.61C.RMB177793.31D.RMB17793.37解析:DPV=FOB+F/(1-保险费率)=(200000×3.80+40000)/1-3‰=802407.22(元)关税税额=802407.22×15%=120361.08(元)增值税税额=(802407.22+120361.08)×17%=156870.61(元)4.某公司进口一批货物,价格为FOB旧金山USD10000。
已知运费为100美元,保险费率为3‰,进口关税税率为10%,增值税税率为17%,汇率为USD100=RMB770。
该批货物的关税税额及增值税税额是()。
A.关税税额8232.9元,增值税税额15395.54元B.关税税额7800.40元,增值税税额14586.75元C.关税税额8888.00元,增值税税额15533.94元D.关税税额8306.9元,增值税税额14121.73元解析:DPV=FOB+F/(1-保险费率)=(10000+100)×7.7/1-3‰=78004.01(元)关税税额=完税价格×关税税率=78004.01×10%=7800.40(元)增值税税额=[(完税价格+关税税额)]×增值税税率=78004.01+7800.40×17%=14586.75(元)5.某贸易公司于2006年1月2日(星期三)进口一批货物,海关于当日开出税款缴款书,交企业纳税。
其中关税税额为人民币48000元,增值税税款为人民币70200元,消费税税款为17800元。
该公司于1月25日交回税款缴款书。
经核查,实际交款日期为1月22日。
经计算,该公司应交的滞纳金为()。
A.168元B.476元C.340元D.748元解析:应缴税款总额=48000+70200+17800=136000(元)应征滞纳金金额=136000×0.5‰×5=340(元)6.某公司进口一批圆钢,成交价格为CIF天津USD1000。
汇率为USD100=RMB770,关税税率为10%,增值税税率为17%。
海关于9月 1日(星期二)填发税款缴款书,该公司于9月17日缴款,根据海关对征收滞纳金的有关规定,下列选项中正确的选项是()。
A.应征滞纳金9.76元B.应征滞纳金7.32元C.应征滞纳金4.88元(按两天计)D.应征滞纳金1.10元(按一天计),故不征收解析:该公司应该最迟于9月16日交纳税款,但是该公司于9月17日缴款,所以滞纳1天。
关税税额=7700×10%=770(元)增值税税额=(7700+770)×17%=8470×17%=1439.9(元)应征滞纳金金额=(770+1439.9)×0.5‰×1=1.10(元)因为1.10元小于50元,所以不征7.某进出口公司从香港进口皇冠汽车一辆,成交价格为CIF天津USD25000/辆。
进口关税税率为100%,外汇基准价USD100=RMB770,消费税税率为8%,应征消费税多少?(消费税税额计算至人民币元)()A.217750.26元B.43550.78元C.33478.26元D.17420.45元解析:DPV=25000×7.7=192500(元)关税税额=192500×100%=192500 (元)消费税组成价格=完税价格+关税税额/1-消费税税率=385000/1-8%=418478.26(元)消费税税额=消费税组成价格×消费税税率=418478.26×8%=33478.26(元)8.某公司从荷兰进口3000箱‘喜力’牌啤酒,规格为24支×330ml,成交价为FOBRotterdamHKD50/箱,运费为HKD20000,保险费率为0.3%。
进出口税费练习答案
答案:1、ABC2、ACD3、ABCD4、A5、BC6、ABC7、ABCD8、ABCD9、ABCD 10、ABCD11、BD 12、D 13、B 14、D 15、C16、A 17、AC 18、ABCD 19、ABCD 20、ABCD21、A 22、B 23、ABCD 24、AC 25、BCD26、ABCD 27、ABCD 28、A 29、ABCD 30、ABC31、ABCD 32、AB 33、ABCD 34、A 35、A36、CD 37、B 38、ABCD 39、BCD 40、AC41、错42、错43、对44、错45、错46、错47、对48、错49、对50、错51、对52、对53、对54、对55、对1、某企业从德国进口放映设备一台,发票分别列明:交易价格CIF上海100000美元,境外考察费为2500美元,销售佣金1500美元,合同另规定,该设备投入使用后买方应从票房收益中支付卖方10000美元,该批货物应向海关申报的成交价格为:()A. 114000美元 B. 112500美元 C. 111500美元 D. 104000美元答案:C解释:100000+1500+10000=111500美元。
考察成交价格的调整因素,这是每年必考的,重点理解和掌握。
2、境内某公司从香港进口日本产的冷却肉切片机2台,成交价格CIF广州50000美元/台,设1美元=7元人民币,最惠国税率为7%,普通税率为30%,应征进口关税额为:A. 24500元人民币B. 49000元人民币C. 105000元人民币D. 210000元人民币答案:B。
解释:有最惠国税率,又有普通税率,我们的原则是“从低适用”。
计算方法是:50000×2×7×7%=49000。
3、某公司进口红酒一批。
海关于2009年1月12日(星期一)填发税款缴款书。
该公司于2月11日(星期三)缴纳税款(注:1月25日-31日为法定节假日)。
CH11 进出口税费 课后答案[4页]
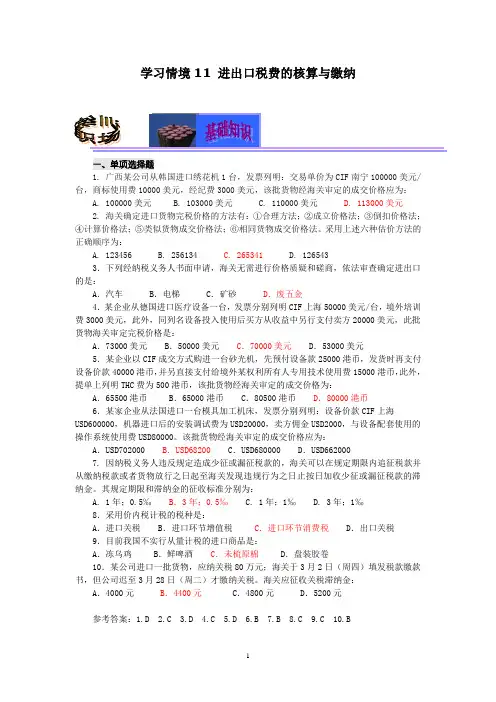
学习情境11 进出口税费的核算与缴纳一、单项选择题1. 广西某公司从韩国进口绣花机1台,发票列明:交易单价为CIF南宁100000美元/台,商标使用费10000美元,经纪费3000美元,该批货物经海关审定的成交价格应为:A. 100000美元B. 103000美元C. 110000美元D. 113000美元2. 海关确定进口货物完税价格的方法有:①合理方法;②成立价格法;③倒扣价格法;④计算价格法;⑤类似货物成交价格法;⑥相同货物成交价格法。
采用上述六种估价方法的正确顺序为:A. 123456B. 256134C. 265341D. 1265433.下列经纳税义务人书面申请,海关无需进行价格质疑和磋商,依法审查确定进出口的是:A.汽车 B.电梯 C.矿砂D.废五金4.某企业从德国进口医疗设备一台,发票分别列明CIF上海50000美元/台,境外培训费3000美元,此外,同列名设备投入使用后买方从收益中另行支付卖方20000美元,此批货物海关审定完税价格是:A.73000美元B.50000美元C.70000美元D.53000美元5.某企业以CIF成交方式购进一台砂光机,先预付设备款25000港币,发货时再支付设备价款40000港币,并另直接支付给境外某权利所有人专用技术使用费15000港币,此外,提单上列明THC费为500港币,该批货物经海关审定的成交价格为:A.65500港币 B.65000港币 C.80500港币D.80000港币6.某家企业从法国进口一台模具加工机床,发票分别列明:设备价款CIF上海USD600000,机器进口后的安装调试费为USD20000,卖方佣金USD2000,与设备配套使用的操作系统使用费USD80000。
该批货物经海关审定的成交价格应为:A.USD702000 B.USD68200 C.USD680000 D.USD6620007. 因纳税义务人违反规定造成少征或漏征税款的,海关可以在规定期限内追征税款并从缴纳税款或者货物放行之日起至海关发现违规行为之日止按日加收少征或漏征税款的滞纳金。
进出口税费练习题
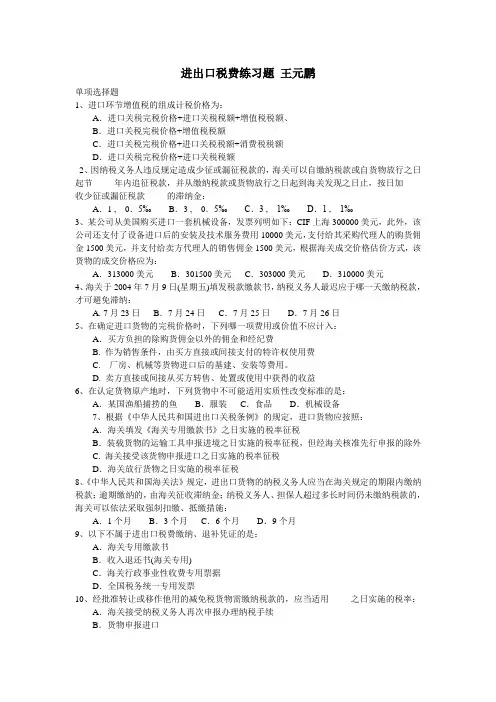
进出口税费练习题王元鹏单项选择题1、进口环节增值税的组成计税价格为:A.进口关税完税价格+进口关税税额+增值税税额、B.进口关税完税价格+增值税税额C.进口关税完税价格+进口关税税额+消费税税额D.进口关税完税价格+进口关税税额2、因纳税义务人违反规定造成少征或漏征税款的,海关可以自缴纳税款或自货物放行之日起节_____年内追征税款,并从缴纳税款或货物放行之日起到海关发现之日止,按日加收少征或漏征税款_____的滞纳金:A.1 , 0.5‰ B.3 , 0.5‰ C.3 , 1‰ D.1 , 1‰3、某公司从美国购买进口一套机械设备,发票列明如下:CIF上海300000美元,此外,该公司还支付了设备进口后的安装及技术服务费用10000美元,支付给其采购代理人的购货佣金1500美元,并支付给卖方代理人的销售佣金1500美元,根据海关成交价格估价方式,该货物的成交价格应为:A.313000美元B.301500美元C.303000美元D.310000美元4、海关于2004年7月9日(星期五)填发税款缴款书,纳税义务人最迟应于哪一天缴纳税款,才可避免滞纳:A. 7月23日B.7月24日C.7月25日D.7月26日5、在确定进口货物的完税价格时,下列哪一项费用或价值不应计入:A.买方负担的除购货佣金以外的佣金和经纪费B. 作为销售条件,由买方直接或间接支付的特许权使用费C. 厂房、机械等货物进口后的基建、安装等费用。
D. 卖方直接或间接从买方转售、处置或使用中获得的收益6、在认定货物原产地时,下列货物中不可能适用实质性改变标准的是:A.某国渔船捕捞的鱼B.服装C.食品D.机械设备7、根据《中华人民共和国进出口关税条例》的规定,进口货物应按照:A.海关填发《海关专用缴款书》之日实施的税率征税B.装载货物的运输工具申报进境之日实施的税率征税,但经海关核准先行申报的除外C. 海关接受该货物申报进口之日实施的税率征税D.海关放行货物之日实施的税率征税8、《中华人民共和国海关法》规定,进出口货物的纳税义务人应当在海关规定的期限内缴纳税款;逾期缴纳的,由海关征收滞纳金;纳税义务人、担保人超过多长时间仍未缴纳税款的,海关可以依法采取强制扣缴、抵缴措施:A.1个月B.3个月C.6个月D.9个月9、以下不属于进出口税费缴纳、退补凭证的是:A.海关专用缴款书B.收入退还书(海关专用)C.海关行政事业性收费专用票据D.全国税务统一专用发票10、经批准转让或移作他用的减免税货物需缴纳税款的,应当适用_____之日实施的税率:A.海关接受纳税义务人再次申报办理纳税手续B.货物申报进口C.货物进境D.海关批准(二)多项选择题1、关税的征税主体是国家,其征税对象是:A.进出关境的货物B.进出关境的物品C.进口货物收货人D.出口货物发货人2、下列关于我国进口环节增值税和消费税的表述正确的是:A.进口环节的增值税、消费税由海关征收B.进口环节增值税、消费税均从价计征C.对于进口货物税、费的计算,一般的计算过程为:先计算进口关税额,再计算消费税额,最后计算增值税额D.消费税组成计税价格=(关税完税价格+关税税额)/1—消费税率3、下列哪些情况海关可以拒绝接受申报价格而另行估价:A.买方对进口货物的处置受到了卖方的限制,具体表现在买方必须将进口货物转售给卖方指定的第三方B.买卖双方达成的销售价格是以买方同时向卖方购买一定数量的其它货物为前提C.进口方在国内销售进口货物所产生的收益中有一部分返还给出口方,然后这一部分收益的具体金额尚不能被确定’D.进口方和出口方是母子公司,但上述关系并未对成交价格产生影响4、关于税率适用时间,下列表述正确的是:A.减免税货物经批准转让或者移作他用的,应当适用海关接受纳税义务人再次填写报关单申报办理纳税及有关手续之日实施的税率征税B.因纳税义务人违反规定需要追征税款的,应当适用海关发现该行为之日实施的税率C.因超过规定期限未申报而由海关依法变卖的进口货物,应适用用装载该货物的运输工具申报进境之日实施的税率D.进口货物到达前,经海关核准先行申报的,应当适用装载该货物的运输工具申报进境之日实施的税率5、关于进出口税费的计算,下列表述正确的是:A.税款的起征点为人民币50元B.完税价格计算至元,元以下四舍五入C.税额计算至分,分以下四舍五入D.进出口货物的成交价格及有关费用以外币计价的,海关应当按照填发税款缴款书之日公布的汇率中间价折合成人民币6、下列关于进口税率适用的表述正确的是:A.按照普通税率征税的进口货物,不适用进口货物暂定税率B.对于无法确定原产国别的货物,按普通税率征税C.配额内税率只适用最惠国待遇的国家和地区D.适用最惠国税率、协定税率、特惠税率的进口货物,暂定税率确定以后,按暂定税率征税7、经海关核准可予办理退税手续的情况有:A.已缴纳进口关税和进口环节税税款的进口货物,因品质或者规格原因原状退货复运出境的B.已缴纳出口税的货物,因故未装运出口申请退关的C.进出口货物因残损、品质不良、规格不符的原因,由进出口货物的发货人、承运人或者保险公司赔偿相应货款的D.因海关误征,致使纳税义务人多缴税款的8、海关可以追征和补征税款的范围包括:A.进出口货物放行后,海关发现少征或者漏征税款的B.因纳税义务人违反海关规定而造成少征或者漏征税款的C.海关监管货物在海关监管期内因故改变用途按照规定需要补征税款的D.因税率重大调整原因,造成货物放行之日与货物申报之日产生的较大税额差额9、《中华人民共和国进出口货物原产地条例》适用以下情况的原产地确定:A.实施最惠国待遇措施B.实施反倾销和反补贴措施C.实施保障措施D.实施优惠性贸易措施10、下列关于进口货物完税价格中的运输及其相古代费用、保险费的计算,表述正确的是:A.进口货物的运费,按照实际支付的费用计算。
海关实务教材参考答案 第8章 进出口税费

第8章进出口税费本章练习题(一)不定项选择1.某公司从德国进口一套机械设备,发票列明:设备价款CIF天津USD300000,设备进口后的安装及技术服务费用UDS10000,买方佣金USD1000,卖方佣金1500。
该批货物经海关审定后的成交价格应为:(D)D311000D301500D301000D2915002.因纳税义务人违反规定造成少征或漏征税款的,海关可以在规定期限内追征税款并从缴纳税款或者货物放行之日起至海关发现违规行为之日止按日加收少征或漏征税款的滞纳金。
其规定期限和滞纳金的征收标准分别为:(B)A.1年;0.5‰B.3年;0.5‰C.1年;1‰D.3年;1‰3.下列哪些情况海关可以拒绝接受申报价格而另行估价:(ABC)A.买方对进口货物的处置受到了卖方的限制,具体表现在买方必须将进口货物转售给卖方指定的第三方B.买卖双方达成的销售价格是以买方同时向卖方购买一定数量的其他货物为前提C.进口方在国内销售进口货物所产生的收益中有一部分返还给出口方,然后这一部分收益的具体金额尚不能被确定D.进口方和出口方是母子公司,但上述关系并未对成交价格产生影响4.关于进出口税率的计算,下列表述正确的是:(ACD)A.税款的起征点为人民币50元B.完税价格计算至元,元以下四舍五入C.税额计算至分,分以下四舍五入D.进出口货物的成交价格及有关费用以外币计价的,海关应当按照填发税款缴款书之日公布的汇率中间价折合成人民币(二)思考题1.判断货物原产地的标准有哪些?答:根据《中华人民共和国关于进口货物原产地的暂行规定》,进口货物的原产地由海关予以确定。
确定进口货物原产国别(地区)的主要标准是:(1)整件生产标准对于完全在一个国家(地区)内生产或制造的进口货物,生产或制造国(地区)即为该货物的原产国(地)。
(2)实质性改变标准对经过几个国家(地区)加工、制造的进口货物,以最后一个对货物进行经济上可以视为实质性加工的国家(地区)作为有关货物的原产国(地)。
报关员进出口税费章节练习试卷1(题后含答案及解析)
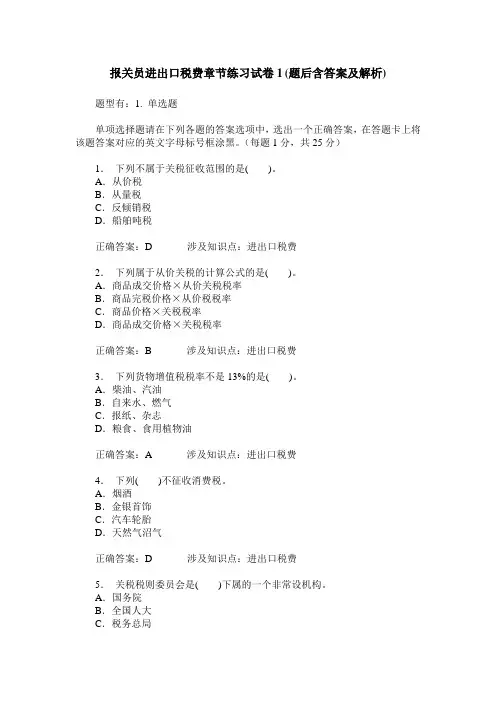
报关员进出口税费章节练习试卷1(题后含答案及解析) 题型有:1. 单选题单项选择题请在下列各题的答案选项中,选出一个正确答案,在答题卡上将该题答案对应的英文字母标号框涂黑。
(每题1分,共25分)1.下列不属于关税征收范围的是()。
A.从价税B.从量税C.反倾销税D.船舶吨税正确答案:D 涉及知识点:进出口税费2.下列属于从价关税的计算公式的是()。
A.商品成交价格×从价关税税率B.商品完税价格×从价税税率C.商品价格×关税税率D.商品成交价格×关税税率正确答案:B 涉及知识点:进出口税费3.下列货物增值税税率不是13%的是()。
A.柴油、汽油B.自来水、燃气C.报纸、杂志D.粮食、食用植物油正确答案:A 涉及知识点:进出口税费4.下列()不征收消费税。
A.烟酒B.金银首饰C.汽车轮胎D.天然气沼气正确答案:D 涉及知识点:进出口税费5.关税税则委员会是()下属的一个非常设机构。
A.国务院B.全国人大C.税务总局D.海关总署正确答案:A 涉及知识点:进出口税费6.下列不属于完税价格的是()。
A.协助费B.卖方所获转售收益C.特许权使用费D.复制进口货物使用费正确答案:D 涉及知识点:进出口税费7.下列不能计入完税价格的是()。
A.经纪费B.购货佣金C.销售佣金D.容器包装费正确答案:B 涉及知识点:进出口税费8.佳惠物业公司进口一座锅炉,发票列明:成交价格为CIF上海10万美元。
锅炉进口后安装调试费为4000美元,包括在成交价格中。
那么该锅炉完税价格为()。
A.96000元B.99600元C.100000元D.104000元正确答案:A 涉及知识点:进出口税费9.甲公司进口一台电梯,发票列明:成交价格10万美元,货物运抵境内输入地点起卸后的运输及相关费用,保险费500美元;包装容器费200美元、销售佣金100美元,特许权使用费为成交价的3%。
则其完税价格为()。
进出口税费练习试卷11(题后含答案及解析)

进出口税费练习试卷11(题后含答案及解析) 题型有:1. 单选题 2. 多选题 3. 判断题单项选择题请在下列各题的答案选项中,选出一个正确答案,在答题卡上将该题答案对应的英文字母标号框涂黑。
(每题1分,共25分)1.我国的进出口消费税由( )征收。
A.国家税务局B.财政部C.国家及代表国家的海关D.进出口货物的收发货人正确答案:C 涉及知识点:进出口税费2.海关于2006年9月10日(周二)填发税款缴款书,纳税人应当最迟于( )到指定的银行缴纳关税。
A.9月23日B.9月24日C.9月25日D.9月26日正确答案:C解析:9月25日(周三)到指定的银行缴纳关税。
知识模块:进出口税费3.如果海关于9月6日(周五)填发税款缴款书,纳税人应当最迟于( )到指定的银行缴纳关税。
A.9月20日B.9月21日C.9月22日D.9月23日正确答案:D解析:纳税人本应最迟于9月21日缴纳税款,但由于9月21日是星期六,缴纳期限顺延至9月23日星期一缴纳税款。
如果纳税人9月24日(周二)缴纳税款,即构成滞纳,滞纳天数为1天。
知识模块:进出口税费4.如果海关于9月30日(周一)填发税款缴款书,国家调整休息日,10月1日~10月7日为节假口,10月8日正常上班,为避免产生滞纳金,纳税人应当最迟于( )到指定的银行缴纳关税。
A.10月14日B.10月15日C.10月21日D.10月12日正确答案:B解析:缴纳期限中间遇到国庆节,节假日不能从期限中扣除,纳税人应当最迟于10月15日(周二)缴纳税款。
知识模块:进出口税费5.如果海关于9月17日(周二)填发税款缴款书。
国家调整休息日,10月1日~7日为节假日,10月8日正常上班,为避免产生滞纳金,纳税人本应最迟于( )缴纳税款。
A.10月2日B.10月3日C.10月7日D.10月8日正确答案:D解析:纳税人本应最迟于10月2日缴纳税款。
但政府通知临时调整休假时间,使国庆节与两个周末从10月1日至10月7日连续休息七天,则应认为政府的通知这个具体行政行为临时改变了休息日与工作口,缴纳期限应顺延至假日后的第一天,即10月8日(周二)。
进出口税费练习试卷10(题后含答案及解析)
进出口税费练习试卷10(题后含答案及解析) 题型有:1. 单选题 2. 多选题 3. 判断题单项选择题请在下列各题的答案选项中,选出一个正确答案,在答题卡上将该题答案对应的英文字母标号框涂黑。
(每题1分,共25分)1.海关发现多征税款的,应当立即通知纳税义务人办理退还手续,纳税义务人应当( )。
A.自收到通知之日起1年内办理有关退税手续B.自收到通知之日起3个月内办理有关退税手续C.自海关发出通知之日起1年内办理有关退税手续D.自海关发出通知之日起3个月内办理有关退税手续正确答案:B 涉及知识点:进出口税费2.因纳税义务人违反规定造成少征或漏征税款的,海关可以在规定期限内追征税款并从缴纳税款或者货物放行之日起至海关发现违规行为之日止按日加收少征或漏征税款的滞纳金。
其规定期限和滞纳金的征收标准分别为( )。
A.1年,0.5‰B.3年,0.5‰C.1年,1‰D.3年,1‰正确答案:B 涉及知识点:进出口税费3.《中华人民共和国海关法》规定,进出口货物的纳税义务人应当在海关规定的期限内缴纳税款;逾期缴纳的,由海关征收滞报金;纳税义务人、担保人超过( )仍未缴纳税款的,海关可以依法采取强制扣缴、抵缴措施。
A.1个月B.3个月C.6个月D.9个月正确答案:B 涉及知识点:进出口税费4.纳税义务人、担保人超过规定期限未缴纳税款的,海关可以依法采取强制扣缴措施,其规定期限是( )。
A.15天B.1个月C.3个月D.6个月正确答案:C 涉及知识点:进出口税费5.目前我国不实行从量计税的进口商品是( )。
A.冻乌鸡B.鲜啤酒C.盘装胶卷D.未梳原棉正确答案:D 涉及知识点:进出口税费6.我国某公司出口货物,成交价格为CIF纽约1000美元,外汇汇率1美元=8人民币,已知运费折合为1500元人民币,保险费为50元人民币,出口税率为15%,则海关应征关税税额为( )。
A.841.30元B.6043.48元C.906.52元D.886.37元正确答案:A解析:①将CIF价转为FOB价:[8000-(1500+50)]元=6450元②出口货物的完税价格=6450/(1+出口税率)=6450/1.15元=5608.69元③出口税额=完税价格×出口税率=5608.69×15%元=841.30元知识模块:进出口税费7.某公司进口货物应缴纳关税20000元,增值税3000元,海关于2006年4月28日(周五)开出缴纳通知单,该公司于5月18日缴纳,则海关应该征收滞纳金为( )。
进出口税收试题(带答案)8
进出口税收试题(带答案)8××市税务局2020年“大比武”出口退税考试题(答题时间150分钟)一、单项选择题(下列各题给出的备选答案中只有一个是正确的,请将你认为正确的答案符号[A、B、C、D中选一个]填入下表中。
本题共40小题,每小题0.5分,共20分。
)1.《出口退(免)税备案表》中的内容发生变更的,出口企业或其他单位须自变更之日起()内,向主管税务机关提供相关资料,办理备案内容的变更。
A.15日B.20日C.30日D.1个月2.海运提单中,记名提单()A不可转让B可以转让C必须经过发货人背书才可转让D必须经过承运人背书才可转让3.出口货物适用汇率可以采用()A.以销售额发生当月1日或销售额发生当日的外汇牌价计算入账,但在一个年度内不得调整。
B.以收到外汇当月1日或收到外汇当日的外汇牌价计算入账,但在一个年度内不得调整。
C.以入账时间当月1日或入账时间当日的外汇牌价计算入账,但在一个年度内不得调整。
D.以销售额发生当月1日或销售额发生当日的外汇牌价计算入账,在一个年度内可以调整。
4.出口退(免)税备案时间应为()。
A.出口企业应在办理对外贸易经营者备案登记或签订首份委托出口协议之日,到主管税务机关办理出口退(免)税备案。
B.出口企业或其他单位应于首次申报出口退(免)税时,向主管税务机关办理出口退(免)税备案手续。
C.出口企业应在办理对外贸易经营者备案登记或签订首份委托出口协议之日起15日内,到主管税务机关办理出口退(免)税备案。
D.出口企业或其他单位应于首笔出口业务后,向主管税务机关办理出口退(免)税备案手续。
5.发现以自营名义出口,其出口业务实质上是由本企业及其投资的企业以外的单位或个人借该出口企业名义操作完成的业务应()。
A.不予退免税,可以免税B.可以退免税C.企业提供担保后,可以退免税D.不予退免税,并视同内销征税6.出口企业下列()情况在申报退(免)税时,应当在规定的申报期内进行出口收汇。
进出口税费练习试卷9(题后含答案及解析)
进出口税费练习试卷9(题后含答案及解析) 题型有:1. 单选题 2. 多选题 3. 判断题单项选择题请在下列各题的答案选项中,选出一个正确答案,在答题卡上将该题答案对应的英文字母标号框涂黑。
(每题1分,共25分)1.直属海关将在接到申请人的书面申请和全部必要文件资料后( )内,作出原产地的预确定决定。
A.60天B.90天C.150天D.180天正确答案:C 涉及知识点:进出口税费2.关于暂定税率适用的原则,下列表述错误的是( )。
A.适用最惠国税率的进口货物同时有暂定税率的,应当适用暂定税率B.适用协定税率、特惠税率的进口货物有暂定税率的,应当从低适用税率C.适用普通税率的进口货物,不适用暂定税率D.适用出口税率的出口货物有暂定税率的,不适用暂定税率正确答案:D解析:对于出口货物,在计算出口关税时,出口暂定税率优先于出口税率执行。
知识模块:进出口税费3.原产地规则关系到对进口货物实施不同的税率,下列表述中不符合非优惠原产地规则的实质性改变标准规定的是( )。
A.货物经加工后,在海关进出口税则中的税号(4位数一级的税则号列)已有了改变B.货物经重新筛选并重新包装C.货物经加工后,增值部分占新产品总值的比例已经达到30%D.货物经加工后,增值部分占新产品总值的比例已经达到30%以上正确答案:B 涉及知识点:进出口税费4.根据《中华人民共和国关税条例》的规定,货物进口或出口时,一般情况下,海关按照( )实施的税则税率计征关税。
A.办理海关手续之日B.装载货物的运输工具进境之日C.海关接受货物申报进口或者出口之日D.向海关指定银行缴纳税款之日正确答案:C 涉及知识点:进出口税费5.纳税义务人、担保人超过( )仍未缴纳税款的,海关可以采取强制措施扣缴。
A.15天B.1个月C.3个月D.6个月正确答案:C 涉及知识点:进出口税费6.由国务院根据某个单位、某类商品、某个时期或某批货物的特殊情况,按规定给予特别的临时性的减免税优惠是指( )。
进出口税费资料答案
四、延期纳税
1.BC 2.错3.B 4.错
五、加工贸易保税货物缓税利息
1.BCD 2.ACD 3.AB 4.对5.D
六、税收保全和强制措施
(一)
1.对2.AC
(二)
1.ABC 2.BC 3.错4.对5.C
七、缴纳税费责任
1.ABCD 2.对3.错4.对5.C
7.C 8.D 9.A 10.A 11.A 12.D 13.A
(4)成交价格本身须满足的条件
1.ABCD 2.错3.AB 4.错5.对6.ABCD
7.B 8.错9.错10.BCD 11.C 12.ABC
2.相同及类似货物成交价格法
1.ABC 2.错3.错4.B 5.错6.错7.B
3.倒扣价格法
1.对2.ABC 3.D 4.ABCD 5.B 6.ABCD 7.对
4.计算价格法
1.B 2.ABC
5.合理方法
1.ABCD
进口货物完税价格的审定
1.ABC 2.ABCD 3.ABCD 4.对5.AD 6.AB
7.ABCD 8.A 9.D 10.ABCD 11.A 12.对
13.对14.错15.错16.ABCD 17.BD 18.BCD
进口货物完税价格审定中运输费及其相关费用、保险费的计算
第五章进出口税费资料答案
进出口税费的范围
1.AB 2.D 3.错
关税概念
1.对2.AB 3.ABC 4.ABC 5.错6.对7.ABCD
进口关税的含义
1.ABD
进口关税的计征方法
从价税税款的计算
从量税税款的计算
复合税税款的计算
1.ABC 2.AC 3.ABCD 4.D 5.C