
预缴税款表——模板2
增值税预缴税款表
税款所属时间: 年 月 日 至 年
纳税人识别号 :□□□□□□□□□□□□□□□□□□□□
纳税人名称:(公
章)
项目编号
项目名称
项目地址
预征项目和栏次
销售额 1
扣除金额 2
建筑服务
1
z
2
出租不动产
3
4
5
合计
6
月日 是否适用一般计税方法 金额单位:元(列至角 分)
预征率 3
是□ 否□
预征税额 4
如果你已委托代理人填报,请填写下列
资料:
授
为代理切税务事宜,现授权
权
(地址)
为本次纳税人的代理填
声
报人,任何与本表有关的往来文件,都可寄
明
予此人。
授权人签字:
填 表
以上内容是真实的、可靠的、完整的。
人
申 明
纳税人签字:
增值税预缴申报表
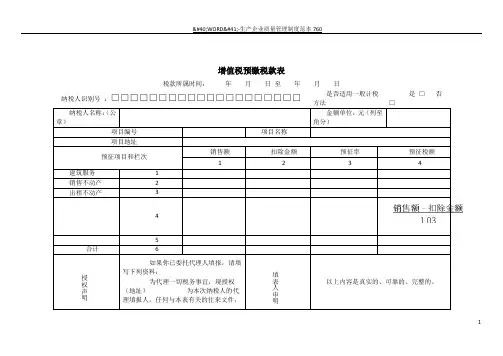
增值税预缴税款表
税款所属时间:年月日至年月日
纳税人识别号:□□□□□□□□□□□□□□□□□□□□
是否适用一般计税是□否
纳税人名称:(公章)
金额单位:元(列至角分)
项目编号项目名称项目地址
预征项目和栏次销售额扣除金额预征率预征税额1234
建筑服务1销售不动产2出租不动产3
4
5合计6
授权声明
如果你已委托代理人填报,请填
写下列资料:
为代理一切税务事宜,现授权
(地址)为本次纳税人的代
理填报人,任何与本表有关的往来文件,
填
表
人
申
明
以上内容是真实的、可靠的、完整的。
1
面对强大的对手,明知不敌,也要毅然亮剑,即使倒下,也要化成一座山
2。
企业所得税月季度预缴纳税申报表及填写范本

企业所得税月(季)度预缴纳税申报表:
中华人民共和国企业所得税月(季)度预缴纳税申报表(A类)
税款所属期间:年月日至年月日
纳税人识别号:□□□□□□□□□□□□□□□
纳税人名称: 金额单位:人民币元(列至角分)
中华人民共和国
企业所得税月(季)度预缴纳税申报表(B类)
税款所属期间:年月日至年月日
纳税人地税计算机代码:□□□□□□□□
纳税人识别号:□□□□□□□□□□□□□□□
纳税人名称:金额单位:人民币元
企业所得税月(季)度预缴纳税申报表填写范本:
中华人民共和国企业所得税月(季)度预缴纳税申报表(A类)
税款所属期间:2011 年 4 月 1 日至 2011 年 6 月 30 日
纳税人识别号:□□□□□□□□□□□□□□□
纳税人名称: 金额单位:人民币元(列至角分)
中华人民共和国
企业所得税月(季)度预缴纳税申报表(B类)税款所属期间: 2011年 1 月 1日至 2011 年 3 月 31 日
纳税人地税计算机代码:□□□□□□□□
纳税人识别号:□□□□□□□□□□□□□□□
纳税人名称:金额单位:人民币元。
增值税预缴税款表

授 权 实的、可靠的、完整的。
纳税人签字:
附件5
增值税预缴税款表
税款所属时间: 2016年 10 月 1 日 至 2016年 10 月 31 日 纳税人识别号 : 纳税人名称:(公章) 项目编号 项目地址 预征项目和栏次 建筑服务 销售不动产 出租不动产 1 2 3 4 5 合计 6 如果你已委托代理人填报,请填写下 列资料: 为代理一切税务事宜,现授权 (地址) 为本次纳税人的代理 填报人,任何与本表有关的往来文件,都 可寄予此人。 授权人签字: 34,000.00 销售额 1 1,700,000.00 扣除金额 2 预征率 3 2% 预征税额 4 34,000.00 项目名称 是否适用一般计税方法 金额单位:元(列至角分) 是 ■ 否 □
02:企业所得税季度预缴申报表word精品文档3页

企业所得税预缴纳税申报表税款所属期间年月日至年月日纳税人识别号:□□□□□□□□□□□□□□□□金额单位:元(列至角分)《企业所得税预缴纳税申报表》填报说明一、本表适用于查帐征收企业所得税的纳税人在季度(月)预缴企业所得税时使用。
二、实行据实预缴的纳税人填报第1至11行;实行按上年实际数分期预缴的纳税人填报第12至14行。
三、具体项目填报说明1、第1行“利润总额”:填报按财务会计制度核算的利润总额。
2、第2、3行:填报按照税收规定应做纳税调整的项目。
从事房地产开发业务纳税人的”利润总额”应包括本期取得的预售收入计算的预计利润;在将预售收入结转为销售收入的当期,减去已计算缴纳企业所得税的原预售收入计算的预计利润。
3、第4行“减:弥补以前年度亏损”:填报按税收规定本期可弥补的以前年度尚未弥补的亏损额(用正数表示,不得大于第1+2-3行后的金额)。
4、第5行“应纳税所得额”填报第1+2-3-4行后的余额,第5行不得为负数,若第1+2-3-4行为负数,则第5行应填零。
5、第6行“适用税率”:填报纳税人当期应纳税所得额按规定适用的企业所得税法定税率,即只能是33%、27%、18%,不得填15%、10%等优惠税率。
6、第7行“应纳所得税额”:等于应纳税所得额×适用税率。
第7行大于等于零。
7、第8行“减免所得税额”:填报纳税人经批准或备案减、免、抵的企业所得税额,当第5行为零时,填写零;第8行小于等于第7行。
8、第9行“汇总纳税成员企业就地预缴比例”:填报根据有关税收规定确定的汇总纳税成员企业所得税就地预缴比例。
不实行就地预缴的纳税人填写O。
9、第10行“实际已预缴的所得税额”:填报纳税人申报所属期前累计已预缴的企业所得税税额。
10、第11行“应补(退)所得税额”:(1)就地纳税企业“应补(退)所得税额” =第7-8-10行。
(2)汇总纳税成员企业“应补(退)所得税额” =(第7-8行)×9行-10行。
跨区办理增值税预缴税款表表格及金额

关的往来文件,都可寄予此人
明
授权人签字:
填
表
以上内容是真实的、可靠地、完整的。
人
声
纳税人签字:
明
增值税预缴税款表
税款所属时间: 2021年1月 1 日 至 纳税识别号: ? ? ? ? ??? ?
2021年 1月 31 日
是否适用一般计税方法:是 √
否
纳税人名称:(公章)
xxxxx科技有限公司
金额: ¥ 10000.00 单位:元(列至角分)
项目编号
?税 税跨报[2021] 号
项目名称
xxxx项目
项目地址
预征项目及栏次
建筑服务
1
销售不动产
2
出租不动产
3
4
5
合计
6
?????? 销售额 1 10000.00
10000.00
扣除金额 2
预征率 3
2.00%
预征税额 4
183.49
183.49
如果你已委托代理人填报,请填写下列
资料:
授
为代理一切税务事宜,现授权(地
址): 权
声
为本次纳税人的代理填报人,任何与本表有
增值税预缴税款表

增值税预缴税款表
税款所属时间: 年 月 日 至 年 月 日 是 □ 否 □ 纳税人识别号 :□□□□□□□□□□□□□□□□□□□□ 纳税人名称:(公章) 项目编号 项目地址 预征项目和栏次 建筑服务 销售不动产 出租不动产 1 2 3 4 5 合计 6 销售额 项目名称 扣除金额 预征率 预征税额 是否适用一般计税方法
填 表 人 申 明
以上内容是真实的、可靠的、完整的。
纳税人签字:
金额单位:元(列至角分)
授 权 声 明
授权人签字:
填 表 人 申 明
纳税人签字:
附件5
增值税预缴税款表
税款所属时间: 年 月 日 至 年 月 日 是 □ 否 □ 纳税人识别号 :□□□□□□□□□□□□□□□□□□□□ 纳税人名称:(公章) 项目编号 项目名称 项目地址 一、预征项目 销售额 扣销售不动产 2 出租不动产 3 4 5 合计 6 二、开具发票情况 序号 发票代码 发票号码 合计 —— —— 1 2 3 三、取得分包人开具发票情况 分包人税务登记证号 发票代码 发票号码 金额 合计 —— —— —— 是否适用一般计税方法
金额单位:元(列至角分)
预征率 3
预征税额 4
金额
税额
税额
完税凭证号码 ——
四、工程分包情况 序号 1 2 3 授 权 声 明 分包人名称 分包人税务登记证号 分包工程价款
如果你已委托代理人填报,请填写下列 资料: 为代理一切税务事宜,现授权 (地址) 为本次纳税人的代理填 报人,任何与本表有关的往来文件,都可寄 予此人。
预缴税款情况表
预征率 项目 特征
序 号
简易征 一般计 收 税
3% 2%
适用范 围
计算依据
计算方法
备注
1 建筑
空间错 异地施 总包款-分包款 位 工 时间错 全部 位
简易:3%换算 一般:11%换 依据=总%
预收款
简易:5%换算 无论简易,一般计税均要预 一般:10%换 缴。 算
简易:5%换算 只有异地出租才预缴; 一般:10%换 其他个人出租在地税按1.5% 算 缴税;
不动产租 3 5% 赁
3%
空间错 异地不 租金 位 动产
4 二手房
5%
5%
国地税 全部 错位
自建房=售房款 一律按照5%换 地税缴税,国税申报 二手房=(售房款算 小规模地税可代开发票 购买款)
增值税预缴税款表+附加税表
预征税额 4
183.49
如果你已委托代理人填报,请填写下列
授 权 声 明
资料:
为代理一切税务事宜,现授权
(地址)
为本次纳税人的代理填
报人,任何与本表有关的往来文件,都可寄
予此人。
填 表 人 申 明
以上内容是真实的、可靠的、完整的。 纳税人签字:
授权人签字:
税款所属时间: 年 月 日 至 年
纳税人识别号 :□□□□□□□□□□□□□□□□□□□□
纳税人名称:(公章)
项目编号
项目名称
项目地址
预征项目和栏次
销售额 1
扣除金额 2
建筑服务
1
10000
销售不动产
2
出租不动产
3
4
5
合计
6
月日 是否适用一般计税方法 是 □ 否 □ 金额单位:元(列至角分)
[国税局]企业所得税季度预缴申报表模板
企业所得税预缴纳税申报表税款所属期间年月日至年月日纳税人识别号:□□□□□□□□□□□□□□□□金额单位:元(列至角分)《企业所得税预缴纳税申报表》填报说明一、本表适用于查帐征收企业所得税的纳税人在季度(月)预缴企业所得税时使用。
二、实行据实预缴的纳税人填报第1至11行;实行按上年实际数分期预缴的纳税人填报第12至14行。
三、具体项目填报说明1、第1行“利润总额”:填报按财务会计制度核算的利润总额。
2、第2、3行:填报按照税收规定应做纳税调整的项目。
从事房地产开发业务纳税人的”利润总额”应包括本期取得的预售收入计算的预计利润;在将预售收入结转为销售收入的当期,减去已计算缴纳企业所得税的原预售收入计算的预计利润。
3、第4行“减:弥补以前年度亏损”:填报按税收规定本期可弥补的以前年度尚未弥补的亏损额(用正数表示,不得大于第1+2-3行后的金额)。
4、第5行“应纳税所得额”填报第1+2-3-4行后的余额,第5行不得为负数,若第1+2-3-4行为负数,则第5行应填零。
5、第6行“适用税率”:填报纳税人当期应纳税所得额按规定适用的企业所得税法定税率,即只能是33%、27%、18%,不得填15%、10%等优惠税率。
6、第7行“应纳所得税额”:等于应纳税所得额×适用税率。
第7行大于等于零。
7、第8行“减免所得税额”:填报纳税人经批准或备案减、免、抵的企业所得税额,当第5行为零时,填写零;第8行小于等于第7行。
8、第9行“汇总纳税成员企业就地预缴比例”:填报根据有关税收规定确定的汇总纳税成员企业所得税就地预缴比例。
不实行就地预缴的纳税人填写O。
9、第10行“实际已预缴的所得税额”:填报纳税人申报所属期前累计已预缴的企业所得税税额。
10、第11行“应补(退)所得税额”:(1)就地纳税企业“应补(退)所得税额”=第7-8-10行。
(2)汇总纳税成员企业“应补(退)所得税额”=(第7-8行)×9行-10行。
河南国税增值税预缴税款表——模板
附件5是否适用一般计税方法 是 □ 否 □【表单说明】 一、本表适用于纳税人发生以下情形按规定在国税机关预缴增值税时填写。
(一)纳税人(不含其他个人)跨县(市)提供建筑服务。
(二)房地产开发企业预售自行开发的房地产项目。
(三)纳税人(不含其他个人)出租与机构所在地不在同一县(市)的不动产。
二、基础信息填写说明: (一)“税款所属时间”:指纳税人申报的增值税预缴税额的所属时间,应填写具体的起止年、月、日。
(二)“纳税人识别号”:填写纳税人的税务登记证件号码;纳税人为未办理过税务登记证的非企业性单位的,填写其组织机构增值税预缴税款表税款所属时间: 年 月 日 至 年 月 日纳税人识别号 :□□□□□□□□□□□□□□□□□□□□ 二、基础信息填写说明: (一)“税款所属时间”:指纳税人申报的增值税预缴税额的所属时间,应填写具体的起止年、月、日。
(二)“纳税人识别号”:填写纳税人的税务登记证件号码;纳税人为未办理过税务登记证的非企业性单位的,填写其组织机构代码证号码。
(三)“纳税人名称”:填写纳税人名称全称。
(四)“是否适用一般计税方法”:该项目适用一般计税方法的纳税人在该项目后的“□”中打“√”,适用简易计税方法的纳税人在该项目后的“□”中打“×”。
(五)“项目编号”:由异地提供建筑服务的纳税人和房地产开发企业填写《建筑工程施工许可证》上的编号,根据相关规定不需要申请《建筑工程施工许可证》的建筑服务项目或不动产开发项目,不需要填写。
出租不动产业务无需填写。
(六)“项目名称”:填写建筑服务或者房地产项目的名称。
出租不动产业务不需要填写。
(七)“项目地址”:填写建筑服务项目、房地产项目或出租不动产的具体地址。
三、具体栏次填表说明: (一)纳税人异地提供建筑服务 纳税人在“预征项目和栏次”部分的第1栏 “建筑服务”行次填写相关信息: 1.第1列“销售额”:填写纳税人跨县(市)提供建筑服务取得的全部价款和价外费用(含税)。