
成本会计学 第四章 生产费用在完工产品与在产品之间的分配和归集 平时练习及答案
课后练习3:练习题2 (先进先出法P103)
Slide 10
Slide 11
Slide 12
课后练习4:P104例3
Slide 13
Slide 14
完工产品成本=16 800 月末在产品成本=4 200
Slide 15
Slide 16
Slide 17
课后练习 5:甲产品原材料消耗及工时消耗情况如下:
第四章 生产费用在完工产品与在产品之间 的分配和归集
§4.1 在产品数量的核算 §4.2 完工产品和在产品之间分配费用的方法 §4.3 完工产品成本的结转
Slide 1
§4.1 在产品数量的核算
Slide 2
§4.2 完工产品和在产品之间分配费用的方法
Slide 3
课后练习1:练习题1 (P103)
Slide 4
参考答案
约当产量计算表
工序
1 2 3 合计
完工率
20% 60% 90%
在产品数量
结存量
36
200 100
完工产 品产量
500
产量合 计
600
在产品完工率:第一工序=40×50%/100=20%; 第二工序=(40+40×50%)/100=60%; 第三工序=(40+40+20×50%)/100=90%
项目
原材料消耗(千克)
实际
定额
工时消耗(小时) 实际 定额
月初 在产
1800
40
本月 投入
9400
3760
完工 产品
8000
3000
月末 在产
2000
1000
原材料单价 4 元/千克,小时工资率 3.5 元/小时,小时费用率 6.6
元/小时。
要求:按定额比例法分配计算完工产品和月末在产品成本。
Slide 18
Slide 21
§4.3 完工产品成本的结转
➢计算出的完工产品成本,从“基本生产成本”总账科目及所属明细账 的贷方转出,记入“库存商品”等科目借方。 ➢“基本生产成本”科目月末借方余额表示基本生产月末在产品的成本 。
借:库存商品 周转材料 自制半成品
贷:基本生产成本
Slide 22
一、单选题
课堂练习
参考答案 材料分配: 消耗量分配率=(1800+9400)/(8000+2000)=1.12 完工实耗量=1.12×8000=8960 在产实耗量=1.12×2000=2240 完工材料费= 8960×4=35 840 在产材料费= 2240×4=8 960
Slide 19
参考答案 工时分配: 工时分配率= (40+3760)/(3000+1000)=0.95 完工工时=0.95×3000=2850 在产工时=0.95×1000=950 完工工资= 2850×3.5=9975 在产工资= 950×3.5=3325 完工制造费用= 2850×6.6=18810 在产制造费用= 950×6.6=6270 完工成本=35840+9975+18810=64625 在产成本=8960+3325+6270=18555
序的加工程度为50%。据此计算的第二道工序在产品完
工程度为
(D)
A30% B50% C60% D80%
Slide 23
3、某种产品经过两道工序加工完成。第一工序的月末
在产品数量为100件,完工程度为20%;第二工序的月
末在产品数量为200件,完工程度为70%。据此计算月
末在产品约当产量为
(D)
A20件 B135件 C140件 D160件
第二工序=(15+25×50%)/40=68.75%; 在产品约当产量 =1400×18.75%+900×68.75%=262.5+618.75=881.25
Slide 8
参考答案 原材料费用分配率=(2900+5100)/(1500+1140)=3.1496 完工产品原材料费用=3.1496×1500=4724.4 在产品原材料费用=8000-4724.4=3275.6 工资费用率=(2000+3000)/(1500+881.25)=2.0997 完工产品工资及福利费费用=2.0997×1500=3149.55 在产品工资及福利费费用=5000-3149.55=1850.45 制造费用分配率= (1000+2000)/(1500+881.25)=1.2598 完工产品制造费用=1.2598×1500=1889.70 在产品制造费用=3000-1889.70=1110.30 完工产品成本=4724.4+3149.55+1889.70=9763.65 月末在产品成本=3275.6+1850.45+1110.30=6236.35
初在产品原材料费用为6 600元,本月发生的原材料费用2
100元,原材料在生产开始时一次投入。本月完工产品200
件,月末在产品100件,据此计算甲产品本月末在产品成
本是
(D)
A8 700 B6 800 C2 100 D2 900
6.完工产品与在产品之间分配费用的在产品按固定成本计
价法,适用于
(D)
A.各月末在产品数量很小 B.各月末在产品数量很大
的条件有
(ABD)
A.消耗定额比较准确
B.消耗定额比较稳定
C.各月末在产品数量变化不大 D.各月末在产品数量
变化较大
E.各月末在产品数量变化很小
Slide 26
三、判断题
1、各月末的在产品数量变化不大的产品,可以不计算
月末在产品成本。
(错)
2、完工产品与月末在产品之间分配费用,采用月末在
产品按定额成本计价法时,定额成本与实际成本的差异
Slide 5
参考答案 原材料费用分配率=(6000+15000)/(200+500)=3 完工产品原材料费用=3×500=15000 在产品原材料费用=3×200=6000 燃料及动力费用分配率=(1200+2400)/(100+500)=6 完工产品燃料及动力费用=6×500=3000 在产品燃料及动力费用=6×100=600 工资及福利费费用分配率=(2400+6000)/(100+500) =14 完工产品工资及福利费费用=14×500=7000 在产品工资及福利费费用=14×100=1400 制造费用分配率= (1400+4000)/(100+500)=9 完工产品制造费用=9×500=4500 在产品制造费用=9×100=900 完工产品成本=15000+3000+7000+4500=29500 月末在产品成本=6000+600+1400+900=8900
,全部由完工产品负担。
(对)
3、约当产量比例法适用于月末在产品数量变化比较小
,产品成本中原材料费用和工资等其他费用比重差不多
的产品。
(错)
4、某产品在完工产品与在产品之间分配生产费用采用
在产品按固定成本计价法,该产品12月份发生的生产费
用之和也就是该产品当月的完工产品成本.
(错)
Slide 27
5.原材料随加工进度陆续投入,投入程度与加工进度一致
1、某种产品经两道工序加工完成。两道工序的工时定
额分别为24小时、16小时。各道工序的在产品在本道工
序的加工程度为50%。据此计算第二道工序在产品累计
工时定额为
(C)
A16小时 B20小时 C32小时 D40小时
2、某种产品经两道工序加工完成。各道工序的工时定
额分别为24小时、16小时。各道工序的在产品在本道工
C.各月末在产品数量变化很大
D.各月末在产品数量虽大,但各月之间变化不大
Slide 25
二、多选题
1、选择完工产品与在产品之间费用分配方法时,应考虑
的因素有
(ABCD)
A在产品数量大小
B各月在产品数量变动的大小
C各项费用比重的大小 D定额管理基础的好坏
2.采用定额比例法,分配完工产品和在产品费用,应具备
4、在某种产品各月末在产品数量较大、但各月之间变
化很小的情况下,为了简化计算工作,其生产费用在
该种产品的完工产品与在产品之间进行分配,适宜采
用的方法是
(B)
A不计算在产品成本法
B在产品按固定成本计价
C在产品按完工产品计算法
D在产品按定额成本计价法
Slide 24
5、甲产品月末在产品成本只计算原材料费用。该产品月
要求:(1)分别按直接材料和工时定额计算各工序在产品的完工率 和该产品的月末在产品约当产量。 (2)采用约当产量比例法(加权 平均法),分配计算完工产品和月末在产品的成本。
Slide 7
参考答案 投料率:第一工序=60×50%/100=30%;
第二工序=(60+40×50%)/100=80%; 在产品约当产量=1400×30%+900×80%=1140 完工率:第一工序=15×50%/40=18.75%;
Slide 20
若月初实际工时为400则 工时分配: 工时分配率= (400+3760)/(3000+1000)=1.04 完工工时=1.04×3000=3120 在产工时=1.04×1000=1040 完工工资= 3120×3.5=10 920 在产工资= 1040×3.5=3 640 完工制造费用= 3120×6.6=20 592 在产制造费用= 1040×6.6=6 864 完工成本=67 352 在产成本=19 464
时,分配原材料费用的完工率与分配加工费用的完工率是
《成本会计学》第四章--生产费用在完工产品与在产品之间的归集与分配
如炼铁厂、化工厂或其它有固定容器装置的在产品,数量都较稳
定可以用这种分配方法。
3/19/2020
31
见下表:
摘 要 数量(件) 直接材料
期初在产品成本 22
500
本月生产费用
499
10 000
小计
521
10 500
月末在产品成本 21
500
完工产品总成本 500
10 000
产品单位成本
20
直接人工 200 5 000 5 200 200 5 10
原材料费用分配率=(48000+90000)÷(760+240)
=138(元/件)
月末在产品应分配的原材料费用=240×138=33 120元
完工产品成本=760×138+3800=108680(元)
3/19/2020
35
(四)约当产量比例法
❖将月末在产品数量按照完工程度折算为相当于完工 产品的产量,即约当产量,然后按照完工产品产量与 在产品的约当产量的比例分配计算完工产品成本和月 末在产品成本的一种方法。
Company
LOGO
第四章 生产费用在完工产品 与在产品之间的归集与分配
(生产费用的纵向分配)
本章学习内容
一、在产品数量的核算
1.完工产品和在产品的 概念
2.在产品数量的核算
3.在产品清查的核算
内容
二、具体分配计算方法
1.不计算在产品成本法
2.按年初数固定计算在 产品成本法 3.在产品按所耗原材料 费用计价法 4.约当产量比例法
3/19/2020
39
举例
甲产品单位工时定额为50小时,经过三道工序加工制 成。第一道工序工时定额为20小时,第二道工序工时 定额为15小时,第三道工序工时定额为15小时。各工 序完工率的计算如下:
成本会计第四章 生产费用在完工产品与在产品之间的归集和分配
产品名称:乙产品
制造费用 合计
18 050 19 950 38 000
4 695 17 442 22 137
2 930 17 094 20 024
25 675 54 486 80 161
30 400 38 7 600
20 160 25.2 1 977
18 144 22.68 1 880
68 704 85.88 11 457
直接人工费用分配率 4695 17442 0 9元 / 小时 22400 2300
完工产品分配直接人工费用=22 400×0.9=20 160(元) 月末在产品分配直接人工费用=22 137-20 160=1 977(元)
4.2
生产费用在完工产品与在产品之间的分配
3.按定额比例法制造费用分配如下:
完工产品应分配直接人工费用=1200×19.02=22 824(元) 完工产品应分配制造费用=1200×17.68=21 216(元) 4.计算完工产品成本:
24728 19 02元 / 件 1200 100 22986 制造费用分配率 17 68元 / 件 1200 100 直接人工费用分配率
p85例41计算完工产品成本需考虑四种具体情况课堂上介绍第四种情况42生产费用在完工产品与在产品之间的分配月末在产品成本本月完工产品成本本月生产费用月初在产品成本42生产费用在完工产品与在产品之间的分配生产费用在完工产品和在产品之间的分配方法月初在产品成本本月生产费用本月完工产品成本月末在产品成本上式中前两项之和在完工产品与月末在产品之间进行分配的方式一般有三种
开设成本计算单:见下表
吉林机械厂产品成本计算单
2010年9月
项目 月初在产品成本 本月发生费用 生产费用合计 本月完工产品成本 单位成本 月末在产品成本 直接材料 直接人工
《成本会计学》(于富生)课后习题答案
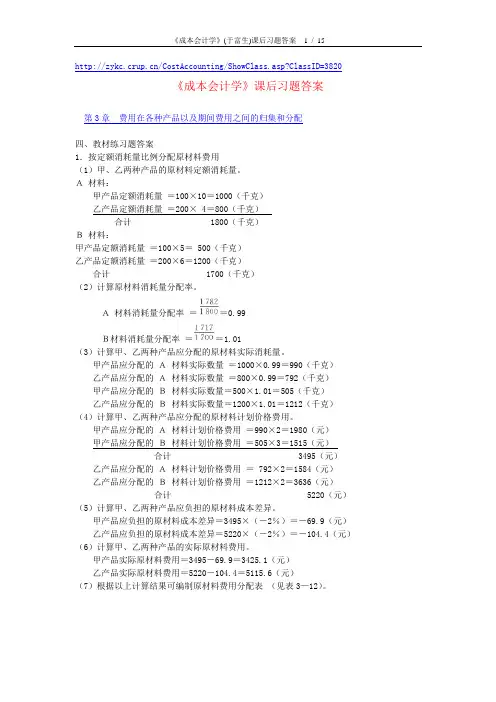
/CostAccounting/ShowClass.asp?ClassID=3820《成本会计学》课后习题答案第3章费用在各种产品以及期间费用之间的归集和分配四、教材练习题答案1.按定额消耗量比例分配原材料费用(1)甲、乙两种产品的原材料定额消耗量。
A材料:甲产品定额消耗量=100×10=1000(千克)乙产品定额消耗量=200× 4=800(千克)合计1800(千克)B材料:甲产品定额消耗量=100×5= 500(千克)乙产品定额消耗量=200×6=1200(千克)合计 1700(千克)(2)计算原材料消耗量分配率。
A材料消耗量分配率==0.99B材料消耗量分配率==1.01(3)计算甲、乙两种产品应分配的原材料实际消耗量。
甲产品应分配的A材料实际数量=1000×0.99=990(千克)乙产品应分配的A材料实际数量=800×0.99=792(千克)甲产品应分配的B材料实际数量=500×1.01=505(千克)乙产品应分配的B材料实际数量=1200×1.01=1212(千克)(4)计算甲、乙两种产品应分配的原材料计划价格费用。
甲产品应分配的A材料计划价格费用=990×2=1980(元)甲产品应分配的B材料计划价格费用=505×3=1515(元)合计3495(元)乙产品应分配的A材料计划价格费用=792×2=1584(元)乙产品应分配的B材料计划价格费用=1212×2=3636(元)合计5220(元)(5)计算甲、乙两种产品应负担的原材料成本差异。
甲产品应负担的原材料成本差异=3495×(-2%)=-69.9(元)乙产品应负担的原材料成本差异=5220×(-2%)=-104.4(元)(6)计算甲、乙两种产品的实际原材料费用。
甲产品实际原材料费用=3495-69.9=3425.1(元)乙产品实际原材料费用=5220-104.4=5115.6(元)(7)根据以上计算结果可编制原材料费用分配表(见表3—12)。
于富生《成本会计学》(第6版)课后习题(第4章 生产费用在完工产品与在产品之间的归集和分配——第6章

第4章生产费用在完工产品与在产品之间的归集和分配一、思考题1.在产品数量核算有什么意义?进行完工产品与月末在产品之间的费用分配,为什么要以在产品的数量核算为基础?答:(1)在产品数量核算的意义企业在生产过程中发生的应计入本月各种产品成本的生产费用,都已集中反映在“基本生产成本”科目及其所属各种产品成本明细账中。
为了计算产品成本,还需要加上期初在产品费用,然后将其在本期完工产品和期末在产品之间进行分配,计算出本月完工产品成本和期末在产品成本。
总之,在产品数量核算对产成品的成本核算产生很大影响。
(2)进行完工产品与月末在产品之间的费用分配,以在产品的数量核算为基础的原因月初在产品费用、本月生产费用、本月完工产品费用和月末在产品费用之间的关系,可用下列公式表示:月初在产品费用+本月生产费用=本月完工产品费用+月末在产品费用公式左边两项是已知数,右边两项是未知数。
公式左边两项费用之和,需要采用一定的分配方法在本月完工产品与月末在产品之间进行分配。
要正确地进行本月完工产品与月末在产品的费用分配,就必须正确组织在产品的数量核算,取得在产品收发和结存的数量资料。
2.完工产品与月末在产品之间分配费用的方法,一般有几种类型?答:完工产品和月末在产品之间分配费用通常采用的具体方法包括:(1)不计算在产品成本法;(2)按年初数固定计算在产品成本法;(3)在产品按所耗直接材料费用计价法;(4)约当产量比例法;(5)在产品按完工产品成本计算法;(6)在产品按定额成本计价法;(7)定额比例法。
3.确定完工产品与月末在产品之间分配费用的方法时,应考虑哪些具体条件?答:在确定完工产品与月末在产品之间分配费用的方法时,应考虑的具体条件包括:(1)在产品数量的多少;(2)各月在产品数量变化的大小;(3)各项费用比重的大小;(4)定额管理基础的好坏等。
4.完工产品与在产品之间费用的分配方法有几种?它们各自的特点、适用范围、计算分配程序以及优缺点如何?答:完工产品和月末在产品之间分配费用通常采用的具体方法包括:不计算在产品成本法、按年初数固定计算在产品成本法、在产品按所耗直接材料费用计价法、约当产量比例法、在产品按完工产品成本计算法、在产品按定额成本计价法和定额比例法。
成本会计学第4章 生产费用在完工产品与在产品之间的归集和分配
➢(4)约当产量比例法
将月末在产品数量按照完工程度折算为相当于完工产品的 产量,即约当产量,然后按照完工产品数量与在产品约当 产量的比例分配计算完工产品费用和月末在产品费用。
适用于月末在产品数量较大,各月末之间变化也较大, 同时产品成本中直接材料费用和加工费用比重相差不多 的产品。
①在产品完工程度的测定和约当产量的计算
分配计算如下: (1)直接材料费用分配率 40000 210000 250 850 150 (2)完工产品直接材料费用 850 250 21250(0 元)
(3)月末在产品直接材料费用(月末在产品费用)
150 250 3750(0 元)
(4)完工产品成本 212500 8000 2000 22250(0 元)
1
主
在产品数量的核算
2
要
2 完工产品和在产品之间分配费用的方法
内
容
3 6
完工产品成本的结转
4.1 在产品数量的核算
在产品
没有完成全部生产过程、
广
不能作为商品销售的产品。 义
狭 是针对某车间或某生产步 义 骤而言的。
包括正在车间加工中的在产品、需要 继续加工的半成品、等待验收入库的 产品、正在返修和等待返修的废品等。 不包括对外销售的自制半成品和不可 修复废品。
➢(1)不计算在产品成本法
不计算月末在产品成本,全部生产费用都作为完工产品 成本。
本月
完工产 品成本
=
本月
生产费用
适用于在产品生产周期较短,月末没有在产品,或月末在产品数 量很少的企业或车间。如发电企业、采掘企业。
➢(2)按年初数固定计算在产品成本法
月末在产品成本按年初数固定计算,年终根据实际盘点 的在产品数量,重新调整计算确定在产品成本。
第四章生产费用在完工产品与在产品之间的归集与分配

• (二)适用范围
• 月末在产品数量较大,各月末在产品数量变化也较 大,产品成本中材料费和加工费所占比重相差不多的产 品。
• 约当产量比例法适用于(
)。
• A、月末在产品数量较大的
• B、各月末在产品数量变化也较大的
• C、月末在产品数量较少的
• D、定额管理基础较好的
• E、产品成本中原材料费用和工资费用等加工费用的比 重相差不多的
《成本会计》第四章 第二节 生产费用31在完工产品和在产品之间的分配
假定企业200×年6月份生产的乙产品直接材料是 在生产开始时一次投入。月初在产品的直接材料费 用和本月发生的直接材料费用分别是22 000元和32 800元。本月完工124件产品,月末结存在产品150 件。按约当产量比例法分配直接材料费用。 直接材料分配率 =(22 000+32 800)÷(124+150×100%)=200 完工产品直接材料成本=124×200=24 800(元) 月末在产品直接材料成本=150×200=30 000(元)
在产品成本。
(1)原材料于生产开始时一次投入;
(2)原材料随加工程度逐步投入,月末在产品投料程
度为50%。
• (1)原材料直接人工 制造费用 合计
月初在产品成本 1000
1000
本月发生生产费用 5000 500
800 6300
本月生产费用合计 6000 500
完工产品负担。 • 月初在产品原材料费用+本月发生的原材料费用
=月末在产品原材料费用+月末完工产品原材料 费用 • 本月发生的工资费用=月末完工产品工资费用 • 本月发生的制造费用=月末完工产品制造费用
(二)适用范围 月末在产品数量较多、变化较大且原材料费用比重
成本会计4生产费用在完工产品和在产品之间的归集和分配课件
成本会计4生产费用在完工产品和在产品之间的归集和分配
5
4.3生产费用在完工产品与在产品之间分配的 方法
• 约当产量比例法 • 按定额成本计算 • 定额比例分配法 • 不计算在产品成本 • 按年初在产品成本计算
成本会计4生产费用在完工产品和在产品之间的归集和分配
6
• 4.3.1不计在产品成本法 • 1含义 • 虽然月末有结存在产品,但月末在产品数量很少,
量稳定的企业,如冶炼、化工企业等。 • 注意: • 年终时,根据实际盘点的在产品数量,重新调整
计算确定在产品成本,以免在产品成本与实际出 入过大,影响成本计算的正确性。 • 年末在产品需采用其他方法计算。
成本会计4生产费用在完工产品和在产品之间的归集和分配
9
基本生产成本明细账 产品名称:乙产品
摘要
• 那部分产品,车间或生产步骤完工的半成品不
• 包括在内。
成本会计4生产费用在完工产品和在产品之间的归集和分配
1
4.2在产品数量的核算
4.2.1在产品数量核算的意义
1 生产费用的归集与分配 2 月初在产品成本+本月生产费用=本月完工产品成 本+月末在产品成本 3 确定完工产品成本的方法
第一类:先确定月末在产品成本,再计算完工 产品成集和分配
14
产品名称 : A产品
成本计算单 2010 年 3 月 元
单位:
摘 要 直接材料 直接人工 制造费用 合计
月初在产品成本 1000
本月生产费用 5000
500
生产费用合计 6000
500
费用分配率
6
完工产品成本 4800
500
月末在产品成本 1200
摘要
成本会计第四章生产费用在完工产品和在产品之间的归集与分配
第二节 完工产品和在产品之间生产费 用的分配
• 完工产品总成本= 月初在产品成本+ 本月发生生产成本- 月末在产 品成本
• 完工产品单位成本= 完工产品总成本÷ 完工产品数量
• 七、定额比例法
• 采用定额比例法,产品的生产成本在完工产品和月末在产品之间按照 两者的定额消耗量或定额成本比例分配。 其中,直接材料成本,按 直接材料的定额消耗量或定额成本比例分配; 直接人工等加工费用 ,可以按各该定额成本的比例分配,也可以按定额工时比例分配。 这种方法适用于各项消耗定额或成本定额比较准确、稳定,但各月末 在产品数量变动较大的产品。
上一页
返回
第三节 完工产品成本的结转
• 在完工产品和月末在产品的生产费用分配后, 应将完工产品成本从 有关基本生产成本明细账中转出, 并根据“产品成本计算单” 中完 工产品成本, 编制“完工产品成本汇总计算表” (具体见表4 -1 4), 然后根据该表, 结转“基本生产明细账” 中完工产品成本。
• 三、在产品按所耗直接材料成本计价法
上一页 下一页 返回
第二节 完工产品和在产品之间生产费 用的分配
• 采用在产品按所耗直接材料成本计价法,月末在产品只计算其所耗用 的直接材料成本,不计算直接人工、制造费用等其他费用,即产品的 直接材料成本(月初在产品的直接材料成本与本月发生的直接材料成 本之和) 需要在完工产品和月末在产品之间按照一定的方法进行分配 ,而生产产品本月发生的人工费用及制造费用等其他费用全部由完工 产品成本负担。 这种方法主要适用于各月末在产品数量较多,各月 在产品数量变化也较大,但是直接材料成本在生产成本中所占比重较 大,而且原材料是在生产开始时一次就全部投入的产品的生产,如造 纸、酿酒等行业,都属于这类企业。
第四章生产费用在完工产品和在产品间的归集与分配ppt课件
②分配法:将本月消费费用之和按照一定比例在完工 产品和月末在产品之间进展分配,同时求得完工产品本钱 和月末在产品本钱。包括:按所耗直接资料费用计算法、 约当产量比例法、定额比例法、定额本钱计算法。
〔二〕常用的分配方法:
1、在产品不计算本钱法 是指消费本钱明细账中归集的消费费用,全部由完工
因此,为了正确计算完工产品的消费本钱,在月末 之时,我们就必需将归集在“消费本钱--根本消费本钱-××产品〞账户借方的全部消费费用,在完工产品和月末 在产品之间进展分配。
一、在产品数量的核算
(一)在产品概念
1、完工产品的概念 完工产品:又称产废品,是指已完成全部消费加工
过程,可对外直接销售,且验收合格的产品。 2、在产品的概念
方归集的全部消费费用,就是月末在产品的消费本钱。
2、假设月末,某种产品全部完工。 那么该产品“根本消费本钱----××产品〞明细账,借
方归集的全部消费费用,就是月末完工产品的消费本钱。
以上两种情况,消费费用不需求在完工产品和月末在 产品之间进展分配。
3、假设月末,某种产品既有完工产品,又有在产品。 那么,该产品“根本消费本钱----××产品〞明细账,
在产品人工本钱定额 =在产品数量×单位在产品工时定额×每小时直接人工定额
在产品制造费用定额 =在产品数量×单位在产品工时定额×每小时制造费用定额
月末在产品定额本钱 =定额资料本钱+定额工资本钱+定额制造本钱
月末完工产品本钱 =消费费用总额-在产品定额本钱
完工产品直接资料本钱 =直接资料费用合计-在产品直接资料本钱
第四章 消费费用在完工产品和在 产品之间的归集与分配
第四章生产费用在完工产品和在产品间的归集与分配
4100
5125
本月完工产品成本 7900
5380
6750
合计 47855 27825 20030
5.在产品按完工产品成本计算法 如果月末产品已基本加工完毕,只是未验收或包装入
库,为简化核算,可将其视同完工产品分配费用。 ①特点: 在产品视同完工产品,按二者的数量比例分配各项生
产费用。 ②适用: 月末在产品已接近完工或已完工,但尚未入库的产品。
②狭义在产品:只包括该车间或该生产步骤正在加 工中的那部分产品,车间或生产步骤完工的半成品不包 括在内。
注意:不准备继续加工、等待对外销售的自制半成 品,应属于商品,不是在产品。
(二)在产品的数量核算
为了正确计算完工产品和期末在产品的成本,必须 首先掌握在产品的实物数量资料。在产品的数量核算, 主要包括在产品收、发、结存的日常核算和在产品的清 查两项工作。
借方归集的全部生产费用,就应采用适当的方法,在完工 产品和月末在产品之间进行分配。分配方法有两类:
①倒轧成本法: 先确定月末在产品成本;再从前两项 费用之和中,减去月末在产品成本,从而计算出完工产品 的生产成本。包括:不计在产品成本法、在产品按固定成 本计算法、在产品按完工产品成本计算法、在产品按定额 成本计价法。
工序 1 2
合计
在产品数量(件〕 300 200
500
材料定额(公斤〕 25 15 40
工时定额(小时) 5 3 8
直接材料计划单价1.20元,单位产品工时定额8小时,计划每工 时费用分配率为:直接人工2元/小时,制造费用2.5元/小时。B产品 月初在产品和本月生产费用合计为:直接材料26500元,直接人工 9480元,制造费用11875元。
例:某企业生产A产品,本月费用资料如下: