
2020_2021学年新教材高中历史第六单元货币与财税制度第16课中国赋税制度的演变练习课件人教版必修一
第16课中国赋税制度的演变优秀教学案例高中历史统编版选择性必修一国家制度与社会治理

一、案例背景
“第16课中国赋税制度的演变”是高中历史统编版选择性必修一国家制度与社会治理的一部分,主要内容包括了中国古代赋税制度从夏商西周时期的井田制,到春秋战国时期的变法,再到秦汉、魏晋南北朝、隋唐、宋元明清等各个时期的赋税制度演变。本节课旨在让学生了解中国赋税制度的历史演变过程,认识不同历史时期的赋税制度对社会经济发展的影响,从而理解国家治理中赋税制度的重要性和复杂性。
4.分析不同历史时期的赋税制度对社会经济发展的作用,认识赋税制度在国家治理中的重要性。
此外,通过本节课的学习,培养学生运用史料实证、时空观念等历史学科核心素养,提高他们分析历史问题和解决问题的能力。
(二)过程与方法
本节课采用小组讨论、问题探究等互动式教学方法,引导学生主动参与课堂,提高他们的历史思维能力。具体包括:
2.鼓励学生主动提出问题,组织小组讨论,培养他们独立思考和解决问题的能力;
3.通过对问题的探究,引导学生认识赋税制度与社会经济发展、国家治理的关系,使他们理解赋税制度演变的历史规律。
(三)小组合作
小组合作是本节课的重要教学方式,通过小组合作,培养学生之间的沟通与协作能力。具体包括:
1.将学生分成若干小组,每组选定一个历史时期的赋税制度进行深入研究,共同完成研究报告;
本节课旨在培养学生对历史学科的兴趣,增强他们对国家制度与社会治理的认识。具体包括:
1.通过讲述赋税制度背后的历史故事,激发学生对历史学科的兴趣,让他们在学习中感受到历史的魅力;
2.引导学生认识到赋税制度演变背后的社会经济原因,使他们懂得国家治理的复杂性,增强对国家制度与社会治理的认识;
3.培养学生尊重历史、客观分析问题的态度,让他们学会从历史中汲取智慧,为今后的人生和社会发展贡献力量。
2020-2021学年 人教版2019选择性必修一 第16课 中国赋税制度的演变 教案
中国赋税制度的演变以信息技术融入学科教学为手段,以课堂为依托,通过教师讲授,师生问答,以及学生讨论等方式来实现教学目标。
122、汉朝:编户制度含义:政府把农民编入户籍(称为编户),实行按编户征收租赋和征收徭役、兵役的制度。
当时农民的负担有:田租(土地税)、人头税、更赋(代役税)、徭役、兵役等。
特点:田租轻而人头税重。
影响:汉初统治者吸取秦亡教训,轻徭薄赋,迅速恢复发展了社会生产;编户齐民赋税日益沉重,严重影响了正常的农业生产和人民生活。
材料:调:东汉时期出现的一种赋税,也称“户调”。
上缴非谷物类农产品,魏晋时期取代人头税。
“特选横调,纷纷不绝,送迎烦费,损政伤民”——《后汉书·左雄传》师:纵观秦汉时期的赋税,百姓的负担还是比较重的,即使如此,政府还有入不敷出的时候,那这个时候政府就会以户为单位进行“调”,逐渐制度化并取代人头税。
3、隋唐:租庸调制目的:缓和阶级矛盾,保证封建剥削,维护封建统治。
指导思想:轻徭薄赋。
.4内容:成年男子每年向官府缴纳--定量的谷物,叫做“租”;缴纳定量的绢和布,叫做“调”;服徭役的期限内,不去服役的可以纳绢或布代役,叫做“庸”。
作用:保证农时,赋役负担相对减轻,使许多荒地开垦出来; 政府的赋税收入有了保障,府兵制得到巩固,使国家富强起来。
材料:丁男如不愿服劳役,年龄不限,均可以纳绢或布代替,一天折合绢三尺,叫作“庸”——《《中国通史》第六卷(隋唐)》师:唐朝借鉴隋朝徭役繁重导致速亡的教训,轻徭薄赋,采用租庸调制,允许以庸代役,减轻百姓负担。
但这个制度实行的基础是均田制,随着均田制的破坏,这一制度难以继续推行,唐后期改用两税法。
师:根据教材概括两税法和以往相比的变化?生:征收的标准:从人丁为主到土地为主;时间定时夏秋两季4、唐中后期:两税法原因:土地买卖和兼并之风盛行,政府直接支配的土地日益减少,均田制无法推行,租庸调制也无法维持,国家财政收入大为减少。
实行:为解决财政困难,780 年,唐德宗接受宰相杨炎的建议,实行两税5法。
第16课中国赋税制度的演变优秀教学案例高中历史统编版选择性必修1国家制度与社会治理
4.结合学生的反馈和评价结果,教师进行教学反思和调整,不断提高教学质量和教学效果。
四、教学内容与过程
(一)导入新课
1.利用多媒体课件,展示一幅中国古代农民耕作的图片,引导学生思考古代农业社会中土地与税收的关系。
1.掌握中国古代赋税制度的主要类型,如井田制、亩产租调制、两税法、免役法、一条鞭法等,并了解其产生的历史背景和实施条件。
2.能够分析不同赋税制度对社会经济发展的影响,如如何调动农民生产积极性、如何影响国家财政收入、如何体现社会公平等。
3.能够运用所学知识,对具体历史时期的赋税制度进行评价,如在哪个时期赋税制度较为合理,哪个时期存在问题等。
3.运用小组讨论法,让学生分组探讨各个时期赋税制度的优缺点,培养学生的合作意识和团队协作能力。
4.引导学生运用历史唯物主义观点,从社会经济角度分析赋税制度的演变,培养学生的学术研究和解决问题的能力。
(三)情感态度与价值观
1.培养学生对中国古代赋税制度的兴趣,激发他们对中国历史的热爱,增强民族自豪感和文化认同感。
3.引导学生思考赋税制度在各个时期的演变规律,如从井田制到一条鞭法的演变过程中,体现了哪些历史发展趋势?
4.鼓励学生提出自己的观点和疑问,组织讨论和交流,培养学生的批判性思维能力。
(三)小组合作
1.组织学生分组进行研究,每组选择一个历史时期的赋税制度进行深入探讨,如井田制、两税法等。
2.引导学生通过查阅文献、分析历史资料等方式,了解所选赋税制度的具体内容和实施情况。
2.提问:“你们听说过赋税吗?你们知道赋税在我国古代是如何演变的吗?”引起学生对赋税制度的好奇心。
2020_2021学年高中历史第5单元货币与财税制度第16课中国赋税制度的演变教案新人教版选择性必修第一册
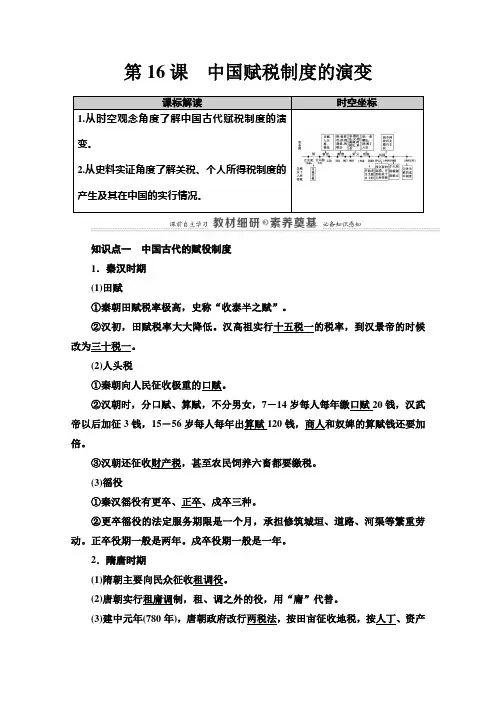
第16课中国赋税制度的演变课标解读时空坐标1.从时空观念角度了解中国古代赋税制度的演变。
2.从史料实证角度了解关税、个人所得税制度的产生及其在中国的实行情况。
知识点一中国古代的赋役制度1.秦汉时期(1)田赋①秦朝田赋税率极高,史称“收泰半之赋”。
②汉初,田赋税率大大降低。
汉高祖实行十五税一的税率,到汉景帝的时候改为三十税一。
(2)人头税①秦朝向人民征收极重的口赋。
②汉朝时,分口赋、算赋,不分男女,7-14岁每人每年缴口赋20钱,汉武帝以后加征3钱,15-56岁每人每年出算赋120钱,商人和奴婢的算赋钱还要加倍。
③汉朝还征收财产税,甚至农民饲养六畜都要缴税。
(3)徭役①秦汉徭役有更卒、正卒、戍卒三种。
②更卒徭役的法定服务期限是一个月,承担修筑城垣、道路、河渠等繁重劳动。
正卒役期一般是两年。
戍卒役期一般是一年。
2.隋唐时期(1)隋朝主要向民众征收租调役。
(2)唐朝实行租庸调制,租、调之外的役,用“庸”代替。
(3)建中元年(780年),唐朝政府改行两税法,按田亩征收地税,按人丁、资产征收户税,分夏、秋两次征收。
3.宋朝(1)征收两税,但附加税繁杂多变,往往超过正税数倍。
(2)宋朝除了征收代役金外,还经常再派发各种徭役。
(3)王安石推行募役法。
4.元朝:基本上沿袭唐朝的租庸调与两税法,分别施行于北方和南方。
元朝在税粮外又有“科差”。
5.明清(1)明初赋税分夏税、秋粮两次征收。
正统年间,江南部分税粮折银征收送赴北京,称“金花银”。
(2)明朝后期,张居正在全国推行一条鞭法。
①内容:实行赋役合并、一概折银。
②意义:一条鞭法是中国赋役制度上的重大变革。
(3)清朝①内容:康熙规定“滋生人丁,永不加赋”。
雍正帝实行“摊丁入亩”。
②意义:中国历史上存在了约2000年的人头税彻底废除,国家对百姓的人身束缚进一步减弱。
知识点二关税与个人所得税制度的起源与演变1.关税制度现代①直到中华人民共和国成立,中国才真正收回关税自主权②新中国成立后不久,政务院就颁布了第一部独立的专门的海关税法——《中华人民共和国海关进出口税则》及其实施条例,统一了全国关税制度③1985年,国务院颁布《中华人民共和国进出口关税条例》和《中华人民共和国海关进出口税则》,强化了关税制度的法制化建设④1987年,颁布《中华人民共和国海关法》,重新修订发布关税条例,进一步完善了关税的基本制度(1)起步:我国的个人所得税制度起步于民国时期。
第16课中国赋税制度的演变 同步分层练习 高中历史统编版(2019)选择性必修1国家制度与社会治理
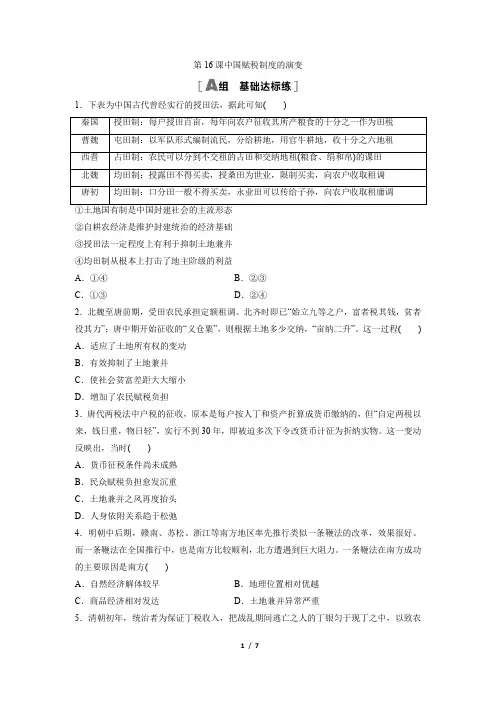
第16课中国赋税制度的演变1.下表为中国古代曾经实行的授田法,据此可知()秦国授田制:每户授田百亩,每年向农户征收其所产粮食的十分之一作为田税曹魏屯田制:以军队形式编制流民,分给耕地,用官牛耕地,收十分之六地租西晋占田制:农民可以分到不交租的占田和交纳地租(粮食、绢和帛)的课田北魏均田制:授露田不得买卖,授桑田为世业,限制买卖,向农户收取租调唐初均田制:口分田一般不得买卖,永业田可以传给子孙,向农户收取租庸调②自耕农经济是维护封建统治的经济基础③授田法一定程度上有利于抑制土地兼并④均田制从根本上打击了地主阶级的利益A.①④B.②③C.①③D.②④2.北魏至唐前期,受田农民承担定额租调。
北齐时即已“始立九等之户,富者税其钱,贫者役其力”;唐中期开始征收的“义仓粟”,则根据土地多少交纳,“亩纳二升”。
这一过程() A.适应了土地所有权的变动B.有效抑制了土地兼并C.使社会贫富差距大大缩小D.增加了农民赋税负担3.唐代两税法中户税的征收,原本是每户按人丁和资产折算成货币缴纳的,但“自定两税以来,钱日重,物日轻”,实行不到30年,即被迫多次下令改货币计征为折纳实物。
这一变动反映出,当时()A.货币征税条件尚未成熟B.民众赋税负担愈发沉重C.土地兼并之风再度抬头D.人身依附关系趋于松弛4.明朝中后期,赣南、苏松、浙江等南方地区率先推行类似一条鞭法的改革,效果很好。
而一条鞭法在全国推行中,也是南方比较顺利,北方遭遇到巨大阻力。
一条鞭法在南方成功的主要原因是南方()A.自然经济解体较早B.地理位置相对优越C.商品经济相对发达D.土地兼并异常严重5.清朝初年,统治者为保证丁税收入,把战乱期间逃亡之人的丁银匀于现丁之中,以致农民“稍可存活者,丁至数两。
即贫无立锥者,亦每丁一两矣”。
这说明清初() A.赋税主要征收对象存在反复B.丁税收入是政府的主要财源C.摊丁入亩的政策落到了实处D.赋役制度的改革具有必要性6.据如表推论合理的是()清代摊丁入亩前后某县分档人丁平均负担变化统计表100亩以上60—99.9亩30—59.9亩10—20.9亩10亩以下摊丁前(两/丁)0.57500.34260.21870.13450.1014摊丁后(两/丁)1.85740.41220.22420.10080.0280负担变化(%)+223.0+20.3+2.5-25.1-72.4C.社会活力有所提高D.自然经济走向瓦解7.下表为清代部分时期财政收入统计(单位:万两)。