
资产负债表的计算公式
资产负债表的计算公式
摘要: 资产负债表亦称财务状况表,表示企业在一定日期(通常为各会计期末)的财务状况(即资产、负债和业主权益的状况)的主要会计报表,资产负债表利用会计平衡原则,将合乎会计原则的资产、负债、股东权益”交易科目分为...
资产负债表亦称财务状况表,表示企业在一定日期(通常为各会计期末)的财务状况(即资产、负债和业主权益的状况)的主要会计报表,资产负债表利用会计平衡原则,将合乎会计原则的资产、负债、股东权益”交易科目分为“资产”和“负债及股东权益”两大区块,在经过分录、转帐、分类帐、试算、调整等等会计程序后,以特定日期的静态企业情况为基准,浓缩成一张报表。
其报表功用除了企业内部除错、经营方向、防止弊端外,也可让所有阅读者于最短时间了解企业经营状况。
资产负债表计算公式
⑴货币资金=(库存现金+银行存款+其他货币资金)总账余额
⑵应收账款= “应收账款”明细账借方余额+“预收账款”明细账借方余额-“坏账准备”余额
⑶预收款项= “预收账款”明细账贷方余额+“应收账款”明细账贷方余额
⑷应付账款=“应付账款”明细账贷方余额+“预付账款”明细账贷方余额
⑸预付账款= “预付账款”明细账借方余额+“应付账款”明细账借方余额
⑹存货=所有存货类总账余额合计+“生产成本”总账余额-“存货跌价准备”总账余额
⑺固定资产=“固定资产”总账余额-“累计折旧”总账余额-“固定资产减值准备”总账余额
⑻无形资产=“无形资产”总账余额-“累计摊销”总账余额-“无形资产减值准备”总账余额
⑼长期股权投资=“长期股权投资”总账余额-“长期股权投资减值准备”总账余额
⑽长期借款=“长期借款”总账余额—明细账中1年内到期的“长期借款”
⑾长期待摊费用=“长期待摊费用”总账余额—明细账中1年内“长期待摊费用”
⑿未分配利润=(本年利润+利润分配)总账余额
一、“年初余额”
一般就是上一年的年末余额,如果没有一年的年末余额,期初余额参照期末余额的方法把各科目的期初数填列上;
二、“年末余额”
“期末余额”是指某一资产负债表日的数字,即月末、季末、半年末或年末的数字。
资产负债表各项目“期末余额”的数据来源,可以通过以下几种方式取得:
1.根据总账科目的余额填列。
如“交易性金融资产”、“工程物资”、“短期借款”、“应付票据”、“应付职工薪酬”等项目。
2.根据几个总账科目的余额计算填列。
如“货币资金”项目,需根据“库存现金”、“银行存款”、“其他货币资金”三个总账科目余额合计填列。
3.根据有关明细科目的余额计算填列。
如“开发支出”项目,应根据“研发支出”科目中所属的“资本化支出”明细科目期末余额填列;“应付账款”项目,需要分别根据“应付账款”和“预付账款”两科目所属明细科目的期末贷方余额计算填列。
“预收款项”项目,需要分别根据“应收账款”和“预收账款”两科目所属明细科目的期末贷方余额计算填列。
4.根据总账科目和明细科目的余额分析计算填列。
如“长期借款”项目,应根据“长期借款”总账科目余额扣除“长期借款”科目所属的明细科目中将在资产负债表日起一年内到期且企业不能自主地将清偿义务展期的长期借款后的金额填列。
5.根据总账科目与其备抵科目抵销后的净额填列。
如资产负债表中的“持有者到期投资”、“长期股权投资”等项目,应根据“持有至到期投资”、“长期股权投资”等科目的期末余额减去“持有至到期投资减值准备”、“长期股权投资减值准备”等科目余额后的净额填列;“固定资产”项目,应根据“固定资产”科目期末余额减去“累计折旧”、“固定资产减值准备”科目余额后的净额填列;“无形资产”项目,应根据“无形资产”科目期末余额减去“累计摊销”、“无形资产减值准备”科目余额后的净额填列。
会计准则规定,资产负债表中:
应收账款=应收账款明细科目的借方余额+预收账款明细科目的借方余额-坏账准备
预收账款=预收账款明细科目的贷方余额+应收账款明细科目的贷方余额
应付账款=应付账款明细科目的贷方余额+预付账款明细科目的贷方余额
预付账款=预付账款明细科目的借方余额+应付账款明细科目的借方余额
金蝶软件中也遵循了这个规则,你的应付账款明细科目中,有余额在借方的话,你看一级科目应付账款的余额和资产负债表中应付账款的金额就会有差异。
例如:应付账款下有明细科目
2131.01 余额借方100元,
2131.02 余额贷方140元。
那么科目余额表中应付账款的余额是贷方方40元。
资产负债表中,应付账款是140元,预付账款是100元。
(假设其他科目都为0) 所以,不建议调整报表。
资产负债表指标公式

资产负债表指标公式资产负债表是一份用于反映企业财务状况的重要报表,它通过列示资产、负债和所有者权益的数额,来展示企业的资产状况和负债状况。
在分析和评估企业财务状况时,可以使用一些对资产负债表进行指标分析的公式。
以下是常用的一些资产负债表指标公式:资产负债表指标公式1. 资产总额(Total Assets):该指标反映了企业所有的资产总额,包括流动资产和固定资产。
计算公式如下:资产总额 = 流动资产 + 固定资产2. 负债总额(Total Liabilities):该指标反映了企业所有的负债总额,包括流动负债和长期负债。
计算公式如下:负债总额 = 流动负债 + 长期负债3. 所有者权益(Owner's Equity):该指标反映了企业所有者的权益。
计算公式如下:所有者权益 = 资产总额 - 负债总额4. 资产负债率(Debt-to-Asset Ratio):该指标反映了企业通过债务融资所占的比例。
计算公式如下:资产负债率 = 负债总额 / 资产总额5. 流动比率(Current Ratio):该指标反映了企业流动资产能够偿付流动负债的能力。
计算公式如下:流动比率 = 流动资产 / 流动负债6. 速动比率(Quick Ratio):该指标是流动比率的一种改进,排除了存货等不易快速变现的资产。
计算公式如下:速动比率 = (流动资产 - 存货) / 流动负债7. 负债比率(Debt Ratio):该指标反映了企业通过负债融资所占的比例。
计算公式如下:负债比率 = 负债总额 / 所有者权益8. 权益乘数(Equity Multiplier):该指标反映了企业通过负债融资对所有者权益产生的影响。
计算公式如下:权益乘数 = 资产总额 / 所有者权益以上是一些常用的资产负债表指标公式,它们有助于分析企业的财务健康状况和债务水平,提供决策的参考依据。
财务报表资产负债率计算公式

财务报表资产负债率计算公式财务报表是企业向外部传达其财务状况和经营情况的方式之一。
而财务报表中的资产负债率,是反映企业财务结构的重要指标之一。
本文将详细介绍财务报表资产负债率计算公式及其含义、作用和局限性。
1. 财务报表中资产负债率计算公式资产负债率是企业资产负债表中的一项指标,计算公式为:资产负债率 = 总负债 / 总资产 * 100%其中,总负债指的是企业所有的负债总额,包括长期负债和短期负债;总资产指的是企业拥有的全部资产,包括固定资产、流动资产等。
资产负债率是一个重要的财务指标,反映了企业的资产和负债之间的关系。
2. 资产负债率的作用资产负债率是反映企业财务结构的重要指标,主要反映企业的资本结构、偿债能力以及风险水平等。
它具有以下几个作用:(1)反映企业的偿债能力:资产负债率越低,说明企业的负债规模相对较小,偿债能力越强。
(2)反映企业的资本结构:资产负债率反映了企业自有资本与借来资本之间的比例关系,越低说明企业的自有资本比例越高。
(3)反映企业的风险水平:资产负债率反映了企业的财务风险水平,越高说明企业的资产规模相对较小,负债规模相对较大。
3. 资产负债率的局限性(1)企业的财务指标并不是唯一的评价标准,还需要结合市场环境、行业特性等因素进行分析。
(2)企业的资产负债率还需要与其他财务指标结合使用,如净资产收益率、流动比率等。
(3)企业的资产负债率还需要注意财务报表数据的真实性和准确性,一些不良财务行为常常会通过虚假财务报表来掩盖实际情况。
4. 结论资产负债率是企业财务报表中的一项重要指标,可以反映企业的偿债能力、资本结构和风险水平等。
在评价企业财务状况时,需要综合运用多种财务指标,结合市场环境和行业特点进行分析,以获得更全面、准确的信息。
同时,需要注意准确性,并预防虚假财务行为的出现。
做账实操-资产负债表计算公式
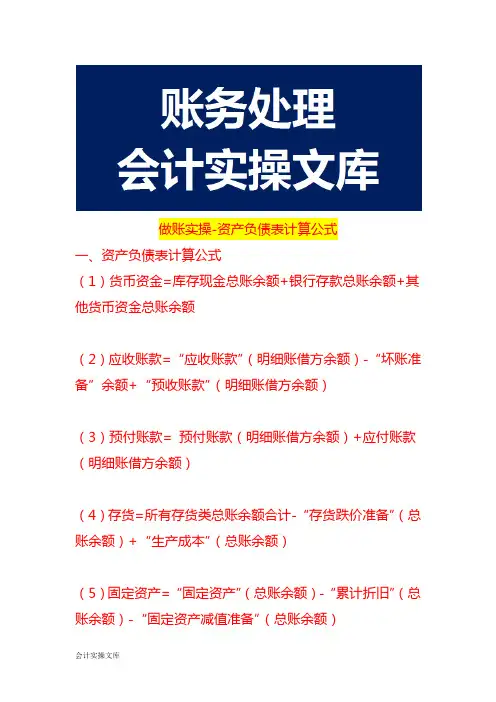
做账实操-资产负债表计算公式一、资产负债表计算公式(1)货币资金=库存现金总账余额+银行存款总账余额+其他货币资金总账余额(2)应收账款=“应收账款”(明细账借方余额)-“坏账准备”余额+“预收账款”(明细账借方余额)(3)预付账款= 预付账款(明细账借方余额)+应付账款(明细账借方余额)(4)存货=所有存货类总账余额合计-“存货跌价准备”(总账余额)+“生产成本”(总账余额)(5)固定资产=“固定资产”(总账余额)-“累计折旧”(总账余额)-“固定资产减值准备”(总账余额)(6)无形资产=“无形资产”(总账余额)-“累计摊销”(总账余额)-“无形资产减值准备”(总账余额)(7)长期股权投资=“长期股权投资”(总账余额)-“长期股权投资减值准备”(总账余额)(8)长期待摊费用=“长期待摊费用”(总账余额)-1年内“长期待摊费用”(9)应付账款=“应付账款”(明细账贷方余额)+“预付账款”(明细账贷方余额)(10)预收款项= “预收账款”(明细账贷方余额)+“应收账款”(明细账贷方余额)(11)长期借款=“长期借款”(总账余额)-1年内到期的“长期借款”(明细账)(12)未分配利润=本年利润(总账余额)+利润分配(总账余额)二、资产负债表项目填列方法必须了解的两个概念:资产负债表的“年初余额”,一般就是企业上一年的年末余额,如果没有一年的年末余额,可以参照期末余额的方法把各科目的期初数填列上;资产负债表的“年末余额”,是指某一资产负债表日的数值,即月末、季末、半年末或年末的数值。
可以通过以下几种方式取得资产负债表各项目“期末余额”:(1)根据总账科目的余额填列。
比如“交易性金融资产”、“短期借款”、“工程物资”、“应付票据”、“应付职工薪酬”等项目。
(2)根据几个总账科目的余额合计填列比如“货币资金=库存现金+银行存款+其他货币资金。
(3)根据有关明细科目的余额计算填列。
比如“开发支出”科目,需要根据“研发支出-资本化支出”明细科目期末余额填列;(4)根据总账科目和明细科目的余额分析计算填列比如“长期借款”科目,需要根据“长期借款”总账科目余额并扣除在资产负债表日起一年内到期且企业不能自主地将清偿义务展期的长期借款后的金额填列。
财务分析报告的计算公式(3篇)

第1篇一、概述财务分析报告是通过对企业财务报表的分析,揭示企业的财务状况、经营成果和现金流量等方面的信息,为企业经营决策提供依据的重要工具。
在财务分析过程中,计算公式是分析的基础,以下将详细介绍财务分析报告中的常用计算公式。
二、资产负债表分析计算公式1. 流动比率(Current Ratio)流动比率 = 流动资产 / 流动负债流动比率反映企业短期偿债能力,数值越高,说明企业短期偿债能力越强。
2. 速动比率(Quick Ratio)速动比率 = (流动资产 - 存货)/ 流动负债速动比率考虑了企业变现能力较强的流动资产,剔除存货等变现能力较弱的资产,更能反映企业短期偿债能力。
3. 资产负债率(Debt Ratio)资产负债率 = 负债总额 / 资产总额资产负债率反映企业负债水平,数值越高,说明企业负债水平越高,财务风险越大。
4. 权益乘数(Equity Multiplier)权益乘数 = 资产总额 / 股东权益权益乘数反映企业利用股东权益创造资产的能力,数值越高,说明企业负债水平越高,财务风险越大。
5. 存货周转率(Inventory Turnover Ratio)存货周转率 = 销售成本 / 平均存货存货周转率反映企业存货周转速度,数值越高,说明企业存货管理效率越高。
6. 应收账款周转率(Accounts Receivable Turnover Ratio)应收账款周转率 = 销售收入 / 平均应收账款应收账款周转率反映企业应收账款周转速度,数值越高,说明企业应收账款管理效率越高。
三、利润表分析计算公式1. 毛利率(Gross Margin)毛利率 = (销售收入 - 销售成本)/ 销售收入毛利率反映企业产品或服务的盈利能力,数值越高,说明企业盈利能力越强。
2. 净利率(Net Margin)净利率 = 净利润 / 销售收入净利率反映企业整体盈利能力,数值越高,说明企业盈利能力越强。
3. 成本费用利润率(Cost and Expense Profit Margin)成本费用利润率 = 净利润 / (销售收入 - 销售成本 - 营业费用)成本费用利润率反映企业成本费用控制能力,数值越高,说明企业成本费用控制能力越强。
会计公式—资产负债表和利润表的编制公式
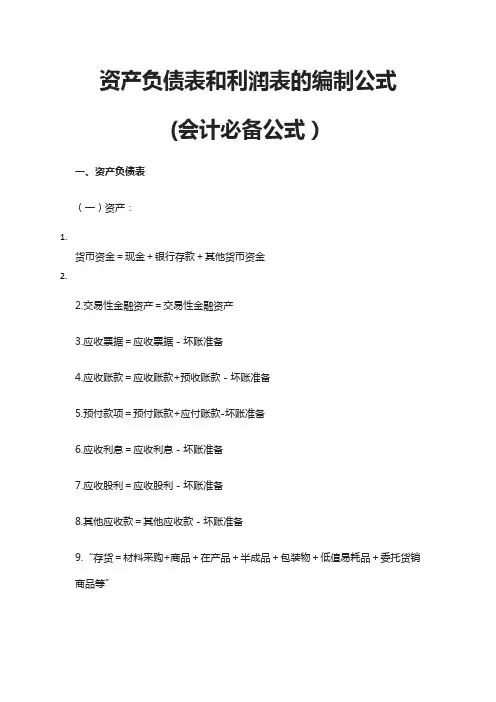
资产负债表和利润表的编制公式(会计必备公式)一、资产负债表(一)资产:1.货币资金=现金+银行存款+其他货币资金2.2.交易性金融资产=交易性金融资产3.应收票据=应收票据-坏账准备4.应收账款=应收账款+预收账款-坏账准备5.预付款项=预付账款+应付账款-坏账准备6.应收利息=应收利息-坏账准备7.应收股利=应收股利-坏账准备8.其他应收款=其他应收款-坏账准备9.“存货=材料采购+商品+在产品+半成品+包装物+低值易耗品+委托货销商品等”存货=材料材料+原材料+包装物及低值易耗品+库存商品+周转材料+委托加工物资+委托代销商品+生产成本等-存货跌价准备±材料成本差异±商品进销差价10.流动资产合计=货币资金+交易性金融资产+应收票据+应收账款+预付款项+应收利息+应收股利+其他应收款+存货+一年内到期的非流动资产+其他流动资产12.可供出售金额资产=可供出售金额资产-可供出售金额资产减值准备13.持有至到期投资=持有至到期投资-持有至到期投资资产减值准备14.长期应收款=长期应收款-坏账准备15.长期股权投资=长期股权投资-长期股权投资减值准备16.投资性房地产=投资性房地产-投资性房地产累计折旧(摊销)-投资性房地产减值准备17.固定资产=固定地产-累计折旧-固定资产减值准备18.在建工程=在建工程-在建工程减值准备19.工程物资=工程物资20.固定资产清理=固定资产清理21.生产性生物资产=生产性生物地产-生产性生物资产累计折旧-生产性生物资产减值准备22.油气资产=油气地产-累计折耗-油气资产减值准备23.无形资产=无形地产-累计摊销-无形资产减值准备24.开发支出=研发支出--资本化支出25.商誉=商誉-商誉减值准备26.长期待摊费用=长期待摊费用(减去将于一年内摊销的部分)27.递延所得税资产=递延所得税资产28.其他非流动资产=其他非流动资产29.非流动资产合计=可供出售金额资产+持有至到期投资+长期应收款+长期股权投资+投资性房地产+固定资产+在建工程+工程物资+固定资产清理+生产性生物资产+油气资产+无形资产+开发支出+商誉+长期待摊费用+递延所得税资产+其他非流动资产30.资产总计=流动资产合计+非流动资产合计二)负债:1.短期借款=短期借款2.交易性金融负债=交易性金融负债3.应付票据=应付票据4.应付账款=应付账款+预付账款5.预收款项=预收账款+应收账款6.应付职工薪酬=应付职工薪酬7.应交税费=应交税费8.应付利息=应付利息9.应付股利=应付股利10.其他应付款=其他应付款11.一年内到期的非流动负债=一年内到期的非流动负债12.其他流动负债=其他流动负债13流动负债合计=短期借款+交易性金融负债+应付票据+应付账款+预收款项+应付职工薪酬+应交税费+应付利息+应付股利+其他应付款+一年内到期的非流动负债+其他流动负债13.长期借款=长期借款14.应付债券=应付债券15.长期应付款=长期应付款16.专项应付款=专项应付款17.预计负债=预计负债18.递延所得税负债=递延所得税负债19.其他非流动负债=其他非流动负债20.非流动负债合计=长期借款+应付债券+长期应付款+专项应付款+预计负债+递延所得税负债+其他非流动负债21.负债合计=流动负债合计+非流动负债合计(三)所有者权益1.实收资本(或股本)=实收资本(或股本)2.2.资本公积=资本公积3.盈余公积=盈余公积4.未分配利润=利润分配+本年利润5.所有者权益(股东权益合计)=实收资本(或股本)+资本公积+盈余公积+未分配利润6.负债和所有者权益=负债合计+股东权益合计二、利润表:营业收入=主营业务收入+其他业务收入营业成本=主营业务成本+其他业务支出其他各项目=各科目的借方(支出类)或贷方(收入类)发生额二)、营业利润=营业收入-营业成本-营业税金及附加-销售费用-管理费用-财务费用-资产减值损失+公允价值变动净收益+投资净收益(+其他业务成本)三)、利润总额=营业利润+营业外收入-营业外支出四)、净利润=利润总额-所得税费用三、会计报表勾稽关系四、《利润分配表》中的“未分配利润”=《资产负债表》中的“未分配利润”五、《资产负债表》“期初未分配利润”+《利润表》中“净利润”本年累计数=《资产负债表》“期末未分配利润”六、《资产负债表》“期初数”+各科目的本期发生数=《资产负债表》“期末数”七、《资产负债表》中现金及其等价物期末余额与期初余额之差=《现金流量表》中现金及其等价物净增加额。
资产负债表的计算公式
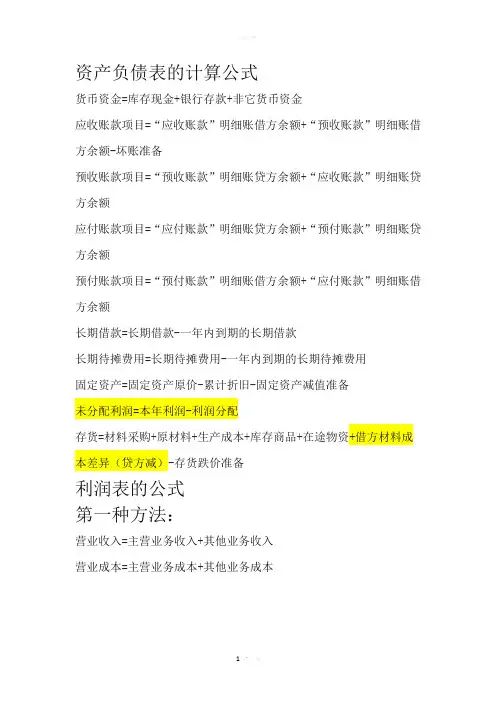
资产负债表的计算公式
货币资金=库存现金+银行存款+非它货币资金
应收账款项目=“应收账款”明细账借方余额+“预收账款”明细账借方余额-坏账准备
预收账款项目=“预收账款”明细账贷方余额+“应收账款”明细账贷方余额
应付账款项目=“应付账款”明细账贷方余额+“预付账款”明细账贷方余额
预付账款项目=“预付账款”明细账借方余额+“应付账款”明细账借方余额
长期借款=长期借款-一年内到期的长期借款
长期待摊费用=长期待摊费用-一年内到期的长期待摊费用
固定资产=固定资产原价-累计折旧-固定资产减值准备
未分配利润=本年利润-利润分配
存货=材料采购+原材料+生产成本+库存商品+在途物资+借方材料成本差异(贷方减)-存货跌价准备
利润表的公式
第一种方法:
营业收入=主营业务收入+其他业务收入
营业成本=主营业务成本+其他业务成本
营业利润=营业收入-营业成本-营业税金及附加-销售费用-管理费用-财务费用-资产减值损失+公允价值变动收益+贷方的投资收益(借方是减)
利润总额=营业利润+营业外收入-营业外支出
所得税费用=利润总额*25%
净利润=利润总额-所得税费用
第二种方法:
先写分录:
借:主营业务收入
其他业务收入
营业外收入
贷:本年利润
借:本年利润
贷:主营业务成本
其他业务成本
营业外支出
营业税金及附加
销售费用
管理费用
财务费用
利润总额=贷方本年利润-借方本年利润
所得税费用=利润总额*25%
净利润=利润总额-所得税费用
欢迎您的下载,
资料仅供参考!
致力为企业和个人提供合同协议,策划案计划书,学习资料等等
打造全网一站式需求。
资产负债表公式
资产负债表公式
资产负债表,又称财务负债表,是企业的一种财务报表,它反映了企业在一定时间内的财务状况,影响企业的财务状况、对决策的影响等。
公式即是资产负债表的计算依据,也是资产负债表的编制依据。
首先,要研究资产负债表公式,需要研究其含义。
总资产(Total Assets)指代企业的各种资产的总数,它是根据资产负债表的资产计算公式综合结算而出的。
总负债(Total Liabilities)指代企业的
各项负债的总额,它也是按照资产负债表的负债公式综合结算出来的。
二者结合起来,就可以计算出归属于母公司股东的权益,从而得到资产负债表的总公式。
资产负债表公式:总资产=总负债+归属于母公司股东的权益
这个公式表明,企业的资产总量等于负债总量加上归属于母公司股东的权益,这也是资产负债表的基本原理。
各项具体的资产和负债按照基本格式编制,则可以得到资产负债表的详细内容。
此外,资产负债表公式还能用于企业的税收计算。
根据《中华人民共和国企业所得税法》的规定,企业所得税的计算公式为:企业所得税=企业交税基数×税率。
其中,企业交税基数就是资产负债表综合结算出来的总负债和可供减免总额之和,而税率又根据税收类别确定。
由此可见,资产负债表公式也是企业税收计算的重要依据。
总之,资产负债表公式是一个重要的财务计算公式,在企业的财务报表中非常重要,它反映了企业在一定时间内的财务状况,并且也用于企业的税收计算。
它的计算和编制取决于其各项资产和负债的具
体情况,因此,企业在实际运用中应该根据其具体情况计算和编制资产负债表,以保证财务报表的正确性和准确性。
资产负债表计算公式
资产负债表计算公式
①货币资金=库存现金+银行存款+其他货币资金
②应收账款=应收账款(借方)+预收账款(借方)-坏账准备
③预付账款=预付账款(借方)+应付账款(借方)-坏账准备
④应付账款=应付账款(贷方)+预付账款(贷方)
⑤预收账款=预收账款(贷方)+应收账款(贷方)
⑥固定资产=固定资产-累计折旧-固定资产减值准备
⑦无形资产=无形资产-累计摊销-无形资产减值准备
⑧长期借款=长期借款-一年内到期的需偿还的金额
⑨长期待摊费用=长期待摊费用-一年内到期的需摊销的金额
⑩未分配利润=本年利润+利润分配
⑪存货=材料采购+原材料+发出商品+库存商品+周转材料+委托加工物资+生产成本+受托代销商品-受托代销商品款-存货跌价准备+材料成本差异。
资产负债表公式
资产负债表计算公式
⑴货币资金=(库存现金+银行存款+其他货币资金)总账余额
⑵应收账款= “应收账款”明细账借方余额+“预收账款”明细账借方余额-“坏账准备”余额
⑶预收款项= “预收账款”明细账贷方余额+“应收账款”明细账贷方余额
⑷应付账款=“应付账款”明细账贷方余额+“预付账款”明细账贷方余额
⑸预付账款= “预付账款”明细账借方余额+“应付账款”明细账借方余额
⑹存货=所有存货类总账余额合计+“生产成本”总账余额-“存货跌价准备”总账余额
⑺固定资产=“固定资产”总账余额-“累计折旧”总账余额-“固定资产减值准备”总账余额
⑻无形资产=“无形资产”总账余额-“累计摊销”总账余额-“无形资产减值准备”总账余额
⑼长期股权投资=“长期股权投资”总账余额-“长期股权投资减值准备”总账余额
⑽长期借款=“长期借款”总账余额-明细账中1年内到期的“长期借款”
⑾长期待摊费用=“长期待摊费用”总账余额-明细账中1年内“长期待摊费用”
⑿未分配利润=(本年利润+利润分配)总账余额。
资产负债表公式大全
一、资产(1)货币资金=库存现金+银行存款+其他货币资金(2)以公允价值计量且其变动计入当期损益的金融资产=交易性金融资产+以公允价值计量且其变动计入当期损益的金融资产(3)应收票据=应收票据-应收票据计提的坏账准备(4)应收账款=“应收账款”明细账借方余额+“预收账款”明细账借方余额-应收账款计提的坏账准备(期末为贷方余额在预收账款填列)(5)预付账款=“预付账款”明细账借方余额+“应付账款”明细账借方余额-预付账款计提的坏账准备(期末为贷方余额在应付账款填列)(6)应收利息=应收利息-应收利息计提的坏账准备(7)应收股利=应收股利-应收股利计提的坏账准备(8)其他应收款=其他应收款-其他应收款计提的坏账准备(9)存货=各种材料+库存商品+在产品+半成品+包装物+低值易耗品+委托加工物资+委托代销商品+生产成本-代销商品款-存货跌价准备(如果采用计划成本核算还应+或-材料成本差异、商品进销差价)(10)一年内到期的非流动资产=一年内到期的非流动资产(11)长期股权投资=长期股权投资-长期股权投资减值准备(12)固定资产=固定资产-累计折旧-固定资产减值准备(13)在建工程=在建工程-在建工程减值准备(14)工程物资=工程物资(15)固定资产清理=固定资产清理借方余额(贷方余额以“-”填列(16)无形资产=无形资产-累计摊销-无形资产减值准备(17)开发支出=研发支出——资本化支出明细科目余额(18)长期待摊费用=“长期待摊费用”总账余额—明细账中1年内“长期待摊费用”(期中一年内(含一年)摊销的部分在一年内到期的非流动资产填列)(19)其他非流动资产=除长期股权投资、固定资产、在建工程、工程物资、无形资产等以外的其他流动资产二、负债(1)短期借款=短期借款期末余额(2)应付票据=应付票据期末余额(3)应付账款=“应付账款”明细账贷方余额+“预付账款”明细账贷方余额(4)预收款项=“预收账款”明细账贷方余额+“应收账款”明细账贷方余额(5)应付职工薪酬=应付职工薪酬(6)应交税费=代扣代缴的个人所得税+增、消、营+土地增值税、使用税+资源税+所得税+城建税+房产税+车船税+矿产资源补偿费+教育费附加等(印花税、耕地占用税除外,期末借方余额以“-”填列)(7)应付利息=应付利息(8)应付股利=应付股利(仅为现金股利、利润,股票股利除外)(9)其他应付款=其他应付款(10)一年内到期的非流动负债=一年内到期的长期借款(11)长期借款=“长期借款”总账余额—明细账中1年内到期的“长期借款”(12)应付债券=应付债券科目期末余额(本金+利息)(13)其他非流动负债=除长期借款、应付债券以外的其他非流动负债有关科目余额-一年内(含一年)到期偿还的其他非流动负债三、所有者权益(1)实收资本=实收资本科目期末余额(2)资本公积=资本公积科目期末余额(3)其他综合收益=其他综合收益科目期末余额(4)盈余公积=盈余公积科目期末余额(5)未分配利润=本年利润+利润分配总账余额(为弥补亏损以“-”填列)欢迎您的下载,资料仅供参考!致力为企业和个人提供合同协议,策划案计划书,学习资料等等打造全网一站式需求。