
名义利率与有效利率
解:本题年金发生在年初,而等额支付年金公式中年金均发生在 本题年金发生在年初, 年末,因此,应将现金流量作如下等额变换, 年末,因此,应将现金流量作如下等额变换,然后在计算等额年 金终值(现值)公式进行计算。 金终值(现值)公式进行计算。
F=A’(F/A,i,n)=4200(1+9%)×440.8457 × =2018191.615(元) ( P=A’(P/A,i,n)=4200(1+9%)×10.838 × =49616.364(元) (
2011-12-29
东南大学交通学院
冒刘燕
4
根据利率的概念来推导有效利率的计算公式
已知名义利率为r,一个利率周期内计息 次 已知名义利率为 ,一个利率周期内计息m次, 则计息周期利率为i 则计息周期利率为 =r/m , 在某个利率周期初有资金P。 在某个利率周期初有资金 。 根据一次支付终值公式可得该利率周期的终值F: 根据一次支付终值公式可得该利率周期的终值 F= P (1+r/m)m 根据利息的定义可得该利率周期的利息为: 根据利息的定义可得该利率周期的利息为: I=F-P= P (1+r/m)m-P=P[ (1+r/m)m –1] 再根据利率的定义可得该利率周期的有效利率(实际利率) 再根据利率的定义可得该利率周期的有效利率(实际利率) ieff=I/P= (1+r/m)m -1
2011-12-29
东南大学交通学院
冒刘燕
2
如果按单利计息,名义利率与实际利率是一致的。 如果按单利计息,名义利率与实际利率是一致的。
例如:有本金 %,每年计息一次 例如:有本金1000元,若按年利率 %,每年计息一次, 元 若按年利率12%,每年计息一次, %)=1120(元) 一年后的本利和为: = 一年后的本利和为:F=1000×(1+12%)= × %)= ( 若按月利率1%,每月单利计息一次, 若按月利率 %,每月单利计息一次, %,每月单利计息一次 一年后的本利和为: )=1120(元) 一年后的本利和为:F=1000×(1+1%×12)= × % )= ( 可见这种条件下的计算结果是相等的。 可见这种条件下的计算结果是相等的。
2011-12-29
东南大学交通学院
冒刘燕
15
2)计息期短于一年 )
(1)计息期与支付期相同 ) 有效利率i=r/m, 计息期数 计息期数n=m×年数。 有效利率 ×年数。
例题:年利率为 年利率为12%,每半年计息 次,从现在起连续 %,每半年计息 %,每半年计息1次 从现在起连续3
年每半年等额年末存款200元,问与其等值的第0年的现 元 问与其等值的第 年的现 年每半年等额年末存款 值是多少? 值是多少? 解:计息期为半年的有效利率i=r/m=12%÷2=6%, 计息期为半年的有效利率 = % = % 计息期数n=m×年数=2×3=6次 ×年数= × = 次 计息期数 )=200 ×(P/A, 6%, 6) 则P=A ×(P/A, i, n)= )= % ) =200×4.9173=983.46元 × = 元
× =100×e 0.1×5=164.887(万) × (
2011-12-29
东南大学交通学院
冒刘燕
11
间断计息与连续计息的理论与实际意义
从理论上讲,资金是在不停地运动着的, 从理论上讲,资金是在不停地运动着的,每时每刻都会 在生产和流通环节中增值, 在生产和流通环节中增值,应采用连续复利计算资金的 时间价值。而实际的经济活动中, 时间价值。而实际的经济活动中,计息周期不可能无限 缩短,通常都采用比较简便易算的间断计息法计算利息 比较简便易算的间断计息法计算利息。 缩短,通常都采用比较简便易算的间断计息法计算利息。 尽管如此,这种连续复利的概念对投资决策、制定其数 连续复利的概念对投资决策 尽管如此,这种连续复利的概念对投资决策、制定其数 学模型极为重要 因为在高深的数学分析中, 极为重要。 学模型极为重要。因为在高深的数学分析中,连续是一 个必要的前提, 个必要的前提,故以连续性为出发点去对技术方案作更 进一步的分析还是可取的。 进一步的分析还是可取的。比如用连续复利计算的利息 高于普通复利,故资金成本偏高, 高于普通复利,故资金成本偏高,可以提醒决策者予以 注意。 注意。
2011-12-29 东南大学交通学院 冒刘燕 12
3、名义利率与有效利率的应用 、
1)计息期为1年 )计息期为 年 有效年利率与名义利率相同,可直接利用 个复利计算公式进行计算 个复利计算公式进行计算。 有效年利率与名义利率相同,可直接利用6个复利计算公式进行计算。 例题:年利率为 %,每年年末借款500元,连续借款 年,求年金终 例题:年利率为6%,每年年末借款 %,每年年末借款 元 连续借款12年 值和年金现值各位多少? 值和年金现值各位多少? 解:F=A(F/A,i,n)=A(F/A,6%,12) =500×16.8699=8434.95(元) × = ( P=A(P/A,i,n)=A (P/A,6%,12) =500×8.3838=4191.9(元) × = (
由表可见,当计息期数 等于实际利率 由表可见,当计息期数m=1时,名义利率等于实际利率。 时 名义利率等于实际利率。 大于名义利率 越大, 当m>1时,实际利率大于名义利率,且m越大,即一年中计算复利的 时 实际利率大于名义利率, 越大 有限次数越多,则年实际利率相对与名义利率就越高 越高。 有限次数越多,则年实际利率相对与名义利率就越高。
2011-12-29
东南大学交通学院
冒刘燕
1
1、名义利率 、
名义利率是计息周期的利率与一年的计息次数的乘积。 名义利率是计息周期的利率与一年的计息次数的乘积。 例如:按月计算利息,月利率为1%,也就是说: 年利率为12 %,也就是说 例如:按月计算利息,月利率为 %,也就是说:“年利率为 %,每月计息一次 每月计息一次” 年利率12%称为名义利率。 %,每月计息一次”,年利率 %称为名义利率。
2011-12-29 东南大学交通学院 冒刘燕 8
间断计息与连续计息
复利计息有间断复利和连续复利之分。 复利计息有间断复利和连续复利之分。如果计息周期 一定的时间(如年、 并按复利计息, 为一定的时间(如年、季、月)并按复利计息,称为 间断计息 如果计息周期缩短, 计息。 间断计息。如果计息周期缩短,短到任意长的时间均 也就是无限缩短 则称为连续复利计息。 无限缩短, 连续复利计息 可,也就是无限缩短,则称为连续复利计息。
2011-12-29
东南大学交通学院
冒刘燕
3
2、有效利率(实际利率) 、有效利率(实际利率)
若用计息周期利率来计算周期利率, 若用计息周期利率来计算周期利率,并将利 率周期内的利息再生因素考虑进去, 率周期内的利息再生因素考虑进去,这时所 得的利率周期利率称为利率周期的实际利率, 得的利率周期利率称为利率周期的实际利率, 又称为有效利率。 又称为有效利率。
同样可见,当计息期数 等于实际利率 同样可见,当计息期数m=1时,名义利率等于实际利率。 时 名义利率等于实际利率。 大于名义利率 越大, 当m>1时,实际利率大于名义利率,且m越大,即一年中计算复利的 时 实际利率大于名义利率, 越大 有限次数越多,则年实际利率相对与名义利率就越高 越高。 有限次数越多,则年实际利率相对与名义利率就越高。
2011-12-29
东南大学交通学院
冒刘燕
9
连续复利的计算公式推导
由上面的讨论可知,对同一个年利率,计息次数越多, 由上面的讨论可知,对同一个年利率,计息次数越多, 也就是计息周期越小,实际利率就越高。 也就是计息周期越小,实际利率就越高。对于名义利 率r,若在一年中使计息次数无限多,也就是使计息周 ,若在一年中使计息次数无限多, 期无限小, 期无限小,就可以得出连续复利的一次性支付计算公 式如下: 式如下: m 自然对数的底,其值 r ieff = lim 1 + − 1 为2.7182818 m→∞ m
例题:年利率为 %,每年年末支付1次 例题:年利率为12%,每年年末支付 次,连 %,每年年末支付 续支付8年 年末累积金额15000元,求其 续支付 年,8年末累积金额 年末累积金额 元 相应的等额支付。 相应的等额支付。 解:A=F(A/F,i,n) =15000×0.2013 × =3019.5(元) (
=(1+12%÷12)12-1=12.68% 直接计算ieff=( % ) =Байду номын сангаас%
2011-12-29
东南大学交通学院
冒刘燕
6
年名义利率为6%,不同计息期的实际利率 年名义利率为 %,不同计息期的实际利率 %,
计算复利的方式 按年 按半年 按季 按月 按日 一年中的计息期数 1 2 4 12 365 各期的有效利率 6.0000% 3.0000 3.0000% 1.5000% 0.5000% 0.0164% 年有效利率 6.000% 6.0900 6.0900% 6.1364% 6.1678% 6.1837%
2011-12-29 东南大学交通学院 冒刘燕 5
通过具体计算来看名义利率与实际利率
例如:有本金 例如:有本金1000元,年利率 %,每月复利计息一次, %,每月复利计息一次 元 年利率12%,每月复利计息一次, 一年后的本利和为: 一年后的本利和为: F=1000×(1+12%÷12)12=1126.8(元) = × % ) ( 实际利率(有效利率) 实际利率(有效利率)为: i=(1126.8-1000)÷1000×100%= %=12.68%; ÷ × %= % 或者,通过实际利率的计算公式: 或者,通过实际利率的计算公式:ieff= (1+r/m)m -1
1.4 名义利率与有效利率
在复利计算中,利率周期通常以年为单位, 在复利计算中,利率周期通常以年为单位,它可以 与计息周期相同,也可以不同。 利率周期与 与计息周期相同,也可以不同。当利率周期与计息 周期不一致 不一致时 就出现了名义利率 有效利率的概 名义利率和 周期不一致时,就出现了名义利率和有效利率的概 有的辅导书又称有效利率为实际利率 实际利率。 念。有的辅导书又称有效利率为实际利率。
一建 经济 1Z101013 名义利率与有效利率的计算
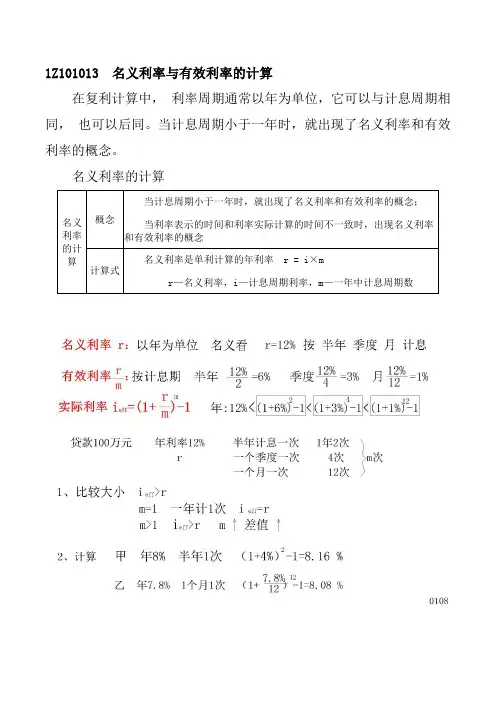
1Z101013 名义利率与有效利率的计算在复利计算中,利率周期通常以年为单位,它可以与计息周期相同,也可以后同。
当计息周期小于一年时,就出现了名义利率和有效利率的概念。
名义利率的计算有效利率的计算计息周期有效利率计息周期小于(或等于)资金收付周期时的等值计算【考点分析】名义利率和有效利率的含义和大小比较;计息期有效利率的计算;资金收付周期有效利率的计算年有效利率的计算;计息周期小于资金收付周期时的等值计算。
【历年真题】(2006年)某施工企业向银行借款100万元,年利率8%,半年复利计息一次,第三年末还本付息,则到期时企业需偿还银行( )万元。
A.124.00B.125.97C.126.53D.158.69 【答案】C【解析】掌握利用终值和现值以及名义利率与有效利率的换算方法。
本题计息周期是半年,资金收付周期是3年,要求计算的是一次支付的终值。
计算方法有以下两种。
(1)%42%8===m r i53.126%)41(100)1(6=+=+=n i P F (万元)(2)()%16.81%)41(112=-+=-+=meff i i53.126%)16.81(100)1(3=+=+=n i P F (万元)(2007年)已知年利率 12%,每月复利计息一次,则季度的实际利率为( )。
A .1.003%B .3.00%C .3.03%D .4.00% 【答案】C【解析】已知名义利率r 为12%,计息周期为月,则季度实际利率的计算为:%112%12===m r i()%03.31%)11(113=-+=-+=meff i i(2007年)每半年末存款 2000 元,年利率 4%,每季复利计息一次,2 年末存款本息和为( )万元。
A .8160.00B .8243.22C .8244.45D .8492.93 【答案】C【解析】已知A 为2000元,r 为4%,计息周期为季度,要求计算2年末的终值F 。
名义利率、有效利率 简单易懂解释

名义利率、有效利率简单易懂解释
当我们谈论利率时,有两个重要的概念:名义利率和有效利率。
名义利率是指贷款或存款的利率表述的基本利率,通常以年或月为单位表示。
它是指金融机构或借款方宣布的利率,用于计算利息的基准。
例如,如果一个贷款的名义利率是10%,那么借款人将按照借款本金计算利息,年利率为10%。
然而,名义利率并不能全面反映真正的利息成本或收益。
这是因为它不考虑利息的复利效应或对通货膨胀的影响。
在这种情况下,有效利率就变得非常重要了。
有效利率是指考虑了复利效应和通货膨胀对利率影响的实际利率。
它是将名义利率与复利计算结合起来,以展示真实的利息成本或收益。
有效利率将考虑利息的复利效应和通过通货膨胀来衡量货币的购买力变化。
举个例子来说,假设一家银行宣布存款的名义年利率为5%。
然而,由于货币的购买力每年下降了2%,这意味着存款实际上只能确保每年增长3%的购买力。
因此,在这种情况下,有效利
率将是3%。
总之,名义利率仅仅是利率的表面数字,而有效利率则考虑
了复利效应和通货膨胀对利率的影响。
了解有效利率可以更好地帮助人们理解实际的利息成本或收益,并做出更准确的金融决策。
名义利率与有效利率
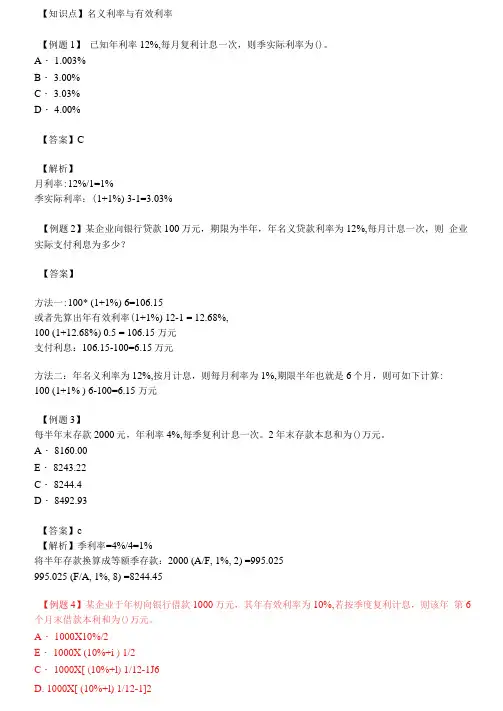
【知识点】名义利率与有效利率【例题1】已知年利率12%,每月复利计息一次,则季实际利率为()。
A・ 1.003%B・ 3.00%C・ 3.03%D・ 4.00%【答案】C【解析】月利率:12%/1=1%季实际利率:(1+1%) 3-1=3.03%【例题2】某企业向银行贷款100万元,期限为半年,年名义贷款利率为12%,每月计息一次,则企业实际支付利息为多少?【答案】方法一:100* (1+1%) 6=106.15或者先算出年有效利率(1+1%) 12-1 = 12.68%,100 (1+12.68%) 0.5 = 106.15 万元支付利息:106.15-100=6.15万元方法二:年名义利率为12%,按月计息,则每月利率为1%,期限半年也就是6个月,则可如下计算:100 (1+1% ) 6-100=6.15 万元【例题3】每半年末存款2000元,年利率4%,每季复利计息一次。
2年末存款本息和为()万元。
A・ 8160.00E・ 8243.22C・ 8244.4D・ 8492.93【答案】c【解析】季利率=4%/4=1%将半年存款换算成等额季存款:2000 (A/F, 1%, 2) =995.025995.025 (F/A, 1%, 8) =8244.45【例题4】某企业于年初向银行借款1000万元,其年有效利率为10%,若按季度复利计息,则该年第6个月末借款本利和为()万元。
A・ 1000X10%/2E・ 1000X (10%+i ) 1/2C・ 1000X[ (10%+l) 1/12-1J6D. 1000X[ (10%+l) 1/12-1]2【答案】B【解析】本题考核的是有效利率和名义利率的内容。
年有效利率为10%,按照有效利率的计算关系式:年有效利率=(1+季度利率)4-1,则季度利率=(年有效利率+1) 1/4-1,按季度复利计息,则该年第6个月末借款本利和为1000万元X (1+季度利率)2万元。
工程经济学第二次作业答案(第三章)

工程经济学第二次作业答案一、简答题1. 单利和复利利息的主要区别是什么?答:单利和复利都是计息的方式。
单利与复利的区别在于利息是否参与计息。
单利计算方法下在到期时段内利息不参与计息;复利计算中利息按照约定的计息周期参与计息。
2.、名义利率与有效利率的概念和区别是什么?答:(1)所谓名义利率,是央行或其它提供资金借贷的机构所公布的未调整通货膨胀因素的利率,即利息(报酬)的货币额与本金的货币额的比率。
有效利率是指在复利支付利息条件下的一种复合利率。
当复利支付次数在每年一次以上时,有效利率自然要高于一般的市场利率。
(2)名义利率只是反映了资金在一定期限后的表面收益,而有效利率则反映了资金的实际时间价值,即在一定期限后,资金的实际购买力变动率。
名义利率没有考虑通货膨胀,而有效利率需要在名义利率的基础上减去通货膨胀率。
二、计算题1.下列现在借款的将来值为多少。
(1)年利率为4%,每半年计息一次,675元借款,借期20年答:F=P(1+i/2)n=675×(1+2%)40=1490.43(元)(2)年利率12%,每季度计息一次,11000元借款,借期10年答:F=P(1+i/4)n=1.1×(1+3%)40=3.59(万元)2.下列将来值的等额支付为多少?年利率为9%,每半年计息一次,每年年末支付一次,连续支付11年,11年末积累金额4000元解:每半年利率为9%÷2=4.5%由于一年支付一次,故要求实际利率r=(1+4.5%)2-1=9.2025%则A=4000×(A/F,9.2025%,11)=225.28(元)3.下列现在借款的等额支付为多少?借款16000元,得到借款后的第一年年末开始归还,连续8年,分8次还清,利息按年利率7%,每半年计息一次计算解:每半年利率为i=7%÷2=3.5%A=P×(A/P,i,n)=16000×(A/P,3.5%,8)=2327.63(元)4.某人借了5000元,打算在48个月中以等额月末支付分期还款。
名义利率与有效利率计算

实际利率与名义利率的区别名义利率与实际利率在经济分析中,复利计算通常以年为计息周期。
但在实际经济活动中,计息周期有半年、季、月、周、日等多种。
当利率的时间单位与计息期不一致时,就出现了名义利率和实际利率的概念。
①实际利率(Effective Interest Rate)计算利息时实际采用的有效利率;②名义利率(Nominal Interest Rate)计息周期的利率乘以每年计息周期数。
按月计算利息,且其月利率为1%,通常也称为“年利率12%,每月计息一次”。
则1% 是月实际利率;1%×12=12% 即为年名义利率;(1+1%)12 - 1=12.68% 为年实际利率。
注:通常所说的年利率都是名义利率,如果不对计息期加以说明,则表示1年计息1次。
名义利率和实际利率的关系:设r 为年名义利率,i 表示年实际利率,m 表示一年中的计息次数,P为本金。
则计息周期的实际利率为r/m;一年后本利和为:利息为:例1:某人存款2500元,年利率为8%,半年按复利计息一次,试求8年后的本利和。
或F = 2500(1 + 8%/2)16 = 4682.45(元)例2:某人用1000元进行投资,时间为10年,年利率为6%,每季计息一次,求年实际利率和10年末的本利和。
6.14%1814.02(元)例3:本金1000元,投资5年,利率8%,每年复利一次,其复利利息为:I=P[(1+i)n-1]=1000[(1+8%)5-1]=1000×(1.469-1)=469(元)例4:本金1000元,投资5年,年利率8%,每季度复利一次,则:每季度利率=8%÷4=2%复利次数=5×4=20F=1000(1+2%)20=1000×1.486=1486(元)I=1486-1000=486(元)当一年内复利几次时,实际得到的利息要比名义利率计算利息高。
例3的利息486元,比前例要高17元(486-469)。
工程经济学第二次作业答案(第三章)
工程经济学第二次作业答案一、简答题1. 单利和复利利息的主要区别是什么?答:单利和复利都是计息的方式。
单利与复利的区别在于利息是否参与计息。
单利计算方法下在到期时段内利息不参与计息;复利计算中利息按照约定的计息周期参与计息。
2.、名义利率与有效利率的概念和区别是什么?答:(1)所谓名义利率,是央行或其它提供资金借贷的机构所公布的未调整通货膨胀因素的利率,即利息(报酬)的货币额与本金的货币额的比率。
有效利率是指在复利支付利息条件下的一种复合利率。
当复利支付次数在每年一次以上时,有效利率自然要高于一般的市场利率。
(2)名义利率只是反映了资金在一定期限后的表面收益,而有效利率则反映了资金的实际时间价值,即在一定期限后,资金的实际购买力变动率。
名义利率没有考虑通货膨胀,而有效利率需要在名义利率的基础上减去通货膨胀率。
二、计算题1.下列现在借款的将来值为多少。
(1)年利率为4%,每半年计息一次,675元借款,借期20年答:F=P(1+i/2)n=675×(1+2%)40=1490.43(元)(2)年利率12%,每季度计息一次,11000元借款,借期10年答:F=P(1+i/4)n=1.1×(1+3%)40=3.59(万元)2.下列将来值的等额支付为多少?年利率为9%,每半年计息一次,每年年末支付一次,连续支付11年,11年末积累金额4000元解:每半年利率为9%÷2=4.5%由于一年支付一次,故要求实际利率r=(1+4.5%)2-1=9.2025%则A=4000×(A/F,9.2025%,11)=225.28(元)3.下列现在借款的等额支付为多少?借款16000元,得到借款后的第一年年末开始归还,连续8年,分8次还清,利息按年利率7%,每半年计息一次计算解:每半年利率为i=7%÷2=3.5%A=P×(A/P,i,n)=16000×(A/P,3.5%,8)=2327.63(元)4.某人借了5000元,打算在48个月中以等额月末支付分期还款。
名义利率和有效利率的计算
lZl0l021 财务评价指标体系
注:凡是带“动态”、“内部”、“现值”的指标都是动态的;
凡是带“借款”“负债”“偿债”“利息”的指标都是偿债指标。
【2009考题】31.在工程建设中.对不同的新技术、新工艺和新材料应用方案进行经济分析可采用的静态分析方法有( )。
A.净年值法、净现值法、年折算费用法
B.年折算费用法、综合总费用法、净年值法
C.增量投资分析法、净年值法、综合总费用法
D.增量投资分析法、年折算费用法、综合总费用法
多智网校试题解析:D。
影响基准收益率的因素
lZl0l023 影响基准收益率的因素
一、基准收益率的概念(掌握)
也称基准折现率。是投资者以动态的观点所确定的、可接受的、应当获得的最低标准的收益水平。
三、财务评价的程序(了解)
收集数据→编制财务报表→财务评价。具体步骤如下:
1、首先进行融资前的盈利能力分析(论证方案设计的合理性,用于初步投资决策以及方案比选。即考察项目是否可行,是否值得去融资)。
2、再进行融资后分析(通过盈利能力分析和偿债能力分析比选融资方案)。
四、财务评价方案(理解)
(一)独立型方案
如项目完全由企业自有资金投资时,可参考行业的平均收益水平;
假资金来源于自有资金和贷款时,最低收益率不应低于行业平均收益水平与贷款利率的加权平均值。
(2)投资风险。
通常以风险贴补率i2来提高ic值。风险越大,贴补率越高。
就风险而言,资金密集>劳动密集;资产专用性强>资产通用性强的;以降低成本为目的<以扩大市场份额为目的;资金雄厚的<资金拮据者。
C.10.25%
D.10.O0%
实际利率与名义利率的关系
实际利率与名义利率的关系,关于这个问题,一直是大家所关注的内容,如果不太了解,也别着急,一起来看看相关知识吧。
实际利率与名义利率的关系名义利率和实际利率名义利率并不是投资者能够获得的真实收益,还与货币的购买力有关.如果发生通货膨胀,投资者所得的货币购买力会贬值,因此投资者所获得的真实收益必须剔除通货膨胀的影响,这就是实际利率.实际利率,指物价水平不变,从而货币购买力不变条件下的利息率.名义利率与实名义利率际利率存在着下述关系:1、当计息周期为一年时,名义利率和实际利率相等,计息周期短于一年时,实际利率大于名义利率.2、名义利率不能是完全反映资金时间价值,实际利率才真实地反映了资金的时间价值.3、以i表示实际利率,r表示名义利率,n表示年计息次数,那么名义利率与实际利率之间的关系为1+名义利率=(1+实际利率)*(1+通货膨胀率) ,一般简化为名义利率=实际利率+通货膨胀率4、名义利率越大,周期越短,实际利率与名义利率的差值就越大.例如,如果银行一年期存款利率为2%,而同期通胀率为3%,则储户存入的资金实际购买力在贬值.因此,扣除通胀成分后的实际利率才更具有实际意义.仍以上例,实际利率为2% - 3% =-1%,也就是说,存在银行里是亏钱的.在中国经济快速增长及通胀压力难以消化的长期格局下,很容易出现实际利率为负的情况,即便央行不断加息,也难以消除.所以,名义利率可能越来越高,但理性的人士仍不会将主要资产以现金方式在银行储蓄,只有实际利率也为正时,资金才会从消费和投资逐步回流到储蓄.名义利率与有效年利率有效年利率,是指按给定的期间利率每年复利m次时,能够产生相同结果的年利率,也称等价年利率.有效年利率EAR=(1+名义年利率/复利期间次数)^复利期间次数-1以上就是关于实际利率与名义利率的关系的详细介绍,希望本文对你有所帮助。
名词解释和简答题
财务管理:公司资源的取得与使用的一种管理活动名义利率:通常将以年为基础计算的利率称为名义利率.a有效利率:将名义利率按不同计息期调整后的利率称为有效利率趋势百分比分析法:指将连续多年的财务报表数据集中起来,选其中某一年作为基期,计算每一期间各项目对基期同一项目的百分比,以揭示各个期间财务状况的发展趋势.结构百分比分析法:又称纵向分析(vertical analysis),是指同一期间财务报表中不同项目间的比较与分析,主要是通过编制百分比报表进行分析。
应收账款周转率:公司一定时期内赊销收入净额与应收账款平均余额的比率,是考核应收账款变现能力的重要指标。
存货周转率:公司一定时期内销售成本与存货平均余额的比率,是反映存货周转速度的指标。
市盈率:上市公司普通股每股市价相当于每股收益的倍数,反映投资者对上市公司每股净收益愿意支付的价格。
戈登模型:又称股利稳定增长模型. 每股股票的预期股利越高,股票价值越大;每股股票的必要收益率越小,股票价值越大;每股股票的股利增长率越大,股票价值越大。
风险:风险是指资产未来实际收益相对预期收益变动的可能性和变动幅度必要收益率:投资者进行投资要求的最低收益率预期收益率:投资者在下一个时期所能获得的收益预期实际收益率:在特定时期实际获得的收益率,它是已经发生的,不可能通过一次决策所能改变的收益率。
现值:现在和将来(或过去)的一笔支付或支付流在今天的价值;或者(一个或多个发生在未来的现金流量相当于现在的价值)年金:连续发生在一定周期内等额的现金流量资本资产定价模型:以资本形式(如股票)存在的资产的价格确定模型,描述了该资产的风险溢价与市场的风险溢价之间的关系;或者某种证券(或组合)的预期收益率等于无风险收益率加上该种证券的风险溢酬(指系统风险溢价)加权平均资本成本:加权平均(综合)资本成本是以各种不同资本来源的资本成本为基数,以各种不同资本来源占资本总额的比重为权数的加权平均数。
名义利率与有效利率
由表可见,当计息期数m=1时,名义利率等于实际利率。
当m>1时,实际利率大于名义利率,且m越大,即一年中计算复利的 有限次数越多,则年实际利率相对与名义利率就越高。
2023/12/27
东南大学交通学院 冒刘燕
6
年名义利率为12%,不同计息期的实际利率
计算复利的方式 按年
按半年 按季 按月 按日
一年中的计息期数 1 2 4 12
2023/12/27
东南大学交通学院 冒刘燕
21
计息期间的存款放在期末,计息期间的提款放在 期初,计息期分界点处的支付保持不变。
现金流量如图所示:年利率为12%,每季度计息1次, 求年末终值F是多少?
100
100
0 1 2 3 4 5 6 7 8 9 10 11 12月
300
300
100
2023/12/27
东南大学交通学院 冒刘燕
25
名义利率( r )与实际利率( i )关系 i = r/m
年有效利率( I ) I= (1+r/m)m-1
连续计息 F= Per , I’ = er-1
2023/12/27
东南大学交通学院 冒刘燕
26
年每半年等额年末存款200元,问与其等值的第0年的现 值是多少? 解:计息期为半年的有效利率i=r/m=12%÷2=6%,
计息期数n=m×年数=2×3=6次 则P=A ×(P/A, i, n)=200 ×(P/A, 6%, 6)
=200×4.9173=983.46元
2023/12/27
东南大学交通学院 冒刘燕
300
+100
=112.36元
本章小结
现金流量图
资金的时间价值