
东航财务报表
2010年中国东方航空股份有限公司资产负债表中国东方航空股份有限公司2010年 12月 31日合并及公司资产负债表(除特别注明外,金额单位为人民币千元)2010年2009年资产附注12 月 31 日12 月 31 日合并合并流动资产货币资金五(1) 2,191,698 5,643,974 交易性金融资产五(2) 3,490 123,998 应收账款五(4)、十四(1) 1,370,871 1,165,308 预付款项五(6) 377,399 461,614 应收股利五(3) 7,356 27,229 其他应收款五(5)、十四(2) 1,530,172 1,633,915 存货五(7) 932,260 871,364 其他流动资产五(8) 450,693 473,667 流动资产合计6,863,939 10,401,069 非流动资产可供出售金融资产五(9) 563 563 长期股权投资五(10)、十四(3) 1,152,521 1,373,356 固定资产五(12) 55,753,355 51,826,677 在建工程五(13) 5,824,907 6,980,393 无形资产五(14) 1,401,083 1,530,418 长期待摊费用五(15) 590,639 483,726 递延所得税资产五(16) 57,441 77,917 其他非流动资产五(17) 374,233 509,887 非流动资产合计65,154,742 62,782,937 资产总计72,018,681 73,184,006中国东方航空股份有限公司2010年 12月 31日合并及公司资产负债表(续)(除特别注明外,金额单位为人民币千元)2010年2009年负债及股东权益附注12 月 31日12 月 31 日合并合并流动负债短期借款五(19) 8,406,606 19,473,829 交易性金融负债五(2) 1,129,631 6,641,599 应付票据五(20) 4,970,274 3,927,851 应付账款五(21) 8,475,878 9,605,345 预收款项五(22) 1,505,791 1,080,076 应付职工薪酬五(23) 1,882,586 1,444,960 应交税费五(24) 859,965 663,876 应付利息五(25) 133,966 321,412 其他应付款五(26) 1,446,826 1,616,991 一年内到期的非流动负债五(27) 6,851,518 9,300,770 流动负债合计35,663,041 54,076,709 非流动负债长期借款五(28) 13,004,874 8,588,052 长期应付款五(29) 19,143,468 21,095,315 专项应付款91,870 58,135 递延所得税负债五(16) 51,539 51,539 其他非流动负债五(30) 450,761 379,407 非流动负债合计32,742,512 30,172,448 负债合计68,405,553 84,249,157 股东权益股本五(31) 9,581,700 4,866,950 资本公积五(32) 10,516,717 1,068,279 累计亏损(16,994,832) (17,534,575)3,103,585 (11,599,346) 归属于母公司股东权益合计少数股东权益五(33) 509,543 534,195 股东权益合计3,613,128 (11,065,151) 负债及股东权益总计72,018,681 73,184,0062010年中国东方航空股份有限公司利润表中国东方航空股份有限公司2010年度合并及公司利润表(除特别注明外,金额单位为人民币千元)附注2010年度2009年度合并合并(4) 39,831,331 41,842,361一、营业收入五(34)、十四(4) (37,248,315) (43,075,888) 减:营业成本五(34)、十四营业税金及附加五(35) (1,018,791) (891,064) 销售费用(2,969,537) (2,522,136) 管理费用(1,538,857) (1,524,864) 财务费用-净额五(36) (1,639,336) (357,410) 资产减值损失五(39) (118,224) (2,022,178) 加:公允价值变动收益/(损失) 五(37) 3,774,688 (6,400,992)(5) (22,749) 105,837 投资(损失)/收益五(38)、十四(22,799) 93,718 其中:对联营和合营企业的投资损益二、营业亏损(949,790) (14,846,334) 加:营业外收入五(40) 1,604,096 906,238 减:营业外支出五(41) (14,185) (45,012) 其中:非流动资产处置损失(8,083) (7,176) 三、利润总额/(亏损总额) 640,121 (13,985,108) 减:所得税费用五(42) (80,874) (60,795) 四、净利润/(净亏损) 559,247 (14,045,903) - 归属于母公司股东的净利润539,743 (13,927,656) /(净亏损)- 少数股东损益19,504 (118,247) 五、每股收益/(每股亏损)五(43) 0.0839 (2.8617) 基本每股收益/(每股亏损)(人民币元)稀释每股收益/(每股亏损)(人五(43) 0.0839 (2.8617) 民币元)六、其他综合收益/(损失) 五(44)- 现金流量套期公允价值变动57,914 (170,360)净额- 权益法下被投资单位其他所(585) (19,080) 有者权益变动影响57,329 (189,440) 七、综合收益/(损失)总额616,576 (14,235,343) - 归属于母公司股东的综合收597,072 (14,117,096) 益/(损失)总额19,504 (118,247) - 归属于少数股东的综合收益/(损失)总额2011年中国东方航空股份有限公司资产负债表中国东方航空股份有限公司2011年 12月 31日合并及公司资产负债表(除特别注明外,金额单位为人民币千元)2011 2010年资产附注12月31日12 月 31 日5,027,358 合并流动资产货币资金五(1) 2,127,446 2,191,698 交易性金融资产五(2) 714,274 3,490 应收账款五(4)、十四(1) 16,229 1,370,871 预付款项五(6) 6,633 377,399 应收股利五(3) 2,470,738 7,356 其他应收款五(5)、十四(2) 1,286,898 1,530,172 存货五(7) - 932,260 其他流动资产五(8) 11,720,627 450,693 流动资产合计6,863,939 6,863,939 非流动资产1,450,375可供出售金融资产五(9) 68,109,022 563 长期股权投资五(10)、十四(3) 7,397,241 1,152,521 固定资产五(12) 1,822,043 55,753,355 在建工程五(13) 8,509,030 5,824,907 无形资产五(14) 1,141,249 1,401,083 长期待摊费用五(15) 44,195 590,639 递延所得税资产五(16) 610,866 57,441 其他非流动资产五(17) 89,089,490 374,233 非流动资产合计65,154,742 65,154,742 资产总计100,810,117 72,018,681中国东方航空股份有限公司2011年 12月 31日合并及公司资产负债表(续)(除特别注明外,金额单位为人民币千元)2011 2010年负债及股东权益附注12月31 12 月 31日合并流动负债短期借款五(19) 11,193,078 8,406,606 交易性金融负债五(2) 316,407 1,129,631 应付票据五(20) 1,475,458 4,970,274 应付账款五(21) 9,469,215 8,475,878 预收款项五(22) 2,988,527 1,505,791 应付职工薪酬五(23) 3,205,957 1,882,586 应交税费五(24) 1,519,385 859,965 应付利息五(25) 157,984 133,966 其他应付款五(26) 2,224,869 1,446,826 一年内到期的非流动负债五(27) 6,616,903 6,851,518 流动负债合计39,167,783 35,663,041 非流动负债长期借款五(28) 23,354,997 13,004,874 长期应付款五(29) 20,291,474 19,143,468 专项应付款113,120 91,870 递延所得税负债五(16) 51,814 51,539 其他非流动负债五(30) 1,254,752 450,761 非流动负债合计45,066,157 32,742,512 负债合计84,233,940 68,405,553 股东权益股本五(31) 11,276,539 9,581,700 资本公积五(32) 15,653,020 10,516,717 累计亏损(11,352,450) (16,994,832) 归属于母公司股东权益合计15,577,109 3,103,585 少数股东权益五(33) 999,068 509,543 股东权益合计16,576,177 3,613,128 负债及股东权益总计100,810,117 72,018,6812011年中国东方航空股份有限公司利润表中国东方航空股份有限公司2011年度合并及公司利润表(除特别注明外,金额单位为人民币千元)附注2011年度2010年度合并合并(4) 74,958,108 39,831,331一、营业收入五(34)、十四(4) (60,726,601) (37,248,315) 减:营业成本五(34)、十四营业税金及附加五(35) (1,462,770) (1,018,791) 销售费用(5,324,601) (2,969,537) 管理费用(2,656,326) (1,538,857) 财务费用-净额五(36) (431,289) (1,639,336) 资产减值损失五(39) (427,061) (118,224) 加:公允价值变动收益/(损失) 五(37) 833,384 3,774,688(5) 119,363 (22,749) 投资(损失)/收益五(38)、十四67,382 (22,799) 其中:对联营和合营企业的投资损益二、营业亏损4,882,207 (949,790) 加:营业外收入五(40) 1,093,164 1,604,096 减:营业外支出五(41) (134,278) (14,185) 其中:非流动资产处置损失(25,443) (8,083) 三、利润总额/(亏损总额) 5,841,093 640,121 减:所得税费用五(42) (138,177) (80,874) 四、净利润/(净亏损) 5,702,916 559,247 - 归属于母公司股东的净利润5,380,375 539,743 /(净亏损)- 少数股东损益322,541 19,504 五、每股收益/(每股亏损)五(43) 0.48 0.0839 基本每股收益/(每股亏损)(人民币元)稀释每股收益/(每股亏损)(人五(43) 0.48 0.0839 民币元)六、其他综合收益/(损失) 五(44) (16,007)- 现金流量套期公允价值变动57,914净额- 权益法下被投资单位其他所(585) 有者权益变动影响57,329 七、综合收益/(损失)总额5,686,909 616,576 - 归属于母公司股东的综合收5,364,368 597,072 益/(损失)总额322,541 19,504 - 归属于少数股东的综合收益/(损失)总额2012年中国东方航空股份有限公司资产负债表中国东方航空股份有限公司2012 年 12月 31日合并及公司资产负债表(除特别注明外,金额单位为人民币千元)2012年2011年资产附注12月 31日12月 31日合并合并流动资产货币资金五(1) 6,755,260 5,027,358 交易性金融资产五(2) 4,365 71,051 应收账款五(3)、十三(1) 2,197,493 2,127,446 预付款项五(5) 973,451 714,274 应收利息21,333 16,229 应收股利- 6,633 其他应收款五(4)、十三(2) 1,722,644 2,470,738 存货五(6) 1,555,544 1,286,898 其他流动资产五(7) 482,313 -流动资产合计13,712,403 11,720,627 非流动资产可供出售金融资产五(8) 2,344 5,469 长期股权投资五(9)、十三(3) 1,498,881 1,450,375 固定资产五(11) 71,565,372 68,109,022 在建工程五(12) 13,085,908 7,397,241 无形资产五(13) 1,898,953 1,822,043 商誉五(14) 8,509,030 8,509,030 长期待摊费用五(15) 1,180,254 1,141,249 递延所得税资产五(16) 12,427 44,195 其他非流动资产五(17) 749,580 610,866 非流动资产合计98,502,749 89,089,490 资产总计112,215,152 100,810,117中国东方航空股份有限公司2012 年 12 月 31 日合并及公司资产负债表(续)(除特别注明外,金额单位为人民币千元)2012 年2011年负债及股东权益附注12月 31日12月 31日合并合并流动负债短期借款五(19) 11,453,880 11,193,078 交易性金融负债五(2) 332,984 316,407 应付票据五(20) 47,746 1,475,458 应付账款五(21) 10,267,531 9,469,215 预收款项五(22) 3,664,673 2,988,527 应付职工薪酬五(23) 3,047,095 3,205,957 应交税费五(24) 2,002,101 1,519,385 应付利息五(25) 179,792 157,984 其他应付款五(26) 2,718,150 2,224,869 一年内到期的非流动负债五(27) 9,950,619 6,616,903 流动负债合计43,664,571 39,167,783 非流动负债长期借款五(28) 21,103,463 23,354,997 应付债券五(29) 2,500,000 -长期应付款五(30) 21,551,521 20,291,474 专项应付款112,685 113,120 递延所得税负债五(16) 29,326 51,814 其他非流动负债五(31) 1,108,173 1,254,752 非流动负债合计46,405,168 45,066,157 负债合计90,069,739 84,233,940 股东权益股本五(32) 11,276,539 11,276,539 资本公积五(33) 15,626,586 15,653,020 累计亏损(6,465,748) (11,352,450)20,437,377 15,577,109 归属于母公司股东权益合计少数股东权益五(35) 1,708,036 999,068 股东权益合计22,145,413 16,576,177 负债及股东权益总计112,215,152 100,810,1172012年中国东方航空股份有限公司利润表中国东方航空股份有限公司2012 年度合并及公司利润表(除特别注明外,金额单位为人民币千元)附注2012年度2011年度合并合并83,974,505 74,958,108一、营业收入五(36)、十三(4)(70,447,837) (60,726,601) 减:营业成本五(36)、十三(4)营业税金及附加五(37) (1,803,091) (1,462,770) 销售费用五(38) (5,406,103) (5,324,601) 管理费用五(39) (2,576,470) (2,656,326) 财务收入/(费用)-净额五(40) 441,072 (431,289) 资产减值损失五(41) (799,364) (427,061) 加:公允价值变动收益五(42) 86,851 833,384 投资收益五(43)、十三128,122 119,363(5)106,872 67,382 其中:对联营和合营企业的投资收益二、营业利润3,597,685 4,882,207 加:营业外收入五(44) 1,598,522 1,093,164 减:营业外支出五(45) (28,493) (134,278) 其中:非流动资产处置损失(11,688) (25,443) 三、利润总额5,167,714 5,841,093 减:所得税费用五(46) (265,227) (138,177) 四、净利润4,902,487 5,702,916 - 归属于母公司股东的净利润4,886,702 5,380,375 - 少数股东损益15,785 322,541 五、每股收益基本每股收益 (人民币元) 五(47)(a) 0.43 0.48 稀释每股收益 (人民币元) 五(47)(b) 0.43 0.48六、其他综合收益五(48) (134,661) (16,007)七、综合收益总额4,767,826 5,686,9094,751,859 5,364,368 - 归属于母公司股东的综合收益总额- 归属于少数股东的综合收益15,967 322,541 总额11。
东方航空2021年一季度财务分析结论报告

东方航空2021年一季度财务分析综合报告一、实现利润分析2021年一季度利润总额为负559,200万元,与2020年一季度负562,800万元相比变化不大,变化幅度为0.64%。
企业亏损的主要原因是内部经营业务,应当加强经营业务的管理。
营业收入有所下降,亏损也相应地下降,企业所采取的减亏政策取得了一定效果,但却带来了营业收入下降的不利影响。
二、成本费用分析2021年一季度营业成本为1,783,500万元,与2020年一季度的1,854,600万元相比有所下降,下降3.83%。
2021年一季度销售费用为67,600万元,与2020年一季度的91,300万元相比有较大幅度下降,下降25.96%。
从销售费用占销售收入比例变化情况来看,2021年一季度在销售费用下降的同时营业收入也出现了较大幅度的下降,但营业亏损减少,企业销售活动的效率有所提高,但要注意营业收入下降所带来的不利影响。
2021年一季度管理费用为70,600万元,与2020年一季度的75,100万元相比有较大幅度下降,下降5.99%。
2021年一季度管理费用占营业收入的比例为5.27%,与2020年一季度的4.86%相比变化不大。
2021年一季度财务费用为111,800万元,与2020年一季度的194,800万元相比有较大幅度下降,下降42.61%。
三、资产结构分析2021年一季度企业存货所占比例较大,经营活动资金缺乏,资产结构并不合理。
从流动资产与收入变化情况来看,流动资产增长的同时收入却在下降,资产的盈利能力明显下降,与2020年一季度相比,资产结构偏差。
四、偿债能力分析从支付能力来看,东方航空2021年一季度经营活动的正常开展,在一定程度上还要依赖于短期债务融资活动的支持。
企业净利润为负,负债经营是否可行,取决于能否扭亏为盈。
五、盈利能力分析东方航空2021年一季度的营业利润率为-41.99%,总资产报酬率为-6.13%,净资产收益率为-30.73%,成本费用利润率为-27.45%。
东方航空2020年三季度财务分析结论报告

东方航空2020年三季度财务分析综合报告一、实现利润分析2020年三季度利润总额为负80,400万元,与2019年三季度的338,500万元相比,2020年三季度出现亏损,亏损80,400万元。
企业亏损的主要原因是内部经营业务,应当加强经营业务的管理。
营业收入大幅度下降,企业出现经营亏损,企业经营形势恶化,应迅速调整经营战略。
二、成本费用分析2020年三季度营业成本为1,842,700万元,与2019年三季度的2,754,400万元相比有较大幅度下降,下降33.1%。
2020年三季度销售费用为88,500万元,与2019年三季度的149,100万元相比有较大幅度下降,下降40.64%。
从销售费用占销售收入比例变化情况来看,2020年三季度销售费用大幅度下降的同时营业收入也有较大幅度的下降,但收入下降快于投入下降,经营业务开展得不太理想。
2020年三季度管理费用为81,600万元,与2019年三季度的89,400万元相比有较大幅度下降,下降8.72%。
2020年三季度管理费用占营业收入的比例为4.75%,与2019年三季度的2.58%相比有较大幅度的提高,提高2.17个百分点。
在营业收入大幅度下降的情况下,管理费用没有得到有效控制,致使经营业务的盈利水平大幅度下降。
要严密关注管理费用支出的合理性,努力提高其使用效率。
本期财务费用为-636,200万元。
三、资产结构分析从流动资产与收入变化情况来看,流动资产增长的同时收入却在下降,资产的盈利能力明显下降,与2019年三季度相比,资产结构偏差。
四、偿债能力分析从支付能力来看,东方航空2020年三季度经营活动的正常开展,在一定程度上还要依赖于短期债务融资活动的支持。
企业财务费用小于0或缺乏利息支出数据,无法进行负债经营风险判断。
五、盈利能力分析内部资料,妥善保管第1 页共3 页。
中国东方航空集团财务报表分析报告

湖南农业大学东方科技学院课程论文课程论文题目:中国东方航空集团财务报表分析课程名称:财务报表分析评阅成绩:评阅意见:成绩评定教师签名:日期:年月日中国东方航空集团财务报表分析一、选择理由东方航空股份有限公司的经营范围为:国内国际、地区航空客、货、邮、行李运输业务及延伸服务;通用航空业务;航空设备制造与维修;国内外航空公司的代理业务。
辖山东、安徽、江西、山西、河北、宁波、甘肃、北京八个分公司,控股中国货运航空有限公司和中国东方航空江苏有限公司,中国东方航空四川有限公司,参股中国东方航空武汉有限责任公司。
二、公司概况1.公司简介中国东方航空股份有限公司于1995年4月正式成立,由中国东方航空集团公司独家发起。
1997年2月经国家体改委(1996)180号文和国务院证券委员会(1997)4号文批准在美国和香港两地发行并上市156,695万股H股。
1997年5月经中国民用航空总局和中国证监会批准增发境内人民币普通股(向社会公众发行)30,000万股。
1997年11月5日,中国东方航空股份有限公司股票在上海证券交易所上市交易。
2.公司发起人3、2012年公司十大股东及其持股情况4、公司主营业务范围国内和经批准的国际、地区航空客、货、邮、行李运输业务及延伸服务;通用航空业务;航空器维修;航空设备制造与维修;国内外航空公司的代理业务;与航空运输有关的其他业务;保险兼代理服务;电子商务;空中超市;商品批发、零售。
并且,从事根据公司法组成的股份有限公司都可以从事的其他合法活动。
5、公司在行业中的地位排名代码简称总市值(元) 流通市值(元) 营业收入(元) 净利润(元)2 600115 东方航空363亿236亿207亿①-1.68亿①1 601111 中国国航690亿432亿227亿① 2.52亿①3 600029 南方航空337亿237亿236亿① 1.93亿①4 600221 海南航空308亿199亿72.9亿① 1.85亿①5 600009 上海机场257亿146亿11.9亿① 4.57亿①6 600004 白云机场80.4亿80.4亿11.8亿① 2.31亿①(1)MRQ市净率=上一交易日收盘价/最新每股净资产(2)市现率①=总市值/现金及现金等价物净增加额(3)市现率②=总市值/经营活动产生的现金流量净额根据中国民航发展战略,到2030年,中国将全面建成安全、高效、绿色的现代化民用航空体系,实现从民航大国到民航强国的历史性转变,2020年前为全面强化基础阶段。
东方航空财务报表分析03123

目录第1章分析背景 (1)1.1 公司发展历程与经营概况 (1)1.2公司股权结构 (1)1.3重要会计政策和会计估计 (2)1.3.1记账本位币 (2)1.3.2应收款项 (2)1.3.3存货 (2)1.3.4固定资产 (3)1.3.5收入 (3)1.3.6经营性租赁飞机及发动机 (3)1.3.7会计估计变更 (4)1.4 SWOT分析 (4)第2章资产负债表分析 (5)2.1资产负债表趋势分析 (5)2.2资产负债表水平分析 (6)2.3 资产负债表垂直分析 (9)2.4 财务指标 (12)2.4.1 短期偿债能力 (12)2.2长期偿债能力 (14)2.3营运能力 (15)3.4 项目分析 (16)第3章利润表分析 (20)3.1 利润表水平分析 (20)3.2 利润表垂直分析 (22)3.3 盈利能力分析 (23)3.4 利润表项目具体分析 (24)3.4.1 收入 (24)3.4.2 成本分析 (25)3.4.3 财务费用分析 (26)3.4.4 营业外收入分析 (26)第4章现金流量表分析 (27)4.1 现金流量表水平分析 (27)4.2 现金流量表结构分析 (29)第5章杜邦综合能力分析 (31)5.1 短期角度 (33)5.2 长期角度 (33)5.3 行业角度 (34)第6章风险与建议 (35)6.1 需要关注的风险 (35)6.1.1宏观经济风险 (35)6.1.2 竞争风险与航油价格波动风险 (35)6.1.3 汇率波动风险、利率风险 (36)6.1.4 信息安全风险及转型风险 (36)6.2 建议 (36)第1章分析背景1.1 公司发展历程与经营概况东方航空,全称:中国东方航空股份有限公司,证券代码:600115。
1957年1月,原民航上海管理处筹建成立上海解放后第一支飞行中队。
1988年,按中国民航“政企分离”的管理体制改革方案,中国东方航空公司在该飞行队伍第5飞行大队的基础上组建成立。
2023东航财务分析报告

2023东航财务分析报告摘要本报告旨在对2023年东方航空(以下简称“东航”)的财务状况进行分析。
通过对东航的财务数据进行综合分析,评估其盈利能力、偿债能力、运营效率和发展潜力,并对未来的发展趋势进行展望。
本报告将通过对东航的财务报表进行深入分析,结合行业背景和宏观经济环境,给出有关东航经营状况的全面评估。
1. 引言东航是中国最大的航空公司之一,在国内航空市场拥有重要地位。
随着中国航空业的快速增长,东航在过去几年中取得了显著的发展。
本报告将对东航的财务状况进行详细分析,以便投资者和利益相关者更好地了解该公司的经营状况。
2. 盈利能力分析盈利能力是评价一家企业经营状况的重要指标之一。
在这一部分,我们将通过分析东航的盈利能力来评估其收入和利润情况。
2.1 营业收入分析根据东航的财务报表,2023年度公司的总营业收入为X万元,相比上一年度增长了Y%。
这一增长主要得益于航空旅客运输市场的增长和业务扩展。
在细分市场方面,国内航线收入占据了东航总收入的大部分,并呈现出稳步增长的趋势。
国内航线的持续增长证明了公司在这一市场的竞争优势。
2.2 净利润分析东航在2023年实现了X万元的净利润,相比上一年度增长了Y%。
这一增长主要来自于公司的成本控制和有效经营管理。
尽管面临着航空燃油价格的不确定性以及运营成本的增加等挑战,东航通过优化运营效率和降低成本成功提高了净利润。
3. 偿债能力分析偿债能力是评估一家企业财务风险的重要指标之一。
在这一部分,我们将评估东航的偿债能力,包括负债结构和还款能力。
3.1 负债结构分析根据财务报表,东航的负债结构相对稳定,主要包括长期负债、短期负债和应付款项。
长期负债主要是公司债券和长期借款,而短期负债主要包括短期借款和应付票据。
在应付款项方面,东航主要面临与供应商和员工的应付款项。
3.2 还款能力分析东航的还款能力比较强,在过去几年中保持着稳定的现金流动性。
通过及时支付供应商款项和债务偿还,公司能够有效降低财务风险。
东方航空股份有限公司财务报表分析一、背景(一)我国航空业的发展
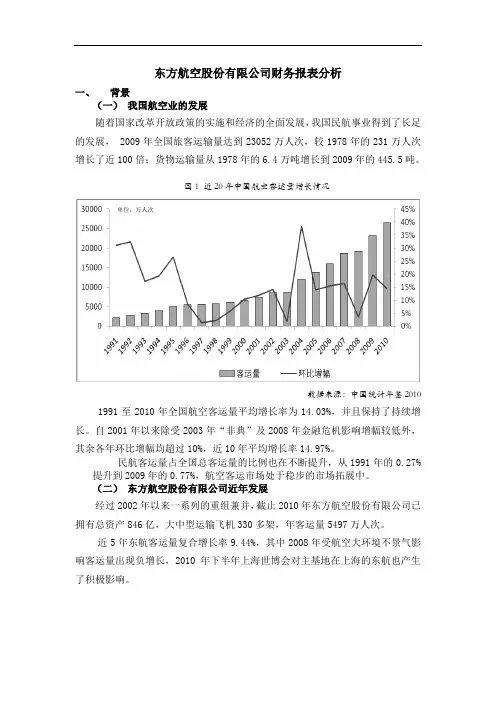
东方航空股份有限公司财务报表分析一、背景(一)我国航空业的发展随着国家改革开放政策的实施和经济的全面发展,我国民航事业得到了长足的发展, 2009年全国旅客运输量达到23052万人次,较1978年的231万人次增长了近100倍;货物运输量从1978年的6.4万吨增长到2009年的445.5吨。
图1 近20年中国航空客运量增长情况单位:万人次数据来源:中国统计年鉴2010 1991至2010年全国航空客运量平均增长率为14.03%,并且保持了持续增长。
自2001年以来除受2003年“非典”及2008年金融危机影响增幅较低外,其余各年环比增幅均超过10%,近10年平均增长率14.97%。
民航客运量占全国总客运量的比例也在不断提升,从1991年的0.27%提升到2009年的0.77%,航空客运市场处于稳步的市场拓展中。
(二)东方航空股份有限公司近年发展经过2002年以来一系列的重组兼并,截止2010年东方航空股份有限公司已拥有总资产846亿,大中型运输飞机330多架,年客运量5497万人次。
近5年东航客运量复合增长率9.44%,其中2008年受航空大环境不景气影响客运量出现负增长,2010年下半年上海世博会对主基地在上海的东航也产生了积极影响。
图2 东航近5年客运量变化情况单位:万人次从国内航空客运市场份额来看,三大航(其中南航控股厦航及川航、东航控股上航、国航控股深航及山东航)及海航集团(旗下大新华,河北航,金鹿,祥鹏等航空公司)仍然形成寡头竞争格局,东航(不含控股公司)客运市场份额占到行业的19.2%,低于南航,排名第二。
图3 2010年全国航空企业客运市场份额二、swot分析机会(opportunity)1.新兴销售渠道、电子商务受众增多,有利成本控制:由于航空业高收入高成本,而销售净利率相对较低的特点,成本控制对利润有显著影响,而目前支付给传统代理商的费用占到销售收入的7%左右,直销手段能大幅降低销售成本;2.东南亚等国际市场的开拓:昆明新机场定位为中国面向东南亚、南亚和连接欧亚的国家门户枢纽机场,东盟的发展及昆明新机场的建成对以昆明为主基地的东航来说是良好的发展契机;3.精细化管理存在挖掘潜力:中国航空业引入收益管理,制定多级票价,对于价格与供求关系的平衡控制仍有较大发展空间。
600115东方航空2022年财务分析结论报告
东方航空2022年财务分析综合报告一、实现利润分析2022年利润总额为负4,015,400万元,与2021年负1,751,300万元相比亏损成倍增加,增加1.29倍。
企业亏损的主要原因是内部经营业务,应当加强经营业务的管理。
营业收入大幅度下降,经营亏损也成倍增加,企业经营形势进一步恶化,应迅速调整经营战略。
二、成本费用分析2022年营业成本为7,459,900万元,与2021年的8,004,100万元相比有所下降,下降6.8%。
2022年销售费用为225,300万元,与2021年的258,000万元相比有较大幅度下降,下降12.67%。
从销售费用占销售收入比例变化情况来看,2022年销售费用大幅度下降的同时营业收入也有较大幅度的下降,但收入下降快于投入下降,经营业务开展得不太理想。
2022年管理费用为365,100万元,与2021年的336,500万元相比有较大增长,增长8.5%。
2022年管理费用占营业收入的比例为7.92%,与2021年的5.01%相比有较大幅度的提高,提高2.9个百分点。
2022年财务费用为834,400万元,与2021年的388,000万元相比成倍增长,增长1.15倍。
三、资产结构分析从流动资产与收入变化情况来看,流动资产下降慢于营业收入下降,资产的盈利能力下降,与2021年相比,资产结构偏差。
四、偿债能力分析从支付能力来看,东方航空2022年经营活动的正常开展,在一定程度上还要依赖于短期债务融资活动的支持。
企业净利润为负,负债经营是否可行,取决于能否扭亏为盈。
五、盈利能力分析东方航空2022年的营业利润率为-87.06%,总资产报酬率为-11.89%,净资产收益率为-93.87%,成本费用利润率为-44.94%。
企业实际投入到企业自身经营业务的资产为26,282,300万元,经营资产的收益率为-15.27%,而对外投资的收益率为-6.42%。
从企业内外部资产的盈利情况来看,对外投资的收益率大于内部经营资产的收益率,说明对外投资的盈利能力高于内部资产,但内外部资产的收益率均小于企业实际贷款利率,内外部资产的盈利能力均是不能令人接受的。
南航和东航财务报表分析
南航和东航财务报表分析财务报表分析期末论文——南航和东航财务报表分析摘要财务分析是以企业财务报告反映的财务指标为主要依据,对企业的财务状况和经营成果进行评价和剖析,以反映企业在运营过程中的利弊得失、财务状况及发展趋势,为改进企业财务管理工作和优化经济决策提供重要的财务信息。
财务管理是企业内部管理的重要组成部分,而财务分析则在企业的财务管理中又起着举足轻重的作用,强化财务管理理念、财务分析程序、财务分析方法,对于提高企业财务管理水平均具有重要意义。
财务分析是评价企业经营业绩及财务状况的重要依据通过企业财务状况分析,可了解企业现金流量状况、营运能力、盈利能力、偿债能力,利于管理者及其相关人员客观评价经营者的经营业绩和财务状况,通过分析比较将可能影响经营成果和财务状况的微观因素和宏观因素、主观因素和客观因素加以区分,划清责任界限,客观评价经营者的业绩,促进经营管理者的管理水平更好提高。
根据财务状况的分析结果可监督企业贯彻执行国家方针、政策、法令,法规及税金、利润的完成及上缴情况。
近些年我国改革不断深入,政府对企业的管理也已由微观管理转向宏观调控,因此,客观有效的财务分析数据对于国家相关部门制定经济政策及判断宏观经济运行情况有重要作用。
随着国内市场经济体制的进一步完善,企业的财务制度管理也趋于制度化规范化。
在市场经济的大背景下,企业的生产经营活动面临多重考验。
财务分析对于企业的经营管理来说,显得尤为重要。
因此,做好企业财务分析,可以为企业提供有价值的决策信息,使企业长久保持竞争优势。
随着我国社会主义市场经济的发展和现代企业制度的建立,企业的筹资渠道和筹资方式日趋多元化,但是由于市场经济的风险性和企业筹资活动的复杂性所致,企业的资本结构普遍存在严重问题,突出表现在资产负债率明显偏高,债务结构不合理。
本文通过研究南方航空和东方航空公司的筹资方式和资本结构,找出其在筹资方式与资本结构上存在的问题并提出相应的建议,希望南方航空和东方航空公司能实现更健康的发展。
南航与东航财务对比分析
南航与东航财务对比分析随着中国国内航空市场的快速发展,南航(中国南方航空公司)和东航(中国东方航空公司)成为了两家全国性的航空公司。
在这个高度竞争的行业中,了解南航和东航的财务状况对于评估两者的竞争能力以及未来发展潜力至关重要。
本文将对南航和东航的财务状况进行对比分析,以帮助读者更好地了解这两家航空公司。
首先,我们将分析两家公司的收入状况。
根据最近的财务报告,南航在过去一年中实现了总收入达到100亿元人民币。
相比之下,东航在同一时期实现的总收入为80亿元人民币。
从收入方面来看,南航明显领先于东航。
然而,财务分析不仅仅关注收入,也要考虑成本和利润。
在成本方面,南航和东航都面临着类似的挑战,包括油价波动和人工成本的增加。
根据财务数据,南航的总成本为90亿元人民币,而东航的总成本为70亿元人民币。
由此可见,东航的总成本相对较低,这可能使其在竞争中具有一定的优势。
接下来,我们将关注两家公司的净利润。
净利润是衡量一家公司盈利能力的重要指标。
南航在过去一年中实现了净利润为10亿元人民币,而东航的净利润为8亿元人民币。
尽管南航的总收入更高,但东航在控制成本方面的能力使其在净利润方面不落下风。
此外,两家公司的财务稳定性也是值得关注的一个方面。
通过比较两家公司的资产负债表和现金流量表,我们可以评估它们的债务水平和现金流入流出情况。
根据最新的财务数据,南航的债务水平相对较高,有一定的风险。
而东航的财务状况相对稳定,债务水平较低。
此外,东航在现金流量方面表现更为出色,拥有更好的资金运营能力。
最后,我们还应该考虑两家公司的未来发展潜力。
南航作为中国最大的航空公司之一,在国内航空市场拥有广阔的发展空间。
同时,东航也在积极开拓国际航线,力争跻身国际市场的前列。
虽然两家公司都面临一些挑战,但这些挑战也为它们带来了机遇。
综上所述,南航和东航是两家具有竞争力的航空公司。
通过对比分析他们的收入状况、成本和利润、财务稳定性以及未来发展潜力,我们可以得出结论:南航在收入和净利润方面更为出色,但东航在控制成本和财务稳定性方面表现更好。
中国东方航空财务分析报告
目录一企业概况 (3)〔一〕企业简介 (3)〔二〕企业根本情况 (4)二企业资金结构分析 (6)〔一〕资金来源构成分析 (6)〔二〕资产结构分析 (8)二企业偿债能力分析 (9)〔一〕短期偿债能力 (9)〔二〕长期偿债能力 (12)三企业资产营运能力分析 (16)〔一〕盈利能力分析 (16)〔二〕周转天数 (19)四企业盈利能力分析 (23)〔一〕盈利能力分析 (23)〔二〕股份制企业普通股特征比率 (28)五企业开展能力分析 (30)〔一〕开展能力指标 (30)六企业经济效益综合评价 (34)七结论与建议 (34)附录 (38)中国东方航空股份财务分析报告——VS中国南方航空股份班级:会计10-2班姓名:刘青学号:09104323 一、企业概况〔一〕企业简介中国东方航空股份简介上海证券交易所 1997年上市代码:600115中国东方航空股份〔以下简称东航〕总部位于上海。
作为中国三大航空公司之一,从上海1957年成立的第一支飞行中队,到1997年在纽约、香港、上海三地作为首家中国航企挂牌上市,东航走出一条攻坚克难、变革进取的创新开展之路。
目前,东航在全球拥有10家分公司、50家海外营业部及办事处,同时拥有包括上海航空、东方航空云南、中国货运航空公司、中国联合航空公司等在内的24家全资及控股子公司。
由400余架平均机龄不满7年的大中型飞机构成的东航机队,每年为全球7000多万旅客提供效劳,旅客运输量位列全球第五。
作为天合联盟成员,东航通过与联盟航线网络的衔接,构建了以上海为核心枢纽,通达世界187个国家、1000个目的地的航空运输网络。
“东方万里行〞常旅客会员可享受天合联盟19家成员公司的积分里程方案、会员权益和全球525间机场贵宾休息室。
秉承“以客为尊,倾心效劳〞的理念,东航致力于建设一个“员工热爱、顾客首选、股东满意、社会信任〞的世界一流航空效劳集成商。
2021年以来,东航以全新的姿态迎来新的开展,荣膺“中国民航飞行平安五星奖〞,被?财富?杂志评为“2021最具创新力的中国公司〞,成为首家被国家工商总局认定为“中国著名商标〞的民航央企。