
第四章 套期保值-卖出套期保值计算
2015年期货从业资格考试内部资料期货市场教程第四章 套期保值知识点:卖出套期保值计算● 定义:三类情况交易者会选择卖出套期保值第一, 持有某种商品或资产(此时持有现货多头头寸),担心市场价格下跌,使其持有的商品或资产市场价值下降,或者其销售收益下降。
第二,已经按固定价格买人未来交收的商品或资产(此时持有现货多头头寸),担心市场价格下跌,使其商品或资产市场价值下降或其销售收益下降。
第三,预计在未来要销售某种商品或资产,但销售价格尚未确定,担心市场价格下跌,使其销售收益下降。
● 详细描述:10月初,某地玉米现货价格为1710元/吨。
当地某农场预计年产玉米5000吨。
该农场对当前价格比较满意,但担心待新玉米上市后,销售价格可能会下跌,该农场决定进行套期保值交易。
当日卖出500手(每手10吨)第二年1月份交割的玉米期货合约进行套期保值,成交价格为1680元/吨。
到了11月,随着新玉米的大量上市,以及养殖业对玉米需求疲软,玉米价格开始大幅下滑。
该农场将收获的5000吨玉米进行销售,平均价格为1450元/吨,与此同时将期货合约买人平仓,平仓价格为1420元/吨。
例题:1.榨油厂要在3个月后购买191吨大豆做原料,为套期保值,该厂需要购入()手大豆期货。
A.190现货市场期货市场开仓市价1710元/吨卖出,1680元/吨平仓平均价1450元/吨买入,1420元/吨盈亏亏损260元/吨盈利260元/吨B.19C.191D.19.1正确答案:B解析:大豆期货合约每手10吨。
期货合约买卖必须是整数倍,则要购进191吨大豆,期货合约大致取19手。
2.套期保值。
乙面粉加工商是甲的客户,需购进一批小麦,但考虑价格会下跌,不愿在当时就确定价格,而要求成交价后议。
甲提议基差交易,提出确定价格的原则是比10月期货价低3美分/蒲式耳,双方商定给乙方20天时间选择具体的期货价。
乙方接受条件,交易成立。
试问如果两周后,小麦期货价格大跌,乙方执行合同,双方交易结果是()。
A.甲小麦贸易商不能实现套期保值目标B.甲小麦贸易商可实现套期保值目标C.乙面粉加工商不受价格变动影响D.乙面粉加工商获得了价格下跌的好处正确答案:B,D解析:因为甲做的的卖出套期保值,所以期货价格下跌甲实现套期保值目标,根据合同约定,期货价格下跌对乙也是有利的。
3.通过在期货市场建立空头头寸,预期对冲其目前持有的或者未来将卖出的商品或资产的价格下跌风险的操作,被称为()。
A.正向套利B.空头套期保值C.多头套期保值D.反向套利正确答案:B解析:考察空头套期保值的定义。
4.下列不属于套期保值者特点的是()。
A.规避价格风险B.经营规模较大C.头寸方向比较稳定D.不断买进卖出正确答案:D解析:套期保值者所持有的期货合约买卖方向比较稳定且保留时间长。
5.下列情形中,适合粮食贸易商利用大豆期货进行卖出套期保值的情形是()。
A.三个月后将购置一批大豆,担心大豆价格上涨B.已签订大豆期货合同,约定了交易价格C.担心豆油价格上涨D.大豆现货价格远高于期货价格正确答案:B解析:在储运商、手头有库存现货尚未出售或者储运商、贸易商已签订将来以特定的价格买进某一商品但尚未转售出去,担心日后出手时价格会下跌的情况下一般会进行卖出套期保值。
6.3月1日,某经销商以1200元/吨价格买人1000吨小麦。
为了避免小麦价格下跌造成存货贬值,决定在郑州商品交易所进行小麦期货套期保值交易。
该经销商以1240元/吨价格卖出100手5月份小麦期货合约。
5月1日,小麦价格下跌,他在现货市场上以1110元/吨的价格将1000吨小麦出售,同时在期货市场上以1130元/吨将100手5月份小麦期货合约平仓。
该套期保值交易的结果为( )元/吨。
A.净盈利20B.净亏损20C.净亏损40D.净盈利40正确答案:A解析:期货市场盈利:1240-1130=110(元/吨);现货市场亏损:1200-1110=90(元/吨);相抵后净盈利=110-90=20(元/吨)。
7.如果投资者(),可以考虑利用股指期货进行空头套利保值A.计划在未来持有股票组合,担心股市上涨B.持有股票组合,预计股市上涨C.计划在未来持有股票组合,预计股票下跌D.持有股票组合,担心股市下跌正确答案:D解析:卖出套期保值的操作主要适用于以下情形:第一,持有某种商品或资产(此时持有现货多头头寸),担心市场价格下跌,使其持有的商品或资产市场价值下降,或者其销售收益下降。
第二,已经按固定价格买入未来交收的商品或资产(此时持有现货多头头寸),担心市场价格下跌,使其商品或资产市场价值下降或其销售收益下降。
第三,预计在未来要销售某种商品或资产,但销售价格尚未确定,担心市场价格下跌,使其销售收益下降。
8.下列情形中,适合榨油厂利用豆油期货进行卖出套期保值的是()。
A.榨油厂担心大豆价格上涨B.榨油厂有大量豆油库存C.榨油厂未来需按固定价格交付大量豆油产品D.榨油厂有大量大豆库存正确答案:B解析:榨油厂有大量豆油库存,担心豆油价格下跌可进行豆油的卖出套期保值。
选项A、D与豆油无直接关系,选项C需要做买入套期保值。
9.卖出套期保值是为了()。
A.回避期货价格上涨的风险B.回避现货价格下跌的风险C.获得期货价格上涨的收益D.获得现货价格下跌的收益正确答案:B解析:卖出套期保值是为了回避价格下跌的风险,先在期货市场上卖出与将要在现货市场上卖出的现货商品或资产数量相等、交割日期相同或相近的以该商品或资产为标的的期货合约,然后,当该套期保值者在现货市场上实际卖出该种现货商品的同时,将原先卖出的期货合约对冲平仓,从而为其在现货市场上所卖出的现货商品或资产的交易进行保值。
10.关于卖出套期保值的说法正确的是()。
A.为了回避现货价格下跌风险B.在期货市场建仓买入合约C.未来回避现货价格上涨风险D.在期货市场建仓卖出合约正确答案:A,D解析:害怕下跌就做卖出套期保值11.以下适于利用大豆期货进行卖出套期保值的情形有()。
A.衣场在三个月后将收获大量大豆B.贸易商有大量大豆库存C.榨油厂预计在三个月后购进大量大豆D.贸易商已签订购货合同,确定了大豆交易价格正确答案:A,B,D解析:卖出套期保值的操作主要适用于以下情形:第一,持有某种商品或资产(此时持有现货多头头寸),担心市场价格下跌,使其持有的商品或资产市场价值下降,或者其销售收益下降;第二,已经按固定价格买入未来交收的商品或资产(此时持有现货多头头寸),担心市场价格下跌,使其商品或资产市场价值下降或其销售收益下降;第三,预计在未来要销售某种商品或资产,但销售价格尚未确定,担心市场价格下跌,使其销售收益下降。
12.某交易者预计棉花将因适宜的气候条件而大幅增产,他最有可能进行买入棉花期货合约的交易。
A.正确B.错误正确答案:B解析:棉花大幅增产,该交易者会担心棉花市场价格下跌,因而有可能卖出套期保值。
13.投资者计划在未来持有股票组合,担心股市上涨,应采用股指期货卖出套期保值交易策略。
A.正确B.错误正确答案:B解析:卖出套期保值的操作主要适用于以下情形:第一,持有某种商品或资产(此时持有现货多头头寸),担心市场价格下跌,使其持有的商品或资产市场价值下降,或者其销售收益下降;第二,已经按固定价格买入未来交收的商品或资产(此时持有现货多头头寸),担心市场价格下跌,使其商品或资产市场价值下降或其销售收益下降;第三,预计在未来要销售某种商品或资产,但销售价格尚未确定,担心市场价格下跌,使其销售收益下降。
14.9月10日,白糖现货价格为6200元/吨。
某糖厂决定利用白糖期货对其生产的白糖进行套期保值。
当天以6150元/吨的价格在11月份白糖期货合约上建仓。
10月10日,白糖现货价格跌至5720元/吨,期货价格跌至5700元/吨。
该糖厂平仓后,实际白糖的卖出价格为( )元/吨。
A.6100B.6150C.6170D.6200正确答案:C解析:糖厂作为白糖的生产者,担心白糖价格下跌,则在建仓时应卖出白糖期货合约,平仓时再买进白糖期货合约。
则该糖厂白糖的实际卖出价格为5720-5700+6150=6170(元/吨)。
15.我国某榨油厂计划三个月后购入1000吨大豆,欲利用国内大豆期货进行套期保值,具体建仓操作是()A.卖出100手大豆期货合约B.买入100手大豆期货合约C.卖出200手大豆期货合约D.买入200手大豆期货合约正确答案:B解析:大豆是每手10吨。
买入套期保值的操作,主要适用于以下情形:第一,预计在未来要购买某种商品或资产,购买价格尚未确定时,担心市场价格上涨,使其购入成本提高。
第二,目前尚未持有某种商品或资产,但已按固定价格将该商品或资产卖出(此时处于现货空头头寸),担心市场价格上涨,影响其销售收益或者采购成本。
例如,某商品的生产企业,已按固定价格将商品销售,那么待商品生产出来后,其销售收益就不能随市场价格上涨而增加。
再例如,某商品的经销商,已按固定价格将商品销售,待其采购该商品时,价格上涨会使其采购成本提高。
这都会使企业面临风险。
第三,按固定价格销售某商品的产成品及其副产品,但尚未购买该商品进行生产(此时处于现货空头头寸),担心市场价格上涨,购入成本提高。
例如,某服装厂已签订销售合同,按某价格卖出一批棉质服装,但尚未开始生产。
若之后棉花价格上涨,其要遭受成本上升的风险。
套期保值原理及操作方法

套期保值原理及操作方法套期保值是指企业为了规避外汇风险,利用金融工具或交易方式,在未来一段时间内以特定价格和数量购买或出售外币,以锁定预期交易中的外币兑换率。
其目的是通过对冲来自汇率波动带来的风险,保护企业在国际贸易中的利益和利润。
套期保值操作的方法有以下几种:1. 前向套期保值:企业根据预期所需外币金额和时间,与银行签署未来交割的外汇合同。
合同中规定了特定交割时间和交割价格。
企业既可以长期套期保值,也可以短期套期保值,根据业务和交易的特点而定。
2. 期货套期保值:企业可以通过期货合约来实施套期保值。
期货合约是在交易所进行标准化交易的金融衍生工具,具有预先约定的交割价格和交割时间。
企业可以根据预期的外汇需求,选择适合的期货合约进行套期保值。
3. 期权套期保值:企业在购买或销售订单还未达成时,可以购买或出售期权来实施套期保值。
期权是一种购买或出售标的资产的权利,但并不是义务。
期权可以对冲企业面临的汇率下跌风险,同时确保企业在汇率上升时能够从利率差异中获利。
4. 财务套期保值:企业可以通过财务工具来实施套期保值,例如货币互换、货币掉期等。
这些工具与金融机构签署合约,通过交换本币和外币的利息或本金来实现套期保值的目的。
在进行套期保值操作时,企业需要注意以下几点:1. 分析市场:在决定套期保值策略时,企业需要对市场进行全面、综合的分析,包括经济、政治和货币政策等方面的因素。
这有助于企业做出正确的决策,选择适合的套期保值工具。
2. 制定风险管理策略:企业需要制定套期保值的风险管理策略,包括确定套期保值的时间、金额、交割价格等因素。
这有助于企业根据实际需求进行套期保值,降低汇率波动带来的风险。
3. 选择适合的套期保值工具:根据企业的需求和市场情况,选择适合的套期保值工具。
不同的工具有其优缺点,企业需要根据自身情况选择最适合的方式。
4. 监测和评估:企业需要定期监测和评估套期保值策略的有效性和风险管理的效果。
套期保值组合收益计算公式
套期保值组合收益计算公式首先,我们来了解一下套期保值的基本概念。
套期保值是指投资者利用衍生品工具,如期货合约或期权合约,来对冲其现有投资组合的风险。
通过套期保值,投资者可以锁定未来某一时间点的资产价格,从而降低市场波动对投资组合的影响。
套期保值的主要目的是保护投资组合免受价格波动的影响,同时也可以用来进行投机性交易。
套期保值组合收益计算公式是用来计算投资者在套期保值交易中的收益情况。
其基本公式如下:套期保值组合收益 = 投资组合收益套期保值成本。
其中,投资组合收益是指投资者在套期保值交易期间的实际投资组合收益,套期保值成本是指投资者进行套期保值交易所支付的成本,包括期货合约或期权合约的交易成本、保证金成本等。
在实际应用中,套期保值组合收益计算公式还需要考虑到套期保值交易的时间点、数量和价格等因素。
具体计算方法如下:1. 首先,计算投资组合的收益情况。
投资组合的收益可以通过计算投资组合中各个资产的价格变动情况来确定,包括股票、债券、商品等各类资产的价格变动情况。
2. 其次,计算套期保值成本。
套期保值成本包括期货合约或期权合约的交易成本、保证金成本等。
投资者需要考虑到套期保值交易的数量、价格和交易成本等因素,来确定套期保值成本的具体数值。
3. 最后,根据套期保值组合收益计算公式,计算投资者在套期保值交易中的收益情况。
如果套期保值组合收益为正值,说明投资者在套期保值交易中获得了收益;如果套期保值组合收益为负值,说明投资者在套期保值交易中承担了损失。
在实际应用中,套期保值组合收益计算公式可以帮助投资者评估其套期保值交易的效果和收益情况,从而及时调整投资策略,降低风险和提高收益。
投资者可以根据套期保值组合收益计算公式的结果,来决定是否继续进行套期保值交易,或者调整套期保值交易的时间点、数量和价格等因素,以获得更好的投资收益。
总之,套期保值组合收益计算公式是投资者在套期保值交易中的重要工具,可以帮助投资者评估其套期保值交易的效果和收益情况,从而更好地管理投资组合的风险和收益。
第四章 套期保值-套期保值的种类
2015年期货从业资格考试内部资料
期货市场教程
第四章 套期保值
知识点:套期保值的种类
● 定义:
套期保值的目的是回避价格波动风险,而价格的变化无非是下跌和上涨两种情形。
与之对应,套期保值分为两种:一种是用来回避未来某种商品或资产价格下跌的风险,称为卖出套期保值;另一种是用来回避未来某种商品或资产价格上涨的风险,称为买人套期保值。
● 详细描述:
买入套期保值,又称多头套期保值,是指套期保值者通过在期货市场建立多头头寸,预期对冲其现货商品或资产空头,或者未来将买人的商品或资产的价格上涨风险的操作。
卖出套期保值,又称空头套期保值,是指套期保值者通过在期货市场建立空头头寸,预期对冲其目前持有的或者未来将卖出的商品或资产的价格下跌风险的操作。
例题:
1.期货市场上的套期保值可以分为()两种最基本的操作方式。
A.买入套期保值
B.卖出套期保值
C.投机式套期保值
D.避险式套期保值
正确答案:A,B
解析:考察套期保值的种类。
2.关于买入套期保值操作,正确的是()。
A.买入套期保值又称空头套期保值
B.买入套期保值预期对冲其现货商品或资产空头,或者未来将买入的商品或
资产的价格上涨风险的操作
C.买入套期保值预期对冲其目前持有的或者未来将卖出的商品或资产的价格
下跌的风险
D.买入套期保值在期货市场建立空头头寸
正确答案:B
解析:买入套期保值又称多头套期保值,在期货市场建立多头头寸。
套期保值精讲
套期保值的种类
例:10月初,某地玉米现货价格为1710元/吨,当地某农场年产玉米5000吨。 该农场对当前价格比较满意,担心待新玉米上市后,销售价格可能会下跌, 该农场决定进行套期保值交易。10月5日该农场卖出500手(每手10吨)第二 年1月份交割的玉米期货合约进行套期保值,成交价格为1680元/吨。到了11 月,随着新玉米的大量上市,以及养殖业对玉米需求疲软,玉米价格开始大 幅回落。11月5日,该农场将收获的5000吨玉米进行销售,平均价格为1450 元/吨,与此同时将期货合约买入平仓,平仓价格为1420元/吨。
套期保值的种类
例:某一铝型材厂的主要原料是铝锭,某年3月初铝锭的现货价格为16430元/ 吨。该厂计划5月份需使用500吨铝锭。由于目前库存已满且能满足当前生产 使用,如果现在购入,要承担仓储费和资金占用成本,而如果等到5月份购买 又可能面临价格上涨风险。于是该厂决定进行铝的买入套期保值操作。3月1 日,该厂以17310元/吨的价格买入100手(每手5吨)6月份到期的铝期货合约。 到5月1日,现货市场铝锭价格上涨只17030元/吨,期货价格涨至17910元/吨。 该铝型材厂按照当前的现货价格购入500吨铝锭,同时将期货多头头寸对冲平 仓,结束套期保值。
套期保值的概念与原理
企业经营过程中,是否要进行套期保值,套期保值的程度,需要考虑: 企业对未来价格的判断 企业自身风险的可承受程度 企业的风险偏好程度 如果价格波动幅度不大或企业抗风险能力较强,价格的较大波动对其利润影 响不大,企业希望承担一定风险来获取更高回报,那么企业可以不必或者进 行部分套期保值。
套期保值的种类
套期保值的种类
市场 套期保值种类 卖出套期保值
现货市场
期货市场
目的
第四章套汇与套利

4
随堂问题: 纽约市场£ 1=US$1.8645- 1.8745 伦敦市场£ 1=US$1.9245- 1.9450 若以50万英镑套汇,可赚多少美元?
5
伦敦市场: 50万英镑买入美元 5000000× 1.9245=962250 纽约市场:卖出美元买回50万英镑 5000000× 1.8745=937250 损益: 962250 -937250 = 25000(美元)
GBP1=HKD13.1160-13.1360,远期贴水126120,若以1000万港币 (1)三月后现汇汇率不变套利,结果如何? (2)抛补套利,结果如何?为什么?
30
第三节 套期保值
套期保值(抵补保值、海琴) 卖出或买进价值相等于一笔外国资 产或负债的外汇,使这笔外国资产或负 债的价值不受汇率变动的影响,从而达 到保值的目的。
18
第二种方法:(转换成直接标价法) 纽约:HK$1 = $ 0.12892~0.12894 (买HK$,卖 $) 伦敦: $ 1 = £0.6193~0.6197 (买 $ ,卖£) 香港: £1 = HK$12.4224~12.5098 (买£,卖HK$) 0.12894 × 0.6197 × 12.5098 = 0.9996 ≠1 ∴ 存在三角套汇机会。 100万÷0.6197÷0.12894÷12.5098 =100万÷( 0.6197 × 0.12894 × 12.5098 ) =100.04万(英镑 )
16
判别时转换直接标价法或间接标价法结果相同 例3 某日: 纽约: $1 = HK$ 7.7556~7.7568 伦敦:£1 = $ 1.6136~1.6146 香港:£1 = HK$ 12.4224~12.5098 如果投资者持有100万英镑,试问其有套汇 机会吗?如果有,应如何进行操作?
买入套期保值和卖出套期保值操作案例
买入套期保值和卖出套期保值操作案例
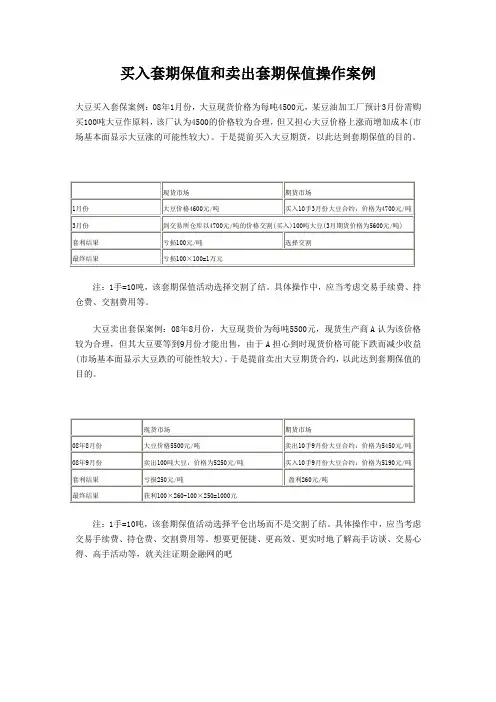
大豆买入套保案例:08年1月份,大豆现货价格为每吨4500元,某豆油加工厂预计3月份需购买100吨大豆作原料,该厂认为4500的价格较为合理,但又担心大豆价格上涨而增加成本(市场基本面显示大豆涨的可能性较大)。
于是提前买入大豆期货,以此达到套期保值的目的。
现货市场期货市场
1月份大豆价格4600元/吨买入10手3月份大豆合约:价格为4700元/吨
3月份到交易所仓库以4700元/吨的价格交割(买入)100吨大豆(3月期货价格为5600元/吨)
套利结果亏损100元/吨选择交割
最终结果亏损100×100=1万元
注:1手=10吨,该套期保值活动选择交割了结。
具体操作中,应当考虑交易手续费、持仓费、交割费用等。
大豆卖出套保案例:08年8月份,大豆现货价为每吨5500元,现货生产商A认为该价格较为合理,但其大豆要等到9月份才能出售,由于A担心到时现货价格可能下跌而减少收益(市场基本面显示大豆跌的可能性较大)。
于是提前卖出大豆期货合约,以此达到套期保值的目的。
现货市场期货市场
08年8月份大豆价格5500元/吨卖出10手9月份大豆合约:价格为5450元/吨
08年9月份卖出100吨大豆:价格为5250元/吨买入10手9月份大豆合约:价格为5190元/吨
套利结果亏损250元/吨盈利260元/吨
最终结果获利100×260-100×250=1000元
注:1手=10吨,该套期保值活动选择平仓出场而不是交割了结。
具体操作中,应当考虑交易手续费、持仓费、交割费用等。
想要更便捷、更高效、更实时地了解高手访谈、交易心得、高手活动等,就关注证期金融网的吧。
买入卖出套期保值实例计算
1买入套期保值买入套期保值是指交易者在现货市场卖出商品的同时,在期货市场买入同等数量的期货,以防止在卖出现货后因价格而带来的损失。
(买入套期保值又称多头套期保值是在期货市场中购入期货,以期货市场的多头来保证现货市场的空头,以规避价格上涨的风险)。
现举例:某棉麻公司与一纺织厂签订了购销合同,需要在3个月后交运100吨328棉花(10000元/吨)。
棉花外销价是比照交易当天的市场价确定的,而三个月后的棉花是否涨价当时还不知道,这就面临着价格上涨损失的风险。
为了保证3个月后按时以10000元/吨的价格交货,规避风险的做法有两种。
一种做法是在现货市场上立即购进100吨棉花储存3个月以备交货。
这种办法比较稳妥,但需为此付出3个月的仓储费用、保险费及贷款利息,而且要占用巨额流动资金。
储存3个月棉花的费用估计为:棉花占用资金:100吨×10000元/吨=1000000元利息按月息1%计为:1000000×1%×3(个月)=30000元仓储费按3个月共支付总货款的2‰计为:100吨×10000元/吨×2‰=2000元保险费按每月1‰计共:3×1‰×100×10000=3000元三项共合计:30000+2000+3000=35000元另一种做法是在期货市场进行买入套期保值。
这可能会出现以下几种情形(表中数据仅举例而设):(1)期货价格和现货价格同时上涨结果:两个市场盈亏相抵,实现了套期保值的目的。
(2)期货价格和现货价格都下降:结果:两个市场盈亏相抵(3)期货价格上涨,现货价格下降:结果:盈利1500×100吨=150,000元(4)现货价格上涨,期货价格下跌结果:亏损1000×100吨=100,000元从以上四种情况可以看出,前三种情况都比购现货储存2个月后发运的结果对棉麻公司有利,从而更接近于所要求的目标,仅当第四种情况出现时,棉麻公司要蒙受较大利益损失。
实验四期货套期保值
实验四期货套期保值(2学时)一、实验目的通过利用期货行情分析软件深刻理解套期保值的含义、原理和作用,掌握基差对套期保值效果的影响和套期保值交易的基本方法,进行套期保值模拟交易实验。
二、实验类型设计操作验证型,通过学生设计后上机操作验证所学内容三、本实验基本原理和方法假定自己是某商品的拥有者,对这种商品利用期货市场进行套期保值操作,通过期货行情分析软件结合自己的分析和判断。
利用期货模拟操作系统进行套期保值操作。
四、实验仪器设备及用品计算机、投影仪、网络、期货行情系统和模拟软件系统五、实验操作步骤和基本内容(一)要求学生制定自己的套期保值策略套期保值的方法很多,卖出套期保值和买入套期保值是其基本方法。
下面分别对这两种套期保值方法进行模拟交易实验。
由于套期保套需要知道商品的现货价格,在实验时,学生要根据当前某商品的期货价格确定一个模拟的现货价格,以此为参照来计算模拟交易的盈亏。
(二)卖出套期保值卖出套期保值是为了防止现货价格在交割时下跌的风险而先在期货市场卖出与现货同样数量的合约所进行的交易方式。
通常是在农场主为防止收割时,农作物价格下跌;矿业主为防止矿产开采以后价格下跌;经销商或加工商为防止货物购进而未卖出时价格下跌而采取的保值方式。
现以CBOT玉米合约为例进行实验,其合约文本如下:经过基本因素及技术因素的分析,预计在7月份收割时玉米价格会下跌,于是学生确定在7月份将现货售价锁定在327美分/蒲式耳。
因此,学生在CBOT(芝加哥期货交易所)市场上以327美分/蒲式耳的价格卖出一份“七月玉米(合约代码CRCN)”合约以进行套期保值。
2周后,学生确定玉米现货价格下跌到300美分/蒲式耳,将现货玉米以此价卖出。
同时,期货价格也同样下跌,跌至300美分/蒲式耳,学生就以此价买回一份“七月玉米(合约代码CRCN)”期货合约,来对冲初始的空头,从中他赚取的27美分/蒲式耳,正好用来抵补现货市场上少收取的部分,而为此所付出的代价就是丧失了有利的价格变动可能带来的利益。
套期保值的操作方法
套期保值的操作方法
套期保值是指在现货市场上买入或卖出一定数量的商品或金融产品同时进行相反方向的期货交易,以抵消现货市场价格波动风险的一种操作方法。
以下是套期保值的操作步骤:
1. 分析风险:首先要分析所持有的现货市场风险,即商品或金融产品的价格波动对企业盈利的影响程度。
确定需要进行套期保值的数量。
2. 选择期货合约:根据所持有的现货品种选择对应的期货合约。
确保期货合约的品种、交割月份和交易所等与所持有的现货市场相符。
3. 计算对冲比例:根据所持有的现货市场风险程度,计算需要买入或卖出的期货合约数量。
对冲比例一般通过期货合约价值与现货合约价值的比例来确定。
4. 下单交易:根据计算得出的对冲比例,下单进行期货交易。
买入或卖出相应数量的期货合约,以抵消现货市场的价格波动风险。
5. 持仓监控:在期货合约持有期间,不断监控现货市场和期货市场的价格波动情况。
根据市场行情的变化,及时调整或平仓期货合约,以充分发挥套期保值的效果。
需要特别注意的是,套期保值并不能完全消除所有的价格风险,因为现货市场和
期货市场的价格波动可能并非完全一致。
此外,套期保值还存在交易成本和风险管理能力等方面的考量。
因此,在进行套期保值之前,建议详细了解交易规则、市场风险和自身的风险承受能力,或者寻求专业机构的帮助。
套期保值概念及实例分析课件
通过套期保值策略,投资者可以锁定 未来价格,避免因价格波动带来的损 失,提高收益的稳定性。
套期保值还可以提高投资者的风险管 理水平,培养长期投资理念,促进市 场健康发展。
02
套期保值策略
买入套期保值策略
定义
买入套期保值策略是指通过买入期货合约,以抵消未来价格上涨的风险。适用 于希望保护其购买成本不受未来价格上升影响的实体,例如生产商或进口商。
套期保值策略的创新与挑战
1 2 3
套期保值策略多样化
随着金融衍生品市场的不断发展,套期保值策略 也日益多样化,包括买入套期保值、卖出套期保 值、交叉套期保值等。
风险管理能力提升
套期保值策略需要具备较高的风险管理能力,包 括市场风险、信用风险、流动性风险等,需要建 立完善的风险管理体系。
法律法规不断完善
实例
假设某油籽压榨厂预计在3个月后销售100吨油籽,由于担心 价格下跌,该压榨厂在期货市场上卖出100吨油籽期货合约 。如果未来油籽价格下跌,期货合约的盈利将抵消实际销售 收入的减少。
综合套期保值策略
定义
综合套期保值策略是一种结合买入和卖出套期保值的 策略,旨在全面管理价格风险。通过综合运用不同类 型的期货合约和期权等衍生工具,实现全方位的风险 管理。
石油的套期保值
套期保值背景
由于石油价格的波动也会 给企业带来风险,需要进 行套期保值。
套期保值策略
企业可以通过购买石油期 货合约来对冲未来石油价 格的上涨风险。
套期保值效果
通过套期保值,企业能够 锁定未来的石油采购成本 ,避免因价格上涨带来的 损失。
股票的套期保值
套期保值背景
套期保值效果
投资者需要对持有的股票进行风险管 理,以避免因股票价格波动带来的损 失。