
风险厌恶系数A的问卷计算方法
风险厌恶系数A 的问卷计算方法
我们假定资产收益率服从或接近正态分布。
正态分布有两个基本特征:首先,它是左右对称的,并且可以用两个参数来衡量:均值和标准差,正态分布的这一特征意味着,服从正态分布的投资收益率和风险完全可由均值与标准差来衡量。
第二,服从正态分布的变量的加权平均值也服从正态分布。
因此,当单个资产的收益率服从正态分布时,包含任意一组资产的资产组合的收益也服从正态分布,它的标准差也可描述资产组合的风险。
在这样的假定条件下,我们可以使用效用值来对资产组合进行排序。
风险收益曲线越吸引人,其效用值越大。
显然,对风险厌恶者而言,期望收益越高,资产组合带给投资者的效用值越大,而波动性即标准差越大,资产组合带给投资者的效用值越小。
以下是金融理论工作者广泛使用的一个人为定义的函数:
如果资产组合的预期收益为()r E 、收益方差为2σ,其效用函数为:
()2005.0σA r E U -=
上式中,U 为效用值,A 为投资者个人的风险厌恶指数。
从上式可以看出,方差减少效用的程度取决于A ,即投资者个人对风险的厌恶程度。
投资者对风险的厌恶程度越高,A 值越大,对风险投资的妨碍也就越大。
投资学里通常假定投资者是风险厌恶型的,即A >0, 风险的存在减少效用,他们当中A 越大的人越厌恶风险。
该式与高预期收益会提高效用,而高风险会降低效用的概念是一致的。
当A=0 时,投资者为风险中性投资者,风险对投资者决策无影响,他们只关心期望收益率。
当A <0 时, 投资者为风险喜好者,风险的存在增加效用,他们当中A 越小的人(或者说绝对值越大)越喜欢风险。
当投资者对各种竞争性资产组合进行选择时, 将挑选效用值最大的资产组合,风险厌恶程度显然会对投资者在风险与报酬间的平衡产生重大影响。
那么,如何确定风险厌恶系数A 呢? 风险厌恶系数A 受多种因素影响,如:投资者的风险偏好,投资者的风险承受力及投资者的时间期限等。
风险厌恶系数A 是投资者的主观态度,因人而异,通常通过问卷调查来获得。
人为规定一个风险厌恶系数A 的范围,如美国投资理财行业通常规定A 在2-6 之间,用来测度风险厌恶程度。
以下是一些投资顾问常用来计算投资者风险厌恶程度的一个调查问卷。
先以风险属性问卷算出风险评分,再用差补法算出A 值,代入A 值求取风险资产与无风险资产的比率。
风险属性问卷如下:
选择你认为合适的答案:
1.你投资60天之后,价格下跌20%,假设所有基本情况不变,你会怎么做?
A.为避免更大的担忧,把它抛掉再试试其他的
B.什么都不做,静等收入投资
C.再买入,这正是投资的好机会,同时也是便宜的投资。
2.现在换个角度看上面的问题,你的投资下跌了20%,但它是投资组合的一部分,用来在三个不同的时间段上达到投资目标。
2A. 如果目标是5年以后,你怎么做?
A.抛出
B.什么都不做
C.买入
2B.如果投资目标是15年以后,你怎么做?
A.抛出
B.什么都不做
C.买入
2C.如果投资目标是30年以后,你怎么做?
A.抛出
B.什么都不做
C.买入
3.你买入退休基金1个月以后,其价格上涨了25%。
同样,基本条件没有变化。
沾沾自喜之后,你怎么做?
A.抛出并锁定收入
B.保持卖方期权并期待更多的收益
C.更多的买入,因为可能还会上涨
4 你的投资期限长达15年以上,目的是养老保障。
你更愿意怎么做?
A.投资于货币市场基金或者保证投资合约,放弃获得超额收益的可能性,重点保证本金安全
B.一半投入债券基金,一半投入股票基金,希望在有些增长的同时,还有固定收入的保障
C.投资于不断增长的共同基金,其价值在该年可能会有巨幅波动,但在5年或10年之后有巨额收益的潜力
5.你刚刚获得一个大奖,但具体哪一个,由你自己定
A.2000元现金
B.50%的机会获得5000元
C.20%的机会获得15000元
6.有一个很好的投资机会,但是你得借钱,你会接受贷款吗?
A.绝对不会
B.也许
C.是的
7.你所在的公司要把股票卖给职工,公司的管理层计划在三年后使公司上市,在上市前,你不能出售手中的股票,也没有任何分红,但公司上市时,你的投资可能会翻10倍,你会投资多少钱买股票?
A.一点也不买
B.两个月的工资
C.四个月的工资
风险容忍度打分:
选A 的项目得1分,选B 得2分,选C 的3分,总分计算为:
选A 答案项数*1+选B 答案项数*2+选C 答案项数*3=总分
合计9个选择题,最高27最低9分。
假设林天赐非常保守,每一项都选1,得分9分。
9—14分,保守的投资者
15—21分,温和的投资者
22—27分,激进的投资者
我们假设风险厌恶系数A 在2-8之间(A 越大越厌恶风险),则A 值的计算公式为: A=8-(得分9分-9)/(27-9)×(8-2)=8
()()
()22892727+-⨯--=调查问卷得分A
显然,如果A值在2-6之间,则式中(8-2)要改成(6-2),如果得分在其它数字之间,公式也要相应调整。
公式设计的意图从式子中也应该看得出来。
风险厌恶系数应用研究教材

风险厌恶系数应用研究教材风险厌恶系数是一个经济学和金融领域的概念,用来衡量个人或机构对风险的态度和偏好程度。
自从该概念提出以来,它在许多领域的应用研究中起到了重要的作用,尤其在投资和决策方面。
风险厌恶系数通常用来描述一个人或机构的风险厌恶程度,即对于不确定性的容忍程度。
高风险厌恶系数意味着个体或机构更加厌恶风险,会更倾向于选择较为保守的投资或决策策略;而低风险厌恶系数意味着个体或机构相对不太厌恶风险,更愿意接受更高的风险来追求更高的回报。
在投资决策方面,风险厌恶系数可以帮助投资者衡量自己的风险承受能力,从而根据自身的偏好制定合适的投资组合。
例如,一个风险厌恶系数较高的投资者可能更愿意选择低风险低回报的投资产品,而一个风险厌恶系数较低的投资者则可能选择高风险高回报的投资产品。
在金融领域的决策制定中,风险厌恶系数也扮演了重要的角色。
对于金融机构来说,理解客户的风险厌恶程度可以帮助他们为客户提供更合适的产品和服务。
而在制定政策和规章制度时,了解整个市场的风险厌恶系数可以帮助监管机构更准确地预测和应对市场的风险。
除了投资和金融领域,风险厌恶系数的应用还可以扩展到其他领域,例如医疗决策、环境管理等。
在医疗决策中,了解患者的风险厌恶程度可以帮助医生和患者共同制定合适的治疗方案。
在环境管理中,了解人们对环境风险的态度可以帮助政府和决策者更好地平衡经济发展和环境保护之间的关系。
需要注意的是,风险厌恶系数的测量和应用需要结合一定的统计方法和经济模型。
尽管如此,研究者和决策者仍然在不断努力提出更精确和可靠的测量方法,以及更全面和实用的应用模型,以满足实际应用的需求。
总的来说,风险厌恶系数的应用研究对于理解个体和机构对风险的态度和偏好,选择合适的投资和决策策略,以及制定有效的政策和规章制度,都具有重要的参考价值。
随着研究的深入和应用的拓展,相信风险厌恶系数将在更多领域发挥更大的作用。
cronbach α信度系数

cronbach α信度系数
Cronbachα信度系数是目前最常用的信度系数,是指问卷所有可能的题目划分方法得到的折半信度系数的平均值,其公式为:
其中K 为某一特定问卷的题目数量;S 2 X 为总样本的方差,即各被调查者对某一问卷各题目的评分总分的方差),S 2 i 为目前观测样本的方差,即各被调查者在某一特定题目的评分的方差)。
α系数评价的是问卷中各题目得分间的一致性,属于内在一致性系数。
通常,Cronbachα系数的值在0和1之间。
如果计算所得的α系数不高于0.6时,一般认为问卷内部一致信度不足;α系数处于0.7~0.8时表示问卷具有相当的信度,α系数达到0.8~0.9时说明问卷信度非常好。
Cronbachα系数有一个重要特性,它们的值会随着问卷问题数量的增加而提高。
因此,当问卷中包含了过多的问题,尤其是多余的问题时,Cronbach α系数可能会出现非正常提高。
Cronbachα信度系数法适用于态度、意见式问卷(量表)的信度分析。
风险厌恶系数A的问卷计算方法

风险厌恶系数A 的问卷计算方法我们假定资产收益率服从或接近正态分布。
正态分布有两个基本特征:首先,它是左右对称的,并且可以用两个参数来衡量:均值和标准差,正态分布的这一特征意味着,服从正态分布的投资收益率和风险完全可由均值与标准差来衡量。
第二,服从正态分布的变量的加权平均值也服从正态分布。
因此,当单个资产的收益率服从正态分布时,包含任意一组资产的资产组合的收益也服从正态分布,它的标准差也可描述资产组合的风险。
在这样的假定条件下,我们可以使用效用值来对资产组合进行排序。
风险收益曲线越吸引人,其效用值越大。
显然,对风险厌恶者而言,期望收益越高,资产组合带给投资者的效用值越大,而波动性即标准差越大,资产组合带给投资者的效用值越小。
以下是金融理论工作者广泛使用的一个人为定义的函数:如果资产组合的预期收益为()r E 、收益方差为2σ,其效用函数为:()2005.0σA r E U -=上式中,U 为效用值,A 为投资者个人的风险厌恶指数。
从上式可以看出,方差减少效用的程度取决于A ,即投资者个人对风险的厌恶程度。
投资者对风险的厌恶程度越高,A 值越大,对风险投资的妨碍也就越大。
投资学里通常假定投资者是风险厌恶型的,即A >0, 风险的存在减少效用,他们当中A 越大的人越厌恶风险。
该式与高预期收益会提高效用,而高风险会降低效用的概念是一致的。
当A=0 时,投资者为风险中性投资者,风险对投资者决策无影响,他们只关心期望收益率。
当A <0 时, 投资者为风险喜好者,风险的存在增加效用,他们当中A 越小的人(或者说绝对值越大)越喜欢风险。
当投资者对各种竞争性资产组合进行选择时, 将挑选效用值最大的资产组合,风险厌恶程度显然会对投资者在风险与报酬间的平衡产生重大影响。
那么,如何确定风险厌恶系数A 呢 风险厌恶系数A 受多种因素影响,如:投资者的风险偏好,投资者的风险承受力及投资者的时间期限等。
风险厌恶系数A 是投资者的主观态度,因人而异,通常通过问卷调查来获得。
中国居民风险厌恶系数测定及影响因素分析基于中国居民投资行为数据的实证研究
中国居民风险厌恶系数测定及影响因素分析基于中国居民投资行为数据的实证研究一、本文概述本文旨在通过对中国居民投资行为数据的实证研究,测定中国居民的风险厌恶系数,并深入探索其影响因素。
风险厌恶系数作为衡量个体或群体对风险态度的关键指标,对于理解居民的投资决策、资产配置以及金融市场的发展具有重要意义。
特别是在中国这样一个经济快速发展、金融市场日益成熟的社会背景下,研究居民的风险厌恶系数及其影响因素,对于政策制定者、投资者以及市场参与者都具有重要的参考价值。
本研究将采用量化分析方法,通过收集和处理中国居民的投资行为数据,运用统计模型和计量经济学方法,实证测定风险厌恶系数。
结合社会学、心理学和经济学的相关理论,从个人特征、家庭背景、市场环境和社会文化等多个维度,全面分析影响风险厌恶系数的因素。
通过本文的研究,我们期望能够为中国居民的风险偏好和投资行为提供更为深入和全面的理解,为相关政策的制定和市场的健康发展提供科学依据。
二、文献综述风险厌恶系数是金融学和经济学领域中用于量化个体或群体对风险态度的关键指标。
在中国这样一个经济快速发展、金融市场日益成熟的社会背景下,研究中国居民的风险厌恶系数及其影响因素,对于理解中国居民的投资行为、优化金融产品设计、制定合理的金融政策具有深远的意义。
国内外学者对于风险厌恶系数及其影响因素的研究已经积累了一定的成果。
国外学者如Fisher和Pratt(1971)首次提出了风险厌恶系数的概念,并探讨了其与投资决策的关系。
此后,许多学者对风险厌恶系数的测定方法进行了深入研究,如通过问卷调查、实验经济学等手段来量化个体的风险态度。
国内学者在风险厌恶系数的研究方面也取得了一定的进展。
例如,李心丹等(2002)基于中国投资者的问卷调查数据,分析了中国投资者的风险厌恶程度及其影响因素。
他们的研究发现,中国投资者的风险厌恶程度相对较高,且受到个人背景、投资经验等多种因素的影响。
近年来,随着金融市场的不断发展和金融数据的日益丰富,越来越多的学者开始利用实际投资行为数据来研究风险厌恶系数。
风险测评问卷评估方法说明
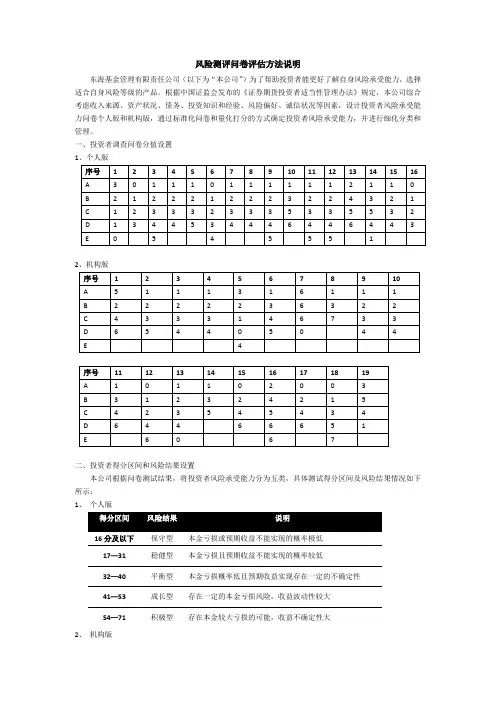
风险测评问卷评估方法说明东海基金管理有限责任公司(以下为“本公司”)为了帮助投资者能更好了解自身风险承受能力,选择适合自身风险等级的产品。
根据中国证监会发布的《证券期货投资者适当性管理办法》规定,本公司综合考虑收入来源、资产状况、债务、投资知识和经验、风险偏好、诚信状况等因素,设计投资者风险承受能力问卷个人版和机构版,通过标准化问卷和量化打分的方式确定投资者风险承受能力,并进行细化分类和管理。
一、投资者调查问卷分值设置1、个人版序号 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16A 3 0 1 1 1 0 1 1 1 1 1 1 2 1 1 0B 2 1 2 2 2 1 2 2 2 3 2 2 4 3 2 1C 1 2 3 3 3 2 3 3 3 5 3 3 5 5 3 2D 1 3 4 4 5 3 4 4 4 6 4 4 6 4 4 3E 0 5 4 5 5 5 12、机构版序号 1 2 3 4 5 6 7 8 9 10A 5 1 1 1 3 1 6 1 1 1B 2 2 2 2 2 3 6 3 2 2C 4 3 3 3 1 4 6 7 3 3D 6 5 4 4 0 5 0 4 4E 4序号11 12 13 14 15 16 17 18 19A 1 0 1 1 0 2 0 0 3B 3 1 2 3 2 4 2 1 5C 4 2 3 5 4 5 4 3 4D 6 4 4 6 6 6 5 1E 6 0 6 7二、投资者得分区间和风险结果设置本公司根据问卷测试结果,将投资者风险承受能力分为五类,具体测试得分区间及风险结果情况如下所示:1、个人版16分及以下保守型本金亏损或预期收益不能实现的概率极低17—31 稳健型本金亏损且预期收益不能实现的概率较低32—40 平衡型本金亏损概率低且预期收益实现存在一定的不确定性41—53 成长型存在一定的本金亏损风险,收益波动性较大54—71 积极型存在本金较大亏损的可能,收益不确定性大2、机构版20分及以下保守型本金亏损或预期收益不能实现的概率极低21—41 稳健型本金亏损且预期收益不能实现的概率较低42—55 平衡型本金亏损概率低且预期收益实现存在一定的不确定性56—73 成长型存在一定的本金亏损风险,收益波动性较大74—100 积极型存在本金较大亏损的可能,收益不确定性大三、产品风险等级与投资者风险承受能力匹配遵循基金产品的风险等级和投资者的风险承受能力类型匹配的原则,本公司根据中国证监会发布的《证券期货投资者适当性管理办法》的指导意见,将产品风险等级划分为:低(R1)、中低(R2)、中(R3)、中高(R4)、高(R5)。
风险系数的计算方法

风险系数的计算方法全文共四篇示例,供读者参考第一篇示例:风险系数是评估某一事物或行为可能带来的风险程度的指标,通过对可能发生的危险因素进行量化和分析,可以帮助人们更好地预防和应对风险事件。
在各个领域,如金融、保险、工程、医疗等,都有对风险系数进行计算和评估的需求。
下面我们将介绍一些常见的风险系数计算方法。
一、统计法统计法是一种比较简单直观的风险系数计算方法。
其基本思想是通过对历史数据和现有风险因素进行分析,计算出某一事件或行为的发生概率和可能带来的风险程度。
在金融领域,统计法常用于计算股票、债券等投资工具的风险系数。
通过对历史股价波动情况、公司财务状况等因素进行分析,可以得出某一投资工具的风险系数。
二、模型法三、主观评估法主观评估法是一种基于专家经验和专业知识的风险系数计算方法。
专家根据自己的经验和知识对可能的风险因素进行分析和评估,并根据主观判断给出风险系数。
在医疗领域,医生常常根据患者的病情、家族史等因素进行主观评估,从而给出病情的风险系数。
四、风险指标法风险指标法是根据各种风险因素的权重和关联程度,综合计算出某一事物或行为的风险系数。
在金融领域,常用的风险指标包括波动率、贝塔系数、夏普比率等。
这些指标通过对投资组合的不同风险因素进行加权计算,可以得出整个投资组合的风险系数。
风险系数的计算方法有很多种,每种方法都有其适用的场景和局限性。
在实际应用中,可以根据具体情况选择合适的计算方法,以更好地评估和管理风险。
通过对风险系数的计算和评估,可以帮助人们更好地预防和规避潜在的风险,保障个人和组织的安全和利益。
【文章字数已达要求,谢谢阅读!】第二篇示例:风险系数是指在某种情况下,某种风险事件发生的可能性和影响程度的综合评估结果。
计算风险系数的目的是为了帮助人们更加全面地了解和评估某种风险,并在必要时采取措施加以控制或降低风险。
在实际应用中,风险系数的计算方法多种多样,一般需要考虑风险的性质、程度和后果等因素。
投资者风险厌恶度量与评估
投资者风险厌恶度量与评估在金融投资领域,投资者的风险厌恶度量与评估是一个重要的话题。
投资者的风险厌恶程度决定了他们对不确定性的接受程度,进而影响他们的投资决策和资产配置。
一、风险厌恶度量的基本概念风险厌恶度量是指投资者对于风险的感知和反应程度。
风险厌恶度量可以通过问卷调查、实验研究等方式进行评估。
其中,最常用的是风险偏好度量工具,如风险偏好问卷和风险承受能力测试。
二、风险厌恶度量的影响因素1. 个人特征:个人的性格特征和心理因素会影响其对风险的厌恶程度。
例如,有些人天生就对风险敏感,而有些人则更加乐观和冒险。
2. 投资经验:投资者的经验和知识水平也会影响其对风险的厌恶程度。
经验丰富的投资者可能更加理性和冷静地对待风险,而缺乏经验的投资者可能更加谨慎和保守。
3. 金融市场环境:金融市场的波动和不确定性程度也会影响投资者的风险厌恶程度。
在市场不稳定和风险高涨时,投资者往往更加谨慎和保守。
三、风险厌恶度量的评估方法1. 风险偏好问卷:通过一系列问题,了解投资者对于不同风险水平的态度和喜好程度。
问卷中的问题可以涵盖投资偏好、风险承受能力、投资目标等方面。
2. 风险承受能力测试:通过模拟投资决策和评估结果,判断投资者对于不同风险水平的接受程度。
这种方法更加客观和实际,可以更好地反映投资者的风险厌恶程度。
四、风险厌恶度量的应用1. 资产配置:了解投资者的风险厌恶程度可以帮助投资者进行合理的资产配置。
对于风险厌恶程度较高的投资者,可以选择低风险的资产组合,如债券和货币市场基金。
而对于风险厌恶程度较低的投资者,可以选择高风险高回报的资产组合,如股票和房地产基金。
2. 投资决策:了解投资者的风险厌恶程度可以帮助投资者做出更加理性和适合自己的投资决策。
投资者可以根据自己的风险厌恶程度来选择适合自己的投资产品和策略,避免因过度冒险或过度保守而造成损失。
3. 风险管理:了解投资者的风险厌恶程度可以帮助金融机构和投资顾问进行风险管理和风险控制。
投资者风险厌恶度测试
风险是真实存在的,所以在投资之前必需要明确自己的风险厌恶度。
风险厌恶度测试问卷:为了关心投资者衡量自己的风险厌恶度,这里设计了一套问卷和评分体系,分数在9至14分的为保守型投资者,分数在15至21分的为温柔型投资者, 分数在22至27分的为激进型投资者。
问题如下:1、在你投资60天后,价格下跌20%。
假设全部基本面均未转变,你会怎么做?A、为避开更大的担忧,卖掉再试试其他的。
B、什么也不做,静等收回投资。
C、再买入。
它曾是好的投资,现在也是廉价的投资。
2、现在换个角度看上面的问题。
你的投资下跌了20%,但它是投资组合的一部分,用来在三个不同的时间段上达成投资目标。
⑴假如目标是5年以后,你会怎么做?A、卖掉B、不动C、再买入.⑵假如目标是15年以后,你会怎么做?A、卖掉B、不动C、再买入.⑶假如目标是30年以后,你会怎么做?A、卖掉B、不动C、再买入.3、在你买入退休基金后1个月,其价格上涨了25%。
同样,基本面未变。
沾沾自喜之后,你会怎么做?A、卖掉锁定收益.B、持有看跌期权并期盼更多的收益.C、再买入,由于可能还会上涨.4、你为了15年后退休而投资。
你更情愿怎么做?A、投资于货币市场基金或有保证的投资契约,放弃获得大量收益的可能性,重点保证本金的平安。
B 、一半投入债券基金,一半投入股票基金,盼望在有些增长的同时,还有固定 收入的保障。
C 、投资于不断增长的共同基金,其价值在该年可能会有巨幅波动,但在5或10 年后有巨额收益的潜力。
5、你刚赢得一份大奖。
但详细哪一个,由你自己定。
A 、2 OOO 美元现金。
B 、50%的机会获得5 000美元。
C 、20%的机会获得15 000美元。
6、有一个很好的投资机会刚消失。
但你得借钱。
你会接受贷款吗?A 、肯定不会B 、或许C 、会.7、你的公司要向员工出售股票。
公司经营者方案在3年内让公司上市。
在此之 前,你无法卖出股票,也不会得到红利。
但当公司上市时你的投资将增殖10倍。
风险厌恶系数[1]
PPT文档演模板
风险厌恶系数[1]
阿罗-普拉特度量
阿罗-普拉特度量 是对一个决策者的风险厌恶程 度的度量。它由肯尼思·阿罗和约翰·普拉特的名 字命名。
设是一个可微分的效用函数, 那么一个绝对风险 厌恶的阿罗-普拉特度量被定义为:
PPT文档演模板
风险厌恶系数[1]
l ARA为正,表明具有此效用函数的投资者或者 消费者是风险厌恶者;
为风险中性,只有极少部分的个体为风险爱好,并且高度风
险爱好的个体基本不存在,同时也可以发现个体的风险偏好 具有较强的异质性。
PPT文档演模板
风险厌恶系数[1]
• 从表3可以看出, 采用 MPL 和 OLS 设计所测度出的个体风险 厌恶中值并没有明显差异, 但是要显著低于 iMPL 设计所测 度出的个体风险厌恶中值, 这表明实验中所测度的个体的风 险态度可能会受到测度方法的影响。
• 个体普遍是风险厌恶的这一结论是不受影响并且是稳健的。 Carlsson 等(2009) 同样采用Holt和Laury (2002) 的设 计对中国贵州农村个体的风险厌恶进行了测度,但实验中的收 益是本文中的 10 倍,作者研究发现 这主要是激励的差异所 造成的, 该结论表明了使用学生作为被试的实验数据同样具 有代表性。
风险厌恶系数[1]
基于以上分析,财富概念应为包含房产、人力资本后的财 富净值,由金融财富净值、房产和人力资本等构成。为了 检验三类财富对风险庆恶系数分别产生的影响,分析模型III 的拟合结果如表8 所示。
PPT文档演模板
风险厌恶系数[1]
2.3 考量居民主观风险偏好对于风险厌恶系数大小的影响 为了方便模型数据的拟合,本文需要首先量化每一心理测试 题的各个选项,如对于第一题中的A 、B 、C 和D 四个选项 分别赋予1 、3 ,5 和9 分;随后累加四道心理测试题受访者 所勾选项对应的分值,并将该总分值赋予变量X , 即居民 的风险偏好态度为X。
absolute risk aversion计算
absolute risk aversion计算Absolute risk aversion(绝对风险厌恶)是金融领域中的一个重要概念,用于衡量投资者对风险的厌恶程度。
它反映了投资者在面临收益和风险时,更倾向于选择稳定的收益,即使这意味着放弃潜在的高收益。
在本文中,我们将详细介绍如何计算绝对风险厌恶(Absolute risk aversion)。
1. 定义绝对风险厌恶(Absolute risk aversion)绝对风险厌恶是指投资者在面临两种投资选择时,更倾向于选择具有较低绝对风险的投资。
换句话说,投资者愿意放弃一定的预期收益以降低投资组合的波动性。
绝对风险厌恶可以通过以下公式计算:绝对风险厌恶(Absolute risk aversion)= (预期收益- 无风险资产收益) / 投资组合的波动性其中,预期收益是指投资者期望从投资中获得的收益,无风险资产收益是指投资者投资无风险资产(如国债)所获得的收益。
投资组合的波动性是指投资组合中资产价格波动的程度。
1. 计算步骤假设投资者正在考虑两种投资选择:投资A和投资B。
投资A的预期收益为10%,投资B的预期收益为12%。
同时,投资A的波动性为15%,投资B的波动性为20%。
无风险资产的收益为4%。
首先,我们需要计算投资A和投资B的绝对风险厌恶:投资A的绝对风险厌恶= (10% - 4%) / 15% = 0.2投资B的绝对风险厌恶= (12% - 4%) / 20% = 0.3由此可见,投资B的绝对风险厌恶值更高,说明投资者对投资B的风险更敏感。
因此,在面临投资选择时,投资者可能会选择投资A,因为它具有较低的绝对风险厌恶。
1. 应用绝对风险厌恶(Absolute risk aversion)绝对风险厌恶可以帮助投资者在面临投资选择时,更好地了解自己的风险偏好。
通过计算不同投资的绝对风险厌恶值,投资者可以找到具有较低风险的投资选择,从而实现投资组合的优化。