
应用随机过程复习资料
E(X n )
1 。 p
由 Feller 初等更新定理知, 较长时间后的单位时间试验成功的平均次数,即更新速率为
1 由 Blackwell 更新定理知, 较长时间后, 在长为 a 的时间内试验成功的平均次 p; E(X n )
数为
a ap 。 E( X n )
1 e t , t 0, b, 0 t a, 例 设函数 w(t ) F (t ) 为更新间隔时间的分布函数, t a, 0 , t 0 , 0,
( 2) 11 ,
p
因P
( 2)
0.8 0.2 0.8 0.2 0.8 0.2 0.68 0.32 P 0.2 0.8 ,故经 2 次投 0.2 0.8 0.2 0.8 0.32 0.68
0
w(t )dt ab ,又 F (t ) 为非格点分布,故由
ab 。
Smith 关键更新定理, lim H (t ) t 源自 0 0
w(t )dt tdF (t )
五 时齐 Markov 链部分 1. 掌握时齐 Markov 链一步转移矩阵的写法,明确 n 步转移矩阵等于一步转移矩阵的 n 次方并会应用
1 1 , t t 0, , 0, (t1 , t2 ) E ( X (t1 ) X (t2 )) 2 2 1 ,于是 ( ) 2 0, t2 t1 0, 0, 0,
又因 lim
1 N N
N 1 N
移概率与起始时刻 n 无关,故 X n , n 1, 2, 为时齐 Markov 链, (2)其一步转移概率矩阵 一步转移概率矩阵 P
0.8 0.2 。 0.2 0.8
( 2)
(3)开始投掷时硬币是正面,经 2 次投掷后是反面的概率为 p12 ,硬币仍为正面的概率为
量 B(t ) - B( s) 服从正态分布 N (0,t
6. 延迟更新过程中更新间隔时间序列独立但不同分布. 7.离散参数不可约 Markov 链的全部状态要么都是常返态,要么都是非常返态. 8.
Brown 运动的增量服从不同参数的正态分布.
9. 明确 Poisson 过程、复合 Poisson 过程和 Brown 运动都是平稳独立增量过程 10. 明确独立同分布随机变量序列 X n,n 严平稳过程,而 E
解 设 X n , n 1,2, 表示第 n 1 次试验成功到第 n 次试验成功的间隔时间,则由于每个整 数时刻做 Bernoulli 试验,故 X n 表示首次试验成功时的试验次数,服从参数为 p 的几何分 布; 又每个整数时刻 Bernoulli 试验是独立做的, 故 X n , n 1,2, 独立, 则 X n , n 1,2, 产 生一更新过程 N ( n) ( N ( n) 表示 (0,n] 内试验成功的次数) ,且平均更新间隔时间为
N (t )
分布,从而 X (t )
Y
i 1
i
为复合 Poisson 过程,于是保险公司一年的平均赔付金额
E[ X (t )] t 12 tEY1 t 12 2 12 1 24 万元。
例 设一成批到达排队系统中,一段时间内的到达批数是强度为每小时 批的 Poisson 过程。 每批到达的个数服从均值为 的均匀分布,求 s 小时内到达的平均个数? 解 设 N (t ) (0, t ] 内到达的批数, Yi 第 i 批的到达个数, i 1, 2, , 则 N (t ) 为参数为 批 / 小时的 Poisson 过程,Yi , i 1,2, 独立均服从均值为 的均匀分
2 1 3
4
解: ( 1)因为已知当前状态(昆虫所在的节点位置)
X n 1 ~ 4; n 0,1, ,则可知以后的状态
X n 1 1 ~ 4 及其概率,比如 X n 1; n 0,1, ,则 X n 1 2或3 且其概率
P{ X n1 1 X n 1} 0, P{ X n1 3 X n 1} 0.5 , P{ X n 1 2 X n 1} 0.5
( 2) ( 2) ( 3) 昆虫从节点 1 开始经 2 次爬行后位于节点 3 的概率为 p13 , 爬回节点 1 的概率为 p11 ,
因 P ( 2)
0 0.5 0.5 0 0 0.5 0.5 0 0 0.5 0.5 0 0.5 0 0.5 0 0.5 0 0.5 0 0.5 0 0.5 0 2 P 1/3 1/3 0 1/3 1/3 1/3 0 1/3 1/3 1/3 0 1/3 0 0 0 0 0 1 0 0 1 0 0 1
( ) lim 2N
0
1
0 ,所以,该序列均值具有遍历性。
N (t )
三. 掌握复合 Poisson 过程 X (t )
Y
i 1
i
的定义及其均值函数 E[ X (t )] tEY1
例 设保险公司接到的索赔要求是强度为每月 2 次的 Poisson 过程。每次赔付金额服从均值 为 1 万元的正态分布,求保险公司一年的平均赔付金额? 解 设 N (t ) (0, t ] 内保险公司的赔付次数, Yi 保险公司第 i 次的赔付金额, i 1, 2, , 则 N (t ) 为参数 2次/ 月的 Poisson 过程,Yi , i 1,2, 独立均服从均值为 1 万元的正态
即具有 Markov 性,又转移概率与起始时刻 n 无关,故
X n , n 1, 2, 为时齐 Markov
链, (2)其一步转移概率矩阵
0 0.5 0.5 0 0.5 0 0.5 0 。 P 1/3 1/3 0 1/3 0 0 0 1
m : m 1, P
(m) 11
0 时,定义1 的周期为正无穷大
二 会用教材上的定理即(1)平稳过程 {X (t ) X , t (, )}均值具有遍历性
lim
1 T T
2T
0
(1
) ( ) d 0 和 2T
1 N N
N 1
(2)平稳序列 {X n , n为整数 , }均值具有遍历性 lim 证明平稳过程均值具有遍历性 例 设平稳过程 {X (t ), t (,)}的协方差函数 ( ) e 解:因 lim
( ) 0
0
2
, 证明该过程均值具有遍历性.
1 T T
2T
0
(1
1 2T 2 ) ( )d lim (1 ) e d 0 T 2T T 2T
1 1 e 2 lim (1 ) 0 T 2T 4T
所以,该过程均值具有遍历性。 例 对平稳过程 {X (t) sinUt, t 1,2, },U ~ U (0,2 ) , 证明该过程均值具有遍历性. 证:因均值函数 E ( X (t )) 0 (常数),故协方差函数
Poisson 过程,但复合 Poisson 过程有平稳增量和独立增量;
3.非负独立同分布随机变量序列与更新过程的关系. 4.连续型分布不是格点分布. 常见离散型分布是格点分布且周期一般都为 1 5.标准 Brown 运动 B(t ), t
0 是高斯(正态)过程,也是平稳独立增量过程,但不是平稳过程,其增 s) .
计算,见对应章节的例题或教案。 16.明确大数定律中涉及的随机变量序列收敛是依概率收敛, 而中心极限定理中涉及的随机变量序列收敛是 依分布收敛 17. 明确在离散参数时齐 Markov 链中:转移概率与起始时刻无关;互通是等价关系;状态均为正常返非 周期的不可约链称为遍历链; 常返状态的有限步首达概率为 1; 零常返状态的的有限步首达概率<1, 平均 首返步数为正无穷; 有限维分布由初始分布和一步转移概率确定; 常返状态只能转移到常返状态 互通状态是同一种状态具有相同周期;
的 Poisson 分布。
13.明确在更新过程中,事件发生一次称为一次更新,事件发生的时刻称为更新时刻 14.明确在时齐离散 Markov 链中,吸收态 i 是非周期正常返态,且 ui 15. 明确标准
1
B(t ), t 0 中, B(t ) ~ N (0, t ) , B(t ) - B(s) ~ N (0, t s) ,掌握这些随机变量的
N (t )
布,从而 X (t )
Y
i 1
i
为复合 Poisson 过程,于是 s 小时内到达的平均个数
E[ X ( s)] sEY1 个。
四 明确 Feller 初等更新定理、 Blackwell 更新定理(非格点情形)和 Smith 关键更新定理 (非格点情形)的内容并掌握其应用
例 在每个整数时刻独立地 Bernoulli 试验, 设出现正面的概率为 p , 出现反面的概率为1 p ,
2
5/12 1/6 1/4 1/6 1/6 5/12 1/4 1/6 ,故经 2 次爬行后位于节点 3 的概率为 0.25,爬回节点 1 的概 1/6 1/6 1/3 1/3 0 0 0 1
率为 5/12。
例 记硬币的正面为 1,反面为 2,每次投掷时以概率 0.2 翻转,则投掷 n 次后出现的硬币面
4. 设某昆虫在如图的 4 个节点间爬行,当两个节点相邻时,昆虫以相同的概率爬向临近的节点,n 时刻昆
虫所在的节点位置记为, X n , n
1, 2, 则(1)证明 X n , n 1, 2, 为时齐 Markov
链; (2)写出
其一步转移概率矩阵; (3)设开始时昆虫位于节点 1,求经 2 次爬行后位于节点 3 的概率?爬回节点 1 的 概率?
应用随机过程复习资料
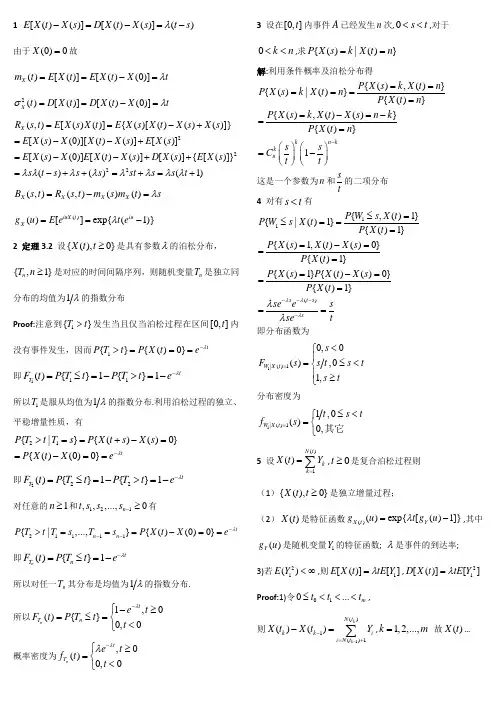
1 [()()][()()]()E X t X s D X t X s t s λ-=-=- 由于(0)0X =故()[()][()(0)]X m t E X t E X t X t λ==-=2()[()][()(0)]X t D X t D X t X t σλ==-=2222(,)[()()]{()[()()()]}[()(0)][()()][()][()(0)][()()][()]{[()]}()()(1)X R s t E X s X t E X s X t X s X s E X s X X t X s E X s E X s X E X t X s D X s E X s s t s s s st s s t λλλλλλλλ==-+=--+=--++=-++=+=+(,)(,)()()X X X X B s t R s t m s m t s λ=-=()()[]exp{(1)}iuX t iu X g u E e t e λ==-2 定理3.2 设{(),0}X t t ≥是具有参数λ的泊松分布,{,1}n T n ≥是对应的时间间隔序列,则随机变量n T 是独立同分布的均值为1λ的指数分布Proof:注意到1{}T t >发生当且仅当泊松过程在区间[0,]t 内没有事件发生,因而1{}{()0}t P T t P X t e λ->=== 即111(){}1{}1tT F t P T t P T t e λ-=≤=->=-所以1T 是服从均值为1λ的指数分布.利用泊松过程的独立、平稳增量性质,有21{|}{()()0}{()(0)0}tP T t T s P X t s X s P X t X eλ->==+-==-==即222(){}1{}1tT F t P T t P T t e λ-=≤=->=-对任意的1n ≥和121,,,...,0n t s s s -≥有21111{|,...,}{()(0)0}t n n P T t T s T s P X t X e λ--->===-==即(){}1n tT n F t P T t eλ-=≤=-所以对任一n T 其分布是均值为1λ的指数分布.所以1,0(){}0,0n t T n e t F t P T t t λ-⎧-≥=≤=⎨<⎩概率密度为,0()0,0n tT et f t t λλ-⎧≥=⎨<⎩3 设在[0,]t 内事件A 已经发生n 次,0s t <<,对于0k n <<,求{()|()}P X s k X t n ==解:利用条件概率及泊松分布得{(),()}{()|()}{()}{(),()()}{()}1kn kk n P X s k X t n P X s k X t n P X t n P X s k X t X s n k P X t n s s C t t -=======-=-==⎛⎫⎛⎫=- ⎪ ⎪⎝⎭⎝⎭这是一个参数为n 和st的二项分布 4 对有s t <有11(){,()1}{|()1}{()1}{()1,()()0}{()1}{()1}{()()0}{()1}s t s s P W s X t P W s X t P X t P X s X t X s P X t P X s P X t X s P X t se e s se tλλλλλ----≤=≤====-====-=====即分布函数为1|()10,0(),01,W X t s F s s t s t s t =<⎧⎪=≤<⎨⎪≥⎩分布密度为1|()11,0()0,W X t t s tf s =≤<⎧=⎨⎩其它5 设()1()N t kk X t Y==∑,0t ≥是复合泊松过程则(1){(),0}X t t ≥是独立增量过程;(2)()X t 是特征函数()()exp{[()1]}X t Y g u t g u λ=-,其中()Y g u 是随机变量1Y 的特征函数; λ是事件的到达率;3)若21()E Y <∞,则1[()][]E X t tE Y λ=,21[()][]D X t tE Y λ= Proof:1)令010...m t t t ≤<<<, 则1()1()1()()k k N t k k i i N t X t X t Y --=+-=∑,1,2,...,k m = 故()X t …2)因为 ()()()01()[][|()]{()}()[exp()|()]!exp{[()1]}iuX t iuX t X t n n ntk n k Y g u E eE eN t n P N t n t E iu Y N t n en t g u λλλ∞=∞-=========-∑∑∑3)由条件期望的性质[()]{[()|()]}E X t E E X t N t =及假设知()11[()|()][|()]()N t ii E X t N t n E Y N t n nE Y =====∑所以11[()]{[()|()]}[()]()()E X t E E X t N t E N t E Y tE Y λ===类似地1[()|()]()[]D X t N t N t D Y =,2111[()]{()[]}{()()}()D X t E N t D Y D N t E Y tE Y λ=+=6 设脉冲到达计数器的规律是到达率为λ的泊松过程,记录每个脉冲的概率为p ,记录不同脉冲的概率是相互独立的.l 令()X t 表示已被记录的脉冲数. (1) 求{()},0,1,2,...P X t k k == (2) ()X t 是否为泊松过程.解:设{(),0}N t t ≥表示在[0,]t 区间脉冲到达计数器的个数,令1,0,i i i ξ⎧=⎨⎩第个脉冲被计数器记录第个脉冲没有被计数器记录则()1()N t ii X t ξ==∑根据复合泊松过程的定义知()X t 为泊松过程,且1()()EX t EN t E t p pt ξλλ=== 故()X t 强度为p λ,(){()}!kptpt P X t k e k λλ-==,0,1,...k =7 设{,}n X n T ∈为马尔科夫链,则对任意整数0,n ≥0l n ≤<和,i j I ∈,n 步转移概率()n ij p 具有下列性质:(1) ()()()n l n l ij ik kjk Ip pp -∈=∑; (2) 112111()......n n n ij ik k k k j k Ik I p pp p --∈∈=∑∑(3) ()(1)n n P PP-=(4) ()n nP P =Proof:1)利用全概率公式及马尔科夫性,有()()()()(){,}{|}{}()()n m m n ij m n m m n l l l n l kj ik ik kjk Ik IP X i X j p P X j X i P X i p m l p m p p ++--∈∈========+=∑∑2)在(1)中令11,l k k ==,得111()(1)n n ij ik k jk Ip pp -∈=∑ 这是一个递推公式,故可推得到112111()......n n n ij ik k k k j k Ik Ip p p p --∈∈=∑∑3)在(1)中令1l =,利用矩阵乘法可证 4)由(3),利用归纳法可证8 判别马氏性、齐次性1)马氏性定义: 110011{|,,...,}n n n n P X i X i X i X i ++====11{|}n n n n P X i X i ++===2)111111111111{,,...,}{|}{|}...{|}n n n n n n n n n n n n n n P X i X i X i P X i X i P X i X i P X i X i ++--++--==========9 设{,0}n X n ≥为马尔科夫链,试证(1) 1100{,...,|,...}n n n m n m n n P X i X i X i X i ++++====11{,...,|}n n n m n m n n P X i X i X i ++++====(2)002211{,...,,...,|}n n n n n m n m n n P X i X i X i X i X i ++++++=====00112211{,...|}{,...,|}n n n n n n n m n m n n P X i X i X i P X i X i X i ++++++++=======proof: (1)110000110011{,...,|,...}{,...,,...,}{,...}{,...,}{}{,...,|}n n n m n m n n n n n n n m n m n n n n n m n m n n n n n m n m n n P X i X i X i X i P X i X i X i X i P X i X i P X i X i P X i P X i X i X i ++++++++++++++===================(2)利用条件概率类似可得10 设马氏链{}n X 的状态空间为{0,1...}I =转移概率为00,10111,,,222i i i p p p i I +===∈考察状态0 可知000000(1)(2)(3)11111111,,22242228p p p ==⋅==⋅⋅=有00()12n n p =故0001111,22n n n n f n μ∞∞-=====<∞∑∑可见0为正常返,由于00(1)102f =>,所以它是非周期的,因而是遍历的,对于其它状态由定理4.9,因0i ↔故i 也是遍历的11 设{1,2,...6}I =转移矩阵为00100000000100001013130130010*******12P ⎡⎤⎢⎥⎢⎥⎢⎥=⎢⎥⎢⎥⎢⎥⎢⎥⎣⎦试分解此链并指出各状态的常返性及周期性. 解:有题可知1111(3)()1,0,3n f f n ==≠所以11()113n n nfμ∞===∑可见1为正常返状态且周期等于3.含1的基本常返闭集为1{:1}{1,3,5}C k k =→=从而状态3及5也为正常返且周期为3.同理可知6为正常返状态. 632μ=,其周期为1,含6的基本常返闭集为2{:6}{2,6}C k k =→=可见2是遍历的. 由于(1)()44441,0,13n f f n ==≠故4非常返,周期为1,于是I 可分解为12{4}{1,3,5}{2,6}I D C C ==12 设不可分马氏链的状态空间为{1,2,...6}C =,转移矩阵为0120120130010101000000100001000000140340P ⎡⎤⎢⎥⎢⎥⎢⎥=⎢⎥⎢⎥⎢⎥⎢⎥⎣⎦可知各状态的周期3d =.固定状态1i =令(3)01,(31)11,(32)21,{:00}{1,4,6}{:00}{3,5}{:00}{2}n j n jn jG j n p G j n p G j n p++=≥>==≥>==≥>=对某有对某有对某有 故012{1,4,6}{3,5}{2}C G G G ==13 设马尔科夫链具有状态空间{0,1,...}I =,转移概率11,,(0)ii i ii i ii i p p p r p q i +-===≥,其中,0i i p q >1i i i p r q ++=.称这种马尔科夫链为生灭链,是不可约的,记0101...1,,1...j j jp p a a j q q -==≥试证此马氏链存在平稳分布的充要条件为jj a∞=<∞∑Proof:由题可知000111111,11j j j j j j j j j j r q p r q j p r q πππππππ--++⎧=+⎪=++≥⎨⎪++=⎩于是有递推关系110011110j j j j j j j j q p q p q p ππππππ++---=⎧⎪⎨-=-⎪⎩解得11,0j j j j p j q ππ--=≥所以110001...j j j j jp p a q q ππππ--==== 对j 求和得001jj j j a ππ∞∞====∑∑由此可知平稳分存在的充要条件是jj a∞=<∞∑此时001,,1jj jjj a j aπππ∞===≥∑14 设马氏链的转移概率矩阵为(1) 12121323⎡⎤⎢⎥⎣⎦ (2) 112233000p q p q q p ⎡⎤⎢⎥⎢⎥⎢⎥⎣⎦计算()()1112,,1,2,3n n f f n =解:(1) (1)(2)(3)(1)(2)(3)111111121213111111,,;,,269248f f f f f f ====== (2)(1)(2)(3)(1)(2)(3)2111111112312112111311,0,;,,f p f f q q q f q f p q f p q ======15 设马氏链的转移矩阵为1112010.........00......000.....................q p P q p ⎡⎤⎢⎥⎢⎥=⎢⎥⎢⎥⎣⎦求它的平稳分布. 解:110011101...1,1,...1j j j kjj k k p p j pq q q πππ--∞==+=≥=+∑∏16 证明泊松过程{(),0}X t t ≥为连续时间齐次马氏链 Proof:先证泊松过程具有马氏性,再证齐次性,由泊松过程的定义知{(),0}X t t ≥识独立增量过程,且(0)0X =对任意110...n t t +<<<有111111111111{()|(),...,()}{()()|()(0),...,()()}{()()}n n n n n n n n n n n n n n n n P X t i X t i X t i P X t X t i i X t X i X t X t i i P X t X t i i ++++--++====-=--=-=-=-=-又因为1111{()|(),...,()}n n n n P X t i X t i X t i ++===1111{()()|()(0)}{()()}n n n n n n n n n n P X t X t i i X t X i P X t X t i i ++++=-=--==-=-所以111111{()|(),...,()}{()|()}n n n n n n n n P X t i X t i X t i P X t i X t i ++++=====即泊松过程是一个连续时间马氏链;再证齐次性,当j i ≥时,由泊松过程定义,得{()|()}(){()()}()!j i tP X s t j X s i t P X s t X s j i ej i λλ--+===+-=-=- 当j i <时,由于过程的增量只取非负整数,故(,)0ij p s t =,所以(),(,)()()!0,j it ij ij t ej i p s t p t j i j i λλ--⎧≥⎪==-⎨⎪<⎩即转移概率只与t 有关,泊松过程具有齐次性17 求poisson 过程的Q 及π解:poisson 过程(),0()()!0,j i tij t e j i p t j i λλ--⎧-≥⎪=-⎨⎪⎩其它(1) 0,(0)lim (0)lim 1,0,tij j i p p e j i j i λ-<⎧⎪===⎨⎪>⎩(2)由性质知()p t 关于t 一致连续lim ()t p t π→∞=(存在)(3) (0)limp IQ t-=存在 ()lim()lim lim,()!1()lim ,1()lim ()!0,1,ij ijij tj i t t j i tp t I q te t e t j i j i t e j i t e t t j i j i j i λλλλλλλλλ-------=⎧⎛⎫-==⎪ ⎪-⎝⎭⎪⎪=⎨⎧==+⎪⎪=⎨⎪-⎪>+<⎪⎩⎩由Q Q ππθ==得0...00...00...............Q λλλλλλ-⎡⎤⎢⎥-⎢⎥=⎢⎥-⎢⎥-⎣⎦,0π=18 M/M/s 排队系统.假设顾客按照参数为λ的泊松过程来到一个有s 个服务员的服务站,即相继到达顾客的时间间隔是均值为1λ的独立指数随机变量,每一个顾客一来到,如果有服务员空闲,则直接进行服务,否则此顾客加入排队行列.当一个服务员结束对一位顾客的服务时,顾客就离开服务系统,排队中的下一个顾客进入服务.假定相继的服务时间是独立的指数随机变量,均值为1μ.如果我们以()X t 记时刻t 系统中的人数,则{(),0}X t t ≥是生灭过程,1,n n n ss n s μμμ=≤≤⎧⎨>⎩,,0n n λλ=≥ M/M/s 排队系统中M 表示马氏过程,s 代表有s 个服务员.特别,在M/M/s 排队系统中,,n n λλμμ===,于是若1λμ<,则1()1,01()nnn n n n λμλλπλμμμ∞=⎛⎫⎛⎫==-≥ ⎪ ⎪⎝⎭⎝⎭+∑ 要平稳分布存在, λ必须小于μ.λμ=的情况类似随机游动,它是常零返的,从而没有极限概率19 某修理店只有一个服务员,顾客按强度为4人每小时poisson 过程到达,服务员对每位顾客服务的时间是常数10的指数分布,问(1)修理店空闲的概率0β;(2)等候服务的顾客平均数解:(1) 010.6λβμ=-=; (2) 010101... 1.5n n L n λμβββλμ∞=-==++==∑20 讨论随机过程()X t Y =的各态历经性,其中Y 是方差不为零的随即变量.解:易知()X t Y =是平稳过程,事实上[()][]()X E X t E Y m ==常数,22(,)[][]()X X R t t E Y D Y m t τ-==+与无关但此过程不具有各态历经性,因为1()12TTT X t i mYdt Y T-→∞<>=⋅⋅=⎰,Y 是非常数,不等于[()]E X t .所以()X t Y =的均值不具有各态历经性.类似可证其相关函数也不具有各态历经性.21 设随机过程()sin()cos()X t A t B t λλ=+,其中A B 、是均值为零、方差为2σ相互独立的正态随机变量.试问: (1) ()X t 的均值是否各态历经的?(2) ()X t 的均方值2[()]E X t 是否各态历经的?(3)若sin cos A B φφ=,,φ是π(0,2)上服从均匀分布的随机变量,此时2[()]E X t 是否各态历经的? 解:(1) [()]=sin()cos()=0E X t EA t EB t λλ+01()1()21=12cos()2sin()=1TTT T T T X t i mX t dtTi mB t dt T t i m B tλλλ-→∞→∞→∞<>=⋅⋅⋅⋅⨯⋅⋅⎰⎰由于2(0,)B N σ ,故22222sin()sin ()lim 0lim 0T T t t E B EB t tλλλλ→∞→∞-== 即sin()t B tλλ均方收敛于0,故()X t 的均值是各态历经的 (2)222222[()][sin ()cos ()2sin()cos()]E X t E A t B t AB t t λλλλσ=++=2222221()1()2sin 21()24T TT T X t i m X t dtT A B T i m B A Tλλ-→∞→∞<>=⋅⋅+=+⋅⋅-⎰类似(1)可证得22sin 21()04T T i mB A Tλλ→∞⋅⋅-=,故 222()2A B X t +<>=又2(0,)A N σ ,故222(1)A χσ,22()2A D σ=,242DA σ=222222222411[()]()2211[()]()024E A B EA EB D A B DA DB σσ+=+=+=+=≠因此()X t 的均方值2[()]E X t 非各态历经.(3) 将A B 、代于(2)中得222()[()]X t E X t σ<>== 故2[()]E X t 是各态历经的22 赌徒输光问题两赌徒甲、乙进行一系列赌博.赌徒甲有a 元,赌徒乙有b 元,每赌一局输者赢着一元钱,没有和局,直到两个人中有一个输光为止.设在每一局中,甲赢的概率为p,输的概率为q=1-p ,求甲输光的概率.解:设i u 表示甲从状态i 出发转移到0的概率,由于0和c 是吸收状态,故01,0c u u ==由全概率公式11i i i u pu qu +-=+,1,2,...,1i c =-由于1p q +=即有差分方程11(),1,2,...,1i i i i u u r u u i c +--=-=- 其中qr p=,其边界条件为01,0c u u ==Case1 当11,2r p q ===时,有 11i i i i u u u u +--=-解得1,1,2,...,1i i u i c c=-=- 令i a =求得甲输光的概率为1a a b u c a b=-=+ 故在p q =时赌本小的输光的可能性大 同样乙输光的概率为b a u a b=+ 由于1a b u u +=故必有一人要输光,赌博迟早要结束 Case2p q ≠时111()(1)1k cc c k i i i kr r u u r u u u r --=--=-=--∑ 令0k =由于0c u =故111(1)1cr u r-=--即11(1)1c r u r --=-所以,1,2,...11k ck cr r u k c r-==-- 令k a =得甲输光的概率1a ca cr r u r -=- 同样乙输光的概率为1b cb cr r u r -=-由于1a b u u +=p q ≠时也必有一人要输光。
2016应用随机过程讲义第二篇

合分布函数全体,即:Ft ,t ,
1 2
, tn
x1 , x2 ,
, xn , t1 , t2 ,
, tn T , n 1
,称为
随机过程的有限维分布族;它具有如下性质: (ⅰ)对称性:对 12 n 的任一排列 i1i2 in ,有 Ft ,t , ,t xi , xi , , xi Ft ,t , ,t x1 , x2 , , xn ;
1 2 m 1 2 m m1 n
2t , 掷出反面;
2
求: X t 的一维分布函数 F1 x , F1 x 和二维分布函数 F1 ,1 x1 , x2 ; 【例 2.1.2】 设有随机过程 X t A Bt , 其中 A, B 独立同 N 0,12 分 布,试求 X os t , t R , A 是随机变量,且
1
1
1
仅描述随机过程在任一时刻取值的统计特性,而不能反映随 机过程各个时刻状态之间的联系; (b) t1 , t2 T , X t , X t 是二维随机向量,其联合分布函数为
Ft1 ,t2 x1 , x2 P X t1 x1 , X t2 x2
1
2
,称为随机过程的二维分布函数;
i1 i2 in 1 2 n 1 2 n
(ⅱ)相容性: m n ,有: Ft ,t , ,t x1 , x2 , , xm Ft ,t , ,t ,t , ,t x1 , x2 , , xm , , , 。 【例 2.1.1】利用重复掷硬币的试验可定义一个随机过程 cos t , 掷出正面; 1 X t , t ;已知 P 掷出正(反)面 ,试
应用随机过程期末复习题

1、设在底层乘电梯的人数服从均值5λ=的泊松分布,又设此楼共有N+1层。
每一个乘客在每一层楼要求停下来离开是等可能的,而且与其余乘客是否在这层停下是相互独立的。
求在所有乘客都走出电梯之前,该电梯停止次数的期望值。
2、设齐次马氏链{(),0,1,2,}X n n = 的状态空间{1,2,3}E =,状态转移矩阵1102211124412033P=(1)画出状态转移图;(2)讨论其遍历性;(3)求平稳分布;(4)计算下列概率: i ){(4)3|(1)1,(2)1};P X X X === ii ){(2)1,(3)2|(1)1}P X X X ===.3、设顾客以泊松分布抵达银行,其到达率为λ,若已知在第一小时内有两个顾客抵达银行,问:(1)此两个顾客均在最初20分钟内抵达银行的概率是多少? (2)至少有一个顾客在最初20分钟抵达银行的概率又是多少?4、设2()X t At Bt C ++,其中A , B , C 是相互独立的标准正态随机变量,讨论随机过程{(),}X t t −∞<<+∞的均方连续、均方可积和均方可导性.5、设有实随机过程{(),}X t t −∞<<+∞,加上到一短时间的时间平均器上作它的输入,如下图所示,它的输出为1(),()()d tt TY t Y t X u u T −=∫,其中t 为输出信号的观测时刻,T 为平均器采用的积分时间间隔。
若()cos X t A t =,A 是(0, 1)内均匀分布的随机变量。
(1)求输入过程的均值和相关函数,问输入过程是否平稳? (2)证明输出过程()Y t 的表示式为sin 2()cos()22T T Y t A t T=⋅−.(3)证明输出的均值为sin 12[()]cos()222T T E Y t t T =−,输出相关函数为12(,)R t t = 2sin 1232T T12cos()cos()22T Tt t −−,问输出是否为平稳过程?6、甲、乙两人进行比赛,设每局比赛甲胜的概率为p ,乙胜的概率为q ,和局的概率为R ,1p q r ++=,设每局比赛后胜者记“1”,分负者记“-1”分,和局记“0”分。
随机过程第一章概率预备知识

随机过程的有限维分布
定义
随机过程的有限维分布是指多个时间点的联合概率分布,描述了随机过程在不同 时间点的相关性。
性质
有限维分布具有时间可加性,即随着时间的推移,联合概率分布可以由单个时间 点的概率分布累加得到。
随机过程的数字特征
定义
随机过程的数字特征是一组统计量, 用于描述随机过程的总体“性格”, 如均值、方差、偏度、峰度等。
状态分类
根据状态之间的转移关系,可以将状态分为 吸收态、周期性状态和遍历状态等。
转移概率矩阵
描述状态之间转移概率的矩阵,其中每个元 素$P_{ij}$表示从状态$i$转移到状态$j$的 概率。
极限定理和不变概率分布
极限定理
描述马尔科夫链状态概率的极限行为,如强大数定律和中心极限定理等。
不变概率分布
随机过程在金融风险管理领域也发挥 了重要作用,如通过蒙特卡洛模拟等 方法评估投资组合的风险。
在物理和工程中的应用
物理模拟
在物理学的许多领域,如粒子物 理学和流体动力学,随机过程用 于模拟自然现象和实验结果的统
计性质。
通信工程
在通信系统中,随机过程用于描 述信号的噪声和干扰,以及信道
容量等性能指标。
对数函数
对于随机变量X,对数函 数f(X)=lnX的期望和方差 分别为E(lnX)=lnE(X)和 Var(lnX)=1/E(X)Var(X)。
Part
03
随机过程的基本概念
随机过程的定义和分类
定义
随机过程是由随机变量构成的数学结 构,每个随机变量对应一个时间点或 位置。
分类
根据不同的特性,随机过程可以分为 离散时间随机过程和连续时间随机过 程,平稳随机过程和非平稳随机过程 等。
高等数学中的随机过程相关知识点详解

高等数学中的随机过程相关知识点详解近年来,随机过程被越来越多的人所关注和使用。
作为高等数学的一个分支,随机过程具有广泛的应用领域,包括金融、医学、生物学等等。
在本文中,将详细解析高等数学中的随机过程相关知识点,帮助读者更好地理解和应用这一领域的知识。
一、概率论基础在进行随机过程的学习之前,我们需要了解一些概率论的基础知识。
概率论是确定不确定性的一种科学方法,它研究的是随机事件的发生规律和概率计算方法。
在概率论中,有一些基本概念和公式,包括概率、条件概率、概率分布、随机变量等等。
1.1 概率概率是指一个事件发生的可能性大小。
通常用P来表示,它的取值范围是0到1。
当P=0时,表示这个事件不可能发生;当P=1时,表示这个事件一定会发生。
例如,掷一枚硬币正面朝上的概率为1/2,或者说P=0.5。
1.2 条件概率条件概率是指在已知某些条件下,某个事件发生的概率。
通常用P(A|B)来表示,表示在B发生的情况下,A发生的概率。
例如,从一副牌中摸两张牌,第一张是红桃,第二张是黑桃的概率为P(第二张是黑桃|第一张是红桃)=26/51。
1.3 概率分布概率分布是指所有可能事件发生的概率分布,它是概率论的基础。
在不同的情况下,概率分布也是不同的。
例如,在离散型随机变量中,概率分布通常以概率质量函数的形式给出;而在连续性随机变量中,概率分布通常以概率密度函数的形式给出。
1.4 随机变量随机变量是一种随机事件的数学描述。
它通常用大写字母表示,如X、Y、Z等等。
根据其取值的类型,随机变量可以分为离散型和连续型。
离散型随机变量只能取到有限或可数个值,如掷硬币、扔骰子等等;而连续型随机变量可以取到任意实数值,如身高、体重等等。
二、随机过程的基本概念2.1 随机过程的定义随机过程是一种描述随机事件随时间变化的方法。
它可以看作是有限维随机变量序列的无限集合,其中每个随机变量代表系统在某个时刻的状态。
随机过程的定义包括两个方面:空间(状态集合)和时间(时刻集合)。
应用随机过程复习资料
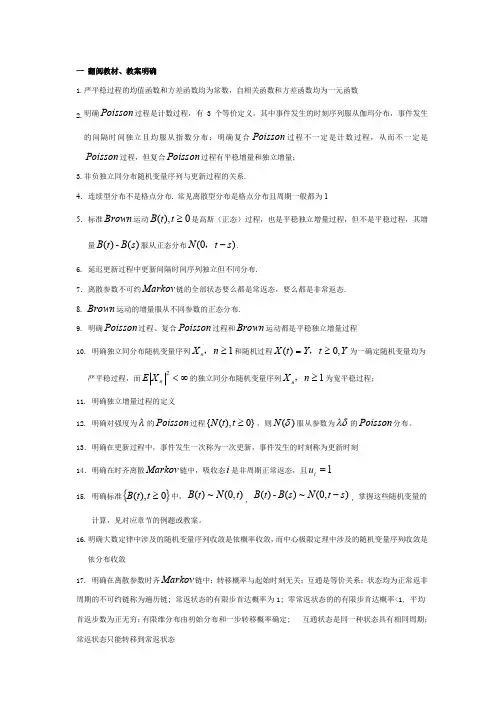
17. 明确在离散参数时齐 Markov 链中:转移概率与起始时刻无关;互通是等价关系;状态均为正常返非
周期的不可约链称为遍历链; 常返状态的有限步首达概率为 1; 零常返状态的的有限步首达概率<1, 平均 首返步数为正无穷;有限维分布由初始分布和一步转移概率确定; 互通状态是同一种状态具有相同周期; 常返状态只能转移到常返状态
X n , n 1,2, 为时齐 Markov 链,(2)其一步转移概率矩阵
0 0.5 0.5 0
P
0.5 10/3
0 1/3 0
0.5 0 0
0 11/3 。
(3)昆虫从节点
1
开始经
2
次爬行后位于节点
3
的概率为
p(2) 13
,爬回节点
1
的概率为
p(2) 11
N (t)
分布,从而 X (t) Yi 为复合 Poisson 过程,于是保险公司一年的平均赔付金额 i1
E[X (t)] t12 tEY1 t 12 2 12 1 24 万元。
例 设一成批到达排队系统中,一段时间内的到达批数是强度为每小时 批的 Poisson 过程。 每批到达的个数服从均值为 的均匀分布,求 s 小时内到达的平均个数?
移概率与起始时刻 n 无关,故 X n , n 1,2, 为时齐 Markov 链,(2)其一步转移概率矩阵
一步转移概率矩阵
P
0.8 0.2
00..82 。
(3)开始投掷时硬币是正面,经
2
次投掷后是反面的概率为
p(2) 12
,硬币仍为正面的概率为
p(2) 11
,
因
2016应用随机过程讲义第二篇
X , Y 的协方差矩阵为
12 1 2
1 2 ,求 Z t 的协方差函数; 22
【注—期望向量与协方差矩阵】 设 X 是随机向量 X X1 , X 2 , , X n T ,若 i 1, 2, , n , EX i 存 在,定义 X 的期望向量为: EX EX1 , EX 2 , , EX n T ;设随机矩阵
61
这里的“顾客”可以是电话交换台的“呼唤” ,通信设备 中的“信号”、放射性物质衰变的“粒子” 、机场等待降 落的“飞机” 、等待通过十字路口的“汽车” 、急诊室里等 待急救的“病人”等等; 2. 设有 X t , t T ;当 t 指高度时, X t 表示高度 t 的气温;当 t 指 空间的点时, X t 表示该点的风速;这种依赖于几个参数的 随机过程,常称为随机场; 3. 考虑某输入输出系统——简单的 R-C 电路,设输入端有 一个干扰信号电压,记之为 t ,记 Q t 为 t 时电路的电量, dQ t Q t 则其满足: 由于 t , t T 是一随机过程, R t ;
dt C
上述方程其实是一个简单情形的随机(常)微分方程。 随机过程的种类很多,不同的标准可得到不同的分类方 法;若按随机过程 X t , 的“时间”和“状态”是连续还是 离散,则可分为以下四类: (ⅰ)连续型随机过程: t T , X t , 是连续型随机变量, 且 T 也是连续集,即时间状态皆连续的情形,如上述的例 3; (ⅱ)离散型随机过程: t T , X t , 是离散型随机变量, 且 T 是连续集,即时间连续状态离散的情形,如上述的例 1; (ⅲ)连续随机序列:t T , X t , 是连续型随机变量,且 T 是离散集,即时间离散状态连续的情形; (ⅳ)离散随机序列:t T , X t , 是离散型随机变量,且 T 是离散集,即时间状态皆离散的情形。 以下讨论描述随机过程统计特性的概率分布:设有随机过程 ) X t 或 X t 往往视方便而论) , 以后常视 t 为 X t , t T ( X t tT (写成 时间; (a) t1 T , X t 是一维随机变量,其分布函数为 Ft x1 P X t x1 ,称为随机过程的一维分布函数;一维分布函数仅
应用随机过程考试题
一、选择题1.在随机过程中,若某一过程的所有可能状态及其概率在时间上保持不变,则称该过程为:A.平稳过程B.非平稳过程C.马尔可夫过程D.遍历过程2.下列哪个不是描述随机变量分布特性的重要参数?A.期望值(均值)B.方差C.协方差D.样本容量3.马尔可夫链中,若当前状态仅依赖于前一个状态,则称该链具有:A.一阶记忆性B.无记忆性C.高阶记忆性D.完全记忆性4.在随机游走模型中,若每一步的位移是独立同分布的随机变量,且均值为0,则该模型属于:A.布朗运动B.泊松过程C.几何布朗运动D.平稳独立增量过程5.泊松分布常用于描述:A.单位时间内某事件发生次数的概率分布B.连续型随机变量的概率分布C.样本均值的分布D.两个随机变量之间的线性关系6.若一个随机过程的任意两个时间点上的随机变量之间都存在线性关系,则称该过程具有:A.平稳性B.相关性C.正态性D.独立性7.在连续时间马尔可夫链中,状态转移率矩阵描述了:A.各状态间的直接转移概率B.各状态间的间接转移概率C.单位时间内从某状态转移到其他状态的概率D.所有状态的总转移概率8.布朗运动的一个关键性质是:A.路径可预测性B.路径连续但几乎处处不可导C.路径分段平滑D.路径与时间呈线性关系9.对于随机过程X(t),若对任意t,X(t)的概率分布函数与时间t无关,则X(t)是:A.平稳过程B.严格平稳过程C.弱平稳过程D.遍历过程10.下列哪个随机过程模型常用于金融市场中的股票价格模拟?A.几何布朗运动B.泊松过程C.平稳独立增量过程D.线性回归过程。
随机过程总复习
随机过程总复习
9
性质:在 X(0)=0 的条件下, 独立增量过程 X (t) 的有限维分布
函数族可用一维增量 X( t ) X( s ), 0 s t 的分布来确定
定义3 若对任意实数 h 和 0 s h t h,X(t+h)-X(s+h)
与 X(t)-X(s) 具有相同的分布,则称增量具有平稳性 。
1)W(0)=0; 2) 具有独立增量;
3)对任意的 t s 0 ,增量
W( t ) W( s ) ~ N( 0, 2( t s )), 且 0;
则称此过程为维纳(Wiener)过程
2021/4/26
随机过程总复习
15
维纳过程增量的分布只与时间差有关,所以它是齐次的独立增 量过程,它也是独立增量过程。
事实上,对任意 n( n 0 ) 个时刻 0 t1 t2 tn ( 记 t0 0 ),
k
W (tk ) [W (ti ) W (ti1)], k 1, 2, , n i 1
根据1)-3),它们都是独立的正态随机变量的和。由 n 维
正态随机变量的性质知, (W( t1 ),W( t2 ),,W( tn )) 是 n
ai I
aiI
绝对分布的向量形式
ai
aj
p(n) p1(n), p2 (n),, Pj (n),
0
n
p(n) p(0)P(n)
2021/4/26
随机过程总复习
25
3、Markoff链的有限维分布
P{Xt1 ai1 ,, Xtn ain }
pi (0) pii1 (t1 ) pin1in (tn tn1 ) ai I
5
13
例: 若随机过程 X (t) At B, A ~ N(0,1), B ~ U(0,2)
应用随机过程1-准备知识
2010-9-2
理学院 施三支
协方差
[定义] 设X, Y是随机变量,若E(X2)<, E(Y2)<,则称
C XY E{[ X E ( X )][Y E (Y )]}
为X , Y的协方差。 称
XY
C XY D ( X ) D (Y )
若 XY = 0,则称 X , Y 不相关。 为源自 , Y的相关系数。
D( X ) [ xk E ( X )]2 pk
k 1
理学院 施三支
相关
[定义] 设X 和 Y 是两个随机变量,则称
R XY E [ X Y ]
为 X 和 Y 的相关。 不相关: 正交:
R XY E [ XY ] E [ X ] E [Y ]
R XY E [ XY ] 0
分布
2010-9-2
常见的离散型随机变量
分布 0-1分布 二项分布 泊松分布 几何分布 负二项分布 离散均匀分 布
2010-9-2
分布律
P( X 1) p, P( X 0) q, 0 p 1, p q 1
期望 p np
方差 pq npq
P ( X k ) C nk p k q n k , 0 p 1, p q 1, k 0 ,1, , n k P(X k) e , 0 , k 0 ,1,
——概率论的基础知识
2010-9-2
理学院 施三支
内容提要
概率空间 随机变量和分布函数 数字特征,矩母函数与特征函数 条件概率、条件期望和独立性 收敛性
2010-9-2
理学院 施三支
1.1 概率空间