
FI预制凭证
958598湖北电讯SAP中心
2005-01-07
28
收经销商信用保证金
借:银行存款 贷:其他应付款-信用保证金
F-65 DZ 40:银行存款(原因代码) 19:经销商代码
(特别总账标识 6)
958598湖北电讯SAP中心
2005-01-07
29
经销商货款间的转移
借:应收账款-A客户 贷:应收账款-B客户
958598湖北电讯SAP中心
2005-01-07
6
凭证过账
凭证先预制,再由有权过账的用户进行过账,生成正式的 凭证。 凭证从预制到过账的操作不能为同一个人。(流程要求) 凭证预制的事务代码:F-65 凭证过账的事务代码:FBV0 预制凭证的更改:FBV2 预制凭证的显示:FBV3 已过账凭证的更改:FB02,注意可以更改哪些信息。 已过账凭证的显示:FB03 已过账凭证的冲销:FB08
+过帐
过帐凭证
凭证冲销
反冲凭证
958598湖北电讯SAP中心
2005-01-07
5
预制凭证的特性
预制的凭证不是正式的凭证,可以更改及删除,只有经过 过账才能形成正式的凭证。强调,尽量不要删除预制凭证,以 防止凭证断号. 预制凭证未过账前不更新总账余额. 预制凭证的号码在生成正式凭证后,就为正式凭证的号码。 正式过账的凭证不可以被删除,科目及金额大多数信息也 不能修改,只有一些文本性质类的字段可以进行修改。对 于做错的凭证只能进行冲销。这是与K3的区别。
958598湖北电讯SAP中心
2005-01-07
16
特殊总账标识2
供应商类 1、其他应付款-内部单位往来-借款2181010100 2、其他应付款-内部单位往来-保证金2181010200 3、其他应付款-内部单位往来-其他2181010300 4、其他应付款-外部单位往来2181020000 5、其他应收款-押金1133040000 6、其他应收款-信用保证金1133050000 7、预付帐款1151010000
18
业务介绍及注意事项
收款业务主要有“两金一款”。“两金”指经销商信用保 证金、押金。“一款”指应收账款。其中“两金”为特别 统驭科目。“一款”为一般统驭科目。预制凭证时,记账 码及特别总账标识区别。 转款业务指“两金”与“一款”的转换。 费用类凭证的预制时要求成本中心。 注意所有涉及银行及现金类的预制凭证,预制凭证的某些 字段的特别要求。 所有预制凭证的凭证类型及记账码,都有相关的要求。注 意预制凭证时按要求输入。
958598湖北电讯SAP中心
2005-01-07
13
记账码说明
第一组:05 15 25 35(与款有关) 第二组:01 11 21 31(与发票有关) 第三组:09 19 29 39(特殊总账类) 第四组:40、50 (一般总账类) 第五组:70、75 (资产类) 一般规律说明: 第一位:偶数为借方,奇数为贷方。 0、1为客户类 2、3为供应商类 第二位:1-发票类,5-与款项有关,9-特别总账 例外:如资产类和自动凭证类不符合规律。
借:银行存款-支出户 贷:银行存款-收入户
F-65
银行存款科目编码规则:十位数 1002+币别+公司代码后三位(去7)+银行科目流水号 币别排列:0人民币1美元2欧元 分公司尾数0123为收入户、4567支出户,8纳税户,9贴现户
SA 40:银行存款-支出户 50:银行存款-收入户
原因代码:100 原因代码:100
F-65 DZ: 05:A客户代码 15:B客户代码
958598湖北电讯SAP中心
2005-01-07
30
“两金”间的转移
借:其他应付款-经销商A信用保证金 贷:其他应付款-经销商B信用保证金
F-65 DZ: 09:经销商客户A代码 (特别总账标识6) 19:经销商客户B代码 (特别总账标识6)
958598湖北电讯SAP中心
958598湖北电讯SAP中心
2005-01-07
17
预制凭证涉及的业务类型简介
物流凭证自动生成会计凭证 其余除了票据及固定资产业务外,几乎所有的需要财务做 账的业务都需要建立预制凭证。 介绍子公司收款、付款、转款、费用典型业务在SAP中的 处理。
958598湖北电讯SAP中心
2005-01-07
2005-01-07
14
958598湖北电讯SAP中心
特别总账标识1
每个特殊统驭科目用一个特别总账标识标记 特别总账标识与记账码、凭证类型一同决定哪些特殊统驭 科目用于记账。特别总账标识将与前面介绍的记账码中的 第三组组合使用,进行账务处理。
客户XX
+
113102000:应收 + 帐款-外部客户
F-65
收付基准日:现金预测中讲解。要求与记账日期相同。 付款条件:客户付款的方式。现金预测中起作用。
958598湖北电讯SAP中心
2005-01-07
27
付供应商货款
借:应付账款 F-65 贷:银行存款
KZ: 25:供应商代码 50:银行存款
(原因代码)
收付基准日:现金预测中讲解。要求与记账日期相同。 付款条件:付款的方式。现金预测中起作用。
958598湖北电讯SAP中心
2005-01-07
25
记录一笔费用
借:营业费用-装修费 贷:银行存款
F-65
SA 40:营业费用-装修费 (成本中心) 50:银行存款 (原因代码)
成本中心:承担费用的部门。
958598湖北电讯SAP中心
2005-01-07
26
收客户货款
借:银行存款 贷:应收账款 DZ: 40:银行存款 (原因代码) 15:客户代码
过帐
958598湖北电讯SAP中心
2005-01-07
3
FI手工记帐
1、总帐记账内容:收款、付款、费用报销、提现、存现 等业 务。 2、记账流程: 一般会计做预制凭证,主办会计审核过帐。
958598湖北电讯SAP中心
2005-01-07
4
总帐:凭证处理
修改 、显示
1.
创建
预制凭证
检查、过帐
2.创建
将款项转入银行账户
借:银行存款-收入户 贷:现金清理-门店1 ZZ: F-65 40:银行存款-收入户 50:现金清理-门店1
958598湖北电讯SAP中心
2005-01-07
34
POS上传凭证及后续处理
POS上传开票凭证
借:其他货币资金-自有账户-门店1 贷:主营业务收入 贷:应交税金-应交增值税
这种既涉及客户又涉及供应商的业务,只能使用凭证类型VV 典型业务SD回购流程的后续业务处理
2005-01-07
33
958598湖北电讯SAP中心
POS上传凭证及后续处理
POS上传开票凭证
借:其他货币资金-现金清理-门店1 贷:主营业务收入 贷:应交税金-应交增值税
PS:(RV) 40:现金清理-门店1 50:主营业务收入 50:应交税金-应交增值税
958598湖北电讯SAP中心
2005-01-07
20
行项目
每张凭证由两个或两个以上的行项目组成。 每个行项目包含了记账码、会计科目等账务信息。一个行 项目中只会有一个记账码、一个会计科目。 SAP中的账务按行项目管理
958598湖北电讯SAP中心
2005-01-07
21
如何在系统中预制一张凭证
预制凭证
主讲人:崔晓芳
958598湖北电讯SAP中心
2005-01-07
1
内容简介
凭证过账概念理解及流程
预制凭证所涉及的业务及业务举例
958598湖北电讯SAP中心
2005-01-07
2
总帐:预制凭证
完成预制凭证 所有项目 100001
预制凭证 数据库
预制凭证 100001
会计凭证 数据库
会计凭证 100001
958598湖北电讯SAP中心
2005-01-07
10
凭证类型说明2
SA-一般总帐凭证 DR-客户发票凭证 DZ-客户收款凭证 KR-供应商发票凭证 KZ-供应商付款凭证 DG-票据贴现或承兑凭证 一般规律说明:第一位:S-总账 D-客户 K-供应商 第二位:Z-与款类有关 R-与发票有关
2005-01-07
7
958598湖北电讯SAP中心
凭证制作三要素: 1.凭证类型 2.记帐码(特别总帐)—关系到借贷方 3.分配字段,文本摘要填写
958598湖北电讯SAP中心
2005-01-07
8
凭证种类/记帐码/帐户
一个凭证中的凭证种类,记帐码和帐户必须无冲突。 凭证种类: 根据业务交易种类确定凭证的结构。确定 哪一个帐户应被凭证更新 记帐码和凭证种类: 决定一个行项目是否应计入某个 具体的帐户 帐户: 决定数据会在下一个屏幕输入
958598湖北电讯SAP中心
2005-01-07
19
有特殊要求字段
分配字段:银行及现金类型分配字段要求;票据类在分配 字段需要输入票据号(这将在票据业务中介绍);关于其 他应收款-外部单位往来科目,需要区分款别时;其他应付 款-外部单位往来;实收资产科目区分投资人。 特别总账分配字段:当涉及客户或者供应商科目时,必须 保持分配字段与特别总账分配字段相同。 文本字段:现金及银行类型科目的文本字段要求选择。其 余的可以手工输入 原因代码的输入,见原因代码解释。原因代码的输入用于 生成现金流量表
FI常用T-CODE
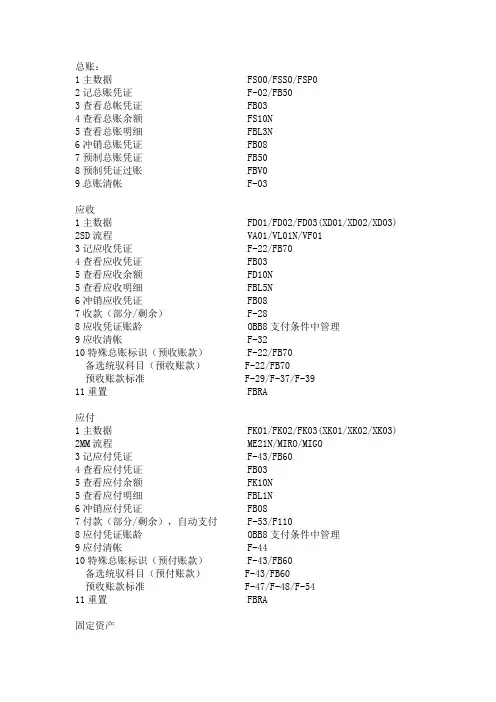
总账:1主数据 FS00/FSS0/FSP02记总账凭证 F-02/FB503查看总帐凭证 FB034查看总账余额 FS10N5查看总账明细 FBL3N6冲销总账凭证 FB087预制总账凭证 FB508预制凭证过账 FBV09总账清帐 F-03应收1主数据 FD01/FD02/FD03(XD01/XD02/XD03) 2SD流程 VA01/VL01N/VF013记应收凭证 F-22/FB704查看应收凭证 FB035查看应收余额 FD10N5查看应收明细 FBL5N6冲销应收凭证 FB087收款(部分/剩余) F-288应收凭证账龄 OBB8支付条件中管理9应收清帐 F-3210特殊总账标识(预收账款) F-22/FB70备选统驭科目(预收账款) F-22/FB70预收账款标准 F-29/F-37/F-3911重置 FBRA应付1主数据 FK01/FK02/FK03(XK01/XK02/XK03) 2MM流程 ME21N/MIRO/MIGO3记应付凭证 F-43/FB604查看应付凭证 FB035查看应付余额 FK10N5查看应付明细 FBL1N6冲销应付凭证 FB087付款(部分/剩余),自动支付 F-53/F1108应付凭证账龄 OBB8支付条件中管理9应付清帐 F-4410特殊总账标识(预付账款) F-43/FB60备选统驭科目(预付账款) F-43/FB60预收账款标准 F-47/F-48/F-5411重置 FBRA固定资产1主数据 AS01/AS02/AS03/AS11 2采购(MM/FI) ME21N/MIRO/MIGO/F-90 3折旧 AFAB/AFBP4转移 ABUMN/ABT1N5销售 F-92/ABZUN6报废 ABAON/ABAVN7在建工程(资本化,转固) AIAB/AIBU8调整折旧 ABAA/ABSO-AFAB9查看资产凭证 AB0310冲销资产凭证 AB0811查看资产价值 AW01N。
SAPFICO中的预制(pack)、暂存(hold)凭证区别,以及参考凭证、周期凭证样板的建立。

SAPFICO中的预制(pack)、暂存(hold)凭证区别,以及参考凭证、周期凭证样板的建立。
本人把这些事务代码总结整理如下:
1、FICO中的预制(pack)、暂存(hold)凭证区别。
(pack)预制凭证生成时会占用正常凭证的编号,等待月末一次性审核过帐。
(hold) 暂存凭证由自己设订个临时编号,等到过帐时才产生相应的凭证号。
不同的操作,导致不同的结果,如下图所示:
2、参考凭证(FBM1)、周期凭证样板(FBD1)的建立。
FBM1:参考凭证样板把平时用的比较多的科目、借贷相同、只是金额及凭证说明不一至的通用凭证生成样板凭证,便于以后已参考凭证的方式生成凭证,减少输入量。
FBD1:周期凭证样版用于没月都要产生的科目、借贷、金额都一至的比较固定的凭证。
并利用SAP的定时执行机制SM35,周期性执行。
产生的周期凭证效果图如下:
下面的处理周期性凭证流程就不讲了,有空我再来贴图吧!(先自己看)
F.14 产生作业
SM35 把已产生的作业进行过帐处理。
预制凭证及过账流程演示
操作手册(预制凭证及过账)
目录
一.总体概况 (3)
(一)学习目的 (3)
(二)注意事项 (3)
二.SAP操作步骤 (4)
(一)手工预制凭证 (4)
1.选择F-02口令 (4)
2.注意要点: (7)
(二)模板预制凭证 (8)
1.选择ZRFI066口令 (8)
2.注意要点: (9)
(三)生成凭证 (10)
1.选择FBV0口令 (10)
2.注意要点: (11)
一.总体概况
(一)学习目的
为提高财务入账的正确性,加强审核的重要性,进一步做到精细化管理,为此制作了预制凭证及过账的SOP学习手册,供大家参考与学习。
(二)注意事项
预制前也需自行审核借贷往来,减少账务处理返工率。
二.SAP操作步骤(一)手工预制凭证1.选择F-02口令
2.注意要点:
在做账过程中保证数据准确性,科目、金额、成本中心、现金流等不可修改的要素需着重检查。
(二)模板预制凭证1.选择ZRFI066口令
2.注意要点:
模板导入时凭证一定要在超级模板的Sheet1表中才能被SAP系统识别,在导入模板前确保数据准确性,科目、金额、成本中心、现金流等不可修改的要素需着重检查。
(三)生成凭证1.选择FBV0口令
2.注意要点:
过账人必须为除过账人以外的其他员工,预制人的账号无权限过账自己的生成的预制凭证。
SAP FI 应收学习总结

应收一、定义客户(后台)1、定义客户账户组 OBD2操作路径:财务会计-应收账目和应付账目-客户账户-主数据-创建客户主记录准备-定义带有格式的账户组(客户)2、定义客户账户编号操作路径:财务会计-应收账目和应付账目-客户账户-主数据-创建客户主记录的准备-创建客户账户编号范围3、分配客户编号范围操作路径:财务会计-应收账目和应付账目-客户账户-主数据-创建客户主记录的准备-分配客户账户编号范围二、创建客户主数据(前台)1、一般数据层/公司代码层 FD01操作路径:财务会计-应收帐款-主记录2、销售数据 VD01操作路径:财务会计-应收帐款-主记录3、集中处理 XD01操作路径:财务会计-应收帐款-主记录修改为02,显示为03客户主数据字段注意事项:标题:客户性质及名称控制数据:当客户同时是供应商时需要维护统驭科目:对应跟客户有关的应收账款,同时应收账款的科目维护中,统驭科目的科目类型要选择D客户排序码:选择客户号码31Customer Number收款付款条件:确定收款付期限及相应折扣管理容差组:控制收付款时允许产生的差异范围4、客户主记录相关的表KNA1:一般数据KNB1:公司代码数据三、定义每个作业的屏幕格式(后台)定义每个作业的屏幕格式 BO20路径:财务会计-应收/应付-客户账户-主数据-创建客户主记录的准备-定义每个作业的屏幕格式用于控制客户主数据字段状态四、记账(前台)1、单据录入 F-22/FB70操作路径:财务会计-应收账款-单据录入记账码:01为客户的借方科目:选择相应的客户查看客户余额 FD10N查看客户行项目 FBL5N五、预制应收凭证 F-64/FB01与总帐科目记账方式基本相同,预制凭证不会对客户余额产生影响,在BKPF表中显示状态为V,S为注释项目,注释项目只有一个行项目过账预制凭证 FBV0六、税码与税率(后台)1、定义税码 FXTP操作路径:财务会计—财务会计的全局设置—销售/购置税—计算—定义销售/采购税代码2、定义税务科目 OB40操作路径:财务会计—财务会计的全局设置—销售/购置税—过帐—定义税务科目销项税为MWS,并配置相应科目税码表为T007A七、收款(前台)1、手动收款 F-28对于和客户或供应商的收付业务,我们可以定义一些控制条件。
FI预制凭证

这种既涉及客户又涉及供应商的业务,只能使用凭证类型VV 典型业务SD回购流程的后续业务处理
2005-01-07
33
958598湖北电讯SAP中心
POS上传凭证及后续处理
POS上传开票凭证
借:其他货币资金-现金清理-门店1 贷:主营业务收入 贷:应交税金-应交增值税
PS:(RV) 40:现金清理-门店1 50:主营业务收入 50:应交税金-应交增值税
958598湖北电讯SAP中心
2005-01-07
22
业务举例
划款 记录一笔费用 收客户货款 付供应商货款 收经销商信用保证金 经销商货款间的转移 “两金”间的转移 既是客户又是供应商的应收款转为应付款 POS收入转款
958598湖北电讯SAP中心
2005-01-07
23
划款
958598湖北电讯SAP中心
2005-01-07
17
预制凭证涉及的业务类型简介
物流凭证自动生成会计凭证 其余除了票据及固定资产业务外,几乎所有的需要财务做 账的业务都需要建立预制凭证。 介绍子公司收款、付款、转款、费用典型业务在SAP中的 处理。
958598湖北电讯SAP中心
2005-01-07
F-65
收付基准日:现金预测中讲解。要求与记账日期相同。 付款条件:客户付款的方式。现金预测中起作用。
958598湖北电讯SAP中心
2005-01-07
27
付供应商货款
借:应付账款 F-65 贷:银行存款
KZ: 25:供应商代码 50:银行存款
(原因代码)
收付基准日:现金预测中讲解。要求与记账日期相同。 付款条件:付款的方式。现金预测中起作用。
SAPFI月结操作手册

SAP FI月结操作手册结账前准备:1税金一致性核对:1.1税务组会计人员,应核对系统外开出的增值税发票金额与SAP系统中的记账金额是否一致;1.2 应付会计应核对系统外收到的增值税发票金额与系统中的记账金额是否一致。
2 在SAP系统中进行FI月度结账工作,应首先检查相关模块的业务进程是否完成:2.1 首先,检查各项日常费用是否录入完毕,没有录入的,要按照权责发生制预提出由当月应该承担的金额。
2.2 其次,检查是否存在预制凭证,如果存在,找相关人员确认是否需要过账,如果不是,直接删除。
2.2 同时,根据公司的实际情况,在系统里面导出费用明细表,做同期比较,看费用记账的情况是够合理;是否存在漏记情况;还有一些固定费用(看记账金额是否正常。
具体事务码路径:欧普照明报表体系?财务会计模块?查询报表?期间费用明细表事务代码:ZFI021事务描述:期间费用明细表结账操作:1 打开新的区间:在每月的第一天上午8:00打开新的会计期间,以便于新会计期间业务的进行。
打开新的账期只能统一进行,不需分公司代码分别操作。
路径:会计?财务会计?总分类账?环境?当前设置?未清过账期间和已结过账期间事务代码:FS00 S_ALR_87003642事务描述:打开新的会计期间2 外汇汇率维护路径:会计?财务会计?总分类账?环境?当前设置?输入兑换比率事务代码:S_BCE_68000174事务描述:外汇汇率的维护每月的最后一天及次月的第一天在SAP系统中需要分别进行月终及新会计期间期初汇率的维护工作。
汇率维护分别汇率类型、外币种类进行,由公司总部统一维护,不分公司代码操作。
3.关闭物料帐在每月的第一天上午8:00成本会计关闭物料账。
路径:后勤?流程式生产?流程订单?环境?主数据?物料主记录?其他?结清期间事务代码:MMPV事务描述:关闭物料账4.运行折旧路径:会计?财务会计?固定资产?定期处理?折旧运行?执行事务代码:AFAB事务描述:运行折旧5.GR/IR调整:具体作用:a 平时票到货未到的部分转图在途物资-调整科目;b 平时货到票未到的部分会转入应付账款-暂估科目。
FI概念
财务会计(FI)目录一、FI组织架构 (3)二、总分类账: (3)1主数据 (4)1.1总帐科目 (4)1.2帐户组 (4)1.3统驭科目 (4)1.4 总帐未清项管理 (4)2 凭证处理规则 (5)2.1 凭证类型 (5)2.2记账码 (5)2.3 科目类型 (5)2.4 字段状态组 (5)3 凭证过帐 (6)3.1一般凭证过帐 (6)3.2预制凭证过帐 (6)三、应收/应付帐款 (6)1 主数据 (6)1.1 供应商/客户帐户组 (6)1.2 付款条件 (7)1.3 付款方式 (7)2 业务处理 (7)2.1收货 (7)2.2发票 (7)2.3付款 (8)四、固定资产 (9)1、主数据 (10)1.1资产分类 (10)1.2科目定位码 (10)1.3折旧码 (10)2、资产业务: (10)2.1固定资产增加业务――从项目转入 (10)2.2固定资产减少业务――报废 (11)2.3无偿调出 (11)2.4盘亏 (12)2.5固定资产内部转帐 (12)2.6折旧处理 (13)一、FI组织架构集团(Client):用于存贮多个组织架构的相关表/数据的技术实体会计科目表:会计科目表是会计定义的一个结构计划,用于记录价值和价值流,以便有序地列出科目。
会计科目表由财务会计和成本及收入要素会计共同使用。
会计科目表中的项目可以同时是财务会计中的费用/收入科目和成本及收入要素会计中的费用/收入要素.公司代码:代表一个独立的会计实体,用于会计核算的最小组织单元。
资产负债表和损益表是基于公司代码层实现的。
业务部门:表示一个组织内单独的运作部门;用于内部的,以创建资产负债表和损益表。
二、总分类账:总帐会计是整个系统的核心,它接纳各模块产生的财务数据,产生财务报表。
1主数据1.1总帐科目总帐科目主记录分为两部分:关于会计科目表的数据。
这部分数据用于整个主记录,如总帐科目号码,科目名称,确定科目是资产负债表科目还是损益表科目。
sap-FI介绍
财务会计第一部分——总分类账SAP R/3 系统中的财会子系统财务会计财务子系统的组织结构集中式公司的管理模式分布式公司的管理模式集团公司报表作为系统集成的中心——总分类账总分类账基本术语公司代码业务部门凭证会计科目表总分类账科目总分类账的主要业务处理计划总分类账科目记账结算财务会计信息系统特别用途的分类账集成性分类计划报表财会日历第二部分——明细分类账应收账款会计核算客户主记录科目有关会计业务凭证和科目的处理催款通知信函报表客户信贷管理应付帐款会计核算供应商主记录应付账款会计核算系统中的会计业务凭证和帐户的处理信函第三部分——资产会计核算资产会计核算概述资产会计功能固定资产的结构概念资产主记录评估技术资产业务/集成财务信息系统国际性要求1. SAP R/3 系统中的财会子系统企业结构的变化企业经营管理的全球化和多元化推动了世界范围内企业结构的变化,并且使业务流程日益复杂。
这种趋势推动了产品和业务流程的革新和对信息高速公路的应用。
所有这些都要求以更短的反应时间来进行更多的协调与控制工作。
有时效性的决策必须基于不断地提供的实时的信息。
SAP R/3 系统提供包括所有业务领域的业务处理流程的集成的解决方案。
管理手段由财务会计、管理会计和金库三个模块组成的财会子系统是整个解决方案中重要的部分。
通过财会子系统内不同的模块之间的联系和与其他应用模块如后勤和人力资源模块的集成, SAP R/3的财会子系统就成为公司所有部门的管理工具。
与后勤供应链中从采购到销售的数据接口能够优化经营管理业务流程,而包括与客户、供应商以及金融机构的策略性业务伙伴在内的功能则更进一步强化了 SAP 的解决方案的有效性。
决策的基础除了提供财会数据,财会子系统必须首先为公司的战略决策处理经营数据。
对经营状况的计划、控制和监测功能都已经加入到文档和管理功能中。
SAP R/3 系统的财会子系不受公司规模的局限。
小到一个销售代理办事处,大到一个跨国集团公司均可以应用其功能。
SAP-FI财务会计模块资料
付款记账 F-53 清帐 F-44
已清账凭证使用 FBRA【重置已结清项目】 未清帐凭证使用 FB08【单一冲销】 明细账 FBL1N 供应商余额表 FK10N 材料寄售业务 MRKO
集中地创建会计科目 FS00 创建银行 FI01 维护税码 FTXP
创建利润中心 KE51 编辑或预制总账凭证 FV50
一般凭证预制 F-65 一般凭证过账 F-02 总账科目凭证 FB50 显示/更改凭证 FB03/FB02 预制凭证过账 批量/单一 FBV0/FV70 冲销凭证 批量/单一 F.80/FB08 显示账户余额 FAGLB03 账户行项目显示 FAGLL03
常用记账码
总账
40 50
客户
01 11
供应商
21 31
资产
70 75
物料
89 99
2.2 应收账款模块相关业务流程
一、应收账款模块与SD的集成
询价单
报价单
VA01
销售订单SO
生产
入库
出货
VL01N 外向交货单
LT03 转储单
VL02N 交货
•借:主营业务成本 • 贷:库存商品
VF01 销售开票
•借:应收账款 • 贷:主营业务收入
2.4 资产模块功能流程
获取资产
• 创建资产 • 价值记账
维护/改良资产
• 转移资产 • 价值调整
周期性处理
• 提取折旧 • 月结 • 年结
资产报废
详解SAP ERP中的会计凭证
SAP ERP中关于会计凭证的讲解SAP系统在数据处理,无论是业务处理,还是财务处理都会产生大量的凭证,无论是什么凭证,最终的反映形式就是会计凭证。
1.凭证原则Code每笔记账都一直以凭证形式存储,每一凭证都作为前后一致的单位保留在系统中,直至将它归档。
唯有完整凭证可以计入SAP系统;“完整”是指借贷余额为零。
其近一步的条件是完整、准确输入系统配置时定义为“必输(Required)”的字段。
保存凭证或者进入不同凭证项目时,系统自动根据配置检查必输项目是否已经输入或者是否按照标准输入,并发出适当的提示信息,拒绝进行下一步动作,如果输入错误的话。
2.凭证结构Structures每张凭证都有一个凭证抬头(Document Header)和两个以上的行项目(Document Items)组成。
凭证抬头——对整个凭证有效的信息,例如四个日期、文本摘要、凭证类型等等。
行项目(Line Items)——仅仅包含特定项目的信息,如记账码、科目编码、金额、税码、成本对象等有科目、记账码等配置综合决定的信息。
3.凭证特征Features凭证的基本特征包括子分类账/总分类账一体化、自动记账、跨公司代码业务(Across Company Code)。
子分类账/总分类账一体化FI-AR应收账款和FI总分类账、FI-AP应付账款和FI总分类账、FI-AM固定资产明细账和固定资产总账完全一体化的。
明细账建立在供应商、客户、固定资产层次上,在对供应商、客户或者固定资产账户入账的同时,系统自动向总分类账中的统驭科目自动记账。
明细账和总分类账同步更新。
因此,在创建资产负债表之前,不再需要将财务数据从子分类账转入总分类账,可以随时查看公司代码当前的资产负债表。
客户端标准统驭科目是:国内应收账款、国外应收账款、来自合并公司的应收账款。
当然,有些集团还有集团内和集团外之分。
下图显示了向子分类账入账时,系统将相应的冲销条目实时记入总分类账:自动记账SAP支持很大程度的自动记账,对于AR和AP大部分的凭证,涉及应收账款、应付账款的凭证,如果启用了MM、SD等模块,就能绝大部分基于销售订单或采购订单进行的发票校验等业务自动生成。