
超强大公司估值模型,收入预期EXCEL模板
2012E 3,404 22.4% 2,315 119 32.0% 30.64 85.11 (13.31) 0.00 14.48 0.00
2014E 5,930 32.0% 4,092 208 31.0% 53.37 148.25 (24.69) 0.00 32.34 0.00
6.00 1,744.87 5.00 3.00 0.00 1,746.87 366.84 21.0% 1,380.03 1,379.03 1.00 18.7% 19.5% 1,305.52 1.056 19.5% 275.81 3,729.00 137.90 4,694.32 18.69%
79 发行在外股份数量(百万股) 34 基本每股收益(元) 35 稀释每股收益(元)
6.00 742.86 5.00 3.00 0.00 744.86 156.42 21.0% 588.44 587.44 1.00 21.1% 23.3% 1,305.52 0.450 -5.1% 117.49 1,414.03 58.74 1,825.24 21.15%
6.00 873.78 5.00 3.00 0.00 875.78 183.91 21.0% 691.87 690.87 1.00 20.3% 17.6% 1,305.52 0.529 17.6% 138.17 1,825.24 69.09 2,308.84 20.32%
EPS增长率 股利 期初未分配利润 提取盈余公积 期末未分配利润 销售净利润率%
1,004.25 0.2930 0.2930
60.25 1,825.24
1,043.99 23.78%
1,825.24 21.15%
2015E 7,383 24.5% 5,168 258 30.0% 66.45 184.59 (33.30) 0.00 40.50 0.00
9 营业收入
增长率
10 减:业务成本 11 营业税费营业税金及附加 12 13 14
15 20 17 18 21 22 23 24 27 28 31 32 33
数据直接从财务数据提取表粘贴过来 一般情景预测 科目编号 利润表(单位:百万元) 会计年度截止日:12/31 历史数据区 2009 1,566.85 2.9% 977.91 54.03 37.6% 24.71 49.52 (5.92) 0.52 6.85 0.00 0.40 (0.76) 0.00 6.99 6.27 474.35 18.85 21.96 19.18 471.25 98.58 20.92% 372.67 371.48 1.18 23.78% 26.10% 1,004.25 0.3700 0.3700 26.28% 0.00 1,043.99 37.50 1,414.03 21.82% 显性期预测 2013E 4,493 32.0% 3,100 157 31.0% 40.44 112.33 (18.00) 0.00 22.31 0.00
2008 1,522.62
2010 2,185.54 39.5% 1,441.24 70.89 34.1% 21.32 61.05 (6.80) 0.00 0.00 0.00 0.00 2.66 0.00 6.27 5.10 601.44 16.06 18.16 17.65 599.34 122.54 20.45% 476.80 476.41 0.39 21.82% 28.25% 1,004.25 0.4740 0.4740 28.11% 0.00 1,414.03
995.00 56.88 毛利率 34.7% 营业费用 29.10 管理费用 46.99 财务费用 8.35 其中:利息支出 16.40 利息收入 8.44 汇兑损益 0.00 其他 0.40 资产减值损失 0.74 加:公允价值变动收益 0.00 投资收益 3.52 其中:对联营合营企业的投资收益3.52 营业利润 389.07 加:营业外收入 4.23 减:营业外支出 2.91 其中:非流动资产处置净损失 1.95 利润总额 390.38 减:所得税 94.99 实际税率 24.33% 净利润 295.39 归属于母公司所有者的净利润(元) 294.59 少数股东损益 0.80 销售净利率 净利润增长率 19.40%
6.00 1,106.82 5.00 3.00 0.00 1,108.82 232.85 21.0% 875.97 874.97 1.00 19.5% 26.6% 1,305.52 0.670 26.6% 174.99 2,308.84 87.50 2,921.32 19.50%
6.00 1,459.82 5.00 3.00 0.00 1,461.82 306.98 21.0% 1,154.83 1,153.83 1.00 19.5% 31.9% 1,305.52 0.884 31.9% 230.77 2,921.32 115.38 3,729.00 19.47%
盈利预测模型

对于悲观和乐观情 景,请列示利润表数 据,折旧和摊销数据 、与中观情景的不同 假设和趋势分析。
预测情景分析
实际数
预测数-中性
预测数-悲观
预测数-乐观
请列示悲观和乐观情景与中性情况的不同
人民币元
-
-
-
-
-
归属于母公司净利润
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
营业利润 财务费用 折旧与摊销 EBITDA
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
主要指标 增长率指标 主营业务收入增长率 毛利(扣除主营税金 后)增长率 EBITDA增长率 营业利润增长率 税前利润增长率 净利润增长率 归母净利润 盈利能力指标 毛利率(扣除主营税金 前) 毛利率(扣除主营税金 后) EBITDA率 营业利润率 税前利润率 净利润率 其他 销售费用/主营业务收入 管理费用/主营业务收入 财务费用/主营业务收入 实际税率
excel股票估值公司估值模型(dcf估值、ddm估值、apv估值、ae估值、eva估值)

一般情景预测公司名称久联发展代码002037分析日期2006/05/29流通A 股4,000.00流通B 股总股本11,000.00A 股股价 6.03B 股股价Word 模板指标输出2004A 2005A 2006E 2007E 主营收入(万元)39,827.0047,847.0053,092.4062,408.39主营收入增长率15.66%20.14%10.96%17.55%EBITDA (万元)5,792.007,869.0011,598.7315,778.87EBITDA 增长率19.60%35.86%47.40%36.04%净利润(万元)3,068.003,522.005,826.708,491.50净利润增长率0.39%14.80%65.44%45.73%ROE7.36%8.56%13.23%17.59%EPS (元)0.2790.3200.5300.772P/E21.6218.8311.387.81P/B1.59 1.61 1.51 1.37EV/EBITDA7.42 5.86 3.99 2.81估值结果汇总估值方法估值结果FCFF17.2015.55-21.29FCFE9.278.49-10.89DDM6.26 5.68-7.49APV15.7013.28-17.75AE9.879.31-11.04EVA 13.2012.01-16.152003200420052006E EBIT4,843.005,028.006,641.009,647.42EBITDA4,843.005,792.007,869.0011,598.73所得税率20.01%22.62%26.14%24.38%NOPLAT3,873.713,890.904,905.077,295.62IC18,700.0021,897.0025,786.0030,293.13Ve42,210.0066,330.0066,330.0066,330.00Vd8,800.006,750.008,340.0011,721.45WACC9.20%9.69%9.57%9.34%EV 44,977.0042,961.0046,077.0046,323.84业绩表现2003200420052006E 估 值 区 间0.00 5.00 10.00 15.00 20.00 25.00FCFFFCFEDDMAPVAEEVA收入增长率15.66%20.14%10.96%净利润增长率0.39%14.80%65.44% EBITDA增长率19.60%35.86%47.40% EBIT增长率 3.82%32.08%45.27%主营业务利润率33.99%29.60%35.17%37.68% EBITDA Margin (%)17.60%25.90%71.10% ROE22.94%7.36%8.56%13.23% ROIC20.72%17.77%19.02%24.08% ROIC - WACC11.52%8.08%9.45%14.75%价值比率2003200420052006E P / E21.7021.6218.8311.38 EV / 收入 1.31 1.080.960.87 EV / EBITDA9.297.42 5.86 3.99 EV / EBIT9.298.54 6.94 4.80 EV / NOPLAT11.6111.049.39 6.35 EV / IC 2.41 1.96 1.79 1.53 P / B 3.17 1.59 1.61 1.51 Dividend Yield (%)0.00%0.00% 5.80% 4.39%每股指标2003200420052006E 报表EPS0.280.280.320.53经常性EPS每股红利0.000.000.350.26每股经营现金流0.80每股净资产 1.90 3.79 3.74 4.00流动性2003200420052006E 净负债 / 权益0.21(0.56)(0.49)(0.45)总负债 / 总资产50.37%24.35%30.28%34.06%流动比率 1.20 2.97 2.13 1.99速动比率 1.11 2.81 1.98 1.87输出到Word模板中的三张表(输出2004-2008年)利润表(万元)200420052006E增长率%主营业务收入39,827.0047,847.0053,092.4010.96%主营业务利润11,387.0016,320.0019,455.8119.21%其他业务利润220.00186.0050.00-73.12%营业费用1,194.001,576.001,670.23 5.98%管理费用5,385.008,289.008,188.16-1.22%财务费用213.0077.00144.5387.70%营业利润4,815.006,564.009,502.8944.77%投资收益(55.00)(38.00)0.00N/A 利润总额4,833.006,450.009,472.8946.87%净利润3,068.003,522.005,826.7065.44% NOPLAT3,890.904,905.077,295.6248.74%资产负债表(万元)200420052206E增长率%流动资产43,008.0042,714.0048,406.1313.33%货币资金30,119.0028,593.0031,727.6110.96%短期投资0.000.000.00N/A 应收帐款6,130.005,831.007,321.0025.55%其他应收款1,800.001,710.001,897.4610.96%存货2,382.003,146.003,083.33-1.99%长期投资489.00489.00598.0022.29%固定资产9,915.0018,951.0023,456.8823.78%无形资产7,070.004,572.004,114.80-10.00%总资产60,482.0066,895.0077,174.8115.37%无息负债7,730.0011,667.0012,566.087.71%有息负债6,750.008,340.0011,721.4540.54%少数股东权益4,063.005,515.006,851.9424.24%股东权益41,692.0041,122.0044,035.357.08%净营运资本28,528.0022,707.0024,118.61 6.22%投入资本IC21,897.0025,786.0030,293.1317.48%现金流量表(万元)200420052006E增长率%净利润3,068.003,522.005,826.7065.44%折旧摊销764.001,228.001,951.3258.90%净营运资金增加25,199.00(5,821.00)1,411.61N/A经营活动产生现金流1,372.004,894.008,801.0479.83%投资活动产生现金流(3,986.00)(1,156.00)(5,990.00)N/A融资活动产生现金流4,458.00(4,756.00)323.57N/A现金净增(减)1,844.00(1,018.00)3,134.61N/A指标说明:EV=股权价值+债权价值—现金EBITDA = EBIT +折旧+摊销EBIT =营业利润+财务费用NOPLAT= EBIT ×(1-所得税率)= EBIT -所得税(只考虑核心业务,扣除非经常性损益)IC(invested capital)=股东权益+长期借款+短期借款+应付债券+少数股东权益-现金-短期投资-长期投资ROIC = NOPLAT / IC × 100%OPFCF = EBITDA -税收-净资本性支出-营运资本的增加WACC = [(Ke×Ve)+(Kd×Vd)] / (Ve+Vd)Kd=债务成本=平均债务利率(1-税率)=(短期借款×短期借款利率+长期借款×长期借款利率+长期应付债券×长期(1-所得税率)Ve=股本价值=股价×总股本 (H股、B股按各自股价×汇率转换为人民币计算,非流通股按A股计算)Vd=债务价值=短期借款+长期借款+应付债券Ke= Rf + β(Rm-Rf)营运资本=流动资产-流动负债公司自由现金流 FCFF= EBIT×(1-所得税率)+折旧-资本支出-非现金性流动资本变化股权资本自由现金流 FCFE=税前利润×(1-所得税率)+折旧-资本支出-非现金性流动资本变化+新增债务-债务偿还0.00流通H 股0.000.00H 股股价0.002008E75,287.3020.64%19,873.3725.95%11,183.2931.70%20.76%1.0175.931.231.975.742.391.804.471.734.132007E 2008E13,480.6217,311.6515,778.8719,873.3724.38%24.38%10,194.3913,091.5134,018.1936,013.1866,330.0066,330.0015,297.2917,779.269.11%8.96%44,332.5139,118.152007E 2008E 敏感度分析区间贴现率±1%,长期增长率±1%贴现率±1%,长期增长率±1%贴现率±1%,长期增长率±1%贴现率±1%,长期增长率±1%贴现率±1%,长期增长率±1%贴现率±1%,长期增长率±1%17.55%20.64%45.73%31.70%36.04%25.95%39.73%28.42%41.12%42.46%44.87%31.79%17.59%20.76%29.97%36.35%20.86%27.39%2007E2008E7.81 5.930.710.522.81 1.973.29 2.264.35 2.991.30 1.091.37 1.236.40%8.43%2007E2008E0.77 1.020.390.511.05 1.294.39 4.902007E2008E(0.46)(0.51)35.87%36.39%1.92 1.991.80 1.872007E增长率%2008E增长率% 62,408.3917.55%75,287.3020.64% 25,018.8428.59%31,191.2824.67%50.000.00%100.00100.00% 1,963.3117.55%2,368.4620.64% 9,624.9217.55%11,611.1620.64% 277.1191.74%354.1827.81% 13,203.5038.94%16,957.4828.43%0.00N/A0.00N/A 13,173.5039.07%16,927.4828.50% 8,491.5045.73%11,183.2931.70% 10,194.3939.73%13,091.5128.42%2007E增长率%2008E增长率% 56,926.1817.60%68,660.2620.61% 37,294.7817.55%44,991.1120.64%0.00N/A0.00N/A 10,836.0048.01%13,072.1820.64% 1,897.460.00%2,690.6941.80%3,424.0811.05%4,036.6317.89%588.00-1.67%588.000.00%26,615.8313.47%27,511.31 3.36%3,657.60-11.11%3,200.40-12.50%88,269.6114.38%100,314.9713.65%14,368.6414.34%16,722.6916.38%15,297.2930.51%17,779.2616.22%8,322.5821.46%9,940.2819.44%48,281.109.64%53,872.7511.58%27,260.2513.03%34,158.3125.30%34,018.1912.30%36,013.18 5.86%2007E增长率%2008E增长率%8,491.5045.73%11,183.2931.70%2,298.2517.78%2,561.7211.46%3,141.64122.56%6,898.06119.57%11,514.1930.83%14,160.1822.98%(5,000.00)N/A(3,000.00)N/A(947.02)N/A(3,463.84)N/A5,567.1777.60%7,696.3438.25%经常性损益)性流动资本变化+新增债务-债务偿还资本变化借款×长期借款利率+长期应付债券×长期应付债券利率)/(长期借款+长期应付债券)×币计算,非流通股按A股计算)东权益-现金-短期投资-长期投资。
创业计划书财务表收入预测表excel模板
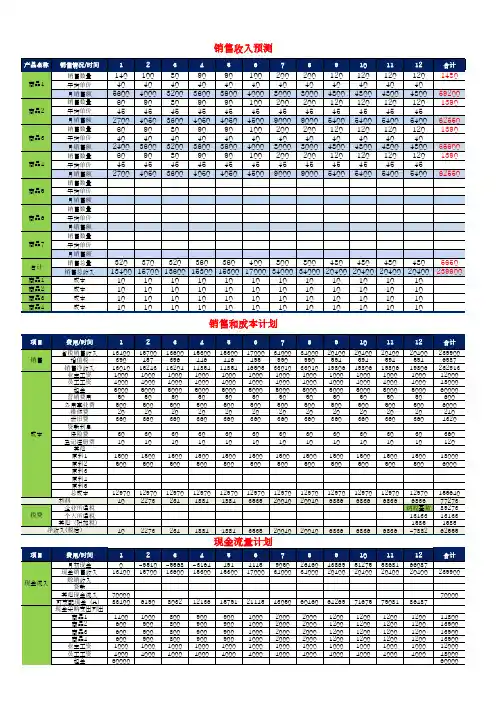
原材料和包装
税金
现金总支出(B)
月底现金(A-B)
50 500 20
30 120 21600
2000 390 92910 -9510
50 500 20
30
2000 457 11757 -5568
50 500 20
30
2000 396 11196 -3164
50 500 20
30
2000 446 11646 491
1000 900 900 900 1000 4000
8032 12136 15791 21145 43050 60460 64269 71675 79081
800 800 800 800 1000 4000
900 900 900 900 1000 4000
900 900 900 900 1000 4000
合计
1480
59200 1390
62550 1390
55600 1390
62550
320 370 320 360 360 400 800 800 480 480 480 13400 15700 13600 15300 15300 17000 34000 34000 20400 20400 20400
12 66087 20400
86487
1200 1200 1200 1200 1000 4000
合计
239900
70000
14800 13900 13900 13900 12000 48000 60000
现金流出
营销费用
现金流出
公用事业费 维修费
贷款利息
偿还贷款本金
保险费
登记注册费
设备
其他列出项目
2024公司收益预测表财务预算报表Excel模板

2024公司收益预测表财务预算报表Excel模板一、背景分析:1.目前的市场状况:当前市场受到政府政策的多方护航,经济形势总体稳定,经济增长持续向好,消费投资等动态支撑着市场的生机。
2.行业形势:当前行业形势良好,政府及国家财政部对当前行业的政策支持不断加强,为促进行业发展提供了良好环境,各企业也在加快技术更新、产品升级中不断改善行业整体实力。
3.公司发展状态:本公司近年来发展的情况一直保持着良好的态势,在行业内享有良好的口碑,技术强,管理科学,政企搭档建立了良好的长期战略合作关系,尤其是近年来政策的出台,为公司发展提供了更好的环境。
二、2023公司收益预测报表:2023公司收益预测报表部门,1月,2月,3月,4月,5月,6月,7月,8月,9月,10月,11月,12月-----,----,-----,-----,-----,-----,-----,-----,-----,-----,-----,-----,------销售,5500,6000,6500,7000,6700,6800,7000,7500,8500,9000,8700,9500采购,-200,-250,-300,-400,-450,-500,-550,-600,-650,-700,-750,-800管理费,-250,-300,-350,-400,-450,-500,-550,-600,-650,-700,-750,-800总收入,5250,5750,6250,6700,6300,6450,6700,6950,7500,8250,7850,8500三、收益分析:1.综合各部的收益情况,总收入呈现出稳步增长的态势,总体收入水平较前几年有明显的提升。
估值模型Excel表
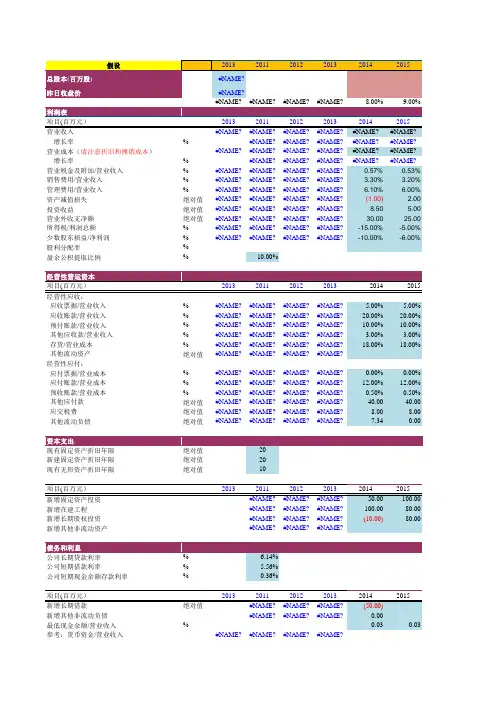
营业成本(请注意折旧和摊销成本)#NAME?#NAME?#NAME?#NAME?#NAME?#NAME?增长率%#NAME?#NAME?#NAME?#NAME?#NAME?营业税金及附加/营业收入%#NAME?#NAME?#NAME?#NAME?0.57%0.53%销售费用/营业收入%#NAME?#NAME?#NAME?#NAME? 3.30% 3.20%管理费用/营业收入%#NAME?#NAME?#NAME?#NAME? 6.10% 6.00%资产减值损失绝对值#NAME?#NAME?#NAME?#NAME?(1.00) 2.00投资收益绝对值#NAME?#NAME?#NAME?#NAME?8.50 5.00营业外收支净额绝对值#NAME?#NAME?#NAME?#NAME?30.0025.00所得税/利润总额%#NAME?#NAME?#NAME?#NAME?-15.00%-5.00%少数股东损益/净利润%#NAME?#NAME?#NAME?#NAME?-10.00%-6.00%股利分配率%盈余公积提取比例%10.00%项目(百万元)201320112012201320142015应收票据/营业收入%#NAME?#NAME?#NAME?#NAME? 5.00% 5.00%应收账款/营业收入%#NAME?#NAME?#NAME?#NAME?20.00%20.00%预付账款/营业收入%#NAME?#NAME?#NAME?#NAME?10.00%10.00%其他应收款/营业收入%#NAME?#NAME?#NAME?#NAME? 3.00% 3.00%存货/营业成本%#NAME?#NAME?#NAME?#NAME?18.00%18.00%其他流动资产绝对值#NAME?#NAME?#NAME?#NAME?经营性应付:应付票据/营业成本%#NAME?#NAME?#NAME?#NAME?0.00%0.00%应付账款/营业成本%#NAME?#NAME?#NAME?#NAME?12.00%12.00%预收账款/营业成本%#NAME?#NAME?#NAME?#NAME?0.50%0.50%其他应付款绝对值#NAME?#NAME?#NAME?#NAME?40.0040.00应交税费绝对值#NAME?#NAME?#NAME?#NAME?8.008.00其他流动负债绝对值#NAME?#NAME?#NAME?#NAME?7.340.00项目(百万元)201320112012201320142015新增固定资产投资#NAME?#NAME?#NAME?50.00100.00新增在建工程#NAME?#NAME?#NAME?100.0080.00新增长期股权投资#NAME?#NAME?#NAME?(10.00)80.00新增其他非流动资产#NAME?#NAME?#NAME?增发发行价格(元)发行股数(百万股)永续增长率% 2.00%贝塔值(β) 1.00无风险利率(Rf)% 3.41%风险溢价(Rm-Rf)% 6.60%债务成本Kd% 5.31%法定所得税率T%25.00%#NAME?#NAME?#NAME?#NAME?#NAME?#NAME?#NAME?#NAME? #NAME?#NAME?#NAME?#NAME?#NAME?#NAME?#NAME?#NAME?0.58%0.13%0.13%0.13%0.13%0.13%0.13%0.13%3.00% 1.30% 1.30% 1.30% 1.30% 1.30% 1.30% 1.30%6.00% 1.70% 1.70% 1.70% 1.70% 1.70% 1.70% 1.70%4.0011.0012.0013.0014.0015.0016.0017.0010.00#NAME?10.76 6.3312.66#NAME?13.628.0122.00 4.00 5.00 6.007.008.009.0010.007.00%12.00%12.00%12.00%12.00%12.00%12.00%12.00%-4.00%0.03%0.03%0.03%0.03%0.03%0.03%0.03%201620172018201920202021202220235.00%8.00%8.00%8.00%8.00%8.00%8.00%8.00%20.00%9.00%9.00%9.00%9.00%9.00%9.00%9.00%10.00% 3.50% 3.50% 3.50% 3.50% 3.50% 3.50% 3.50%3.00%0.00%0.00%0.00%0.00%0.00%0.00%0.00%18.00%8.00%8.00%8.00%8.00%8.00%8.00%8.00%。
专业估值模型_EXCEL模版

#REF!
#REF! #REF!
#REF! #REF!
2007E 21.97% 78.01%
#REF! #REF! #REF!
2008E
2009E
32.2%
27.79%
77.8%
78.25%
#REF!
#REF!
#REF! #REF!
#REF! #REF!
24.16%
35.39%
30.57%
76.45%
经营 情景 分析
情景选择
2
一般情景预测
会计 年度 截止 日: 12/31
销售
收入
增长 1率
销货
成本
/销
售收 2入
管理
费用
/销
售收 3入
营业
费用
/销
售收
入 股利
分配
比例
1 销售 收入 增长 率 销货 成本 /销 售收 入 管理 费用 /销 售收 入 营业 费用 /销 售收 入 股利 分配 比例
乐观情景预测
28.96%
25.01%
79.57%
79.40%
79.81%
#REF!
#REF!
#REF!
#REF! #REF!
#REF! #REF!
#REF! #REF!
3 销售 收入 增长 率 销货 成本 /销 售收 入 管理 费用 /销 售收 入 营业 费用 /销 售收 入 股利 分配 比例
保守情景预测
36.11%
47.17%
81.22%
79.14%
#REF!
#REF!
#REF! #REF!
#REF! #REF!
32.50%
42.46%
企业估值模型之财务预测分析excel模板
2018 Est 2,000 8 16,000 18,920 6,931 11,988 29,264 3,382 -20,658 -5,164 -15,493 -82% -5,349
2019 Est 2,000 12 24,000 32,636 12,358 21,200 2,285 5,580 13,335 3,334 10,001 31% 4,652
60,000 50,000 40,000 30,000 20,000 10,000 -10,000 净现金流
2015 Est -1,853
2016 Est -6,544
2017 Est 6,648
2018 Est 13,304
2019 Est 14,107
2020 Est 24,109
2021 Est 53,431
24,924 44,887 74,463 127,204
BOT+等离子装置销售NPV
80,000 60,000 63,701
-2,048 7,731 17,332 63,701
40,000 17,332 20,000 -2,048 -20,000 NPV,3年 NPV,4年 NPV,5年 NPV,7年 7,731
2020 Est 2,000 12 24,000 37,532 12,581 77,774 2,627 44,588 39,096 9,774 29,322 78% 33,974
2015 Est -5,112 3,259 -1,853
2016 Est -11,976 5,432 -6,544
2017 Est -15,080 21,728 6,648
15%
10%
2017 Est 2,056 788 2,578 144 384 2,050 512 1,537 75%
财务报表盈利 预测估值表(超级精华)x
1 销售收入增长率(YOY) 2 营业成本/营业收入 3 销售费用率
管理费用率 股利分配比例
1 销售收入增长率(YOY) 营业成本/营业收入 销售费用率 管理费用率 股利分配比例
2 销售收入增长率(YOY) 营业成本/营业收入 销售费用率 管理费用率 股利分配比例
3 销售收入增长率(YOY) 营业成本/营业收入 销售费用率 管理费用率 股利分配比例
2014E 299080 321563 299080 277899
85878 97798 85878 75054
64408 73348.7 64408.2 56290.6
1.04 1.19 1.04 0.91
2015E 316884 342620 316884 292788
94533 107953
94533 82418
70900 80964.5 70900.0 61813.6
1.15 1.31 1.15 1.00
2016E 353030 385610 353030 322846
108228 124610 108228
93597
81171 93457.7 81170.7 70197.6
1.32 1.52 1.32 1.14
3.40% 4.20% 54.00%
9.36% 64.60%
3.57% 4.41% 39.00%
9.14% 63.45%
3.57% 4.41% 41.00%
5.36% 62.44%
3.57% 4.41% 43.00%
10.27% 61.76%
3.57% 4.41% 45.00%
5.50% 60.52%
52390 59155 52390 46069
SHE600125 Valuation Model(超强大公司估值,收入预期EXCEL模板)
数据直接从财务数据提取表粘贴过来一般情景预测科目编利润表(单位:百万元)历史数据区显性期预测会计年度截止日:12/312008200920102011E2012E2013E2014E2015E9营业收入1,522.621,566.852,185.542,7823,4044,4935,9307,383增长率 2.9%39.5%27.3%22.4%32.0%32.0%24.5% #减:业务成本995.00977.911,441.241,8642,3153,1004,0925,168 # 营业税费营业税金及附加56.8854.0370.8997119157208258毛利率34.7%37.6%34.1%33.0%32.0%31.0%31.0%30.0% # 营业费用29.1024.7121.3225.0430.6440.4453.3766.45 # 管理费用46.9949.5261.0569.5585.11112.33148.25184.59 # 财务费用8.35(5.92)(6.80)(10.80)(13.31)(18.00)(24.69)(33.30) 其中:利息支出16.400.520.000.000.000.000.000.00 利息收入8.44 6.850.0011.1014.4822.3132.3440.50汇兑损益0.000.000.000.000.000.000.000.00 其他0.400.400.00# 资产减值损失0.74(0.76) 2.66#加:公允价值变动收益0.000.000.00# 投资收益 3.52 6.99 6.27 6.00 6.00 6.00 6.00 6.00 # 其中:对联营合营企业的 3.52 6.27 5.10#营业利润389.07474.35601.44742.86873.781,106.821,459.821,744.87 #加:营业外收入 4.2318.8516.06 5.00 5.00 5.00 5.00 5.00 #减:营业外支出 2.9121.9618.16 3.00 3.00 3.00 3.00 3.00 # 其中:非流动资产处置净损 1.9519.1817.650.000.000.000.000.00 #利润总额390.38471.25599.34744.86875.781,108.821,461.821,746.87 #减:所得税94.9998.58122.54156.42183.91232.85306.98366.84实际税率24.33%20.92%20.45%21.0%21.0%21.0%21.0%21.0% #净利润295.39372.67476.80588.44691.87875.971,154.831,380.03 # 归属于母公司所有者的净利294.59371.48476.41587.44690.87874.971,153.831,379.03 # 少数股东损益0.80 1.180.39 1.00 1.00 1.00 1.00 1.00销售净利率19.40%23.78%21.82%21.1%20.3%19.5%19.5%18.7%净利润增长率26.10%28.25%23.3%17.6%26.6%31.9%19.5% #发行在外股份数量(百万股)1,004.251,004.251,004.251,305.521,305.521,305.521,305.521,305.52 #基本每股收益(元)0.29300.37000.47400.4500.5290.6700.884 1.056 #稀释每股收益(元)0.29300.37000.4740EPS增长率26.28%28.11%-5.1%17.6%26.6%31.9%19.5%股利60.250.000.00117.49138.17174.99230.77275.81期初未分配利润1,825.241,043.991,414.031,414.031,825.242,308.842,921.323,729.00提取盈余公积37.5058.7469.0987.50115.38137.90期末未分配利润1,043.991,414.031,825.241,825.242,308.842,921.323,729.004,694.32销售净利润率%23.78%21.82%21.15%21.15%20.32%19.50%19.47%18.69%。
财务表收入预测表Excel模板
900 900 900 900 1000 4000
50 500 20
1000 1000 1000 1000 1000 4000
50 500 20
2000 2000 2000 2000 1000 4000
50 500 20
2000 2000 2000 2000 1000 4000
50 500 20
销售收入预测
产品名称 销售情况/时间
商品1 商品2 商品3 商品4 商品5 商品6 商品7 合计
销售数量 平均单价 月销售额 销售数量 平均单价 月销售额 销售数量 平均单价 月销售额 销售数量 平均单价 月销售额 销售数量 平均单价 月销售额 销售数量 平均单价 月销售额 销售数量 平均单价 月销售额 销售总量 销售总收入
1
13400 390
13010 1000 4000 5000
50 500 20 360
30 10
1500 500
10
10
10
10
10
10
10
10
10
10
10
10
10
10
10
10
10
10
10
10
10
10
销售和成本计划
2
15700
457 15243 1000 4000 5000
50 500 20 360
9
120 40 4800 120 45 5400 120 40 4800 120 45 5400
10
120 40 4800 120 45 5400 120 40 4800 120 45 5400
11
120 40 4800 120 45 5400 120 40 4800 120 45 5400