
会计造假案例
会计造假案例
会计造假是指企业在编制财务报表时,故意隐瞒或篡改有关会计记录,以谋取个人或公司利益的行为。
会计造假不仅损害了企业的声誉,也损害了投资者和社会公众的利益。
下面,我们将介绍一些会计造假的案例,以便更好地了解这一问题。
案例一,WorldCom公司。
2002年,美国第二大电信公司WorldCom公司因为会计造假丑闻而申请破产保护。
该公司的高管人员利用会计手段,将数十亿美元的费用误记为资本支出,以此来掩盖公司的亏损。
这一丑闻最终导致了WorldCom公司数百亿美元的资产贬值,成为美国历史上最大的企业破产案。
案例二,Enron公司。
Enron公司是美国一家能源公司,也因为会计造假案例而声名狼藉。
公司高管人员通过虚构交易和隐瞒债务等手段,使公司的利润看起来更加可观,吸引了大量投资者。
然而,实际上公司的财务状况却是岌岌可危。
2001年,Enron公司宣布破产,成为美国历史上最大的企业破产案之一。
案例三,山水集团。
山水集团是中国知名的房地产开发企业,但因为会计造假案例而备受关注。
2016年,山水集团因为涉嫌虚报销售额、利润和资产规模,被证监会处以重罚。
公司高层人员通过虚构业绩、夸大资产规模等手段,误导了投资者和监管部门,最终导致了公司的信用受损和股价暴跌。
以上案例充分说明了会计造假对企业和社会的危害。
会计造假不仅损害了企业的声誉和利益,也损害了投资者和社会公众的利益。
因此,加强会计监管,提高会计信息披露的透明度,是防范会计造假的重要举措。
企业应建立健全的内部控制制度,加强内部审计,依法依规编制财务报表,增强会计信息的可信度和可靠性。
同
时,投资者和社会公众也应增强风险意识,理性投资,不盲目追逐高额利润,以免受到会计造假案例的伤害。
总之,会计造假是一种严重的违法行为,对企业和社会造成了严重的损害。
各方应共同努力,加强监管,提高透明度,防范会计造假,维护企业和社会的正常秩序。
危害企业的警示案例
危害企业的警示案例一、财务造假案例安然公司(Enron)1. 事情经过。
安然公司曾经可是美国的明星企业啊。
可谁能想到呢,他们在财务上玩了超级大的猫腻。
公司高层和那些会计师们,就像一群魔术师,在账本上变戏法。
他们设立了好多复杂的空壳公司,然后通过和这些空壳公司之间看似合法的交易,把债务藏起来,让公司的财务报表看起来特别漂亮。
比如说,他们把那些实际上已经亏得一塌糊涂的项目,包装成盈利的项目放到报表里。
安然的高管们为了自己的利益,不停地推高股价。
他们一边欺骗投资者说公司业绩多么多么好,一边自己偷偷地抛售股票套现。
那些被蒙在鼓里的投资者,看着安然的股价蹭蹭往上涨,还以为自己捡到了大便宜呢,纷纷把钱投进去。
2. 危害结果。
纸包不住火啊,当真相被揭露出来的时候,那可就是一场超级大风暴。
安然公司的股价一夜之间暴跌,从几十美元一股直接跌到几乎一文不值。
投资者们损失惨重,好多人把自己的养老钱、积蓄都赔进去了。
公司的员工也倒了大霉,他们的养老金计划很多都是和公司股票挂钩的,这下子养老金也没了,好多人面临着失业和经济困境。
而且,安然的倒闭还连累了为它做审计的安达信会计师事务所,这个曾经非常有名的会计师事务所也因为安然事件名声扫地,最后破产了。
整个美国的资本市场也受到了极大的冲击,投资者们对其他公司的信任度也大打折扣,就像一群被蛇咬过的人,看到绳子都害怕。
二、内部腐败案例西门子(Siemens)1. 事情经过。
西门子这么大的公司,内部却出了一帮蛀虫。
公司里的一些管理人员和员工啊,在全球好多国家的业务中都搞起了腐败那一套。
他们为了拿到订单,就给那些外国官员行贿。
比如说,在一些基础设施建设项目的招投标中,他们不是靠自己产品的质量和合理的价格去竞争,而是偷偷地给那些负责招标的官员塞红包、送贵重礼物,或者提供一些豪华旅游之类的好处。
而且他们行贿的手段还特别隐蔽,通过一些复杂的中间人或者假的咨询公司来转账,就好像是在玩一场见不得人的捉迷藏游戏。
会计人员财务造假案例
会计人员财务造假案例
以下是一个会计人员财务造假案例:康美药业财务造假案,涉案会计师事务所广东正中珠江会计师事务所(特殊普通合伙)被没收业务收入1425万元,并处以4275万元罚款,合计5700万元,其中签字注册会计师杨文蔚被给予警告,处罚10万元。
在该案件中,康美药业被指出存在财务造假行为,而正中珠江会计师事务所及其合伙人被追责,需要承担相应的行政处罚和连带责任。
这也提醒了广大会计从业人员,要遵守职业道德和法律法规,切勿触碰法律红线。
会计案例与写作

会计案例与写作一、会计案例。
1. 小餐馆的糊涂账。
我有个朋友开了一家小餐馆,这小餐馆的会计事儿可不少。
一开始,他觉得记账嘛,不就是把收入和支出记下来就行。
比如说,今天卖了多少碗面,买了多少食材。
他就拿个小本子,简单地写着:“10月1日,卖面收入500元;买面条花了100元,买肉花了50元,买蔬菜花了30元。
”看起来好像挺清楚的。
可是问题来了,到了月底,他发现钱对不上。
他挠挠头,怎么也想不明白。
我去看了看他的本子,发现他根本没有把一些其他的费用算进去,像水电费啊,房租啊。
而且,他在计算成本的时候,只是简单地把当天买食材的钱算进去,却没有考虑到有些食材可能会有损耗。
比如说,他买的蔬菜可能有一部分烂掉了不能用,这部分的损失他也没在账上体现。
这就像你盖房子,只数了砖头,却没算上水泥和沙子的用量,也没考虑到有些砖头可能是坏的,那房子肯定盖不好,账也肯定算不对。
后来我给他建议,让他用一个简单的电子表格来记账。
把收入分成不同的菜品收入,支出呢,分成食材采购、水电费、房租、员工工资等不同的项目。
每个项目都要详细记录,这样就能清楚地看到钱都花到哪里去了,利润是多少。
2. 大公司的财务造假案例。
再说说我在书上看到的一个大公司的财务造假案例。
这个公司在行业里还算有名气,表面上看起来业绩很不错,股票也一路上涨。
但是呢,公司的管理层为了让公司的财务报表更好看,就开始动歪脑筋。
他们虚增收入,怎么做的呢?他们和一些客户签订了一些虚假的销售合同。
比如说,实际上没有把货物卖给客户,但是在账上却记录成已经销售了,还确认了收入。
这样一来,公司的营业收入就大大增加了。
同时,他们还隐瞒了一些成本和费用。
像一些已经坏掉的存货,按照正常的会计处理,应该把这部分存货的价值减少,也就是要计提存货跌价准备。
但是他们没有这么做,就好像你家里有个烂苹果,你还当它是好苹果一样,在账上还按照好苹果的价值算。
这种财务造假最终还是被发现了。
一旦被曝光,公司的股价就像坐过山车一样,直线下跌。
国外财务造假经典案例
国外财务造假经典案例1. Enron案Enron是美国历史上最大的公司破产案,也是最著名的财务造假案例之一。
该公司通过虚构收入、隐藏债务和利润来掩盖其真实财务状况。
Enron公司的高管采用复杂的会计手段来欺骗投资者,使公司的股价一度飙升,直到2001年公司破产。
2. WorldCom案WorldCom是美国电信业巨头,也是历史上最大的会计丑闻之一。
该公司通过虚构资产和利润来掩盖其真实财务状况,欺骗投资者和审计机构。
最终,WorldCom被迫申请破产保护,导致数千名员工失业。
3. Tyco案Tyco是一家多元化企业,涉及安全系统、医疗设备等领域。
该公司的前CEO L. Dennis Kozlowski和前CFO Mark Swartz被发现将公司资金用于个人奢侈品购买,并通过虚假账目来掩盖这些开支。
他们最终被判入狱。
4. Satyam案Satyam是印度一家IT服务公司,也是印度最大的财务造假案例之一。
该公司的创始人和主席B. Ramalinga Raju承认,他在公司财务报表中虚构了数十亿美元的现金和银行存款,以吸引投资者。
这一丑闻导致Satyam股价暴跌,公司最终被马鲁蒂集团收购。
5. Parmalat案Parmalat是意大利最大的乳制品公司之一,也是世界上最大的乳制品公司之一。
该公司的创始人Calisto T anzi通过虚构资产和盈利来掩盖公司真实财务状况。
Parmalat最终宣布破产,成为意大利历史上最大的经济丑闻之一。
6. HealthSouth案HealthSouth是美国一家医疗保健服务公司,该公司的创始人和CEO Richard Scrushy被指控在公司财务报表中进行了大规模的虚假记录。
他通过夸大收入和减少负债来提高公司的业绩,欺骗投资者和审计机构。
Scrushy最终被判入狱。
7. Olympus案Olympus是日本一家知名的相机制造商,该公司曾经因为财务造假而受到严重的财务危机。
违反会计信息质量特征的公司案例
在市场经济的运行中,会计信息作为重要的决策依据,对于投资者、债权人、管理层以及其他利益相关者都具有至关重要的意义。
然而,现实中却存在一些公司违反会计信息质量特征的情况,这些行为不仅损害了利益相关者的权益,也扰乱了市场秩序,影响了经济的健康发展。
本文将通过对一些典型的违反会计信息质量特征的公司案例进行深入分析,探讨其背后的原因、带来的后果以及相应的对策。
一、案例一:蓝田股份的会计造假蓝田股份曾是我国农业领域的一颗璀璨明星,其在资本市场上也一度风光无限。
然而,随着时间的推移,蓝田股份的会计造假丑闻逐渐浮出水面。
蓝田股份在会计信息披露方面严重违反了可靠性、相关性和可比性等质量特征。
在可靠性方面,蓝田股份通过虚构销售收入、虚增利润等手段,伪造了虚假的财务报表。
其财务数据严重脱离实际,无法真实反映公司的经营状况和财务实力。
蓝田股份在报表中夸大了水产品的产量和销售量,使得投资者对公司的盈利能力产生了错误的判断。
在相关性方面,虚假的会计信息与利益相关者的决策需求严重脱节,投资者无法依据这些虚假信息做出准确的投资决策,债权人也难以评估公司的偿债能力,从而导致决策失误和利益受损。
在可比性方面,蓝田股份不同时期的财务报表之间缺乏可比性,使得历史数据无法为后续的分析和决策提供参考依据。
蓝田股份会计造假行为带来的后果是极其严重的。
众多投资者因轻信虚假信息而遭受了巨大的经济损失,市场对其失去了信心,公司的股价暴跌,市值大幅缩水。
另银行等债权人也因无法准确评估公司的风险而收紧信贷,给公司的正常运营带来了极大的困难。
蓝田股份的造假行为也对整个农业行业的形象造成了负面影响,破坏了市场的诚信环境。
为了防止类似的会计造假事件再次发生,相关部门采取了一系列严厉的措施。
加强了对上市公司的监管力度,完善了会计信息披露制度,提高了违规成本,加大了对违法违规行为的打击力度。
企业自身也应树立正确的会计理念,加强内部管理,建立健全内部控制制度,确保会计信息的真实性和可靠性。
会计造假案例
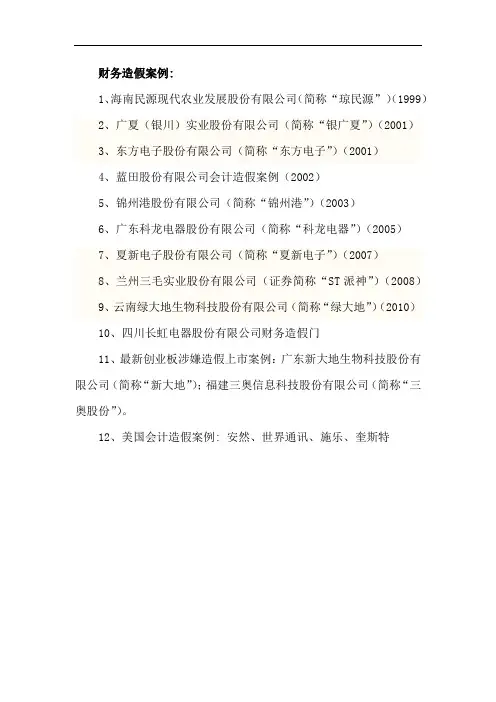
财务造假案例:
1、海南民源现代农业发展股份有限公司(简称“琼民源”)(1999)
2、广夏(银川)实业股份有限公司(简称“银广夏”)(2001)
3、东方电子股份有限公司(简称“东方电子”)(2001)
4、蓝田股份有限公司会计造假案例(2002)
5、锦州港股份有限公司(简称“锦州港”)(2003)
6、广东科龙电器股份有限公司(简称“科龙电器”)(2005)
7、夏新电子股份有限公司(简称“夏新电子”)(2007)
8、兰州三毛实业股份有限公司(证券简称“ST派神”)(2008)
9、云南绿大地生物科技股份有限公司(简称“绿大地”)(2010)
10、四川长虹电器股份有限公司财务造假门
11、最新创业板涉嫌造假上市案例:广东新大地生物科技股份有限公司(简称“新大地”);福建三奥信息科技股份有限公司(简称“三奥股份”)。
12、美国会计造假案例: 安然、世界通讯、施乐、奎斯特。
近十年的会计舞弊案例
近十年的会计舞弊案例那我就给你唠唠近十年的几个会计舞弊案例哈。
一、瑞幸咖啡财务造假事件。
1. 事件经过。
瑞幸咖啡刚出来的时候那可是风光无限啊,门店开得到处都是。
可是后来呢,被爆出了会计舞弊的大丑闻。
他们通过虚增销售额来让公司的财报看起来超级漂亮。
比如说,他们可能虚构了一些根本不存在的订单,就像凭空捏造有好多人买了他们的咖啡一样。
这些虚增的销售额让投资者们以为瑞幸咖啡超级火爆,盈利状况特别好。
2. 影响。
这事儿一爆出来,那可是引起了轩然大波啊。
瑞幸咖啡的股价就像坐过山车一样直线下跌,很多投资者都亏得血本无归。
而且这不仅让瑞幸自己的信誉扫地,还让整个中概股在美国市场的形象都受到了影响呢。
二、康得新财务造假事件。
1. 事件经过。
康得新呢,在财务上玩了个很“高明”的把戏,不过最后还是被发现了。
他们虚增了巨额的利润,手段有点复杂。
他们在银行存款上做手脚,就像给大家变魔术一样。
对外宣称自己有好多好多银行存款,实际上呢,这些数字都是假的。
他们可能是通过关联方交易或者一些复杂的财务手段,把账面上的数字弄得很漂亮,让投资者觉得这是一家很有实力的公司,很值得投资。
2. 影响。
这个造假事件可把投资者坑惨了。
那些买了康得新股票的人,原本以为是抱着个金娃娃,结果发现是个烫手山芋。
康得新最后也受到了严厉的处罚,公司面临着巨大的危机,很多员工也受到了牵连,企业形象一落千丈。
三、獐子岛扇贝“跑路”事件。
1. 事件经过。
这事儿可太奇葩了。
獐子岛说自己养的扇贝跑了,而且还不是一次。
一会儿说扇贝因为冷水团的原因都不见了,一会儿又有其他的说法。
这其实背后可能就是会计舞弊的一种手段。
他们通过把扇贝的失踪归结于自然原因,然后就可以在财务报表上做文章了。
比如说,本来应该有盈利的,因为扇贝没了,就可以把成本算得很高,利润就减少或者变成亏损了,这样就可以隐藏公司真实的经营状况。
2. 影响。
这可把股民们气得不轻。
大家都觉得这扇贝跑得也太蹊跷了,就像在跟大家玩捉迷藏一样。
近年会计人员违规案例
近年会计人员违规案例那我给你讲几个近年会计人员违规的案例吧。
一、康得新财务造假案。
1. 事件经过。
康得新曾经可是个明星企业呢。
但是啊,他们家的会计人员和公司高层勾结,搞出了超级大的财务造假。
他们虚增了巨额的营业收入和利润。
怎么虚增的呢?就是在会计账目上做手脚,比如说虚构销售业务。
本来没卖出去那么多产品,硬是在账上记了一大笔销售出去的收入,就好像是在画饼,还把这个饼画到了账本上。
他们通过一系列复杂的手段,让公司看起来盈利状况特别好,连续四年虚增利润达到119亿元。
这可不是个小数目啊,就像一个人本来口袋里没几个钱,却硬要装作是个大富翁。
2. 后果。
这种造假行为被发现后,康得新的股票那是一落千丈。
投资者可就惨了,很多人因为相信了公司漂亮的财务报表而投资,结果血本无归。
那些参与造假的会计人员呢,当然也受到了严厉的处罚,有的被吊销了会计从业资格证,甚至还面临着刑事指控,就像玩火玩大了,最后把自己也给烧着了。
二、瑞幸咖啡财务造假案。
1. 事件经过。
瑞幸咖啡,大家都知道吧,到处都是它的门店。
可谁能想到,他们的会计也在搞鬼呢。
他们通过虚增销售额的方式来美化公司业绩。
比如说,他们可能自己编造了一些根本不存在的订单,或者是让员工自己下单来虚增销售量。
这就好比是自己给自己送钱,在账本上却显示是顾客买咖啡的收入。
而且啊,他们还在成本核算上做文章,故意把成本算低,这样利润就显得更高了。
这就像一个小商贩,本来进价10元的东西,他非说进价是5元,然后按照正常售价卖出去,就说自己赚了很多,其实是在骗人。
2. 后果。
事情曝光后,瑞幸咖啡的声誉受到了极大的损害。
在美国股市上,股价暴跌,还面临着很多投资者的诉讼。
那些参与造假的会计人员也没好果子吃,被追究责任,而且整个事件也让瑞幸咖啡面临着巨大的经营危机,好多门店都受到了影响,就像多米诺骨牌一样,一块倒了,带动一片都倒了。
三、獐子岛“扇贝去哪儿了”事件。
1. 事件经过。
獐子岛的会计人员可真是让人大开眼界。
会计师事务所违法典型案例
会计师事务所违法典型案例一、瑞华会计师事务所——康得新财务造假案。
康得新曾经可是资本市场的明星企业,号称“新材料独角兽”呢。
结果呢,被爆出来财务造假。
这瑞华会计师事务所可就脱不了干系了。
瑞华在对康得新审计的时候啊,那简直是“睁眼瞎”。
康得新虚构了大量的销售收入,把自己的业绩打扮得漂漂亮亮的,就像一个人本来没钱却装作大款一样。
而瑞华呢,在审计过程中没有发现这些明显的造假迹象。
比如说,康得新有巨额的银行存款不实,瑞华居然都没审出来。
这就好比一个保安,眼睁睁看着小偷把东西偷走了,还说自己没看见。
最后啊,这事儿被查出来了,瑞华因为这个受到了监管部门的严厉处罚,声誉也是一落千丈。
好多上市公司一看,这瑞华不靠谱啊,纷纷和它解约。
这就告诉我们,会计师事务所要是不负责任,那后果可是相当严重的。
二、正中珠江会计师事务所——康美药业造假事件。
康美药业那可是医药界的“大忽悠”。
它的财务造假手段也是五花八门。
正中珠江会计师事务所作为康美药业的审计机构,在这个事儿里扮演了一个很不光彩的角色。
康美药业的财务报表那简直就是“小说”,虚构了几百亿的货币资金。
正中珠江在审计的时候就像在走过场。
你想啊,几百亿啊,这么大的数字,就像一座大山一样,它居然能在审计报告里当作没看见。
就好比一个厨师做菜,里面放了一大把沙子,食客都吃出来了,厨师还说菜没问题。
正中珠江在对康美药业的审计过程中,没有执行有效的审计程序,对一些明显的异常情况视而不见。
康美药业东窗事发,正中珠江也受到了重罚。
它的那些注册会计师啊,就像在舞台上出了大丑的演员,被大家指指点点。
这也给其他会计师事务所敲响了警钟,审计工作可不是闹着玩的,必须得认真负责。
三、利安达会计师事务所——审计违规案。
利安达会计师事务所呢,也有自己的“黑历史”。
它在对一些企业进行审计的时候,存在好多违规行为。
比如说,它在审计过程中没有保持应有的职业谨慎。
就像一个司机在路上开车,不看路况,不看交通标志一样。
我国上市公司会计造假案例分析
我国上市公司会计造假案例分析
近年来,我国上市公司会计造假案例层出不穷,造假手法也越
来越高明。
以下是几个典型的案例分析:
1. 东方日升
东方日升是一家从事光伏产业的上市公司,在2012年至2016
年期间,其高管为了完成目标,采用了多种手段突破当光伏行业市
场的瓶颈,其中一个手段就是会计造假。
这些公司在财务报表中将
销售收入、利润等虚高,使公司操纵了市场价格,误导了公众和投
资者,造成了巨大的社会影响和投资损失。
最终,东方日升因为涉
嫌财务造假而被证监会暂停上市并被罚款。
2. 聚龙股份
聚龙股份是一家从事电子电器行业的上市公司,在2016年,该
公司的内部控制出现严重漏洞,很快就发现了大量的财务造假行为,影响了公司的财务状况、业绩,将多年的财务真相隐藏起来。
最终
证监会对该公司实施了退市、罚款的处罚措施。
3. 安正时
安正时是一家从事电子电器行业的上市公司,在公司业务和财
务数据逐步步入发展趋势的过程中,该公司高层客串制造出大量虚
假业绩和虚假财务信息,使公司的利益集团获得了获利。
最终,证
监会对公司实施了退市、罚款等措施,公司实际控制人也被判处刑期。
以上几个案例不仅给投资者带来了巨大的损失,也让大家看到
我国上市公司财务造假的严重性。
这些公司通过造假方式来掩盖真
实财务状况,导致投资者对企业发展前景的认识出现偏差,对企业形象和信誉形成了不能弥补的损害。
因此,加强对上市公司的财务审核、监管和问责,对保护投资者权益和维护市场秩序具有重要意义。