
供水生产成本、费用核算表
供水生产成本、费用核算表
序号 一 (一) 1 2 (二) 1 2 3 4 5 (三) 1 2 3 (四) 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 (11) (12) (13) (14) (15) (16) (17) (18) (19) (20) (21) (22) (23) (24) (25) (26) (8) (9) (10) (3) (4) (5) (6) (7) (1) (2) 科目名称 供水生产 直接工资 人员工资 津贴、补贴 直接材料费 实际消耗原材料 实际支付原水费 辅助材料费 备品备料费 燃料、动力费 其他直接支出 职工福利 水文水工观测费 临时设施费 制造费 固定资产折旧费 修理费 机物料消耗 水资源费 低值易耗品 租赁费 运输费 设计制图 监测费 保险费 办公费 差旅费 水电费 了暖费 劳动保护费 试验检测费 0.045 0.025 0.013 0.033 0.300 0.036 0.050 0.020 0.030 0.010 0.025 200元/人年(参考) 300元/人年(参考) (1)×12% 总资产的5‰ 360元/人年(参考) 0.015 0.010 0.032 0.032 0.014 0.038 0.075 0.700 0.208 0.080 0.010 0.013 3--5实际发生数平均值 〔(1)+(2)〕×14% 费用 (万元) 0.189 0.100 0.080 0.020 0.057 1人×(800/人月) (1)×25~35% 备注
供水生产成本、费用核算表
序号 17 18 二 1 2 三 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17 四 1 2 3 4 五 (48) (49) (50) (51) (31) (32) (33) (34) (35) (36) (37) (38) (39) (40) (41) (42) (43) (44) (45) (46) (47) (29) (30) (27) (28) 科目名称 季节性修理期间停工损失费 其他制造费 营业费用 劳动保险费 待业保险费 咨询费 审计费 诉讼费 绿化费 土地使用费 土地损失补偿费 技术转让费 无形资产摊销 技术开发费 开办费摊销 业务招待费 坏帐损失费 财务费 筹资费 贷款利息 汇兑净损失 金融机构手续费 一至四项合计 0.339 0.010 按《水管财务制度》第52条规定 0.075 0.030 0.002 0.002 0.03 0.001 0.030 0.010 按黔价经〔97〕第92号文规定 水费总收入的3% 〔(1)+(2)〕×2% 〔(1)+(2)〕×1.5% 〔(1)+(2)〕×30% 〔(1)+(2)〕×1% 费用 (万元) 0.025 0.113 0.075 0.150 按《办法》规定3% 备注
关于鄂州市玉泉自来水有限责任公司供水成本的监审报告 精品

鄂州价成监[2011]29号关于鄂州市玉泉自来水有限责任公司供水成本的监审报告一、成本监审项目(1)监审项目鄂州市玉泉自来水有限责任公司供水成本。
(2)基本情况鄂州市玉泉自来水有限责任公司是负责我市城乡生产、生活、经营等用水的一家国有供水企业,现有职工659人,其中从事主营业务的371人(含生产人员、营业人员、道路管网维修人员),管理人员288人(含管理人员、内退人员及水厂内部管道维修人员)。
公司下辖雨台山水厂、凤凰台水厂、樊口水厂、葛店开发区分公司、太和分公司,泽林加压站、沙窝加压站、庙岭加压站、长农加压站、长岭加压站、宅俊加压站、营销分公司、校表站、安装公司(安装公司人员不在上述实有人员内)等基层单位。
该公司2010年末,总资产22423.66万元,总负债17756.70万元,所有者权益4666.96万元。
现有日供水规模22万吨,其中:凤凰台水厂(建于1981年)日供水能力8万吨,雨台山水厂(1996年10月投产)日供水能力10万吨,葛店汪家大山水厂日供水能力3万吨,太和水厂日供水能力1万吨。
目前实际日均供水量约13万吨,日均售水量8.8万吨。
DN100以上的供水管网总长627.19公里,供水面积约150平方公里,供水人口约60万人。
经调查,该公司2008-2010年售水量分别为2972.39万吨、2934.41万吨、3213.83万吨;年售水收入(含税)分别为3355.63万元、3349.63万元、3673.91万元,单位平均实际售价为1.14元/吨(详见附表一)。
2008年-2010年供水量分别为3612.31万吨、4223.81万吨、4643.40万吨;免费水量分别为45.62万吨、37.85万吨、41.14万吨。
其管网漏损率分别为16.45%、29.63%、29.90%,三年平均管网漏损率25.92%。
各类用户售水量占总售水量的比例每年分别为(详见附表二):2008年生活用水占71.32%;工业用水占14.25%,行政事业用水占 4.94%,经营服务用水占8.60%,特种行业用水占0.89%;2009年生活用水占63.55%;工业用水占21.21%,行政事业用水占 5.08%,经营服务用水占9.30%,特种行业用水占0.86%;2010年生活用水占61.04%;工业用水占23.35%,行政事业用水占 5.26%,经营服务用水占9.57%,特种行业用水占0.78%;各类用户三年平均的售水量占总售水量的比例分别为:生活用水占65.20%;工业用水占19.70%,行政事业用水占5.19%,经营服务用水占9.17%,特种行业用水占0.84%。
水利工程供水生产成本及费用核算实施细则【最新版】

水利工程供水生产成本及费用核算实施细则第一章总则第二章核算对象第三章项目设置及核算内容第四章核算办法第一章总则第二章核算对象第三章项目设置及核算内容第四章核算办法第五章附则各市、县(区、市)水利(水务)局、物价局:为了规范水利工程供水生产成本、费用核算,促进水利工程管理单位加强成本、费用管理,提高经济效益,为核定供水价格提供依据,特制定《广东省水利工程供水生产成本、费用核算实施细则》,现印发给你们,请认真贯彻执行。
各级价格和水行政主管,要按照《价格法》和《水利产业政策》的有关规定,认真进行定价成本、费用审核,逐步理顺水利工程供水价格。
执行中有何问题请及时向我们反映。
广东省水利工程供水生产成本、费用核算实施细则第一章总则第一条为了规范水利工程供水生产成本、费用核算,促进水利工程管理单位(以下简称水管单位)加强成本、费用管理,为核定供水价格提供依据,根据财政部《水利工程管理单位财务会计制度》、《清产核资办法》和水利部《水利工程供水生产成本、费用核算管理规定》等有关法规,结合我省实际制定本细则。
第二条本细则适用于广东省境内的水利工程供水生产成本、费用核算管理。
水利工程供水生产成本、费用,是指供水单位将地表水或地下水通过栏、蓄、引、提(抽)等水利工程设施向用水户直接提供生产、生活以及其他用水的生产成本、费用。
第三条水利工程供水生产成本、费用核算的基本原则是:客观地归集供水生产过程中发生的费用并采用合理的分配方法在各供水对象之间进行分配;及时核算供水生产成本、费用。
第四条水管单位必须加强供水生产成本、费用核算的基础工作,建立健全成本费用核算制度,做好各项原始记录,完善供水计量设施,确定供水计量点,落实各供水对象的供水量,建立健全成本费用责任制。
第二章核算对象第五条水利工程供水应当按不同用户分为农业、工业、生活、水力发电,自来水厂及其他供水生产成本、费用核算对象。
第六条水管单位实行统一核算但内部又分环节(或级次)管理的水利工程供水,可按管理环节(或级次)确定供水生产成本、费用核算对象。
浅谈水库供水成本核算的相关问题

浅谈水库供水成本核算的相关问题摘要:开展水库供水成本核算,可以为政府进行水价决策提供科学依据,促进水管单位降低生产成本,有利于实现水利资产的保值增值和增强水管单位的经济实力,提高农民的节水意识,促进农业灌溉方式的转变,达到计划用水和节约用水的目的。
本文首先分析了水库供水成本核算的目的及水库供水成本的构成要素,然后说明了水库供水成本核算中存在的问题,最后详细阐述了水库供水成本核算的方法。
关键词:水库供水;成本核算;供水量;固定资产;费用一、水库供水成本核算的目的及水库供水成本的构成要素(一)水库供水成本核算的目的供水成本核算的直接作用就是为供水定价提供依据,根本目的在于保障供水生产的正常运行,通过核算供水简单再生产的实际费用,为实现有利于保障水利设施的投资、运营和服务质量可持续性,促进供水运营效率的提高。
水作为一种工农业生产必须的相对稀缺资源,在利用过程中,不仅有地域性、时间性的特性,而且具备了构成商品的基本要素。
[1]实践证明,在市场经济条件下,价格是市场资源配置的最有效工具,而成本核算就是形成工程水价的基础。
(二)水库供水成本的构成要素供水成本是指供水工程的物化劳动价值的货币表现(C)与劳动者为自己所创造价值的货币表现(V)之和。
水利工程的供水生产成本和费用包括供水生产成本、营业费用、管理费用、财务费用和税金5个部分。
1、供水生产成本供水生产成本是指正常供水生产过程中发生的直接工资、直接材料费、其他直接支出和制造费用。
2、营业费用营业费用指水管单位为组织对用户供水而发生的水费计收机构经费,包括人员工资、职工福利费、差旅费、办公费、折旧费、修理费、物料消耗、低值易耗品摊销,代收水费手续费及其他营业费用。
3、管理费用管理费用指水管单位为组织和管理供水生产而分配的管理机构经费、工会经费、职工教育经费、劳动保险费、待业保险费、咨询费、审计费、诉讼费、绿化费、土地(水域岸线)使用费、土地损失补偿费、技术转让费、技术开发费、无形资产摊销、开办费摊销、业务招待费、坏帐损失等。
水利工程供水生产成本,费用核算管理规定

水利工程供水生产成本、费用核算管理规定(1995年6月16日水利部水财〔1995〕226号文) 第一章总则第一条为了规范水利工程供水生产成本、费用核算,促进水利工程管理单位(以下简称水管单位)加强成本、费用管理,根据《水利工程管理单位财务会计制度》,结合水利工程供水生产特点,制定本规定。
第二条水利工程供水生产成本、费用核算的基本原则是:客观地归集供水生产过程中发生的费用并采用合理的分配方法在各供水对象之间进行分配;及时核算供水生产成本、费用。
第三条水管单位必须对供水生产成本、费用实行全员全过程管理,制定和不断修订各种成本、费用消耗定额,科学合理编制供水生产成本、费用计划,有效控制供水生产成本、费用支出,认真考核、监督和分析消耗定额和成本、费用计划的完成情况。
第四条水管单位必须加强供水生产成本、费用核算的基础工作,建立健全成本费用核算制度,做好各项原始记录,完善供水计量设施,确定供水计量点,落实各供水对象的供水量,建立健全成本费用责任制。
第二章核算对象第五条水利工程供水应当按不同用户分为农业、工业、生活、水力发电、自来水厂及其他供水生产成本、费用核算对象。
第六条水管单位实行统一核算但内部又分环节(或级次)管理的水利工程供水,可按管理环节(或级次)确定供水生产成本、费用核算对象。
第三章项目设置及核算内容第七条为了归集和分配供水生产过程中发生的各项费用,准确核算供水生产成本、费用,水管单位应在设置的"供水生产"、"营业费用"、"管理费用"、"财务费用"四个科目中进行供水生产成本、费用核算。
(一) "供水生产"直接归集以下项目:1 直接工资,指直接从事供水生产人员的工资、奖金、津贴和补贴。
2 直接材料费,包括原水费、燃料动力费等。
原水费,指水管单位购水支付的水费;燃料动力费,指供水生产过程中实际消耗的燃料动力费用。
福建省物价局、福建省水利厅关于发布《福建省水利工程供水价格管理办法》的通知

福建省物价局、福建省水利厅关于发布《福建省水利工程供水价格管理办法》的通知文章属性•【制定机关】福建省物价局,福建省水利厅•【公布日期】2007.11.05•【字号】闽价商[2007]408号•【施行日期】2007.12.01•【效力等级】地方规范性文件•【时效性】现行有效•【主题分类】价格正文福建省物价局、福建省水利厅关于发布《福建省水利工程供水价格管理办法》的通知(闽价商〔2007〕408号2007年11月5日)各市、县(区)物价局、水利局:根据国家发改委、水利部第4号令发布的《水利工程供水价格管理办法》,结合我省实际情况,我们在对《福建省水利工程供水价格管理办法(试行)》(闽价[1999]公字198号、闽水电[1999]财325号)进行修订的基础上,联合制定了《福建省水利工程供水价格管理办法》,现予公布,请遵照执行。
《福建省水利工程供水价格管理办法》自2007年12月1日起施行。
《福建省水利工程供水价格管理办法(试行)》(闽价[1999]公字198号、闽水电[1999]财325号)同时废止。
福建省水利工程供水价格管理办法第一章总则第一条为完善水利工程供水价格形成机制,规范水利工程供水价格管理,保护和合理利用水资源,促进节约用水,保障水利事业的健康稳定发展,维护供用水双方合法权益,根据《中华人民共和国价格法》、《中华人民共和国水法》、国家发展和改革委员会与水利部联合制定的《水利工程供水价格管理办法》,结合我省实际,制定本办法。
第二条本办法适用于福建省境内的水利工程供水价格管理。
第三条本办法所称水利工程供水价格,是指供水经营者通过拦、蓄、引、提等水利工程设施销售给用户的天然水价格。
第四条水利工程供水价格按照统一政策、分级管理原则,区分不同情况实行政府指导价或政府定价。
按供需双方供水协议建设的以及由用水户协会组织管理的民办民营水利工程供水价格,经有管理权限的价格主管部门商水行政主管部门批准,可以实行政府指导价;其它水利工程供水价格实行政府定价。
生产企业成本核算表.
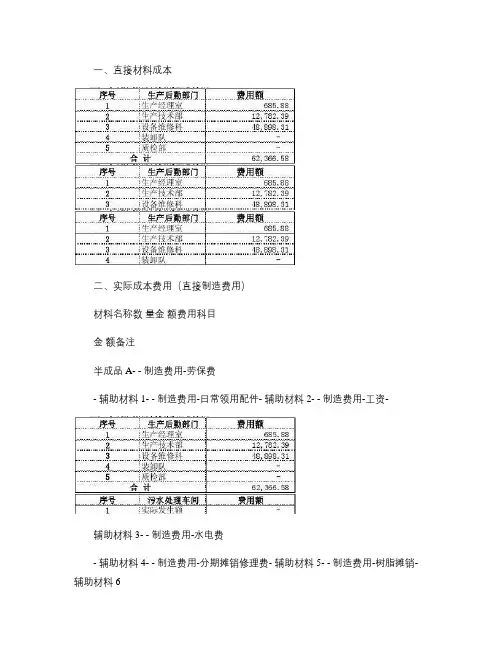
一、直接材料成本
二、实际成本费用(直接制造费用)
材料名称数量金额费用科目
金额备注
半成品A- - 制造费用-劳保费
- 辅助材料1- - 制造费用-日常领用配件- 辅助材料2- - 制造费用-工资-
辅助材料3- - 制造费用-水电费
- 辅助材料4- - 制造费用-分期摊销修理费- 辅助材料5- - 制造费用-树脂摊销- 辅助材料6
- - 制造费用-外协维修费- 辅助材料7- - 制造费用-印刷材料费- 辅助材料8- - 制造费用-化验费-
辅助材料9- - 制造费用-车费- 辅助材料10- - 折旧费-办公设备
- 辅助材料11- - 折旧费-低值易耗品摊销- 辅助材料12- - 折旧费-生产设备
- 辅助材料13- - 折旧费-生产用房屋及建筑物- 辅助材料14- - 折旧费-维修设备- 辅助材料15- - 辅助材料16- - 辅助材料17
-
小计- -
¥三、成本费用分配计入
2、污水处理车间费用分配
3、水电汽车间费用分配
四、第3生产车间总成本
产量:
成本总额:
产成品B
0.00-
- 单位成本:
第3生产车间成本计算表小计。
第3章辅助生产成本分配例题
辅助生产成本分配例题资料:大华公司有供电、供水两个辅助生产车间,主要为基本生产车间和公司管理部门服务。
供水车间本月发生费用18000元,供电车间本月发生费用14000元,该公司辅助车间制造费用不通过制造费用核算。
各车间或部门耗用辅助车间劳务量如下表:一、直接分配法: 1、单位成本:供电=1400028000−3000=0.56;供水=180004500−500=4.52、分配额:甲产品=12000*0.56+600*4.5=9420(元) 乙产品=6000*0.56=3360(元)车间一般耗用=5000*0.56+2000*4.5=11800(元) 行政管理部门=2000*0.56+1400*4.5=7420(元) 3、会计分录:借:基本生产成本——甲产品 9420 ——乙产品 3360 制造费用 11800 管理费用 7420贷:辅助生产成本——供电14000——供水18000二、交互分配法:1、交互分配:分配率:供电=14000/28000=0.5(元/度);供水=18000/4500=4(元/吨)分配额:供电分进水费=500*4=2000(元);供水分进电费=3000*0.5=1500(元)供电车间交互分配后的实际费用=14000+2000-1500=14500(元)供水车间交互分配后的实际费用=18000+1500-2000=17500(元)2、对外分配:分配率:供电=14500/(28000-3000)=0.58(元/度)供水=17500/(4500-500)=4.375(元/吨)分配额:甲产品=12000*0.58+600*4.375=9585(元)乙产品=6000*0.58=3480(元)车间一般耗用=5000*0.58+2000*4.375=11650(元)行政管理部门=2000*0.58+1400*4.375=7285(元)3、会计分录:交互分配:借:辅助生产成本——供电2000——供水1500贷:辅助生产车间——供电1500——供水2000对外分配:借:基本生产成本——甲产品9585——乙产品3480制造费用11650管理费用7285贷:辅助生产成本——供电14500——供水17500三、计划成本分配法:1、设电费的计划成本为0.6元/度;水费的计划成本为4.2元/吨。
农业供水成本核算——以江西省崇仁县港石灌区为例
农业供水成本核算以江西省崇仁县港石灌区为例苑峻华(江西省水利科学研究院,江西南昌330029)摘要:为贯彻落实国务院要求的农业水价形成机制,本文以江西省崇仁县港石灌区为例,对其现阶段水价执行的情况进行分析,发现其存在无专职管护机构和工程维养经费较少的问题。
通过对港石灌区的供水成本进行核算可知,港石灌区全成本405.06万元,全成本水价1598.55元•hm-2,运行成本317.18万元,运行成本水价1252.05元•hm-2,现阶段执行综合水价不能满足运行管护要求。
关键词:农业水价;水价改革;成本核算;港石灌区中图分类号:S2文献标识码:A为保障国家粮食安全、水安全,促进乡村振兴,牢固树立“创新、协调、绿色、开放、共享”的发展理念。
2016年,国务院要求用10a左右的时间,建立健全合理反映供水成本、有利于节水和农田水利体制机制创新、与投融资体制相适应的农业水价形成机制[1]。
江西省属于水资源丰富地区,农业发达,国家在农田水利基础设施建设上投入了大量资金,但部分地区缺乏科学统一的用水管理,导致其使用寿命明显缩短;另外,灌区内延续着传统的串灌、漫灌模式,农业面源污染不断加大,影响河湖水质。
大力推进农业水价综合改革,对江西省实现“藏粮于地、藏粮于技”,加强农业供给侧结构性改革、农业现代化等具有重要意义。
落实农业水价综合改革,切实发挥价格的杠杆作用,合同制定农业水价,非常有必要[1,3]o 港石灌区为江西省111座大中型灌区之一,是江西省内灌区的重要组成部分之一。
本文通过研究港石灌区的农业供水成本并制定水价,对当地的农业用水管理具有实际作用,为当地“节水”理念的形成和发展起到促进作用,同时还可为与港石灌区类似的灌区提供理论上的参考。
1研究区概况港石灌区位于江西省抚州市崇仁县的西北部,地理位置为E116°00'〜116。
08',N27°50'〜27。
55'。
自来水成本核算
三、生产成本的组成:1、直接材料费:一般包括原水费、消毒药剂费、混凝药剂费。
原水是指取自天然水体或蓄水水体,如河流、湖泊、池塘或地下蓄水层等,用作供水水源的水。
原水费即供水企业所购买的原材料-原水,通过将其生产加工后方可成为自来水。
按进水量和原水价格计算,根据实际发生数直接计入成本。
供水企业常用的消毒药剂费是液氯及次氯酸纳,常用的混凝药剂为聚合氯化铝。
各制水厂平时应做好备种主要材料耗用的原始记录,月终根据原材料的不同品种,按其有效成份折算成标准的主要材料耗用数(含合理损耗),直接计入成本。
2、燃料动力费——电费,此项成本是随着供水量的增减变化而变动,属于变动成本,也是供水企业成本中的重要组成部分。
应按各受益部门消耗电量和规定的价格计算应负担的电费。
3、直接人工费-新准则实行后,按照组织和从事生产的服务部门、输配人员的职工薪酬记入该成本。
具体包括工资性支出、职工福利费、工会经费、职工教育经费、五险一金、劳动保护费、其他等。
4、折旧费-按规定计提的固定资产折旧(包括管网、水表和钢瓶、房屋、机器设备、车辆等的折旧)。
5、企业生产输配过程中发生的办公费、水电费、机物料消耗、差旅费、保险费、取暖费、劳动保护费、运输费、修理费、租赁费、低值易耗品摊销、绿化费、设计制图费,试验检验费;等6、管网的日常维护费及抢修费用。
7、生产辅助成本设置材料、职工薪酬、制造费用等成本项目。
辅助生产车间发生的间接费用,应先在制造费用中进行归集,然后分配转入辅助生产。
辅助生产为生产、管理部门提供的修理、保养、加工等业务,应按实际成本先在辅助生产成本中核算后,再按受益对象进行分配以上各项成本费用均需按以部门或水厂为单位分别核算,辅助生产成本月末分配到各个基本生产成本中。
四、期间费用1、销售费用的核算内容一般包括:属于销售过程中的材料消耗、职工薪酬、折旧、修缮费、水电费、办公费、差旅费、劳动保护费、低值易耗品摊销、运输费、印刷费、业务宣传费、广告费等各项费用。
浅谈供水企业成本核算存在的问题及其对策
浅谈供水企业成本核算存在的问题及其对策摘要:对于任何一种类型的企业来说,成本核算的内容都是非常重要的一个过程,它能够直接决定企业后期的发展以及运营的效率。
本文所分析的供水企业与人们的日常生活存在密切的联系,而最近这几年供水企业的发展遇到了瓶颈,其主要原因是供水企业的成本相对较高而利润却比较低。
要想能够将供水企业的经济效益进行提高,相关的管理人员就必须要对供水的成本进行科学合理的规划并健全相关的措施。
其实每一个地区的供水公司的水价格的机制都是建立在供水成本核算的基础之上,如果供水企业成本核算存在问题,那么水价格的机制将会受到影响,那么人们的日常生活也会受到消极的影响,甚至是使得让生活不能够得以继续。
关键词:供水企业;成本核算;考核制度一、自来水供水企业的成本构成要素1.人工成本从定义的角度来针对员工专门进行分析,其实他就是指供水企业在日常运营的过程当中,关于员工薪酬方面的一些资金,特别是指基础工作的员工的薪酬,比如说生产员工的薪酬,以及在进行营业过程当中的营业员维修员的薪酬等等。
2.材料成本费用和电费水资源在加工以及供应的过程当中,需要使用各种各样的设备来进行水的净化,以及使用相关的化学材料来对水进行消毒等等供水企业的材料费其实就是指水产品在生产的过程当中材料的支出,比如说天然水的竞价混凝药剂的成本,添加物的成本以及消毒剂的成本,其中消毒剂的成本是材料成本费用当中的重点。
除此之外,在日常产品生产的过程当中,水资源生产过程所需要的电费也是供水企业在日常运营过程当中比例比较高的成本费用之一,这与供水量存在正比的关系。
3.相关资产折旧费所谓的资产折旧费,其实就是指供水企业在运营过程当中相关的专业机器设备,经过一段时间的运用之后,会存在需要维修和保养的情况,这是供水企业在成本核算方面占有较高比例的项目之一,因为供水企业的专业机器设备数量相对较多,比如说自来水管道存放的设备等等,这些大型的设备在进行成本核算时,都需要按照相关的折旧费用进行纳入。