
报关计算题
1.某单位出口鳗鱼苗一批,离岸价格(FOB)为人民币10万元。
2007年暂定出口税率为10%,最惠税率为20%。
试计算该批出口货物的关税。
解:出口货物完税价格=FOB/(1+出口关税税率)=100000/(1+10%)出口关税=出口货物完税价格×出口关税税率=100000×10%/(1+10%)=9090.9元
2.国内某企业硅锰铁168吨,每吨价格为FOB天津135美元,已知计征汇率为1美元=人民币8元,计算应征出口关税。
(硅锰铁的出口税则税率为20%,出口暂定税率为5%。
)
解:审定该批货物的FOB价格为22680.00美元(135美元/吨×168吨);
将外币价格折算成人民币为181440元;
应征出口关税税额=FOB价格÷(1+出口关税税率)×出口关税税率=181440÷(1+5%)×5%=172800×5% =8640(元)
3.山东华丰食品进出口贸易有限公司从法国进口冷冻整鸡2000千克,以每千克1.95美元CIF青岛价格条件成交,买方自行向其购货代理人支付佣金200美元。
经查,冷冻整鸡税目税号02071200,按从量税征收进口关税,最惠国税税率为1.30元/千克,增值税税率为13%,该商品无进口环节消费税,海关计征汇率为1美元=7.20元人民币。
经海关审定以成交价格作为完税价格征收进口关税和进口环节增值税。
试计算,该批冷冻整鸡应总计缴纳多少进口税费?
解:1)进口关税税额=进口货物数量×从量税税率=2,000千克×1.30元/千克=2,600元
2)进口环节增值税税额=进口环节增值税计税组成价格×增值税税
率
=(进口货物完税价格+进口关税税额)×增值税税率
=(2,000千克×1.95美元/千克×7.20元/美元+2,600元)×13%
=(3,900美元×7.20元/美元+2,600元)×13%
=(28,080元+2,600元)×13% =30,680元×13% =3,988.40元
(说明:买方支付的购货佣金按规定无须计入完税价格。
)
3)总计进口税额=进口关税税额+进口环节增值税税额=2,600+3,988.40=6,588.40元
答:该批冷冻整鸡应总计缴纳进口税费6,588.40元。
4.某外贸进出口公司当月从日本进口140辆小轿车,每辆海关的关税完税价格为8万元,已知小轿车关税税率为110%,消费税税率为5%。
请计算进口这些轿车应缴纳的消费税。
解:(1)小轿车进口关税税额=8×140×110%=1232(万元)(2)组成计税价格=(8×140+1232)÷(1-5%)=2352÷95%=2475.79(万元)
(3)进口应纳消费消费税税额=2475.79×5%=123.79(万元)
5.某公司从德国购得一批小轿车,以CIF广州价格条件成交,完税价格是530000美元,其关税税率30%,增值税税率17%,消费税税率8%,该设备的进口总税费是多少?(1美元=8元人民币)
解:关税完税价格530000×8=4240000元
进口环节关税=4240000×30%=1272000元
进口消费税组成计税价格=(4240000+1272000)÷(1-8%)=5991304.35元
进口环节海关代征消费税=5991304.35×8%=479304.35元
进口增值税税组成计税价格=4240000+1272000+479304.35=5991304.35万元
进口环节海关代征增值税=5991304.35×17%=1018521.74元
进口总税费=1272000+479304.35+1018521.74=2769826元
6.上海某进出口公司从美国进口货物一批,成交价格折合人民币1410万元,其中包括单独计价并已经海关审查属实的向境外采购代理人支付的买方佣金10万元,但不包括适用该货物而向境外支付的软件费50万元、向卖方支付的佣金15万元,另支付货物运抵我国上海港的运费、保险费等35万元。
假设该货物适用的关税税率为20%、增值税税率17%、消费税税率10%。
要求:分别计算该公司应纳关税、消费税和增值税。
解:关税完税价格=1410-10+50+15+35=1500万元
进口环节关税=1500×20%=300万元
进口消费税组成计税价格=(1500+300)÷(1-10%)=2000万元
进口环节海关代征消费税=2000×10%=200万元
进口增值税税组成计税价格=1500+300+200=2000万元
进口环节海关代征增值税=2000×17%=340万元。
2015报关水平测试 税费计算题及答案
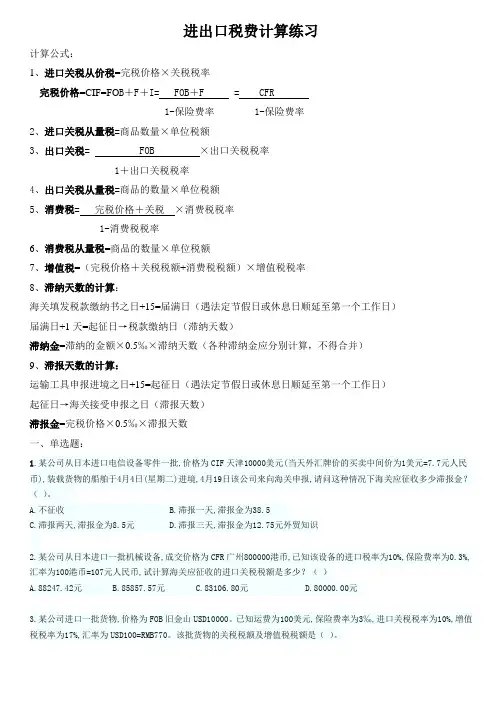
进出口税费计算练习计算公式:1、进口关税从价税=完税价格×关税税率完税价格=CIF=FO B+F+I= FOB+F = CFR1-保险费率 1-保险费率2、进口关税从量税=商品数量×单位税额3、出口关税= FOB ×出口关税税率1+出口关税税率4、出口关税从量税=商品的数量×单位税额5、消费税= 完税价格+关税×消费税税率1-消费税税率6、消费税从量税=商品的数量×单位税额7、增值税=(完税价格+关税税额+消费税税额)×增值税税率8、滞纳天数的计算:海关填发税款缴纳书之日+15=届满日(遇法定节假日或休息日顺延至第一个工作日)届满日+1天=起征日→税款缴纳日(滞纳天数)滞纳金=滞纳的金额×0.5‰×滞纳天数(各种滞纳金应分别计算,不得合并)9、滞报天数的计算:运输工具申报进境之日+15=起征日(遇法定节假日或休息日顺延至第一个工作日)起征日→海关接受申报之日(滞报天数)滞报金=完税价格×0.5‰×滞报天数一、单选题:1.某公司从日本进口电信设备零件一批,价格为CIF天津10000美元(当天外汇牌价的买卖中间价为1美元=7.7元人民币),装载货物的船舶于4月4日(星期二)进境,4月19日该公司来向海关申报,请问这种情况下海关应征收多少滞报金?()。
A.不征收B.滞报一天,滞报金为38.5C.滞报两天,滞报金为8.5元D.滞报三天,滞报金为12.75元外贸知识2.某公司从日本进口一批机械设备,成交价格为CFR广州800000港币,已知该设备的进口税率为10%,保险费率为0.3%,汇率为100港币=107元人民币,试计算海关应征收的进口关税税额是多少?()A.88247.42元B.85857.57元C.83106.80元D.80000.00元3.某公司进口一批货物,价格为FOB旧金山USD10000。
报关关税计算题

进出口税费核算1、上海某公司从德国购进一批产轿车,成交价格共FOB 100000.00美元,另付港商佣金FOB 3%(非买方佣金),运费6000.00美元,保险费率3‰,经查该汽车的税则号列应归8703.2314,适用税率为50%。
要求计算进口关税(外汇中间价折合率1美元=人民币8.27元)。
2、某进出口公司从日本进口硫酸镁1000吨,进口申报价格FOB横滨USD500000,运费总价为USD10000,保险费率3‰,当时的外汇牌价为US$100=¥827。
经查,硫酸镁的税则号列为2833.2100,税率为10%。
计算应纳关税额。
3、某单位委托香港某公司从英国进口柚木木材,运费计人民币44200元,保险费率3‰,佣金(非购货佣金)为到岸价格(香港)的3%,进口申报价格为:到岸价格香港为US$580000,当时的外汇牌价为US$100=¥827。
经查,柚木木材的税则号列为4407.2910,税率9%,计算应纳关税额。
4、某进口货物成交价格为每公斤FOB汉城100美元,总运费为5500美元,净重1000公斤,保险费率为3‰,汇率为1美元=8.27人民币元,关税税率为15%。
分别计算:关税完税价格和关税税额。
5、某出口货物成交价格为总价CIF新加坡30,000美元,运费总价为800美元,净重100公斤,毛重110公斤,保险费率为3‰,汇率为1美元=8.27人民币元,关税税率为10%。
分别计算:关税完税价格6、上海某汽车贸易公司从日本进口汽车一辆,成交价格CIF上海2,000,000日元/台,且经上海海关审定。
查该汽车的适用关税税率为50%,增值税率为17%,消费税率为10%,外汇牌价为100日元=6.8531元人民币。
计算应纳进口关税额.应纳进口环节消费税额.7、某贸易公司从日本进口了1000箱啤酒,规格为24支×330毫升/箱,申报价格为FOB神户USD10/箱,发票列明:运费为USD5000,保险费率为0.3%,经海关审查属实。
报关计算题

算题1、上海某公司从德国购进一批产轿车,成交价格共FOB 100000.00美元,另付港商佣金FOB 3%(非买方佣金),运费6000.00美元,保险费率3‰,经查该汽车的税则号列应归8703.2314,适用税率为50%。
要求计算进口关税(外汇中间价折合率1美元=人民币8.27元)。
2、某进出口公司从日本进口硫酸镁1000吨,进口申报价格FOB横滨USD500000,运费总价为USD10000,保险费率3‰,当时的外汇牌价为US$100=¥827。
经查,硫酸镁的税则号列为2833.2100,税率为10%。
计算应纳关税额。
3、某单位委托香港某公司从英国进口柚木木材,运费计人民币44200元,保险费率3‰,佣金(非购货佣金)为到岸价格(香港)的3%,进口申报价格为:到岸价格香港为US$580000,当时的外汇牌价为US $100=¥827。
经查,柚木木材的税则号列为4407.2910,税率 9%,计算应纳关税额。
4、某进口货物成交价格为每公斤FOB汉城100美元,总运费为5500美元,净重1000公斤,保险费率为3‰,汇率为1美元=8.27人民币元,关税税率为15%。
分别计算:关税完税价格和关税税额。
5、某出口货物成交价格为总价CIF新加坡30,000美元,运费总价为800美元,净重100公斤,毛重110公斤,保险费率为3‰,汇率为1美元=8.27人民币元,关税税率为10%。
分别计算:关税完税价格6、上海某汽车贸易公司从日本进口汽车一辆,成交价格CIF上海2,000,000日元/台,且经上海海关审定。
查该汽车的适用关税税率为50%,增值税率为17%,消费税率为10%,外汇牌价为100日元=6.8531元人民币。
计算应纳进口关税额.应纳进口环节消费税额.7、某贸易公司从日本进口了1000箱啤酒,规格为24支×330毫升/箱,申报价格为FOB神户USD10/箱,发票列明:运费为USD5000,保险费率为0.3%,经海关审查属实。
第五章报关计算题

1. 上海五金矿产进出口公司向新加坡出口黑钨砂5吨,成交价格为每吨CIF新加坡USD3000,其中每吨运费USD400,每吨保险费USD30。
已知该钨矿砂出口税率为20%,填发税款缴纳日的外币牌价,USD100=647元人民币买入价,USD100=653元人民币卖出价,求出口关税。
2. 某公司自日本进口圆钢500公吨,申报价格为FOB大阪380美元/公吨,已知申报运费人民币200元/公吨,按CIF价格的110%投保,保险费率为0.27%,外汇牌价为1美元=6.5人民币(中间价),圆钢进口关税率为10%,增值税率为17%,消费税率10%,求应征进口增值税是多少?
3. 某贸易公司于2008年10月17日(周五)申报进口一批货物,海关于当日开出税款缴款书。
其中关税税款为人民币24000元,增值税款为人民币35100元,消费税税款为人民币8900元。
该公司实际缴纳税款日期为11月13日(周四)。
计算该公司应缴纳的所有滞纳金。
国贸计算例题及公式
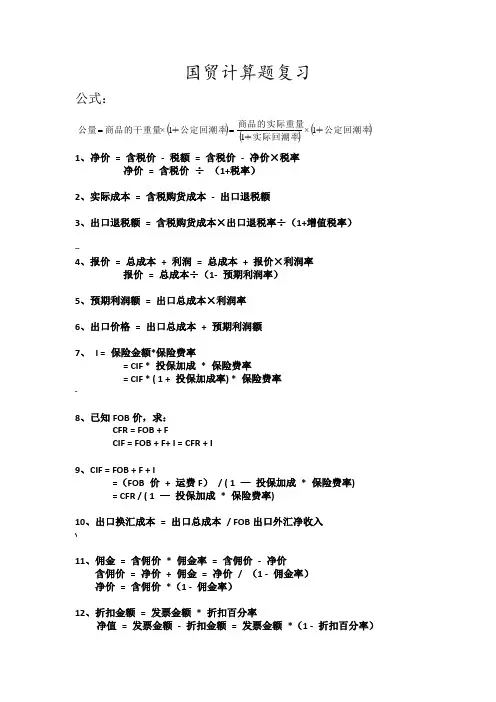
国贸计算题复习公式:()()()公定回潮率实际回潮率商品的实际重量公定回潮率商品的干重量公量+1×+1+1×==1、净价 = 含税价 - 税额 = 含税价 - 净价×税率净价 = 含税价 ÷ (1+税率)2、实际成本 = 含税购货成本 - 出口退税额3、出口退税额 = 含税购货成本×出口退税率÷(1+增值税率)—4、报价 = 总成本 + 利润 = 总成本 + 报价×利润率报价 = 总成本÷(1- 预期利润率)5、预期利润额 = 出口总成本×利润率6、出口价格 = 出口总成本 + 预期利润额7、 I = 保险金额*保险费率= CIF * 投保加成 * 保险费率= CIF * ( 1 + 投保加成率) * 保险费率-8、已知FOB 价,求:CFR = FOB + FCIF = FOB + F+ I = CFR + I9、CIF = FOB + F + I=(FOB 价 + 运费F ) / ( 1 — 投保加成 * 保险费率)= CFR / ( 1 — 投保加成 * 保险费率)10、出口换汇成本 = 出口总成本 / FOB 出口外汇净收入 \11、佣金 = 含佣价 * 佣金率 = 含佣价 - 净价含佣价 = 净价 + 佣金 = 净价 / (1 - 佣金率)净价 = 含佣价 *(1 - 佣金率)12、折扣金额 = 发票金额 * 折扣百分率净值 = 发票金额 - 折扣金额 = 发票金额 *(1 - 折扣百分率)13、总运费= 每运费吨运费* 总运费吨=基本运费* (1 + 附加运费率)* 总运费吨(例题1、我公司出口商品一批,报价为每公吨200美元CFR神户,日商要求改报为CIF 神户,在不影响我方外汇收入的前提下,问CIF神户报多少(已知按货价的110%投保了一切险和战争险,保险费率分别为%和%)解:CIF = CFR / ( 1 —投保加成* 保险费率)= 200 / {1 - 110% *(% + %)}=(美元)2、某企业出口产品一批,价格是每公吨USD1000 , FOB SHENZHEN, 现外商要求改报CIF NEW YORK 价格,已知运费是每公吨USD200 , 保险费率是%,投保加成率是10%,试计算CIF NEW YORK 价格。
报关计算题

请大家参照课本p251~253及262~268的内容做计算题!计算题中应注意的:1、是否计算完税价格(成交价格法)2、汇率、税率(均给定)3、计算顺序:先关税—消费税—增值税4、小数点后5、计量单位6、起征点例1:国内某公司从香港购进日本产丰田皇冠轿车10辆,成交价格合计为FOB香港120000.00美元,实际支付运费5000美元,保险费800美元。
已知小轿车的气缸容量2000cc,适用中国银行的外汇折算价为1美元=人民币6.5718元,计算应征进口关税。
(气缸容量2000cc小轿车归入税号8703.2341,原产国日本适用最惠国税率25%)解:审定完税价格为125800美元(120000美元+5000美元+800美元);将外币价格折算成人民币为125800×6.5718=826732.44元;计算应征税款。
应征进口关税税额=完税价格×关税税率=826732.44×25%=206683.11(元)例2:国内某企业从广州出口硅铁一批,申报成交价格为FOB广州黄埔港9060.25美元,其适用中国银行的外汇折算价为1美元=人民币6.5718,计算出口关税。
(税号7202.2100,出口税率为25%)(2)审定FOB为8705.50美元;(3)将外币价格折算成人民币为59542.14元;(4)计算应征税款。
出口关税税额=[成交价格÷(1+出口关税税率)]×出口关税税率=[59542.14÷(1+25%)]×25%=47633.71×25%=11908.43(元)例3:某进出口公司进口丹麦产啤酒3800升(988升=1吨),经海关审核其成交价格总值为CIF境内某口岸1672.00美元。
其适用中国银行的外汇这算价格1:6.5718(美元对人民币汇率),计算应征的进口环节消费税税率。
(税号2203.0000,消费税税率为从量税,进口完税价格>=370美元/吨的消费税税率为250元/吨,进口完税价格<370美元/吨的消费税税率为220元/吨)解:进口啤酒数量:3800升÷988升/吨=3.846吨;计算完税价格单价:1672美元÷3.846吨=434.74美元/吨(进口完税价格>370美元/吨),则消费税税率为250元/吨;按照计算公式计算进口环节消费税。
报关计算题
第六章进出口税费的计征[例1]某进出口公司从日本进口甲醇,进口申报价格为CIF天津USD5000。
计算进口关税。
USD1=RMB6.16;经查找,甲醇适用最惠国税率12%。
先计算完税价格:USD5000×6.16=30800(元)再计算进口关税:30800×12%=3696(元)[例2]某进出口公司从新加坡进口硫酸镁5000吨,进口申报价格为FOB旧金山USD325000,运费每吨USD40,保险费率3‰,USD1=RMB6.16。
计算进口关税。
经查找,硫酸镁适用协定税税率10%。
先计算运费:5000×40×6.16=1232000(元)将进口申报价格折成人民币:325000×6.16=2002000(元)完税价格=(2002000+1232000)/(1-3‰)=3234000/0.997=3243731.19(元)进口关税额=3243731.19×10%=324373.12(元)[例3]某进出口公司从孟加拉进口甲醛17吨,保险费率0.3%,进口申报价格为CFR天津USD30600,USD1=RMB6.16。
计算进口关税。
经查找,该进口货物使用特惠税税率为10%。
进口申报价格折合成人民币:30600×6.16=188496(元)完税价格=188496/(1-0.3%)=189063.19(元)关税税额=189063.19×10%=18906.32(元)[例4] 大连某公司从香港购进富士彩色胶卷50800卷(规格135/36),0.06 ㎡/卷,成交价格为CIF大连10.00港币/卷,HKD1=RMB0.794。
计算进口关税。
经查找,胶卷适用最惠国税率28元/㎡。
进口商品数量为50800卷×0.06㎡=3048㎡关税税额=数量×每单位从量税=3048㎡×28元/㎡=85344元[例5]国内某公司从日本购进家用摄像机5台,成交价格为CIF大连5000美元/台,USD1=RMB6.16。
《报关实务》试卷B
《报关实务》期末试卷(B)年级:班级:考试时间:100分钟卷面满分:100分闭卷(本大题共14小题,每小题1分,共14分))。
A.公安部门B.税务部门C.烟草专卖部门D.检察院)。
A.司法机关B.税收机关C.监察机关D.监督管理机)。
A. 海关总署B. 直属海关C. 隶属海关D. 海关缉私局()A.经海关批准在海关临时注册登记的境内某大学B.报关行C.在海关注册登记的某外商投资企业D.在海关注册登记的经营转关运输货物境内运输业务的某承运人5.大连某公司持一份证面数量为200公吨的大米出口许可证(一批一证),以海运散装形式出口至釜山,该企业可凭该份出口许可证最多可出口()公吨大米。
A 206B 210C 220D 2006.某企业持一份证面数量为10万公吨的成品油自动进口许可证(非一批一证),以海运散装形式分三批进口,第一批实际进口3万公吨,第二批实际进口2万公吨,该企业可凭该份自动进口许可证最多可进口()万公吨的成品油。
A 10B10.3C 10.15D 10.57、我国对废物进口实施严格管制,同时明确规定废物进口不得转关,必须实施口岸验放,但下列哪种废物除外:()A.铜废碎料B.废纸C.废塑料D.软木废料8、牡丹江某公司从天津新港进口一批货物,在天津新港海关办理进口转关手续,货物按照海关要求运至牡丹江并在牡丹江海关办理申报手续。
在转关通关制度中天津新港被称为()A.进境地B.启运地C.出境地D.指运地下列哪一货物进入保税仓库,在办理进口报关手续时无需提交进口许可证件()A.易制毒化学品 B.监控化学品C.钢材D.消耗臭氧层物质、国内配送型出口监管仓库最低面积为()平方米A.5000B.4000C. 2000D.1000、甲企业享受特定减免税进口一艘油轮,则海关自货物进口放行之日起()年A、6B、5C、8D、4、在我国ATA单证册项下货物暂时进出境期限为货物进出境之日起()个月,如)次,每次延长的期限不超过()A、6;3;6B、12 ;1;12C、6;1;6D、12;3;1213、大连某公司从马来西亚进口精对苯二甲酸200吨,交易单价为CIF大连500 /吨,大连该公司支付的销售佣金共计3000美元,货物进口后大连该公司返还给8000美元,该批货物经海关审定的成交价格应为:()A.111000美元B.108000美元C.103000美元D.100000美元14、对于税率的适用原则,以下表述错误的是:()A.适用最惠国税率的进口货物有暂定税率的,应当适用暂定税率B.适用协定税率、特惠税率的进口货物有暂定税率的,应当适用暂定税率C.适用普通税率的进口货物,不适用暂定税率D.适用出口税率的出口货物有暂定税率的,应该适用暂定税率二、多项选择题(本大题共11小题,每小题2分,共22分)1、海关的行政强制权具体包括()。
报关实务考试题及答案大全
报关实务考试题及答案大全一、单项选择题1. 报关是指进出境运输工具的负责人、货物和物品的所有人或其代理人向()申请办理进出境手续的过程。
A. 海关B. 税务局C. 工商局D. 交通局答案:A2. 下列哪项不属于报关的基本程序?A. 申报B. 审核C. 征税D. 检验答案:D3. 报关单证主要包括哪些?A. 货物发票B. 装箱单C. 运输合同D. 以上都是答案:D4. 报关员在进行报关时,必须提交的证件不包括以下哪项?A. 报关员证B. 身份证C. 货物原产地证明D. 代理报关委托书答案:C5. 根据《中华人民共和国海关法》,进出口货物的收发货人或其代理人应当在货物进出境后的多长时间内向海关申报?A. 14天内B. 21天内C. 30天内D. 45天内答案:A二、多项选择题6. 报关时需要提交的单证可能包括()。
A. 进出口货物报关单B. 货物发票C. 装箱单D. 代理报关委托书答案:A, B, C, D7. 以下哪些属于报关员的职责?()A. 审核客户提供的报关单证B. 计算应缴税费C. 与海关沟通协调D. 负责货物的运输答案:A, B, C8. 下列哪些情况需要进行报关?()A. 进出口货物B. 转运货物C. 过境货物D. 通运货物答案:A, B, C, D三、判断题9. 所有进出口货物都必须经过报关程序。
()答案:正确10. 报关员可以代表任何客户进行报关,无需客户授权。
()答案:错误四、简答题11. 简述报关过程中的三个主要环节。
答案:报关过程中的三个主要环节包括:申报,即向海关提供货物信息;审核,海关对提交的单证进行审核;征税,根据货物的类型和价值计算并征收相应的税费。
12. 报关员在报关过程中需要注意哪些事项?答案:报关员在报关过程中需要注意以下事项:确保所有提交的单证真实、准确、完整;遵守海关的规定和程序;及时与海关沟通,解决可能出现的问题;保护客户的商业秘密和个人隐私。
五、案例分析题13. 某公司进口一批货物,价值100万美元,根据海关规定需要缴纳关税。
《报关与报检实务》(第三版)习题及参考答案(汇总)
第一章报关基础知识一、单项选择题1.请指出下列哪种说法不正确( D )。
D.专业报关企业具有进出口经营权2.根据我国《海关法》的规定,报关行为又可分为自理报关和代理报关,其中通常情况下下列哪一主体不得办理代理报关( C )。
C.进出口货物收发货人3.中华人民共和国海关是国家的进出境监督管理机关,其基本任务是对进出境运输工具、货物、物品进行监督管理、征收关税、( B )和编辑海关统计。
B.查辑走私4.海关行使下列哪些权力时不需经直属海关关长或者其授权的隶属海关关长批准( D )。
D.与违反《海关法》或者其他有关法律、行政法规的进出境运输工具、货物、物品有牵连的合同或发票等资料5.一般说来,海关权力行使应遵循合法原则、适当原则、( A )、依法受到保障原则。
A.依法独立行使原则6.目前我国的直属海关共有( C)个C. 417.从( C )起,海关对部分打私办案职能进行了内部调整,走私犯罪侦查机构增加了行政执法职能。
C. 2003年8.报关员自接到海关“现场交单”或者“放行交单”通知之日起10日内,没有正当理由,未按照规定持打印出的纸质报关单,备齐规定的随附单证,到货物所在地海关递交书面单证并办理相关海关手续,导致海关撤消报关单的,一次记分的分值为:( C )C. 10分9.在海关签印放行后,海关发现因为报关员填制报关单不规范,报关单币值或者价格填报与实际不符,且两者差额在100万元人民币以下:数量与实际不符,且有4位数以下差值,经海关确认不属伪报,但影响海关统计的,一次记分的分值为:( D )D. 5分二、多项选择题1.根据海关对报关单位的现行管理规定,指出下列哪些行为符合报关单位的报关行为规则( AD )。
A.专业报关企业接受具有自理报关权的某外商投资企业的委托,代理其报关D.代理报关企业接受本企业承揽、承运货物的进出口货物收发货人的委托,代理其报关3.报关员是代表一个企业向海关办理报关事项的人员。