
南方航空财务报表分析
南方航空财务报表分析文件编码(008-TTIG-UTITD-GKBTT-PUUTI-WYTUI-8256)
南方航空一、企业发展状况
国际形势复杂多变,我国经济增速放缓,全球航空事故频发,国内民航业面临市场竞争加剧、高铁冲击、汇兑损失等一系列挑战。
面对严峻的经营形势,南方航空坚持稳健发展思路,加强安全管理体系建设,提升营销精细化管理水平,稳步推进战略转型和国际化,积极提升品牌服务影响,有效化解了市场复杂多变、发展资源紧张、竞争压力加大等各种不利因素影响,公司综合竞争力持续增强。
在运行安全与机队发展方面,南方航空进一步细化防控安全事故各项措施,建立空管流量实时监控和协调机制,深入开展航线优化,运行控制水平显着提高,继续保持中国航空公司最好的安全记录。
在枢纽网络与产品服务方面,南方航空积极拓展航线网络,全球航线布局进一步得到完善。
新开多条航线,加密欧美、澳新、东南亚等国际航线,优化国内运力投入,国内国际相互补充、枢纽基地相互支撑的格局已初步形成。
南方航空加大软硬件投入,持续创新产品和提升服务,不断改善旅客服务体验。
推出一系列个性化服务和产品,全面升级经济舱服务,进一步改进餐食服务等。
在货运经营方面,积极推进电子货运项目,努力推广“南航快运”产品,提升操作效率,提升经营品质。
加强与快递及电商企业总部合作,紧抓跨境电商机遇,积极拓展国际邮件及个人包裹运输,深入推进国际大客户合作。
在通用航空方面,积极开展通用航空项目的合作与探讨,利用有利的市场时机积极拓展其他通航业务。
在战略合作与员工发展方面,进一步增强与各方合作,夯实发展基础。
关注员工发展,创新员工培训。
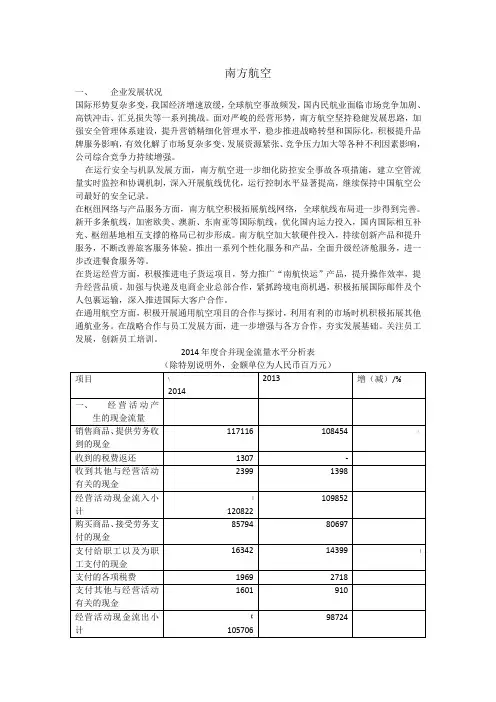
2014年度合并现金流量水平分析表
(除特别说明外,金额单位为人民币百万元)
1)现金流量表总体状况的初步分析
南方航空公司2014年的现金及现金等价物净增加了亿元。
其中,2014年经营活动现金流量净额为亿元,而2013年为亿元,同比增长%;投资活动现金流量净额为亿元,同比下降了%;抽纸活动现金流量净额为亿元,同比增长了%。
公司的现金流量经营活动的现金流量为正,投资活动的现金流量为正,筹资活动的现金流量为正。
2)现金流量表主要项目的分析
A.对经营活动现金流量的分析
从现金流量分析表中可以看出,经营活动现金流入量同比增长了%,其中收到其他与经营活动相关的现金同比增长了%,占比由2013年的%上升至2014年的2%;销售商品、提供劳务收到的现金同比增长了8%,占比由2013年的%下降至2014年的%;表明公司2014年内经营活动的现金主要源于销售商品、提供劳务收到的现金;其他的经营活动带来的现金收入增
长较好。
经营活动现金流出量同比增长了%,其中销售商品、提供劳务支付的现金同比增长了%,占比由2013年的%下降至2014年的%;其中支付的其他与经营活动相关的现金同比增长了%,占比由2013年的%上升至2014年的%;支付的各项税费同比下降了%。
通过对比同业企业之间经营活动现金流量的对比分析(如下图)可知,公司经营活动现金流量的净额保持在千亿以上,较其他公司而言,公司通过经营活动获取现金的能力比其他公司强,说明南方航空发展势头很好。
三家公司经营活动现金流量比较
单位:百万元
B.对投资活动现金流量的分析
从现金流量表可以看出,投资活动现金流入量同比增加了%,说明企业回收现金的能力比较好。
但是占比由%下降至%,表明公司仍然有一些长期投资,例如航线的建设。
南方航空处置固定资产、无形资产收回的现金净额同比增长%,增长量相当大,表明企业产业、产品结构正在有所调整。
处置固定资产、无形资产收回的现金净额占比由2013年的%上升到%,表明企业出售固定资产、无形资产和其他长期资产所得到的现金扣除为处置这些资产而支付的有关费用后的净额。
取得子公司及其他营业单位支付的现金净额同比增长%,表明公司正在扩大经营范围,南方航空积极拓展航线,加密欧美、澳新、东南亚等国际航线,优化国内运力投入正是这点变化较大的原因。
投资活动使用的现金流量净额同比下降38,32%,主要是由于现金收入相比2013年有很大的下降。
南方航空加大软硬件投入,持续创新产品和提升服务,不断改善旅客服务体验。
推出一系列个性化服务和产品,全面升级经济舱服务,进一步
改进餐食服务等。
积极推进电子货运项目,努力推广“南航快运”产品,这些项目花费较大,且投资周期比较长。
南方航空2011——2013年投资活动现金流量有很大幅度的增长,但是2013——2014年又呈下降的趋势,正好说明了南航正在转变发展方式。
三家公司投资活动现金流量比较
单位:百万元
C.对筹资活动现金流量的分析
从现金流量表可以看出,筹资活动现金流入量同比上升%。
其中,“子公司支付给少数股东的利润”同比下降了%,占比由2013年的%下降到%。
取得借款收到的现金同比下降了%,占比也由2013年的%下降到%。
说明通过银行借款筹资的比重在下降,适当增加了权益筹资的规模。
筹资活动现金流出量同比增长%,占现金总流出量由2013年的%上升至%,主要是因为支付其他与筹资活动有关的现金同比增长%,占比由2013年的上升至%。
筹资活动现金流量净额大于零,与2011年的极速下降,这主要与公司的资金需求、借款的还款周期有关。
通过与航空公司数据对比可以发现,2012年航空公司的筹资需求激增,而且筹资活动现金流量在多数年份为正数,表明航空公司需要依靠外部投资,特别是从银行获取借款,以支持企业发展的态势十分明显。
三家公司筹资活动现金流量比较
单位:百万元
3)现金流量表的总体评价
总体上看,公司的经营活动持续产生正的现金流量,表明公司的发展态势较好。
但是,投资活动中处置固定资产、无形资产收回的现金净额与取得子公司及其他营业单位支付的现金净额同比增长幅度较大,而且投资活动使用的现金流量净额同比下降%,表明企业正在转变发展方式,转变产品结构。
筹资活动中支付其他与筹资活动有关的现金同比增长幅度较大,说明企业正在积极的筹备资金,壮大发展规模!从同行业的数据对比中可以看出,南方航空的整体发展状况要好于其他两家,即在整个行业中处于一个领先的地位!
二、杜邦分析法
所有者权益报酬率由2013年的%下降至2014年的%。
主要是由于公司的销售净利率、总资产周转率和权益乘数都相比2013年有所下降。
说明企业在筹资、投资和资产营运等各种经营活动的效率有所下降。
销售净利率有所下降主要是因为销售成本过高,所以南航可以通过扩大销售收入,降低销售费用来提升销售净利率。
总资产周转率下降主要是由于非流动资产和流动资产大幅增加,流动资产的增加说明南航的偿债能力相比2013年有所提升,非流动资产的增加则说明企业的经营规模逐渐扩大,发展潜力有所提升。
权益乘数相比2013年有所下降,说明企业的负债程度比较低,企业利用财务杠杆的作用比较弱,债权人的利益得到较大的保障。
总得来说,南方航空应该提升公司筹资、投资和资产营运等各种经营活动的效率,创造更好的效益。
南方航空公司2014年杜邦财务分析体系图
单位:百万元
南方航空公司2013
单位:百万元。
南方航空公司财务分析 报告

财务分析课程论文专业名称工商管理班级学号 12228132学生姓名黄德鸿任课教师刘元洪成绩二O一五年 4 月南方航空财务报告分析摘要:中国南方航空股份有限公司(China Southern Airlines,简称南航),是国内运输航班最多、航线网络最密集、年客运量亚洲最大的航空公司。
[1]?公司坚持“安全第一”的核心价值观。
标志是以天蓝色垂直尾翼镶抽象化的红色木棉花。
南航先后联合重组、控股参股多家国内航空公司,是首家加入国际航空联盟的中国内地航空公司。
文章主要是运用了比较、比率以及因素分析法等一些比较常用的财务报表的分析方法,来分析南方航空公司的资产负债表、利润表等,通过计算报表中的数据对该企业的财务状况以及其经营状况进行相关分析。
关键词:财务报告分析;南方航空;分析方法1 引言中国南方航空集团公司成立于2002年10月11日,是以中国南方航空(集团)公司为主体,联合新疆航空公司、中国北方航空公司组建而成的大型国有航空运输集团,是国务院国资委直接管理的三大骨干航空集团之一,主营航空运输业务,兼营航空客货代理、飞机发动机维修、进出口贸易、金融理财、建设开发、传媒广告等相关产业。
目前,南方航空公司和东航、国航两大航空公司一起,被称为“中国三大航空公司”。
南方航空公司推崇C-S-A-I-R的企业文化,坚持以“成为顾客首选、员工喜爱的航空公司”为企业的愿景和使命,以中国南方航空公司禀承“客户至上”的承诺,通过提供“可靠、准点、便捷”的优质服务,致力满足并超越客户的期望为公司的经营理念,意在打造适应顾客需求,集团发展需要的航空公司。
但在2008年以来的金融危机冲击下,各行业尤其是服务业均受到了不小的波及,南航当然不能侥幸逃脱。
面对各种需要应对的金融风险,如何降低财务风险也变得尤为重要。
财务风险是指公司财务结构不合理、融资不当使公司可能丧失偿债能力而导致投资者预期收益下降的风险。
财务风险是企业在财务管理过程中必须面对的一个现实问题,财务风险是客观存在的,企业管理者对财务风险只有采取有效措施来降低风险,而不可能完全消除风险。
南方航空财务报表分析
南方航空一、企业发展状况国际形势复杂多变,我国经济增速放缓,全球航空事故频发,国内民航业面临市场竞争加剧、高铁冲击、汇兑损失等一系列挑战。
面对严峻的经营形势,南方航空坚持稳健发展思路,加强安全管理体系建设,提升营销精细化管理水平,稳步推进战略转型和国际化,积极提升品牌服务影响,有效化解了市场复杂多变、发展资源紧张、竞争压力加大等各种不利因素影响,公司综合竞争力持续增强。
在运行安全与机队发展方面,南方航空进一步细化防控安全事故各项措施,建立空管流量实时监控和协调机制,深入开展航线优化,运行控制水平显著提高,继续保持中国航空公司最好的安全记录。
在枢纽网络与产品服务方面,南方航空积极拓展航线网络,全球航线布局进一步得到完善。
新开多条航线,加密欧美、澳新、东南亚等国际航线,优化国内运力投入,国内国际相互补充、枢纽基地相互支撑的格局已初步形成。
南方航空加大软硬件投入,持续创新产品和提升服务,不断改善旅客服务体验。
推出一系列个性化服务和产品,全面升级经济舱服务,进一步改进餐食服务等。
在货运经营方面,积极推进电子货运项目,努力推广“南航快运”产品,提升操作效率,提升经营品质。
加强与快递及电商企业总部合作,紧抓跨境电商机遇,积极拓展国际邮件及个人包裹运输,深入推进国际大客户合作。
在通用航空方面,积极开展通用航空项目的合作与探讨,利用有利的市场时机积极拓展其他通航业务。
在战略合作与员工发展方面,进一步增强与各方合作,夯实发展基础。
关注员工发展,创新员工培训。
2014年度合并现金流量水平分析表(除特别说明外,金额单位为人民币百万元)1)—2)现金流量表总体状况的初步分析南方航空公司2014年的现金及现金等价物净增加了亿元。
其中,2014年经营活动现金流量净额为亿元,而2013年为亿元,同比增长%;投资活动现金流量净额为亿元,同比下降了%;抽纸活动现金流量净额为亿元,同比增长了%。
公司的现金流量经营活动的现金流量为正,投资活动的现金流量为正,筹资活动的现金流量为正。
南方航空财务报表分析

南方航空财务报表分析
中国南方航空公司 CHINA SOUTHERN AIRLINES
主要内容
公司简介
报表分析
综合能力
公司简介
民航广州管理局组建 运输服务队,开始管 理及调配自己的机队
在上交所上市 股票代码600029
1950
1969
1992
2003
2011
中国民航局在广 州设立南航的前 身——军委民航 广州办事处
2015
南方航空 192.73% 196.30% 204.82% 217.17% 158.19%
东方航空 292.48% 277.28% 279.23% 275.90% 251.76%
中国国航 184.37% 159.54% 160.35% 155.20% 121.64%
长期偿债能力分析
长期偿债能力分析
长期偿债能力分析
权益资本收益率数据
年份
2011
公司
2012
南方航空
16.07%
9.58%
2013 6.28%
2014
2015
5.46%
10.06%
东方航空 22.14% 13.18%
7.97%
12.03%
13.40%
中国国航 15.95% 10.07%
南方航空财务报表分析
7114100
38.20% 9133700 48.15% 7372000 44.64% 5536800
13667700
73.39% 14542300 76.66% 12293300 74.44% 10289800
4957300
26.61% 4427400 23.34% 4221200 25.56% 3959600
12546 0.12% 31373 12002 0.12%
1071900
3019600
19371
水平分析
权益水平分析
项目 2015/12/31 变动率 对总额的影响 2014/12/31 变动率 对总额的影响 2013/12/31 变动率 对总额的影响 2012/12/31 负债总额 所有者权益总额
100% 14249400 100%
垂直分析
资本结构总体分析
项目 流动负债 非流动负债 负债总额 所有者权益
单位:万元
权益总计
2015/12/31
结构比 2014/12/31 结构比 2013/12/31 结构比 2012/12/31
6553600
35.19% 5408600 28.51% 4921300 29.80% 4753000
南航SWOT分析
• 航线、销售网 络; • 旅客群体; • 机队规模等
• 运行模式 • 资源配置效率低
• 运行成本高
S
W
O
• 宏观经济发展 • 政策支持 • 消费水平提高
T
• 其他运输业发展 • 航空安全问题
财务报表分析
资产负债表
利润表
现金流量表
水平分析 垂直分析
资产负债 表分析
短期偿债能力分析 长期偿债能力分析 营运能力分析
南方航空公司财务分析 报告

财务分析课程论文专业名称工商管理班级学号学生姓名黄德鸿任课教师刘元洪成绩二O一五年 4 月南方航空财务报告分析摘要:中国南方航空股份有限公司(China Southern Airlines,简称南航),是国内运输航班最多、网络最密集、年客运量亚洲最大的。
[1]公司坚持“安全第一”的核心价值观。
标志是以天蓝色垂直尾翼镶抽象化的红色。
南航先后联合重组、控股参股多家国内航空公司,是首家加入国际航空联盟的中国内地航空公司。
文章主要是运用了比较、比率以及因素分析法等一些比较常用的财务报表的分析方法,来分析南方航空公司的资产负债表、利润表等,通过计算报表中的数据对该企业的财务状况以及其经营状况进行相关分析。
关键词:财务报告分析;南方航空;分析方法1 引言中国南方航空集团公司成立于2002年10月11日,是以中国南方航空(集团)公司为主体,联合新疆航空公司、中国北方航空公司组建而成的大型国有航空运输集团,是国务院国资委直接管理的三大骨干航空集团之一,主营航空运输业务,兼营航空客货代理、飞机发动机维修、进出口贸易、金融理财、建设开发、传媒广告等相关产业。
目前,南方航空公司和东航、国航两大航空公司一起,被称为“中国三大航空公司”。
南方航空公司推崇C-S-A-I-R的企业文化,坚持以“成为顾客首选、员工喜爱的航空公司”为企业的愿景和使命,以中国南方航空公司禀承“客户至上”的承诺,通过提供“可靠、准点、便捷”的优质服务,致力满足并超越客户的期望为公司的经营理念,意在打造适应顾客需求,集团发展需要的航空公司。
但在2008年以来的金融危机冲击下,各行业尤其是服务业均受到了不小的波及,南航当然不能侥幸逃脱。
面对各种需要应对的金融风险,如何降低财务风险也变得尤为重要。
财务风险是指公司财务结构不合理、融资不当使公司可能丧失偿债能力而导致投资者预期收益下降的风险。
财务风险是企业在财务管理过程中必须面对的一个现实问题,财务风险是客观存在的,企业管理者对财务风险只有采取有效措施来降低风险,而不可能完全消除风险。
根据中国南航航空集团财务报表分析

根据中国南航航空集团财务报表分析
1. 介绍
中国南航航空集团是中国一家领先的航空公司,在该文档中我
们将对其财务报表进行分析。
2. 资产负债表分析
- 资产方面,南航航空集团拥有庞大的飞机和设备资产,并且
这些资产在过去几年中有所增长。
这表明公司正处于扩大规模和提
高市场份额的阶段。
- 负债方面,公司的长期债务相对较高,可能需要关注。
然而,公司的流动性似乎良好,可以满足短期债务的需求。
3. 利润表分析
- 公司的营业收入在过去几年中呈稳步增长的趋势,这表明公
司的营销和销售策略成功。
- 净利润也在增长,但增速相对较慢。
需要进一步分析公司的
成本结构和利润率。
4. 现金流量表分析
- 公司的现金流量状况良好,净现金流量呈增长趋势。
- 公司的投资活动主要集中在购买飞机和设备上,这表明公司正致力于提高运营效率和提供更好的服务。
5. 结论
通过对中国南航航空集团的财务报表分析,可以看出该公司在市场上取得了可观的成绩。
公司的规模增长和收入增加表明其竞争力和市场地位的稳步提升。
然而,在长期债务和成本控制方面仍需关注,以确保可持续发展。
以上仅为对财务报表的简要分析,详细的财务报告有待进一步研究和审查。
最新南方航空财务报表战略分析
Strength(优势)
南方航空 春秋航空
1航线网络、销售网络优势(国际国内航 1价格优势(B2C降低销售成本七到八成、 线1000余条密集覆盖国内150多个通航 折扣策略将成本平摊到每个乘客) 点,全面辐射亚洲全面辐射亚洲40多个 2差异化产品(降低免费额度,额外服务 收费(托运行李重量、提供餐饮等)) 通航点,链接欧美澳非洲的发达航线网 络) 3低成本经营管理模式 2旅客群体(旅客运输量连续29年居国内 4春秋航空国旅的品牌和业务支撑,强大 各航空公司之首) 的客源支持 3机队规模、性能和机龄优势(机队规模 5市场定位明确(“旅游者和对价格比较 跃居世界前六) 敏感的商务旅客”) 4人力资源(拥有3332名优秀的飞行人员, 是目前国内唯一一家拥有独立培养飞行 员能力的航空公司) 5安全控制(机务维修实力雄厚,拥有 SOC和IT系统) 6技术水平 7基础设施齐全,企业发展后劲足 8地域优势
航空运输业客运能力对比表 载运能力 南方航空(客运) 国内航线 港澳航线 国际航线 国际航空(客运) 国内航线 港澳航线 国际航线 东方航空(客运) 国内航线 港澳航线 国际航线 62,360.47 2,813.59 7,903.00 61,430.80 3,593.81 7,391.22 2012年 77,634.23 1,928.54 6,922.22
航油供应(油价的提高,资源的短缺)、产业内竞 争强度
竞争对手选择
春秋航空是中国首批民营航空公司之硕果仅存者,是国内唯
一一家低成本航空公司,2011 年净利润逾4.7 亿元,成为当 前国内最成功的廉价航空公司,总部在上海。春秋航空有限 公司经中国民用航空总局批准成立于2004年5月26日,由春 秋旅行社创办,注册资本8000万元人民币,创立之初,只有 3架租赁的飞机空客A320飞机,经营国内航空客货运输业务 和旅游客运包机运输业务。2005年7月18日首航。春秋航空 平均上座率达到95.4%,成为国内民航最高客座率的航空公 司。 相对南方航空的高成本,春秋航空的低成本战略与其形成了 鲜明的对比。故我们将两家公司进行对比分析。
南方航空财务报分析
南方航空财务报分析南方航空作为中国的一家领先航空公司,其财务报表对于了解公司的运营状况和财务健康至关重要。
本文将对南方航空最近一份财务报表进行分析和解读,以帮助读者更好地理解公司的财务状况。
财务报表分析是通过对资产负债表、利润表和现金流量表的综合评估,来评估公司的财务状况、经营业绩和现金流量状况的过程。
下面将对南方航空的财务报表进行具体分析。
首先,我们来看资产负债表。
资产负债表通常用于反映公司的财务状况和资本结构。
在南方航空的资产负债表上,我们可以看到公司的总资产、负债和股东权益。
通过对资产负债表的分析,我们可以了解公司的总资产构成、负债结构以及资本的运作状况。
其次,我们来看利润表。
利润表通常用于反映公司的经营业绩和盈利能力。
南方航空的利润表上呈现了公司的营业收入、营业成本、净利润等项目。
通过对利润表的分析,我们可以了解南方航空的销售收入情况、成本控制状况以及盈利能力。
此外,我们还可以关注其他指标,如毛利率和净利率,以评估公司的盈利能力和经营效率。
最后,我们来看现金流量表。
现金流量表通常用于反映公司的现金流入和流出情况。
南方航空的现金流量表可以展示公司的经营、投资和筹资活动的现金流量。
通过对现金流量表的分析,我们可以了解公司的运营活动是否产生了足够的现金流入,并观察公司的投资活动和筹资活动对现金流量的影响。
需要注意的是,财务报表分析并非仅通过简单地对数值进行比对和计算来完成,还需要结合行业情况、宏观经济环境和公司具体的经营策略来进行综合评估。
在进行财务报表分析时,我们需要考虑到公司的竞争对手、市场需求、政策变化等因素的影响。
总结起来,南方航空的财务报表对于了解公司的财务状况和经营业绩至关重要。
通过资产负债表、利润表和现金流量表的分析,我们可以获取关于公司总体财务状况、经营业绩和现金流量情况的重要信息。
但需要强调的是,财务报表分析不能仅仅停留在表面,还需要结合公司的战略布局和行业环境进行深入思考和评估,以获取更准确和全面的分析结果。
财务管理-财务报表案例分析之南方航空
盈利能力分析
6
基本指标分析
财务指标 营业利润率 总资产报酬率 净资产收益 每股净资产
率
2011年
5.98%
5.31%
15.82%
3.8338
2010年
8.83%
7.28%
21.70%
3.0781
2009年
-3.30%
0.48%
3.46%
1.6565
2009到2011年期间,南方航空的盈利能力的 前三项指标,都呈现先上升再下降的趋势。就2009 年和2011年比较,营业利润率、总资产报酬率、净 资产收益率、每股净资产都呈现上升的趋势。
固定资产周转率分析
年度
2010
2011
2012
营业收入
77788
92707
101483
固定资产净值
营业收入/固 定资产净值
71437.5 1.089
83417 1.111
93371.5 1.087
在建工程质量分析
年度 2010
在建工程
非流动资 产总额
结构比
资产总额
结构比
10014 95370 10.50% 111229 9.00%
航线网络发达、年客运量较大,利用客机转转旅客及 货物的效率低于旅客及货物的增长率,导致中国南方 航空股份有限公司客机及相关设施的闲置。 (2)资产周转率 南航总资产周转率三年来基本保持持平,只是稍有下 降,但都高于同行业平均水平,表现出色,这取决于 流动资产周转率速度快。
• 2009-2011年期间,南方航空的资金使用效率有所波动, 但总体来说算是稳中上升。其总资产周转率,流动资产周 转率,应收账款周转率均高于中国国航,但是存货周转率, 中国国航是高于南方航空的。
南方航空公司财务分析 报告
财务分析课程论文专业名称工商管理班级学号学生姓名黄德鸿任课教师刘元洪成绩二O一五年 4 月南方航空财务报告分析摘要:中国南方航空股份有限公司(China Southern Airlines,简称南航),是国内运输航班最多、航线网络最密集、年客运量亚洲最大的航空公司。
[1]公司坚持“安全第一”的核心价值观。
标志是以天蓝色垂直尾翼镶抽象化的红色木棉花。
南航先后联合重组、控股参股多家国内航空公司,是首家加入国际航空联盟的中国内地航空公司。
文章主要是运用了比较、比率以及因素分析法等一些比较常用的财务报表的分析方法,来分析南方航空公司的资产负债表、利润表等,通过计算报表中的数据对该企业的财务状况以及其经营状况进行相关分析。
关键词:财务报告分析;南方航空;分析方法1 引言中国南方航空集团公司成立于2002年10月11日,是以中国南方航空(集团)公司为主体,联合新疆航空公司、中国北方航空公司组建而成的大型国有航空运输集团,是国务院国资委直接管理的三大骨干航空集团之一,主营航空运输业务,兼营航空客货代理、飞机发动机维修、进出口贸易、金融理财、建设开发、传媒广告等相关产业。
目前,南方航空公司和东航、国航两大航空公司一起,被称为“中国三大航空公司”。
南方航空公司推崇C-S-A-I-R的企业文化,坚持以“成为顾客首选、员工喜爱的航空公司”为企业的愿景和使命,以中国南方航空公司禀承“客户至上”的承诺,通过提供“可靠、准点、便捷”的优质服务,致力满足并超越客户的期望为公司的经营理念,意在打造适应顾客需求,集团发展需要的航空公司。
但在2008年以来的金融危机冲击下,各行业尤其是服务业均受到了不小的波及,南航当然不能侥幸逃脱。
面对各种需要应对的金融风险,如何降低财务风险也变得尤为重要。
财务风险是指公司财务结构不合理、融资不当使公司可能丧失偿债能力而导致投资者预期收益下降的风险。
财务风险是企业在财务管理过程中必须面对的一个现实问题,财务风险是客观存在的,企业管理者对财务风险只有采取有效措施来降低风险,而不可能完全消除风险。