
2020年注册会计师资本结构决策的分析方法(3)、息税前利润与盈亏平衡分析知识
QBE=F/(P-V)=100000/(50-25)=4000(件)
3.税前利润 = 息税前利润 - 利息 =EBIT - I
4.净利润=税前利润-所得税 =(EBIT - I)×(1 - T)
5.每股收益=(净利润-优先股股息)/流通在外普通股加权平均股数
EPS=[(EBIT−I)×(1-T)-PD]/N
当企业的营业收入总额与成本总额相等时,即当息税前利润等于零时,达到盈亏平衡点,此时的产品销售数量为QBE。因此:EBIT = QBE(P-V)- F = 0,QBE= F/(P-V)
第三节 杠杆系数的衡量
一、息税前利润与盈亏平衡分析
【预备知识】
1.边际贡献=销售收入-变动成本
M =S – VC = Q×P - Q×V = Q × (P-V)
2.息税前利润 = 销售收入 - 变动成本 - 固定经营成本 = 边际贡献 - 固定经营成本
EBIT = S - VC–F = M–F = Q×(P - V)- F
【教材例题】某企业的长期资本构成均为普通股,无长期债务资本和优先股资本。股票的账面价值为3000万元。预计未来每年EBIT为600万元,所得税税率为25%。该企业认为目前的资本结构不合理,准备通过发行债券回购部分股票的方式,调整资本结构,提高企业价值。假设长期债务利率等于债务税前资本成本,债务市场价值等于债务面值。经咨询,目前的长期债务利率和权益资本的成本情况如下表所示。
(三)企业价值比较法
判断原则
公司的最佳资本结构应当是使公司的总价值最高,即市净率最高,而不一定是每股收益最大的资本结构。在该资本结构下,公司的加权平均资本成本也是最低的
衡量方法
(1)企业的市场价值V等于其股票的市场价值S加上长期债务的价值B再加上优先股价值P即:V=S+B+P;
(2)为使计算简便,设长期债务(长期借款和长期债券)和优先股的现值等于其账面价值;长期债券和优先股的账面价值等于其面值;
S=
S=[(600-0)×(1-25%)-0]/12.8%=3515.63
S=[(600-300×10%)×(1-25%)-0]/13.2%=3238.64
10%×(1-25%)×(300/3538.64)+13.2%×(3238.64/3538.64)=12.72%
结论:长期债务为600万元时的资本结构为该企业的最佳资本结构。
表 企业市场价值和加权平均资本成本
企业市场价值V(万元)
①=②+③
债务市场价值B(万元)②
股票市场价值S(万元)③
市净率
债务税前资本成本rd(%)
权益资本成本
rs(%)
加权平均
资本成本
rWACC(%)
3515.63
0
3515.63
1.1719
-
12.8
12.8
3538.64
300
3238.64
1.1995
10
13.2
12.72
3577.94
600
2977.94
1.2408
10
13.6
12.58
3498.59
900
2598.59
1.2374
12
14.2
12.86
3389.19
1200
2189.19
1.2162
14
14.8
13.28
3146.34
1500
1646.34
1.0976
16
16.4
14.3
【手写板】
(3)假设企业的经营利润永续,股东要求的回报率(权益资本成本)不变,则股票的市场价值S= ;
(4)采用资本资产定价模型计算股票的资本成本rs:rs=rRF+β(rm-rRF)
注意
在不存在优先股的情况下
加权平均资本成本=债务税前资本成本×债务额占总资本的比重×(1-税率)+权益资本成本×股票额占总资本比重
表 不同债务水平下的债务资本成本和权益资本成本
债务市场价值B(万元)
债务税前资本成本
rd(%)
股票
β值
无风险利率
rRF(%)
平均风险股票报酬率rm(%)
权益资本成本
rs(%)
0
-
1.2
8
12
12.8
300
10
1.3
8
12
13.2
600Βιβλιοθήκη 101.4812
13.6
900
12
1.55
8
12
14.2
1 200
14
1.7
8
12
14.8
1 500
16
2.1
8
12
16.4
【手写板】
rs=rRF+β(rm-rRF)
rs=8%+1.2×(12%-8%)=12.8%
rs=rRF+β(rm-rRF)
rs=8%+1.3×(12%-8%)=13.2%
根据上表的资料,即可计算出不同长期债务规模下的企业价值和加权平均资本成本,计算结果如下表所示。
2020注册会计师CPA 财务成本管理 第九章
二、资本结构决策的分析方法★★
最佳资本结构是使加权平均资本成本最低,同时企业价值最大的资本结构。
(一)权衡理论
指企业因破产、清算或重组所发生的法律费用和管理费用,因财务
财务困境成本 困境所引发的企业资信状况恶化以及持续经营能力下降而导致的企业
价值损失。
就是强调在平衡债务利息的抵税收益与财务困境成本的基础上,实现
权衡理论的内容 企业价值最大化时的最佳资本结构。此时所确定的债务比率是债务
抵税收益的边际价值等于增加的财务困境成本的现值。
后,实际充满风险。新策略不需要预先投资。该策略如果成功,将使公司的资产价值增加至
130 万元,若失败,将使公司的资产价值下降至 30 万元。成功与失败的概率各占 50%。在新
策略下,公司资产的期望市值降下降至 80 万元,与原先 90 万元相较减少了 10 万元。但公
司仍有可能愿意实施新策略。原因如下:
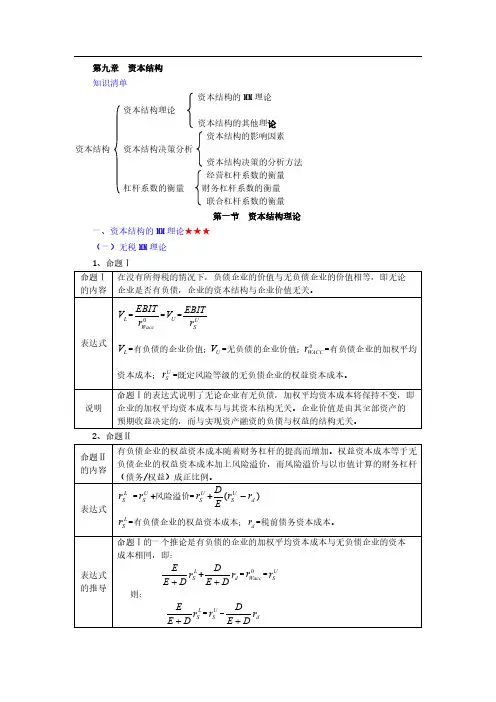
(债务/权益)成正比例。
表达式
rSL
= rSU
+风险溢价= rSU
+
D E
(rSU
− rd )
rSL =有负债企业的权益资本成本; rd =税前债务资本成本。
表达式 的推导
命题Ⅰ的一个推论是有负债的企业的加权平均资本成本与无负债企业的资本
成本相同,即:
E
E +
D
rSL
+
E
D +D
rd
=
r0
Wacc
=
rSU
则:
E
E +
D
rSL
=
rSU
-
E
D +
D
rd
说明
2023年注册会计师《财务管理》 第八章 资本结构
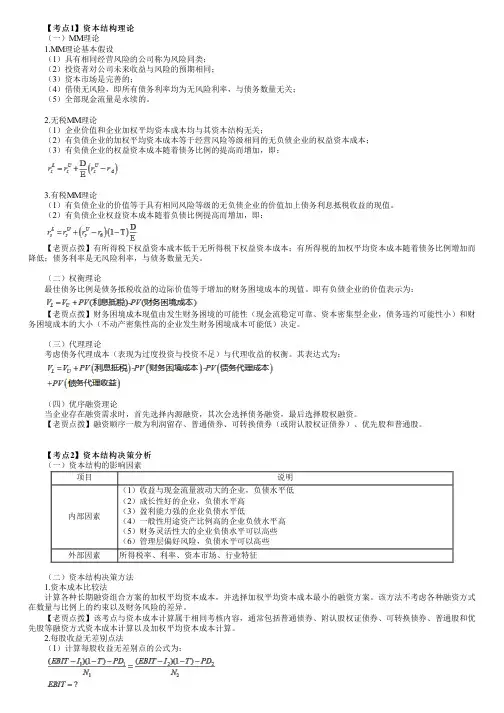
【考点1】资本结构理论(一)MM 理论1.MM 理论基本假设(1)具有相同经营风险的公司称为风险同类;(2)投资者对公司未来收益与风险的预期相同;(3)资本市场是完善的;(4)借债无风险,即所有债务利率均为无风险利率,与债务数量无关;(5)全部现金流量是永续的。
2.无税MM 理论(1)企业价值和企业加权平均资本成本均与其资本结构无关;(2)有负债企业的加权平均资本成本等于经营风险等级相同的无负债企业的权益资本成本;(3)有负债企业的权益资本成本随着债务比例的提高而增加,即:3.有税MM 理论(1)有负债企业的价值等于具有相同风险等级的无负债企业的价值加上债务利息抵税收益的现值。
(2)有负债企业权益资本成本随着负债比例提高而增加,即: 【老贾点拨】有所得税下权益资本成本低于无所得税下权益资本成本;有所得税的加权平均资本成本随着债务比例增加而降低;债务利率是无风险利率,与债务数量无关。
(二)权衡理论最佳债务比例是债务抵税收益的边际价值等于增加的财务困境成本的现值。
即有负债企业的价值表示为: 【老贾点拨】财务困境成本现值由发生财务困境的可能性(现金流稳定可靠、资本密集型企业,债务违约可能性小)和财务困境成本的大小(不动产密集性高的企业发生财务困境成本可能低)决定。
(三)代理理论考虑债务代理成本(表现为过度投资与投资不足)与代理收益的权衡。
其表达式为:(四)优序融资理论当企业存在融资需求时,首先选择内源融资,其次会选择债务融资,最后选择股权融资。
【老贾点拨】融资顺序一般为利润留存、普通债券、可转换债券(或附认股权证债券)、优先股和普通股。
【考点2】资本结构决策分析(一)资本结构的影响因素项目说明内部因素(1)收益与现金流量波动大的企业,负债水平低(2)成长性好的企业,负债水平高(3)盈利能力强的企业负债水平低(4)一般性用途资产比例高的企业负债水平高(5)财务灵活性大的企业负债水平可以高些(6)管理层偏好风险,负债水平可以高些外部因素所得税率、利率、资本市场、行业特征(二)资本结构决策方法1.资本成本比较法 计算各种长期融资组合方案的加权平均资本成本,并选择加权平均资本成本最小的融资方案。
2020年注册会计师(CPA) 财管 09章 资本结构

(2)企业价值比较法
①最佳资本结构应当是可使公司的总价值最高,即市净 率最高(而不是每股收益最高)的资本结构。同时, 在公司总价值最大的资本结构下,公司的资本成本也 是最低的。
②企业价值S=A/i=【(EBIT-I)×(1-T)】/Rs Rs=Rf+β(Rm-Rf) A是永续的净利润
3、三大杠杆系数的衡量 ① 经营杠杆DOL=(1)/(2) ② 财务杠杆DFL=(2)/(3) ③ 联合杠杆DTL=(1)/(3)
2、表达式
有负债企业的权益资本成本rsL =无负债企业权益资本成本 rsU +风险溢价(D/E)×(rsU-rd) 即:rsL =rsU +风险溢价(或称风险报酬)
=rsU +(D/E)×(rs本成本;②rsU表示无负债企 业的权益资本成本;③D表示有负债企业的债务市场价值;
本权益资本成本随着负债比重的提高而提高。
(二)有税的MM理论(常考)
基本 观点
随着负债比重提高,企业价值也随之提高, 理论上全部融资来源于负债时,企业价值达 到最大。
命题 表达 VL =VU+T×D I 式 注:T×D=(D×i×T)/i=A/i 即(永续的) 债务利息抵税收益的现值
权衡理论 有负债企业价值=无负债企业价值+PV(利息抵税)
-PV(财务困境成本)
有负债企业价值=无负债企业价值+PV(利息抵税)
代理理论 -PV(财务困境成本)+PV(债务代理收益)-
PV(债务代理成本)
2、资本结构决策分析: 每股收益无差别点法(重点)、企业价值比较法。
(1)每股收益无差别点法:
【提示1】无税的MM,不存在最优资本结构,筹资 决策无关紧要。
【拓展】命题II表达式的推导:
注册会计师_财务管理(2020)_第九章 资本结构

【考情分析】本章为次重点章,主要介绍资本结构理论、资本结构决策以及杠杆效应。
本章题型以客观题为主,也可能出主观题,平均分值在3分左右。
【主要考点】1.资本结构理论2.资本结构的影响因素及决策方法3.杠杆效应第一节资本结构理论资本结构是指企业各种长期资本来源(长期债务资本、权益资本)的构成和比例关系,不包含短期资本,短期资本通常作为营运资本管理。
知识点:资本结构的MM理论(一)MM理论的假设条件1.经营风险可以用息税前利润的方差来衡量,具有相同经营风险的公司称为风险同类。
——即有负债企业与无负债企业的经营风险相同2.投资者等市场参与者对公司未来的收益与风险的预期是相同的。
3.完善的资本市场,没有交易成本,且个人与机构投资者的借款利率与公司相同。
4.借债无风险,即公司或个人投资者的所有债务利率均为无风险利率,与债务数量无关。
——即税前债务资本成本rd为无风险利率5.全部现金流量是永续的,即公司息税前利润具有永续的零增长特征,债券也是永续的。
——即企业价值为永续年金现值例如,在不考虑企业所得税的情况下,企业价值为:(1)在永续零增长状态下,税前实体现金流量=息税前利润,相应地,以税前加权平均资本成本作为折现率。
(2)息税前利润的水平取决于公司的经营活动,与资本结构无关。
资本结构只影响息税前利润在债权人的收益(利息)和股东的收益(股利)之间的分配,而不影响息税前利润的大小。
(二)无税MM理论1.命题Ⅰ:在没有企业所得税的情况下,有负债企业价值=具有相同经营风险等级的无负债企业价值,即企业的资本结构与企业价值无关。
其表达式如下:其中:代表有负债企业的税前加权平均资本成本,代表无负债企业的权益资本成本(即无负债企业的税前加权平均资本成本)。
该表达式的含义如下:(1)有负债企业的税前加权平均资本成本=经营风险等级相同的无负债企业的权益资本成本,表明无论企业是否有负债,经营风险等级相同则加权平均资本成本相同,即加权平均资本成本与资本结构无关,仅取决于企业的经营风险。
2020注册会计师《财务成本管理》知识点习题:资本结构含答案

2020注册会计师《财务成本管理》知识点习题:资本结构含答案单项选择题1.下列筹资活动不会加大财务杠杆作用的是()。
A.增发普通股B.增发优先股C.增发公司债券D.增加银行借款答案:A解析:本题的主要考查点是财务杠杆作用产生的原因。
财务杠杆系数=息税前利润/[息税前利润-利息-优先股股利/(1-所得税税率)]从上述公式可以看出,增发公司债券,增加银行借款,均会增加利息。
增发优先股也会增加优先股股利,在其他条件不变时,均会加大财务杠杆系数。
只有增发普通股不会加大财务杠杆系数。
2.某企业2019年的经营杠杆系数为2,财务杠杆系数为1.5,普通股每股收益(EPS)的预期增长率为60%,假定其他因素不变,则2019年预期的销量增长率为()。
A.40%B.50%C.20%D.25%答案:C3.当边际贡献超过固定成本后,下列措施有利于降低联合杠杆系数,从而降低企业总风险的是()。
A.降低产品销售单价B.提高资产负债率C.节约固定成本支出D.减少产品销售量答案:C从上式可以看出,降低产品销售单价、提高资产负债率、减少产品销售量、增加优先股股利等均会增加企业总风险,而节约固定成本支出,会使企业总风险降低。
4.若某企业的经营处于盈亏临界状态,则下列说法中,错误的是()。
A.此时营业收入正处于营业收入线与总成本线的交点B.此时的经营杠杆系数趋近于无穷小C.此时的销售息税前利润率等于零D.此时的边际贡献等于固定成本答案:B解析:当企业的经营处于盈亏临界状态时,说明此时企业不盈不亏,息税前利润为零,即此时企业的总收入与总成本相等,因此选项A说法正确。
由于息税前利润为零,销售息税前利润率自然也为零,选项C说法正确。
又由于:边际贡献=固定成本+息税前利润,选项D 说法是正确的。
经营杠杆系数=边际贡献÷息税前利润,由于此时企业息税前利润为零,经营杠杆系数趋向无穷大,选项B说法错误。
5.某公司2018年营业收入为500万元,变动成本率为40%,2019年经营杠杆系数为1.5,财务杠杆系数为2。
CPA财管各章节重难点分析及学习方法

CPA财管各章节重难点分析及学习方法在准备CPA考试的过程中,财务管理(Financial Management)是其中一个重要的科目。
该科目主要包括资本成本、投资决策和融资决策三个部分。
以下将对这三个部分的各章节的重点和难点进行分析,并提供学习方法。
一、资本成本(Capital Cost)资本成本是财务管理中的基础,也是其他章节的基础。
主要涉及到资金成本率、风险和利润分析等内容。
在学习资本成本的过程中,重点掌握以下几个章节:1. 资本成本率(Cost of Capital):弄清楚资本成本率的基本含义及计算方法,掌握权益资本成本率和债务资本成本率的计算。
重点理解资本结构对资本成本率的影响,并且了解资本成本率的实际应用情况。
2. 风险和利润分析(Risk and Return Analysis):理解投资项目的风险与回报之间的关系,掌握风险、风险溢价和回报率的概念。
重点掌握风险评估和风险调整的方法,了解风险与投资回报之间的平衡关系。
学习方法:-阅读教材:仔细阅读相关章节的教材,理解概念和原理,并熟悉计算公式。
-做习题和案例分析:通过做习题和分析案例来巩固所学知识,并加深对概念的理解。
-利用辅助资料:可以利用互联网资源、教学视频等辅助资料来帮助理解和巩固所学内容。
二、投资决策(Investment Decision)投资决策是财务管理中的核心内容,主要涉及到现金流量估计、财务评价指标和资本预算等方面。
以下是投资决策中的重点章节:1. 现金流量估计(Cash Flow Estimation):学习如何估计投资项目的现金流量,理解现金流量的概念和计算方法,包括净现值法、内部收益率法等。
重点考虑现金流量的时点、持续性和不确定性等因素。
2. 财务评价指标(Financial Evaluation Indicators):掌握投资决策的主要财务评价指标,如净现值、内部收益率、投资回收期等。
了解这些指标的计算方法和应用场景,以及它们之间的相互关系。
2020年注册会计师资本结构决策的分析方法(3)、息税前利润与盈亏平衡分析知识
10%×(1-25%)×(300/3538.64)+13.2%×(3238.64/3538.64)=12.72%
结论:长期债务为600万元时的资本结构为该企业的最佳资本结构。
第三节杠杆系数的衡量
一、息税前利润与盈亏平衡分析
【预备知识】
1.边际贡献=销售收入-变动成本
M =S – VC = Q×P - Q×V = Q ×(P-V)
2.息税前利润 = 销售收入 - 变动成本 - 固定经营成本 = 边际贡献 - 固定经营成本
EBIT = S - VC–F = M–F = Q×(P - V)- F
3.税前利润 = 息税前利润 - 利息 = EBIT - I
4.净利润=税前利润-所得税 =(EBIT - I)×(1 - T)
5.每股收益=(净利润-优先股股息)/流通在外普通股加权平均股数
EPS=[(EBIT−I)×(1-T)-PD]/N
当企业的营业收入总额与成本总额相等时,即当息税前利润等于零时,达到盈亏平衡点,此时的产品销售数量为Q BE。
因此:EBIT = Q BE(P-V)- F = 0,Q BE = F/(P-V)
【教材例题】某企业生产产品A,销售单价为50元,单位变动成本为25元,固定成本总额为100000元,则盈亏平衡点为:
Q BE=F/(P-V)=100000/(50-25)=4000(件)。
资本结构决策的分析方法
通过资本结构理论,我们知道企业增加负债比例:一方面企业价值会随着负债比例的增加而增加,另一方面,企业财务风险也会随着企业负债的增加而增加。
因此,资本结构的决策,实质上就是在平衡债务的收益和风险。
如何确定企业的最佳资本结构?基本原则就是实现企业价值最大化。
但是在实际的企业管理中,由于影响企业资本结构的因素比较复杂,受到企业内部因素和外部因素的共同制约,同时也受到企业管理层偏好的影响。
因此,资本结构决策,从不同的角度考虑,具有不同的资本结构分析方法。
目前,比较常用的方法有:①资本成本比较法;②每股收益无差别点法;③企业价值比较法。
以下分而述之:①资本成本比较法资本成本比较法,在不考虑各种融资方式在数量和比例上的约束以及财务风险差异时,通过计算各种方案的加权平均资本成本,加权平均资本成本最小的方案的融资组合,即为最佳的资本结构。
现在考虑一个企业有如下融资方案:方案1:债务融资为D1,资本成本为Rd10股权融资为E1,资本成本为Re1;方案2:债务融资为D2,资本成本为Rd20股权融资为E2,资本成本为Re2;方案∏:债务融资为Dn,资本成本为Rdn0股权融资为En,资本成本为Ren0相对应的,每种方案的加权平均资本成本为:WACC 1=下与rr Ra+下 ΓJ ∖I 1√I ΓJRdZn+E比较上述各种方案的加权平均资本成本,最小的加权平均资本成本所对应的融资方案的组合,即为最佳的资本成本。
该方法虽然简单,但是没有考虑财务风险因素的影响。
②每股收益无差别点法当企业因扩大规模需要筹集长期资本,同时在预期盈利水平确定的情况下,往往可以使用每股收益无差别点法进行资本决策的分析。
WACC 2= 。
Rd2+E Dn E n +D n WACCn每股收益无差别点,是在计算不同融资方案下企业的每股收益(EPS)相等时所对应的息税前利润(EBIT)基础上,通过比较在企业预期盈利水平下的不同融资方案的每股收益,进而选择每股收益较大的融资方案。
2020注册会计师(CPA) 财管录课讲义第21讲
3.经营杠杆相关结论 (1)与经营风险的关系 经营杠杆系数越高,表明经营风险越大。 (2)影响因素 固定成本(同向变动)、变动成本(同向变动)、产品 销售数量(反向变动)、销售价格水平(反向变动)。
【例题•单选】(2018年)甲公司2018年边际贡献总额300 万元,经营杠杆系数为3。假设其他条件不变,如果2019年 销售收入增长20%,息税前利润预计是( )万元。
12
12
12
12
12
12
权益资 本成本 Ke (%)
12.8
13.2
13.6
14.2
14.8
16.4
根据上表的资料,即可计算出不同长期债务规模下的企 业价值和加权平均资本成本,计算结果如下表所示。表 9-7:企业市场价值和资本成本
公司市 场价值
V① =②+③
债券 市场 价值 B②
股票 市场 价值 S③
(二)利润计算 1.第一大利润:边际贡献(M) 边际贡献M=收入-变动成本=(P-VC)×Q=单位边际贡献×销量 2.第二大利润:息税前利润(EBIT) EBIT=收入-变动成本-固定成本=M-F=(P-VC)×Q-F 3.第三大利润:税前利润 税前利润=息税前利润-利息=EBIT-Ⅰ 4.第四大利润:净利润 净利润=(EBIT-Ⅰ)×(1-T)
【例9-6】某企业生产A产品,固定成本为60万元,变动成 本率为40%,当企业的销售额分别为400万元、200万元、 100万元时,经营杠杆系数分别为: 【答案】 DOL1=(400×60%)÷(400×60%- 60)=1.33 DOL2=(200×60%)÷(200×60% -60)=2 DOL3=(100×60%)÷(100×60%- 60)→∞
注册会计师_财务管理(2020)_第九章 资本结构
第九章资本结构【预科版框架】(★★★)一、资本结构概念资本结构是指企业各种长期资本来源的构成和比例关系,即长期债务资本和权益资本各占多大比例。
提示:在资本结构概念中不包括短期负债,短期资本的需要量和筹集作为营运资本管理。
资本结构理论:优序融资理论首先是选择内源融资,其次会选择债务融资,最后选择股权融资。
二、资本结构决策的分析方法(一)资本成本比较法选择加权平均资本成本最小的融资方案,确定为相对最优的资本结构。
筹资方式方案一方案二方案三筹资金额资本成本筹资金额资本成本筹资金额资本成本长期借款500 4.5% 800 5.25% 500 4.5%长期债券1000 6% 1200 6% 2000 6.75%优先股500 10% 500 10% 500 10%普通股5000 15% 4500 14% 4000 13%资本合计7000 7000 7000 其他资料:表中债务资本成本均为税后资本成本,所得税税率为25%。
要求:采用资本成本比较法选择相对较优的筹资方案。
『正确答案』方案一:加权平均资本成本=500/7000×4.5%+1000/7000×6%+500/7000×10%+5000/7000×15%=12.61%方案二:加权平均资本成本= 800/7000×5.25%+1200/7000×6%+500/7000×10%+4500/7000×14%=11.34%方案三:加权平均资本成本= 500/7000×4.5%+2000/7000×6.75%+500/7000×10%+4000/7000×13%=10.39%(最小)最优方案:方案三(二)每股收益无差别点法求EBIT(此为每股收益无差别点下的EBIT)。
决策原则:1.如果预期的息税前利润大于每股收益无差别点的息税前利润,则运用负债筹资方式;2.如果预期的息税前利润小于每股收益无差别点的息税前利润,则运用权益筹资方式。