
关于增值税条件下计费程序和计费标准的规定 湘建价〔2016〕72号附件1附表二
附E新表3-2-1 单位工程费用计算表
(简易计税法)
工程名称:标段:用途:第页共页
注:1.采用简易计税法时,材料、机械台班单价均执行含税单价;
2.直接费用=Σ工日数量×工日单价(市场价)+Σ材料用量×材料预算价格+Σ机械台班用量×机械台班单价(市场价)。
—19 —
附E新表3-2-2 单位工程费用计算表(安装专用)
(简易计税法)
工程名称:标段:用途:第页共页
注:1.采用简易计税法时,材料、机械台班单价均执行含税单价;
2.直接费用=Σ工日数量×工日单价(市场价)+Σ材料用量×材料预算价格+Σ机械台班用量×机械台班单价(市场价)。
—20 —
附F新表1-2 单位工程工程量与造价表
(简易计税法)
工程名称:标段:用途:第页共页
—21 —
附L新表4-2 单位工程人材机用量与单价表
(简易计税法)
工程名称:标段:用途:第页共页
—22 —
附F新表2-1-2 清单项目直接费用预算表
(简易计税法)
工程名称:标段:用途:第页共页
注:1.清单直接费用指标=合计金额/数量
2.安装工程材料费中已包括主材费和设备费用。
—23 —
附F新表2-2-2 清单项目人材机用量与单价表
(简易计税法)
工程名称:标段:用途:
工清单编号:单位:数量:第页共页
—24 —
附F新表2-3-2-1 清单项目费用计算表
(简易计税法)
工程名称:标段:用途:
清单编号:单位:数量:第页共页
注:1.采用简易计税法时,材料、机械台班单价均执行含税单价;
2.直接费用=Σ工日数量×工日单价(市场价)+Σ材料用量×材料预算价格+Σ机械台班用量×机械台班单价(市场价);
3.单价=合计/数量。
—25 —
附F新表2-3-2-2 清单项目费用计算表(安装专用)
(简易计税法)
工程名称:标段:用途:
第页共清单编号:单位:数量:
注:1.采用简易计税法时,材料、机械台班单价均执行含税单价;
2.直接费用=Σ工日数量×工日单价(市场价)+Σ材料用量×材料预算价格+Σ机械台班用量×机械台班单价(市场价);
3.单价=合计/数量。
—26 —。
湖南2014 定额解释汇编(二)_

(1)建筑工程或市政工程中的沟槽、基坑仍按建筑工程或市政工程取 费;
(2)建筑工程或市政工程第一章中的机械土石方工程(沟槽、基坑除 外)及强夯地基按机械土石方工程取费;
(3)建筑工程消耗量标准和市政工程消耗量标准其他章节的土石方 工程并入相应章节按相应的费用标准取费。
3.《湖南省住房和城乡建设厅关于计取湖南省住宅工程质量常见问题 防治费的通知》(湘建价[2015]63 号)是否适用于住宅以外其他工程的问 题。
5
钢筋工程如何计价的问题。 执行建筑工程消耗量标准第五章混凝土与钢筋混凝土工程相应子目,
人工、机械乘以系数 2.0。 13.带肋钢筋Φ8mm、Φ6.5mm 如何计价的问题。 Φ8mm 带肋钢筋套用 A5-16 子目,人工调整为 18.34 工日/t,并将Φ10mm
带肋钢筋换成Φ8mm 带肋钢筋,其他不变;Φ6.5mm 带肋钢筋套用 A5-16 子 目,人工调整为 27.12 工日/t,并将Φ10mm 带肋钢筋换成Φ6.5mm 带肋钢 筋,其他不变。
(3)对原有道路加宽、加长的扩建工程执行市政工程消耗量标准时, 人工乘以系数 1.05(已设置全断面封闭式围挡的除外);
(4)安全文明措施费已包括施工围挡的费用,如实际施工围挡造价大 于相应工程量的安全文明措施费的 20%,则施工围挡按相应子目计算,扣除 安全文明费中包含的施工围挡费用(即相应工程量安全文明措施费的 20%)。
8
二、综合管廊工程问题解释
1.土石方工程 (1)综合管廊工程使用多台履带式单斗挖掘机转挖土方计价的问题。
综合管廊工程土方每转挖一次,按挖普通土子目乘以系数 0.8。其他 工程土方转挖可参照执行。
(2)大型支撑下机械开挖基坑土方计价的问题。 大型支撑下机械开挖基坑土方按照市政工程消耗量标准相应子目执 行,乘以系数 1.5;若发生履带式单斗挖掘机转挖土方的,按上述第(1) 条执行,并乘以系数 1.5。工程量按照设计支撑底标高至坑底标高乘围护结 构内围尺寸以 m3 计算。 (3)保护管线下开挖土方计价的问题。 保护管线下开挖土方套用人工挖槽、坑相应子目,人工乘以系数 1.43。 工程量按管线边沿四边各加 1 米范围计算,保护措施费另计。 (4)V 级岩体机械凿石计价的问题。 钩机钩松 V 级岩体按建筑工程消耗量标准 A1-44 钩松 IV 级岩体子目执 行;V 级岩体机械破碎按市政工程消耗量标准机械凿石 IV 级岩体相应子目 执行。
智多星针对[2016]72号文件的常见问题汇编

(3)其他项目费的区别: 原72号文件只针对单位工程汇总和综合单价有详细的表 格说明,针对其他项目这块没有表格说明,估其他项目费还 是沿用2014的表格,默认是不计算规费和税金。 现160号文件针对其他项目费,会默认的计算税金。所以 有客户反应从72号文件转成160号文件后,造价增加,也有 这方面的原因。 总结:其实湘建价[2016]160号文件主要是针对表格这 块做了很多的修改,补充了前72号文件没有的表格。使表格 更加完善,更加规范。
列表里面的单位工程再点击鼠标右键选择导出扩展名为 *.NGC的单位工程;
(2)新建一个160号的模板项目,在项目中打开一个相应专业 的单位工程,进入单位工程后,点[文件]菜单下面的[导入] -[导入工程],找到NGC的工程并打开,打开后,会弹出勾 选框,去掉工程信息、其他项目费和取费计算页面的勾,再 点导入;
湘建价[2016]72ຫໍສະໝຸດ 文件湘建价[2016]160号文件
湘 建 价 [2016] 72 号 文 件
湘 建 价 [2016] 160 号 文 件
湘 建 价 [2016] 160 号 文 件
5.针对使用72号文件中,建安造价+销项 税额+附加税费≠总造价的解释说明:
从上图可以得知,软件的总造价=分部分项费+措施项目费+ 其他项目费。 因为分部分项费的合计=综合单价*清单工程量 综合单价=人工+材料+机械+管理费……(保留两位) 所以是四舍五入以后,再先加后乘。 而最后汇总插页: 总造价=人工单价*消耗量+材料单价*消耗量…... 所以是四舍五入以后,先乘后加。 总结以后,就是因为计算方法不一样,四舍五入的原因。
(1)材料进项税的税率的区别: (2)综合单价的区别: 原72号文件属于全费用模板,所有费用全部进入综合单价 。即:分部分项费合计+措施费合计+其他项目费合计=总造 价 现160号文件将安全文明费与冬雨季施工措施费单列到计 项措施费插页里,所以不再是全费用模板. 注:有客户反映直接拿现在的分部分项费合计+安全文明 费+冬雨季施工增加费≠总造价,因为安全文明费和冬雨季 施工增加费也是要计算规费和税金的。
湘建价〔2016〕160号
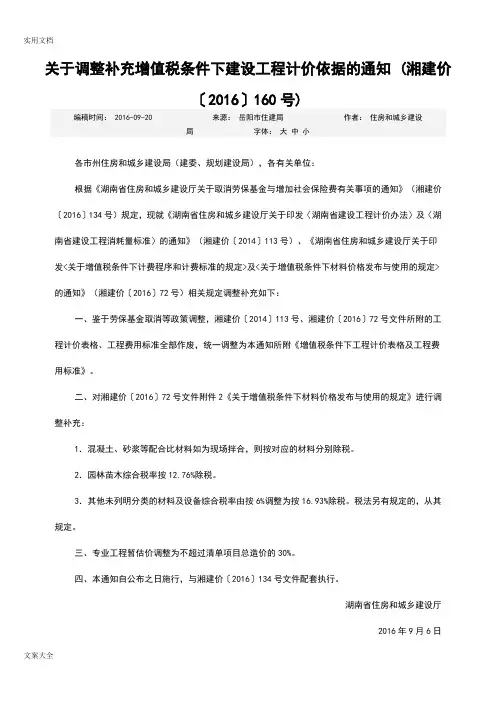
关于调整补充增值税条件下建设工程计价依据的通知 (湘建价〔2016〕160号)编稿时间: 2016-09-20 来源:岳阳市住建局作者:住房和城乡建设局字体:大中小各市州住房和城乡建设局(建委、规划建设局),各有关单位:根据《湖南省住房和城乡建设厅关于取消劳保基金与增加社会保险费有关事项的通知》(湘建价〔2016〕134号)规定,现就《湖南省住房和城乡建设厅关于印发〈湖南省建设工程计价办法〉及〈湖南省建设工程消耗量标准〉的通知》(湘建价〔2014〕113号)、《湖南省住房和城乡建设厅关于印发<关于增值税条件下计费程序和计费标准的规定>及<关于增值税条件下材料价格发布与使用的规定>的通知》(湘建价〔2016〕72号)相关规定调整补充如下:一、鉴于劳保基金取消等政策调整,湘建价〔2014〕113号、湘建价〔2016〕72号文件所附的工程计价表格、工程费用标准全部作废,统一调整为本通知所附《增值税条件下工程计价表格及工程费用标准》。
二、对湘建价〔2016〕72号文件附件2《关于增值税条件下材料价格发布与使用的规定》进行调整补充:1.混凝土、砂浆等配合比材料如为现场拌合,则按对应的材料分别除税。
2.园林苗木综合税率按12.76%除税。
3.其他未列明分类的材料及设备综合税率由按6%调整为按16.93%除税。
税法另有规定的,从其规定。
三、专业工程暂估价调整为不超过清单项目总造价的30%。
四、本通知自公布之日施行,与湘建价〔2016〕134号文件配套执行。
湖南省住房和城乡建设厅2016年9月6日附件:增值税条件下工程计价表格及工程费用标准.doc附件增值税条件下工程计价表格及工程费用标准目录附录A 工程计价文件封面 5A.1 招标工程量清单 5A.2 招标控制价6A.3 投标总价7A.4 竣工结算书8A.4工程造价鉴定意见书9附录B 工程计价文件扉页10B.1 招标工程量清单10B.2 招标控制价11B.3 投标总价12B.4 竣工结算总价13B.5 工程造价鉴定意见书14附录C 工程计价总说明15附录D 工程计价汇总表16D.1建设项目(或单项工程)工程造价汇总表(一般计税法)16D.2建设项目(或单项工程)工程造价汇总表(简易计税法)17D.3单位工程费用计算表(一般计税法)18D.4单位工程费用计算表(简易计税法)19附录E 清单项目计价表20E.1 单位工程工程量清单与造价表(一般计税法)20E.2 单位工程工程量清单与造价表(简易计税法)21E.3 清单项目直接费用预算表22E.4 清单项目人材机用量与单价表23E.5 清单项目费用计算表(综合单价表、一般计税法)24E.6 清单项目费用计算表(综合单价表,简易计税法)25E.7 总价措施项目清单计费表26附录F 其他项目计价表27F.1 其他项目清单与计价汇总表(一般计税法)27F.2 其他项目清单与计价汇总表(简易计税法)28F.3 暂列金额明细表29F.4 材料(工程设备)暂估单价及调整表30F.5 专业工程暂估价及结算价表31F.6 计日工表32F.7 总承包服务费计价表33F.8 索赔与现场签证计价汇总表34F.9 费用索赔申请(核准)表35F.10 现场签证表36附录G 工程计量申报(核准)表37附录H 合同价款支付申请(核准)表38H.1 预付款支付申请(核准)表38H.2 工程款支付申请(核准)表39H.3 竣工结算款支付申请(核准)表40H.4 最终结算支付申请(核准)表41附录J 主要材料、设备一览表:42J.1 发包人提供材料与工程设备一览表42J.2 人工、主要材料(工程设备)、机械用量汇总与单价表 43附录K 建设工程费用标准表44K.1 施工企业管理费及利润表44K.2 安全文明施工费表45K.3 规费表 46K.4 纳税标准及附加征收税费表47K.5 单位工程概算费用计算程序及费率表(人工费+机械费)48K.6 单位工程概算费用计算程序及费率表(人工费)49附录A 工程计价文件封面A.1 招标工程量清单封面工程招标工程量清单招标人:(单位盖章)造价咨询人:(单位盖章)时间:年月日A.2 招标控制价封面工程招标控制价招标人:(单位盖章)造价咨询人:(单位盖章)时间:年月日A.3 投标总价封面工程投标总价投标人:(单位盖章)时间:年月日A.4 竣工结算书封面工程竣工结算书发包人:(单位盖章)承包人:(单位盖章)造价咨询人:(单位盖章)时间:年月日A.5 工程造价鉴定意见书封面工程编号:×××[2×××] ××号工程造价鉴定意见书造价咨询人:(单位盖章)时间:年月日附录B 工程计价文件扉页B.1 招标工程量清单扉页工程招标工程量清单B.2 招标控制价扉页工程招标控制价招标控制价(小写):(大写):B.3 投标总价扉页投标总价招标人:工程名称:投标总价(小写):(大写):投标人:(单位盖章)法定代表人或其授权人:(签字或盖章)编制人:(造价人员签字盖专用章)时间:年月日B.4 竣工结算总价扉页工程竣工结算总价签约合同价(小写):(大写):竣工结算价(小写):(大写):发包人:承包人:造价咨询人:(单位盖章)(单位盖章)(单位资质专用章)法定代表人法定代表人法定代表人或其授权人:或其授权人:或其授权人:(签字或盖章)(签字或盖章)(签字或盖章)编制人:核对人:(造价人员签字盖专用章)(造价工程师签字盖专用章)编制时间:年月日核对时间:年月日B.5 工程造价鉴定意见书扉页工程造价鉴定意见书鉴定结论:造价咨询人:(盖单位章及资质专用章)法定代表人:(签字或盖章)造价工程师:(签字盖专用章)时间:年月日附录C 工程计价总说明总说明工程名称:第页共页附录D 工程计价汇总表D.1 建设项目(单项工程)工程造价汇总表(□招标控制价□投标报价□竣工结算)(一般计税法)标段: 第D.2 建设项目(单项工程)工程造价汇总表(□招标控制价□投标报价□竣工结算)(简易计税法)标段:第页D.3 单位工程费用计算表(□招标控制价□投标报价□竣工结算)(一般计税法)工程名称:标段:单位工程名称:第页共页注:1.采用一般计税法时,材料、机械台班单价均执行除税单价。
湘建价201672号文

实用文档HNPR—2016—16007省住房和城乡建设厅关于印发《关于增值税条件下计费程序和计费标准的规定》及《关于增值税条件下材料价格发布与使用的规定》的通知湘建价〔2016〕72号各市州住房和城乡建设局(建委、规划建设局)、各有关单位:为贯彻落实《财政部国家税务总局关于全面推开营业税改征增值税试点的通知》(财税〔2016〕36号)规定,满足建筑业增值税条件下建设工程计价需要,我厅结合全省实际,制定了《关于增值税条件下计费程序和计费标准的规定》及《关于增值税条件下材料价格发布与使用的规定》(以下简称“增值税计价规定”),现印发给你们,请遵照执行。
“增值税计价规定”从2016年5月1日起执行。
附件:1.关于增值税条件下计费程序和计费标准的规定2.关于增值税条件下材料价格发布与使用的规定附件1.rar附件2.doc省住房和城乡建设厅2016年4月19日实用附件1关于增值税条件下计费程序和计费标准的规定根据《财政部国家税务总局关于全面推开营业税改征增值税试点的通知》(财税〔2016〕36号)规定,现对《省住房和城乡建设厅关于印发<省建设工程计价办法>及<省建设工程消耗量标准>的通知》(湘建价〔2014〕113号)中的“附录M建设工程项目组成及费用标准”和“工程计价表格”进行修订,对建设工程计费程序、计费标准、计价表格进行相关调整,容详见附表《增值税条件下建设工程费用标准、工程计价表格》。
《增值税条件下建设工程费用标准、工程计价表格》与湘建价〔2014〕113号文配合使用,具体按以下规定执行。
一、采用“一般计税方法”时,建设工程计费程序和计费标准应执行下列规定:1.编制概算文件时,单位工程计费程序与费用标准的规定:1)人工费和机械费为计价基础时,单位工程概算费用计算程序及费率按“附M新表5”执行;2)人工费为计价基础时,单位工程概算费用计算程序及费率按“附M新表6”执行。
2.编制施工图预算文件(包括招标控制价)时,单位工程计费程序与费用标准的规定:1)费用标准按“附M新表1”、“附M新表2”、“附M新表3”、“附M新表4-1”、“附M新表4-2”中有关“一般计税法”的规定执行;2)单位工程的计价表格及计费程序按“附E新表3-1-1”、“附E新表3-1-2”、“附F新表1-1”、“附F新表2-1-1”、“附F新表2-2-1”、“附F新表2-3-1-1”、“附F新表2-3-1-2”、“附L新表4-1”执行。
湘建价2016-72号文

HNPR—2016—16007湖南省住房和城乡建设厅关于印发《关于增值税条件下计费程序和计费标准的规定》及《关于增值税条件下材料价格发布与使用的规定》的通知湘建价〔2016〕72号各市州住房和城乡建设局(建委、规划建设局)、各有关单位:为贯彻落实《财政部国家税务总局关于全面推开营业税改征增值税试点的通知》(财税〔2016〕36号)规定,满足建筑业增值税条件下建设工程计价需要,我厅结合全省实际,制定了《关于增值税条件下计费程序和计费标准的规定》及《关于增值税条件下材料价格发布与使用的规定》(以下简称“增值税计价规定”),现印发给你们,请遵照执行。
“增值税计价规定”从2016年5月1日起执行。
附件:1.关于增值税条件下计费程序和计费标准的规定2.关于增值税条件下材料价格发布与使用的规定附件1.rar附件2.doc湖南省住房和城乡建设厅2016年4月19日— 3 —附件1关于增值税条件下计费程序和计费标准的规定根据《财政部国家税务总局关于全面推开营业税改征增值税试点的通知》(财税〔2016〕36号)规定,现对《湖南省住房和城乡建设厅关于印发<湖南省建设工程计价办法>及<湖南省建设工程消耗量标准>的通知》(湘建价〔2014〕113号)中的“附录M建设工程项目组成及费用标准”和“工程计价表格”进行修订,对建设工程计费程序、计费标准、计价表格进行相关调整,内容详见附表《增值税条件下建设工程费用标准、工程计价表格》。
《增值税条件下建设工程费用标准、工程计价表格》与湘建价〔2014〕113号文配合使用,具体按以下规定执行。
一、采用“一般计税方法”时,建设工程计费程序和计费标准应执行下列规定:1.编制概算文件时,单位工程计费程序与费用标准的规定:1)人工费和机械费为计价基础时,单位工程概算费用计算程序及费率按“附M新表5”执行;2)人工费为计价基础时,单位工程概算费用计算程序及费率按“附M新表6”执行。
2.编制施工图预算文件(包括招标控制价)时,单位工程计费程序与费用标准的规定:1)费用标准按“附M新表1”、“附M新表2”、“附M新表3”、“附M新表4-1”、“附M新表4-2”中有关“一般计税法”的规定执行;2)单位工程的计价表格及计费程序按“附E新表3-1-1”、“附E新表3-1-2”、“附F新表1-1”、“附F 新表2-1-1”、“附F新表2-2-1”、“附F新表2-3-1-1”、“附F新表2-3-1-2”、“附L新表4-1”执行。
湖南建筑业增值税计价规定解读修改

三、增值税条件下费用标准表、工程计价表 调整的主要内容
增值税条件下计价规定包含2个附件,其中附件1是《关于 增值税条件下计费程序和计费标准的规定》,附件2是《关于增 值税条件下材料价格发布与使用的规定》。 附件1《关于增值税条件下计费程序和计费标准的规定》以 7张费用标准表、16张工程计价表体现。16张工程计价表中,包 括6张单位工程造价表,即单位工程费用计算表、单位工程人材 机与单价表、单位工程工程量与造价表,分属一般计税和简易 计税两类各3张;6张清单项目分析表,即清单项目直接费用预 算表、清单项目人材机用量与单价表、清单项目费用计算表, 分属一般计税和简易计税两类各3张;还包括4张安装专业计算 表,分属一般计税和简易计税两类各2张。湘建价〔2014〕113 号文中与上述23张表相对应的建设工程费用标准、单位工程类、 清单综合单价类表格废止,其余未调整的表继续使用。
53704.89 57851.44 28585.18 1369.51
序号 2.6 2.6.1 2.6.2 2.6.3 2.6.4 2.6.5 2.7 3 4 5 6
工程内容 规费 工程排污费 职工教育经费和工会经费 住房公积金 安全生产责任险 劳保基金 其他项目费 税前造价 应纳税额 附加税费 暂列金额 工程造价
六、建筑工程老项目计税方式的选择
建筑工程老项目是指:(1)《建筑工程施工许可证》 注明的合同开工日期在2016年4月30日前的建筑工程项目; (2)未取得《建筑工程施工许可证》的,建筑工程承包 合同注明的开工日期在2016年4月30日前的建筑工程项目。 建筑工程老项目可以选择适用简易计税方法计税。
五、增值税条件下材料发布和除税方式
增值税条件下材料价格发布方式与营业税条件下材料 价格发布方式一致,采取含税价格发布。 鉴于材料价格所包含的材料原价与运杂费的增值税率 不一致,为简便计价,经分类测算,增值税条件下计价规 定对适用增值税率3%、17%及其他税率的材料确定不同的 除税综合税率,即适用增值税税率3%的自产自销材料的综 合税率为3.8%,适用增值税税率17%的材料的综合税率为 16.93%,其他未列明分类的材料的综合税率为6%。如钢 材的增值税税率17%,运杂费的增值税税率是11%,经测 算,钢材综合税率统一为16.93%。
湖南2014 定额解释汇编(二)_
5.关于采用预拌砂浆(干混)的问题。 建筑工程消耗量标准总说明第十七、1.条“……等对应子目人工乘以 0.9 系数,机械台班不变。”与装饰装修工程消耗量标准总说明第十三、1. 条“人工消耗量按相应子目人工乘以系数 0.9,机械台班不变。”修改为“每 m3 砂浆用量减少人工 0.382 工日,消耗量标准中的现拌砂浆换算成预拌砂浆 (干混),机械台班不变。” 6.沟槽、基坑的划分是否应包括工作面的问题。 槽底宽度、坑底面积划分均不包括按规定应增加的工作面。例如建筑 工程沟槽、基坑增加工作面后,槽底宽度虽超过 3m,坑底面积虽超过 20m2, 仍套用沟槽、基坑相关定额。 7. 人工挖土方,人工挖槽、坑土方,槽坑凿石超深的问题。 (1)人工挖土方超深部分工程量执行第一章工程量计算规则第三条第 6 点“人工挖土方、槽坑凿石方深度超过消耗量标准子目规定深度的部分工 程量,按每米折合水平运距 7m 计算人工运输,按运距每增加 20m 的项目增 加人工 ”,即超深部分工程量执行挖土方子目后再套用 A1-13 子目。
关于增值税条件下计费程序和计费标准的规定 湘建价〔2016〕72号附件1附表一
附E新表3-1-1 单位工程费用计算表(一般计税法)工程名称:标段:用途:第页共页注:1.采用一般计税法时,材料、机械台班单价均执行除税单价。
2.直接费用=Σ工日数量×工日单价(市场价)+Σ材料用量×材料预算价格+Σ机械台班用量×机械台班单价(市场价);3.建安造价(销售额)=直接费用+各项费用和利润。
—11 —附E新表3-1-2 单位工程费用计算表(安装专用)(一般计税法)工程名称:标段:用途:第页共页注:1.采用一般计税法时,材料、机械台班单价均执行除税单价。
2.直接费用=Σ工日数量×工日单价(市场价)+Σ材料用量×材料预算价格+Σ机械台班用量×机械台班单价(市场价);3.建安造价(销售额)=直接费用+各项费用和利润。
—12 —附F新表1-1 单位工程工程量与造价表(一般计税法)工程名称:标段:用途:第页共页—13 —附L新表4-1 单位工程人材机用量与单价表(一般计税法)工程名称:标段:用途:第页共页注:合价=市场价(除税)×数量—14 —附F新表2-1-1 清单项目直接费用预算表(一般计税法)工程名称:标段:用途:第页共页注:1.清单直接费用指标=合计金额/数量2.安装工程材料费中已包含主材费和设备费用—15 —附F新表2-2-1 清单项目人材机用量与单价表(一般计税法)工程名称:标段:用途:工清单编号:单位:数量:第页共页—16 —附F新表2-3-1-1 清单项目费用计算表(一般计税法)工程名称:标段:用途:清单编号:单位:数量:第页共页注:1.采用一般计税法时,材料、机械台班单价均执行除税单价。
2.直接费用=Σ工日数量×工日单价(市场价)+Σ材料用量×材料预算价格+Σ机械台班用量×机械台班单价(市场价);3.建安造价(销售额)=直接费用+各项费用和利润。
4.单价=合计/数量—17 —附F新表2-3-1-2 清单项目费用计算表(安装专用)(一般计税法)工程名称:标段:用途:清单编号:单位:数量:第页共页注:1.采用一般计税法时,材料、机械台班单价均执行除税单价。
宣布失效
关于取消建筑行业劳保基金与增加社会保险费有关事项的通知
33 湘建价[2016]160号
关于调整补充增值税条件下建设工程计价依据的通知
34
湘建建[2013]18号
关于修订印发《关于进一步规范房屋建筑和市政工程施工招标投标活动的若干规定》等相关规定和 办法
35
湘建建[2013]282号
关于修订印发《湖南省房屋建筑和市政工程施工招标投标人资格审查办法》和《湖南省房屋建筑和 市政工程施工招标投标活动管理规定》的通知
12 湘建价[2014]113号
关于印发《湖南省建设工程计价办法》及《湖南省建设工程消耗标准》的通知
13 湘建价[2014]170号
关于印发《湖南省建筑工程材料预算价格编制与管理办法》的通知
14 湘建建[2014]172号
关于印发《建筑工程五方责任主体项目负责人质量终身追究暂行办法》的通知
15 湘建建[2015]24号
关于印发《湖南省装配式混凝土建筑工程施工质量监督管理工作导则》的通知
30
湘建价[2016]72号
关于印发《关于增产增值税条件下计费程序和计费标准的规定》及《关于增选税条件下材料价格发 布与使用的规定》的通知
31 湘建价[2016]95号
关于印发《湖南省建设工程合同备案管理实施细则》的通知
32 湘建价[2016]134号
43 湘建房[2012]58号
关于修订《湖南省房产开发企业资质管理实施细则》的通知
44 湘建房[2013]126号
关于印发《湖南省商品房屋租赁管理实施办法》的通知
45 湘建房[2014]11号
关于进一步加强全省房地产市场提示、警示信用信息有关工作的通知
46 湘建房[2014]144号
湘建价2020-72号文
文档来源为:从网络收集整理.word版本可编辑.欢迎下载支持.HNPR—2016—16007湖南省住房和城乡建设厅关于印发《关于增值税条件下计费程序和计费标准的规定》及《关于增值税条件下材料价格发布与使用的规定》的通知湘建价〔2016〕72号各市州住房和城乡建设局(建委、规划建设局)、各有关单位:为贯彻落实《财政部国家税务总局关于全面推开营业税改征增值税试点的通知》(财税〔2016〕36号)规定,满足建筑业增值税条件下建设工程计价需要,我厅结合全省实际,制定了《关于增值税条件下计费程序和计费标准的规定》及《关于增值税条件下材料价格发布与使用的规定》(以下简称“增值税计价规定”),现印发给你们,请遵照执行。
“增值税计价规定”从2016年5月1日起执行。
附件:1.关于增值税条件下计费程序和计费标准的规定2.关于增值税条件下材料价格发布与使用的规定附件1.rar附件2.doc湖南省住房和城乡建设厅2016年4月19日文档来源为:从网络收集整理.word版本可编辑.欢迎下载支持. 附件1关于增值税条件下计费程序和计费标准的规定根据《财政部国家税务总局关于全面推开营业税改征增值税试点的通知》(财税〔2016〕36号)规定,现对《湖南省住房和城乡建设厅关于印发<湖南省建设工程计价办法>及<湖南省建设工程消耗量标准>的通知》(湘建价〔2014〕113号)中的“附录M建设工程项目组成及费用标准”和“工程计价表格”进行修订,对建设工程计费程序、计费标准、计价表格进行相关调整,内容详见附表《增值税条件下建设工程费用标准、工程计价表格》。
《增值税条件下建设工程费用标准、工程计价表格》与湘建价〔2014〕113号文配合使用,具体按以下规定执行。
一、采用“一般计税方法”时,建设工程计费程序和计费标准应执行下列规定:1.编制概算文件时,单位工程计费程序与费用标准的规定:1)人工费和机械费为计价基础时,单位工程概算费用计算程序及费率按“附M新表5”执行;2)人工费为计价基础时,单位工程概算费用计算程序及费率按“附M新表6”执行。