
实验5标准欧式看涨期权定价的蒙特卡洛模拟实验报告.doc
陕西科技大学实验报告
课 程: 数理金融 实验日期: 2015 年 6 月 11 日 班 级: 数学122
交报告日期: 2015 年 6 月 12 日
姓 名: 报告退发: (订正、重做) 学 号: 201212010119
教 师: 刘利明
实验名称:
标准欧式看涨期权定价的蒙特卡洛模拟
一、实验预习:
1.标准欧式看涨期权的定价模型。
2.标的资产到期日价格的运动轨迹或分布.
3.蒙特卡洛模拟的过程 二、实验的目的和要求:
通过对标准的欧式期权进行定价模拟,掌握标的资产到期日价格的分布,会熟练运用蒙特卡洛模拟进行期权的定价模拟,并学会分析模拟次数、模拟精度之间的关系,最后和标准的欧式期权的解析解比较给出相对误差。
三、实验过程:(实验步骤、原理和实验数据记录等)
参数:起初(或0时刻)S 取学号后3位除以10取整,然后加上学号最后一位(例如:201212010119,S=[119/10]+9=20);X 取S 加3;r 取0.03;T 取0.25; σ取0.5。
(模拟100次取最后结果平均值) 注意:实验为标准的欧式看涨期权。
实验步骤、原理
蒙特卡罗模拟进行期权定价的核心在于生成股票价格的随机过程。
模型假定在期权到期的T 时刻。
标的股票价格的随机方程为: 其中,随机变量ε服从标准正态分布,即服从N(0,1),随机变量YT 服从正态分布,其均值为()T u u T 25.0σ-=,方差为T T σσ=,u 为股票的收益率,σ为股票的波动率。
期权的收益依赖于ST 在风险中性世界里的期望值,因此对于风险中性定价,股票的收益率u 可以用无风险利率r 减去连续红利收益率q 代替,也就是(r-q )。
风险中性定价的随机方程为:()[]
T T q r S S T εσσ+--=25.0ex p 其中ε服从标准正态分布。
成绩
()()
T T T T u S Y S S εσ+==ex p ex p
陕西科技大学理学院实验报告实验数据记录
表2
表3 期权价格
表4 蒙特卡洛模拟表
数理金融实验报告
陕西科技大学理学院实验报告
由上表格可以求得模拟100次取最后结果平均值为19.312534,期权收益为0 四、实验总结:(实验数据处理和实验结果讨论等)
此次试验是通过对标准的欧式期权进行定价模拟,采用蒙特卡洛模拟标的资产到期日价格的分布,对期权的定价进行模拟,此次共模拟了100数、期权收益为0。
通过此次试验我学会了使用蒙特卡洛模拟对标准的欧式期权进行定价模拟预测。
数理金融实验报告
陕西科技大学理学院实验报告
数理金融实验报告
陕西科技大学理学院实验报告。
期权模拟交易实验报告

期权模拟交易实验报告期权模拟交易实验报告引言:期权作为金融市场中的一种衍生品,具有灵活性和潜在的高收益。
为了更好地理解期权交易的机制和风险管理,我们进行了一次期权模拟交易实验。
本报告将详细介绍实验的目的、设计和结果,并提供一些对期权交易的思考和建议。
实验目的:通过模拟期权交易,我们的目的是学习和理解期权交易的基本原理、交易策略和风险管理。
我们希望通过实验,探索期权交易的潜在盈利机会和风险,并提高我们对金融市场的理解和分析能力。
实验设计:我们选择了一个模拟交易平台进行期权交易。
在实验开始时,我们每个参与者都被分配了一定数量的虚拟资金,并获得了实时市场数据。
我们根据市场状况和个人分析,选择了不同的期权合约进行交易,并根据个人风险承受能力和投资目标,制定了不同的交易策略。
实验结果:在实验过程中,我们遇到了许多挑战和机遇。
有些交易策略取得了不错的回报,而另一些则遭受了亏损。
我们学会了如何使用期权合约进行保值和套利,以及如何根据市场波动性调整交易策略。
通过实验,我们更好地理解了期权交易的风险和收益特性。
思考与建议:1. 期权交易需要深入的市场分析和风险管理。
在选择期权合约和制定交易策略时,要充分考虑市场趋势、波动性和风险承受能力。
2. 在期权交易中,要注意平衡风险和收益。
高风险交易可能带来高回报,但也伴随着巨大的潜在亏损。
谨慎的资金管理和风险控制是成功交易的关键。
3. 模拟交易是学习期权交易的有效方式。
通过模拟交易,可以在实时市场环境中锻炼自己的分析和决策能力,同时降低了实际交易中的风险。
4. 持续学习和跟踪市场动态是提高期权交易技巧的重要途径。
了解市场新闻、经济指标和公司业绩等因素,可以帮助我们做出更明智的交易决策。
结论:通过期权模拟交易实验,我们获得了宝贵的经验和知识。
期权交易是一个复杂而又充满挑战的领域,但也是一个充满机遇的金融市场。
我们相信,通过不断学习和实践,我们能够提高自己的交易技巧,并在期权交易中取得更好的成果。
蒙特卡罗模拟方法在期权定价中的应用

=
1 σ
St 1 ln X + r − q + 2 σ τ
2
τ
d 2 = d1 − σ τ ;N(χ)是标准正态变量的累 ,
积分布函数,即 N ( x ) = P ( X ≤ x ), 其中X ~ N (0,1)。 计算所用参数包括:S0=20,X=20, r=5%,q=8%,σ=25%,T=2,模拟次数 tsim=10000。通过式(2)和以上参数 值,可得到欧式看涨期权价格的解析解 c0=1.9734。下表给出了三种模拟所得的 计算结果及误差。
总第322期■西南金融
61
观察思考 OBSERVER
券价格进行模拟估计,得到了比直接模 拟更小的估计方差。同时,根据KoksmaHlawka定理可知,这种模拟结果具有一 个确定的误差边界。Paskov(1995)使 用Sobol、Fature和Haoton三种序列对 低押债券的价格进行了模拟估计,结果 表明,这三种序列的使用都改进了模拟 估计的效率。Sobol序列的应用效果最明 显。但是使用低偏差率序列存在以下几 个主要问题:首先,模拟估计的方差难 以确定。虽然Koksma-Hlawka定理及其修 正定理能够确定这种模拟估计的误差边 界,但是在许多情况下,得到的实际模 拟误差往往要比这一边界低得多,从而 使得确定的边界失去了意义。其次,在 处理高维数问题时,很可能会出现效率 降低的情况。 (三)随机化的拟蒙特卡罗模拟技术 这种技术是在综合蒙特卡罗模拟与 拟蒙特卡罗模拟优点的基础上发展起来 的一种复合模拟技术。体现这一思想较 早的研究工作主要有Cranley(1976)提 出的所谓的“好格子点”方法、Braaten (1979)提出的随机攀登的Halton序列 和Joe(1990)提出的随机化一般的格子 点方法等等。近几年来,这种技术又有 了新的发展,最主要的有Owen(1997) 提出的基于攀登的(t、m、s)网与(t、s) 序列的随机模拟技术。 罗模拟。常见的转换法有Box-Muller算 法、Moro算法(1995)等。Moro算法 较Box-Muller算法更快捷,而且最大 的误差为3×10 。Moro算法对于满足 10 10≤N(x)≤1-10 10的正态分布函数有相 当高的精确度。 为了比较拟蒙特卡罗模拟和蒙特卡 罗模拟的优劣,下面以欧式看涨期权定 价为例,比较了几种模拟的计算结果。 三种模拟的特点如下:(1)MC+NormInv (基于普通蒙特卡罗序列和标准正态分 布的分布函数的反函数),实现从[0,1] 均匀分布到标准正态分布的转换;(2) MC+Moro(基于普通蒙特卡罗序列和Moro 算法),实现从[0,1]均匀分布(随机 序列)到标准正态分布的转换;(3) QMC+Moro(基于Halton序列和Moro算 法),实现从Halton序列到标准正态分 布的转换。 设S1为期权定价日标的股价;X为买 权合同执行价格;r为连续复利计算的 无风险利率;q为连续复利计算的股票 红利率;T为到期日;t为当前定价日; t=T-1为定价日到到期日的时间(单位: 年);σ为标的股价波动率。并且有标 的股票价格S1服从对数正态分布,即: (1) 2
期权定价的蒙特卡罗模拟方法
43.21086
2.756024 0 0 0 0 0 1.476934 0
29
30 31 32 33 34 35 36 37
65.82037
60.15786 114.829 130.8468 105.1063 78.59089 93.19428 78.55582 82.48832
0
0 26.82896 42.84677 17.10626 0 5.194279 0 0
100 80 60 40 20 0 0 10 20 30 价格 40 50 60 70
3). 模拟步骤
用蒙特卡罗模拟方法计算期权价格的过程: (1) 输入资产及期权的有关参数 S 0 , S X , T , , , r, 时 n 段数n和模拟次数m,并计算 t T /; (2) 关于 i 1,2,, m 作下列模拟和计算:
13 14 15 16 17 18 19 20
130.7688 87.83761 62.89268 79.57162 91.73871 66.88669 75.17505 70.62426
42.76877 0 0 0 3.738708 0 0 0
38 39 40 41 42 43 44 45
87.75519 78.61444 86.31097 91.21032 77.66045 93.91685 81.63916 81.54932
S k 1 S k exp( t z t ), k 0,1,, n 1
从 S 0开始模拟得 S T S n CT max{ ST S X ,0} 或 PT max{ S X ST ,0}
增加模拟次数,使得模拟所得的股票在 期权到期日的价格尽可能好地复盖实际 的价格分布。
基于蒙特卡洛算法的欧式期权定价问题研究

4 蒙特卡洛算法的改进 ...........................................................................21 4.1 缩减方差技术 ....................................................................................21 4.1.1 控制变量法 .....................................................................................21 4.1.2 对偶变量法 .....................................................................................22 4.2 拟蒙特卡洛算法 ................................................................................23 结 论 ......................................................................................................28
关键词:蒙特卡洛算法; 欧式期权定价; 方差缩减技术
ABSTRACT
In recent years, with the rapid development of global economy, socio-economic status of the financial market is constantly rising. Financial derivatives that are associated with the financial markets also bred out. So it is particularly important to analyze them especially for options. It is well known that the options are also known as choices, which are derivative financial instruments. It is very worthy of studying European option both in theoretical value and in an economic sense which is the most representative of these options. This paper is concerned on European option based on Monte Carlo algorithm, and prepares the relevant procedures by using Matlab software. The organizations of our study are as follows. The first chapter focuses on the article's background, significance and research status at home and abroad. The second chapter is on pre knowledge, introduces the articles used by the foundation of theoretical knowledge, such as Monte Carlo algorithm, European options and Black-Scholes model’s concept. The third chapter is on modeling, using Monte Carlo algorithm to generate European option pricing formula, which received European option pricing based on Monte Carlo algorithm. The fourth chapter is on Monte Carlo algorithm, mainly on the improved algorithm of quasi-Monte Carlo simulation, combined with lowdiscrepancy sequences Halton which can make option prices closer to European-style call option pricing true value. The fifth chapter is on conclusion and it is the summary of the results of this articles.
蒙特卡洛方法和拟蒙特卡洛方法在期权定价中应用的比较研究

σ2 ) T lg ( S0 / K ) + ( r + 1 / 2 σ T σ T
[5 ]
; ;
σ2 ) T lg ( S0 / K ) + ( r - 1 / 2 。
2 期权定价
期权按照买者的权利划分 , 期权可分为看涨期 权和看跌期权 。凡是赋予期权买者购买标的资产 权利的合约 , 就是看涨期权 ; 而赋予期权买者出售 标的资产权利的合约就是看跌期权 。显然看涨期 权的购买者预期标的资产价格上涨 , 而看跌期权的 购买者预期标的资产价格下跌 。期权按照买者执 行期权的时限划分 , 期权可分为欧式期权和美式期 权 . 欧式期权的买者只能在期权到期日才能执行期 权 。而美式期权允许买者在期权到期前的任何时 间执行期权 。尽管欧式期权更易于定价 , 但实际交 易的期权大多都是美式期权
63180图1欧式看涨期权模拟结果误差比较从表1和图1中所示的实验结果可以清晰的看出传统的伪随机数模拟的方法产生的结果误差远远大于低差异序列模拟的结果虽然增加模拟次数可以提高精确度但同时计算时间也相应的延长从精确度上来看拟随机序列的表现要远远优于伪随机序列的表现用超均匀序列来修正蒙特卡洛模拟改进效果是明显的
1926
科 学 技 术 与 工 程
32 32
9卷
的值有 m = 2 或者 M ersenne 素数 m = 2 - 1。为满
1 基本概念与随机数的生成原理
蒙特卡洛方法 (Monte Carlo method 又称 MC ) , 也称统计模拟方法 , 是 20 世纪 40 年代中期由于科 学技术的发展和电子计算机的发明 , 而被提出的一 种以概率统计理论为指导的一类非常重要的数值 计算方法 。它把问题看成一个黑箱 , 输入伪随机数 流 ,通过分析输出 ,得到感兴趣的估计值 。 随着拟随机序列的出现 , 蒙特卡洛方法也已经 发展到拟蒙特卡洛方法 ( Quasi2 Monte Carlo m ethod 又称 QMC ) 。两者虽然方法相似但理论基础不同 。 拟蒙特卡洛方法对估计效果的改进取决于拟随机 序列在抽样样本空间中分布的均匀性 。序列分布 得越均匀 ,其改进效果越明显 。通常用偏差率来表 示这种均匀性 , 均匀程度越高 , 其偏差率越低 。因 此拟随机序列有时也称为低偏差率序列 , 拟随机序 列的模拟也可称为低偏差率序列的模拟 。 蒙特卡洛方法成功与否 , 很大程度上取决于随 机数序列的选取 。产生随机数序列有多种不同的 方法 。这些方法被称为随机数发生器 。随机数最 重要的特性是它产生的后面的那个数与前面的那 个数毫无关系 。现实生活中不可能产生绝对随机 的随机数 , 计算机也只能生成相对的随机数 , 即伪 随机数 。
5蒙特卡洛方法模拟期权定价
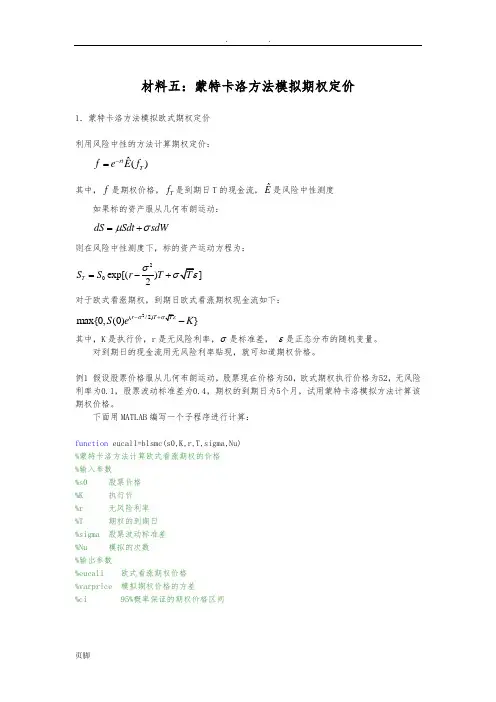
材料五:蒙特卡洛方法模拟期权定价1.蒙特卡洛方法模拟欧式期权定价利用风险中性的方法计算期权定价:ˆ()rt Tf e E f -= 其中,f 是期权价格,T f 是到期日T 的现金流,ˆE是风险中性测度 如果标的资产服从几何布朗运动:dS Sdt sdW μσ=+则在风险中性测度下,标的资产运动方程为:20exp[()]2T S S r T σ=-+对于欧式看涨期权,到期日欧式看涨期权现金流如下:2(/2)max{0,(0)}r T S e K σ-+-其中,K 是执行价,r 是无风险利率,σ是标准差, ε是正态分布的随机变量。
对到期日的现金流用无风险利率贴现,就可知道期权价格。
例1 假设股票价格服从几何布朗运动,股票现在价格为50,欧式期权执行价格为52,无风险利率为0.1,股票波动标准差为0.4,期权的到期日为5个月,试用蒙特卡洛模拟方法计算该期权价格。
下面用MATLAB 编写一个子程序进行计算:function eucall=blsmc(s0,K,r,T,sigma,Nu)%蒙特卡洛方法计算欧式看涨期权的价格%输入参数%s0 股票价格%K 执行价%r 无风险利率%T 期权的到期日%sigma 股票波动标准差%Nu 模拟的次数%输出参数%eucall 欧式看涨期权价格%varprice 模拟期权价格的方差%ci 95%概率保证的期权价格区间randn('seed',0); %定义随机数发生器种子是0,%这样保证每次模拟的结果相同nuT=(r-0.5*sigma^2)*Tsit=sigma*sqrt(T)discpayoff=exp(-r*T)*max(0,s0*exp(nuT+sit*randn(Nu,1))-K)%期权到期时的现金流[eucall,varprice,ci]=normfit(discpayoff)%在命令窗口输入:blsmc(50,52,0.1,12/5,0.4,1000)2. 蒙特卡洛方法模拟障碍期权定价障碍期权,就是确定一个障碍值b S ,在期权的存续期有可能超过该价格,也可能低于该价格,对于敲出期权而言,如果在期权的存续期标的资产价格触及障碍值时,期权合同可以提前终止执行;相反,对于敲入价格,如果标的资产价格触及障碍值时,期权合同开始生效。
蒙特卡洛实验报告
蒙特卡洛实验报告核工程与核技术实验一蒙特卡罗方法一、实验目的1、了解蒙特卡罗方法方法的基本思想;2、掌握蒙特卡罗方法计算面积、体积的方法;3、掌握由已知分布的随机抽样方法。
二、实验原理Monte Carlo方法,又称统计模拟方法或计算机随机模拟方法,是一种基于“随机数”进行数值模拟的方法,一种采用统计抽样理论近似求解物理或数学问题的方法。
倘若待求量可以表述成某些特征量的期望值、某些事件出现的概率或两者的函数形式,那么可采用蒙特卡罗方法求解。
在求解某些特征量的期望值或某些事件出现的概率时,必须构建合符实际的数学模型。
例如采用蒙特卡罗方法计算某函数所围面积时,构建的数学模型是构造一已知面积的可均匀抽样区域,在该区域投点,由伯努利定理大数定理可知,进入待求区域投点的频率依概率1收敛于该事件出现的概率(面积之比)。
由已知分布的随机抽样方法指的是由已知分布的总体中抽取简单子样。
具体方法很多,详见课本第三早。
三、实验内容1、安装所需计算工具(MATLAB等);以下内容采用工具软件中自带伪随机数发生器进行计算。
2、求解以下区域的面积、体积:2.1、给定曲线y =2 -x2和曲线y3 = x2,曲线的交点为:P i(-1,1 )、P2( 1,1 )。
曲线围成平面有限区域,用蒙特卡罗方法计算区域面积;其中J -{(x, y, z) I -1 辽x 岂1, 一1 乞y 乞1,0 岂z 乞2}。
3、对以下已知分布进行随机抽样:、实验报告编写1、给出各题的抽样程序并解释语句的含义;2、给出2.1和2.2抽样结果误差随抽样次数的关系图,并解释原因;3、给出3题的抽样框图、试验累积频率与理论累积频率关系图,并给出抽样次数(>106)与抽样时间。
2.1程序代码编写如下:N=10A6;%总投点个数s=o;%记录投点在所围图形中的个数SS=0;for i=1:Nx=2*rand-1;%产生的随机变量x,yy=2*rand; ;%产生x和y的坐标if((yv=2-x八2)&(y八3>=x八2))%判定是否落入所围图像中S=S+1%进入则加1SS=SS+1八2;endendArea=4*S/N %计算面积Dev=SS/N-(S/N)A2%+ 算方差A=sqrt(Dev/N)%计算标准差toc实验数据如下:请输入总投点个数:1500002.2实验代码如下:clear;clc;M=0;N= 5*10八4; tic;for i=1:Nx=2*ra nd()-1;y=2*ra nd()-1;z=2*ra nd(); t=x A 2+y A 2; s=z A 2;if s>=tif t<=-s+2*zM=M+1; 1.81.61.41.210.80.60.40.2-0.8 -0.6 -0.4 -0.2 0.2 0.4 0.6 0.80 -1endendendtocMIANJI=M/N*8clear M N i x y;计算结果:N=50000时面积为3.1350,计算时间约0.282s。
欧式敲入期权的蒙特卡洛定价法改进_蒙特卡洛重要抽样法
改变随机变量的测度和分布, 改变样本抽样重心, 使对
有效概率贡献大的样本出现的比重增加, 从而将更多
2010 年 12月 2日收到 第一作者 简介: 李忠 民 ( 1966 ) , 男, 汉族, 河南洛阳 人, 陕西 师范 大学 国 际 商 学 院 教 授、博 士 生 导 师。 E-ma i:l lizhongm in1966@ yahoo. com. cn。 * 通信作者简介: 张 静 ( 1984 ), 女, 汉族, 陕西岐 山人。陕 西师 范大学国 际商 学院 经济 学 硕士 生。 E-m a i:l n ina19841002@ gm ai.l com。
f (x ) =
1
e-
( x2(
* *
)2 )2
2*
( 22)
多维期权定价。但对于收益比较极端 ( 收益仅为 0
或者 1)的欧式敲入期权 ( Knock- in op tion) , 普通的 蒙特卡洛模拟法由于很难极大程度地 减小估计误
差值, 当失效概率较大时, 该方法的效率变得很低,
使得计算结果波动性大。而蒙特卡洛 重要抽样法
( M onte Carlo Im portance Samp ling m ethod) 通过合理
该方法应用到欧式敲 入期权的定价过程, 将结 果与 普通蒙 特卡 洛模 拟结果 对比, 有 效验证 了该 方法在 界限 期权 定价中 的优
越性。
关键词 蒙特卡洛重 要抽样法 界限期权 欧式敲入期权
中图法分类号 F830. 91;
文献标志码 A
对金融产品及其衍生物的定价方 法研究一直
是金融工 程的热点 问题, 尤其是自 1930 年 Enrico
要抽样法的一大好处是可以增加有效期权 ( 非零收
期权定价实验报告(M101613110黄清霞)
课程名称:金融工程
实验编号 及实验名称
期权定价模型及数值方法综合实验
系别
应用数学系
姓名
黄清霞
学号
101613110
班别
1016131
实验地点
实验日期
2013-06-01
实验时数
指导教师
张学奇
其他成员
黄冬璇、马燕纯
成绩
一、实验目的及要求 1.实验目的 (1)通过期权定价模型与数值方法综合实验,使学生加深对 BSM 期权模型的理解; (2)熟练掌握运用 Matlab 计算欧式期权价格实际应用方法; (3)熟练掌握运用 Matlab 软件计算美式期权价格的有限差分法、蒙特卡罗模拟法。 (4)培养学生运用软件工具解决期权定价问题的应用和动手能力。 2.实验要求 实验以个人形式进行,要求每位实验人员按照实验指导书,在实验前做好实验原理复习工作,实验
最后一列节点 (N, j) 的期权价值 f N , j 为 f N, j max(Su j d N j X ,0), j 0,1,, N
(2)对于无收益欧式看跌期权,节点 (i, j) 的期权价值 fi, j 为
fi, j ert [ pfi1, j1 (1 p) fi1, j ] ; 0 i N 1, 0 j i
[Call,Put]= blsprice(Price,Strike,Rate,Time,Volatility,Yield) 输入参数
Price Strike Rate Time Volatility Yield 输出参数
%标的资产价格 %执行价格 %无风险利率 %距离到期日的时间,即期权的存续期 %标的资产的标准差 %标的资产红利率
调用方式为
[AssetPrice,OptionValue]=binprice(Price,Strike,Rate,Time,Increment,Volat
蒙特卡罗模拟与欧式期权定价
蒙特卡罗模拟与欧式期权定价蒙特卡罗模拟进行期权定价的核心在于生成股票价格的随机过程。
9.2节中,在期权到期的T 时刻,标的股票价格的随机方程为:)ex p()ex p(T T T T S Y S S εσμ+== 其中,随机变量ε服从标准正态分布,即服从N(0,1),随机变量T Y 服从正态分布,其均值为T T )5.0(2σμμ-=,方差为T T σσ=,μ为股票的收益率,σ为股票的波动率。
期权的收益依赖于T S 在风险中性世界里的期望值,因此对于风险中性定价,股票的收益率(μ)可以用无风险利率r 减去连续红利收益率q 代替,也就是(r-q )。
于是风险中性定价的T S 随机方程为:])5.0ex p[(2T T q r S S T εσσ+--=其中ε服从标准正态分布。
上式中的股价运动过程与前面二叉树定价中的一样。
蒙特卡罗模拟随机产生一组股价终值T S 的样本值,即模拟试验。
然后为每一个样本值计算期权收益并记录下来。
产生足够多的样本值后,就可以得到期权收益的分布,通常需要计算分布的均值和标准差。
模拟试验的代数平均值常用来估计期权收益分布的期望值,然后用无风险利率对其折现来得到看涨期权的价格。
图1中欧式期权的有效期是六个月,其标的资产是连续红利收益率为3%的股票。
表中有36个期权收益的模拟试验,用它们可以估计出期权收益期望值的折现。
Using Monte Carlo Simulation to Value BS Call Option :利用蒙特卡罗模拟来为布莱克-舒尔斯看涨期权定价图1 期权信息及5个(从36个模拟数据得到)期权收益模拟结果每个模拟试验产生一个终值股价(T S 的一个样本值)和一个期权收益值。
在B 列中用Excel 的RAND 函数来产生服从均匀分布的随机数,然后在C 列用标准正态分布函数NORMSINV 将其转换成随机样本。
RAND 函数产生[0,1]间服从均匀分布的随机数。