
与前任注册会计师进行必要沟通的函
XX会计师事务所
地址:
邮编:
电话:(0571)
传真:(0571)
会计师事务所:
公司(以下简称该公司)拟聘请本所执行201 年度财务报表审计业务,按照《中国注册会计师审计准则第1153号——前任注册会计师与后任注册会计师的沟通》的规定,经该公司同意,本所就如下问题与贵所及相关注册会计师沟通,烦请贵所根据所了解的事实在收到本函后尽快对其作出充分的答复:
1. 是否发现该公司管理层存在正直和诚信方面的问题;
2. 贵所与该公司管理层在重大会计、审计等问题上存在的意见分歧;
3. 贵所向该公司治理层通报的管理层舞弊、违反法律法规行为以及值得关注的内部控制缺陷;
4. 贵所认为导致该公司变更会计师事务所的原因。
感谢贵所对本所工作的支持!
如有任何问题,请及时与本所联系,以便我们与贵所进一步沟通。
联系人:
电话:传真:
地址:邮编:
X会计师事务所
年月日。
与前任注册会计师沟通
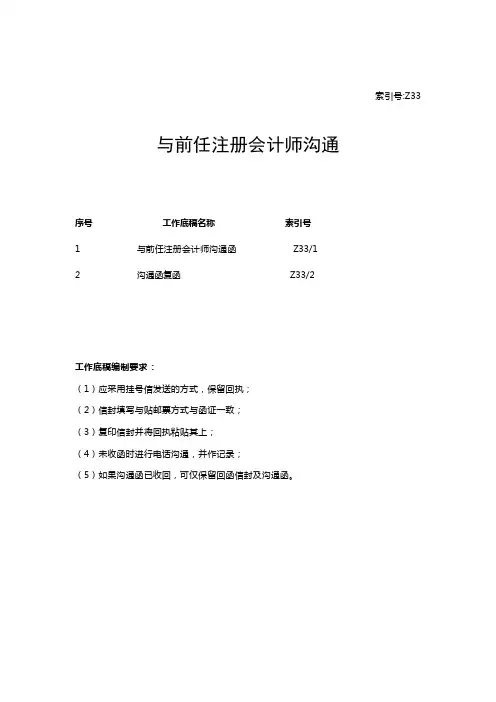
索引号:Z33 与前任注册会计师沟通序号工作底稿名称索引号1 与前任注册会计师沟通函 Z33/12 沟通函复函 Z33/2工作底稿编制要求:(1)应采用挂号信发送的方式,保留回执;(2)信封填写与贴邮票方式与函证一致;(3)复印信封并将回执粘贴其上;(4)未收函时进行电话沟通,并作记录;(5)如果沟通函已收回,可仅保留回函信封及沟通函。
Z33/1与前任注册会计师的沟通函会计师事务所并注册会计师:××公司(以下简称“该公司”)拟聘我所为其执行200×年度财务报表审计业务,按照中国注册会计师审计准则的有关规定,经该公司同意(后附该公司确认函),我们就如下问题与贵所及相关注册会计师沟通,烦请贵所根据所了解的事实在收到本函后尽快对其作出充分的答复。
(一) 是否发现该公司管理当局存在诚信方面的问题;(二) 贵所与该公司管理当局在重大会计、审计等问题上存在的意见分歧;(三) 贵所从该公司监事会、审计委员会或其他类似机构了解到的管理当局舞弊、违反法规行为以及内部控制的重大缺陷;(四) 导致该公司变更会计师事务所的原因。
如有任何问题,请及时与我们联系,以便我们与贵所作进一步沟通。
联系人:×××联系电话:×××传真:×××地址:长沙市开福区幸福桥168号十分感谢贵所对我们工作的支持!并颂时祺!湖南鹏程有限责任会计师事务所二00×年××月××日附件:被审计单位确认函xx公司董事会:贵公司已允许我们作为后任注册会计师与xx会计师事务所(前任注册会计师)进行沟通,包括允许xx会计师事务所对我们按照中国注册会计师审计准则的规定所提出的问题作出充分答复、允许我们查阅其审计贵公司20x1年度财务报表形成的工作底稿。
请贵公司在本确认函上盖章并署名日期后寄给我们,以示对上述内容的确认。
与前任注册会计师的沟通函(接受委托前)

与前任注册会计师的沟通函(接受委托前)
尊敬的 XX 女士/先生:
我是一名注册会计师,我收到了贵方的委托,希望我能为您们提供会计服务。
在此,我非常感激贵方的信任,对于这一项委托我充满着热情和责任感。
在接下来的工作中,我将竭尽全力,以最高标准的专业水准,为贵方的利益和发展,提供信誉卓著的服务。
然而,在我接受贵方的委托之前,我认为有必要了解一些关于贵方前任注册会计师进行财务审计的情况。
这样做旨在确保我的工作完成后,我所提供的会计服务符合适当的财务准则和法规,并保护您们的利益及声誉。
因此,在开始我的工作之前,请允许我向您们提出以下一些问题:
1. 上一次贵方的财务审计是由谁执行的?
2. 上一次财务审计的时间和程序是什么?
3. 上一次财务审计的结果是什么?
4. 上一次财务审计时,是否有任何重大的财务缺陷或内控问题?
5. 在上一次审计期间,是否有任何与财务报表相关的争议或纠纷?
6. 上一次审计的报告是否存在任何保留意见、不合格意见或重大缺陷?
在获得这些信息之后,我会认真评估情况,确保我的工作能够顺利地展开,同时也会就已知情况提供建议并共同制定合适的应对方案。
同时,任何在前任注册会计师审计报告中提到的问题或建议,我将在我的审计工作中特别考虑,并在适当的情况下进行处理。
最后,再次感谢贵方对我的信任和支持。
我会以严谨、诚信和专业的态度,善尽职责,为贵方提供高品质的会计服务。
此致敬礼!
XX
注册会计师
1 / 1。
AA-3前后任CPA沟通-回复函

索引号:AA-3 说明:
本回复函是前任注册会计师(A会计师事务所)就后任注册会计师(B会计师事务所)的沟通函的回复函件参考格式。
回复函
B会计师事务所:
贵所发来的沟通函业已收悉,现将我们所了解的有关江苏公证会计师事务所的客户(以下简称该公司)的事实答复如下:
1.该公司管理层正直和诚信情况
2.我所与该公司管理层在重大会计、审计等问题上存在的意见分歧
3.我所与该公司治理层沟通的管理层舞弊、违反法规行为以及值得关注的内部控制缺陷
4.导致该公司变更会计师事务所的原因
(XX会计师事务所盖章)
年月日
1。
前后任注册会计师的沟通-审计工作底稿
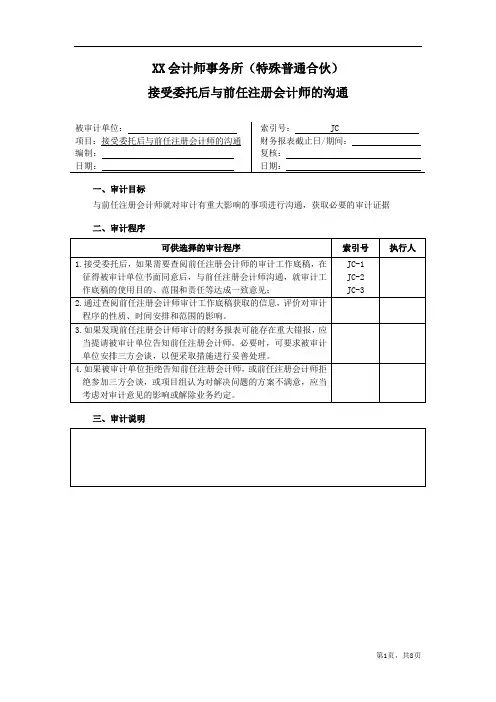
XX会计师事务所(特殊普通合伙)接受委托后与前任注册会计师的沟通一、审计目标与前任注册会计师就对审计有重大影响的事项进行沟通,获取必要的审计证据二、审计程序三、审计说明注:适用于本所作为后任注册会计师(会计师事务所)在接受审计委托后向被审计单位征询是否允许查阅前任注册会计师(A会计师事务所)审计工作底稿的沟通函件参考索引号:JC-1沟通函XXXX公司:贵公司聘请本所执行20XX年度财务报表审计业务,按照《中国注册会计师审计准则第1331号-首次审计业务涉及的期初余额》的要求,本所应针对20XX年度财务报表的期初余额获取充分、适当的审计证据。
因此,本所需要查阅前任注册会计师A会计师事务所的审计工作底稿。
请贵公司同意本所查阅A会计师事务所的审计工作底稿,并授权A会计师事务所将其对贵公司20XX年度财务报表审计的相关工作底稿提供给本所,以供本所查阅。
感谢贵公司对本所工作的支持!如有任何问题,请及时与本所联系,以便我们与贵公司进一步沟通。
联系人:联系电话:传真:地址:邮编:XX会计师事务所(特殊普通合伙)二○XX年XX月XX日注:适用于本所作为后任注册会计师(会计师事务所)在接受审计委托后向前任注册会计师(A会计师事务所)就查阅审计工作底稿事项的沟通函件参考索引号:JC-2与前任注册会计师的沟通函A会计师事务所:本所接受ABC公司委托,对其20XX年度财务报表进行审计。
按照《中国注册会计师审计准则第1331号-首次审计业务涉及的期初余额》的要求,本所应针对20XX年度财务报表的期初余额获取充分、适当的审计证据。
因此,本所需要查阅贵所20XX年度财务报表审计的相关工作底稿。
ABC公司已经同意本所查阅相关工作底稿,并授权贵所将相关工作工作底稿提供给本所,以供本所查阅。
感谢贵所对我们工作的支持!如有任何问题,请及时与我们联系,以便我们与贵所作进一步沟通。
联系人:联系电话:传真:地址:邮编:XX会计师事务所(特殊普通合伙)201×年×月×日注:适用于本所作为前任注册会计师,在收到后任注册会计师的沟通函后,向被审计单位征询是否允许与后任会计师事务所(B会计师事务所)进行沟通提供的确认函参考格式。
前后任注册会计师的沟通
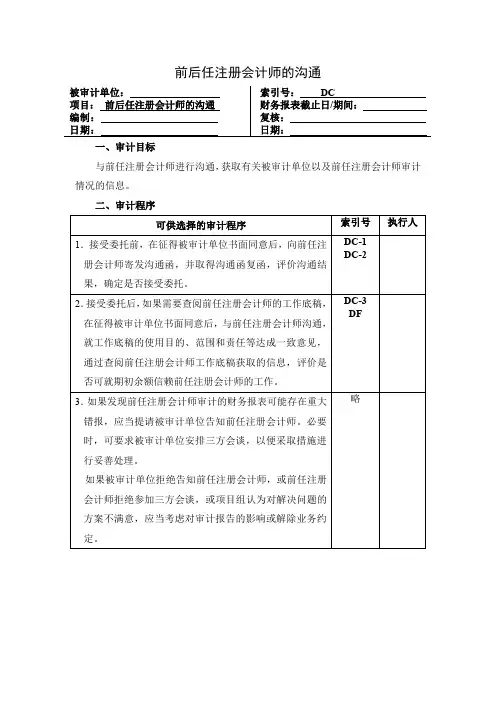
前后任注册会计师的沟通一、审计目标与前任注册会计师进行沟通,获取有关被审计单位以及前任注册会计师审计情况的信息。
二、审计程序前任注册会计师:A会计师事务所后任注册会计师:B会计师事务所被审计单位:S公司与前任注册会计师的沟通函A会计师事务所:S公司拟聘我所为其执行20×7年度财务报表审计业务,按照中国注册会计师审计准则的规定,经该公司同意,我们就如下问题与贵所及相关注册会计师沟通,烦请贵所根据所了解的事实在收到本函后尽快作出答复:1.该公司管理层的诚信情况;2.贵所与该公司管理层在重大会计、审计等问题上存在的意见分歧;3.贵所与该公司治理层沟通的管理层舞弊、违反法规行为以及内部控制的重大缺陷;4.贵所认为导致该公司变更会计师事务所的原因。
感谢贵所对我们工作的支持!如有任何问题,请及时与我们联系,以便我们与贵所作进一步沟通。
联系人:联系电话:传真:地址:邮编:(B会计师事务所盖章) 20×7年×月×日前任注册会计师对后任注册会计师关于沟通函的复函B会计师事务所:贵所发来的《沟通函》业已收悉,现将我们所了解的有关S公司(以下简称“该公司”)的事实答复如下:1.该公司管理层的诚信情况2.我所与该公司管理层在重大会计、审计等问题上存在的意见分歧3.我所与该公司治理层沟通的管理层舞弊、违反法规行为以及内部控制的重大缺陷4.导致该公司变更会计师事务所的原因(A会计师事务所盖章)20×7年×月×日前任注册会计师向被审计单位获取的确认函S公司董事会:贵公司已允许B会计师事务所作为后任注册会计师与我们沟通,允许我们对B会计师事务所的询问作出充分答复,并允许其查阅我们审计贵公司20×6年度财务报表形成的审计工作底稿。
B会计师事务所查阅工作底稿旨在了解贵公司及我们审计中的有关情况,以协助其对贵公司20×7年度财务报表的审计制定审计计划。
前后任注册会计师沟通函事务所模板

索引号: DB-1后任注册会计师向被审计单位获取的确认函
S公司董事会:
贵公司拟委托我所对贵公司201×年的财务报表进行审计,根据《中国注册会计师审计准则第1153号—前任注册会计师和后任注册会计师的沟通》的要求,在接受委托前需要与前任会计师进行沟通,并查阅其审计贵公司2010年度财务报表形成的审计工作底稿。
在与其沟通前需取得贵公司的书面同意,特向贵公司征询同意与否的意见。
请贵公司在本确认函上盖章并署明日期后寄给我们,以示对上述内容的确认。
(后任会计师事务报盖章)
201×年×月×日
同意:不同意
(S公司盖章)(S公司盖章)
201×年×月×日201×年×月×日。
被审计单位同意允许与前任注册会计师沟通的确认函
被审计单位同意允许与前任注册会计师沟通的确认函
尊敬的审计师:
我方同意允许您与前任注册会计师就我方的财务报表进行沟通,以下为确认函内容:
根据审计规范的要求,我们同意允许您与我们前任注册会计师就我们的财务报表进行沟通以验证我们的会计记录、会计估计、会计政策和其他有关信息的完整性和准确性。
我们理解,这将有助于您了解我们的财务状况和将要进行的审计工作,并可以提供有帮助的信息和观点,以促进您的审计工作的顺利开展。
在此,我们确认以下几点:
1. 我们同意允许您与前任注册会计师进行沟通,并会在合理的时间内向您提供必要的信息,以便您顺利进行财务报表审计。
2. 我们保证向您提供的所有信息和文件均为真实、完整、准确和合法的,并且符合相关法规和准则的要求。
3. 我们保证不会干扰或阻碍您正常进行财务报表审计,并会配合您的工作。
4. 我们保证会立即向您报告任何可能影响财务报表准确性和完整性的重大事件。
以上是我们对您与前任注册会计师进行沟通的确认函,请您在审核过程中随时联系我们,以便我们及时解决任何问题。
谢谢。
此致
敬礼,
被审计单位:XXX
日期:XXXX年XX月XX日
1 / 1。
1-1-1接受委托前 与被审计单位及后任注册会计师沟通函(含答案)
索引号:A1-1-1 说明:本沟通函是后任注册会计师(会计师事务所)在接受审计委托前向被审计单位(公司)征询是否允许与前任注册会计师(会计师事务所)沟通的函件参考格式。
沟通函长春平安纸业有限公司:贵公司拟聘请本所执行2018年财务报表审计业务,按照《中国注册会计师审计准则第1153号——前任注册会计师与后任注册会计师的沟通》的规定,本所在接受委托之前,应当与贵公司的前任注册会计师——华夏天会计师事务所进行沟通,以确定本所是否能够接受委托。
为此,请贵公司同意本所与华夏天会计师事务所进行沟通,并授权华夏天会计师事务所对本所就贵公司事项的询问作出答复。
感谢贵公司对本所工作的支持!如有任何问题,请及时与本所联系,以便我们与贵公司进一步沟通。
联系人:传真:联系电话:邮编地址: (诚信会计师事务所盖章)2018年4月15日说明:本沟通函是后任注册会计师(会计师事务所)在首次接受审计委托前与前任注册会计师(会计师事务所)进行必要沟通的函件参考格式。
沟通函华夏天会计师事务所:长春平安纸业有限公司(以下简称该公司)拟聘本所为其执行2018年财务报表审计业务,按照《中国注册会计师审计准则第1153号——前任注册会计师与后任注册会计师的沟通》的规定,经该公司同意,本所就如下问题与贵所及相关注册会计师沟通,烦请贵所根据所了解的事实在收到本函后尽快对其作出充分的答复:1.是否发现该公司管理层存在正直和诚信方面的问题;2.贵所与该公司管理层在重大会计、审计等问题上存在的意见分歧;3.贵所向该公司治理层通报的管理层舞弊、违反法律法规行为以及值得关注的内部控制缺陷;4.贵所认为导致该公司变更会计师事务所的原因。
感谢贵所对本所工作的支持!如有任何问题,请及时与本所联系,以便我们与贵所作进一步沟通。
联系人:传真:联系电话:邮编:地址: (诚信会计师事务所盖章)2018年4月20日说明:本回复函是前任注册会计师(会计师事务所)就后任注册会计师(会计师事务所)的沟通函的回复函件参考格式。
前后任注册会计师的沟通
前后任注册会计师的沟通一、审计目标与前任注册会计师进行沟通,获取有关被审计单位以及前任注册会计师审计情况的信息。
二、审计程序前任注册会计师:A会计师事务所后任注册会计师:B会计师事务所被审计单位:S公司与前任注册会计师的沟通函A会计师事务所:S公司拟聘我所为其执行20×7年度财务报表审计业务,按照中国注册会计师审计准则的规定,经该公司同意,我们就如下问题与贵所及相关注册会计师沟通,烦请贵所根据所了解的事实在收到本函后尽快作出答复:1.该公司管理层的诚信情况;2.贵所与该公司管理层在重大会计、审计等问题上存在的意见分歧;3.贵所与该公司治理层沟通的管理层舞弊、违反法规行为以及内部控制的重大缺陷;4.贵所认为导致该公司变更会计师事务所的原因。
感谢贵所对我们工作的支持!如有任何问题,请及时与我们联系,以便我们与贵所作进一步沟通。
联系人:联系电话:传真:地址:邮编:(B会计师事务所盖章) 20×7年×月×日前任注册会计师对后任注册会计师关于沟通函的复函B会计师事务所:贵所发来的《沟通函》业已收悉,现将我们所了解的有关S公司(以下简称“该公司”)的事实答复如下:1.该公司管理层的诚信情况2.我所与该公司管理层在重大会计、审计等问题上存在的意见分歧3.我所与该公司治理层沟通的管理层舞弊、违反法规行为以及内部控制的重大缺陷4.导致该公司变更会计师事务所的原因(A会计师事务所盖章)20×7年×月×日前任注册会计师向被审计单位获取的确认函S公司董事会:贵公司已允许B会计师事务所作为后任注册会计师与我们沟通,允许我们对B会计师事务所的询问作出充分答复,并允许其查阅我们审计贵公司20×6年度财务报表形成的审计工作底稿。
B会计师事务所查阅工作底稿旨在了解贵公司及我们审计中的有关情况,以协助其对贵公司20×7年度财务报表的审计制定审计计划。
1001-1004与管理层沟通、前任注册会计师沟通函
索引号:1001 与管理层的沟通说明:本沟通函是后任注册会计师(会计师事务所)在接受审计委托前向被审计单位征询是否允许与前任注册会计师(A会计师事务所)沟通的函件参考格式。
索引号:1002沟通函XXXX公司:贵公司拟聘请本所执行20XX年度财务报表审计业务,按照《中国注册会计师审计准则第1153号-前任注册会计师与后任注册会计师的沟通》的规定,本所在接受委托之前,应当与贵公司的前任注册会计师--A会计师事务所进行沟通,以确定本所是否能够接受委托。
为此,请贵公司同意本所与A会计师事务所进行沟通,并授权A会计师事务所对本所就贵公司事项的询问作出答复。
感谢贵公司对本所工作的支持!如有任何问题,请及时与本所联系,以便我们与贵公司进一步沟通。
联系人:联系电话:传真:地址:邮编:XXX事务所二○一X年XX月XX日回执:本公司同意贵所与A会计师事务所进行沟通,并授权A会计师事务所对贵所就本公司事项的询问作出答复。
(XXX公司盖章)20XX年X月X日说明:本沟通函是后任注册会计师(会计师事务所)在首次接受审计委托前与前任注册会计师(A会计师事务所)进行必要沟通的函件参考格式。
索引号:1003与前任注册会计师的沟通函A会计师事务所:ABC公司(以下简称“该公司”)拟聘我所为其执行20XX年度财务报表审计业务,按照《中国注册会计师审计准则第1153号--前任注册会计师与后任注册会计师的沟通》的规定,经该公司同意,本所就如下问题与贵所及相关注册会计师沟通,烦请贵所根据所了解的事实在收到本函后尽快对其作出充分的答复:1.是否发现该公司管理层存在正直和诚信方面的问题;2.贵所与该公司管理层在重大会计、审计等问题上存在的意见分歧;3.贵所向该公司治理层通报的管理层舞弊、违反法律法规行为以及值得关注的内部控制缺陷;4.贵所认为导致该公司变更会计师事务所的原因;5. 其他需要沟通的事项。
感谢贵所对本所工作的支持!如有任何问题,请及时与本所联系,以便我们与贵所作进一步沟通。