
广告公司税率及税收优惠政策
广告公司税率及税收优惠政策
在上海注册广告公司已无需办理广告经营许可证。
广告公司属于服务行业,可以开服务业发票或广告业专用发票。
广告公司需交纳的税有营业税、企业所得税、附加税,开广告业专用发票还需另交纳文化事业建设税。
上述各税种的税率如下:
一、广告公司营业税税率
无论是开服务业发票,还是开广告业专用发票,都需交纳5%的营业税。
例如,开票额为100万元人民币,所交纳的营业税为5万元人民币。
二、企业所得税税率
广告公司企业所得税有两种征收方式,即查帐征收与核定征收,这两种征收方式的税率也不同。
查帐征收:适用财务会计核算规范的企业,按收入减成本费用后的净利润计算企业所得税,税率为25%。
核定征收:是对能够正确核算收入而不能正确核算成本费用的企业适用,按开票额计算企业所得税,税率为2.5%%,如果广告公司开票额为100万元人民币,按核定征收所交纳的企业所得税为2.5万元人民币。
在上海注册的广告公司,公司注册完成后前三个月企业所得税是查帐征收,三个月后可以申请核定征收。
三、地方附加税
地方附加税包括城市维护建设税、教育附加税、河道管理费,其是根据广告公司交纳的营业税计算的,税率如下:
1、城市维护建设税:税率为1%。
如果广告公司交纳100元的营业税,那么其所交纳的城市维护建设税为1元。
2、教育附加税:税率为3%。
如果广告公司交纳100元的营业税,那么其所交纳的教育附加税税为3元。
3、河道管理费:税率为1%。
如果广告公司交纳100元的营业税,那么其所交纳的河道管理费为1元。
四、文化事业建设税
化事业建设税是根据开票额征收的,若广告公司开具100万元人民币的广告业专用发票,其所交纳的文化事业建设税为3万元人民币。
五、广告公司税收优惠政策
除地方附加税外,广告公司其它税种税率是全国统一的。
广告公司的税收优惠政策主要体现在返税上。
以注册上海广告公司为例,其享受的税收优惠政策如下:
在上海郊区开发区注册广告公司,可以享受高额的返税优惠政策,营业税可返到实际交税额的20-45%,企业所得税可返实际交税额的10-18%。
最新各行业税率表
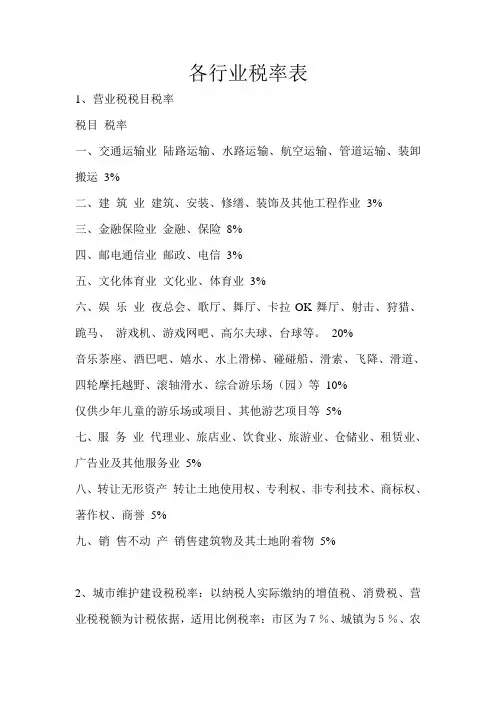
各行业税率表1、营业税税目税率税目税率一、交通运输业陆路运输、水路运输、航空运输、管道运输、装卸搬运3%二、建筑业建筑、安装、修缮、装饰及其他工程作业3%三、金融保险业金融、保险8%四、邮电通信业邮政、电信3%五、文化体育业文化业、体育业3%六、娱乐业夜总会、歌厅、舞厅、卡拉OK舞厅、射击、狩猎、跪马、游戏机、游戏网吧、高尔夫球、台球等。
20%音乐茶座、酒巴吧、嬉水、水上滑梯、碰碰船、滑索、飞降、滑道、四轮摩托越野、滚轴滑水、综合游乐场(园)等10%仅供少年儿童的游乐场或项目、其他游艺项目等5%七、服务业代理业、旅店业、饮食业、旅游业、仓储业、租赁业、广告业及其他服务业5%八、转让无形资产转让土地使用权、专利权、非专利技术、商标权、著作权、商誉5%九、销售不动产销售建筑物及其土地附着物5%2、城市维护建设税税率:以纳税人实际缴纳的增值税、消费税、营业税税额为计税依据,适用比例税率:市区为7%、城镇为5%、农村为1%。
3、企业所得税税率:企业所得税法定税率为:33%,同时还设置两档优惠税率:年应纳税所得额在3万元(含本数)以下的,减按18%计算;年应纳税所得额超过3万元至10万元(含本数)减按27%计算。
4、个人所得税税目税率(1)工资、薪金所得适用5%—45%的九级超额累进税率。
(2)工资薪金收入个人所得税税率表:级数全月应纳税所得额税率(%)速算扣除数1 不超过500元5 02 超过500元至2000元的部分10 253 超过2000元至5000元的部分15 1254 超过5000元至20000元的部分20 3755 超过20000元至40000元的部分25 13756 超过40000元至60000元的部分30 33757 超过60000元至80000元的部分35 63758 超过80000元至100000元的部分40 103759 超过100000元的部分45 15375(3)稿酬所得适用20%的比例税率,并按应纳税额减征30%。
广告宣传费的纳税筹划规定

⼴告宣传费的纳税筹划规定⼴告宣传作为宣传产品和企业形象的⼀种重要途径,越来越受到企业的重视。
政府为调节经济,对不同的⾏业实⾏不同的⼴告宣传费税前扣除政策。
⾯对⼴告宣传费⽤税前扣除政策的变化,如何进⾏⼴告宣传策划,达到既有宣传效果⼜节约税收成本的⽬的,值得事先筹划。
【税法规定】《企业所得税法实施条例》第四⼗四条规定,企业发⽣的符合条件的⼴告费和业务宣传费⽀出,除国务院财政、税务主管部门另有规定外,不超过当年销售(营业)收⼊15%的部分,准予扣除;超过部分,准予在以后纳税年度结转扣除。
财政部、国家税务总局《关于部分⾏业⼴告费和业务宣传费税前扣除政策的通知》(财税〔2009〕72号)规定,⾃2008年1⽉1⽇起⾄2010年12⽉31⽇,对化妆品制造、医药制造和饮料制造(不含酒类制造,下同)企业发⽣的⼴告费和业务宣传费⽀出,不超过当年销售(营业)收⼊30%的部分,准予扣除;超过部分,准予在以后纳税年度结转扣除。
烟草企业的烟草⼴告费和业务宣传费⽀出,⼀律不得在计算应纳税所得额时扣除。
由此可见,⽬前国家对不同⾏业所发⽣的⼴告宣传费税前扣除政策不⼀致,有些⾏业在当年按不超过销售(营业)收⼊15%⽐例扣除,有些⾏业在当年按不超过销售(营业)收⼊30%⽐例扣除,⽽有的⾏业则不允许在税前扣除。
【案例分析】盈利甲公司为⼀家⽣产经营企业,其从事⾏业发⽣的⼴告宣传费根据规定不允许税前扣除。
该公司为增值税⼀般纳税⼈,适⽤企业所得税率为25%,未享受企业所得税优惠政策。
虽然不能税前扣除⼴告宣传费⽀出,但甲公司为了不断扩⼤市场份额,每年还是要投⼊相当⾦额的⼴告宣传费⽤于企业形象宣传。
以2009年为例,当年的财务预算预计投⼊⼴告宣传费⽤6000万元,因不能在税前扣除,将调增应纳所得税额6000×25%=1500万元。
对此,企业有没有降低⼴告宣传费⽀出成本的空间呢?如果对⽣产经营流程进⾏分析,就可合理合法选择如下筹划思路:1.可考虑将委托他⼈促销改为员⼯促销。
广告公司税种和业务范围

广告公司A、交税种类一、基本税种和税率:1、营业税按营业收入5%缴纳;2、城建税按缴纳的营业税7%缴纳;3、教育费附加按缴纳的营业税3%缴纳;4、文化事业建设费按营业额3%缴纳;5、印花税:广告合同按承揽收入金额的万分之五贴花;帐本按5元/本缴纳(每年启用时);年度按“实收资本”与“资本公积”之和的万分之五缴纳(第一年按全额缴纳,以后按年度增加部分缴纳);6、城镇土地使用税按实际占用的土地面积缴纳(各地规定不一,XX 元/平方米);7、房产税按自有房产原值的70%*1.2%缴纳;8、车船使用税按车辆缴纳(各地规定不一,不同车型税额不同,XX 元辆);9、企业所得税按应纳税所得额(调整以后的利润)缴纳:应纳税所得额在3万元(含)以内的适用18%,在3万元至10万元(含)的适用27%,在10万元以上的适用33%(注:2008年起税率为25%);10、发放工资奖金的扣缴个人所得税。
除企业所得税(2002年1月1日以后新办的企业)向国税局申报缴纳外,其他均向地税局申报缴纳。
四、纳税申报期限1、营业税、城建税、文化事业建设费、个人所得税等于次月10日内为限期缴纳期限;2、企业所得税季后15日内(当地税务机关确认按月缴纳的,次月10日)为限期缴纳期限,汇算清缴期限为4个月;3、房产税、城镇土地使用税等,按当地税务机关的规定期限缴纳(各地一般一年两次等规定不一)。
4、限期缴纳最后一日,遇到休息日,顺延一日;遇到长假(春节、五一、十一节),按休息日顺延;5、滞纳金按天加收万分之五;6、经税务机关责令限期缴纳后仍未缴纳的,税务机关可处于罚款。
B、小广告公司经营业务范围一.广告设计平面广告设计:画册设计、手册设计、单张广告宣传页设计。
视觉识别系统设计:商标、LOGO、标志、VI/CI、企业形象、品牌形象设计。
3D设计:展览展示设计、3D效果图设计、网站广告制作、影视广告设计制作。
二.多媒体广告发布及广告效果评测户外广告牌报纸、杂志电台、广播网络广告影视广告其它媒体三.企业活动策划大型路演、Roadshow促销活动公司会议、年会新闻发布会、产品发布会经销商答谢会四.广告制品制作喷绘、高精度写真促销物料设计制作展示道具设计制作礼品、赠品、促销品设计制作五.互联网服务企业网站设计制作网络推广、网络广告多媒体动画制作域名、虚拟主机、服务器服务六.展会服务展位预定展期促销活动展台设计、搭建展期经销商接待。
企业所得税优惠政策与纳税筹划运用

暂 行 条例 》 时废 止 。新 的《 业 所 同 企
得 税 法 》 在 规 定 了 企 业 实 际 发 生 与
( ) 资 、 金 的纳 税 筹 划 技 一 工 薪
巧 。新 的《 企业 所得 税 法》 规定 , 业 企
实际 发 生 的与 取 得 收 入 有 关 的 、 合
企 业所得税优 惠政 策 与纳税 筹划运用
■ 刘 敬 贤
从2 0 年 起 , 的《 业所 得 税 08 新 企
务招 待 费 的扣除 限额 限制 。
不 能被 滥用 。
法 》 始 实施 , 《 开 原 外商 投 资 企 业 和
外 国企 业 所 得 税 法 》 《 业 所 得 税 、企
( ) 活 掌 握 费 用 扣 除标 准 。 四 灵 如 加大 研 发投 入 、 为残 疾人 提 供 合
适 岗 位 就 能 充 分 享 受 到 加 计 扣 除
优 惠 :通 过 在 流 通 环 节 设 立 独 立 的
章 程 、红 利 分配 制度 以及 制定 合理
的 工 资 薪 金 计 算 办 法 来 规 避 不 必 要 的 涉 税 风 险 。 企 业 所 得 税 法 强 调 了 工 资 、 金 支 出 的合 理 性 , 要 是 具 薪 只
照 无 关 联 方 关 系 的 交 易 原 则 ,合 理
企 业 ,减按 1 % 的税 率征 收企 业所 5
得 税 : 个 纳 税 年 度 内 , 民 企 业 技 一 居 术 转让 所 得 不超过 5 0 元 的部 分 , 0万 免 征 企 业 所 得 税 , 过 5 0 元 的 部 超 0万 分 , 半 征 收 企 业 所 得 税 。企 业 应 当 减
新闻出版发行业增值税和营业税优惠政策解析

新闻出版发行业增值税和营业税优惠政策解析一、增值税和营业税优惠政策解析出版业增值税优惠政策主要表现在部分制品和出版物税率下调、出版环节先征后退、基层新华书店销售环节免征、电影发行单位收取的发行收入及对科普单位的门票收入的税收优惠范围和选择适当的进项抵扣方法。
2006年12月5日,财政部、国家税务总局联合下发了《关于宣传文化增值税和营业税优惠政策的通知》(财税[2006]153号),对经营宣传文化事业享受相关税收优惠政策明确了10项规定:一、自2007年1月1日起,将音像制品和电子出版物的增值税税率由17%下调至13%。
二、自2006年1月1日起至2008年12月31日,实行以下增值税先征后退政策:(一)对以下出版物在出版环节实行增值税先征后退政策:1.中国共产党和各民主党派的各级组织的机关报纸和机关刊物,各级人大、政协、政府、工会、共青团、妇联、科协的机关报纸和机关刊物,新华社的机关报纸和机关刊物,军事部门的机关报纸和机关刊物。
上述各级的机关报纸和机关刊物,增值税先征后退范围掌握在一个单位一报一刊以内。
2.科技图书、科技报纸、科技期刊、科技音像制品和技术标准出版物。
3.专为少年儿童出版发行的报纸和刊物,中小学的学生课本。
4.少数民族文字出版物。
5.盲文图书和期刊。
6.在内蒙古、广西、西藏、宁夏、新疆五个自治区内批准注册的出版单位出版的出版物。
7.列入本通知附件1的图书、报纸和期刊。
上述图书包括租型出版的图书。
(二)对新疆维吾尔自治区新华书店和乌鲁木齐市新华书店销售的出版物实行增值税先征后退政策。
(三)对下列印刷、制作业务实行增值税先征后退政策:1.对少数民族文字的图书、报纸、期刊的印刷业务。
2.对少数民族文字的音像制品、电子出版物的制作业务。
3.列入本通知附件2的新疆印刷企业的印刷业务。
三、明确了县以下新华书店和农村供销社销售出版物免征增值税及电影制片企业销售电影拷贝收入免征增值税的范围。
通知规定,自2006年1月1日起至2008年12月31日,实行以下增值税免税政策:(一)对全国县(含县级市、区、旗,下同)及县以下新华书店和农村供销社在本地销售的出版物免征增值税。
增值税的广告业税收政策
增值税的广告业税收政策随着经济的发展和市场的竞争日益激烈,广告业成为了现代经济中不可或缺的一部分。
作为企业推广和宣传的重要手段,广告业也对应税收政策有着一定的要求和规定。
本文将对增值税的广告业税收政策进行详细探讨。
一、增值税简介增值税是一种对最终消费者的税收,广告业作为一种服务业也被纳入其中。
增值税根据产品或者服务在生产和销售环节中增值的额度来计算税收。
广告业作为一种服务,按照增值税的规定,需要按照政策纳税。
二、广告业增值税的计税方式根据我国的相关政策,广告业的增值税计税方式主要有两种,分别是总额计税和差额计税。
总额计税是指将广告费用的总额作为计税基数进行计税;差额计税则是以广告费用与成本差额的金额作为计税基数,根据差额来计算税。
三、广告业增值税的税率根据广告业的特点和税收政策的要求,我国对广告业的增值税税率进行了分类。
具体税率的设定需要根据广告的性质和用途来确定。
目前我国广告业增值税的税率主要分为三档:一般项目税率、留底税率和特殊项目税率。
一般项目税率适用于一般的广告服务,税率为17%。
这包括广告代理、广告设计和广告制作等服务。
留底税率适用于合并征税的广告业,税率为6%,主要针对媒体类广告代理和广告发布等服务。
特殊项目税率适用于特定的广告活动,税率由政策或主管部门根据实际情况来确定。
四、广告业增值税的抵扣广告业作为一种服务业,企业在纳税的同时也有权享受增值税的抵扣政策。
广告代理、广告设计和广告制作等服务性企业,其购买用于生产经营的相关产品和服务的增值税可以抵扣。
但需要注意的是,企业只有在按照规定缴纳增值税的情况下,才有资格享受增值税的抵扣政策。
五、广告业增值税的申报和纳税广告业企业在享受增值税政策的同时,也需要按照规定进行相应的申报和纳税。
企业在每个纳税期限内,需要将广告业相关的销售收入和增值税额按照规定填报并进行纳税。
同时,企业也要将相关的凭证和账簿进行保管,以备税务部门的审查和核实。
六、广告业增值税的合规操作为了遵守税收政策,广告业企业需要进行合规操作。
131号文件-财政部 国家税务总局关于应税服务适用增值税零税率和免税政策的通知
财政部国家税务总局关于应税服务适用增值税零税率和免税政策的通知财税〔2011〕131号全文有效成文日期:2011-12-29字体:【大】【中】【小】各省、自治区、直辖市、计划单列市财政厅(局)、国家税务局、地方税务局,新疆生产建设兵团财务局:根据《财政部国家税务总局关于印发〈营业税改征增值税试点方案〉的通知》(财税[2011]110号)和《财政部国家税务总局关于在上海市开展交通运输业和部分现代服务业营业税改征增值税试点的通知》(财税[2011]111号),现将应税服务适用增值税零税率和免税政策的有关事项通知如下:一、试点地区的单位和个人提供的国际运输服务、向境外单位提供的研发服务和设计服务适用增值税零税率。
(一)国际运输服务,是指:1.在境内载运旅客或者货物出境;2.在境外载运旅客或者货物入境;3.在境外载运旅客或者货物。
(二)试点地区的单位和个人适用增值税零税率,以水路运输方式提供国际运输服务的,应当取得《国际船舶运输经营许可证》;以陆路运输方式提供国际运输服务的,应当取得《道路运输经营许可证》和《国际汽车运输行车许可证》,且《道路运输经营许可证》的经营范围应当包括“国际运输”;以航空运输方式提供国际运输服务的,应当取得《公共航空运输企业经营许可证》且其经营范围应当包括“国际航空客货邮运输业务”。
(三)向境外单位提供的设计服务,不包括对境内不动产提供的设计服务。
二、试点地区的单位和个人提供适用零税率的应税服务,如果属于适用增值税一般计税方法的,实行免抵退税办法,退税率为其按照《交通运输业和部分现代服务业营业税改征增值税试点实施办法》(财税[2011]111号)第十二条第(一)至(三)项规定适用的增值税税率;如果属于适用简易计税方法的,实行免征增值税办法。
三、试点地区的单位和个人提供适用零税率的应税服务,按月向主管退税的税务机关申报办理增值税免抵退税或免税手续。
具体管理办法由国家税务总局商财政部另行制定。
广告行业PEST分析
03
信息传播管制
政府对信息传播的管制可能影响广告 的传播渠道和效果。例如,政府对互 联网信息的管理可能限制广告在网络 上的传播范围和效果。
国际政治环境对广告行业的影响
国际政治局势
国际政治局势的变化可能影响广告行业的国际业务。例如,政治紧张局势或国际冲突可 能导致广告市场的收缩或转移。
国际合作与贸易关系
的关注。
广告行业将更加注重与消费者互动和体 验,以提升品牌知名度和客户满意度。 同时,随着消费者行为的改变,广告行 业也需要不断创新和适应变化的市场需
求。
THANKS
感谢观看
社会文化环境(Social)
人口结构变化对广告行业的影响
人口老龄化
人口年轻化
年轻人成为消费主力,广告行业需关注年轻人的需 求和喜好,创新广告形式和内容。
随着人口老龄化的加剧,针对老年人的广告 需求增加,广告行业需调整策略以适应这一 变化。
家庭结构变化
单人家庭、单亲家庭等新型家庭结构增多, 广告行业需针对不同家庭结构制定相应的广 告策略。
02
广告行业的主要竞争者包括大型跨国广告公司、本土大型广告公司、中小型广 告公司和数字广告公司等。这些公司之间的竞争关系因客户需求、市场份额和 资源优势等因素而异。
03
广告行业的竞争格局受到市场供求关系、客户需求、技术发展、政策法规等多 种因素的影响。未来,随着数字技术的进一步发展和消费者行为的改变,广告 行业的竞争格局将继续发生变化。
产业结构调整对广告行业的影响
产业结构调整
产业结构调整会对企业的市场地位和竞争格局产生影响,从而影响企业的营销 策略和广告投入。
技术创新
产业结构调整和技术创新可能会催生新的产业和产品,从而为广告行业带来新 的市场机会。例如,互联网和移动互联网的发展为广告行业带来了巨大的市场 机会和创新空间。
各类税目、税率、征税范围与征税业务
各类税目、税率、征税范围与征税业务一、增值税序 号 税 目 税 率 征税范围 常见征税业务一 销售或进口货物除列举的以外17%《中华人民共和国增值税暂行条例》第二条增值税税率,第一项规定:“纳税人销售或者进口货物,除本条第(二 )项、第(三)项规定外,税率为17%。
”二 加工、修理修配劳务 17% 《中华人民共和国增值税暂行条例》第二条增值税税率,第四项规定:“纳税人提供加工、修理修配劳务,税率为17%。
三 农业产品 13% 包括植物类、动物类1.植物类粮食包括小麦、稻谷、玉米、高梁、谷子和其他杂粮,以及经碾磨、脱壳等工艺加工后的粮食切面、饺子皮、馄钝皮、面皮、米粉等粮食复制品,也属于本货物的征税范围。
豆制小吃食品不包括。
蔬菜包括各种蔬菜、菌类植物和少数可作副食的木料植物。
经晾晒、冷藏、冷冻、包装、脱水等工序加工的蔬菜、腌菜、咸菜、酱菜和盐渍蔬菜等也属于本货物的征税范围。
烟叶包括晒烟叶、晾烟叶和初烤烟叶。
茶叶包括各种毛茶。
园艺植物指可供食用的果实。
经冷冻、冷藏、包装等工序加工的园艺植物,也属于本货物的征税范围。
药用植物 利用药用植物加工制成的片、丝、块、段等中药饮片,也属于本货物的征税范围。
油料植物 提取芳香油的芳香油料植物,也属于本货物的征税范围。
纤维植物 棉短绒和麻纤维经脱胶后的精干(洗)麻,也属于本货物的征税范围。
糖料植物林业产品包括原木、原竹、天然树脂及其他林业产品 盐水竹笋也属于本货物的征税范围其他植物 干花、干草、薯干、干制的藻类植物,农业产品的下脚料等,也属于本货物的征税范围。
2.动物类水产品包括鱼、虾、蟹、鳖、贝类、棘皮类、软体类、腔肠类、海兽类、鱼苗卵、虾苗、蟹苗、贝苗秧,以及经冷冻、冷藏、盐渍等防腐处理和包装的水产品。
干制的鱼、虾、蟹、贝类、棘皮类、软体类、腔肠类等,以及未加工成工艺品的贝壳、珍珠也属于本货物的征税范围。
畜牧产品包括兽类、禽类和爬行类动物 各种兽类、禽类和爬行类动物的肉类生制品亦属征税范围,经加工的咸蛋、松花蛋、腌制的蛋等,也属于本货物的征税范围兽类、禽类和爬行类动物的肉产品蛋类产品 鲜奶动物皮张 将生皮、生皮张用清水、盐水或者防腐药水浸泡、刮里、脱毛、晒干或者熏干,未经鞣制的,也属于本货物的征税范围。
广告业发票(DOC)
广告业发票对方是广告代理公司根据《财政部国家税务总局关于营业税若干政策问题的通知》(财税(2003)16号),如果是从事广告代理业务的,以其全部收入减去支付给其他广告公司或广告发布者(包括媒体、载体)的广告发布费后的余额为营业额。
而其中”支付给其他广告公司或广告发布者(包括媒体、载体)的广告发布费“是要用广告费发票来作为扣除凭证,这有点像增值税发票。
因此,对方要求你开具广告业发票。
对方是一般企业支付给你的只是广告的设计费,那么开具广告发票只是根据《企业所得税法》中广告费的扣除限额来取得广告业发票。
如果没有,仅能按照支付劳务报酬的方式来进行费用的扣除。
开具广告业发票的税费包括:营业税(5%)、个人所得税(约2%)、文化事业建设费(约3%)、城建税及教育费附加(0.5%),加起来约10.5%。
你到当地地税局开票是这个数,到广告公司代开最少也得这个数,可能多一点。
因此,你最好与该公司签订一份合同,然后每月开出一张付款证明到税局开具广告业发票。
不过,个人在当地地税局开具的是《通用发票》。
自己是个人如果不是经常需要这种发票,去税务局买很亏。
如果是长期要开广告发票的话,办理营业执照,自己到税务局买发票用,每月交定额税300块钱,可以开5000左右的发票。
用自己的发票开出去客户也会更加信任你的。
如果是短期用的,找一个能够自己开发票的广告公司代开,扣点手续费就是了。
一般广告公司是用普通发票的,税率是6%;但有些广告公司是注册公司,有正规的财务程序,所以他们在开发票的同时还要考虑进项税收。
所以这种广告公司给别人代开发票的时候一般要求税率10%左右。
表面上看好象赚了4个点,其实是没有赚钱的。
因为他要用相等金额的材料发票来抵开出去的发票。
比如说:广告公司给别人开10000元的发票,那他自己就要交6%的税,但同时他还要去拿10000元的材料发票去抵开出去的发票,这样他的帐才算做平,那这10000的的材料发票就要再花6%的税去买(当然也可以用公司日常开支,办公用品损耗去抵)。