
概率的对偶原则
概率论与数理统计知识要点
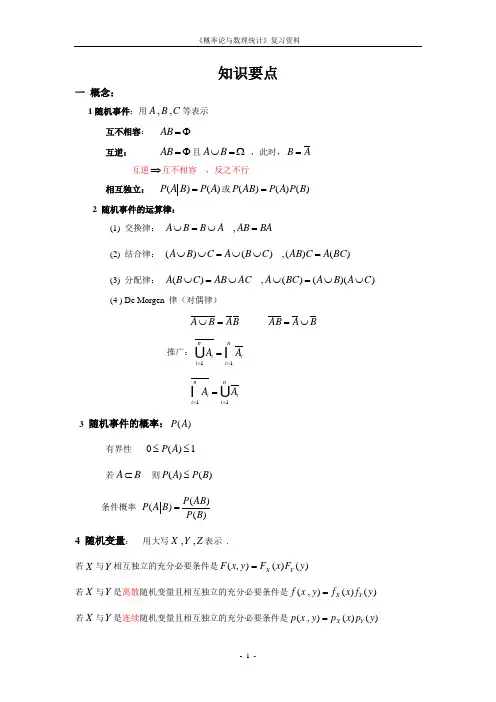
知识要点一 概念:1随机事件:用,,A B C 等表示 互不相容: AB =Φ互逆: AB =Φ且A B ⋃=Ω ,此时,B A = 互逆⇒互不相容 ,反之不行相互独立: ()()P A B P A =或()()()P AB P A P B =2 随机事件的运算律:(1) 交换律: ,A B B A AB BA ⋃=⋃= (2) 结合律: ()(),()()A B C A B C AB C A BC ⋃⋃=⋃⋃=(3) 分配律: (),()()()A B C AB AC A BC A B A C ⋃=⋃⋃=⋃⋃(4 ) De Morgen 律(对偶律)B A B A =⋃ B A AB ⋃= 推广:11n ni i i i A A ===U I11nni i i i A A ===IU3 随机事件的概率:()P A 有界性 0()1P A ≤≤ 若A B ⊂ 则()()P A P B ≤ 条件概率 ()()()P AB P A B P B =4 随机变量: 用大写,,X Y Z 表示 .若X 与Y 相互独立的充分必要条件是)()(),(y F x F y x F Y X =若X 与Y 是离散随机变量且相互独立的充分必要条件是(,)()()X Y f x y f x f y = 若X 与Y 是连续随机变量且相互独立的充分必要条件是(,)()()X Y p x y p x p y =若X 与Y 不相关,则cov(,)0X Y = 或 (,)0R X Y = 独立⇒不相关 反之不成立当X 与Y 服从正态分布时 ,则相互独立 ⇔不相关二 两种概率模型古典概型 :()MP A N=:M A 所包含的基本事件的个数 ;:N 总的基本事件的个数 伯努利概型 : n 次独立试验序列中事件A 恰好发生m 次的概率 ()m m n mn n P m C p q -=n 次独立试验序列中事件A 发生的次数为1m 到2m 之间的概率2112()()m n m m P m m m P m =≤≤=∑n 次独立试验序列中事件A 至少发生r 次的概率1()()1()nr n n m rm P m r P m P m -==≥==-∑∑特别的 ,至少发生一次的概率 (1)1(1)nP m p ≥=--三 概率的计算公式:加法公式:()()()()P A B P A P B P AB ⋃=+-若B A ,互不相容 ,则)()()(B P A P B A P +=+推广:)()()()()()()()(ABC P AC P BC P AB P C P B P A P C B A P +---++=⋃⋃若B A,,C 互不相容,则()()()()P A B C P A P B P C ++=++乘法公式:)()()(A B P A P AB P =或()()P B P A B = 若,A B 相互独立 ,()()()P AB P A P B =推广:)()()()()(12121312121-=n n n A A A A P A A A P A A P A P A A A P ΛΛΛΛΛΛ 若它们相互独立,则1212()()()()n n P A A A P A P A P A =L L L L全概率公式:若 A 为随机事件,n B B B ΛΛ21,互不相容的完备事件组,且 0)(>i B P 则 )()()()()()()(2211n n B A P B P B A P B P B A P B P A P +++=ΛΛ 注: 常用,B B 作为互不相容的完备事件组有诸多原因可以引发某种结果 ,而该结果有不能简单地看成这诸多事件的和 ,这样的概率问题属于全概问题. 用全概率公式解题的程序:(1) 判断所求解的问题 是否为全概率问题(2) 若是全概率类型,正确的假设事件A 及i B ,{}i B 要求是互斥的完备事件组 (3) 计算出(),()i i P B P A B(4) 代入公式计算结果四 一维随机变量:分布函数:)()(x X P x F ≤= 性质:(1) 1)(0≤≤x F(2) 若21x x < ,则)()(21x F x F ≤ (3) 右连续(4)1)(lim =+∞→x F x 即 1)(=+∞F0)(lim =-∞→x F x 即 0)(=-∞F ( 此性质常用来确定分布函数中的常数)利用分布函数计算概率:()()()P a X b F b F a <≤=- 一维离散随机变量:概率函数:()()1,2i i p x P X x i ===L (分布律)性质:()0i p x ≥()1iip x =∑ (此性质常用来确定概率函数中的常数)已知概率函数求分布函数 ()()()i i iix xx xF x P X x p x ≤≤===∑∑一维连续随机变量: 概率密度()f x性质:(1) 非负性()0f x ≥ (2)归一性:()1f x dx +∞-∞=⎰(常用此性质来确定概率密度中的常数)分布函数和概率密度的关系: ()()f x F x '= ()()xF x f x dx -∞=⎰(注意:当被导函数或被积函数是分段函数时,要分区间讨论,其结果也是分段函数) 利用概率密度求概率 ()()baP a X b f x dx <≤=⎰五 一维随机变量函数的分布:离散情形 : 列表 、整理、合并连续情形()Y g X =: 分布函数法. 先求Y 的分布函数 ,再求导 六 二维随机变量: 联合分布函数 :(,)(,)F xy P X x Y y =≤≤性质: (1) (,)0F -∞-∞= (2) (,)0F x -∞= (3) (,)0F y -∞= (4) (,)1F +∞+∞=(此极限性质常用来确定分布函数中的常数)边缘分布函数: ()(,)X F x F x =+∞ ()(,)Y F y F y =+∞ 二维离散随机变量:联合概率函数 (,)(,)i j i j p x y P X x Y y === 列表 边缘概率函数: ()(,)X i ijjp x p x y =∑ ()(,)Yi i j ipy p x y =∑二维连续随机变量: 联合概率密度 (,)f x y性质 (1)(,)0f x y ≥(2)(,)1f x y dxdy +∞+∞-∞-∞=⎰⎰(常用此性质来确定概率密度中的常数)联合分布函数与联合概率密度的关系(,)(,)(,)(,)x yf x y F x y x yF x y f x y dxdy-∞-∞∂=∂∂=⎰⎰(注意:当被导函数或被积函数是分段函数时,要分区间讨论,其结果也是分段函数) 利用联合概率密度求概率((,))(,)RP x y R f x y dxdy ∈=⎰⎰已知联合概率密度求边缘概率密度()(,)X f x f x y dy +∞-∞=⎰()(,)Y f y f x y dx +∞-∞=⎰(注意:当被积函数是分段函数时,要分区间讨论,其结果也是分段函数)七 随机变量的数字特征: 若X 为离散随机变量:1()()niii E X x p x ==∑若X 为连续随机变量: ()()E X xf x dx +∞-∞=⎰二维情形 若(,)~(,)X Y f x y 为二维连续随机变量,则 ()()(,)X E X xf x dx xf x y dxdy +∞+∞+∞-∞-∞-∞==⎰⎰⎰()(,)E Y yf x y dxdy +∞+∞-∞-∞=⎰⎰若(,)~(,)i j X Y p x y 为二维离散随机变量,则()()(,)i X i i i j iijE X x p x x p x y ==∑∑∑()()(,)j Y j j i j jjiE Y y p y y p x y ==∑∑∑随机变量的函数的数学期望:若X 为离散随机变量:[]()()()iiiE g X g x p x =∑若X 为连续随机变量 []()()()E g X g x f x dx +∞-∞=⎰方差:定义 []{}2()()D X EX E X =-方差的计算公式:22()()()D X E X E X =- 注意这个公式的转化:22()()()E X D X E X =+关于期望的定理: 关于方差的定理 (1) ()E C C = (1) ()0D C =(2)()()E CX CE X = (2) 2()()D CX C D X =(3) ()()()E X Y E X E Y +=+ 相互独立: ()()()D X Y D X D Y +=+ ()()()E X Y E X E Y -=- ()()()D X Y D X D Y -=+ ()()()E X Y E X E Y λμλμ+=+ (注意:反之不成立) 相互独立()()()E XY E X E Y =(注意:反之不成立)八 要熟记的常用分布及其数字特征:01-分布 (1,)B p 1()0,1x xp x p q x -== ()()E X p D X pq == 二项分布(,)B n p ()0,1x x n xi n p x C p qx n -==L ()()E X np D X npq ==泊松分布()p λ ()0,1!xp x e x x λλ-==L ()()E X D X λλ==均匀分布:(,)U a b 1()0a x b f x b a ⎧<≤⎪=-⎨⎪⎩其他 ()01x aa xb b a F X x ax b -⎧≤<⎪-⎪=<⎨⎪≥⎪⎩2()()()212a bb a E X D X +-==指数分布:()e λ 0()00xe xf x x λλ-⎧>=⎨≤⎩ 10()00x e x F x x λ-⎧->=⎨≤⎩211()()E X D X λλ==正态分布:2~(,)X N μσ22()21()2x f x e μσπσ--=22()21()2x xF x edx μσπσ---∞=⎰2()()E X D X μσ==特别地(0,1)N 221()2x x e ϕπ-=221()2x xx edx π--∞Φ=⎰()(1)(x x Φ-=-Φ)()0()1E X D X ==2~(,)X N μσ 1212()()x x X P x X x P μμμσσσ---<<=<<21()()x x μμσσ--=Φ-Φ九 正态随机变量线性函数的分布十 统计部分:统计量 无偏性 有效性矩估计 最大似然估计 区间估计 假设检验例: 甲袋中有5只红球10只白球,乙袋中有8只红球6只白球,现先从甲袋中任取一球放入乙袋,然后又从乙袋中任取一球放入甲袋. 求这一个来回后甲袋中红球数不变的概率 . 解: 设A :从甲袋中取出放入乙袋的是红球,B :从乙袋中返还甲袋的是红球,C : 这一个来回后甲袋中红球数不变,则,B A AB C +=从而)()()()()()()(A B P A P A B P A P B A P B A P C P +=+=951581510159155=⋅+⋅=.例 高射炮向敌机发射三发炮弹(每弹击中与否相互独立),设每发炮弹击中敌机的概率均为3.0 ,又若敌机中一弹,其坠落的概率为2.0,若敌机中两弹,其坠落的概率为6.0,若敌机中三弹,则必然坠落。
概率论重要知识点总结

概率论重要知识点总结概率论重要知识点总结概率论是研究随机现象数量规律的数学分支。
随机现象是相对于决定性现象而言的。
在一定条件下必然发生某一结果的现象称为决定性现象。
下面为帮助同学们更好地理解概率论,小编汇总了关于概率论的重要知识点总结,希望对同学们学习上有所帮助。
第一章随机事件及其概率第一节基本概念随机实验:将一切具有下面三个特点:(1)可重复性(2)多结果性(3)不确定性的试验或观察称为随机试验,简称为试验,常用表示。
随机事件:在一次试验中,可能出现也可能不出现的事情(结果)称为随机事件,简称为事不可能事件:在试验中不可能出现的事情,记为。
必然事件:在试验中必然出现的事情,记为Ω。
样本点:随机试验的每个基本结果称为样本点,记作ω. 样本空间:所有样本点组成的集合称为样本空间. 样本空间用Ω 表示. 一个随机事件就是样本空间的一个子集。
基本事件—单点集,复合事件—多点集一个随机事件发生,当且仅当该事件所包含的一个样本点出现。
事件的关系与运算(就是集合的关系和运算)包含关系:若事件发生必然导致事件B发生,则称B 包含A,记为,则称事件A与事件B 相等,记为A=B。
事件的和:“事件A 与事件B 至少有一个发生”是一事件,称此事件为事件A 与事件B 事件的积:称事件“事件A与事件B 都发生”为A 或AB。
事件的差:称事件“事件A 发生而事件B 不发生”为事件A 与事件B 的差事件,记为 A-B。
用交并补可以表示为互斥事件:如果A,B两事件不能同时发生,即AB=Φ,则称事件A 与事件B 是互不相容事件或互斥事件。
互斥时可记为A+B。
对立事件:称事件“A不发生”为事件A 的对立事件(逆事件),记为A 。
对立事件的性质:事件运算律:设A,B,C为事件,则有:(1)交换律:AB=BA,AB=BA A(BC)=(AB)C=ABC(3)分配律:A(BC)=(AB)(AC) ABAC(4)对偶律(摩根律):第二节事件的概率概率的公理化体系:第三节古典概率模型1、设试验E 是古典概型, 其样本空间Ω 个样本点组成.则定义事件A 的概率为的某个区域,它的面积为μ(A),则向区域上随机投掷一点,该点落在区域假如样本空间Ω可用一线段,或空间中某个区域表示,则事件A 的概率仍可用上式确定,只不过把μ 理解为长度或体积即可. 第四节条件概率条件概率:在事件B 发生的条件下,事件A 发生的概率称为条件概率,记作乘法公式:P(AB)=P(B)P(A|B)=P(A)P(B|A)全概率公式:设第五节事件的独立性两个事件的`相互独立:若两事件A、B 满足P(AB)= 相互独立.三个事件的相互独立:对于三个事件A、B、C,若P(AB)= 相互独立三个事件的两两独立:对于三个事件A、B、C,若P(AB)= 两两独立独立的性质:若A 均相互独立总结:1.条件概率是概率论中的重要概念,其与独立性有密切的关系,在不具有独立性的场合,它将扮演主要的角色。
1概率基础知识1
全概率公式
若 事 件 A1 A 2 , ..., A n 满 足 : (1) A1 ∪ A 2 ∪ ... ∪ A n = Ω ( 2 ) Ai ∪ A j = ∅ ( i ≠ j , i , j = 1, 2, ..., n ) 则 称 A1 A 2 , ..., A n 为 完 备 事 件 组 。
A、B是随机试验 的两个随机事件, 是随机试验E的两个随机事件 定义 设A、 是随机试验 的两个随机事件, 且P(A)>0,则称 则称
P( AB) P( B | A) = P( A)
为已知事件A发生条件下,事件B发生的条件 为已知事件 发生条件下,事件 发生的条件 发生条件下 概率。 概率。
B ABA
概率的公理化定义
设随机试验E的样本空间为 设随机试验 的样本空间为 ,所有事件构 成事件集合L,对于L上的任一事件 上的任一事件A赋予一 成事件集合 ,对于 上的任一事件 赋予一 个实数P(A),满足: 满足: 个实数 满足 1. 0≤P(A)≤1 2.P( )=1 3.对于 的两两不相 P ( 对于E的两两不相 对于 容的事件A 容的事件 1,A2,…,有 有
C C
k D
n−k N −D
种,
k D n−k N −D
于是所求的概率为
p =C C
/C
n N
几何概率
向该正方形随机投针, 向该正方形随机投针,求针落在 红色区域A的概率 红色区域 的概率 A
Ω
几何概型实验
1.样本空间是直线、 1.样本空间是直线、平面或空间上的某个 样本空间是直线 区域,含有无限多个样本点; 区域,含有无限多个样本点;
∑
∞
i =1
Ai ) =
∑
∞
概率论背诵笔记
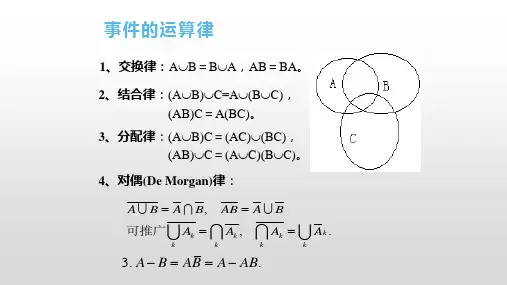
1、交换律:AB=BA,AB=BA。
2、结合律:(AB)C=A(BC), (AB)C=A(BC)。
3、分配律:(AB)C=(AC)(BC), (AB)C=(AC)(BC)。
4、对偶(De Morgan)律:
A B A B, AB A B
可推广 Ak Ak , Ak Ak .
f
(
x,
y)
4,
1 x 0, 0 y 2x 1, 2
0,
其他.
( X ,Y )关于X的边缘概率密度为
当x 1 时, 2
fX (x) 0;
fX (x) f (x, y)dy,
当 1 x 0时, 2
fX (x)
f (x, y)dy
2x1 4dy 8x 4;
0
当x 0时,
k
k
k
k
3. A B AB A AB.
概率的性质
性质 1-1 0 P( A) 1, P() 0. 性质 1-2 对于任意事件A,B有 P(AUB)=P(A)+P(B)-P(AB).
特别地,当A与B互不相容时, P(AUB)=P(A)+P(B).
性质1-2可推广:对于任意事件A,B,C有 P(AUBUC)=P(A)+P(B)+P(C)-P(AB)-P(AC)-P(BC)+P(ABC).
P
X
y 8
2
FX
y
8 2
,
其中FX (x)为X的分布函数.
故
fY
( y)
FY (
y)
FX
y
2
8
1 2
fX
y
2
8
1 2
1 8
概率论的基本概念

0次
T
H
T
1次
2次
H H T H
E4 在某一批产品中任选一件,检验其是否合格
4 { 合格,不合格 }
E5 记录某大超市一天内进入的顾客人数
5 { 0, 1, 2, 3, 4, }
无限样本空间
E6 在一大批电视机中任意抽取一台,测试其寿命
6 { t t 0 }
E7 观察某地明天的天气是雨天还是非雨天
实例2: 抛掷一枚骰子, 观察出现的点数 . 互斥 “骰子出现1点”
“骰子出现2点”
图示 A与B互斥
A 即 AB= B
二、随机事件间的运算
1. 事件的和(并) “二事件 A, B至少发生一个”也是一 个事件, 称为事件 A 与事件B的和事件.记作A B,显然 A B {e | e A或e B }. 实例 某种产品的合格与否是由该产品的长度与
份的平均气温.
5. 从一批灯泡中任取
一只,测试其寿命.
三、样本空间 样本点
定义1.1:对于随机试验E,它的每一个可 能结果称为样本点,由一个样本点组成的 单点集称为基本事件。所有样本点构成的 集合称为E的样本空间或必然事件,用 或S表示。 样本点一般用表示,可记为 { }
规定不含任何元素的空集为不可能事件,用表示。
它不包含任何样本点,因此在每次试验中都不
发生称之为不可能事件
例:写出掷骰子试验的样本空间, 基本事件,
事件A—出现偶数, 事件B—出现奇数 解:用 i 表示掷骰子出现的点数为 i, i 1,6;
{1 , 2 , 3 , 4 , 5 , 6 } 基本事件 Ai { i }, i , i 1,2, ,6;
概率论第十四章概率论初步重要知识点

第十四章 概率论初步第一节 事件与概率一、随机事件和样本空间在研究自然界和人类社会时,人们可观察到各种现象,按它是否带有随机性将它们划分为两类。
一类是在一定条件下必然会发生的现象,称这类现象为确定性现象。
例如苹果从树上掉下来总会落到地上,三角形的内角和一定为180º。
另一类现象是在一定条件可能出现也可能不出现的现象,称这类现象为随机现象。
例如掷一枚质地均匀的硬币时,它可能出现正面向上,也可能出现反面向上等。
对于随机现象的一次观察,可以看作是一次试验,如果某种试验满足以下条件:(1)试验可在相同条件下重复地进行;(2)每次试验的结果可能不止一个,并且能事先确定试验的所有可能的结果;(3)每次试验的结果事先不可预测,称这种试验为随机试验。
随机试验的每一个可能的结果,称为基本事件,它们的全体,称作样本空间,通 常用字母Ω表示。
样本空间的元素即基本事件,有时也称作样本点,常用ω表示。
例1、一次掷两颗骰子,观察每颗的点数解: Ω=}654321,|),{(、、、、、j i j i =其中()j i ,表示第一颗掷出i 点,第二颗掷出j 点,显然, Ω共有36个样本点。
例2、 一个盒子中有十个完全相同的球,分别标以号码1021、、、Λ从中任取一球, 解:令 {}i i 取出球的号码为=则}1021{、、、Λ=Ω称样本空间Ω的某一子集为一个随机事件,简称事件,通常用大写英文字母A 、B 、C ……表示。
如在例2中, A={}取出球的标号为奇数因为Ω是所有基本事件所组成,因而在任一次试验中,必然要出现Ω中的某一些基本事件ω,即Ω∈ω,也即在试验中,Ω必然会发生,又用Ω来代表一个必然事件。
相应地,空集φ可以看作是Ω的子集,在任意一次试验中,不可能有φω∈,即φ永远不可能发生,所以φ是不可能事件。
我们可用集合论的观点研究事件,事件之间的关系与运算如下:(1)包含 如果在一次试验中,事件A 发生必然导致事件B 发生,则称事件B 包含事件A ,记为B A ⊂由例2,{}5球的标号为=B ,则A B ⊂(2)等价 如果B A ⊂同时A B ⊂,则称事件A 与事件B 等价,记为A=B 。
帕斯卡定理的对偶定理(3篇)
第1篇一、帕斯卡定理及其背景帕斯卡定理是组合数学中的一个基本定理,它描述了二项式系数的性质。
具体来说,对于任意的非负整数n和k,有:C(n, k) = C(n-1, k-1) + C(n-1, k)其中,C(n, k)表示从n个不同元素中取出k个元素的组合数,也称为二项式系数。
帕斯卡定理的证明有多种方法,其中一种常用的是数学归纳法。
假设当n=1时,帕斯卡定理成立,即C(1, k) = C(0, k-1),显然成立。
接下来,假设当n=m时,帕斯卡定理成立,即C(m, k) = C(m-1, k-1) + C(m-1, k)。
现在考虑n=m+1的情况,我们有:C(m+1, k) = C(m, k-1) + C(m, k)根据归纳假设,上式可转化为:C(m+1, k) = [C(m-1, k-2) + C(m-1, k-1)] + [C(m-1, k-1) + C(m-1, k)]合并同类项,得:C(m+1, k) = C(m-1, k-2) + 2C(m-1, k-1) + C(m-1, k)这正是C(m+1, k) = C(m, k-1) + C(m, k)的形式,说明帕斯卡定理在n=m+1时也成立。
由数学归纳法,帕斯卡定理对所有的非负整数n和k都成立。
二、帕斯卡定理的对偶定理帕斯卡定理的对偶定理是关于组合数之间的一种对偶关系。
具体来说,对于任意的非负整数n和k,有:C(n, k) = C(n, n-k)这个对偶定理揭示了组合数之间的对称性。
证明如下:由组合数的定义,C(n, k)表示从n个不同元素中取出k个元素的组合数。
而C(n, n-k)表示从n个不同元素中取出n-k个元素的组合数。
由于从n个元素中取出的元素个数总和为n,因此取出k个元素的同时,必然取出了n-k个元素。
因此,C(n, k)和C(n, n-k)表示的是相同的情况,即从n个元素中取出k个元素,剩下的n-k个元素也被取出。
因此,C(n, k) = C(n, n-k)。
概率论与数理统计考点
《概率论与数理统计》 第一章 随机事件与概率事件之间的关系: 事件之间的运算: 运算法则:交换律A ∪B=B ∪A A ∩B=B ∩A结合律(A ∪B)∪C=A ∪(B ∪C) (A ∩B)∩C=A ∩(B ∩C) 分配律(A ∪B)∩C=(AC)∪(BC) (A ∩B)∪C=(A ∪C)∩(B ∪C) 对偶律 A ∪B ‾‾ =A ‾∩B ‾ A ∩B ‾‾ =A ‾∪B ‾ 古典概型: 概率公式:求逆公式 P(A ‾)=1- P(A)加法公式 P(A ∪B)=P(A)+P(B)-P(AB)P(A ∪B ∪C)=P(A)+P(B)+P(C)-P(AB)-P(AC)-P(BC)+P(ABC) 求差公式:P(A-B)=P(A)-P(AB); 当A ⊃B 时,有P(A-B)=P(A)-P(B)注意: A-B = A B ‾ = A-AB = (A ∪B)-B条件概率公式:P(A|B)=P(AB)P(B); (P(B)>0)P(A|B)表示事件B 发生的条件下,事件A 发生的概率。
乘法公式:P(AB)=P(A)P(B|A)= P(B)P(A|B) (其中P(A)>0, P(B)>0) 一般有P(ABC)=P(A)P(B|A)P(C|AB) (其中P(AB)>0)全概率公式:P(A)= ∑i=1nP(A|B i )P(B i ) 其中B 1,B 2,…,B n 构成Ω的一个分斥。
贝叶斯公式:P(A k |B)= P(B|A k )P(A k )P(B) = P(B|A k )P(A k )∑i=1nP(B|A i )P(A i )(由果溯因)概论的性质:事件的独立性:如果事件A 与事件B 满足P(AB)=P(A)P(B),则称事件A 与事件B 相互独立。
结论:1. 如果P(A)>0,则事件A 与B 独立⇔2. 事件A 与事件B 独立⇔事件A 与事件B ‾独立⇔事件A ‾与事件B 独立⇔事件A ‾与事件B ‾独立贝努里概型:指在相同条件下进行n 次试验;每次试验的结果有且仅有两种A 与A ‾;各次试验是相互独立;每次试验的结果发生的概率相同P(A)=p, P(A‾)=1-p 。
概率论复习知识点总结
C1,C2,…,Cn为n个任意常数,则
i 1
Ci Xi ~ N ( Ci i ,
i 1
n
n
i 1
2 C i i ) 2
n
作业:二、2;三、17
第3章要点
八、二维连续型随机变量函数的分布
(最大值与最小值分布)设X1,X2,…,Xn是相互独立 的 n 个随机变量,若 Y=max(X1, X2, … , Xn), Z=min(X1, X2, … , Xn), 试在以下情况下求Y和Z的分布
第4章要点
三、重要分布的期望和方差 分布 0-1分布 二项分布 B(n,p) 泊松分布 P() 均匀分布 U(a,b) 指数分布 Exp() 正态分布 N(,2)
参数
0 p1
n 1, 0 p1
数学期望
方差
p(1 p)
np (1 p )
p
np
0
(a b) 2
(b a )2 12
离散型随机变量的数学期望 E ( X ) x i pi
i 1
连续型随机变量的数学期望 E ( X )
随机变量函数的数学期望
E (Y ) E[ g( X )]
xf ( x )dx
g( x
k 1
k
) pk
g( x ) f ( x )dx
第4章要点
第1章要点
一、事件间关系和运算
子事件 A⊂B A发生必然导致B发生
事件相等 A=B
互不相容(互斥) A∩B=
A、B中其中一个发生另一个也发生
A、B不同时发生
对立(互逆) A∩B=, A∪B=Ω
概率论与数理统计笔记(重要公式)
r = A 中样本点数 / Ω 中样本点总数 n
= A 所包含的基本事件数 / 基本事件总数 条件概率:
对偶律: A B = A B , P ( AB ) 设 A, B 是两个事件, 且 P(B)>0, 称 P(A|B)= 为 贝叶斯公式: P( B) 在事件 B 发生条件下事件 A 发生的条件概率。显然, 当 P(A)>0 时,P(B|A)=
二项分布 X ~ B(n, p): 指数分布 X ~ E(λ) 若随机变量 X 只取两个可能值 0, 1, …, n, 而 X 的分布律为 e x x 0 若随机变量 X 的概率密度为 f ( x) k k nk pk =P {X= xk }= Cn p q , k=0, 1, 2, …, n, x0 0
设 X 为离散型随机变量, 可能取值为 x1, x2, …, xk, … 且 P 概率密度的性质: (1) f(x)≥0 {X= xk }= pk, k=1, 2, …, 则称{pk}为 X 的分布律 表格形式: f ( x)dx =1 (2) X x1, x2, …, xk, … b P p1, p2, …, pk, … (3) P{a<X≤b}= F(b)-F(a)= f ( x)dx , a≤b a {pk}性质: (4) 设 x 为 f(x)的连续点,则 F’(x)存在,且 (1) pk≥0, k=1, 2, … F’(x)= f(x) (2) pk =1 均匀分布 X ~ U (a, b) k 1 若随机变量 X 的概率密度为 在求离散型随机变量的分布律时,首先要找出其所有可能 1 , a≤x≤b 的取值,然后再求出每个值相应的概率 ba f(x) = 在实际应用中,有时还要求“X 满足某一条件”这样事件的 概率, 求法就是把满足条件的 xk 所对应的概率 pk 相加可得 0, 其他 则称 X 服从区间[a,b]上的均匀分布,其分布函数为 其分布函数 F(x) = pk xk x 0, x≤a 0-1 分布: xa F(x) = , a<x<b 若随机变量 X 只取两个可能值 0, 1,且 ba P {X=1}=p, P{X=0}=q 1, x≥b 其中 0<p<1, q=1-p, 则称 X 服从 0-1 分布. X 的分布律为 设 X ~ U (a, b), a≤c<d≤b,即[a,b] [c,d],则 X 0 1 d c P{c≤X≤d}= P q p ba