
第5章非平稳随机过程
5.1 引言
5.2 平稳余差过程
5.3* 随机过程的线性变换 5.4* 随机过程的Fourier变换
5.5 小结
5.1 引言
现实世界中很多研究对象不仅表现出一定的随机性,而且随时间的推移还会呈现出 上升或下降的趋势,当这种趋势用时间的非线性函数表达的时候,基于弱平稳随机 过程理论的建模方法就不适用了。这样的对象应该用非平稳随机过程的理论来支持 模型的建立。此外,在很多情况下要求对象的协方差函数只与时间差有关也不一定 合理。如果不能确认对象是平稳过程,那么就不能套用第4章讨论的方法来建立模 型。 研究对象的非平稳特性要求继续研究新的建模理论和方法,然而目前数学理论对于 非平稳过程的研究还没有多少成果能够帮助解决建模过程中碰到的种种难题,只是 由于实际需要在工程领域出现了一些关于处理非平稳过程的方法,本章将主要围绕 这些实用的数据处理方法来探讨其数学原理。 现有处理非平稳过程的方法主要是把某些非平稳过程经过数据处理后变为平稳过程, 然后再用平稳过程的建模方法对它们建模。这种处理问题的方法尽管只能处理一些 比较简单的非平稳过程,或者在某些特殊的条件下建立非平稳对象的模型,但是这 些处理问题的方法具有较强的工程性,能够解决实际问题,弥补平稳过程建模方法 的不足。 在一些情况下,对象的非平稳性是和对象的时变性联系在一起的。这一类系统往 往不能用一个恒定不变的模型来描述,要求所建立的模型具有较好的跟踪能力,例 如用新息来修改模型,不仅修改模型的参数,有时也要求修改模型结构。应该说, 这种建模思想更符合客观实际情况,但是无论在理论上还是在实际建模过程中,仍
5.2 平稳余差过程
5.2.1 平稳余差过程的基础
5.2.2 ARIMA模型
5.2.3 季节性模型 5.2.4 函数生成理论
5.2.1 平稳余差过程的基础
1.模型描述
2.参数估计的统计分析
1.模型描述
应用的观点出发对非平稳过程最简单的理解是认为它的 均值函数呈现某种规律性,而协方差只与时间差有关。 这一类过程又称为具有平稳余差的非平稳过程,或简称 为平稳余差过程。
8
9 10
9.247
45.123 55.448
18
19 20
93.357
5.3.3 第二类线性变换
第二类线性变换是建立动态回归方程或时变参数回归方程的基础。前面曾
谈到这样一个观点:现实世界中的大部分对象都会随时间的变化而改变。
可能存在两种情况,一种情况是对象因为服从其运动规律而发生的变化, 而运动规律本身并不改变;另一种情况是运动规律也发生了变化,这样根
据历史样本建立的模型就会失去作用。如果对象运动规律改变的速度比较
5.4.4 噪声分离技术
1.噪声分离的原理
2.计算方法
3.仿真计算例子
1.噪声分离的原理
图5-1 用时间窗截取时间序列
1.噪声分离的原理
图5-2 时间窗的谱函数
ห้องสมุดไป่ตู้ 2.计算方法
1)设时间序列为{y(n),n=0,1,2,…,N-1},对它进行离散Fourier变 换运算 2)利用式(5-64)计算δ(0) 3)计算矩型窗口的离散Fourier变换 4)利用式(5-61)和式(5-62)计算噪声的谱函数 5)利用离散Fourier反变换计算原时间序列中的噪声分量 6)分离原时间序列中的均值分量
慢,那么依靠历史数据建立的模型还可以表达对象近期的运动规律,如果 对象运动规律改变的速度比较快,那么依靠历史数据建立的模型就不一定
能表达对象未来的运动规律。本书研究对模型参数建模,希望通过参数的
改变来表达对象运动规律的变化。此外,本书前面还谈到可以用时变参数 的线性模型来描述复杂的非线性模型。
5.4* 随机过程的Fourier变换
5.4.3 离散Fourier变换
•设有时间序列{x0,x1,…,xN-1},其中N为序列长度,把它的离散Fourier变 换记为 •Xk=DFT[xr](5-48) •其反变换记为 •xr=IDFT[Xk](5-49) •若用 •wN=exp-2πiN(5-50) •表示DFT运算符,那么正变换定义为 •Xk=1N∑N-1k=0xrwrkN(5-51) •反变换定义为 •xr=1N∑XkwrkN(5-52) •离散Fourier变换具有线性分配性,因此对式(5-38)的离散Fourier变换可以 写成 •DFT[yt]=DFT[mt]+DFT[xt](5-53)
5.2.2 ARIMA模型
20世纪70年代Box和Jenkins提出一种研究平稳余差序列的方法, 建立了积分自回归滑动平均模型,记为ARIMA。差分法是这种方 法的基础,通过差分消除序列中的趋势成分和周期成分而得到一 个弱平稳序列。尽管新的弱平稳序列与原来的余差序列并不等价, 但是它们之间有密切的关系,从新序列的统计特性可以推测原来 的余差序列的统计特性。 当序列的均值函数m(t)为多项式时,用简单的差分方法就可以把趋 势成分消除,使序列变成一个弱平稳序列。
5.4.2 零均值随机过程的Fourier变换
假定过程xt是零均值、方差有界,而且是各态历经的,那么它的Fourier变换 为 Xλ=1T∫T0eiλtxtdt(5-46) 考虑当λ=0时,有 X0=1T∫T0xtdt(5-47) 按照各态历经的概念,式(5-47)计算的应该是随机过程xt的均值,所以X0为 0,也就是说,零均值弱平稳随机过程的谱函数在零谱点上取值为0。 把这个结论和上面提到的均值函数的谱完全集中在零谱点上合在一起考虑, 可以看出在频率域内,可以很容易地把增长趋势的均值函数同零均值的随机 噪声分离开。当采用数值计算方法分离噪声时,要引入离散Fourier变换 (DFT),其计算方法比上面提到的结论略微复杂一点,但是没有本质的区别, 都是利用在频率域内均值函数和随机干扰在不同谱点上信息的不同分配来分 离它们。
5.4.1 均值函数的Fourier变换
5.4.2 零均值随机过程的Fourier变换
5.4.3 离散Fourier变换 5.4.4 噪声分离技术
5.4.5 方差滤波
5.4.1 均值函数的Fourier变换
研究对象往往在存在增长或下降的趋势同时具有随机特征。当去掉趋势成分后余 下的随机过程可以认为是零均值随机过程,在很多情况下它是系统受到的多种干 扰的综合结果,通常希望选择好的参数估计方法尽量减少它们对模型的影响。即 使系统本身就是随机的,也可以按照前面介绍的时间序列分析的方法建立模型。 如果能够在参数估计之前分离系统观测值中的趋势成分和随机成分,那么可以降 低对于参数估计方法的要求。
5.2.3 季节性模型
利用差分方法也可以消除均值函数中的周期分量或季节性分量,使平稳 余差序列变成弱平稳序列,称这一类模型为季节性模型。季节性模型可 以用于描述有周期性变化的对象,如电力负荷、水文气象、保温或降温 的消费品需求等。 季节性模型首先应该把握变化周期,根据变化周期建模。周期性变化 可能是季节、月、天。不同的周期还有可能叠加在一起。比较简单的季 节模型是只包含季节分量或者只包含月度分量的模型。
2.参数估计的统计分析
•当式(5-2)中回归变量φk(t)不含未知参数,这时依据序列{y(t)}估计回归 系数(或模型参数)在前面几章已经进行了比较详细的讨论,其中重点讨论 了最小二乘法。可以把前面的方法用来求解平稳余差过程模型。为此,定 义向量和矩阵 •Y=[y(1),y(2),…,y(n)]T, X=[x(1),x(2),…,x(n)]T •α=[α1,α2,…,αm] Φ=φ1(1)…φm(1)︙︙φ1(n)…φm(n) •则,得到矩阵方程 •Y=Φα+Χ(5-3) •可以利用最小二乘法的批处理公式求解式(5-3)表达的模型。把用最小二乘 法求解的参数估计值记为LS,那么 •LS=(ΦTΦ)-1ΦTY(5-4) •定理5-1 LS是的线性无偏估计。
5.3.2 第一类线性变换
•Fourier变换属于第一类线性变换,然而在一般函数意义下,不能对随机过 程进行Fourier变换,如果把随机过程同广义函数联系起来,利用广义函数 的Fourier变换,可以发现若干比谱分解定理更有实用价值的结论。 •随机过程的第一类线性变换改变参数空间的属性。例如,对时间序列进行 Fourier变换,可以认为参数由时间域映射到复频域,称时间序列经Fourier 变换后所得到函数为谱函数。当时间序列是一个随机过程时,它所对应的 谱函数是随机谱函数。现有的平稳随机过程理论把研究的视野局限在H空 间,因此无法定义随机过程的Fourier变换。为了克服研究中的困难,在谱 分解定理中引出正交增量过程来与弱平稳过程对应。如果把研究的视野由 H空间扩大到D空间,那么可能解决的问题会更多一些,例如可以直接证明 弱平稳过程谱函数的正交性,还可以找到分离平稳余差过程均值函数的方 法。
5.3* 随机过程的线性变换
5.3.1 基本概念
5.3.2 第一类线性变换
5.3.3 第二类线性变换
5.3.1 基本概念
把随机过程xt(ω),t∈N视为一个二元泛函。一方面它可以看成定义于N而取值 于概率空间(Ω,F,P)的抽象函数;另一方面它可以看成定义于概率空间(Ω,F,P), 取值于广义函数空间D的广义函数。因此研究xt(ω)的线性变换应该从两方面考 虑:一种变换与参数t有关,研究对于函数xt的线性变换;另一种变换以x为基 本元,研究对x的线性变换。 当以t为参考变量时,对xt施以线性变换,有 yλ=L(xt)(5-26) 显然,若xt是以t为参数的随机过程,那么yλ则应该是以λ为参数的随机过程, 这类变换称为随机过程的第一类线性变换。 当以x为变换的基本元时,为了不引起误解,记ξt=xt(ω),于是就变成以ξt为基 本元,研究 ηt=A(ξt)(5-27) 式中,ηt为定义于N取值于概率空间(Ω,F,P)的随机过程。 这就是说,变换A把概率空间(Ω,F,P)变成它自身。称式(5-27)为随机过程的第 二类线性变换。
5.2.4 函数生成理论
《随机过程》第5章-布朗运动
随机过程
第五章 布朗运动
1 布朗运动的基本概念 2 布朗运动的首中时及最大值 3 布朗运动的应用
1 基本概念
• 最初由英国生物学家布朗(Brown)于1827年提出这种物理现 背 象; 景
• 1905年爱因斯坦首次对这一现象的物理规律给出数学描述;
定 • 1918年维纳(Wiener)运用数学理论严格描述这种无规则运 义 动,并用随机过程理论和概率理论建立了数学模型。因此
中南民族大学经济学院
3
《随机过程》第5章-布朗运动
1 基本概念
例:设布朗运动������ ������ ~������(0, ������2������),求其均值、方差、协方差及相关函数。
背 解: 景 由布朗运动定义可得:
������������(������) = ������ ������ ������ = 0, ������������(������)2 = ������������������ ������ ������ = ������2������
性 质
= ������ ������ ������1 − ������(0) ������ ������2 − ������ ������1 + ������ ������2(������1) = ������ ������ ������1 − ������(0) ������ ������ ������2 − ������ ������1 + ������ ������ ������1 − ������������(������1) 2 = ������2������1
定
������
义
������������ ������1, ⋯ , ������������; ������1, ⋯ , ������������ = ������ ������������ − ������������−1; ������������ − ������������−1
随机过程课程第五章 平稳过程
(1)均值函数为常数: m(t) E[X (t)] m
(2)相关函数仅是时间差 t1 t2 的函数:
记
B( ) R(t1,t2 )
证 只对连续型的情况
m(t) E[ X (t)] xf (t;x)dx
xf (x)dx m
首页
R(t1,t2 ) E[ X (t1) X (t2 )]
而与时间起点无关。
证
首页
一对维任意的 ,必有 f (t;x) f (t ;x) 若令 t ,得
f (t;x) f (0;x) f (x) 即一维概率密度 f (t;x) 与 t 无关。
同理有一维分布函数也与t无关,
即 F(t;x) F(0;x)
证 二维 对于二维概率密度,有
f (t1,t2;x1, x2 ) f (t1 ,t2 ;x1, x2 )
首页
返回
第三节 平稳正态过程与正交增量过程
一、平稳正态过程
定义1 若正态随机过程{ X (t) ,t (,) },满足
E[X (t)] m
R(t1,t2 ) E[ X (t1) X (t2 )] B( )
则称 X (t)为平稳正态过程。
t1 t2
注 平稳正态过程一定是严平稳过程。
证
由于
第五章 平稳过程
第一节 基本概念 第二节 平稳过程相关函数的性质 第三节 平稳正态过程与正交增量过程 第四节 遍历性定理
第一节 基本概念
一、严平稳过程
定义1 设随机过程{ X (t) ,t T }, 若对任意n,任意 t1,t2 , , tn T t1 t2 tn 当t1 ,t2 ,…,tn T 时,有 F (t1, t2 , , tn;x1, x2 , , xn ) P{X (t1) x1, X (t2 ) x2 , , X (tn ) xn )}
时间序列数据的平稳性检验概述.pptx

▪ 假如有序列Xt和Yt,一般有如下性质存在: ▪ (1) 如果Xt~ I (0),即Xt是平稳序列,则a+bXt也
是I (0); ▪ (2) 如果Xt~ I (1),这表示Xt只需经过一次差分就
可变成平稳序列。那么a+bXt也是I (1); ▪ (3) 如果Xt和Yt都是I (0),则aXt+bYt是I (0) ;
1第五章第五章时间序列数据的平稳性检验时间序列数据的平稳性检验1本章要点本章要点平稳性的定义平稳性的检验方法adf检验伪回归的定义协整的定义及检验方法aeg方法误差修正模型的含义及表示形式2第一节第一节随机过程和平稳性原理随机过程和平稳性原理一随机过程一般称依赖于参数时间t的随机变量集合为随机过程
第五章 时间序列数据的平稳性检验
Yt 1 2t (1 )Yt1 ut 即 Yt 1 2t Yt1 ut (5.9)
15
▪ 其中t是时间或趋势变量,在每一种形式中,建
立的零假设都是:H0: 1 或H0: 0 ,即存在
一单位根。(5.7 )和另外两个回归模型的差别 在于是否包含有常数(截距)和趋势项。如果误 差项是自相关的,就把(5.9)修改如下:
34
▪ Johansen协整检验有两个检验统计量:
▪ ①迹检验统计量trace :
g
▪ trace=-T ln(1-ˆi),其中r为假设的协整关系的 i=r+1 个数,ˆi 为 的第i个特征值的估计值(下同)。 对应的零假设是:H0:协整关系个数小于等于r;
被择假设:H1:协整关系个数大于r。
(unit root test)即迪基——富勒(DF)检验, 是在对数据进行平稳性检验中比较经常用到的一 种方法。
8
DF检验的基本思想: 从考虑如下模型开始:
北大随机过程课件:第 5 章 第 4 讲 高斯随机过程通过非线性系统
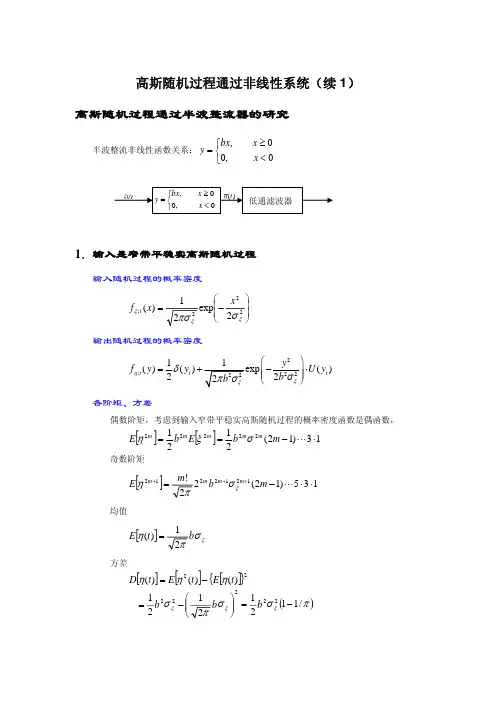
高斯随机过程通过非线性系统(续1)高斯随机过程通过半波整流器的研究半波整流非线性函数关系:,0,bx x y x ≥⎧=⎨<⎩1.输入是窄带平稳实高斯随机过程输入随机过程的概率密度⎟⎟⎠⎞⎜⎜⎝⎛−=222;2exp 21)(ξξξσπσx x f t 输出随机过程的概率密度2;1()()()2t t t f y y U y ηδ⎛⎞=+⋅ 各阶矩、方差偶数阶矩,考虑到输入窄带平稳实高斯随机过程的概率密度函数是偶函数,[][]13)12(212122222⋅−=="m b E b E m m m m m σξη 奇数阶矩[]135)12(22!1212212⋅⋅−=+++"m b m E m m m m ξσπη均值[]ξσπηb t E 21)(=方差[][][]{}()πσσπσηηηξξξ/11212121)()()(2222222−=⎟⎟⎠⎞⎜⎜⎝⎛−=−=b b b t E t E t D相关函数2100222122212122221))(1(2)(2exp ))(1(2),()(dx dx x x x x x x b t t R R ∫∫∞∞⎟⎟⎠⎞⎜⎜⎝⎛−−+−⋅−==τρστρτρπστξξηηηη 其中,122{}()t t E x x ξρτσ=,利用典型的积分变换1,得:222222211()()()244()()b R b b R R R ηηξξξξξξξξξτσττππστσρτ≈++=功率谱∫∫∞∞−∞∞−′′−′++==f d f f P f P b f P b f b d eR f P f j )()(4)(41)(21)()(222222ξξξξξξξξτπηηηηπσδσπττ2.输入信号是矩形带通窄带实平稳随机过程输入的功率谱密度:⎪⎩⎪⎨⎧Δ+<<Δ−=otherwise,022,2/)(000ff f f f N f P ξξ 20f N ξσΔ⋅=非线性器件输出信号的功率谱密度:直流分量:())(21)(210222f N f b f b δπδσπξ⋅Δ= 低频分量f f Δ≤≤0⎟⎟⎠⎞⎜⎜⎝⎛Δ−⎟⎠⎞⎜⎝⎛=⎟⎟⎠⎞⎜⎜⎝⎛Δ−Δ⎟⎠⎞⎜⎝⎛f fN b f f f N b 1241224022022ππσξ 带通信号分量2/2/f f f f f c c Δ+≤≤Δ−24102N b二倍频分量f f f f f c c Δ+≤≤Δ−22⎟⎟⎠⎞⎜⎜⎝⎛Δ−⎟⎠⎞⎜⎝⎛=⎟⎟⎠⎞⎜⎜⎝⎛Δ−Δ⎟⎠⎞⎜⎝⎛f fN b f f f N b 128124022022ππσξ 低通滤波器输出信号的功率谱密度:直流分量:())(21)(210222f N f b f b δπδσπξ⋅Δ= 低频分量f f Δ≤≤0⎟⎟⎠⎞⎜⎜⎝⎛Δ−⎟⎠⎞⎜⎝⎛=⎟⎟⎠⎞⎜⎜⎝⎛Δ−Δ⎟⎠⎞⎜⎝⎛f fN b f f f N b 1241224022022ππσξ典型的坐标变换1原积分:2100222122212122221))(1(2)(2exp ))(1(2),()(dx dx x x x x x x b t t R R ∫∫∞∞⎟⎟⎠⎞⎜⎜⎝⎛−−+−⋅−==τρστρτρπστξξηηηη 其中,[]221/)()()(ξστρt x t x E =变换))(1(2))(1(2222221τρστρσξξ−=−=x v x u))(1(2),(),(2221τρσξ−=∂∂v u x x积分()[]d udv uv v u uv b dx dx x x x x x x b t t R R ∫∫∫∫∞∞∞∞−+−⋅−=⎟⎟⎠⎞⎜⎜⎝⎛−−+−⋅−==00222/3222210022212221212/122221)(2exp ))(1(2))(1(2)(2exp ))(1(2),()(τρπτρστρστρτρπστξξξηηηη 典型的坐标变换2积分之间的关系:()[]()[]()[]dwdI dudv wuv v u uv dudv wuv v u uv dw dIdudvwuv v u I 212exp 2exp 22exp 002200220022=−+−⋅−+−⋅=−+−=∫∫∫∫∫∫∞∞∞∞∞∞典型的坐标变换3原积分:()[]d udv wuv v u I ∫∫∞∞−+−=00222exp积分变换:从v u ,平面到θ,r 平面,参数()παα,0,1cos ∈≤=wαθααθαsin 2cos sin 2cos ⎟⎠⎞⎜⎝⎛−=⎟⎠⎞⎜⎝⎛+=r v r u , 注意到下列关系:⎟⎠⎞⎜⎝⎛−−==−=⎟⎠⎞⎜⎝⎛−==+=22,22,022,22,0απθπθααπθπθαv uααθααθααθααθαθθsin sin 2sin sin 2sin sin 2cos sin 2cos r r r r v u r v r u =⎟⎠⎞⎜⎝⎛−⎟⎠⎞⎜⎝⎛+−⎟⎠⎞⎜⎝⎛−⎟⎠⎞⎜⎝⎛+=∂∂∂∂∂∂∂∂ ()()()()()(()())222222222222222cos 2cos 12cos 2cos 12cos 1sin 22cos cos 2cos cos 22cos 12cos 1sin 2sin 2cos sin 2cos cos 2sin 2cos sin 2cos )(2r r r r r r uvv u =−−+−−−−++++=−−−++++=⎟⎠⎞⎜⎝⎛−⎟⎠⎞⎜⎝⎛+−⎟⎠⎞⎜⎝⎛−+⎟⎠⎞⎜⎝⎛+=−+θαθααθαθααθαααθαθαααθααθαααθααθατρ 原积分:()[]210222002212sin 2/sin 2exp sin 2exp w w drd r rdudvwuv v u I −+=−=−=−+−=−∞−−−∞∞∫∫∫∫πααπθααπαπww1sin 2/cos −−==παα原积分:()()()()()w ww w w w www w w w dw d dw dI 12/3222212221sin 2/12121121sin 2/11112sin 2/−−−+−+−=−−++−−=−+=πππ原积分:()[]()()()ww ww dwdIdudv wuv v u uv 12/3220022sin2/14141212exp −∞∞+−+−==−+−⋅∫∫π原积分:()()[]⎥⎦⎤⎢⎣⎡+++++⋅=⎥⎦⎤⎟⎠⎞⎜⎝⎛⋅⋅⋅+⋅+++⎢⎣⎡⎟⎠⎞⎜⎝⎛−⋅⋅−⋅−−⋅=++−⋅=⎟⎟⎠⎞⎜⎜⎝⎛−−+−⋅−==−∞∞∫∫"")(801)(241)(21)(2121)(54231)(321)(2)()(6421)(421)(21121)(sin 2/)()(121))(1(2)(2exp ))(1(2),()(84222536422212/1222100222122212122221τρτρτρτρπσπτρτρτρπτρτρτρτρσπτρπτρτρσπτρστρτρπστξξξξξηηηηb b b dx dx x x x x x x b t t R R由于1)(≤τρ)()()(4)(4121)(2222222τρσττπστσπτξξξξξξξξξηη=++=R R b R b b R。
随机信号分析基础(第5章习题讲解)

一个p阶递归滤波器
p
Y j a1Y j1 a2Y j2 a pY j p X j aiY ji X j
p
RY
(k)
i0 p
ai
RY
(k
i),
i0
ai
RY
(k
i)
2 i
,
i0
k 0
k 0
RY (0)
Y () X ()H()
传输函数的计算 稳定性与物理可实现性
随机信号通过线性系统
•系统输出的均值
mY
E[Y (t)] mX
h( )d
•系统输出的自相关函数
RY ( ) RX ( ) h( ) h( )
若随机输入过程X(t)是平稳的,那么线性时不变系 统的输出过程Y(t)也是宽平稳的随机过程。若输入是 各态经历过程,输出也将是各态经历过程。
白噪声通过线性系统
噪声带宽
随机序列通过线性系统
一个q阶非递归滤波器
q
Y j b0 X j b1 X j1 bq X jq bi X ji i0
输入白序列,输出的自相关函数
RY
(k)
2 X
qk i0
bi bi k
,
0,
k 0,1,, q k q
a
mY
(t )
5.11 解:先求出输入电压的自相关函数
RX ( ) E[ X (t) X (t )] E[(X0 cos(2 t ))( X0 cos(2 (t ) )] 1 1 cos 2
(解答)《随机过程》第五章习题
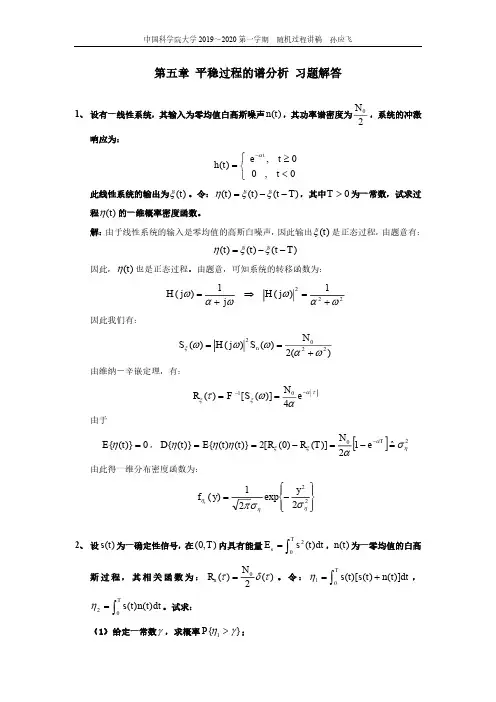
T 2 (u)du
0
T 0
2
(v)dv
P
2
1 T T E{ 2 (u) 2 (v)}dudv P 2 T2 0 0
1 T2
T 0
T 0
[
R2
(0)
2
R2
(u
v)]dudv
P
2
2
T2
T 0
T 0
R2
(u
v)dudv
H ( j) 2 1
j
2 2
由维纳-辛嵌定理,有:
S
()
F[R
(
)]
2
2
2
2
由输入输出功率谱的关系,有:
因此,我们有
S ()
H ( j) 2 S ()
( 2
2
2
2 )( 2
2)
2
2
2 2
2
H ( j) 2 Sn ()
N0 2( 2 2 )
由维纳-辛嵌定理,有:
由于
R
( )
F
1[S
()]
N0 4
e
E{(t)} 0 , D{(t)}
E{(t)(t)} 2[R (0) R (T )]
N0 2
1 eT
ˆ
(1)在 t 0 时输出(0) 大于 y 的概率 P{(0) y};
(2)求条件概率 P{(0) y (T ) 0},其中T 0 ;
(3)求条件概率 P{(0) y (T ) 0},其中T 0 。
第5章 信号分析与处理
图例:受噪声干扰的多频率成分信号
5.1 概述
河南科技大学机电学院
5.1.3 信号分析中常用的函数
1. 函数:理想函数,在物理上不可实现的信号。
, t 0 (t ) 0, t 0
( t ) lim Sε ( t )
ε 0
S(t) S(t) S(t)
(t )dt 1
1 T /2 a0 x(t)dt 0 T -T/2
2 T /2 an x(t )cos n0tdt 0 T T /2
2 T /2 bn x(t )sin n0tdt T T /2
4A 2A , (1 cos n ) n n 0,
1 T 2 0 x ( t )dt T
xrms
T (5)平均功率: Pav 1 x 2 (t )dt 0
T
第5章 信号描述与处理
河南科技大学机电学院
5.3 瞬变非周期信号与连续频谱
非周期信号包括准周期信号和瞬变非周期信 号,一般指瞬变非周期信号。瞬变非周期信号可 以认为是周期为无穷大的周期信号。 当周期信号的周期 T 时,频谱间隔 0 2 / T 0,周期信号 瞬变非周期 信号,离散频谱 连续频谱。因此瞬变非周期 信号的频谱为连续频谱。
5.2 周期信号与离散频谱
河南科技大学机电学院
例:求周期性矩形波的傅里叶级数及其幅频谱。
x (t )
A
An
T 2
T 2
o
t
A
o 0
5 0
9 0
A, 解: x ( t ) A,
0 t T /2 T /2 t 0
随机过程第5章(Galton-Waston分支过程)
存在性
对于给定的生育概率函数, Galton-Watson分支过程存在。
唯一性
对于给定的生育概率函数, Galton-Watson分支过程是唯一 的。
灭绝概率
定义
灭绝概率是指种群最终消亡的概率。
计算方法
通过递归方式计算每一代种群数量的概率分布, 最终得到灭绝概率。
应用
灭绝概率在生态学、遗传学等领域有广泛应用, 如评估种群稳定性、预测种群发展趋势等。
计算机科学
在计算机科学中,GaltonWatson分支过程可用于模拟网络 流量、路由协议等。
统计学
在统计学中,Galton-Watson分 支过程可用于估计事件的概率分 布和参数估计。
02
Galton-Watson分支过程的 数学模型
模型建立
01
02
03
定义
初始条件
繁殖规则
Galton-Watson分支过程是一个 离散时间的马尔可夫链,描述了 一代代繁殖的种群数量变化。
01
02
03
无重叠世代
每一代种群与下一代种群 没有重叠,即每一代种群 中的个体不会在下一代中 出现。
无移民和迁出
种群中没有新的个体加入 或离开,即种群数量只受 繁殖和死亡的影响。
独立同分布
每一代种群中个体的繁殖 数量独立且服从相同的概 率分布。
03
Galton-Watson分支过程的 性质与定理
存在性与唯一性
生物多样性研究
通过模拟不同环境下的物种繁殖和灭 绝过程,可以研究生物多样性的形成 和维持机制,为保护生物多样性提供 理论支持。
遗传学中的应用
基因传递模型
Galton-Watson分支过程可以用于描述基因在世代之间的传 递过程,帮助遗传学家理解基因突变和进化的机制。
第五章 随机振动简介5.6汇总
第五章 随机振动基础在振动系统中,由于激励或参数的不确定性,振动响应也是不确定性的。
研究不确定性振动的科学叫随机振动。
随机振动虽具有不确定性,但仍可利用统计的方法研究其规律性。
研究随机振动实质上是用统计与概率方法了解振动的内在机理及规律性。
随机振动中的样本是随时间变化的,这与概率统计中的样本不同。
所以随机振动理论仅仅是以概率统计方法为基础。
本章主要介绍线性系统的随机振动基本概念和基本理论。
将从随机过程的统计特性入手,介绍几种统计量(总体平均、自相关函数、时间平均、时间自相关函数、功率谱密度函数等)以及如何用这些统计量来描述随机振动,建立激励与响应统计特征之间的相互联系。
最后介绍了空间谱及与时间谱的转换。
5.1随机过程及统计特征在前面的章节中所讨论的振动,其激励和响应都可以以时间为变量预先准确描述。
但在实际问题中不能以时间为参量预先准确描述的振动是普遍存在的。
比如,运行中列车转向架的振动、地震引起的结构振动、发动机运行时产生的振动及飞机降落时起落架的振动等。
这些振动都无法对既定的时刻t 预先给出它们准确的振动情况,更无法用前面章节中的方法解决。
因此,这种具有不确定性的振动过程称作随机振动。
为了探寻随机振动内在的机理及规律性,通常需要对某一给定的随机振动反复试验、记录,从而比较分析每一次的试验结果。
例如实际生产中统计某一随机振动每一次试验中振幅的最大值即为最简单的振动分析。
若对不确定性振动系统进行振动测试,对每一个测点,每测试一次可得一条测试曲线,测试量可以是广义位移或广义力,记为1()x t ,如图5.1中第一条曲线所示。
为了消除不确定性影响,一般要重复多次.假设测试工作重复了n 次,可以得到n 条时间位移曲线)(t x k (n k ,2,1⋯=),如图5.1所示。
)(t x k 为随机变量,是时间t 的函数,因此叫做一个样本函数。
所有可能的样本函数)(t x k (n k ,2,1⋯=)的集合称为随机过程,记作)(t X 。
卢正新《随机过程》第五章 布朗运动与鞅-全
解:B(2) ~ N (0, 2) P{B(2) 0} 0.5,则
PB(t) 0,t 1, 2 PB(1) 0, B(2) 0
PB(1) 0, B(1) B(2) B(1) 0
PB(1) 0, B(2) B(1) B(1)
5
布朗运动定义2:随机过程{B(t),t≥0}为布朗运动,如果满足: 1)(正态增量)B(t)-B(s)~N(0,t-s) ; 2)(独立增量)B(t)-B(s)独立于过去的状态B(v),0≤v ≤ s; 3)(轨道连续) {B(t),t≥0}的轨道是t的连续函数。
注:并未强调B(0)=0,如果B(0)=x,可用B(t)-x进行变换。 定理:设{B(t),t≥0}是正态过程,轨道连续,B(0)=0,对任意的s, t>0,有EB(t)=0,E[B(s)B(t)]=min(s,t),则{B(t),t≥0}为布朗运动, 反之亦然。
2)设Y0=0,{Yn, n≥0}是随机变量序列, E|Yn|<∞, EYn= μn≠0, n≥1, 定义X0=0,则Xn =Y1Y2…Yn/ μ1 μ2… μn是鞅。
n
解:1)E | X n | | Yk | ,n 1, 2 k 1
E X n+1 | Yn Y0 E X n Yn+1 | Yn Y0
6
证: 1)充分性 若B(t),t 0是布朗运动,则其为正态过程。
设0 s t,则:
E B(s)B(t) E B(s)B(t) B(s) B(s) E B(s)B(t) B(s) E B(s)B(s) s
2)必要性,当B(t),t 0为正态过程,且 E B(s)B(t) min(s,t),则多s,t 0,有 E B(t) B(s) 0; E B(t) B(s)2 EB2(t) EB2(s) 2E B(t)B(s)