
《注册会计师审计综合实训》十三.业务完成阶段工作底稿
五、业务完成阶段工作底稿业务完成阶段审计工作被审计单位:安琪儿食品有限责任公司项目:业务完成阶段审计工作编制:罗紫云日期:索引号: E财务报表截止日/期间:2010.12.31 复核:日期:审计工作索引号执行人1.召开项目组会议,汇总审计过程中发现的审计差异,根据错报的重要性确定建议被审计单位调整的事项,编制账项调整分录汇总表、重分类调整分录汇总表、列报调整汇总表、未更正错报汇总表以及试算平衡表草表。
EA EB EC ED EE2.与被审计单位召开总结会,就下列事项进行沟通,形成总结会会议纪要并经双方签字认可:(1) 审计意见的类型及审计报告的措辞;(2) 账项调整分录汇总表、重分类调整分录汇总表、列报调整汇总表、未更正错报汇总表以及试算平衡表草表;(3)对被审计单位持续经营能力具有重大影响的事项;(4)含有已审计财务报表的文件中的其他信息对财务报表的影响;(5)对完善内部控制的建议;(6)执行该项审计业务的注册会计师的独立性。
获得被审计单位同意账项调整、重分类调整和列报调整事项的书面确认;如果被审计单位不同意调整,应要求其说明原因。
根据未更正错报的重要性,确定是否在审计报告中予以反映,以及如何反映。
在就上述有关问题与治理层沟通时,提交书面沟通函,并获得治理层的确认。
EFEG3.编制正式的试算平衡表。
EE4.对财务报表进行总体复核,评价财务报表总体合理性。
如果识别出以前未识别的重大错报风险,应重新考虑对全部或部分交易、账户余额、列报评估的风险是否恰当,并在此基础上重新评价之前实施的审计程序是否充分,是否有必要追加审计程序。
略5.将项目组成员间意见分歧的解决过程,记录于专业意见分歧解决表中。
汇总重大事项,编制重大事项概要。
EH EI6.评价审计结果,形成审计意见,并草拟审计报告:(1)对重要性和审计风险进行最终评价,确定是否需要追加审计程序或提请被审计单位做出必要调整:1)按财务报表项目确定可能的错报金额;2)确定财务报表项目可能错报金额的汇总数(即可能错报总额)对财务报表层次重要性水平的影响程度。
(2)对被审计单位已审计财务报表形成审计意见并草拟审计报告。
略7.由项目负责经理复核工作底稿。
略8.由项目负责合伙人复核工作底稿。
略9.必要时,实施项目质量控制复核。
略EJ 10.向适当的高级管理人员获取经签署的管理层声明书,并确定其日期与审计报告的日期一致。
11.撰写审计总结。
EK12.完成审计工作完成情况核对表。
EL13.完成业务复核核对表。
EM14.正式签发审计报告。
EN账项调整分录汇总表被审计单位:安琪儿食品有限责任公司项目:账项调整分录汇总表编制:罗紫云日期:索引号: EA 财务报表截止日/期间:2010.12.31复核:日期:序号内容及说明索引号调整内容影响利润表+(-)影响资产负债表+(-)借方项目借方金额贷方项目贷方金额1 收到应收款项少计ZA3-1 银行存款15300 应收账款15300 02 银行存款支付工资计算记账错误ZA3-1 银行存款919.64 应付职工薪酬919.64 资产+919.64负债+919.643 收到应收账款未记账ZA3-1 银行存款266292 应收账款266292 04 多付上月保险130.9元ZA4 其他应收款130.9 其他应付款130.9 资产+130.9负债+130.95 将被抢劫的现金作为坏账ZD2 营业外支出86000 坏账准备86000 -86000 资产+860006 虚构销售ZD4-1 主营业务收入2184000 应收账款2555280 -2184000 资产-2555280应交税费371280 负债-3172807 应收账款串户ZD4-1 应收账款579735 应收账款579735 08 应收账款款计入应收票据ZD4-1 应收账款484848 应收票据484848 09 应收账款串户ZD4-2 应收账款757926 应收账款757926 010 提前确认收入SA4-1 主营业务收入247400 应收账款289458 -247400 资产-289458负债-42058应交税费4205811 分期收款,调增第三次收入SA6 应收账款289692 主营业务收入247600 +247600 资产+289692负债+42092应交税费4209212 重复结转成本SB8 产成品162120 主营业162120 -162120 资产+16120务成本13 债务重组SB8 固定资产清理236246.72应付账款1230000 -191553.28资产-305953.28产成品187800 负债-59500 应交税费59500银行存款500000营业外收入191553.2814 债务重组SB8 应付账款1230000 固定资产清理236246.72+428133.28 资产+493753.28 主营业务收入386000 负债+65620应交税费65620银行存款500000营业外收入42133.2815 债务重组,结转成本SB8 主营业务成本242700 产成品242700 -242700 资产-24270016 饮料车间设备折旧,计入管理费用SE3 制造费用377.24 管理费用377.24 +377.24 资产+377.2417 过度计提固定资产折旧Z06 累计折旧45387.74 管理费用45387.74 +45387.74 资产-45387.7418 在建工程记账错误Z07 在建工程250000 银行存款250000 019 在建工程借款利息应资本化Z07 在建工程223560 财务费用223560 +223560 资产+22356020 仓库维修费应资本化而非费用化Z07 固定资产175000 管理费用175000 +175000 资产+17500021 设备折旧费用计入房屋建筑物折旧Z07 累计折旧17244.44 累计折旧17244.44 022 非货币性资产换购固定资产未公允Z07 固定资产31727.55 应交税费31693.75 资产+31693.75产成品33.8 负债+31693.75+23 多领未退库ZI3 产成品727195.8 生产成本727195.8 0与被审计单位的沟通:参加人员:董事长兼总经理段卫民、业务副经理邓建国、行政副经理李佳健、财务部部长黄昌凤、采购部部长李咏、销售部部长葛瑞等被审计单位管理层。
被审计单位:__安琪儿食品有限责任公司__________审计项目组:____诚业会计师事务所第一项目组___________________________________ 被审计单位的意见:___同意全部错漏报按照注册会计师建议的调整分录进行调整___________________________________________________________________________________________________________________________________________________________________________________________________________________________结论:是否同意上述审计调整:________是______________被审计单位授权代表签字:_________段卫民__________日期:____2011年3_月1日_资产负债表试算平衡表被审计单位:安琪儿食品有限责任公司项目:资产负债表试算平衡表编制:罗紫云日期:索引号: EE-1 财务报表截止日/期间:2010.12.31复核:日期:项目期末未审数账项调整重分类调整期末审定数项目期末未审数账项调整重分类调整期末审定数借方贷方借方贷方借方贷方借方贷方货币资金3600639.23 782511.6 7500000 0 3633150.87短期借款4000000 0 0 0 0 4000000交易性金融资产459000 0 0 0 0 459000 交易性金融负债应收票据1639872 0 4848480 0 2124720 应付票据1456636 0 0 0 0 1456636应收账款11084924.97 2112201 44639910 0 8733134.97应付账款1159306812300012300000 0 11593068预付款项318076 0 0 0 0 318076 预收款项1323088 0 0 0 0 1323088应收利息应付职工薪酬-5372.610 919.640 0 -4452.97应收股利应交税费34803.55 472838 139405.80 0 368235.8其他应收款3611060.48 130.9 0 0 0 318206.9 应付利息存货4284166.45 1077115.8 969929.60 0 4284166.45应付股利word文档可自由复制编辑一年内到期的非流动资产其他应付款194092.650 130.9 0 0 1944223.55其他流动资产一年内到期的非流动负债可供出售金融资产其他流动负债持有至到期投资2120000 0 0 0 0 2120000 长期借款6200000 0 0 0 6200000 长期应收款应付债券长期股权投资3350000 0 0 0 0 3350000 长期应付款投资性房地产专项应付款固定资产18747385.41 206727.60 0 0 18747385.41预计负债在建工程2082340 473560 0 0 0 2082340 递延所得税负债工程物资其他非流动负债固定资产清理实收资本(或股本)20500000 0 0 0 2050000无形资产724851.06 0 0 0 0 724851.06资本公积开发支出41000 0 0 0 0 41000 盈余公积175600.35 0 0 0 0 175600.35商誉未分配利润6714226 620367.07 0 0 0 6093858.93word文档可自由复制编辑长期待摊费用85000 待处理财产损益1827.07其他非流动资产合计52186142.67 46936031.66合计52186142.6746936031.66word文档可自由复制编辑利润表试算平衡表被审计单位:安琪儿食品有限责任公司项目:;利润表试算平衡表编制:罗紫云日期:索引号: EE-2 财务报表截止日/期间:2010.12.30 复核:日期:项目未审数调整金额审定数索引号借方贷方一营业收入35347510 2431400 247600 33163710 EA减:营业成本24039268.26242700162120 24119848.26EA营业税金及附加256458.12 0 0 256458.12EA销售费用1175609.61 0 0 1175609.61EA管理费用3494833.57 0 220765 3274068.59EA财务费用382305.08 0 223560 158745.08EA资产减值损失145245.72 0 0 145245.72EA加:公允价值变动损益EA 投资收益80000 0 0 80000 EA二营业利润5933789.63 4113734.62EA加:营业外收入690223.46 191553.2842133.28 540803.46EA减:营业外支出229614.30 86000 0 315614.3 EA三利润总额6394398.79 4338923.78EA减:所得税费用1598599.70 1084730.95EA四净利润4795799.09 3254192.84EA审计报告安琪儿食品有限公司全体股东:我们审计了后附的安琪儿食品有限责任公司(以下简称安琪儿公司)财务报表,包括2010年12月31日的资产负债表,2010年度的利润表、现金流量表和股东权益变动表以及财务报表附注。
CPA《审计》教材梳理:审计工作底稿(3)
CPA《审计》教材梳理:审计工作底稿(3)第一节审计工作底稿概述第二节审计工作底稿的格式、要素和范围第三节审计工作底稿的归档一、审计工作底稿的变动归档期间1.在审计报告日后将审计工作底稿归整为最终审计档案是一项事务性的工作,不涉及实施新的审计程序或得出新的结论。
2.如果在归档期间对审计工作底稿做出的变动属于事务性的,注册会计师可以做出变动,主要包括:(1)删除或废弃被取代的审计工作底稿;(2)对审计工作底稿进行分类、整理和交叉索引;(3)对审计档案归整工作的完成核对表签字认可;(4)记录在审计报告日前获取的、与审计项目组相关成员进行讨论并取得一致意见的审计证据。
归档后1.注册会计师发现有必要修改现有审计工作底稿或增加新的审计工作底稿的情形主要有以下两种:(1)注册会计师已实施了必要的审计程序,取得了充分、适当的审计证据并得出了恰当的审计结论,但审计工作底稿的记录不够充分。
(2)审计报告日后,发现例外情况要求注册会计师实施新的或追加审计程序,或导致注册会计师得出新的结论。
2. 在完成最终审计档案的归整工作后,如果发现有必要修改现有审计工作底稿或增加新的审计工作底稿,无论修改或增加的性质如何,注册会计师均应当记录下列事项:(1)修改或增加审计工作底稿的时间和人员,以及复核的时间和人员;(2)修改或增加审计工作底稿的具体理由;(3)修改或增加审计工作底稿对审计结论产生的影响。
注意:修改现有审计工作底稿主要是指在保持原审计工作底稿中所记录的信息,即对原记录信息不予删除(包括涂改、覆盖等方式)的前提下,采用增加新信息的方式予以修改。
二、审计档案的结构三、审计工作底稿的档的期限四、审计工作底稿的复核【例题4·单选题】下列关于审计工作底稿归档的表述中,正确的是()。
A.审计工作底稿的归档工作是业务性工作B.审计工作完成后,应于审计报告日后30天内归档C.审计工作完成后,应于审计报告日后60天内归档D.未完成审计工作的,应于审计业务中止后90天内归档【正确答案】C【答案解析】审计工作底稿的归档工作属于事务性工作;审计工作底稿的归档期限为审计报告日后60天内,如果注册会计师未能完成审计业务,审计工作底稿的归档期限为审计业务中止后60天内。
审计业务工作底稿

审计业务工作底稿一、引言审计业务工作底稿是审计师在进行审计工作时所编写的记录工具,用于记录审计师对被审计单位进行审计的各项工作及相关事项的详细情况。
底稿的编写质量直接影响着审计工作的准确性和有效性,是保障审计质量的重要环节。
二、底稿的作用1.记录审计工作过程:审计业务工作底稿是审计师对审计过程中所进行的各项工作的记录,包括审计对象的背景信息、审计程序的设计、审计调查的结果、审计发现的问题等。
通过底稿,审计师可以清晰地了解自己的工作进展和完成情况,便于后续工作的衔接和追溯。
2.保证审计工作的准确性:底稿的编写过程需要审计师对审计对象进行全面、系统的梳理和分析,有助于审计师深入了解被审计单位的财务状况和运营情况,准确把握审计重点和风险点,从而提高审计工作的准确性和可靠性。
3.提高审计效率:审计业务工作底稿可以帮助审计师规范工作流程,明确工作目标和任务,避免遗漏和重复工作,提高审计工作的效率。
同时,底稿的编写可以为团队协作提供便利,成员之间可以通过底稿进行信息共享和任务分配,提高团队的整体效能。
三、底稿的编写要求1.明确审计目标和程序:底稿的编写需要根据审计目标和程序进行规划,确保每个审计环节都有相应的底稿进行记录。
底稿的内容应该包括对审计对象的背景信息、审计程序的设计和实施、审计调查的结果和分析等。
2.注重细节和准确性:底稿的编写应该注重细节和准确性,每个工作环节都要详细记录,包括操作步骤、数据来源、计算公式等。
同时,要求审计师对底稿进行反复校对和审查,确保底稿的准确性和完整性。
3.采用规范的格式和术语:底稿的编写应该采用规范的格式和术语,以便审计师之间的交流和对底稿的理解。
可以使用恰当的标题、段落和编号,使底稿的结构清晰、易于阅读。
4.注重审计思路和分析过程:底稿的编写不仅要记录审计工作的结果,还要注重审计思路和分析过程的记录。
通过底稿,可以清晰地展示审计师对审计对象的思考和分析过程,有助于后续审计工作的复核和评估。
审计工作底稿的范文

审计工作底稿的范文审计工作底稿范文近年来,审计工作在我国经济快速发展的背景下起到了至关重要的作用。
审计工作底稿是审计师在工作中留下的书面记录和凭证,对于保障工作的准确性和可靠性起着至关重要的作用。
下面是一个700字的审计工作底稿范文。
审计工作底稿项目名称:A公司财务状况审计基本信息:A公司成立于20XX年,主要经营销售电子产品。
本次审计目的是对A公司20XX年度的财务状况进行审计,以核实财务报表的真实性和准确性。
审计过程及结果:1. 了解A公司的基本情况审计师通过与A公司的财务人员进行会议,了解公司的组织结构、业务模式以及财务管理制度等基本情况。
并参观了公司的办公场所以及生产场地。
2. 进行财务报表的初步分析审计师通过分析A公司的财务报表,对其财务状况进行初步评估,包括资产负债表、利润表和现金流量表的比较分析。
初步评估结果显示,A公司的财务状况良好,有利于公司的持续发展。
3. 确认财务数据的准确性和可靠性审计师对A公司的财务数据进行进一步的确认,包括银行存款、应收账款、应付账款等主要财务数据的详细审核。
通过与银行和客户进行多次沟通和核实,确认了A公司的财务数据的准确性和可靠性。
4. 检查公司的财务内部控制制度审计师对A公司的财务内部控制制度进行了详细的检查。
通过查阅相关文件和记录,参与公司的内部会计核对,审计师发现了一些存在问题的控制制度,并提出了相应的改进意见,以提高公司财务管理的效率和准确性。
5. 测试公司的账务处理程序审计师对A公司的账务处理程序进行了测试,并对关键节点进行了抽样检查。
通过检查发现,公司的账务处理程序严格遵守规定,不存在违规行为。
6. 审阅公司的合同及重要资料审计师对A公司的合同和其他重要资料进行了审阅,以核实其合法性和准确性。
通过审阅发现,公司的合同和其他重要资料都经过合法程序的审核和签署。
7. 进行风险评估和可持续性分析审计师对A公司的经营风险和可持续性进行了评估和分析。
完成阶段审计工作底稿
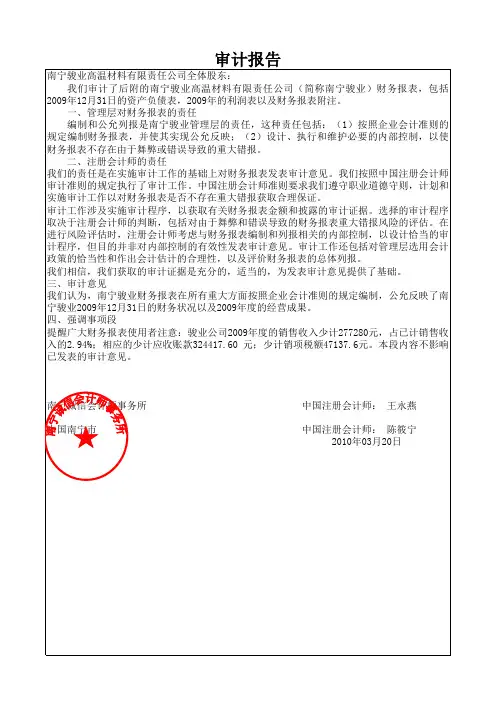
南宁骏业高温材料有限责任公司全体股东: 我们审计了后附的南宁骏业高温材料有限责任公司(简称南宁骏业)财务报表,包括 2009年12月31日的资产负债表,2009年的利润表以及财务报表附注。 一、管理层对财务报表的责任 编制和公允列报是南宁骏业管理层的责任,这种责任包括:(1)按照企业会计准则的 规定编制财务报表,并使其实现公允反映;(2)设计、执行和维护必要的内部控制,以使 财务报表不存在由于舞弊或错误导致的重大错报。 二、注册会计师的责任 我们的责任是在实施审计工作的基础上对财务报表发表审计意见。我们按照中国注册会计师 审计准则的规定执行了审计工作。中国注册会计师准则要求我们遵守职业道德守则,计划和 实施审计工作以对财务报表是否不存在重大错报获取合理保证。 审计工作涉及实施审计程序,以获取有关财务报表金额和披露的审计证据。选择的审计程序 取决于注册会计师的判断,包括对由于舞弊和错误导致的财务报表重大错报风险的评估。在 进行风险评估时,注册会计师考虑与财务报表编制和列报相关的内部控制,以设计恰当的审 计程序,但目的并非对内部控制的有效性发表审计意见。审计工作还包括对管理层选用会计 政策的恰当性和作出会计估计的合理性,以及评价财务报表的总体列报。 我们相信,我们获取的审计证据是充分的,适当的,为发表审计意见提供了基础。 三、审计意见 我们认为,南宁骏业财务报表在所有重大方面按照企业会计准则的规定编制,公允反映了南 宁骏业2009年12月31日的财务状况以及2009年度的经营成果。 四、强调事项段 提醒广大财务报表使用者注意:骏业公司2009年度的销售收入少计277280元,占已计销售收 入的2.94%;相应的少计应收账款324417.60 元;少计销项税额47137.6元。本段内容不影响 已发表的审计意见。
南宁诚信会计师事务所 中国南宁市
审计工作底稿样本

审计工作底稿样本审计工作底稿是审计师在进行审计工作时所录入或编制的文件,它是审计过程中的重要参考资料。
底稿的规范编制和准确记录对于审计工作的进行至关重要。
本文将为您展示一份审计工作底稿的样本,以供参考。
一、审计目的和范围审计目的:本次审计旨在对公司财务报表进行审核,以发表审计意见。
审计范围:审计范围包括公司年度财务报表及相关附注、会计记录、内部控制制度等。
二、审计程序和工作底稿1. 确定审计程序和时间安排在进行审计工作前,审计师需要与财务部门协商,确定审计程序和时间安排。
具体步骤如下:(1)与财务部门确认审计目标和重点;(2)根据审计目标和重点,确定审计程序;(3)与财务部门沟通并确认审核时间表;(4)编制审计程序明细表。
工作底稿示例:审计程序明细表:| 序号 | 审计程序 | 负责人 | 审核日期 || ---- | ------------------- | ------ | ------------ || 1 | 日常现金收支审核 | 张三 | 2022年1月5日 || 2 | 财务报表分析 | 李四 | 2022年1月6日 || 3 | 内部控制评估 | 王五 | 2022年1月7日 || 4 | 财务记录和凭证复核 | 张三 | 2022年1月8日 |2. 进行审计测试和取证工作审计测试和取证工作是审计过程的核心环节,它为后续的判断和发表审计意见提供了依据。
具体步骤如下:(1)审查相关凭证和会计记录;(2)进行账务核对和抽样检查;(3)评估内部控制的有效性;(4)收集必要的审计证据。
工作底稿示例:审计测试底稿:| 序号 | 审计程序 | 审计证据 | 审计师 | 审计日期|| ---- | --------------------- | ------------------------ | ------ | ------------ || 1 | 抽检现金收支凭证 | 凭证编号、金额等 | 张三 | 2022年1月5日 || 2 | 抽检固定资产采购凭证 | 凭证编号、金额等 | 李四 | 2022年1月6日 || 3 | 评估内部控制制度的效力 | 内部控制评价表、抽检记录 | 王五 | 2022年1月7日 || 4 | 收集其他相关审计证据 | 相关文件、询问函等 | 张三 | 2022年1月8日 |3. 修改和整理底稿审计过程中,可能需要不断修改和更新底稿,确保底稿的准确性和完整性。
审计业务工作底稿
审计业务工作底稿审计业务工作底稿是审计师在进行审计工作时记录下来的一份重要文档,它包含了审计过程中的重要信息、审计程序和结果,是审计工作的重要组成部分。
审计业务工作底稿的准确性和完整性直接关系到审计工作的质量和审计报告的可靠性,审计底稿的编制是审计工作中至关重要的一部分。
本文将对审计业务工作底稿的重要性、编制过程和注意事项进行介绍。
**一、审计业务工作底稿的重要性**审计业务工作底稿是审计工作的记录和证明,它向审计报告提供了决策性的依据,对审计的有效性、完整性和准确性负有重要责任。
底稿对审计师本人和审计工作的质量都具有重要意义。
1. 提供审计工作的证据审计底稿记录了审计师在审核过程中获取的证据,包括证据来源、取得方式、审计程序的具体实施和结果。
这些证据对审计结论的形成和审计报告的编制具有不可替代的作用。
2. 反映审计程序的完整性审计底稿能够清楚地反映审计程序的完整性,以及审核工作的全面性。
通过审计底稿,审计师可以确定审计程序是否符合相关法规和审计准则的规定,是否覆盖了所有重要领域和关键风险。
3. 为审计师本人提供保障审计底稿对于审计师本人来说也是一个重要的保障。
底稿的完整性和准确性可以保护审计师在审计工作中提出的结论和意见的可靠性。
在可能出现的争议和诉讼中,审计底稿是审计师的有力支持。
**二、审计业务工作底稿的编制过程**审计底稿的编制过程需要审计师严格按照审计准则和规范进行操作,确保底稿的完整性、可读性和可追溯性。
编制过程可以概括为以下几个步骤:1. 设计审计程序审计师针对所审对象的特点和审计目标,确定适当的审计程序,包括确定审计程序的范围、时间安排和相关人员。
2. 实施审计程序按照设计好的审计程序进行实际的审计工作,搜集、整理相关资料,开展审计调查和验证工作,并生成审计工作底稿的初稿。
3. 完善审计底稿审计师应该对初稿进行审阅和完善,并根据实际的审计结果进行修改和更新,确保底稿的准确性和完整性。
2024财务审计实习个人工作计划(4篇)
2024财务审计实习个人工作计划____年,财务审计科全体人员必须认真履行工作职责,严格执行财经纪律,努力增收节支,强化服务意识,认真完成领导交给的各项工作任务。
具体工作中,我们应该重点做好了以下几点:一、完善财务制度,规范会计基础。
进一步完善健全工作职责和财务管理制度,明确会计机构、会计人员的设置,规定收支范围、审批权限和审批程序,使我单位的财务审计工作真正做到了有规可依,有章可循。
努力协助领导尽可能向上争取资金。
在对原始签证的审核、装订和记账凭证的制作及会计档案的整理等方面,严格按照上级规定操作,确保会计基础工作的规范完整。
二、狠抓增收节支,搞好资金监管。
从预算上看我单位基础较差,底子较薄,债务比较重,因此收支矛盾十分突出。
为此,我们一是加大增收节支力度。
保证营收则收,努力节约开支,力争收支平衡;二是严格控制开支。
在去年与办公室配合,制定出台了考勤费、水费、电费、电话费、修车、加油及招待等方面的管理办法的基础上,在进行细化,并在具体工作中严格执行,节省非生产性开支,杜绝了铺张浪费现象,做到了把有限的资金用在刀刃上。
三、确保重点支出,努力化解债务。
在支出安排上,按照预算进度,统筹兼顾。
按照保工资、保医疗金、保养老金、保正常运转、再尽最大能力化解债务的顺序,确保全年重点支出的需要。
四、正视困难局面,积极争取资金。
我单位,经济效益差,无其他创收途径,再有包袱较重,致使我单位资金压力非常大,要想彻底扭转这种困难的局面,我们需要多措并举,要努力发展经营,搞自主创收,但这需要几年的努力,不可能立竿见影,因此,当务之急是积极协助领导向上争取资金,拓宽扶持资金来源渠道。
为我单位的正常运转提供资金上的保证。
五、切实搞好服务,树立良好形象财务审计科是我单位的一个窗口,服务质量的好坏直接关系到我单位的形象,我们做到了既严格按照制度办事,又热情周到服务。
无论是谁到财务审计科办理业务或咨询有关事宜,我们都做到微笑服务,热情接待,尽最大可能为他们排忧解难,让他们高兴而来,满意而归,树立了良好的财务人员形象。
《注册会计师审计综合实训》十三.业务完成阶段工作底稿
五、业务完成阶段工作底稿业务完成阶段审计工作被审计单位:安琪儿食品有限责任公司项目:业务完成阶段审计工作编制:罗紫云日期:索引号: E财务报表截止日/期间:2010.12.31 复核:日期:审计工作索引号执行人1.召开项目组会议,汇总审计过程中发现的审计差异,根据错报的重要性确定建议被审计单位调整的事项,编制账项调整分录汇总表、重分类调整分录汇总表、列报调整汇总表、未更正错报汇总表以及试算平衡表草表。
EA EB EC ED EE2.与被审计单位召开总结会,就下列事项进行沟通,形成总结会会议纪要并经双方签字认可:(1) 审计意见的类型及审计报告的措辞;(2) 账项调整分录汇总表、重分类调整分录汇总表、列报调整汇总表、未更正错报汇总表以及试算平衡表草表;(3)对被审计单位持续经营能力具有重大影响的事项;(4)含有已审计财务报表的文件中的其他信息对财务报表的影响;(5)对完善内部控制的建议;(6)执行该项审计业务的注册会计师的独立性。
获得被审计单位同意账项调整、重分类调整和列报调整事项的书面确认;如果被审计单位不同意调整,应要求其说明原因。
根据未更正错报的重要性,确定是否在审计报告中予以反映,以及如何反映。
在就上述有关问题与治理层沟通时,提交书面沟通函,并获得治理层的确认。
EF EG3.编制正式的试算平衡表。
EE4.对财务报表进行总体复核,评价财务报表总体合理性。
如果识别出以前未识别的重大错报风险,应重新考虑对全部或部分交易、账户余额、列报评估的风险是否恰当,并在此基础上重新评价之前实施的审计程序是否充分,是否有必要追加审计程序。
略5.将项目组成员间意见分歧的解决过程,记录于专业意见分歧解决表中。
汇总重大事项,编制重大事项概要。
EH EI6.评价审计结果,形成审计意见,并草拟审计报告:(1)对重要性和审计风险进行最终评价,确定是否需要追加审计程序或提请被审计单位做出必要调整:1)按财务报表项目确定可能的错报金额;略被审计单位:安琪儿食品有限责任公司项目:业务完成阶段审计工作编制:罗紫云日期:索引号: E财务报表截止日/期间:2010.12.31 复核:日期:2)确定财务报表项目可能错报金额的汇总数(即可能错报总额)对财务报表层次重要性水平的影响程度。
实习报告审计底稿
实习报告:审计底稿一、实习背景随着我国经济的快速发展,企业规模不断扩大,审计工作在确保企业财务报表真实、合规方面发挥着越来越重要的作用。
审计底稿作为审计工作的重要依据,对于审计质量和结果具有重大影响。
本次实习,我有幸加入某会计师事务所,从事审计底稿的编制工作,以提高自己的专业能力和实践经验。
二、实习内容1. 了解审计底稿的分类和编制要求。
审计底稿主要包括审计计划、审计程序、审计证据、审计结论等部分,要求底稿内容真实、完整、清晰,能够反映审计过程和结果。
2. 学习审计程序和方法。
在实习过程中,我跟随导师学习了审计的基本程序和方法,包括风险评估、内部控制测试、实质性程序等,掌握了如何根据不同情况选择合适的审计程序。
3. 参与审计底稿的编制。
在实际审计项目中,我负责协助导师编制审计底稿,包括收集、整理审计证据,记录审计程序,分析财务数据等。
通过实际操作,我深刻理解了审计底稿的重要性。
4. 学习如何运用审计软件。
在实习过程中,我学会了使用审计软件,提高了审计工作效率。
同时,我还学会了如何对审计底稿进行整理、归档和保管,确保审计资料的安全和完整。
三、实习收获1. 提高了专业素养。
通过实习,我对审计底稿的编制有了更深入的了解,掌握了审计的基本程序和方法,为今后从事审计工作打下了坚实的基础。
2. 增强了团队协作能力。
在实习过程中,我与同事们共同完成审计项目,学会了沟通协调,提高了团队协作能力。
3. 培养了严谨的工作态度。
审计工作要求精确、严谨,实习过程中,我学会了如何仔细分析财务数据,认真记录审计程序,确保审计底稿的真实、完整。
4. 提升了自我管理能力。
在实习过程中,我需要独立完成工作任务,学会了如何合理安排时间,提高工作效率,培养了自我管理能力。
四、实习总结通过本次实习,我对审计底稿的编制有了更加深刻的认识,掌握了审计的基本程序和方法,提高了自己的专业能力和实践经验。
同时,实习过程中的团队协作、严谨态度和自我管理能力的培养,对我今后的学习和职业发展具有重要意义。
CPA《审计》教材梳理:审计工作底稿(3)
CPA《审计》教材梳理:审计工作底稿(3)第一节审计工作底稿概述第二节审计工作底稿的格式、要素和范围第三节审计工作底稿的归档一、审计工作底稿的变动归档期间1.在审计报告日后将审计工作底稿归整为最终审计档案是一项事务性的工作,不涉及实施新的审计程序或得出新的结论。
2.如果在归档期间对审计工作底稿做出的变动属于事务性的,注册会计师可以做出变动,主要包括:(1)删除或废弃被取代的审计工作底稿;(2)对审计工作底稿进行分类、整理和交叉索引;(3)对审计档案归整工作的完成核对表签字认可;(4)记录在审计报告日前获取的、与审计项目组相关成员进行讨论并取得一致意见的审计证据。
归档后1.注册会计师发现有必要修改现有审计工作底稿或增加新的审计工作底稿的情形主要有以下两种:(1)注册会计师已实施了必要的审计程序,取得了充分、适当的审计证据并得出了恰当的审计结论,但审计工作底稿的记录不够充分。
(2)审计报告日后,发现例外情况要求注册会计师实施新的或追加审计程序,或导致注册会计师得出新的结论。
2. 在完成最终审计档案的归整工作后,如果发现有必要修改现有审计工作底稿或增加新的审计工作底稿,无论修改或增加的性质如何,注册会计师均应当记录下列事项:(1)修改或增加审计工作底稿的时间和人员,以及复核的时间和人员;(2)修改或增加审计工作底稿的具体理由;(3)修改或增加审计工作底稿对审计结论产生的影响。
注意:修改现有审计工作底稿主要是指在保持原审计工作底稿中所记录的信息,即对原记录信息不予删除(包括涂改、覆盖等方式)的前提下,采用增加新信息的方式予以修改。
二、审计档案的结构三、审计工作底稿的档的期限四、审计工作底稿的复核【例题4·单选题】下列关于审计工作底稿归档的表述中,正确的是()。
A.审计工作底稿的归档工作是业务性工作B.审计工作完成后,应于审计报告日后30天内归档C.审计工作完成后,应于审计报告日后60天内归档D.未完成审计工作的,应于审计业务中止后90天内归档【正确答案】C【答案解析】审计工作底稿的归档工作属于事务性工作;审计工作底稿的归档期限为审计报告日后60天内,如果注册会计师未能完成审计业务,审计工作底稿的归档期限为审计业务中止后60天内。