
三元线性回归方程
对于一个稳定生产的水泥厂家来说,其主要工艺条件,原、燃料状况,在某一较长的时间内,是基本稳定的。
在此前提条件下,出厂水泥28d抗压强度与熟料3d强度、混合材掺量、水泥3d强度之间,具有线性相关关系。
应用三元线性回归分析方法,可直接预报水泥28d强度。
现列举工作中的一个实例,说明此预报方法的操作步骤。
1 设立关系式
水泥28d强度y与熟料3d强度x1、混合材(煤渣)掺量x2、水泥3d强度x3之间具有直接相关关系,其回归关系式为:
y=a0+a1x1+a2x2+a3x3
(1)
其中:a0、a1、a2、a3为回归系数。
求得并验证了这些系数,就会使以后的预报来得十分方便。
2 选取样本
选取某一段时间内的连续实际数据,剔除个别明显异常值后即为样本。
一般选取30组以上的数据为好,样本数据越多,回归分析结果越准确,见表1。
表1 样本数据
3 参数计算
4 求解回归系数
依最小二乘法原理所得方程组
及解:
得:a1=0.597;a2=-0.282;a3=0.397;a0= 21.680
5 整理检验
将所求得的回归系数代入(1)式即得水泥28d强度预报值为:
=21.680+0.597x1-0.282x2+0.397x3
(1)检验其相关性
r接近1,说明相关性良好。
(2)检验其精度
剩余标准偏差
S值较小,说明回归方程精度良好。
(3)检验其可靠性
预报值与实测值y的比较见表2,其相对误差几乎全部落于±5%的范围内,说明可靠性良好。
表228d强度预报值与实测值的比
较
6 结语
(1)出厂水泥28d抗压强度与熟料
3d强度、混合材掺量、水泥3d强度之间具有三元线性相关关系。
(2)采用三元线性回归分析比一元或二元线性回归分析方法更能直接预报水泥28d强度。
(3)采用三元线性回归分析方法预报水泥28d强度,相对误差小,可靠性高。
(4)利用三元线性回归方程良好的可靠性、精度、相关程度,如果将混合材掺量视为因变量,则可很好地指导水泥粉磨配料。
此时方程式改写为:
即:x2=3.546-2.120x1-1.408x3-76.879 式中:x2———需预测的混合材掺量;
———期望的水泥28d强度;
x1———已知的熟料3d强度;
x3———期望的水泥3d强度。
三元线性模型公式
三元线性模型公式
线性回归方程公式:b=(x1y1+x2y2+…xnyn-nXY)/(x1+x2+…xn-nX)。
线性回归方程是利用数理统计中的回归分析,来确定两种或两种以上变数间相互依赖的定量关系的一种统计分析方法之一。
线性回归方程公式求法:
第一:用所给样本求出两个相关变量的(算术)平均值:
x_=(x1+x2+x3+…+xn)/n
y_=(y1+y2+y3+…+yn)/n
第二:分别计算分子和分母:(两个公式任选其一)
分子=(x1y1+x2y2+x3y3+…+xnyn)-nx_Y_
分母=(x1^2+x2^2+x3^2+…+xn^2)-n*x_^2
第三:计算b:b=分子/分母
用最小二乘法估计参数b,设服从正态分布,分别求对a、b的偏导数并令它们等于零,得方程组解为
其中,且为观测值的样本方差。
线性方程称为关于的线性回归方程,称为回归系数,对应的直线称为回归直线。
顺便指出,将来还需用到,其中为观测值的样本方差。
先求x,y的平均值X,Y
再用公式代入求解:b=(x1y1+x2y2+…xnyn-nXY)/
(x1+x2+…xn-nX)
后把x,y的平均数X,Y代入a=Y-bX
求出a并代入总的公式y=bx+a得到线性回归方程
(X为xi的平均数,Y为yi的平均数)。
高中数学线性回归方程线性回归方程公式详解
高中数学线性回归方程线性回归方程公式详解
线性回归方程是一种用于拟合一组数据的最常见的数学模型,它可以用来预测一个因变量(例如销售额)和一个或多个自变量(例如广告费用)之间的关系。
下面是线性回归方程的公式详解:
假设有n个数据点,每个数据点包含一个因变量y和k个自变量x1,x2,...,xk。
线性回归方程可以表示为:
y = β0 + β1*x1 + β2*x2 + ... + βk*xk + ε
其中,β0, β1, β2, ..., βk是模型的系数,ε是误差项,用来表示实际数据和模型预测之间的差异。
系数β0表示当所有自变量均为0时的截距,而β1, β2, ..., βk 则表示每个自变量对因变量的影响。
当系数为正时,自变量增加时因变量也会增加;而当系数为负时,自变量增加时因变量会减少。
通常,我们使用最小二乘法来估计模型的系数。
最小二乘法就是通过最小化所有数据点与模型预测之间的距离来找到最优的系数。
具体来说,我们可以使用以下公式来计算系数:
β = (X'X)-1 X'y
其中,X是一个n×(k+1)的矩阵,第一列全为1,其余的列为自变量x1,x2,...,xk。
y是一个n×1的向量,每一行对应一个因
变量。
X'表示X的转置,-1表示X的逆矩阵,而β则是一个(k+1)×1的向量,包含所有系数。
当拟合出线性回归方程后,我们可以使用它来预测新的数据点的因变量。
具体来说,我们可以将自变量代入方程中,计算出相应的因变量值。
如果模型的系数是可靠的,我们可以相信这些预测结果是比较准确的。
多元线性回归方程公式
多元线性回归方程公式
多元线性回归是一种数理统计方法,它将一个或多个自变量与多个因变量的关系进行描述和建模的一种方法。
它能够识别自变量与因变量之间的相关关系并用于预测,通常会以一个函数的形式来进行建模。
多元线性回归的一般形式是一个拟合的函数:
y=b0 + b1*x1 + b2*x2 +…… +bn*xn
其中,y是因变量,X1,X2,…,xn是自变量,b0,b1,b2,…,bn是参数。
多元线性回归可以用来应用于多种场合,比如分析市场营销数据,探索客户满意度,研究葡萄酒品质等。
通过多元线性回归,我们可以更深入地分析数据,找出自变量与因变量之间的关系。
此外,多元线性回归还可以有效地用于预测目标变量。
只要设计合理的模型,便可以用多元线性回归方程来预测一个变量如何受另一变量的影响。
总之,多元线性回归是一种有效的统计分析手段,可以进行有效的数据分析和预测,有助于更好地理解数据之间的关系,并帮助企业更有效地利用这些数据。
(整理)回归分析貌似没传完
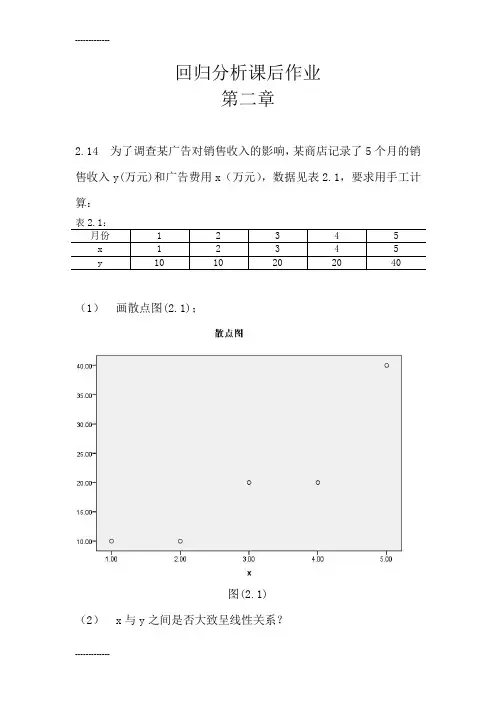
回归分析课后作业第二章2.14 为了调查某广告对销售收入的影响,某商店记录了5个月的销售收入y(万元)和广告费用x(万元),数据见表2.1,要求用手工计算:(1)画散点图(2.1);图(2.1)(2) x与y之间是否大致呈线性关系?从(1)中看出x 与y 没有线性关系。
(3) 用最小二乘估计求出回归方程;令回归方程为x y ∧∧-=10ββ,则可知道()()∑∑==∧--=512511i ii iixxy x xβ,代入数据易得71=∧β,110-=-=∧∧x y ββ,从而得到回归方程为x y 71+-=。
(4) 求回归标准误差∧σ;我们知道回归标准差0553.6)(2112=--=∑=∧∧ni i i y y n σ。
(5) 给出∧∧10ββ和置信度为%95的区间估计;因为我们知道()⎪⎪⎭⎫ ⎝⎛⎪⎪⎭⎫ ⎝⎛-+∑∧22200)(1,~σββx x x n N i ,可以算出3333.40var 0=⎪⎭⎫ ⎝⎛∧β,所以我们知道∧0β置信度为%95的区间估计为(∧0β-⎪⎭⎫ ⎝⎛∧02/var βαt ,∧0β-⎪⎭⎫ ⎝⎛∧02/var βαt ),所以∧0β的得到区间为]211.19,211.21[-(注意这里的2σ估计时用其有偏估计值)。
同理我们知道()⎪⎪⎭⎫ ⎝⎛-∑∧2211,~x x N i σββ,可以算出667.3var 1=⎪⎭⎫ ⎝⎛∧β,所以可得∧1β置信度为%95的区间估计为()()⎪⎪⎭⎫ ⎝⎛⎪⎭⎫ ⎝⎛+⎪⎭⎫ ⎝⎛-∧∧∧∧12/112/1var 3,var 3ββββααt t ,所以可得到∧1β的区间估计为]094.13,906.0[。
(6) 计算x 与y 的决定系数。
因为()8167.022212122==-⎪⎭⎫ ⎝⎛-==∑∑==∧yyxxxy ni ini i LL L yyy y SSTSSRr 。
(7) 对回归方程作方差分析;(8) 做回归系数1β显著性的检验;我们用t 检验做回归系数1β的显著性。
计量经济学_三元线性回归模型案例分析
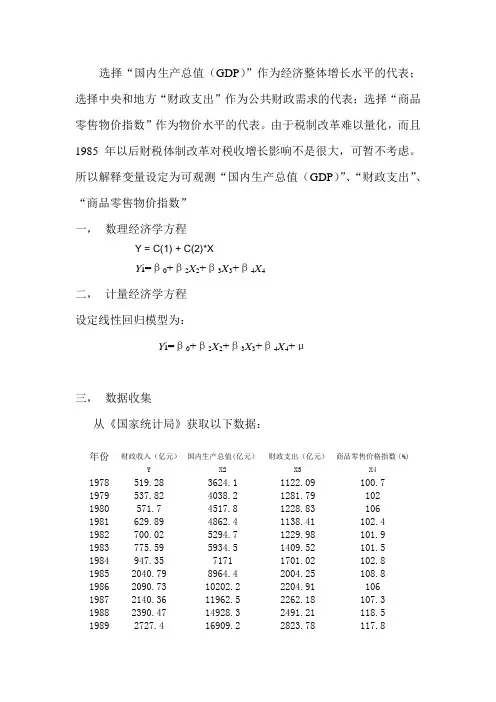
选择“国内生产总值(GDP)”作为经济整体增长水平的代表;选择中央和地方“财政支出”作为公共财政需求的代表;选择“商品零售物价指数”作为物价水平的代表。
由于税制改革难以量化,而且1985年以后财税体制改革对税收增长影响不是很大,可暂不考虑。
所以解释变量设定为可观测“国内生产总值(GDP)”、“财政支出”、“商品零售物价指数”一,数理经济学方程Y = C(1) + C(2)*XY i=β0+β2X2+β3X3+β4X4二,计量经济学方程设定线性回归模型为:Y i=β0+β2X2+β3X3+β4X4+μ三,数据收集从《国家统计局》获取以下数据:年份财政收入(亿元)Y 国内生产总值(亿元)X2财政支出(亿元)X3商品零售价格指数(%)X41978 519.28 3624.1 1122.09 100.7 1979 537.82 4038.2 1281.79 102 1980 571.7 4517.8 1228.83 106 1981 629.89 4862.4 1138.41 102.4 1982 700.02 5294.7 1229.98 101.9 1983 775.59 5934.5 1409.52 101.5 1984 947.35 7171 1701.02 102.8 1985 2040.79 8964.4 2004.25 108.8 1986 2090.73 10202.2 2204.91 106 1987 2140.36 11962.5 2262.18 107.3 1988 2390.47 14928.3 2491.21 118.5 1989 2727.4 16909.2 2823.78 117.81990 2821.86 18547.9 3083.59 102.1 1991 2990.17 21617.8 3386.62 102.9 1992 3296.91 26638.1 3742.2 105.4 1993 4255.3 34636.4 4642.3 113.2 1994 5126.88 46759.4 5792.62 121.7 1995 6038.04 58478.1 6823.72 114.8 1996 6909.82 67884.6 7937.55 106.1 1997 8234.04 74462.6 9233.56 100.8 1998 9262.8 78345.2 10798.18 97.4 1999 10682.58 82067.5 13187.67 97 2000 12581.51 89468.1 15886.5 98.5 2001 15301.38 97314.8 18902.58 99.2 2002 17636.45 104790.6 22053.15 98.7四,参数估计利用eviews软件可以得到Y关于X2的散点图:可以看出Y和X2成线性相关关系Y关于X3的散点图:可以看出Y和X3成线性相关关系Y关于X1的散点图:Dependent Variable: YMethod: Least SquaresDate: 01/09/10 Time: 13:16Sample: 1978 2002Included observations: 25Variable Coefficient Std. Error t-Statistic Prob.C -2582.755 940.6119 -2.745825 0.0121X2 0.022067 0.005577 3.956633 0.0007X3 0.702104 0.033236 21.12474 0.0000X4 23.98506 8.738296 2.744821 0.0121R-squared 0.997430 Mean dependent var 4848.366Adjusted R-squared 0.997063 S.D. dependent var 4870.971S.E. of regression 263.9591 Akaike info criterion 14.13511Sum squared resid 1463163. Schwarz criterion 14.33013Log likelihood -172.6889 F-statistic 2717.254Durbin-Watson stat 0.948521 Prob(F-statistic) 0.000000模型估计的结果为:Y i=-2582.755+0.022067X2+0.702104X3+23.98506X4(940.6119) (0.0056) (0.0332) (8.7383)t={-2.7458} {3.9567} {21.1247} {2.7449}R2=0.997 R2=0.997 F=2717.254 df=21五,相关检验1.经济意义检验模型估计结果说明,在假定其他变量不变的情况下,当年GDP 每增长1亿元,税收收入就会增长0.02207亿元;在假定其他变量不变的情况下,当年财政支出每增长1亿元,税收收入就会增长0.7021亿元;在假定其他变量不变的情况下,当零售商品物价指数上涨一个百分点,税收收入就会增长23.985亿元。
《应用回归分析》课后习题答案

答:选择模型的数学形式的主要依据是经济行为理论,根据变量的样本数据作出解释变量与被解释变量之间关系的散点图,并将由散点图显示的变量间的函数关系作为理论模型的数学形式。对同一问题我们可以采用不同的形式进行计算机模拟,对不同的模拟结果,选择较好的一个作为理论模型。
df
均方
F
显著性
组间
(组合)
1231497.500
7
175928.214
5.302
.168
线性项
加权的
1168713.036
1
1168713.036
35.222
.027
偏差
62784.464
6
10464.077
.315
.885
组内
66362.500
2
33181.250
总数
1297860.000
9
由于 ,拒绝 ,说明回归方程显著,x与y有显著的线性关系。
.212
.586
1.708
a.因变量: y
(6)可以看到P值最大的是x3为0.284,所以x3的回归系数没有通过显著检验,应去除。
去除x3后作F检验,得:
Anovab
模型
平方和
df
均方
F
Sig.
1
回归
12893.199
2
6446.600
11.117
.007a
残差
4059.3.500
.724
.433
.212
.586
1.708
a.因变量: y
(2)
所以三元线性回归方程为
模型汇总
模型
R
表3三元线性回归方程的方差分析90页PPT
25、学习是劳动,是充满思想的劳动。——乌申斯基
谢谢!
39、没有不老的誓言,没有不变的承 诺,踏 上旅途 ,义无 反顾。 40、对时间的价值没有没有深切认识 的人, 决不会 坚韧勤 勉。
ห้องสมุดไป่ตู้
21、要知道对好事的称颂过于夸大,也会招来人们的反感轻蔑和嫉妒。——培根 22、业精于勤,荒于嬉;行成于思,毁于随。——韩愈
表3三元线性回归方程的方差分析
36、“不可能”这个字(法语是一个字 ),只 在愚人 的字典 中找得 到。--拿 破仑。 37、不要生气要争气,不要看破要突 破,不 要嫉妒 要欣赏 ,不要 托延要 积极, 不要心 动要行 动。 38、勤奋,机会,乐观是成功的三要 素。(注 意:传 统观念 认为勤 奋和机 会是成 功的要 素,但 是经过 统计学 和成功 人士的 分析得 出,乐 观是成 功的第 三要素 。
线性回归方程
水稻产量:320 330 360 410 460 470 480
(1)将上述数据制成散点图; (2)你能从散点图中发现施化肥量与水稻产量近似成什么关系 吗?水稻产量会一直随施化肥量的增加而增长吗? 分析 判断变量间是否是线性相关,一种常用的简便可行的方
法就是作散点图.
解 (1)散点图如下:
(2)从图中可以发现,当施化肥量由小到大变化时,水稻产量 由小变大,图中的数据点大致分布在一条直线的附近,因此施 化肥量和水稻产量近似成线性相关关系,但水稻产量只是在一 定范围内随着化肥施用量的增加而增长.
nxy ,a y bx
xi nx2
来计算回归系数,有时常制表对应出xiyi,xi2,以便于求和.
举一反三
3. 某中学期中考试后,对成绩进行分析,从某班中选出5名学
生的总成绩和外语成绩如下表:
学生 学科 1 2 3 4 5
总成 绩(x) 482 外语 成绩 (y)
383
421
364
含量x之间的相关关系,现取8对观测值,计算
得
x
i 1
8
i
52 ,
y
i 1
8
i
228
,
x
i 1
8
2
i
478 ,
x y
回归方程公式研究回归方程的关键公式
回归方程公式研究回归方程的关键公式回归分析是一种用于描述两个或多个变量之间关系的统计方法。
在回归分析中,回归方程是研究的核心,它能够通过自变量的值来预测因变量的值。
本文将重点探讨回归方程的关键公式,帮助读者更好地理解回归分析的数学模型。
一、简单线性回归方程简单线性回归是回归分析中最简单的一种形式,它描述了两个变量之间的线性关系。
简单线性回归方程的数学形式为:Y = α + βX + ε其中,Y是因变量,X是自变量,α和β分别是回归方程的截距和斜率,ε是误差项。
β可以通过最小二乘法来进行估计,最小二乘估计的公式为:β = Σ((Xi - X¯)(Yi - Y¯)) / Σ(Xi - X¯)²其中,Xi和Yi分别代表第i个数据点的自变量和因变量的取值,X¯和Y¯分别代表自变量和因变量的平均值。
二、多元线性回归方程多元线性回归是在简单线性回归的基础上,引入了两个或多个自变量来描述因变量之间的关系。
多元线性回归方程的数学形式为:Y = α + β1X1 + β2X2 + ... + βnXn + ε其中,Y是因变量,X1、X2、...、Xn是自变量,α和β1、β2、...、βn分别是回归方程的截距和斜率,ε是误差项。
多元线性回归方程中的参数估计可以使用最小二乘法进行,公式为:β = (X'X)⁻¹X'Y其中,X是自变量矩阵,Y是因变量向量,(X'X)⁻¹代表(X'X)的逆矩阵,X'代表X的转置。
三、回归方程的解释回归方程的系数α和β可以用来解释自变量和因变量之间的关系。
截距α表示当自变量为0时因变量的取值,斜率β表示自变量每增加一个单位时,因变量的平均变化量。
此外,回归方程还可以通过R²来评估拟合优度,R²代表回归方程能够解释因变量变异性的比例,取值范围为0到1。
R²越接近1,说明回归方程对数据的拟合程度越好。
线性回归方程的求法(需要给每个人发)
耿老师总结的高考统计部分的两个重要公式的具体如何应用第一公式:线性回归方程为ˆˆˆy bx a =+的求法:(1) 先求变量x 的平均值,既1231()n x x x x x n=+++⋅⋅⋅+ (2) 求变量y 的平均值,既1231()n y y y y y n=+++⋅⋅⋅+ (3) 求变量x 的系数ˆb,有两个方法 法1121()()ˆ()niii nii x x y y bx x ==--=-∑∑(题目给出不用记忆)[]112222212()()()()...()()()()...()n n n x x y y x x y y x x y y x x x x x x --+--++--=⎡⎤-+-++-⎣⎦(需理解并会代入数据)法2121()()ˆ()niii nii x x y y bx x ==--=-∑∑(题目给出不用记忆)[]1122222212...,...n n n x y x y x y nx y x x x nx ++-⋅=⎡⎤+++-⎣⎦(这个公式需要自己记忆,稍微简单些)(4) 求常数ˆa,既ˆˆa y bx =- 最后写出写出回归方程ˆˆˆybx a =+。
可以改写为:ˆˆy bx a =-(ˆy y 与不做区分) 例.已知,x y 之间的一组数据:求y 与x 的回归方程:解:(1)先求变量x 的平均值,既1(0123) 1.54x =+++= (2)求变量y 的平均值,既1(1357)44y =+++= (3)求变量x 的系数ˆb,有两个方法 法1ˆb =[]11223344222212342222()()()()()()()()()()()()(0 1.5)(14)(1 1.5)(34)(2 1.5)(54)(3 1.5)(74)57(0 1.5)(1 1.5)(2 1.5)(3 1.5)x x y y x x y y x x y y x x y y x x x x x x x x --+--+--+--=⎡⎤-+-+-+-⎣⎦--+--+--+--==⎡⎤-+-+-+-⎣⎦法2ˆb =[][]11222222222212...011325374 1.5457...0123n n n x y x y x y nx y x x x nx ++-⋅⨯+⨯+⨯+⨯-⨯⨯==⎡⎤⎡⎤+++-+++⎣⎦⎣⎦ (4)求常数ˆa,既525ˆˆ4 1.577a y bx =-=-⨯=最后写出写出回归方程525ˆˆˆ77ybx a x =+=+第二公式:独立性检验两个分类变量的独立性检验: 注意:数据a 具有两个属性1x ,1y 。