
饲料行业相关税收优惠政策
饲料产品相关税收优惠政策分析近几年,饲料行业的发展迅速,饲料产品产量急速增加,中国已成为世界第二饲料生产大国。
饲料行业有如此骄人的成绩,税收优惠政策功不可没。
增值税优惠1、增值税一般纳税人销售或者进口饲料,税率为13%。
(《增值税暂行条例》)[2、对部分饲料免征增值税。
(财税[2001]121号)运用该政策关键在于能否准确区分免税“饲料”。
《关于饲料产品免征增值税问题的通知》(财税[2001]121号)文件明确了免税饲料产品的范围:1、单一大宗饲料。
指以一种动物、植物、微生物或矿物质为来源的产品或其副产品。
其范围仅限于糠麸、酒糟、鱼粉、草饲料、饲料级磷酸氢钙及除豆粕以外的菜子粕、棉子粕、向日葵粕、花生粕等粕类产品。
2、混合饲料。
指由两种以上单一大宗饲料、粮食、粮食副产品及饲料添加剂按照一定比例配置,其中单一大宗饲料、粮食及粮食副产品的参兑比例不低于95%的饲料。
3、配合饲料。
指根据不同的饲养对象,饲养对象的不同生长发育阶段的营养需要,将多种饲料原料按饲料配方经工业生产后,形成的能满足饲养动物全部营养需要(除水分外)的饲料。
4、复合预混料。
指能够按照国家有关饲料产品的标准要求量,全面提供动物饲养相应阶段所需微量元素(4种或以上)、维生素(8种或以上),由微量元素、维生素、氨基酸和非营养性添加剂中任何两类或两类以上的组分与载体或稀释剂按一定比例配置的均匀混合物。
5、浓缩饲料。
指由蛋白质、复合预混料及矿物质等按一定比例配制的均匀混合物。
另外,以下产品属于免税“饲料”:1)骨粉。
(《关于金银首饰等货物征收增值税问题的通知》(财税[1996]74号))(2)饲料级磷酸二氢钙产品。
(《关于饲料级磷酸二氢钙产品增值税政策问题的通知》(国税函[2007]10号))(3)饲用鱼油。
(《关于饲用鱼油产品免征增值税的批复》(国税函[2003]1395号))(4)黄粉、白鱼粉和谷朊粉。
(《关于划分饲料添加剂问题的批复》(粤国税函[1999]206号))下面产品不属于免税“饲料”:(1)饲料添加剂。
(2)宠物饲料产品。
(《关于宠物饲料征收增值税问题的批复》(国税函[2002]812号))财软联盟,全(3)金霉素、伏球、黄霉素、阿散酸和奶粉。
(粤国税函[1999]206号)3、对《进口饲料免征增值税范围》所列进口饲料范围免征进口环节增值税。
(《关于免征饲料进口环节增值税的通知》(财税[2001]82号))企业所得税优惠对国有农口企事业单位从事种植饲料作物、利用工业饲料养殖和饲料类初加工取得的所得暂免征收企业所得税。
免税的种植业、养殖业、农林产品初加工业必须与其他业务分别核算。
否则,应全额照章征收企业所得税。
《关于国有农口企事业单位征收企业所得税问题的通知》(财税[1997]49号)减免税备案及审批一、免征增值税备案《关于取消饲料产品免征增值税审批程序后加强后续管理的通知》(国税函[2004]884号)规定,饲料产品免征增值税属于备案类管理,企业享受免税政策应按以下程序办理手续:1、饲料生产企业申请免征增值税的饲料除单一大宗饲料、混合饲料以外,配合饲料、复合预混料和浓缩饲料均应由省一级税务机关确定的饲料检测机构进行检测。
2、符合免税条件的饲料生产企业,取得有计量认证资质的饲料质量检测机构(名单由省级国家税务局确认)出具的饲料产品合格证明后,即可按规定享受免征增值税优惠政策,并将饲料产品合格证明报其所在地主管税务机关备案。
3、饲料生产企业应于每月纳税申报期内将免税收入如实向其所在地主管税务机关申报。
二、免征企业所得税审批《关于印发<税收减免管理办法(试行)>的通知》(国税发[2005]129号)对国有农口企事业单位免征企业所得税的税收优惠规定属于报批类减免。
国有农口企事业单位应当在政策规定的减免税期限内,向主管税务机关提出书面申请,并报送以下资料:1、减免税申请报告,列明减免税理由、依据、范围、期限、数量、金额等。
2、财务会计报表、纳税申报表。
3、有关部门出具的证明材料。
4、税务机关要求提供的其他资料。
广东地税局发布的《内资企业所得税审批(备案)事项一览表》中列示出国有农口企事业单位享受企业所得税优惠需要报送以下资料:1、企业减免税书面申请原件一份;2、企业所得税减免申请审批表原件一式两份;3、纳税人财务会计报表复印件一份,包括利润表、资产负债表和管理费用、制造费用、销售费用、营业外支出明细表;4、企业所得税年度纳税申报表复印件一份;5、营业执照和税务登记证复印件一份;6、有关资格认定证明文件的原件和一份复印件。
国家税务总局关于饲料用赖氨酸征收增值税问题的批复国税函[1997]69号四川省国家税务局:你局《四川省国家税务局关于饲料用赖氨酸免征增值税的请示》(川国税发[1996]325号)收悉。
按照增值税现行有关政策规定,饲料用赖氨酸属增值税应税货物饲料添加剂范畴,从规范和统一税制要求出发,对饲料用赖氨酸不能给予免税照顾,该产品应按照现行增值税有关规定照章征收增值税。
国家税务总局关于正大康地(深训)有限公司生产经营饲料添加剂预混料应否免征增值税问题的批复国税函[1997]424号深圳市国家税务局:关于正大康地(深圳)有限公司的税务处理问题,我局曾于1996年 l1月5日在《关于正大康地(深圳)有限公司税务处理问题的批复》(国税函发[1996]624号)中答复,同意你局的处理意见。
现你局请示,对正大康地(深圳)有限公司生产经营的饲料添加剂预混料座否按“饲料”免征增值税。
经研究,批复如下:从饲料添加荆预混料生产和原料构成看,它是由五种或六种添加剂加上一种或两种载体混合而成,添加剂的价值占预混料的7o%以上。
按照国家税务总局1993年12月25日印发的《增值税部分货物征税范围注释》(国税发[1993]151号)中“侗料”的解释范围的法规,饲料添加剂预混料难以归人上述“饲料”的解释范围,因此,不能享受法规的“饲料”免征增值税的待遇。
财政部、国家税务总局关于对若干农业生产资料征免增值税问题的通知财税字[1998]078号【颁布单位】财政部/国家税务总局【颁布日期】 19980512【实施日期】 19980601【章名】通知各省、自治区、直辖市、计划单列市财政厅(局)、国家税务局:经国务院批准,现就农业生产资料征免增值税的问题通知如下:一、下列货物自1998年1月1日至2000年12月31日继续免征增值税:1.饲料。
2.农膜。
3.化肥生产企业生产销售的碳酸氢铵,普通过磷酸钙、钙镁磷肥、钾肥、重钙;原生产碳酸氢铵、普通过磷酸钙、钙镁磷肥产品的小化肥生产企业改产生产销售的尿素、磷铵和硫磷铵。
4.化肥生产企业以本条第3款所列免税化肥为主要原料生产销售的复混肥(企业生产复混肥产品所用的免税化肥成本占原料中全部化肥成本的比重高于70%)。
“复混肥”是指用化学方法或物理方法加工制成氮、磷、钾三种养分中至少有两种养分标明量的肥料,包括仅用化学方法制成的复合肥和仅用物理方法制成的混配肥(也称掺合肥)。
5.农药生产企业生产销售的敌敌畏、氧乐果、辛硫磷、杀虫双、丁草胺、敌百虫、久效磷、井岗霉素、水胺硫磷、灭多威、多氯酚钠、莠去津、棉铃宝、甲氰菊酯、甲多丹、灭铃皇、乙草胺、对硫磷中的甲基对硫磷。
6.批发和零售的种子、种苗、化肥、农药、农机。
二、对下列新调增的农药免税货物自1998年6月1日至2000年12月31日免征增值税:农药生产企业生产销售的甲基异柳磷、吡虫啉、二氯喹啉酸、丙烯菊酯、百菌清、涕灭威、代森锰锌、高效氯氰菊酯、噻嗪酮、哒螨灵、乙酰甲胺磷、敌鼠钠、杀虫单、多抗霉素、春雷霉素、浸种灵。
上述货物的生产企业或经营企业,应及时计算确定上述货物1998年5月末期初存货已征税款和留抵增值税额,并相应转入存货成本中,从1998年6月1日起停止作为进项税额进行抵扣。
对于既生产销售上述货物,又生产销售其他货物的生产企业,可采用以下办法计算确定不能作为进项税额抵扣而应转入存货成本的期初存货已征税款和留抵增值税额(以下简称“应转成本税额”):应转成本税额=企业1998年5月末期初存货已征税款余额和留抵增值税额×1997年上述货物的销售收入/1997年全部应税货物的销售收入三、对农药生产企业生产销售的甲胺磷、多菌灵、氰戊菊酯、甲基硫菌灵、克百威、异丙威、对硫磷中的乙基对硫磷,从1998年6月1日起恢复征收增值税。
四、自1998年6月1日起,《关于对若干农业生产资料增值税问题的紧急通知》(财税电字(97)001号)相应废止国家税务总局关于修订"饲料"注释及加强饲料征免增值税管理问题的通知国税发[1999]39号各省、自治区、直辖市和计划单列市国家税务局:随着我国饲料工作的发展,饲料的品种和生产特点发生了较大变化,为了支持饲料工业发展,进一步明确和规范饲料的征免增值税范围,加强对饲料免征增值税的管理,现将对《增值税部分货物征税范围注释》(国税发[1993]151号)中饲料注释的修订及饲料免征增值税的管理办法明确如下:一、饲料指用于动物饲养的产品或其加工品。
本货物的范围包括:1、单一大宗饲料。
指以一种动物、植物、微生物或矿物质为来源的产品或其副产品。
其范围仅限于糠麸、酒糟、油饼、骨粉、鱼粉、饲料级磷酸氢钙。
2、混合饲料。
指由两种以上单一大宗饲料、粮食、粮食副产品及饲料添加剂按照一定比例配置,其中单一大宗饲料、粮食及粮食副产品的参兑比例不低于95%的饲料。
3、配合饲料。
指根据不同的饲养对象,饲养对象的不同生长发育阶段的营养需要,将多种饲料原料按饲料配方经工业生产后,形成的能满足饲养动物全部营养需要(除水分外)的饲料。
4、复合预混料。
指能够按照国家有关饲料产品的标准要求量,全面提供动物饲养相应阶段所需微量元素(4种或以上)、维生素(8种或以上),由微量元素、维生素、氨基酸和非营养性添加剂中任何两类或两类以上的组分与载体或稀释剂按一定比例配置的均匀混合物。
5、浓缩饲料。
指由蛋白质、复合预混料及矿物质等按一定比例配制的均匀混合物。
用于动物饲养的粮食、饲料添加剂不属于本货物的范围。
二、原有的饲料生产企业及新办的饲料生产企业,应凭省级饲料质量检测机构出具的饲料产品合格证明及饲料工业管理部门审核意见,向所在地主管税务机关提出免税申请,经省级国家税务局审核批准后,由企业所在地主管税务机关办理免征增值税手续。
三、本通知自1999年1月1日起执行。
此前,各地执行的饲料免税范围与本通知不一致的,可按饲料的销售对象确定征免,即:凡销售给饲料生产企业、饲养单位及个体养殖户的饲料,免征增值税,销售给其他单位的一律征税。
财政部国家税务总局关于延续若干增值税免税政策的通知[失效](2009.2.26)财税明电[2000]6号各省、自治区、直辖市、计划单列市财政厅(局),国家税务局:(中华会计网校编辑注:根据财税[2009]17号文件规定,本文自2009年2月26日起失效。
国家税务总局江苏省税务局关于饲料生产企业免征增值税饲料产品检测有关问题的公告

国家税务总局江苏省税务局关于饲料生产企业免征增值税饲料产品检测有关问题的公告依据《财政部国家税务总局关于饲料产品免征增值税问题的通知》(财税[2023]121号)、《国家税务总局关于调整饲料生产企业饲料免征增值税审批程序的通知》(国税发[2023]114号)、《国家税务总局关于取消饲料产品免征增值税审批程序后加强后续管理的通知》(国税函[2023]884号)的有关规定,现就我省饲料生产企业生产的免征增值税饲料产品检测有关问题公告如下:符合免税条件的饲料生产企业,取得具有国家认证认可监督管理委员会或江苏省省级质量技术监督管理部门依法颁发且现行有效的《资质认定计量认证证书》(使用CMA徽标、且《资质认定计量认证证书》附表中具备相应饲料检测项目)的质量检测机构出具的饲料产品合格证明,按规定享受免征增值税优待政策,并将饲料产品合格证明报其主管税务机关备案。
本公告自发布之日起施行。
《江苏省国家税务局关于我省饲料产品检验机构调整和名称变更的通知》(苏国税函[2023]74号)、《江苏省国家税务局关于增加我省饲料产品检验机构的通知》(苏国税函[2023]229号)、《江苏省国家税务局关于新增饲料产品检验机构的通知》(苏国税函[2023]140号)同时废止。
国家税务总局江苏省税务局2023年6月15日关于《国家税务总局江苏省税务局关于饲料生产企业免征增值税饲料产品检测有关问题的公告》的解读一、主要背景因按国家机构改革的统一要求,原江苏省国家税务局按《财政部国家税务总局关于饲料产品免征增值税问题的通知》(财税[2023]121号)、《国家税务总局关于取消饲料产品免征增值税审批程序后加强后续管理的通知》(国税函[2023]884号)等文件授权确定饲料检测机构的相关文件已不能直接作为纳税人执行的依据,故以国家税务总局江苏省税务局名义制定规范性文件确定认可的饲料检测机构,对该类经认可的检测机构,纳税人取得其出具的饲料产品检验合格证明,即可依法免征增值税。
企业所得税农林牧渔税收优惠政策汇总
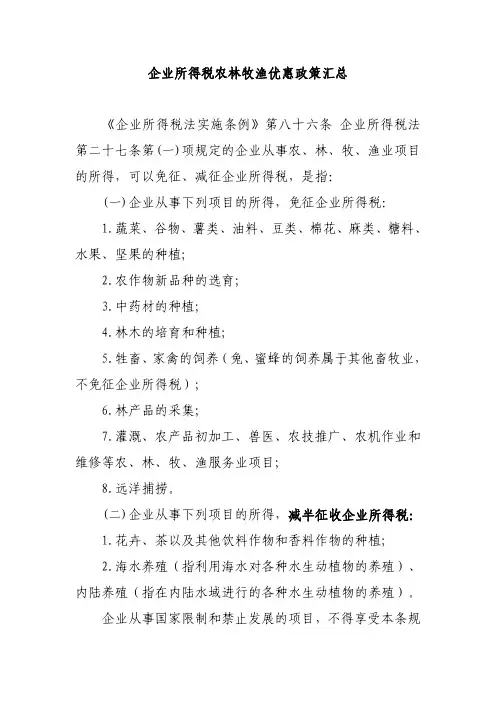
企业所得税农林牧渔优惠政策汇总《企业所得税法实施条例》第八十六条企业所得税法第二十七条第(一)项规定的企业从事农、林、牧、渔业项目的所得,可以免征、减征企业所得税,是指:(一)企业从事下列项目的所得,免征企业所得税:1.蔬菜、谷物、薯类、油料、豆类、棉花、麻类、糖料、水果、坚果的种植;2.农作物新品种的选育;3.中药材的种植;4.林木的培育和种植;5.牲畜、家禽的饲养(兔、蜜蜂的饲养属于其他畜牧业,不免征企业所得税);6.林产品的采集;7.灌溉、农产品初加工、兽医、农技推广、农机作业和维修等农、林、牧、渔服务业项目;8.远洋捕捞。
(二)企业从事下列项目的所得,减半征收企业所得税:1.花卉、茶以及其他饮料作物和香料作物的种植;2.海水养殖(指利用海水对各种水生动植物的养殖)、内陆养殖(指在内陆水域进行的各种水生动植物的养殖)。
企业从事国家限制和禁止发展的项目,不得享受本条规定的企业所得税优惠。
国家税务总局关于实施农、林、牧、渔业项目企业所得税优惠问题的公告国家税务总局公告2011年第48号一、企业从事实施条例第八十六条规定的享受税收优惠的农、林、牧、渔业项目,除另有规定外,参照《国民经济行业分类》的规定标准执行。
企业从事农、林、牧、渔业项目,凡属于《产业结构调整指导目录(2011年版)》(国家发展和改革委员会令第9号)中限制和淘汰类的项目,不得享受实施条例第八十六条规定的优惠政策。
二、企业从事农作物新品种选育的免税所得,是指企业对农作物进行品种和育种材料选育形成的成果,以及由这些成果形成的种子(苗)等繁殖材料的生产、初加工、销售一体化取得的所得。
三、企业从事林木的培育和种植的免税所得,是指企业对树木、竹子的育种和育苗、抚育和管理以及规模造林活动取得的所得,包括企业通过拍卖或收购方式取得林木所有权并经过一定的生长周期,对林木进行再培育取得的所得。
四、企业从事下列项目所得的税务处理(一)猪、兔的饲养,按“牲畜、家禽的饲养”项目处理;(二)饲养牲畜、家禽产生的分泌物、排泄物,按“牲畜、家禽的饲养”项目处理;(三)观赏性作物的种植,按“花卉、茶及其他饮料作物和香料作物的种植”项目处理;(四)“牲畜、家禽的饲养”以外的生物养殖项目,按“海水养殖、内陆养殖”项目处理。
饲料生产企业免税备案管理..525

饲料生产企业免税备案管理饲料生产企业免税备案管理,是指国税机关为加强对饲料产品免征增值税的管理,对饲料生产企业生产的饲料产品是否超范围享受免税政策,产品质量检测是否合格、手续是否符合规定,兼营免税、应税产品是否单独核算等问题的监控审核工作。
一、业务概述新办饲料生产企业或原饲料生产企业新开发的饲料产品,在取得饲料产品合格证明的同时,应按照国家税务总局《税收减免管理办法(试行)》的规定报主管税务机关备案。
对已同意免征增值税的饲料产品,如果其产品性质不发生变化,在将原产品《检测报告》或合格证明报主管税务机关备案后,可继续执行免征增值税政策。
税务机关自受理之日起7个工作日内完成纳税人减免税备案工作。
二、法规依据《税收减免管理办法(试行)》《国家税务总局关于取消饲料产品免征增值税审批程序后加强后续管理的通知》(国税函[2004]884号)《财政部国家税务总局关于饲料产品免征增值税问题的通知》(财税【2001】121号)三、工作流程四、纳税人需提供的资料1、《饲料企业免税备案申请表》;2、饲料质量检测机构出具的饲料产品合格证明;3、《纳税人减免税情况备案表》(一式四份);注:纳税人减免税情况备案表应详细填写以下内容:纳税人识别号、纳税人名称、生产经营地址、办税人员、联系电话、登记注册类型、开业日期、生产经营期限、已享受减免税优惠情况、减免税理由、法人代表签章、减免依据、减免方式、减免幅度、减免属期起、减免属期止、税种、减免种类、适用税率。
六、工作标准和工作要求1、办税服务厅综合办税岗受理审核纳税人提交的资料(1)审核纳税人提交的资料是否齐全、有效;(2)审核《饲料免税备案申请表》填写是否完整准确,印章是否齐全;填写内容与附报资料是否一致;(3)查验纳税人提交的饲料产品《检测报告》是否符合文件规定的要求;(4)检验的产品是否属于免税的五大类产品,对符合免税条件的,将《饲料企业免税备案申请表》、饲料产品《检测报告》移交税源监控管理岗。
保税区玉米加工成饲料对国内销售税收政策

保税区玉米加工成饲料对国内销售税收政策
保税区玉米加工成饲料税收政策如下:对境外运入区内的企业建设所需机器、设备和基建物资等,企业自用的生产、管理设备和合理数量的办公用品及所需维修零配件,生产用燃料、设备等免关税和进口环节税。
对境外运入区内的企业加工出口所需的原材料、零部件、元器件、包装物件以及转口货物和在区内存储货物实行保税。
保税货物在区内存储无期限限制。
区内企业生产供区内销售或运往境外的产品,免征区内加工环节增值税。
区内加工企业生产销往国内的产品,按照产品所含境外料件的比例征收关税和进口环节税。
财税实务:宠物饲料能否享受免征增值税的优惠?
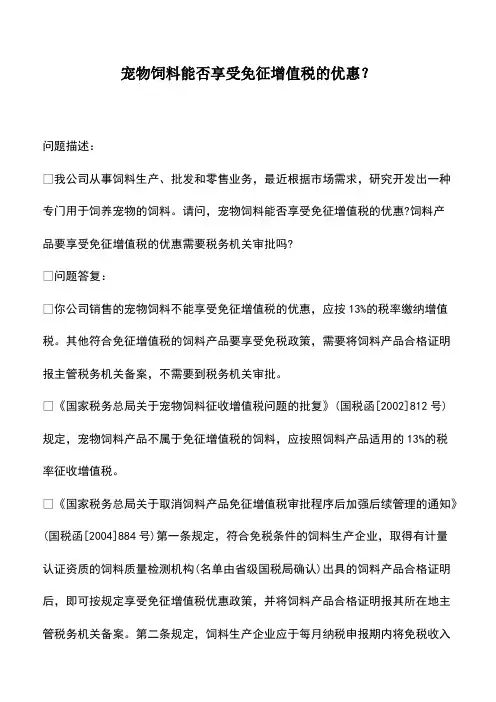
宠物饲料能否享受免征增值税的优惠?
问题描述:
我公司从事饲料生产、批发和零售业务,最近根据市场需求,研究开发出一种专门用于饲养宠物的饲料。
请问,宠物饲料能否享受免征增值税的优惠?饲料产
品要享受免征增值税的优惠需要税务机关审批吗?
问题答复:
你公司销售的宠物饲料不能享受免征增值税的优惠,应按13%的税率缴纳增值税。
其他符合免征增值税的饲料产品要享受免税政策,需要将饲料产品合格证明报主管税务机关备案,不需要到税务机关审批。
《国家税务总局关于宠物饲料征收增值税问题的批复》(国税函[2002]812号)
规定,宠物饲料产品不属于免征增值税的饲料,应按照饲料产品适用的13%的税
率征收增值税。
《国家税务总局关于取消饲料产品免征增值税审批程序后加强后续管理的通知》(国税函[2004]884号)第一条规定,符合免税条件的饲料生产企业,取得有计量
认证资质的饲料质量检测机构(名单由省级国税局确认)出具的饲料产品合格证明后,即可按规定享受免征增值税优惠政策,并将饲料产品合格证明报其所在地主管税务机关备案。
第二条规定,饲料生产企业应于每月纳税申报期内将免税收入。
农林牧渔业税收优惠政策

农林牧漁业税收优惠政策成文日期:失效日期:字体:【大】【中】【小】具体范围包括:种植业、养殖业、饲养业、林业、牧业、捕捞业及其相关产业的项目和收入。
一、营业税1.农业服务项目免税。
农业机耕、排灌、病虫害防治、植保、农牧保险以及相关技术培训业务,家禽、牧畜、水生动物的配种和疾病防治,免征营业税。
(条例第6条)2.农业用地转让收入免税。
将上地使用权转让给农业生产者用于农业生产的收入,免征营业税。
([94]财税字第2号)农耕、农场将丄地承包(出租)给个人或公司用于农业生产,收取的固定承包金(租金),免征营业税(国税函[1998J82号)3.国际农业发展基金贷款利息收入免税。
对国际农业发展基金贷款利息收入,应按《国际农业发展基金适用于贷款协议和担保协议的通则》规泄,免征营业税。
(财税字[1995] 108 号)4.储备粮油财政补贴收入免税。
对国有粮食企业保管政府储备粮汕取得的财政性补贴收入,免征营业税。
(财税字[1996] 68号)5.储备棉财政补贴收入免税。
对供销社保管国家储备棉所取得的财政性补贴收入,免征营业税。
(财税字[1999] 38号)6.储备肉、糖财政补贴收入免税。
从1999年12月31日起,对承储企业取得的国家储备肉和储备糖财政补贴收入,免征营业税。
(财税字[1999] 304号)7.储备棉财政补贴免税。
对中国储备棉管理总公司及其直属棉库取得的财政补贴收入,免征营业税。
(财税[2003] 115号)&世行贷款粮食流通项目免税。
对世行贷款粮食流通项目,免征建筑安装工程营业税和项目服务收入营业税。
(财税字[1998] 87号)9、农村信用社减税。
从2003年1月1日起,对改革试点地区(含山东省)农村信用社金融保险业务收入营业税按3%的税率征收。
(财税[2004J35号)二、企业所得税1.农业技术服务、劳务免税。
对为农业生产的产前、产中、产后服务的乡村农技推广站、植保站、水管站、林业站、畜牧曽医站、水产站、种子站、农机站、气象站,以及农民专业技术协会、专业合作社,提供的技术服务或劳务所取得的收入,以及城镇英他各类事业单位开展上述技术服务或劳务所取得的收入,暂免征所得税。
国家税务总局关于修改《国家税务总局关于修订“饲料”注释及加强饲料征免增值税管理问题的通知》的通知
国家税务总局关于修改《国家税务总局关于修订“饲料”注释及加强饲料征免增值税管理问题的通知》的
通知
文章属性
•【制定机关】国家税务总局
•【公布日期】2000.05.22
•【文号】国税发[2000]93号
•【施行日期】2000.06.01
•【效力等级】部门规范性文件
•【时效性】失效
•【主题分类】增值税,税收征管
正文
*注:本篇法规已被《国家税务总局关于发布已失效或废止的税收规范性文件目录的通知》(发布日期:2006年4月30日实施日期:2006年4月30日)废止
国家税务总局关于修改《国家税务总局关于修订
“饲料”注释及加强饲料征免增值税管理问题的通知》
的通知
(2000年5月22日国税发〔2000〕93
号)
各省、自治区、直辖市和计划单列市国家税务局、地方税务局:
最近,部分地区的税务机关和纳税人反映饲料的征免税问题应进一步给予明确,经研究,现将有关问题通知如下:
一、《国家税务总局关于修订“饲料”注释及加强饲料征免增值税管理问题的通知》(国税发〔1999〕039号)中第三条“本通知自1999年1月1日起执行”修改为“本通知自发布之日起执行”。
纳税人已纳增值税可以从以后的
应纳增值税当中抵减。
二、对大豆粕、菜籽粕、棉籽粕、向日葵粕和花生粕,自2000年6月1日起,按照单一饲料免征增值税。
农业相关企业所得税减免税优惠政策整理
文件依据:1. 《中华人民共和国企业所得税法》第二十七条第(一)项2. 《中华人民共和国企业所得税法实施条例》第八十六条3. 《关于贯彻落实从事农、林、牧、渔业项目企业所得税优惠政策有关事项的通知》(国税函〔2008〕850 号)4. 《财政部国家税务总局关于发布享受企业所得税优惠政策的农产品初加工范围(试行)的通知》(财税〔2008〕149 号)5.《北京市国家税务局关于进一步加强企业所得税减免税管理工作的通知》国税发〔2009〕47 号)6.《国家税务总局关于“公司+农户”经营模式企业所得税优惠问题的公告》2010 年第2 号)7. 《财政部国家税务总局关于享受企业所得税优惠的农产品初加工有关范围的补充通知》(财税〔2011〕26 号)8.《国家税务总局关于实施农林牧渔业项目企业所得税优惠问题的公告》2011 年第48 号)9.《北京市国家税务局关于企业所得税税收优惠备案管理有关问题的公告》告〔2012〕5 号)减免税内容及条件:1. 《中华人民共和国企业所得税法》第二十七条第(一)项,从事农、林、牧、渔业项目的所得,可以免征、减征企业所得税。
2. 《中华人民共和国企业所得税法实施条例》第八十六条,企业从事下列项目的所得,免征企业所得税:蔬菜、谷物、薯类、油料、豆类、棉花、麻类、糖料、水果、坚果的农作物新品种的选育; 中药材的种植; 林木的培育和种植;牲畜、家禽的饲养;灌溉、农产品初加工、兽医、农技推广、农机作业和维修等农、林、 牧、渔服务业项目;8)远洋捕捞。
企业从事下列项目的所得,减半征收企业所得税:1)花卉、茶以及其他饮料作物和香料作物的种植; 2)海水养殖、内陆养殖。
3. 企业从事国家限制和禁止发展的项目,不得享受《中华人民共和国实施 条例》第八十六条规定的企业所得税优惠。
要点提示:1. 企业从事实施条例第八十六条规定的享受税收优惠的农、 林、牧、渔业项目,除另有规定外,参照《国民经济行业分类》( GB/T4754-2002)的规定标准执行。
财税[2001]121号
财政部国家税务总局关于饲料产品免征增值税问题的通知2001年7月12日财税[2001]121号各省、自治区、直辖市、计划单列市财政厅(局)、国家税务局,新疆生产建设兵团财务局:根据国务院关于部分饲料产品继续免征增值税的批示,现将免税饲料产品范围及国内环节饲料免征增值税的管理办法明确如下:一、免税饲料产品范围包括:(一)单一大宗饲料。
指以一种动物、植物、微生物或矿物质为来源的产品或其副产品。
其范围仅限于糠麸、酒糟、鱼粉、草饲料、饲料级磷酸氢钙及除豆粕以外的菜子粕、棉子粕、向日葵粕、花生粕等粕类产品。
(二)混合饲料。
指由两种以上单一大宗饲料、粮食、粮食副产品及饲料添加剂按照一定比例配置,其中单一大宗饲料、粮食及粮食副产品的参兑比例不低于95%的饲料。
(三)配合饲料。
指根据不同的饲养对象,饲养对象的不同生长发育阶段的营养需要,将多种饲料原料按饲料配方经工业生产后,形成的能满足饲养动物全部营养需要(除水分外)的饲料。
(四)复合预混料。
指能够按照国家有关饲料产品的标准要求量,全面提供动物饲养相应阶段所需微量元素(4种或以上)、维生素(8种或以上),由微量元素、维生素、氨基酸和非营养性添加剂中任何两类或两类以上的组分与载体或稀释剂按一定比例配置的均匀混合物。
(五)浓缩饲料。
指由蛋白质、复合预混料及矿物质等按一定比例配制的均匀混合物。
二、原有的饲料生产企业及新办的饲料生产企业,应凭省级税务机关认可的饲料质量检测机构出具的饲料产品合格证明,向所在地主管税务机关提出免税申请,经省级国家税务局审核批准后,由企业所在地主管税务机关办理免征增值税手续。
饲料生产企业饲料产品需检测品种由省级税务机关根据本地区的具体情况确定。
三、本通知自2001年8月1日起执行。
2001年8月1日前免税饲料范围及豆粕的征税问题,仍按照《国家税务总局关于修订“饲料”注释及加强饲料征免增值税管理问题的通知》(国税发〔1999〕39号)执行。
饲料行业相关税收优惠政策
饲料行业相关税收优惠政策饲料行业相关税收优惠政策饲料产品相关税收优惠政策分析近几年,饲料行业的发展迅速,饲料产品产量急速增加,中国已成为世界第二饲料生产大国。
饲料行业有如此骄人的成绩,税收优惠政策功不可没。
增值税优惠1、增值税一般纳税人销售或者进口饲料,税率为13%。
(《增值税暂行条例》)[2、对部分饲料免征增值税。
(财税[2001]121号)运用该政策关键在于能否准确区分免税“饲料”。
《关于饲料产品免征增值税问题的通知》(财税[2001]121号)文件明确了免税饲料产品的范围:1、单一大宗饲料。
指以一种动物、植物、微生物或矿物质为来源的产品或其副产品。
其范围仅限于糠麸、酒糟、鱼粉、草饲料、饲料级磷酸氢钙及除豆粕以外的菜子粕、棉子粕、向日葵粕、花生粕等粕类产品。
2、混合饲料。
指由两种以上单一大宗饲料、粮食、粮食副产品及饲料添加剂按照一定比例配置,其中单一大宗饲料、粮食及粮食副产品的参兑比例不低于95%的饲料。
3、配合饲料。
指根据不同的饲养对象,饲养对象的不同生长发育阶段的营养需要,将多种饲料原料按饲料配方经工业生产后,形成的能满足饲养动物全部营养需要(除水分外)的饲料。
4、复合预混料。
指能够按照国家有关饲料产品的标准要求量,全面提供动物饲养相应阶段所需微量元素(4种或以上)、维生素(8种或以上),由微量元素、维生素、氨基酸和非营养性添加剂中任何两类或两类以上的组分与载体或稀释剂按一定比例配置的均匀混合物。
5、浓缩饲料。
指由蛋白质、复合预混料及矿物质等按一定比例配制的均匀混合物。
另外,以下产品属于免税“饲料”:1)骨粉。
(《关于金银首饰等货物征收增值税问题的通知》(财税[1996]74号))(2)饲料级磷酸二氢钙产品。
(《关于饲料级磷酸二氢钙产品增值税政策问题的通知》(国税函[2007]10号))(3)饲用鱼油。
(《关于饲用鱼油产品免征增值税的批复》(国税函[2003]1395号))(4)黄粉、白鱼粉和谷朊粉。