
销售收入成本计算分析表
8913.12
8
11428.18
8309.18
9
9295.90
8685.67
10
11307.48
7736.04
11
9562.97
8276.65
12 合计
12141.37 123543.64
7092.27 96710.53
日期:
日期:
销售费用
销售税金
369.89
2.47
336.04
34.61
483.34
销售收入、成本、费用、税金分析表
被审计单位名称:
查验人员:
所属时期或截至时间:
月份
销售收入
复核人员: 销售成本
1
9035.50
8734.05
2
8477.54
7471.63
3
9598.40
7504.67
4
11254.85
6938.23
5
10592.31
8356.96
6
9456.47
8692.06
7
11392.67
0.00
销售收入、费用对比表
销售收入 销售税金
1 2 3 4 5 6 7 8 9 10 11 12
回归函数为: 相关系数为:
0.065406411 Y=0.0654X+-385.0097
r=0.4094
-385.0096575 (Y:销售税金 X:销售收入) 异常
日期: 日期:
索引号: 金额单位:人民币元
异常
平均值: 标准差:
79.43% 11.91%
共2页第1页
销售收入、成本、费用、税金分析表
被审计单位名称: 所属时期或截至时间:
查验人员: 复核人员:
三、销售收入、费用相关情况
14000.00 12000.00 10000.00
8000.00 6000.00 4000.00 2000.00
0.00
277.05
386.35
442.21
441.53
491.71
132.19
490.33
323.89
1.53
680.53
305.71
290.26
320.40
82.95
491.08
483.87
202.41
403.64
400.93
4414Байду номын сангаас47
3460.43
销售成本率 96.66% 88.13% 78.19% 61.65% 78.90% 91.92% 78.24% 72.71% 93.44% 68.42% 86.55% 58.41% 78.28%
四、销售费用率变化情况
8.00%
销售费用率变化情况
销售费用率
6.00%
4.00%
2.00%
0.00% 1 2 3 4 5 6 7 8 9 10 11 12
平均值: 标准差:
3.59% 1.43%
六、销售税金率变化情况
销售税金率变化情况
6.00% 5.00% 4.00% 3.00% 2.00% 1.00% 0.00%
销售费用率 4.09% 3.96% 5.04% 3.43% 4.17% 1.40% 2.84% 5.95% 3.12% 0.73% 5.06% 3.32% 3.57%
销售税金率 0.03% 0.41% 2.89% 3.93% 4.64% 5.19% 0.01% 2.68% 3.45% 4.34% 2.12% 3.30% 2.80%
索引号: 金额单位:人民币元
一、销售收入、成本相关情况
销售收入、成本对比表
14000.00 12000.00 10000.00 8000.00 6000.00 4000.00 2000.00
0.00
1 2 3 4 5 6 7 8 9 10 11 12
销售收入
销售成本
二、销售成本率变化情况
120.00% 100.00%
80.00% 60.00% 40.00%
销售成本率变化情况
20.00%
0.00% 1 2 3 4 5 6 7 8 9 10 11 12
销售成本率
回归函数为:
-0.166672649
9775.156002
Y=-0.1667X+9775.1560 (Y:销售成本 X:销售收入)
相关系数为:
r=-0.2903
12345678
销售税金率
9 10 11 12
平均值: 标准差:
2.75% 1.71%
共2页第2页
销售收入、费用对比表
销售收入 销售费用
1 2 3 4 5 6 7 8 9 10 11 12
回归函数为:
0.018549323
Y=0.0185X+176.9014
相关系数为:
r=0.1389
五、销售收入、税金相关情况
176.9014043 (Y:销售费用 X:销售收入) 异常
14000.00 12000.00 10000.00 8000.00 6000.00 4000.00 2000.00
利润表的重要指标及分析方法
利润表的重要指标及分析方法利润表是企业财务报表的重要组成部分,展示了企业在特定会计期间内的销售收入、成本和利润情况。
利润表中包含许多重要的财务指标,通过对这些指标的分析,可以帮助企业评估其经营状况和盈利能力。
本文将介绍利润表中的重要指标,并探讨一些常用的分析方法。
一、毛利率(Gross Margin Ratio)毛利率是企业销售收入减去销售成本后的利润与销售收入之比。
这个指标反映了企业销售产品或提供服务的盈利能力。
较高的毛利率意味着企业的销售收入足够覆盖成本,并能够产生较高的利润。
毛利率的计算公式如下:毛利率 =(销售收入 - 销售成本)/ 销售收入 × 100%分析方法:1. 比较毛利率的变化趋势:通过对比不同会计期间的毛利率,可以评估企业的盈利能力是否持续改善或恶化。
2. 行业比较:将企业的毛利率与同行业的其他企业进行比较,可以帮助企业了解自身在行业中的竞争地位。
二、净利润率(Net Profit Margin)净利润率是企业净利润与销售收入之比,衡量企业销售收入的多少能转化为净利润。
净利润率反映了企业的经营效益和盈利能力。
较高的净利润率表示企业运营良好,能够有效地控制成本并获得可观的利润。
净利润率的计算公式如下:净利润率 = 净利润 / 销售收入 × 100%分析方法:1. 对比净利润率的变化:比较企业不同期间的净利润率,有助于评估企业的盈利稳定性和增长潜力。
2. 行业对比:将企业的净利润率与同行业的其他企业进行比较,可以帮助企业了解自身在行业中的竞争水平。
三、营业利润率(Operating Profit Margin)营业利润率是企业营业利润与销售收入之比,反映了企业在销售产品或提供服务后的盈利能力。
营业利润率衡量了企业经营活动的效率和效益。
较高的营业利润率表示企业的主营业务盈利能力强。
营业利润率的计算公式如下:营业利润率 = 营业利润 / 销售收入 × 100%分析方法:1. 对比营业利润率的变化:比较不同期间的营业利润率,有助于评估企业的盈利稳定性和经营效率。
产品销售利润表模板-概述说明以及解释

产品销售利润表模板-范文模板及概述示例1:标题:产品销售利润表模板:简化财务分析和决策的工具引言:在当今的商业环境中,产品销售的利润是企业成功的关键因素之一。
为了更好地了解产品销售的盈利能力和做出更明智的经营决策,一个有效的工具是利润表模板。
通过使用利润表模板,企业可以清晰地了解销售收入、成本和利润之间的关系,从而更好地规划和优化销售策略。
正文:1. 利润表模板的基本结构和内容:利润表模板是一种财务报表,用于呈现一个特定时间段内销售产品的盈利情况。
它通常包括以下几个关键部分:- 销售收入:列出销售期间内产品销售的总收入,包括现金销售和应收账款。
- 销售成本:列出销售产品所产生的成本,包括原材料和直接劳动成本。
- 毛利润:是销售收入减去销售成本的余额,表示销售产品所带来的利润。
- 营业费用:列出与销售活动相关的费用,如市场推广费用、销售人员工资和销售渠道费用等。
- 财务费用:包括利息支出和其他与财务活动相关的费用。
- 税前利润:是毛利润减去营业费用和财务费用的余额。
- 所得税:列出根据适用法规应缴纳的税金。
- 净利润:是税前利润减去所得税的余额,表示企业销售产品的总净收益。
2. 利用利润表模板进行财务分析和决策:利润表模板提供了一个清晰的框架,使企业可以进行财务分析和决策。
以下是一些利用利润表模板的常见用途:- 盈利能力分析:利用利润表模板可以计算出毛利率(毛利润占销售收入的比例)、净利润率(净利润占销售收入的比例)等指标,帮助企业评估产品销售的盈利能力。
- 成本控制:通过分析销售成本和营业费用在总销售收入中的比例,企业可以识别并优化高成本和低效率的环节,以降低成本、提高利润。
- 销售策略优化:利用利润表模板,企业可以比较不同销售策略的盈利情况,例如不同产品定价、市场推广活动等,以制定更有效的销售策略。
- 经营预测:通过对利润表模板中各项指标的分析,企业可以预测未来的销售收入、成本和利润情况,为经营决策提供重要参考。
销售收入、成本、费用、税金分析表excel表格
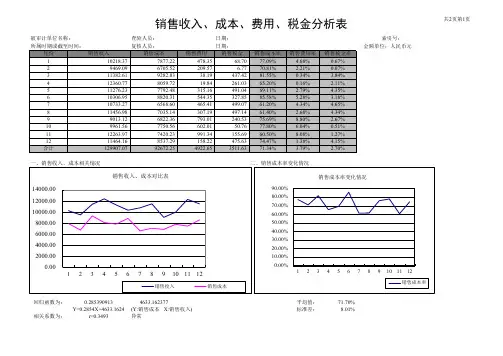
4633.162377 (Y:销售成本 X:销售收入) 异常
平均值: 标准差:
71.70% 8.01%
共2页第1页
销售收入、成本、费用、税金分析表
被审计单位名称: 所属时期或截至时间:
查验人员: 复核人员:
三、销售收入、费用相关情况
14000.00 12000.00 10000.00
8000.00 6000.00 4000.00 2000.00
四、销售费用率变化情况
10.00%
销售费用率变化情况
销售费用率
8.00%
6.00%
4.00%
2.00%
0.00% 1 2 3 4 5 6 7 8 9 10 11 12
平均值: 标准差:
3.90% 2.70%
六、销售税金率变化情况
5.00%
销售税金率变化情况
4.00%
3.00%
2.00%
1.00%
0.00% 12345678
90.00% 80.00% 70.00% 60.00% 50.00% 40.00% 30.00% 20.00% 10.00%
0.00% 1 2 3 4 5 6 7 8 9 10 11 12
销售成本率
回归函数为: 相关系数为:
0.285390913 Y=0.2854X+4633.1624
r=0.3493
0.00
销售收入、费用对比表
销售收入 销售费用
1 2 3 4 5 6 7 8 9 10 11 12
回归函数为:
-0.076881763
Y=-0.0769X+1242.5115
相关系数为:
r=-0.2747
五、销售收入、税金相关情况
财务报表分析计算题及答案
1根据下列数据计算存货周转次数(率)及周转天数:流动负债40万元,流动比率2.2,速动比率1.2,销售成本80万元,毛利率20%解:速动比率=速动资产/流动负债速动资产:货币现金,交易性金融资产(股票、债券)、应收账款=流动资产-存货流动资产=40×2.2=88速动资产=40×1.2=48年末存货=88-48=40毛利率=1-销售成本/销售收入-------------销售收入=销售成本/(1-毛利率)销售收入=80/(1-20%)=100存货周转率=销售收入/存货=100/40=2.5周转天数=365/(销售收入/存货)=365/2.5=1462 某企业全部资产总额为6000万元,流动资产占全部资产的40%,其中存货占流动资产的一半。
流动负债占流动资产的30%。
请分别计算发生以下交易后的营运资本、流动比率、速动比率。
(1)购买材料,用银行存款支付4万元,其余6万元为赊购;(2)购置机器设备价值60万元,以银行存款支付40万元,余款以产成品抵消;.解:流动资产=6000×40%=2400存货=2400×50%=1200流动负债=6000×30%=1800(1)流动资产=2400+4-4+6=2406 材料为流动资产存货流动负债=1800+6=1806速动资产=流动资产-存货=1200-4=1196营运资本=流动资产-流动负债=2406-1806=600流动比率=流动资产/流动负债=2406/1806=1.33速动比率=速动资产/流动负债=1196/1806=0.66(2)流动资产=2400-40-20=2340 机器设备为固定资产流动负债=1800速动资产=1200-40-20=1140营运资本=2340-1800=540流动比率=2340/1800=1.3速动比率=1140/1800=0.633.资料:已知某企业2000年、2001年有关资料如下表:(金额单位:万元)项目2000年2001年销售收入280 350其中:赊销收入76 80全部成本235 288其中:销售成本108 120管理费用87 98财务费用29 55销售费用11 15利润总额45 62所得税15 21税后净利30 41资产总额128 198其中:固定资产59 78现金21 39应收账款(平均)8 14存货40 67负债总额55 88要求:运用杜邦分析法对该企业的净资产收益率及其增减变动原因分析。
最新3第三章:本量利分析1
第三节 多品种条件下的保本分析
某公司决定生产两种割草机,单价为400美元的简易割草机和单价为 800美元的操纵割草机,营销部门认为明年能销售1200台简易割草机和 800台操纵割草机,主计长根据销售预测所编制的预计损益表如下:
第四节 保本点敏感分析
• 产品的单价、单位变动成本、固定成本、品种结构等 因素的变动都会对BVP产生影响。
反映敏感程度的指标是敏感系数= 目标值变动的百分比
因素值变动的百分比
• 主要内容 销售价格变动的影响 单位变动成本变动的影响 固定成本变动的影响 多因素同时变动的影响 产品品种结构变动的影响
销售价格变动的影响
• 要求:计算上述变动后的BVP和利润。
• 根据上述资料,编制加权平均边际贡献计算表
产品品种结构变动的影响
• 仍以上例为资料,假定2004年罗杰公司实际销售收入总额达到了预算 收入8000000元,但甲乙丙三种产品的销售比重却发生了变化,从预 计的50%、30%、20%变为60%、13.35%、26.65%,即甲乙丙三种产 品的销售收入分别为4800000元、1068000元和2132000元,销售量分 别为24000件、17800件和66625件。
• 设罗杰公司只生产和销售一种产品,已知该产品的单位变 动成本为24元,价格为40元,固定成本为80000元,算出 盈亏平衡点销售量为80000/(40-24)=5000台,盈亏 平衡点的销售额为5000×40=200000元,预计下月可销 出9000台,预计营业利润为64000元,现假设该公司打算 将产品销售价格从原来的40元提高到41.7元,其他因素不 变。
成本效益分析

表1 百元商品产值成本指标计算表
产 量 单 价 单位成本 产 值
成 本 百元产值成本
产品 计实计 实 计 实
计
实 计实 计
实
划际划 际 划 际 划 际 划 际 划 际
甲 20 18 30 30 24 21 600 540 480 378 80 70
20.4.1 成本利润率的形式
➢
成本销售毛利率
=商品销售毛利 商品销售成本
100%
➢ 成本销售利润率 =商 商品 品销 销售 售成 利本 润100%
➢
成本费用营业利润率=
营业利润
商品销售成本+期间费用
100%
➢ 成本费用利润率 =商品销售利成润本总+额期间费用100%
20.4.2 成本销售毛利率的分析
合计 — — — — — — 41 000 44 400 30 620 31 980
表2 百元销售收入成本计算表
指标
计划
实际
差异
百元销售 30 620÷41 000×100=74.68 31 980÷44 400×100=72.03 -2.65
收入成本
百元销售 收入费用
4 100÷41 000×100=10 4 884÷44 400×100=11
1
百元销售收 入成本费用
74.68+10=84.68
72.03+11=83.03 -1.65
➢ 每百元销售收入成本指标的分析:72.03-74.68=-2.65
➢ 分析步骤:
1. 计划品种、计划等级、计划成本、计划价格的百元销售收入成本
= 30 620÷41 000×100=74.68
内、外销售收入预计表+资本支出预计表
合计
经理:科长:制表:
一式两联:1、自存2、会计部门
票据兑现
劳务收入
退税收入
其他收入
财务收入
其他
合计
经理:科长:制表:
一式两联:1、自存2、会计部门
表10-2:资本支出预计表
年月份位:千元资料提供部门:
项目
金额
备注
月份
月份
土地及房屋
机械设备
专项设备
预付工程定金
土地及房屋
机械设备
专项设备
预付工程定金
内购
外购
内购
外购
*本表由资料提供部门分别就有关项目填列,于每月24日前送会计部门。
内、外销售收入预计表+资本支出预计表
表10-1:内、外销收入预计表
年月份位:千元资料提供部门:
项目
金额
备注
月份Biblioteka 月份月份外销收入*表列数字系指当月可押收入或收现部分。
*本表由资料提供部门分别就有关项目填列,于每月24日填送会计部门。
*营业部门预计三次三个月份营业额。
月份千元
月份千元
月份千元
内销收入
现销
运营费用比例分析表设计计算运营费用占营业收入的比例评估企业运营效率
运营费用比例分析表设计计算运营费用占营业收入的比例评估企业运营效率运营费用比例是评估企业经营效率的重要指标之一。
通过分析和计算运营费用占营业收入的比例,可以帮助企业了解自身的运营状况,并优化成本管理,提高企业的盈利能力。
本文将介绍运营费用比例分析表的设计和计算方法,以及如何评估企业的运营效率。
一、设计运营费用比例分析表在设计运营费用比例分析表时,需要考虑以下几个关键因素:运营费用的分类、运营费用的具体项目、时间范围。
1. 运营费用的分类将运营费用划分为不同的分类,可以更清晰地了解各项费用的情况。
一般来说,运营费用可以分为以下几大类:销售费用、管理费用、财务费用和其他费用。
在设计分析表时,可以根据实际情况进行适当调整。
2. 运营费用的具体项目将每个费用分类下的具体项目列举出来,形成一个详细的清单。
例如,在销售费用分类中,可以包括市场推广费、销售人员薪酬、销售渠道费用等。
在管理费用分类中,可以包括行政人员薪酬、办公设备费用、培训费用等。
通过具体列举费用项目,可以更准确地计算各项费用的比例。
3. 时间范围确定分析表涵盖的时间范围,一般可以选择月度、季度或年度。
时间范围的选择根据企业的实际经营情况和需求来确定。
在分析表中,可以列出时间范围内每个费用项目的具体金额,以便计算费用占营业收入的比例。
二、计算运营费用占营业收入的比例计算运营费用占营业收入的比例是运营费用比例分析的核心内容。
具体计算方法如下:1. 累计各项费用首先,将选定时间范围内的各项费用累计总和。
将销售费用、管理费用、财务费用和其他费用分别相加,得到总的运营费用。
2. 计算营业收入其次,计算选定时间范围内的营业收入总额。
根据企业的财务报表或其他相关数据,累计计算营业收入。
3. 计算比例最后,将总的运营费用除以营业收入,得到运营费用占营业收入的比例。
可以以百分比的形式表示,例如,费用比例为30%表示运营费用占营业收入的30%。
三、评估企业的运营效率通过分析和计算运营费用占营业收入的比例,可以评估企业的运营效率。
奶茶店财务公式分析报告(3篇)
第1篇一、引言随着我国经济的快速发展和消费者生活水平的不断提高,奶茶行业在我国迅速崛起,成为备受消费者喜爱的饮品之一。
作为奶茶店经营者,了解并掌握财务分析的方法对于确保店铺的盈利能力和持续发展至关重要。
本报告将通过对奶茶店财务公式的分析,评估其财务状况,并提出相应的改进建议。
二、奶茶店财务公式概述奶茶店的财务公式主要包括以下几类:1. 收入类公式:- 营业收入 = 销售额 + 其他收入- 毛利润 = 营业收入 - 销售成本2. 成本类公式:- 销售成本 = 原材料成本 + 人工成本 + 营业费用 + 税金及附加- 毛利率 = 毛利润 / 营业收入3. 利润类公式:- 净利润 = 毛利润 - 营业费用 - 税金及附加- 净利率 = 净利润 / 营业收入4. 运营效率类公式:- 库存周转率 = 销售成本 / 平均库存- 人均销售额 = 营业收入 / 员工人数三、财务公式分析1. 营业收入分析:营业收入是奶茶店的主要收入来源,其增长情况直接关系到店铺的盈利能力。
分析营业收入,可以从以下方面入手:- 销售趋势分析:通过对比不同时间段的销售数据,了解店铺的销售趋势,如季节性波动、节假日效应等。
- 产品结构分析:分析不同产品的销售额占比,了解消费者的偏好,优化产品结构。
- 营销策略分析:评估营销活动的效果,如促销活动、广告投放等对营业收入的影响。
2. 成本分析:成本是影响奶茶店盈利能力的重要因素,对其进行有效控制至关重要。
以下是成本分析的几个方面:- 原材料成本分析:分析原材料价格波动对成本的影响,寻找替代品或调整采购策略。
- 人工成本分析:评估员工工作效率,优化人员配置,降低人工成本。
- 营业费用分析:对租金、水电费、设备折旧等费用进行控制,提高费用使用效率。
3. 利润分析:利润是衡量奶茶店经营成果的重要指标。
以下是利润分析的几个方面:- 毛利率分析:评估产品盈利能力,优化产品结构,提高毛利率。
- 净利率分析:分析营业费用、税金及附加对净利润的影响,降低成本,提高净利率。
养牛的财务分析报告模板(3篇)
第1篇一、报告概述本报告旨在对某养牛场在过去一年的财务状况进行全面的剖析,包括收入、成本、利润、现金流等关键财务指标,并对其财务健康状况进行评估。
报告将基于历史财务数据,结合行业分析,提出针对性的改进建议。
二、财务数据摘要1. 营业收入- 总收入:XX万元- 同比增长:XX%- 主要收入来源:肉牛销售、牛肉销售、副产品销售2. 营业成本- 总成本:XX万元- 同比增长:XX%- 主要成本构成:饲料成本、人工成本、饲养管理成本、折旧摊销等3. 营业利润- 净利润:XX万元- 同比增长:XX%- 利润率:XX%4. 营业现金流- 经营活动现金流:XX万元- 投资活动现金流:XX万元- 筹资活动现金流:XX万元三、详细财务分析1. 收入分析(1)收入结构分析- 肉牛销售:收入占比XX%,同比增长XX%,为主要收入来源。
- 牛肉销售:收入占比XX%,同比增长XX%,增长迅速。
- 副产品销售:收入占比XX%,同比增长XX%,收入稳定。
(2)收入趋势分析- 收入整体呈现上升趋势,主要得益于牛肉市场的扩大和副产品销售的稳定增长。
2. 成本分析(1)成本结构分析- 饲料成本:占比XX%,为主要成本构成。
- 人工成本:占比XX%,受劳动力市场影响较大。
- 饲养管理成本:占比XX%,受饲养管理水平影响较大。
(2)成本趋势分析- 成本整体呈现上升趋势,主要受饲料价格上涨和人工成本增加的影响。
3. 利润分析(1)利润率分析- 利润率保持在XX%,表明养牛场具备一定的盈利能力。
(2)利润趋势分析- 利润整体呈现上升趋势,主要得益于收入增长和成本控制。
4. 现金流分析(1)经营活动现金流- 经营活动现金流为正,表明养牛场具备良好的经营现金流状况。
(2)投资活动现金流- 投资活动现金流为负,主要由于设备更新和扩大生产规模。
(3)筹资活动现金流- 筹资活动现金流为正,主要来源于银行贷款。
四、财务健康状况评估根据以上分析,养牛场具备以下财务健康状况:- 收入稳定增长,主要收入来源明确。