
时间序列分析作业.doc
时间序列分析作业1、数据收集通过长江证券金长江网上交易软件收集中信证券(600030)股价数据(2010-7-1~2011-5-9,共200组),保存文件,命名为“股价数据”。
2、工作表建立打开eviews,点击file下拉菜单中的new项选择workfile项,弹出窗口如下:(1)、在datespecification中选择integer date。
(2)、在start和end中分别输入“1”“200”(3)、在wf项后面的框中输入工作表名称hr,点击ok。
窗口如下:3、数据导入在hr工作文件的菜单选项中选择pro,在弹出的下拉菜单中选择import,然后再下拉二级菜单中选择read text-lotus-excell,找到数据,双击弹出如下对话框:默认date order,选择右边upper-left data cell下面的空格填写,输入excel中第一个有效数据单元格地址B6,在names for series or number if named in file 中输入序列名称,不妨设为s,点击ok,导入数据。
4、平稳性检验点击s序列,选择菜单view/correlogram,弹出correlogram specification对话框,如下图,在对话框中默认level,lags to include 改为20(200/10),可得下图:序列的自相关系数没有很快的趋近0,说明原序列是非平稳的序列。
5、对原序列做对数差分处理A、在主窗口输入smpl 2 200,对样本数据进行选取,B、在主命令窗口输入series is=log(s)-log(s(-1))可以得到新的序列is对is序列做同上的平稳性检验可以得到如下图:可以看出,自相关系数和偏相关系数很快的接近于0,故该序列是平稳的。
根据上图,初步将模型的阶数拟定为p=5,q=5。
6、不同的阶数(p,q)对应的统计表对is序列建立ARMA模型,其各个不同的p、q下的估计结果整理成表格的形式,不要只是截图放在上面;表格中须包含估计系数、标准差、t统计量值及p值、调整后的可决系数及AIC、SC等统计表如下表:(p,q)估计系数标准差t统计量p值调整可决系数AIC SC(1,1) AR(1) -0.8250 0.1163 -7.0929 0.0000 0.0178 -4.4604 -4.4271 MA(1) 0.9116 0.0868 10.5018 0.0000(1,2) AR(1) -0.8401 0.1363 -6.1636 0.0000 0.0133 -4.4508 -4.4009 MA(1) 0.9427 0.1545 6.1022 0.0000MA(2) 0.0236 0.0862 0.2733 0.7849(1,3) AR(1) -0.7647 0.1686 -4.5365 0.0000 0.0163 -4.4489 -4.3825 MA(1) 0.8689 0.1790 4.8541 0.00007、IAR 、IMA判别从上表可以看出,对应的p=5,q=5时,AIC的值最小。
且从回归输出可以看出此时对应的IAR为虚根,其模为0.939<1,IMA为虚根,其模为0.993<1,满足题意。
故IS = 0 + [AR(1)=-0.220663319179,AR(2)=0.524648611464,AR(3)=0.580391980871,AR(4)=-0.339657902652,A R(5)=-0.660162055075,MA(1)=0.356239746585,MA(2)=-0.444974944734,MA(3)=-0.762099158189,MA (4)=0.42899673081,MA(5)=0.976879942091]8、对模型的检验操作方法:对于7中所得窗口,分别点击点击view下拉二级菜单的residual test下拉的三级菜单correlogram-q-statistics 和correlogram-squared residuals,中间的lags to include选择20(200/10),即可得到自相关检验结果。
三级菜单中选择histogram-normality test 即可得到残差正态检验结果。
(1)、自相关性检验对7中方程的残差进行自相关图检验可得:显然,残差本身没有自相关性。
对7中方程的残差的平方进行自相关性检验可得:显然,残差平方也不具有相关性。
(2)正态性检验从检验结果来看,残差具有正态性。
综上知:模型通过检验。
点击workfile中下拉菜单proc对应的下拉菜单structure选项,将end date扩展至220,点击ok。
(1)、静态预测建立p=5,q=5的arma模型,点击模型中的forecast,method下面选择static forecast,S.E(optional)后面命名为f1,forecast sample下面填写190 201,其他选择默认,点击ok 即可得到下图:建立p=5,q=5的arma模型,点击模型中的forecast,method下面选择dynamic forecast,S.E(optional)后面命名为f2,forecast sample下面填写201 220,其他选择默认,点击ok 即可得到下图:10、附录股价数据:中信证券单位(元)(600030)时间收盘2010-7-1 11.412010-7-2 11.592010-7-5 11.422010-7-6 11.592010-7-7 11.722010-7-8 11.582010-7-9 11.852010-7-12 12.072010-7-13 11.772010-7-14 11.862010-7-15 11.512010-7-16 11.452010-7-19 11.752010-7-20 12.062010-7-21 12.082010-7-22 12.22010-7-23 12.482010-7-26 12.42010-7-27 12.362010-7-28 12.772010-7-29 12.962010-7-30 12.822010-8-2 13.022010-8-3 12.982010-8-4 132010-8-5 12.742010-8-6 13.022010-8-9 13.012010-8-10 12.472010-8-11 12.442010-8-12 12.132010-8-13 12.222010-8-16 12.692010-8-17 12.692010-8-19 12.69 2010-8-20 12.29 2010-8-23 12.22 2010-8-24 12.24 2010-8-25 11.91 2010-8-26 11.83 2010-8-27 11.77 2010-8-30 11.92 2010-8-31 11.72 2010-9-1 11.57 2010-9-2 11.57 2010-9-3 11.46 2010-9-6 11.96 2010-9-7 11.91 2010-9-8 11.74 2010-9-9 11.59 2010-9-10 11.45 2010-9-13 11.51 2010-9-14 11.44 2010-9-15 11.21 2010-9-16 11.24 2010-9-17 11.13 2010-9-20 10.93 2010-9-21 10.92 2010-9-27 10.94 2010-9-28 10.63 2010-9-29 10.52 2010-9-30 10.64 2010-10-8 11.29 2010-10-11 12.42 2010-10-12 12.93 2010-10-13 12.84 2010-10-14 13.65 2010-10-15 14.96 2010-10-18 15.23 2010-10-19 15.48 2010-10-20 15.99 2010-10-21 15.48 2010-10-22 15.04 2010-10-25 16.53 2010-10-26 16.67 2010-10-27 16.23 2010-10-28 16.32010-11-1 15.93 2010-11-2 15.98 2010-11-3 15.87 2010-11-4 16.12 2010-11-5 16.26 2010-11-8 16.29 2010-11-9 15.92 2010-11-10 15.47 2010-11-11 15.64 2010-11-12 14.19 2010-11-15 14.04 2010-11-16 13.45 2010-11-17 13.1 2010-11-18 13.21 2010-11-19 13.21 2010-11-22 12.97 2010-11-23 12.51 2010-11-24 13.25 2010-11-25 13.4 2010-11-26 13.36 2010-11-29 13.18 2010-11-30 12.82 2010-12-1 12.85 2010-12-2 13.15 2010-12-3 13.16 2010-12-6 13.74 2010-12-7 13.7 2010-12-8 13.22 2010-12-9 12.93 2010-12-10 13.12 2010-12-13 13.65 2010-12-14 13.52 2010-12-15 13.5 2010-12-16 13.23 2010-12-17 13.16 2010-12-20 12.8 2010-12-21 13.39 2010-12-22 13.09 2010-12-23 13.02 2010-12-24 13.03 2010-12-27 12.83 2010-12-28 12.56 2010-12-29 12.432010-12-31 12.59 2011-1-4 12.95 2011-1-5 12.72 2011-1-6 12.65 2011-1-7 12.77 2011-1-10 12.43 2011-1-11 12.54 2011-1-12 12.68 2011-1-13 12.59 2011-1-14 12.32 2011-1-17 11.85 2011-1-18 11.83 2011-1-19 12.01 2011-1-20 11.6 2011-1-21 11.87 2011-1-24 11.68 2011-1-25 11.83 2011-1-26 11.91 2011-1-27 12.35 2011-1-28 12.47 2011-1-31 12.54 2011-2-1 12.37 2011-2-9 12.28 2011-2-10 12.64 2011-2-11 12.57 2011-2-14 13.83 2011-2-15 13.83 2011-2-16 13.99 2011-2-17 13.77 2011-2-18 13.71 2011-2-21 14.17 2011-2-22 13.53 2011-2-23 13.52 2011-2-24 13.97 2011-2-25 14.3 2011-2-28 14.71 2011-3-1 14.74 2011-3-2 14.57 2011-3-3 14.46 2011-3-4 14.9 2011-3-7 15.38 2011-3-8 15.27 2011-3-9 15.192011-3-11 14.37 2011-3-14 14.41 2011-3-15 13.96 2011-3-16 14.36 2011-3-17 13.9 2011-3-18 14.06 2011-3-21 13.96 2011-3-22 14.04 2011-3-29 14.28 2011-3-30 13.87 2011-3-31 13.97 2011-4-1 14.3 2011-4-6 14.73 2011-4-7 14.61 2011-4-8 14.8 2011-4-11 14.6 2011-4-12 14.53 2011-4-14 14.62 2011-4-15 14.83 2011-4-18 14.79 2011-4-19 14.21 2011-4-20 14.18 2011-4-21 14.48 2011-4-22 14.22 2011-4-25 13.89 2011-4-26 13.43 2011-4-27 13.4 2011-4-28 13.23 2011-5-3 13.33 2011-5-4 12.7 2011-5-5 12.69 2011-5-6 12.62 2011-5-9 12.69。
数学建模B作业:非参数统计、灰色系统、时间序列分析010
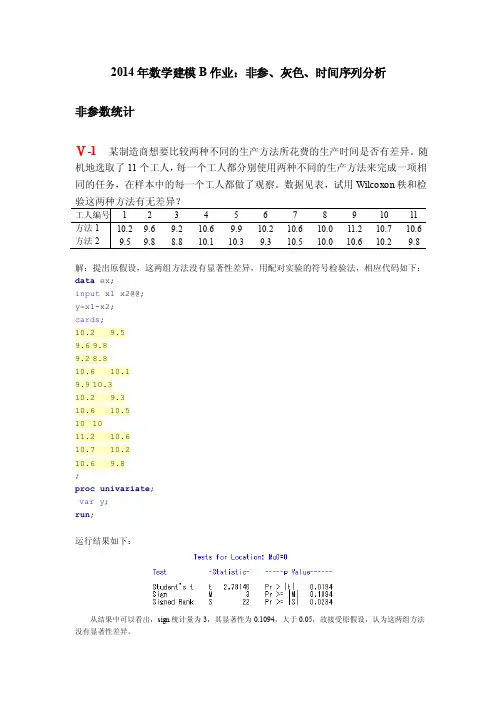
2014年数学建模B作业:非参、灰色、时间序列分析非参数统计Ⅴ-1 某制造商想要比较两种不同的生产方法所花费的生产时间是否有差异。
随机地选取了11个工人,每一个工人都分别使用两种不同的生产方法来完成一项相同的任务,在样本中的每一个工人都做了观察。
数据见表,试用Wilcoxon秩和检解:提出原假设,这两组方法没有显著性差异,用配对实验的符号检验法,相应代码如下:data ex;input x1 x2@@;y=x1-x2;cards;10.2 9.59.6 9.89.2 8.810.6 10.19.9 10.310.2 9.310.6 10.510 1011.2 10.610.7 10.210.6 9.8;proc univariate;var y;run;运行结果如下:从结果中可以看出,sign统计量为3,其显著性为0.1094,大于0.05,故接受原假设,认为这两组方法没有显著性差异。
Ⅴ-2为培训大学生志愿者为社区服务,设计了4种培训方案,记作为A,B,C,D.将报名的30名大学生随机地分为4组,分别接受不同培训。
训练一周后,按规定的要求考试,评定的成绩如下,试用非参数检验方法检验这四种培训方案的有解:提出原假设,这四种培训方案方法没有显著性差异,相应代码如下:data ex;do a=1to4;input n@@;do i=1to n;input x@@;output;end;end;cards;7 60 75 62 76 73 98 867 72 52 68 82 74 64 878 61 85 78 66 70 59 69 798 63 58 65 71 84 77 80 89;proc npar1way wilcoxon;class a;var x;run;运行结果如下:从结果中可以看出,Chi-Square统计量为0.5537,其显著性为0.9069,大于0.05,故接受原假设,认为四种培训方案方法没有显著性差异。
时间序列分析期末大作业GNP平减指数的季度序列分析
20XX级XX专业时间序列分析大作业20XX年X月X日某国佃60年第一季度-佃93年第四季度GNP平减指数的季度序列分析摘要附录中给出了某国1960年第一季度-1993年第四季度GNP平减指数的季度序列,本文旨在利用时间序列分析并结合Eviews来研究该时间序列,并给出该国GNP平减指数的时间序列方程式,从而对该国的GNP平减指数进行定性分析。
在进行时间序列分析时,先对数据进行平稳性检测,发现这个序列不平稳且具有季节性,故要用差分进行平稳化操作。
经过4阶普通差分,周期为4的季节差分后序列达到平稳。
平稳化后进行模型的识别。
首先要进行模型的识别与定阶,通过平稳后的序列的自相关系数和偏自相关系数图初步判定模型的种类,当模型都可以通过检验时,通过AIC准则进行模型的拟合度检验,模型的AIC值较小的拟合度较高。
拟合度检验后发现AR(4)SAR(4)的模型拟合度最高,故此序列的模型为AR(4)SAR(4)模型。
当模型定阶后,就要对模型参数T T: 」,;2,山p ,二- *狂,川入进行估计,这一步可以得到模型表达式。
定阶与参数估计完成后,还要对模型进行检验,即要检验弋是否为平稳白噪声,这里我们用检验法进行模型检验。
关键字:时间序列分析,Eviews,乘积季节模型1、平稳性和季节性检测1.1从序列的时序图可以初步判断样本序列是否平稳:根据平稳时间序列均值、方差为常数的性质,平稳时间序列的时序图应该显示出该序列始终在一个常数值附近随机波动,而且波动的范围有界的特点。
如果观察序列的时序图显示出该序列有明显的趋势性或者周期性,则时间序列通常不是平稳的时间序列。
该时间序列的时序图如下图所示:该时序图存在明显的上升趋势,故可判定该时间序列非平稳。
1.2从序列的自相关系数和偏自相关系数图判断样本序列是否平稳:样本自相关函数与样本偏相关函数如果是截尾的或者是拖尾的 (即被负指数控制的),说明已服从ARMA 模型。
若自相关函数与偏相关函数至少有1个不是截尾的或拖尾的,说明序列不是平稳的,可以作1阶差分,并求其样本自相关函数与样本偏相关函数,再用上述方法讨论。
时间序列分析ch3习题解答7-11
1
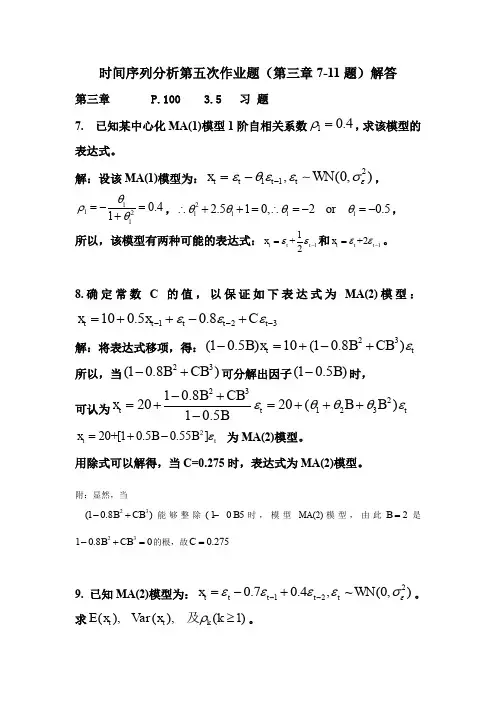
1 0.4 ,12 2.51 1 0,1 2 or 1 0.5 , 2 1 1
1 2
所以,该模型有两种可能的表达式: xt t + t 1 和 xt t +2 t 1 。
8. 确 定 常 数 C 的 值 , 以 保 证 如 下 表 达 式 为 MA(2) 模 型 :
(3)
1 0.9,2 0.3
2 0.3 1 2 1 0.3 0.9 0.6 1 0.3 0.9 1.2 1 2 1
又 q 2 , 模型可逆。
(4)
1 1.3,2 0.4
达式:
kC 2 ) 2 解: (1)证明:因为 Var ( xt ) lim(1 ,所以该序列为非平稳 k
序列。 (2) yt xt xt 1 t (C 1) t 1 ,该序列均值、方差为常数,
2 2 E ( yt ) 0 , Var ( yt ) 1 (C 1)
故该 ARMA(2,1)模型不平稳,不可逆。
98 1 1 2 - 165 , k 1 1 2 2 1 2 ,k 1 -0.593939, k 1 8 2 , k 2 0.242424, k 2 k 33 2 2 1 0, k 3 1 2 ,k 2 0, k 3 0 ,k 3
10. 证明: (1) 对任意常数 C,如下定义的无穷阶 MA 序列一定是非平稳序列:
xt t C ( t 1 t 2 …), t ~ WN (0, 2 )
(2)
xt 的 1 阶差分序列一定是平稳序列,并求 yt 自相关系数表
时间序列分析ch3习题解答12-16

1 1 , 1 ,根据 ARMA(1,1) 模型 Green 函数的递推公式得: 4 2
G0 1 , G1 1G0 1 0.5 0.25 12 , Gk 1Gk 1 1k 1G1 1k 1 , k 2
0 1
2 E (12 )
Cov( yt , yt k ) Cov( yt , yt k )
k k
ˆt (k 1) y ˆt 1 (k ) y
解: (1)成立
(2)成立
(3)成立
(4)不成立。
16. 对于 AR(1)模型: xt 1 ( xt 1 ) t ,根据 t 个历史观
E ( xt )
0 3 12 。 1 1 2 1 1 0.25
14. 证明 ARMA(1,1)序列
xt 0.5xt 1 t 0.25 t 1 ,
t ~ WN (0, 2 ) 的自相关系数为:
1, k 0 k 0.27, k 1 0.5 , k 2 k 1
j 0
G0 1 , G1 1G0 1 0.6 0.3 0.3 , Gk 1Gk 1 1k 1G1 0.3 0.6k 1 , k 2
所以该模型可以等价表示为: xt t
0.3 0.6
k k 0
t k 1
。
13. 某 ARMA(2,2)模型为: ( B) xt 3 ( B) t ,求 E ( xt ) 。其中
时间序列分析00 3.5 习 题 12. 已知 ARMA(1,1)模型为: xt 0.6 xt 1 t 0.3 t 1 ,确定该模 型的 Green 函数,使该模型可以等价表示为无穷 MA 阶模型形式。 解:由模型,知: 1 0.6,1 0.3 Green 函数为:
时间序列分析作业讲解

《时间序列分析与应用》课程作业地震数据(COP.BHZ-24)时间序列分析一.前言本次作业选取了第24号文件,共1440个数据。
截取前1200个数据进行理分析,然后建立模型。
之后再对数据进行预测,然后对1200之后的30个数据进行更新,将更新结果与原观测值进行比对分析,最后得出结论。
二.数据处理1. 数据读取与画图首先将文件“COP.BHZ.txt"保存到E盘根目录下,以便于读取。
用scan()ffi 数将数据读入,并保存到sugar?文件中。
如图1所示。
>sugar2=scan(1COP.BHZ-024.txt")Read 1440 items>图1数据读取然后,画出该时间序列图。
横轴表示时间,单位是*10ms,纵轴表示高程, 单位是um。
代码及图示如图2、图3所示。
>wln.grapli (widch=-l • 875r heighL=2.5,poinEsize=8)>plot (sugax2 (0:1200] f xlab=, *10nis' . yLab=,uni,r9Q9)>图2时序图代码a 200 400 600 800 1000 1200餐10 ms图3前1200个数据散点图2. 平稳性检验从图中看出,该组数据随时间变化基本平稳,仅有小幅波动。
最高点与最低点相差也仅在250um之内。
通过adf.test()函数可以验证该假设,可以看出该序列是平稳的(stationary)o如图4所示。
然后用求平均函数mean()求出这1200个数据的平均值a,可以从图5看到结果。
>library(tsexies)>adf ・rest(sugax2[0:1200])Augirtent皂d Dickey-Fuller Testdara: suqax2[0:1200]Dickey-Fuller = 一9・3423, Lag order - 10^ p-value =0.01 alternative hypothesis: stationary图4平稳性检验结果>a=Tnean (sugar2 [0:1200]、>a[1] 7・878333■图5求平均值然后,将原始数据减去平均值,得到一组零均值的新数据,命名为sugar3o> 5UQar3:=sugar2 [0:12 00] -a3. 数据建模分析接下来绘制震前数据的自相关函数和偏自相关函数图像,初步判断其大概符合什么模型。
时间序列作业-单位根检验方法比较

单位根检验的几种方法比较一、引言单位根检验是时间序列进一步分析的基础。
传统的经济计量模型是根据某种经济理论和某些假设条件建立回归模型,描述各个经济变量之间相互依存、互为因果的关系。
其前提条件是回归时要求时序变量是平稳的,否则会产生伪回归现象。
现实经济中的变量儿乎都是非平稳的,直接运用变量的水平值研究经济现象之间的均衡关系容易导致谬论。
因此,建模前需对变量进行单位根检验。
二、文献综述随着计量经济学的发展,单位根检验理论不断得到完善和拓展,近30年來出现了多种检验单位根的方法,如DF和ADF检验法、PP检验法、KPSS检验法、DFOGLS 检验法、ERS检验法、NP检验法以及霍尔工具变量法等。
最常用的单位根检验方法是Fuller (1976)以及Dickey和Fuller (1979)提出的DF检验、ADF检验以及Phillips 和Perron (1988)提出的PP检验法。
然而,在现实经济环境下,由于受有限样本的影响,不同的检验方法存在着不同程度的检验水平畸变和检验功效损失。
虽然在大样本下,ADF、PP检验借助极限分布具有较好的功效,但是在小样本中,检验的功效明显下降。
为了提高时间序列单位根检验结果的可信性,应针对变量的数据生成特点采用多种单位根检验,并对其结果进行综合比较,若检验结果拒绝单位根过程,则可得出该序列是平稳序列;但若是非平稳的,还不能得出最终结论,因为检验研究假设前提是数据生成过程(DGP)无结构变化。
由于剧烈的外生冲击(如制度变迁,宏观经济政策等)可能会导致DGP具有结构突变,但若不考虑这种突变,用单位根检验时,将会把一个带水平突变或趋势突变的退势平稳过程误判为随机趋势非平稳过程,即进行单位根检验时不考虑结构突变会导致检验功效的降低。
Perron (1989)提出了结构突变的单位根检验,他利用此种方法对美国的14个经济变量重新进行平稳性检验发现,在Nelson和 Plosser检验的美国13个非平稳变量中,有10个变量是结构突变的趋势平稳,即分段平稳序列。
时间序列分析作业
习题2.21975-1980年夏威夷岛莫那罗亚火山每月释放的co2数据如下330.45 330.97 331.64 332.87 333.61 333.55331.90 330.05 328.58 328.31 329.41 330.63331.63 332.46 333.36 334.45 334.82 334.32333.05 330.87 329.24 328.87 330.18 331.50332.81 333.23 334.55 335.82 336.44 335.99334.65 332.41 331.32 330.73 332.05 333.53334.66 335.07 336.33 337.39 337.65 337.57336.25 334.39 332.44 332.25 333.59 334.76335.89 336.44 337.63 338.54 339.06 338.95337.41 335.71 333.68 333.69 335.05 336.53337.81 338.16 339.88 340.57 341.19 340.87339.25 337.19 335.49 336.63 337.74 338.36程序如下:(1)绘制该序列时序图,并判断该序列是否平稳。
co2328329330331332333334335336337338339340341342time01JAN7501JUL7501JAN7601JUL7601JAN7701JUL7701JAN7801JUL7801JAN7901JUL7901JAN8001JUL8001JAN81时序图清晰地显示释放的co2的数量以月为周期呈现出规则的周期性,除此之外,还有明显的逐个周期递增的趋势。
显然该序列不是平稳序列。
(2) 计算该序列的样本自相关系数 由样本自相关图可知,序列自相关系数如下:1ˆ0.90751ρ=2ˆ0.72171ρ=3ˆ0.51252ρ=4ˆ0.34982ρ=5ˆ0.24690ρ=6ˆ0.20309ρ= 7ˆ0.21021ρ=8ˆ0.26429ρ=9ˆ0.36433ρ=10ˆ0.48472ρ=11ˆ0.58456ρ=12ˆ0.60198ρ= 13ˆ0.51841ρ=14ˆ0.36856ρ=15ˆ0.20671ρ=16ˆ0.08138ρ=17ˆ0.00135ρ=18ˆ0.03248ρ=-19ˆ0.02710ρ=-20ˆ0.01124ρ=21ˆ0.08275ρ=22ˆ0.17011ρ=23ˆ0.24320ρ= 24ˆ0.25252ρ= (3) 绘制该样本自相关图,并解释该图形。
时间序列练习题
时间序列练习题时间序列分析是一种用于研究以时间为顺序的数据变动规律的方法。
它可以帮助我们理解和预测未来的趋势,对于决策和规划具有重要的意义。
本文将通过一些时间序列练习题,帮助读者更好地理解和应用时间序列分析。
练习题一:季度销售数据分析某公司的销售数据按照季度记录如下:季度销售额Q1 100Q2 200Q3 300Q4 400请你根据这些数据,进行以下的分析和预测:1. 绘制季度销售额的时间序列图。
2. 计算季度销售额的平均值。
3. 判断季度销售额是否存在趋势性,并进行趋势线的拟合。
4. 判断季度销售额是否存在季节性,如果存在,请进行季节性分解。
5. 使用你认为最适合的模型进行未来一年季度销售额的预测,并给出预测结果。
练习题二:月度股票收益率分析某股票连续12个月的收益率数据如下:月份收益率1 0.032 0.053 -0.024 0.025 -0.016 0.047 -0.038 0.019 0.0210 -0.0511 0.0112 0.03请你根据这些数据,进行以下的分析和预测:1. 绘制月度股票收益率的时间序列图。
2. 计算月度收益率的平均值和标准差。
3. 判断股票收益率是否存在趋势性,并进行趋势线的拟合。
4. 判断股票收益率是否存在季节性,如果存在,请进行季节性分解。
5. 使用你认为最适合的模型进行未来三个月股票收益率的预测,并给出预测结果。
练习题三:年度气温分析某城市过去10年(2011年至2020年)的年度平均气温数据如下:年份平均气温(摄氏度)2011 192012 212013 202014 182015 172016 182017 202018 222019 232020 21请你根据这些数据,进行以下的分析和预测:1. 绘制年度平均气温的时间序列图。
2. 计算年度平均气温的平均值、中位数和极差。
3. 判断气温是否存在趋势性,并进行趋势线的拟合。
4. 判断气温是否存在季节性,如果存在,请进行季节性分解。
时间序列上机作业一
上机作业一程序:习题3.8(a)library(TSA)data(retail)plot(retail,type='l',ylab='sales')points(y=retail,x=time(retail),pch=as.vector(season(retail)))(b)library(TSA)data(retail)retailmonth=season(retail)monthreg=lm(retail~month+time(retail))summary(reg)(c)plot(y=rstudent(reg),x=as.vector(time(retail)),type='l',ylab='Standardized residuals',xlab= ' Time') points(y=rstudent(reg),x=as.vector(time(retail)),pch=as.vector(season(retail)))结果输出:(a)reg=lm(retail~month+time(retail))> summary(reg)Call:lm(formula = retail ~ month + time(retail))Residuals:Min 1Q Median 3Q Max-19.8950 -2.4440 -0.3518 2.1971 16.2045Coefficients:Estimate Std. Error t value Pr(>|t|) (Intercept) -7.249e+03 8.724e+01 -83.099 < 2e-16 *** monthFebruary -3.015e+00 1.290e+00 -2.337 0.02024 * monthMarch 7.469e-02 1.290e+00 0.058 0.95387 monthApril 3.447e+00 1.305e+00 2.641 0.00880 ** monthMay 3.108e+00 1.305e+00 2.381 0.01803 * monthJune 3.074e+00 1.305e+00 2.355 0.01932 * monthJuly 6.053e+00 1.305e+00 4.638 5.76e-06 *** monthAugust 3.138e+00 1.305e+00 2.404 0.01695 * monthSeptember 3.428e+00 1.305e+00 2.626 0.00919 ** monthOctober 8.555e+00 1.305e+00 6.555 3.34e-10 *** monthNovember 2.082e+01 1.305e+00 15.948 < 2e-16 *** monthDecember 5.254e+01 1.305e+00 40.255 < 2e-16 *** time(retail) 3.670e+00 4.369e-02 83.995 < 2e-16 ***---Signif. codes: 0 ‘***’ 0.001 ‘**’ 0.01‘*’ 0.05 ‘.’ 0.1 ‘ ’ 1Residual standard error: 4.278 on 242 degrees of freedomMultiple R-squared: 0.9767, Adjusted R-squared: 0.9755F-statistic: 845 on 12 and 242 DF, p-value: < 2.2e-16习题3.14程序:(a)library(TSA)data(retail)retailmonth=season(retail)monthreg=lm(retail~month+time(retail))summary(reg)(b)runs(rstudent(reg))(c)acf(rstudent(reg))(d) qqnorm(rstudent(reg))qqline(rstudent(reg))hist(rstudent(reg),xlab='Standardized Residuals')shapiro.test(rstudent(reg))结果输出:(a)> library(TSA)> data(retail)> retailJan Feb Mar Apr May Jun Jul Aug Sep Oct Nov Dec 1986 42.4 39.2 42.2 43.9 43.7 45.5 47.1 46.4 47.7 49.4 57.1 75.31987 45.9 44.0 45.0 49.3 47.0 48.9 52.2 51.1 51.5 54.6 62.7 83.51988 53.4 49.0 50.8 53.4 53.8 54.3 58.5 57.3 56.9 60.8 69.2 93.71989 57.8 53.9 56.6 57.5 59.5 57.5 60.1 60.0 60.3 63.5 71.6 99.51990 61.4 58.5 60.0 62.6 63.6 61.4 65.4 63.3 63.1 65.7 72.9 103.41991 61.0 56.7 63.6 63.2 63.7 63.2 67.6 64.1 64.2 68.2 78.2 104.31992 61.9 59.6 60.9 65.3 64.9 64.2 66.2 66.2 66.0 69.7 78.8 106.61993 64.6 62.6 64.7 68.4 66.8 68.4 70.2 69.4 70.5 74.6 84.5 113.81994 69.3 64.8 69.0 70.5 70.6 71.2 72.9 71.9 74.4 77.8 87.3 122.01995 69.5 67.7 69.8 74.1 72.7 73.5 76.7 72.8 76.2 80.0 91.1 126.71996 71.1 70.3 73.4 78.5 77.1 79.7 81.0 78.9 81.6 86.4 101.0 130.61997 76.7 75.8 80.6 82.9 82.0 86.5 88.8 83.9 84.7 92.6 105.7 139.81998 83.0 80.2 82.7 87.0 87.7 86.1 91.5 87.7 87.3 92.5 107.2 139.61999 85.2 81.5 85.1 88.2 90.1 90.1 94.5 91.7 89.7 97.3 111.8 144.52000 91.1 85.3 88.4 92.5 92.8 92.7 97.1 94.0 93.0 100.8 114.0 151.92001 93.9 90.3 92.4 98.6 100.1 99.0 103.5 100.4 101.0 107.4 123.3 164.12002 98.5 97.3 102.7 106.2 105.3 102.0 108.6 103.4 104.1 113.2 131.3 165.32003 100.1 99.3 102.7 108.1 106.3 106.7 111.2 105.9 108.0 116.7 134.0 170.82004 106.3 103.7 107.6 113.5 113.6 113.7 116.6 112.4 113.8 120.4 138.0 172.12005 106.0 102.7 109.1 109.6 110.7 112.7 114.8 111.1 111.5 118.8 136.9 177.52006 105.4 102.6 106.7 114.1 114.7 115.1 116.9 114.7 113.6 122.8 140.5 184.82007 107.6 107.5 113.2> month=season(retail)> month[1] January February March April May June July[8] August September October November December January February [15] March April May June July August September [22] October November December January February March April[29] May June July August September October November [36] December January February March April May June[43] July August September October November December January[50] February March April May June July August[57] September October November December January February March[64] April May June July August September October[71] November December January February March April May[78] June July August September October November December [85] January February March April May June July[92] August September October November December January February [99] March April May June July August September [106] October November December January February March April [113] May June July August September October November [120] December January February March April May June [127] July August September October November December January [134] February March April May June July August [141] September October November December January February March [148] April May June July August September October [155] November December January February March April May [162] June July August September October November December [169] January February March April May June July [176] August September October November December January February [183] March April May June July August September [190] October November December January February March April [197] May June July August September October November [204] December January February March April May June [211] July August September October November December January [218] February March April May June July August [225] September October November December January February March [232] April May June July August September October [239] November December January February March April May [246] June July August September October November December [253] January February March12 Levels: January February March April May June July August ... December> reg=lm(retail~month+time(retail))> summary(reg)Call:lm(formula = retail ~ month + time(retail))Residuals:Min 1Q Median 3Q Max-19.8950 -2.4440 -0.3518 2.1971 16.2045Coefficients:Estimate Std. Error t value Pr(>|t|)(Intercept) -7.249e+03 8.724e+01 -83.099 < 2e-16 ***monthFebruary -3.015e+00 1.290e+00 -2.337 0.02024 *monthMarch 7.469e-02 1.290e+00 0.058 0.95387monthApril 3.447e+00 1.305e+00 2.641 0.00880 **monthMay 3.108e+00 1.305e+00 2.381 0.01803 *monthJune 3.074e+00 1.305e+00 2.355 0.01932 *monthJuly 6.053e+00 1.305e+00 4.638 5.76e-06 ***monthAugust 3.138e+00 1.305e+00 2.404 0.01695 * monthSeptember 3.428e+00 1.305e+00 2.626 0.00919 ** monthOctober 8.555e+00 1.305e+00 6.555 3.34e-10 *** monthNovember 2.082e+01 1.305e+00 15.948 < 2e-16 *** monthDecember 5.254e+01 1.305e+00 40.255 < 2e-16 *** time(retail) 3.670e+00 4.369e-02 83.995 < 2e-16 ***---Signif. codes: 0 ‘***’ 0.001 ‘**’ 0.01 ‘*’ 0.05 ‘.’ 0.1 ‘ ’ 1Residual standard error: 4.278 on 242 degrees of freedomMultiple R-squared: 0.9767, Adjusted R-squared: 0.9755F-statistic: 845 on 12 and 242 DF, p-value: < 2.2e-16(b)> runs(rstudent(reg))$pvalue[1] 9.19e-23$observed.runs[1] 52$expected.runs[1] 127.9333$n1[1] 136$n2[1] 119$k[1] 0(c)(d)> shapiro.test(rstudent(reg))Shapiro-Wilk normality test data: rstudent(reg)W = 0.939, p-value = 8.534e-09>。
时间序列分析-基于R(第四章作业)
时间序列分析第四章作业T1(p133第1题):程序(1):E4_1=read.table("C:\\Users\\DMXTC\\Documents\\E4_1.txt")# install.packages("aTSA")# library(aTSA)# install.packages("forecast")# library(forecast)par(mfrow=c(1,2))r4_1<-as.matrix(E4_1)d4_1<-as.vector(t(r4_1))T4_1<-ts(d4_1)# #绘制时序图#plot(T4_1,type = "o",col="blue",pch=13,main="表4-8时序图")adf.test(T4_1)#install.packages("caret", dependencies = c("Depends", "Suggests"))for (k in 1:2)print(Box.test(T4_1,lag=6*k))acf(T4_1)pacf(T4_1)fit1<-arima(T4_1,order=c(1,0,1))par(mfrow=c(1,1))fore1<-forecast::forecast(fit1,h=5)plot(fore1,lty=2)lines(fore1$fitted,col=4)fore1图形(1):(2)①时序图绘制如上,时序图显示该序列没有明显的趋势或周期特征,说明该序列没有显著的平稳特征。
进行ADF检验,其检验结果显示如下:> adf.test(T4_1)Augmented Dickey-Fuller Testalternative: stationaryType 1: no drift no trendlag ADF p.value[1,] 0 -3.60 0.01[2,] 1 -3.19 0.01[3,] 2 -3.30 0.01[4,] 3 -3.20 0.01Type 2: with drift no trendlag ADF p.value[1,] 0 -3.65 0.0100[2,] 1 -3.23 0.0256[3,] 2 -3.44 0.0165[4,] 3 -3.48 0.0148Type 3: with drift and trendlag ADF p.value[1,] 0 -3.70 0.0340[2,] 1 -3.29 0.0833[3,] 2 -3.64 0.0388[4,] 3 -3.94 0.0193----Note: in fact, p.value = 0.01 means p.value <= 0.01检验结果显示,该序列所有ADF检验统计量的P值均小于显著性水平(α=0.05),所以可以确定该系列为平稳序列;②对平稳序列进行纯随机性检验,其检验结果如下:Box-Pierce testdata: T4_1X-squared = 25.386, df = 6, p-value = 0.0002896Box-Pierce testdata: T4_1X-squared = 31.153, df = 12, p-value = 0.001867结果显示6阶和12阶延迟的LB统计量的P值都小于显著性水平(α=0.05),所以可以判断该系列为平稳非白噪声序列。