
基于O_U过程的配对交易与市场效率研究_黄晓薇
4
管理评论
Vol. 27
No. 01 ( 2015 )
经济与金融管理
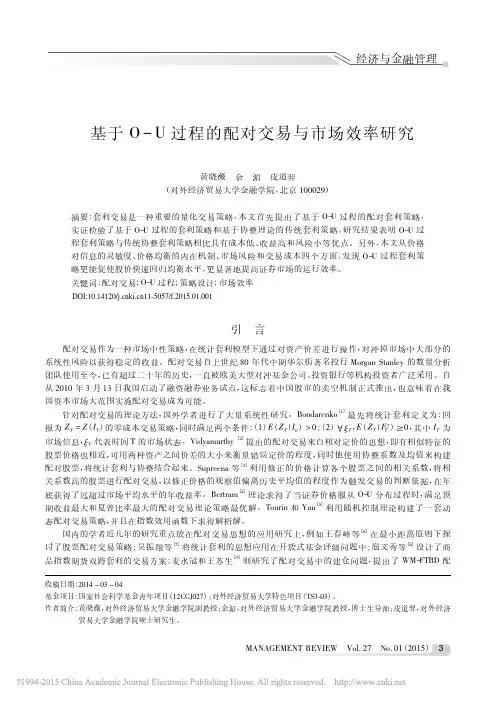
( 5 ) 式带入( 2 ) 、 ( 3 ) 式可得 将( 4 ) 、 m, c) = μ( a, α( m - a - c) m α α α π( Erfi( 槡 ) - Erfi( 槡 ) ) η η (6)
w1 ( m 槡 2 α / η) - w1 ( a 槡 2 α / η) - w2 ( m 槡 2 α / η) + w2 ( a 槡 2 α / η) 为实现预 3 3 π ( Erfi( m 槡 α / η) - Erfi( a 槡 α / η) ) 2 2 期收 益 最 大 化 , 对( 6 ) 式分别求 a 和 m 的偏导, 当 μ 对 m 和 a 的偏导数均为 0 时要求 a = m 。假设 a < m, 则
将相 配对股票, 将统计套利与协整结合起来。Supreena 等 利 用 修 正 的 价 格 计 算 各 个 股 票 之 间 的 相关系 数, 以修正价格的观察值偏离 历史平 均 值 的程度 作为 触 发 交易的 判断依 据, 在年 关系数高的股票进行配对交易, U 分 布 过程 时, 理 论 求 得 了 当 证 券 价 格 服 从 O满足预 [5 ] 期收益最大和夏普比率最大的配对交易理 论 策略 最 优 解。 Tourin 和 Yan 利 用 随 机 控 制理 论 构 建 了一套 动 底获得了远超过市场平均水平的年收益率。 Bertram 态配对交易策略, 并且在指数效用函数下求得解析解。 国内的学者近几年的研究重点放在 配对交易 思想 的 应用 研究 上, 例 如 王 春 峰 等 在 最 小 距离原则 下 探 [7 ] [8 ] 讨了股票配对交易策略;吴振翔等 将统计套利的思想应用在开放式基金评级问题中;扈文秀等 设计了商 [9 ] FTBD 配 品指数期货双跨套利的交易方案;麦永冠和王 苏 生 则 研究 了 配对交易中的 建 仓问题, 提出了 WM收稿日期:2014 - 03 - 04 03 ) 。 基金项目:国家社会科学基金青年项目( 12CGJ027 ) ;对外经济贸易大学特色项目( TS3作者简介:黄晓薇, 对外经济贸易大学金融学院副教授;余湄, 对 外 经济 贸 易 大 学金融学 院 教授, 博 士生导师;皮道羿, 对 外 经济 贸易大学金融学院硕士研究生。
湄
引
言
在统计套利模型下 通 过对资 产价 差 进 行 操 作, 对 冲掉 市场中 大 部 分 的 配对交易作为一种市场中性策略, 系统性风险以获得稳定的收益。配对交易自 上世纪 80 年代中期华尔街著名投行 Morgan Stanley 的数量分析 团队使用至今, 已有超过二十年的历史, 一直被欧美大型对冲基金公司、 投资银行等机构投资者广泛采用。 自 从 2010 年 3 月 13 日我国启动了融资融券业务试点, 这标 志 着 中国股市的 卖空 机制 正 式 推 出, 也 意 味着 在 我 国资本市场大范围实施配对交易成为可能。 [1 ] 针对配对交易的理论方法, 国外 学者 进 行 了大量系统 性 研究。 Bondarenko 最 先 将 统 计 套利 定 义 为: 回
T E( ZT | Iξ 报为 Z T = Z ( I T ) 的零成本交易策略, 同时满足两个条件:( 1 ) E ( Z T | I0 ) > 0 ;( 2 ) ξ T , 其中 IT 为 T ) 0 ,
[2 ] 市场信息, ξ T 代表时间 T 的市场状态。Vidyamurthy 提出的配对交易来自相对定价的思想, 即有相似特征的 股票价格也相近, 可用两种资产之间价差的大小来衡量 错误 定 价 的程度, 同 时 他 使 用 协 整系 数 及 均 值 来构 建
理论分析和策略设计
1、 U 过程配对交易的理论分析 基于 OX X t 服从如下 OU 过程: 假定证券交易价格 p t 为:p t = e t ;X t0 = x0 , dX t = - αX t dt + ηdW t (1) X t = a 时为连续交易策略的入场点, W t 为维纳过程, X t = m 为出场点, 当序列重新 回 到 X t = a 其中 α > 0 , η > 0, m, c) = m - a - c 为 一个 交易 周 期 内 的 收 益 函 数, c 表 示 交易 成 本。 基于 OU 时进入下一轮交易。定义 r( a, 过程的配对交易理论, 参数 α、 η 和 c 可通过样本数据回归得到, 本策略的核心在于确定交易进出场点 a 和 m, U 过程的配对交易进出场点 a 和 m 推导。 下文主要介绍基于 OU 过程的套利策略单位时间内收益的期望均值和方差分别为: 基于 Om, c, t) = r( a, m, c) / E[ μ( a, τ] 2 3 m, c, t) = r ( a, m, c) V[ σ ( a, τ]/ E [ τ] 、 V[ 其中 E[ τ] τ] 分别表示交易周期的均值和方差。使用伊藤引理对( 1 ) 式进行变换可得
2 m, c, t ) = α ( a, m, c) 2 σ ( a,
a < 0 且m = - a , 代入上式后得到预期收益最大值为
* c) = μ ( a,
α( 2 a + c) 2 πErfi( α 槡 α / η) π
其中 a 的最优值满足如下方程 e η2 ( 2 a + c ) - η
αa2
:《海外量化技术本土化系列报告之 四— — —基于 异质 股 票 的配对交易 》 , 2010 。 严 高 剑 : 《A 董艺婷、 葛新元 国 信 证 券, ①例如,
股
, 2011 。胡海涛 :《精选非周期行业的配对机会— — —基于修正 Vasicek 模 型 的配 市场配对交易操作实务与案例分析》 中信证券, , 2012 。 对交易研究》 广发证券,
2
(2) (3)
E[ τ] = V[ τ] =
π ( Erfi( m 槡 α / η) - Erfi( a 槡 α / η) ) a
(4) (5)
2 α / η) - w1 ( a 槡 2 α / η) - w2 ( m 槡 2 α / η) + w2 ( a 槡 2 α / η) w1 ( m 槡 2 α
经济与金融管理
基于 O - U 过程的配对交易与市场效率研究
皮道羿 ( 对外经济贸易大学金融学院, 北京 100029 ) 黄晓薇 余 U 过程的配对 套利 策略, 摘要:套利交易是一种重要的量化交易 策略, 本 文 首先提出了 基于 OU 过程的套利策略 和 基于协 整 理 论 的 传 统套利 策略, U过 实证检验了基于 O研究 结 果表 明 O程套利策略与传统协整套利策略相比具有成 本低、 收 益 高 和 风险 小 等优点。 另外, 本文从价格 U 过程 套利 策 对信息的灵敏度、 价格均衡的内在 机制、 市场 风险 和 交易 成 本 四 个方面, 发 现 O略更能促使股价快速回归均衡水平, 更显著地提高证券市场的运行效率。 U 过程;策略设计;市场效率 关键词:配对交易;ODOI:10.14120/11-5057/f.2015.01.001
[6 ] [4 ]
[3 ]
MANAGEMENT R1 ( 2015 )
3
经济与金融管理
对交易建仓改进策略。另一方面, 随 着 2010 年 融资融 券 业 务 的 推 行, 各 类 券 商 机构重 视 对于配对交易的研 ① 结 论 一 致 表 明 配对交易 是 我 国 目 前 究, 从实际操作的角度撰写了大量研究 报 告 分析 配对交易的 盈 利 能力, 盈利能力较强的市场中心策略, 例如广发证券的研究报告发现, 假设考虑沪深股市行业内股票配对交易, 如果 固定周期长度为 10 个交易日并且在不设止损线的情况下, 电子、 公用事业、 商品贸易、 食品饮料及医药生 物 这 5 个行业 2007 年到 2011 年间累计收益分别达到 42. 4% 、 48. 7% 、 63. 1% 、 69. 8% 和 49. 52% 。 , 作为一种重要的量化投资策略 配对交易的存在对于市场 本 身 运 行 将 产 生 何 种 影响, 这也 是 国 内 外 学者 [10 ] 关心的问题。Hogan 等 最早提出了套利交易对市场运行 效率 影响 的研究 视角, 分 别 从 交易费 用、 小市值股 票的影响、 保证金要求和盯市卖空的流动缓冲这四方面进行了理论分析。大量的国外的研究表明量化交易 策 [11 ] [12 , 13 ] 快速缩 小 价 差 以 及降 低 佣 金 和 手续 费 支 出 等方 式 提 高 市场的效率。 另外, 略能够通过制造流动性 , [14 ] Brogaard 分别利用 2008 年、 2009 年 和 2010 年 NASDAQ 和 BATS 交易 所 的 120 只 股 票 的 高 频 交易数据 发 [15 ] , 现 通过控制时间序列的方差后 量 化交易 有 效 地 降 低了 日 内 交易的 波动 性。 Martinez 和 Rosu 构 建 了一个 [16 ] 交易的均衡模型证明量化交易能够快速消化新信 息 而 提 高 市场的效率。Manahov 等 则 在 外 汇 市场中 找 到 [17 ] 了量化交易策略提高市场有效性的证据。相对而言, 我国学者对此问题鲜有研究, 吴 振翔 和 陈 敏 将 统 计 套 利应用到我国股市的有效 性 检验 中, 发 现 确 实 存 在 套利 机会, 说 明 我 国股市 不存 在 弱 有 效 性。 同 时 上 述 文 [6 - 9 ] 分别使用套利策略分别在基金市场、 献 股 票 市场、 股 指 期 货 市场 和 ETF 市场中 发 现 套利 空间 的 事实, 这 。 间接证明了我国金融市场运行效率不高 以配对交易为代表的量化交易策略近几年快速发展, 未来将成为交易策略的主流方式。配对交易不仅 能 在实践中为投资者带来较高的投资收益, 并且由于配对 价 差 的 均 值 回 复 性 质, 通 过市场中 大量套利 行 为 来 提 高市场的价值发现功能和运行效率。但是通过国内外关 于配对交易的 潜 在 盈 利 性 和 对市场 影响 性 的 实证 研 U 套利 策 究较少, 不同配对交易策略之间的对 比 研究 则 更 少。 本 文重 点 构 造 了一 类基于 连续 时间模 型 的 OU 套利 策略 比 协 略, 并且通过和一类基于离散时间序列协整理论的协整套利策略 的对 比, 从 实证 层 面 发 现 OU 套利策略比协整套利策略能够显著 提 高 金融市场的 运 行 效率, 整套利策略的套利绩效更高, 另外 O这 对于 该领域的理论和实务研究都具有重要的价值。
动态经济学课件

静态经济学与动态经济学
两者是经济学在分析方法上相对应的两个类别。 静态经济学研究什么是均衡状态及达到均衡
状态所要求具备的条件,但不涉及达到均衡状态 的过程或达到均衡状态所需要的时间。
4、动态经济学问题
经济学家阿扎里亚迪斯(C.Azariadis) 说:“动态系统已经如此广泛地扩展到了 宏观经济领域中,以至于向量空间与相图 几乎快要取代我们熟悉的需求供给表和静 态宏观经济学的希克斯交叉图了”。
(1)均衡
在西方经济学研究中,经济均衡论既是分析 工具又是基本理论。言其为分析工具,是因为西 方经济学分析的诸多经济命题,如商品价格的决 定、货币的供求、资源的最优配置、经济的稳定 增长乃至国际贸易、国际收支等,都与均衡理论 有关。言其为基本理论,主要指经济均衡理论被 用于论证经济体系能否达到各种资源的最优配置 状态,或者说是论证资本主义市场机制能否使市 场供求达到均衡、市场机制是否有效等问题。研 究经济均衡有两方法,一是静态研究方法,二是 动态研究方法。
在相平面中的奇点,因动态系统的复杂性不同而不 同。对于一个线性的动态系统,具有一个吸引子,它要 能是节点、焦点,甚至是鞍点,而一个非线性系统,在 相平面中的两个或两个以上的均衡点,其中的均衡是吸 引子,另一个可能是排斥子。不同的均衡都有一定的吸 引范围,系统在一定的控制条件下,系统要以由一个均 衡向另一个均衡运动。在一些比较复杂系统,可能是极 限环吸引子。
2、《我国民族企业出口与FDI企业出口关系 ——基于非线性动态系统的实证分析》,《系统工程理论与实践》2007年
第1期(EI:071310514898)。 (/science/journal/18748651) 3、《我国“十一五”GDP能源单耗目标的最优控制》,《中国软科学》,2007 年第12期) 4、《为什么国际直接投资不集聚中国西部
基于O—U过程的具有不确定执行价格的期权定价

i — e a e d p n s o h i p rmee .F o t e r s ac u c me r k f e r t e e d n t e t a a tr r m h e e r h o t o ,we k o h tt e s c r e b y a s r me n w t a h t k p c so e n o i
wi u ii e d p yn u n h fe tv i e o t tdv d n a i g d r g t e efci e t ho i me p r d.I d i o i n a d t n,b t h a e r n a s ca n st a h i o h te c s sa e i pe i o e h tt e l
e p n n i U r c s ;by te wa x o e t O— p o e s l a h y,t rc n o mu a fEu o e n p to to rcn n alo to rcn he p ii g f r l so r p a u p in p i g a d c p in p i g i l i fr u a t h n ig e e c s rc swee o t ie o m lswi c a gn x r ie p e r b an d. h i Ke wo d o to y r s: p in;e p n n i x o e ta Om se n Uh e b c o e s;ma tn ae meh d;p cn d l l ti — l n a k pr c s ri g l t o i r i g mo e
Ab t a t:n ode osu y t ema tn a emeh d o rc n p in r e p yi yt a k ste so k ma - s r c I r rt t d h ri g l t o fp i go t smo e d e l n a wa h tma e h tc r i o k tmo lc o e o t e a t a iu to e de ls rt h cu st ain,t e p c n p i n o tc s c nsd rd wih t e p c r c s rv n l h r i g o to n a so k wa o ie e t h r e p o e sd e i i i b n e p n n i n ti — lnb c r c s ,wh c a e e tf c u to n t e a p e ito ae o h n e - y a x o e ta Or sen Uh e a k p o e s l ih c n r f c u t ainsi h p r c ain rt ft e u d r l l li g so k rc y n tc  ̄p e.B a ft e so h si i e e t le u t n a d t e ma t g l t o e p c iey,we a a i y me nso h t c a tc df r n i q a i n h ri ae meh d r s e t l a o n v n —
基于O-U过程具有随机寿命的奇异期权定价

第1 7卷第 1 期
V0 . 7 NO 1 11 .
基于0 U 一 过程具有随机寿 命的 奇异期权定价
刘 兆鹏 , 费时龙 , 守博 晋
( 宿州学院 数学与统计学院 , 安徽 宿州 24 0 3 00)
摘
要 :假设 股 票 价 格 遵 循 能 反 映股 票 预 期 收 益率 波 动 变 化 的 指 数 0一U过 程 , 利用 期 权 定 价 的 鞅方 法 和具 有 随 机
了具有 随机 寿命 的上限 型权 证 和抵付 型权证 的定 价公式 。
1 市场模 型
考 虑一个 连续 时间无 套利 的完 备 金 融 市 场 , 场 上 由两种 可交 易 的 资产 : 种 是 债券 ( 银 行 账 市 一 或
户 ) 债 券价格 满 足 , 格 S t 足随机微 分方 程 ()满 d ( )= ( S ()一a n ( ) ( ) t () () W() S 0 lS ) d + 5 d , ( )=S () 2 d t B()= r ) d, 0 =1 ( B() tB( ) () 1
5 )≤K ( K <S )
引理 2( 险 中性 定 价原则 ) 假设 市场 无套 利 , 何 可复制 的未 定权 益 =咖( ( ) , t 风 任 S T ) 在 时刻 的
0 引 言
期 权定价 是金融 数学 研究 的重要 内容之 一 。随着金 融衍 生产 品市 场 的发展 , 权 的创 新 种类 不 胜 期
枚举 , 即所谓的奇异期权 , 中以可降低权利金的期权最受投资人欢迎 , 其 诸如上限型权证、 抵付型权证 、 局部支 付 型权 证等 等 。本 文假设 股票价 格遵循 指 数 0一U过 程 , 利用 鞅 论 、 随机 分 析 等数 学 工具 , 到 得
智能化转型对企业创新绩效的影响研究——基于数字化能力的视角
数据、移 动 互 联 网 等 智 能 化 技 术,从 设 计、生 产、销 售 等 环 节 满 足 市 场 需 求 ,并 借 此 提 高 创 新 绩 效 。 具 体 来 说 ,一 方 面 ,面 对 日 益 激 烈 的 市 场 竞 争 ,及 时 响 应和精准 施 策 是 提 升 创 新 水 平 和 竞 争 力 的 法 宝。 以 人 工 智 能 、大 数 据 为 代 表 的 智 能 化 技 术 能 够 辅 助 企业进行精准决 策,提 升 产 品 创 新 水 平,快 速 响 应 市场需求的调整 。 [15] 另一方面,云平台、物联网等 有助于构建涵盖企业以及各类利益相关者等主体 的智能生态系统,并通过 B2B/B2C等方面的对接, 实现企业价值链 的 协 同,有 效 降 低 交 易 成 本,提 升 企 业 价 值 共 创 能 力 和 创 新 绩 效 ,从 而 达 到 价 值 增 值 的目的 。 [16] 其次,基于要素集聚视角,智能化转型 推动要素集聚模 式 创 新,提 高 要 素 配 置 效 率,提 升 创新绩效 。 [17] 在移动互联网、物联网、云平台等智 能化的推动下,要 素 跨 越 现 实 时 空 界 限 集 聚,不 仅 为 企 业 提 供 了 更 加 便 捷 的 要 素 使 用 平 台 ,同 时 也 有 助于企业实现智能制造要素→智能制造能力→智 能 制 造 系 统 的 演 化 路 径 ,从 而 带 动 创 新 绩 效 水 平 提 升 。 基 于 以 上 分 析 ,本 文 提 出 如 下 假 设 :
1 引 言
党的十 九 大 报 告 指 出,要 “建 立 以 企 业 为 主 体、市 场 为 导 向、产 学 研 深 度 融 合 的 技 术 创 新 体 系。”《中共中 央 关 于 制 定 国 民 经 济 和 社 会 发 展 第 十四个五年规划和 2035年远景目标的建议》指出, 要提升企 业 技 术 创 新 能 力,强 化 企 业 创 新 主 体 地 位 ,促 进 各 类 创 新 要 素 向 企 业 集 聚 。 自 国 家 推 动 数 字化转型以 来,“智 能 制 造 ”成 为 产 业 转 型 升 级 的 重 要 抓 手 ,并 为 企 业 创 新 赋 能 。 智 能 化 转 型 是 企 业 在生产、经 营 过 程 中 人 工 智 能、云 计 算、大 数 据、物
基于协整的多股票配对交易方法
1 配对交易的种,分别是最小化偏差平方和方法,协整理论方法和随机价差模型
方法[4] . 我们先进行简单的介绍和比较.
1. 1 最小化偏差平方和方法 Gatev, et al. (2006) [2] 运用最小距离法在标准化价格空间中找出股票
第 40 卷第 4 期 2018 年 7 月
湖北大学学报( 自然科学版) Journal of Hubei University( Natural Science)
文章编号:1000 2375(2018)04 0323 04
Vol. 40 No. 4 July,2018
基于协整的多股票配对交易方法
收稿日期:2017 06 15 作者简介:殷蕾(1991 - ) ,女,硕士生; 余冲,通信作者,硕士生,E-mail: yuchong19921021@ 163. com
324
湖北大学学报( 自然科学版)
第 40 卷
货产品的推出,为我们使用配对交易带来了可能. 配对交易也是目前对冲基金正在关注的新领域. Goetzmann (2010) 利用简单的历史价格模型对美国股市进行了实证检验,结果表明配对交易可以获得 超额收益.
尽管配对交易的思想非常简单,但却被广泛应用,其主要原因是: 首先,配对交易的收益与市场相 独立,也就是说它与市场的上涨或者下跌无关即市场中性; 其次, 其收益的波动性相对较小; 第三,其 收益相对稳定.
通常的配对交易仅针对两支同质股票. 笔者从投资者的角度出发,将配对交易推广到多股票上. 我 们选取了 6 支银行股作为测试样本,它们分别为宁波银行,浦发银行,华夏银行,民生银行,南京银行,兴 业银行. 我们对 2014 年 1 月 7 日到 2015 年 1 月 7 日的交易日数据进行相关性和协整检验,并在 2015 年 1 月 8 日到 2017 年 1 月 8 日的交易日数据上实施配对交易,检验该策略能否获利,探讨其投资风险 和可行性.
基于O_U过程的配对交易与市场效率研究_黄晓薇
(2) (3)
E[ τ] = V[ τ] =
π ( Erfi( m 槡 α / η) - Erfi( a 槡 α / η) ) a
(4) (5)
2 α / η) - w1 ( a 槡 2 α / η) - w2 ( m 槡 2 α / η) + w2 ( a 槡 2 α / η) w1 ( m 槡 2 α
4
管理评论
Vol. 27
No. 01 ( 2015 )
经济与金融管理
( 5 ) 式带入( 2 ) 、 ( 3 ) 式可得 将( 4 ) 、 m, c) = μ( a, α( m - a - c) m α α α π( Erfi( 槡 ) - Erfi( 槡 ) ) η η (6)
w1 ( m 槡 2 α / η) - w1 ( a 槡 2 α / η) - w2 ( m 槡 2 α / η) + w2 ( a 槡 2 α / η) 为实现预 3 3 π ( Erfi( m 槡 α / η) - Erfi( a 槡 α / η) ) 2 2 期收 益 最 大 化 , 对( 6 ) 式分别求 a 和 m 的偏导, 当 μ 对 m 和 a 的偏导数均为 0 时要求 a = m 。假设 a < m, 则
Erfi( a 槡 α / η) α 槡
= 0
(7)
得到方程 对( 7 ) 式进行以 a = 0 为中心的三阶泰勒展开, 4α αc 2 Sc + 2 a + 2 a3 = 0 3η η 求解该方程得到 c2 α 3 c4 α5 η2 + 36 c2 α4 η4 ) ( c3 α3 + 24 cα2 η2 - 4 槡 c - a=- 1 /3 - 4 4α 4 ( c3 α3 + 24 cα2 η2 - 4 槡 3 c4 α5 η2 + 36 c2 α4 η4 ) m=-a U 过程的套利组合相应的进出场点, 故此求得价差服从 O作为在实际操作中的交易信号。 U 过程的 套利 理 论 具 有 如 下 优点: 首先, 通过上述推导可知, 基于 O套利 组 合 的 进 出 场 点是 由 公式 推导 确定, 同传统的协整理论套利主要依靠套利者的经验和直觉相比更为客观科学;其次, 套利组合的进出场点具 有完整的计算公式, 可以通过计算机进行自动化规模化 操 作, 该 模 型 所 得 的 估 计 结 果 在 交易 成 本 很 低 的情 况 U 过程的 下仍能保持稳定, 这可以改善配对交易 由 于 风险 因素 导 致 的 套利 效 果 不 显著 的 问题; 最 后, 基于 O套利理论适用于高频交易期, 是对高频交易期套利理论的补充。 2、 U 过程的配对交易的策略设计 基于 O一个统计套利策略的实施步骤通常包括:筛选配对交易 组, 交易 信 号 的 确 定 和 投资 组 合 的构 造 以 及 套利 绩效检验, 其中前两步是统计套利过程中的关键环节, 它们的实施是否恰当决定了套利方法的成功与否。 ( 1 ) 筛选配对交易组 配对交易的第一步, 选择合适的配对股票。一般来说, 属于同一行业的股票基本面接近, 价格走势和波动 对宏观政策等因素的反应趋同, 故本文选取同一行业 内 股 票 作为 交易对 象。 针 对 该 行 业, 我 们 根 据 企业 的 主 营业务、 盈利状况、 近期有无重大事项等定性指标筛选出一 组 股 票, 计 算 它们 价 格 间 的 相关系 数, 选择 相关系 B, 数最高的两只股票 A、 作为配对交易备选对象, 以保证 它们 之 间 具 有 较强 的 趋 同 性, 使套利 的 可 能 性 加 大。 随后, 对备选的两组股票进行协整关系检验, 如果协整关系存在, 便作为合格的配对交易组进行下一步操作。 ( 2 ) 确定交易信号 根据协整套利理论可知, 阈值 kσ 和止损值 3 σ 为套利活动的交易信号, 当两支股票的价差序列 Spreadt 满 足 Spread t > kσ 时, 卖出一单位的 A 同时 买 入 λ 单 位 的 B , 当 价 差 序列 回 到 均 值 时, 进 行 反向 操 作 了 结 头寸; Spread t < kσ 时, 进行相反操作, 若出现 | Spread t | > 3 σ, 为避免更大损失此时应及时平仓止损。 U 套利理论可知, B 的价差序列符合 OU 过程时, 由 O当股票 A、 套利 组 合 的 最 佳 入 场 点 a、 出场点 m 分 别为: c2 α 3 c4 α5 η2 + 36 c2 α4 η4 ) ( c3 α3 + 24 cα2 η2 - 4 槡 c - a=- 1 /3 - 4 4α 4 ( c3 α3 + 24 cα2 η2 - 4 槡 3 c4 α5 η2 + 36 c2 α4 η4 ) MANAGEMENT REVIEW Vol. 27 No. 01 ( 2015 )
国债期货跨期价差分析与统计套利研究
一、引言统计套利最早起源于配对交易,即寻找两只价格波动高度相关的证券,并认为当二者的价格走势相对历史呈现较大偏离之时存在纠偏效应,此时做多价格低位证券并做空价格高位证券,并在价格水平回复均衡状态后进行相反头寸的操作以获取价差变动的收益。
该策略思路简洁明了,其核心在于价格的均值回复特性,同时凭借能够独立于市场行情以较小的波动性获取相对稳定的收益从而在各类产品的交易中均有实践意义。
相比现货市场,期货市场由于具有完备的日内交易与做空机制,配合较高的市场流动性,更有利于利用统计套利策略进行高频交易。
由于我国金融期货推出时间较晚,尤其是国债期货市场运行时间较短且流动性相较股指期货有所减弱,套利研究大多集中于商品与股指。
但随着资本市场的不断完善,10年期国债期货成交量已从2015年推出时的日均8635手逐年增长至2020年的65482手,故本文在探究10年期国债期货主力与次主力合约跨期套利策略有效性的基础上,针对学界少有关注的策略择时手段展开深入分析,以期丰富我国国债期货市场的统计套利研究,为投资者提供借鉴。
二、文献综述(一)统计套利方法总述纵观学界统计套利的研究方法,大体可包含如下五类:第一,最小距离法。
计算标的资产间标准化价格序列的欧式距离后,选取距离最小的产品作为交易对象,当价差偏离均衡值时建仓并在均值回复时平仓收稿日期:2020-12-18作者简介:程昊,男,安徽合肥人,硕士,供职于安信证券固定收益部,研究方向为货币政策、固定收益证券投资策略。
朱芳草,女,浙江金华人,硕士,供职于天津银行资产管理部,研究方向为地方政府和企业行为、固定收益市场分析。
黄龙涛,男,福建南平人,中国人民大学国际学院,研究方向为固定收益分析、货币利率体系。
国债期货跨期价差分析与统计套利研究程昊朱芳草黄龙涛(安信证券,北京100000;天津银行,北京100000;中国人民大学,江苏苏州215000)摘要:在我国国债期货市场活跃度与交易量稳步提升的现实基础上,本文探究国债期货跨期统计套利策略的有效性以及如何在投资实践中发挥最大效用。
沪港通交叉上市公司股票基于协整关系的配对交易方法
一、引言2020年初以来,受新冠疫情、原油协议等各突发事件的影响,全球多地沪港通交叉上市公司股票基于协整关系的配对交易方法张益硕 王玉茹本文研究的配对交易改进了常见的基于协整关系的配对交易方法,在沪港股票市场交易互联互通机制中的A+H交叉上市公司中选择配对配对交易;协整关系;样本内检验;样本外检验股票市场均表现疲软,美股更是经历了前所未有的连续四次熔断。
在市场整体表现不理想、未来走势难以准确预测的前提下,投资者可以通过采取配对交易这一市场中性的投资策略,在规避风险的同时实现较为理想的收益。
本文研究的配对交易改进了常见的基于协整关系的配对交易方法,在沪港股票市场交易互联互通机制中的A+H交叉上市公司中选择配对资产,充分利用沪港通机制下跨市场交易的便利性,为投资者提供了一种有效的风险对冲方法。
本研究选取20142019的交易数据进行实证分析,结果表明本文提出的配对交易方法可以实现较为稳定的收益。
二、研究背景配对交易起源于20世纪80年代中期,首先由Morgan Stanley公司的数量交易团队设计并运用,其作为市场中性策略逐渐被投资者和投资机构认可。
传统的配对交易方法主要有以下三种:最小距离法、随机价差法、协整法。
最小距离法是一种非参数化方法,是用与给定股票价格时间序列的价差平方和最小的股票构成股票对,超过阈值(即配对股票价差序列的样本标准差的两倍)则进行交易;随机价差法对资产价差序列利用状态空间模型进行建模,交易者可计算价差返回到其长期均值的时间,从而对期望持有时间和期望收益等进行计算;协整法基于股票价格序列的协整关系选择配对股票对,当股票价格变动使得配对股票价差偏离均值达到一定程度,则产生交易信号,并在价差回复到均值水平时平仓。
三种常用的传统的配对方法比较而言,国内外研究中多采用的是协整法和随机价差法。
针对配对交易股票对的筛选方法,已经有很多国外的学者进行了深入的理论研究和实证分析。
Gatev(2006)等人通过计算股票价格序列间的欧氏距离或者标准化的股票价格序列间的平方距离和来度量价差,通过使标准化的股票价格序列间的平方距离最小化来进行配对选择,当两者之间标准化序列的差超过某个临界值则产生交易,由此提出了最小距离法;Elliott (2005)等人认为配对资产的价差是一个随机过程,若该价差满足均值回复性质,则可以采用高斯-马尔科夫过程对其建模,通过比较价差序列的真实观测与标准模型的预测值来制定适当的投资策略,提出了随机价差法。
2015年江西省高等学校教学改革立项
化志章 王昌晶 刘清华 黄小勇 郑蝉金 罗海梅 程晏蓓 熊小勇 杨丽华 叶继华 黄福生 聂晶 刘忠民 蒋梅鑫 柳敏 刘碧珍 曾广洪 汤舒俊 盛寿日
重点 重点 重点 重点 一般 一般 一般 一般 一般 一般 一般 一般 一般 一般 一般 一般 一般 一般 一般
第 4 页,共 43 页
82 83 84 85 86 87 88 89 90 91 92 93 94 95 96
41 42 43 44 45 46 47 48 49 50 51 52 53 54 55 56 57 58 59 60 61
南昌大学 南昌大学 南昌大学 南昌大学 南昌大学 南昌大学 南昌大学 南昌大学 南昌大学 南昌大学 南昌大学 南昌大学 南昌大学 南昌大学 南昌大学 南昌大学 南昌大学 南昌大学 南昌大学 南昌大学 南昌大学
段卫东 吴伟伟 贾书磊 魏丹 袁新春 李春泉 黄伟 陈加祥 李小鹏 时影 汪艳璐 刘捷 王秋伟 sujunhua 刘敏 廖一静 孙翔 蔡丹 王振 徐晓芳 李静
一般 一般 一般 一般 一般 一般 一般 一般 一般 一般 一般 一般 一般 一般 一般 一般 一般 一般 一般 一般 一般
第 2 页,共 43 页
2015年度江西省高等学校省级教学改革研究课题拟立项项目名单
序号 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17 18 19 申报学校 南昌大学 南昌大学 南昌大学 南昌大学 南昌大学 南昌大学 南昌大学 南昌大学 南昌大学 南昌大学 南昌大学 南昌大学 南昌大学 南昌大学 南昌大学 南昌大学 南昌大学 南昌大学 南昌大学 课题名称 基于“三化、三制、三融合”拔尖创新人才培养模式 卓越工程师4S人才培养模式的研究与实践--以食品科学与工程专业为 例 MOOCs课程学习者特征与学习评价体系研究——基于江西高校的调查 地方高校创新学分改革与实践研究――以南昌大学为例 后MOOC时代《口腔探密》课程SPOC教学模式的构建 CBLI模式在近代物理双语教学中的应用研究 中英临床医学联合培养项目的实践探索 “卓越工程师教育培养计划”双导师运行机制的研究 “卓越计划”下的材料成型专业创新实践教学体系研究 伦理学课程教学中道德现场的运用与当代大学生道德主体性的培育 “互联网+”教学评价模式研究 创新创业教育改革与高校影视文化创意产业人才培养模式创新研究 《大学化学》MOOCs课程建设研究 基于“卓越工程师计划”的计算机专业人才培养模式研究 电子线路实验课程虚拟仿真教学的研究与实践 MOOC时代背景下的双语教学模式探索和研究 翻转课堂在《动物学》课程教学中的探索 创客教育视野下工业设计工作室模式创新研究与实践 基于经济模型的《发展经济学》教学案例设计及其学习效果评价 课题主持人 朱友林 阮征 陈洪玮 郑莉萍 王予江 蔡影祥 罗志军 周潘兵 胡志 费尚军 李样生 何世剑 李志美 伍军云 刘明萍 谢军 邹志文 王增 姚成胜 立项类型 重点 重点 重点 重点 重点 重点 重点 一般 一般 一般 一般 一般 一般 一般 一般 一般 组课程报告为基础的《医学遗传学》考试模式改革的研究
中国国债收益率曲线的拟合及预测研究
贵州商学院学报Journal of Guizhou University of Commerce 2020年12月第33卷第4期Dec. 2020Vol. 33 No. 4中国国债收益率曲线的拟合及预测研究牛晓健#,邓昕妤2(1.2.复旦大学经济学院,上海200433 )摘要:随着我国利率市场化的推进,国债的价格形成及其收益率曲线的完善在利率定价中发挥着越来越关键的作用,国债收益率曲线的预测对于金融机构利率风险管理至关重要。
本文以 wind 中的中债国债即期收益率数据为样本,利用动态Nelson-Siegel 模型拟合出样本内的收益率 曲线,根据拟合的收益率曲线做出预测。
拟合分为两步:第一步,先后使用了非线性最小二乘法 和卡尔曼滤波法,估计出模型中的非线性参数衰减因子,从而使结果更稳定;第二步,使用线性最 小二乘法,估计出模型中的线性参数序列为水平因子、斜率因子和曲度因子。
预测分为两步:第 一步,利用NARX 动态神经网络方法对水平因子、斜率因子和曲度因子做预测;第二步,根据预 测的下期的三个因子值和拟合过程中确定的衰减因子,得到下期的预测的收益率随期限变化的 函数。
并据此绘制该预测的函数图像。
结果表明该方法较好地预测了国债收益率曲线的变动规 律,具有一定的应用价值,可以据此制定合适的国债交易策略,也可为金融机构进行利率风险管 理提供一定的决策参考。
关键词:国债收益率曲线;卡尔曼滤波法;NARX 动态神经网络;利率预测中图分类号:F830 文献标识码:A 文章编号:1671 -9549(2020)04 -0009 -10Research on Fitting and Prediction of China? Treasury Bond Yield CurvesNiu Xiao-jian 1 ,Deng Xin-yu 2(1.2. School of Economics ,Fudan University ,Shanghot 200433)Abstract : With the advencement of interest rate marketization , the formation of national debt prices and the improvement of its yielS curves play an increasingy criticeS rols in interest rate pricing. The prediction of the national debt yield curve is crucial for financiaS institutions' interest rate risk manaaement. Thio paper takes the data of China Bond NationaS Debt Spot YielS in wind as a sample,uses the dynamic Nelson-Sieeei modei te fit the yielf curve in the sample,and makes the prediction based on the fitted yield curve. The fitting is divided inte two steps : the first step is te use the nonlinear least squares method and the Kalman filter method te estimate the nonlinear parameter attenuation factor in the model,so as te make the result more stable. In the second step , this papee uses linear least squares multiplication method and the linear parameter sequencc in the model is estimated as horizontal factoe, slope factoe and curvature factoe The prediction is divided into two steps :the first step is to use the NARX dynamic neural network method to predict the horizontal factoe, the slope factoe and the curvature factoe ; the second step is to predict the next three factoe values and the attenuation determined during the fitting process , then get the function of the predicted return rate of the next period with the change of the period. Based on previous step, the predicted function iniaae is drawn. The results show that the method canpredict the changing law of the yield curve of government bonds well , and has certain application value. It can formulate appropriate government bond trading strateaies based on this method , and it can aO 。