
家庭理财之四大账户教学提纲
理财成功的核心
资产分离 专款专用
标准普尔家庭资产象限图:人生必备四大帐户
理财就是做风险的管理和资产的配置,首先让财富安全进而达到财务自由,不是投资
投资账户
30%
投资不希等望于未理来财过的好 看得见收益就看得见风险
股票、房产、基金、期货
10%
现金账户
零用的钱、应急支出
3-6个月确的保日现常在过生的活好开支
家庭理财之四大账户
平衡理财的四个资金账户
现金账户
杠杆账户
保证收益账户 投资(风险)账户
理财四大账户说明
现金账户
活期存款
第一个账户就是现金账户,特点就是平时 用的钱,一般是三至六个月的生活费,主 要是活期存款,也就是我们日常生活要用 的钱一定是放银行,但有额度要求。 汤婆婆的故事 讲解通胀危害,说明过多的现金不能存放 在银行。
银行存款、货币基金
杠杆账户
20%
以小博大 解决意外以防突万发一状过况不的好 影响
社会保险、保障型商业保险
40%
安全保值账户
大用的钱(教育、养老)
本金安全、保收证益永稳远定过的好 持续成长、保值增值
债券、理财保险
帮助客户平衡理财,建立四 大账户抵御人生风险, 这是 我们的责任!
突破自我 创造奇迹 谢谢!
与短期费用相比,长期费用准备就不能存到银行。分红保险就 可以做到。
理财四大账户说明
风险账户
股票、基金、期货等
在以上三个账户准备好以后,可以根 据自己的投资喜好、风险偏好做投资, 如果赢了,对我们的生活就是锦上添 花;如果赔了,也别生气、上火,因 为我们已经建立好自己的现金账户、 杠杆账户、长期保证收益账户,已经 为我们的家庭做足了充分保障。
理财四大账户说明
杠杆账户
社保与商业保险
第二个账户是杠杆账户,就是保障作用,以小博 大,常用工具就是社保与商业保险。
什么是商业保险?其实很简单,就拿保障产品来 讲,就给你现有的资产与银行里的存款上一把锁, 留住我们的财产,规避风险(画图讲保险)。你 可以不喜欢保险,但是你一定要利好保账户说明 杠杆账户(社保与商业保险)
理财四大账户说明
长期保证收益账户
分红类保险与国债等
第三个账户是保证收益账户,它的特点是保证本金安全和收益, 时间自由。
未来某个时间段一定会发生的费用,比如说养老、教育、婚嫁 等,不管你现在是否考虑,将来一定是要发生的,是将来某个 时间段里必然要用到的钱,所以一定要保证本金安全,这个钱 的准备我们不能用现金账户,汤婆婆的故事已经告诉我们。可 以用分红保险和国债来准备。但是国债定期发行的,不是我们 今天想买就能有的。
此课件下载可自行编辑修改,仅供参考! 感谢您的支持,我们努力做得更好!谢谢
理财四大账户PPT课件

为20年后的自己准备养老生活保障,首先大致计算
一下自己晚年所需要的养老资金,从退休之日,例如60
岁算起,估算每年生活所需费用,算上通货膨胀因素,
再加上一笔充足的医疗资金及护理费用,保障老年生活
品质。
我国是世界老年人口最多、老龄化情况最特殊的国家
60岁以上老人数量及占比:
16% 13.3%
1.78 亿
子女的 生活
子女需要依靠父母长大,父母的人身安 全和健康保障对于未成年的子女至关重要。
对于每一个孩子,父母是 她们生活全部的幸福与依 靠,作为每一位年轻的父 母,请一定要为了孩子的 健康成长,做好万全的准 备与承担最大的责任。
父母的
父母老年时有谁照顾,谁陪伴
依靠 她们身边,身为子女的人们,应该多
智享财富 乐享未来
理财四大账户
2017.11
2020/3/22
1
北京 刘国琴
教育背景:中央财经大学金融保险 个人荣誉:
美国百万圆桌MDRT终身会员、4次内 阁会员(COT)、1次顶尖会员(TOT) 世界华人保险大会IDA金龙奖 2005年北京寿险业首届杰出服务明星 2011年世界华人保险大会特约讲师
弊
1.每年需缴纳保费 2. ? 3. ? 4. ? ……
图-5/5
保费创造人生价值
案例:2008年5月12日 马先生加保
1
• 直面 人生 规律
2
• 产品 设计 逻辑
3
• 理财 四大 账户
4
• 富兰 克林 分析 法
5
• 保费 创造 人生 价值
寿险从业人员,需要心怀感恩 与无私分享的精神,通过人寿保险 帮助更多的家庭拥有生活的幸福与 美好的未来,在人生的道路上,最 大程度的克服各种艰难,人生路上 我们永远在一起……
家庭理财的四个账户

家庭理财的四个账户作者:张洋来源:《农家参谋》2017年第07期全球比较有影响力的信用评级机构“标准普尔”,曾调研全球10万个资产稳健增长家庭,得出的结论是,最合理稳健的家庭资产分配方式是把家庭资产分成四个“账户”,这四个账户按照合理比例分配,有利于家庭资产稳健增长。
1.日常开销账户也就是日常要花费的钱,一般占家庭资产的10%,为家庭3~6个月的生活费。
这个账户保障家庭的短期开销,日常生活,买衣服、美容、旅游等都应该从这个账户中支出。
这个账户最容易出现的问题是占比过高,而且很多時候也是因为这个账户花销过多,而没有钱准备其他账户。
2.稳健投资账户也就是保本升值的钱。
一般占家庭资产的20%,为保障家庭成员的养老金、子女教育金、留给子女的钱等。
一定要保证本金不能有任何损失,还要抵御资金通胀侵蚀。
所以,收益不一定要很高,但需要长期稳定。
3.高风险投资账户也就是生钱的钱,一般占家庭资产的30%。
这个账户为家庭创造高收益,关键在于合理占比,既要赚得起也要亏得起。
还要注意避免偏向,投资不等于理财,看得见收益就看得见风险。
很多家庭买股票第一年占比30%,赚了很多钱,第二年就用90%的钱买股票,结果可想而知。
4.养老账户这部分账户一般占家庭资产的40%,此账户的资金一定要确保安全,而且不要随意被占用,比如本来准备存养老金的,但最后被买车或装修用掉了,这样最不可取。
这四个账户就像桌子四条腿,少了一条都有倒下的危险。
缺了一个账户则说明家庭资产配置存在不平衡。
相关链接合理配置家庭资产后,具体应该如何利用家庭资产高效理财?下面分享几招家庭理财法则和技巧攻略。
(1)100法则投资股票等高风险产品的资金占家庭可用资金的比重为:(100—年龄)%。
(2)35法则每月归还贷款本息的额度最高不要超过收入的35%,一般以20%为宜。
(3)20法则指为自己养老的钱。
从现在起你就要准备相当于目前年花费额(年收入减年储蓄)20倍的存款,留到自己退休后做日常生活开销用。
家庭四个基本账户

目标: 目标:置业置产 要点: 要点:风险及预期收益较高 渠道:股票/基金/投连/PE/ /PE/房产 渠道:股票/基金/投连/PE/房产 %
3.储蓄类账户
目标:教育金/ 目标:教育金/养老金 要点:专户管理/ 要点:专户管理/超越通胀 渠道:年金/债券/ 渠道:年金/债券/定存 %
理财师DAVID QQ:2247 888 678
家庭必四类理财账户
1.现金类账户
目标: 目标:维持基本生活费用 要点: 要点:3-6个月家庭开支 渠道:现金/活期/ 渠道:现金/活期/货币基金 %
2.保障类账户
目标:疾病/ 目标:疾病/伤残等财务缺口 要点:杠杆性资产/ 要点:杠杆性资产/应急现金 渠道:保险/ 渠道:保险/互助基金 %
家庭资产 100%
家庭理财四大账户介绍

要花的钱。一般占家
庭资产的10%,为家 庭3-6个月的生活费。 一般放在活期储蓄的
这个账户保障家庭的短期开销,银日行常卡生中活。、买衣服、
美容、旅游等开支都应该从这个账户中支出。
这个账户您肯定有的,但是我们最容易出现的问题
是占比过高。很多时候也正是因为这个账户花销过多,
而没有钱准备其他账户。 a
12
庭资产象限图,此图被公认为最合理稳健的家庭
资产分配方式。
a
5
标准普尔家庭资产象限图把家庭资产分成 四 个账户,作用各有不同,投资渠道应与之相适应。
只有建立 四个账户,并且按照 合理的比例进行 分配,才能保证家庭资产 长期、持续、稳健的增长。
a
6
要花的钱
要点:
3-6个月的生活费
生钱的钱
占比10% 占比20% 保命的钱
a
4
标准普尔(Standard & Poor‘)s 是世 界权威金融分析机构,也是全球具影响力 的信用评级机构,总部位于美国纽约市, 于1860年创立。
专门提供有关信用评级、风险评估管
理、指数编制、投资分析研究、资料处理
标准普尔曾调和研价全值球评十估万等个重要资资产讯稳。健增长的家庭 ,
分析总结出他们的家庭理财方式,从而得到标准普尔家
健康理财
四大账户
a
1
目录
一、四大账户介绍
二、四大账户的使用逻辑
三、演练及通关
a
2
四大账户的意义
? 帮助客户建立分散投资规避风险的
理念,对家庭资产进行科学的分配
? 唤醒客户保险需求,弥补不足
? 家庭保单整理的有效方式
a
3
四大账户的使用时间点
标准普尔家庭资产象限图讲解四大账户详解

第一个账户是日常开销账
户,也就是要花的钱。一般 占家庭资产的10%,为家庭36个月的生活费。一般放在 活期储蓄的银行卡中。
标准普尔 家庭资产
象限图
这个账户保障家庭的短期开销,日常生活,买衣服,美 容,旅游等都应该从这个账户中支出。
这个账户您肯定有的,但是我们最容易出现的问题是占比过 高。很多时候也正是因为这个账户花销过多,而没有钱 准备其他账户。
要点: 3-6个月的生活费
要点:
专款专用 以小博大
解决家庭突发的大开支
标准普尔 家庭资产 象限图
重在收益
保本升值
要点:
要点:
股票、基金、房产等
养老金、子女教育金等
投资≠理财,看得见收益 就看得见风险
债券、信托、分红险
本金安全、收益稳定、持续成长
占比30% 占比40%
第十一页,共11页。
第二页,共11页。
标准普尔家庭资产象限图
标准普尔家庭资产象限图把家庭资
产分成四个账户,这四个账户作用不
同,所以资金的投资渠道也各不相同 。
只有拥有这四个账户,并且按
照固定合理的比例进行分配才能保
证家庭资产长期、持续、稳健的 增长。
第三页,共11页。
要花的钱 占比10% 占比20%
短期消费
要点:
3-6个月的生活费
优质文档精选标准普尔家庭资 产象限图讲解(四大账户)
第一页,共11页。
标准普尔家庭资产象限图
标准普尔、穆迪和惠誉(为太平评级)并
称世界三大评级机构,更因为给美国降级而 备受关注。
标准普尔曾调研全球十万个资产稳健增
长的家庭,分析总结出他们的家庭理财方 式,从而得到标准普尔家庭资产象限图。
付曦讲“四个账户”
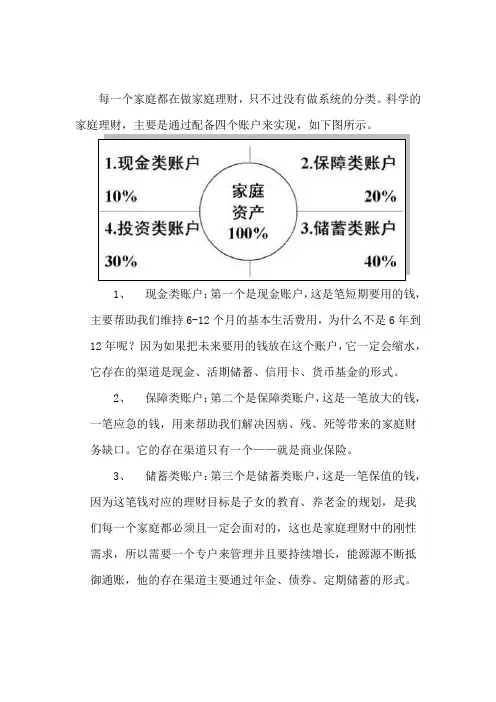
每一个家庭都在做家庭理财,只不过没有做系统的分类。
科学的家庭理财,主要是通过配备四个账户来实现,如下图所示。
1、现金类账户:第一个是现金账户,这是笔短期要用的钱,主要帮助我们维持6-12个月的基本生活费用,为什么不是6年到12年呢?因为如果把未来要用的钱放在这个账户,它一定会缩水,它存在的渠道是现金、活期储蓄、信用卡、货币基金的形式。
2、保障类账户:第二个是保障类账户,这是一笔放大的钱,一笔应急的钱,用来帮助我们解决因病、残、死等带来的家庭财务缺口。
它的存在渠道只有一个——就是商业保险。
3、储蓄类账户:第三个是储蓄类账户,这是一笔保值的钱,因为这笔钱对应的理财目标是子女的教育、养老金的规划,是我们每一个家庭都必须且一定会面对的,这也是家庭理财中的刚性需求,所以需要一个专户来管理并且要持续增长,能源源不断抵御通账,他的存在渠道主要通过年金、债券、定期储蓄的形式。
4、投资类账户:第四个是投资类账户,这是一笔可以升值的钱,她的存在渠道主要通过股票、基金、信托、投连、房产的形式。
主:我们普通家庭第一个账户是不是必须有?客:这个必须有!主:我们的现金账户维持我们短期的基本物质生活需求,什么吃饭穿衣洗澡理发煤气暖气车费等等。
这个我想每个家庭都必须有。
主:那么我们第二个账户是不是必须有?客:不一定有呀!主:你回答的太对了。
第二个账户我们可以没有。
但是,只针对两种人可以没有!第一种人就是没有第一个账户的人,可以没有。
一个连饭都吃不上的人,你怎么忍心让人家把吃饭的钱的拿去做商业保险?他又怎么可能把自己吃饭的钱拿去做商业保险?所以说没有第一种账户的人不一定要有第二种保障账户。
那么第二种人就是高净值客户,就是我们说的有钱人。
一个千万富翁,你让他每年花6000元买份30万保额的大病险,对于他有意义吗?他每年喝茶都不只三十万。
所以,这种人也不一定非要有第二种账户。
当然也只是现在,未来随着国家遗产税的增收,他们也会对商业保险有现实需求,因为保险具有避税避债的功能。
【精品】家庭理财教学大纲
家庭理财教学大纲家政学专业《家庭管理学》教学大纲课程代码:总学时:64开课学期:第5学期适用专业:家政学一、课程的性质与任务家庭理财课程是家政学专业的一门专业必修课。
本课程的任务是使学生通过本大纲所规定的全部教学内容的学习,掌握家庭理财的基本理论,达到能够运用家庭理财的的方法和艺术,去解决工作中实际问题的能力,并能够以家庭理财课程中所涉及的知识为有需要的人服务二、课程教学的基本要求通过学习该课程,使学生了解家庭理财的基本理论,掌握家庭理财的工具方法和技巧;熟练家庭理财的基本原理和主要内容,通过课程的学习能够在实践中不断完善自己的理财理论知识和实际动手能力。
三、课程教学内容和要求(一)课程主要内容和要求绪论1.家庭理财的基础知识。
2.家庭理财工具的应用。
3.家庭理财实际案例分析及操作第一章家庭理财基础知识主要内容:自己才是最重要的财富也首先要打理的财富,从生活习惯入手开始学习理财第一课重点:家庭理财是什么。
难点:如何打理自己的财富教学要求:了解自身理财方式家庭与家庭生活方式第二章家庭理财的形成和发展主要内容:家庭理财的历史;家庭理财的形成、家庭理财的发展;重点:家庭理财的历史难点:家庭理财的历史教学要求:了解家庭理财的概念和特点,对家庭理财的形成和发展进行掌握第三章家庭理财管理主要内容:家庭收入管理;家庭支出管理;家庭储蓄与投资管理;家庭保险。
重点:家庭收支管理;家庭投资管理;家庭保险。
难点:家庭收支管理。
教学要求:了解家庭经济管理的涵义和原则;了解家庭投资管理和家庭保险;掌握家庭收支管理。
第四章家庭理财工具介绍:储蓄主要内容:什么是储蓄,储蓄的特征,如何使用储蓄重点:如何使用储蓄难点:如何使用储蓄。
教学要求:通过讲授使学生清楚储蓄的不同和方式。
第五章家庭理财工具介绍:股票主要内容:什么是股票,股票的特征,如何使用股票重点:如何使用股票难点:如何使用股票。
教学要求:通过讲授使学生清楚股票的不同和方式。
标准普尔家庭资产象限图讲解(四大账户)_图文
第三个账户是投资收 益账户,也就是生钱的钱 。一般占家庭资产的30% ,为家庭创造收益。用有 风险的投资创造高回报。
标准普尔 家庭资产 象限图
重在收益 要点: 股票、基金、房产等
投资≠理财,看得见收益
就看得见风险 占比30%
这个账户为家庭创造高 收益,往往是通过您的智慧 ,用您最擅长的方式为 家庭赚钱,包括您投资的股
占比40%
人寿保单不纳 入破产债权
受益保险金 不用于抵债
保单是不被查 封罚没的财产
不存在争议的 财产分配
不需要纳个人所 得税且不能随意 质押(遗产税)
法律赋予人寿保险“专属”的特殊功能
*
要花的钱 占比10% 占比20%
短期消费
意外重疾保障
要点:
要点:
3-6个月的生活费
专款专用 以小博大 解决家庭突发的大开支
标准普尔家庭资产象限图讲解(四大账户)_图 文.ppt
标准普尔家庭资产象限图
标准普尔、穆迪和惠誉(为太平评级) 并称世界三大评级机构,更因为给美国 降级而备受关注。
标准普尔曾调研全球十万个资产稳健 增长的家庭,分析总结出他们的家庭理 财方式,从而得到标准普尔家庭资产象 限图。
此图被公认为最合理稳健的家庭资产 分配方式。
要点:
。一般占家庭资产的10%
,为家庭3-6个月的生活
3-6个月的生活费
费。一般放在活期储蓄的
标准普尔 银行卡中。
家庭资产
象限图
这个账户保障家庭的短期开销,日常生活,买衣服, 美容,旅游等都应该从这个账户中支出。
这个账户您肯定有的,但是我们最容易出现的问题是
占比过高。很多时候也正是因为这个账户花销过多, 而没有钱准备其他账户。
家庭保单整理四大账户训练设计及演练太平版18页20页PPT
2格的核心。
28、目标的坚定是性格中最必要的力 量泉源 之一, 也是成 功的利 器之一 。没有 它,天 才也会 在矛盾 无定的 迷径中 ,徒劳 无功。- -查士 德斐尔 爵士。 29、困难就是机遇。--温斯顿.丘吉 尔。 30、我奋斗,所以我快乐。--格林斯 潘。
▪
30、意志是一个强壮的盲人,倚靠在明眼的跛子肩上。——叔本华
谢谢!
20
▪
26、要使整个人生都过得舒适、愉快,这是不可能的,因为人类必须具备一种能应付逆境的态度。——卢梭
▪
27、只有把抱怨环境的心情,化为上进的力量,才是成功的保证。——罗曼·罗兰
▪
28、知之者不如好之者,好之者不如乐之者。——孔子
▪
29、勇猛、大胆和坚定的决心能够抵得上武器的精良。——达·芬奇
标准普尔家庭资产象限图讲解(四大账户)ppt课件
8
这个账户为保本升值的
第四个账户是长期收
钱,一定要保证本金不能
益账户,也就是保本升值
有任何损失,并要抵御通货 膨胀的侵蚀,所以收益不一
的钱。一般占家庭资产的 40%,为保障家庭成员的
定高,但要有长期稳定。
养老金、子女教育金、留
法律赋予人寿保险“专属”的特殊功能
2021/4/22
完整版PPT课件
10
要花的钱 占比10% 占比20%
短期消费
意外重疾保障
要点:
要点:
3-6个月的生活费
专款专用 以小博大 解决家庭突发的大开支
标准普尔
家庭资产
象限图
重在收益
保本升值
要点:
要点:
股票、基金、房产等
养老金、子女教育金等
券、%、收信益托稳、定分、红持险续成11 长
专款专用 以小博大 解决家庭突发的大开支
标准普尔
家庭资产
象限图
这个账户保障突发的大额开销,一定要专款专用,保障在家庭成员出现意外事故,
重大疾病时,有足够的钱来保命。这个账户主要是意外伤害和重疾保险,因为 只有保险才能以小博大,100元换10万,平时不占用太多钱,用时又有大笔的钱。
这个账户平时看不到什么作用,但是到了关键的时刻,只有它才能保障您不会 为了急用钱,卖车卖房,股票低价套现,到处借钱。如果没有这个账户,你的
标准普尔家庭资产 象限图讲解
标准普尔家庭资产象限图
完整版PPT课件
标准普尔家庭资产象限图
标准普尔、穆迪和惠誉(为太平评级)并称世界三大 评级机构,更因为给美国降级而备受关注。 标准普尔曾调研全球十万个资产稳健增长的家庭,分 析总结出他们的家庭理财方式,从而得到标准普尔家 庭资产象限图。 此图被公认为最合理稳健的家庭资产分配方式。 标准普尔家庭资产象限图把家庭资产分成四个账户, 这四个账户作用不同,所以资金的投资渠道也各不 相同。 只有拥有这四个账户,并且按照固定合理的比例进行 分配才能保证家庭资产长期、持续、稳健的增长。