
2020年长三角旅游市场分析含专项客群研究最全
2020年浙江宁波旅游市场分析含专项客群研究(最全)

亲子娱乐、科普类 如:动物园、游乐场、科普馆 生态公园的
交友娱乐
浪漫氛围 生态品质
亲子活动 寓教于乐
天 伦
“上有老下有小”,生活压 代步交通便捷、配套服务齐全
生态休闲
之 乐
力较大,珍惜家庭团聚的幸 福感,考虑消费的经济性
如:主题园、民俗表演
文化体验
信息来源:网络资料、奇创数据库
3
3
自驾车市场
注重自由,偏好“秀美山水、田园休闲、农家体验”,关注公共服务配套设施
16%
21%
37%
饮食烹饪, / 通用格式
旅游购物, / 度假休闲, / 医疗保健, /通 通用格式 通用格式
用格式
文化艺术, /通 用格式
节庆活动, /通 用格式
民俗风情及特色街 区, /通用格式
文物古迹, /通用格 式
山水风光, /通 用格式
较为注重保养,城市足疗按摩产品在市内受欢迎。
1
1
长三角都市客群旅游休闲消费特征
浙江宁波旅游市场分析
关注宁波本地、上海、杭州、苏州等长三角区域,亿万级优质客源,渴望“不彻底逃离城 市”
苏州、湖州等 地区年游客量 14372万人次
N
休闲农业、乡村旅游近年来发展迅速
上海 年游客量 25990万人次
“十一”和“春节”两个旅游黄金周,全国城市居民出游选择乡村旅游的 约占70%,每个黄金周形成大约1亿人次规模的乡村旅游市场。(中国报 告大厅研究数据)
•家庭自驾游较热,喜游乐类、重养生
多以乐园型、农耕乡村、乡村旅游受家庭热爱; 玩沙戏水、田间劳作、采摘体验等亲子参与型项目,露营、漂流等业 态受欢迎;
05
梅溪水库
亲水游乐、垂钓
2020年长三角城市群旅游消费者特征分析(超全版)

34.7%
52.0%
12.2% 18.4%
42.9%
44.9%
环境 空间距离 健康 文化 时间 安全 餐饮 品牌 消费档次 其他
2
长三角城市群客源特征
自驾自助游勃兴,成为旅游出行的主要方式
自驾游已成为城市中青年人群所热爱的旅游休闲方式:
• 2019年全年国内游客60.1亿人次,自驾车出游总人数约为5.8亿人次
商业地产 合作
医养结合
电子商务
政府合作
长三角健康服务业需求激增,各城市大力发展大健康产业,黄山欠缺优秀的项目载体和依托
健康产业已成为带动发达国家国民经济增长的强大动力
• 目前全球股票市值中,健康产业相关股票的市值约占总市值的13%左右 • 美国的医疗服务、医药生产、健康管理等健康行业增加值占GDP比重超过15%,加拿大、日本等国健康产业增加值占GDP比重也超过了10%。
出游方式多样,方便的自驾 车、高效的WiFi智慧游成长 三角“精明”出游选择
出游消费1000元以上的占比 超50%
1-2日游成核心,周边
3-7日游,省外或周边商务会议
1.5小时以下,占比50%
周末长假休闲动机:放松养生、陪伴家人、社交聚会
自我提升
20.4%
7.1% 6.1%
11.2%
兴趣爱好
36.7%
力; • 目前我国每年举办会议高达几千万场,参加会议人数上亿之多,会议带来的交通、餐饮、住宿等相关行业产值超过万亿元。 • 据不完全统计,中国平均每天都会举办一场国际会议,2015年国际大会与会议协会发布数据显示,中国以接待340场国际会议,列入全
球十大最佳会议国家行列 • 作为中国经济最具活力的区域,长三角区域的会议会奖市场近年来一直处于持续快速增长的态势
2020年新疆旅游市场分析含专项客群研究(最全)

消费水平
团散情况
参观为主;有部分游线涉及用餐 跟团为主,少量自驾
参观为主,有自费品尝食品
跟团
参观为主,有自费品尝食品
跟团
参观为主,有自费品尝食品
跟团
参观为主,有自费品尝食品
跟团
参观为主,有自费品尝食品
跟团
乌鲁木齐到葡萄沟景区——近郊游出行方式
乌鲁木齐市居民休闲旅游动机结构图
自驾游客为主,2-4天选择吐鲁番休闲游,喜欢舒适型住宿
团队游客1日游线路较多,葡萄沟停留时间较短,消费初级
吐鲁番是乌鲁木齐游客周边游首选目的 地
2
乌鲁木齐市场&游客特征分析
近郊出游,渴望暂时脱离当下生活,可设置休闲度假类、体验生活类产品吸引游客
以中短途旅游线路为主,偏向公共交通/自驾,以减压、体验生活为动机,葡萄沟是必去景点之一
追求本土文化与现代都市的双重需求
5
专项市场分析
人群锁定:实现全年龄段覆盖,以“体验”为核心,丰富景区游乐
青年
创意类 体验类
亲友间的开心
中青年 亲子市场
科普类 娱乐类
好奇心的满足
老年人
文化类 休闲类 养生类
老友圈的乐趣
6
都市白领专项市场
都市白领专项市场:重视追求时尚、休闲运动、社交功能,全方位的消费体验
出游方式:多选择结伴自由行
701-900元
20.00%
501-700元 300元以下
10.00%
0.00%
0.00% 5.00% 10.00% 15.00% 20.00% 25.00% 30.00%
结伴跟团
结伴自由行 独能力强:人均消费900元的游客占比50%以上 喜欢与朋友结伴旅游消费,与什么人一起很重要。
长三角旅游趋势分析
长三角旅游趋势与客群解析 扬州城市特征解析
本报告是严格保密的。
1
「旅游趋势」长三角旅游经历3个阶段发展,从城市景观旅游到设施打造景观 旅游,已经发展到“休闲”旅游时代、深度生活旅游体验阶段
未来趋势
“休闲”时代到来 以常州恐龙园和方特等 为代表的人造景观旅游 南京、上海等 城市景观旅游 以苏州园林等为代表的 传统自然景观旅游
家庭旅游 一般是家庭成员全体出游,家庭旅游者的个性化需求 多样 家庭旅游的特点 旅游人数多于散客少于团队,旅游项目偏好存在差异 ,行程安排具有详细计划,旅游动机倾向于亲情和子 女交流,对旅游价格反应较敏感
家庭旅游市场发展趋势
看全球 看美国
看中国
家庭式散客将成旅游 市场主力
家庭休闲旅游在国内
社交聚会
养生保健
美食享受
家庭聚会
复合需求
亲子活动 商务/会议
放松发呆
亲近自然
无法为人们 在短假进行的多种活动提供满意空间和 综合解决方案
目前长三角地区大多数旅游地
本报告是严格保密的。
资料来源:世联分析 7
本报告是严格保密的。
上海
20101.33
江苏
53000
浙江
32318
3
「旅游趋势」在深度生活体验的休闲时代:以资源+设施+文化构建的体验为 核心竞争力,打造一种全新的生活方式
以资源+设施+文化的体验,打造全新 生活方式 丽江——小资天堂 体验传统文化的人文生活气息,闲散的生活方式 • 文化:纳西文化、东巴文化的聚相展现,体验传统 文化的人文生活气息 •设施: • 软件:“印象·丽江”-鲜活的文化是古城旅 游的生命线 • 硬件:古城建筑进行功能转换成酒吧、餐厅、 旅馆
长三角旅游市场研究分析报告
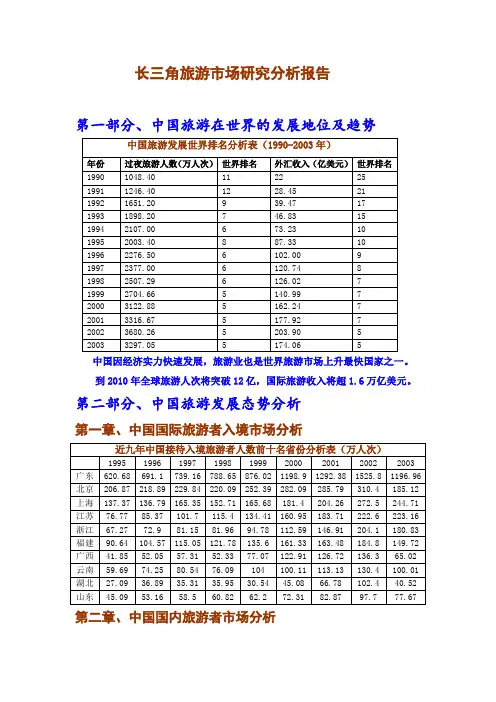
长三角旅游市场研究分析报告第一部分、中国旅游在世界的发展地位及趋势中国旅游发展世界排名分析表(1990-2003年)年份过夜旅游人数(万人次)世界排名外汇收入(亿美元)世界排名1990 1048.40 11 22 251991 1246.40 12 28.45 211992 1651.20 9 39.47 171993 1898.20 7 46.83 151994 2107.00 6 73.23 101995 2003.40 8 87.33 101996 2276.50 6 102.00 91997 2377.00 6 120.74 81998 2507.29 6 126.02 71999 2704.66 5 140.99 72000 3122.88 5 162.24 72001 3316.67 5 177.92 72002 3680.26 5 203.90 52003 3297.05 5 174.06 5中国因经济实力快速发展,旅游业也是世界旅游市场上升最快国家之一。
到2010年全球旅游人次将突破12亿,国际旅游收入将超1.6万亿美元。
第二部分、中国旅游发展态势分析第一章、中国国际旅游者入境市场分析近九年中国接待入境旅游者人数前十名省份分析表(万人次)1995 1996 1997 1998 1999 2000 2001 2002 2003 广东620.68 691.1 739.16 788.65 876.02 1198.9 1292.38 1525.8 1196.96 北京206.87 218.89 229.84 220.09 252.39 282.09 285.79 310.4 185.12 上海137.37 136.79 165.35 152.71 165.68 181.4 204.26 272.5 244.71 江苏76.77 85.37 101.7 115.4 134.41 160.95 183.71 222.6 223.16 浙江67.27 72.9 81.15 81.96 94.78 112.59 146.91 204.1 180.83 福建90.64 104.57 115.05 121.78 135.6 161.33 163.48 184.8 149.72 广西41.85 52.05 57.31 52.33 77.07 122.91 126.72 136.3 65.02 云南59.69 74.25 80.54 76.09 104 100.11 113.13 130.4 100.01 湖北27.09 36.89 35.31 35.95 30.54 45.08 66.78 102.4 40.52 山东45.09 53.16 58.5 60.82 62.2 72.31 82.87 97.7 77.67 第二章、中国国内旅游者市场分析近四年中国国内旅游者市场前十位省份分析表(万人次)2000年2001年2002年2003年省份人次数名次人次数名次人次数名次人次数名次广东6464 5 7500 5 7700 6 14011.0 1 江苏7191 3 8074.9 4 10038 2 11400.0 2 山东7007 4 8086 3 9573 3 8918.0 3 北京12000 1 11007 1 11500 1 8700.0 4 浙江5870 6 6895 6 8020 5 8412.9 5 四川5401 8 6334.7 7 7218 7 8403.5 6 上海7848 2 8254 2 8761 4 7063.0 7 辽宁4263 12 4984 11 6305 9 6302.6 8 湖南4960.0 12 5700.0 12 5955.0 9 湖北5479 7 6064 8 6670 8 5684.2 10 第三章、中国各省市国内旅游收入分析近四年国内旅游收入前十位省份分析表(亿元人民币)2000年2001年2002年2003年省份金额名次金额名次金额名次金额名次上海775.0 2 805.8 3 994.0 2 1079.0 1 江苏587.5 3 675.8 4 830.0 4 975.0 2 广东809.9 1 890.0 1 1012.0 1 972.6 3 北京496.0 4 887.7 2 930.0 3 706.0 4 浙江430.0 5 529.0 5 633.8 5 695.3 5 山东386.0 6 463.0 6 571.5 6 542.8 6 四川300.2 10 363.6 11 408.4 7 辽宁223.0 12 274.0 11 397.3 8 407.5 8 天津279.3 8 336.6 9 390.0 9 395.0 9 河南346.8 7 374.5 7 409.0 7 341.8 10第四部分、长江三角洲旅游市场发展态势分析第一章、浙江省旅游业发展市场分析一、浙江省2004年旅游业发展市场分析十五期间,浙江省旅游业飞速发展,入境旅游者、国内旅游者和旅游总收入年平均增长率分别为11.48%、11.68%、16.55%。
2020中国旅游发展趋势含珠三角旅游格局分析
项目基地
3
3
中国旅游发展趋势——广州旅游发展格局
东部生态与休闲旅游片区
➢ 五廊——广佛岭南文化休闲廊道、南沙滨海旅游休闲廊道、广清生态田园休闲廊道、东部生 态新城休闲廊道、广从温泉度假旅游廊道
东部生态与休闲旅游片区
➢ 东部生态与休闲旅游片区主要包括山水新城、增城副中心的范围(萝岗的北部地区与增城 区),功能主要以生态新城、园林城市为特色,重点发展生态体验,游憩休闲旅游。
产值约为1000亿元。
汽车营地现状分布数量
区域
省份
北京
山东
河北
环渤海
天津 内蒙古
辽宁
江苏
长三角
上海
浙江
广东
珠三角
海南
福建
西南
重庆 四川
西北
陕西 甘肃
数量
18 8 3 2 1 1 9 7 3 16 15 1 1 1 7 2
2
ቤተ መጻሕፍቲ ባይዱ
2
中国旅游发展趋势——珠三角旅游发展格局
珠三角区域旅游一体化,轨交路网初步构筑“1小时生活圈”,白水寨得以分享区域红利
立足白水寨优良生态,结合绿道建设,打好生态休闲牌,打造广州市休闲后花园,形成与城区都市旅游的联动
“一心、一轴、四区、五廊” 助力增城打生态休闲牌与周边区域差异化发展
➢ 一心——都市旅游发展中心 ➢ 一轴——珠江生态文化旅游发展轴 ➢ 四区——中部文化与都会旅游片区、北部山林与温泉旅游片区、南部滨海与文化旅游片区、
长三角旅游市场分析报告
13项目旅游客源市场调研报告一、调研概述(一)背景张家港市XXX生态园区位于张家港市南城区,规划总面积4.41平方公里,其中XXX是张家港市根据沿江高速公路建设需要大量取土的实际情况,利用取土后留下的坑塘建设而形成的人工湖,经过2003年以来的精心筹划,目前 1.56平方公里的XXX中心景观区已初步形成,其他基本的配套设施及景观工程也已初具规模。
2007年9月,受张家港市XXX开发发展有限公司(以下简称“XXX公司”)的委托,深圳锦绣中华发展有限公司(以下简称“锦绣中华”)负责XXX中心景观区及欢乐世界、湿地、运河等项目的策划编制工作。
为了更准确把握市场前沿动态,了解项目潜在客源的消费行为及需求趋势,有的放矢策划设计相应旅游产品,“锦绣中华”XXX项目组在长三角诸多城市通过现场访谈及网络等形式进行了扎实、细致的市场调查工作,以大量详实的第一手和第二手资料为项目组提供充分的策划依据。
(二)数据来源1、项目组针对张家港、南京、苏锡常、上海等城市采取现场问卷、网络问卷、个案访谈等形式进行调查,共回收问卷样本1984份;2、国家旅游局、长三角主要城市政府部门、行业协会等公布的统计年鉴、国民经济和社会发展统计公报、旅游统计分析数据等;3、学术界的相关研究成果。
(三)调查问卷1、问卷设计根据所调查的对象、侧重点和调研方式之不同,共设计3款问卷:A卷(针对张家港市民)、B卷(针对长三角客源市场)、C卷(网络问卷,针对长三角客源市场)。
2、问卷发放(1)9月16-18日在张家港市针对本地市民、政府官员、旅游从业人士等发放问卷(A卷)284份,回收有效问卷273份;(2)9月17-18日针对张家港市教育系统发放问卷(A卷)600份,回收有效问卷572份;(3)9月18-24日在南京、常州、无锡、苏州、上海等张家港周边城市,对当地市民、外地游客、旅游从业人士等发放问卷(B卷)900份,回收有效问卷867份,其中苏州291份、上海143份,无锡95份、常州95份、南京146份、南通97份;(4)9月14-26日通过网络形式面向长江三角洲网民发放问卷(C卷)200份,其中有效问卷192份。
【精品】2020年长三角游客需求特征研究
长三角市场 滨水度假休闲的偏好显著,演艺为主的夜娱产品极受追捧。
度假休闲 领跑长三角地区旅游市场需求
➢ 长三角两省一市人均GDP皆超过15000美得元以上,经济实力推动消费升级,两省一市均处 于度假休闲游阶段,度假休闲旅游蔚然成风。
2019年人均GDP (单位:美 元)
得
5000 3000 2000 1000
度假旅游 休闲旅游 观光旅游
上海(23000) 江苏(17722) 浙江(15431) 全国(10164)
长三角旅游市场分析——旅游新趋势
融入生活方式的旅游必将成为未来旅游的主导趋势
养生 养老
养生
休闲 度假
生态 田园
绿 色
智慧 旅游
科技
碳 足迹
11
长三角旅游市场分析——长三角旅游转变
关注旅游行业无景点化、创新化、智慧化、自驾化等发展新趋势
无景点旅游
➢ 自主性:旅游者自主安排旅游目的 地、游线、出行方式;
观光
68%
0% 20% 40% 60% 80%
长三角富豪出游目的
52.5%
56.3%
45.6%
59.93%
40.34%
34.18%
27.95%
5.52%
海滨型 湖滨型 山地温泉型
度假区类型偏好
酒吧 演艺场所 动感电影 桑拿浴室 其他 度假区夜间娱乐偏好
长三角居民度假区旅游偏好
长三角区域旅游发展战略研究总报告
要点一
市场拓展
要点二
营销策略
加强长三角地区内部及与其他地区的 旅游合作,拓展旅游市场,吸引更多 国内外游客。
制定有效的营销策略,利用网络营销 、社交媒体、广告宣传等多种手段, 提高长三角旅游的知名度和美誉度。
要点三
品牌建设
树立长三角旅游品牌形象,打造特色 旅游品牌,提升长三角旅游的市场竞 争力。
04
目标
到2025年,长三角区域旅游业总收入达到5万亿元以 上,旅游业增加值占GDP比重达到5%以上,游客满意 度达到90%以上,使长三角区域成为国内外具有较高 知名度和影响力的旅游目的地。
THANK YOU.
人才培养
加强旅游专业人才培养,提高旅游从业人员的素质和服务水平。
05
长三角区域旅游发展前景展望
旅游产业发展的趋势与机遇
旅游消费升级
随着居民收入水平的提高,旅游消费需求逐渐向高品质、多元化方向发展,为长三角区域 旅游发展提供了广阔的市场空间。
旅游科技创新
互联网、大数据、人工智能等技术的快速发展,为旅游产业提供了强大的技术支持和创新 动力,有助于提升长三角区域旅游的竞争力和发展水平。
旅游市场现状分析
旅游市场规模
长三角地区的旅游市场规模较大,游客数 量众多,其中以上海、杭州、南京、苏州 等城市的游客数量较多。
旅游市场结构
长三角地区的旅游市场结构较为多元化, 包括国内游客、海外游客、商务客人等多 个群体,其中以国内游客和商务客人的数 量较多。
03
长三角区域旅游发展战略规划
旅游资源整合与优化
旅游产业升级与创新
产业升级
01
推动旅游产业从传统服务业向现代服务业转型,提升旅游产业
的附加值和服务水平。
长三角地区旅游发展趋势分析
长三角地区旅游发展趋势分析长三角地区旅游发展趋势分析区域旅游发展趋势与区域经济社会发展水平密切相关。
长江三角洲地区是我国经济社会发展和工业化、城市化、现代化水平最高的区域之一,其旅游发展趋势和特征对我国旅游在新世纪的发展具有重要的先导、示范效应。
由经济社会发展水平所决定,当前长江三角洲地区的旅游发展,在功能作用、开发建设目标和基本形式等方面,都会呈现出与全国大部分区域,特别是与处于大开发中的西部地区完全不同的趋势。
其中最主要的趋势有,在客源市场定位方面将以区域内市场为主,同时兼顾出入区域旅游;在旅游发展目标方面将以社会效益和环境效益为主,兼顾经济效益;在产品开发建设方面是休闲度假、商务会展和游览观光并重;在开发建设和发展的组织形式方面区域内的合作、协调将不断加强。
(一)以区域内市场为主,兼顾区域外市场长江三角洲是目前阶段我国区域范围最大、人口最多、势力最强的经济区,将率先全面建设成为小康社会和实现现代化。
其经济社会发展和居民生活水平的提高,其中特别是城乡建设、环境保护、消费需求、产业优化、影响扩大、声誉提升等,使得区域内各省市区县加快旅游业开发建设和发展的要求普遍增强。
与全国大部分地区,特别是中西部相对贫困、经济社会发展水平比较低的地区比,长江三角洲地区各省市区县发展旅游的主要目的有本质性不同。
中西部地区发展旅游业主要是要吸引外部游客去旅游,以增加旅游收入和劳动就业,兼顾区域内居民的旅游需求。
长江三角洲地区发展旅游,首先将是满足区域内居民的旅游需求,以提高居民生活质量,同时吸引区域外游客去旅游和组织区域内居民出区旅游。
从旅游自身的特性看,决定旅游者出游的因素主要有三个,即旅游欲望或需求、支付能力和可自由支配时间。
对于发展水平比较高的地区的居民来说,收入水平和生活质量的提高,以及不断提高自身素质的要求,决定了其旅游消费的欲望、需求旺盛,且会不断增强,旅游消费支付能力也比较强。
经济社会发展水平高,人们的工作和生活节奏都比较快,很多人在工作和生活中的压力也比较大,需要经常性地改变生活方式,外出旅游成为最主要的选择。