
到期收益率的公式-到期收益率计算题
创作编号:
GB8878185555334563BT9125XW
创作者:凤呜大王*
到期收益率的公式
设F为债券的面值,C为按票面利率每年支付的利息,P0为债券当前市场价格,r为到期收益率,则:
举例说明:
例题:如果票面金额为1000元的两年期债券,第一年支付60元利息,第二年支付50元利息,现在的市场价格为950元,求该债券的到期收益率为多少?
YTM=r=5.5%
[编辑]
短期债券到期收益率
对处于最后付息周期的附息债券、贴现债券和剩余流通期限在一年以内(含一年)的到期一次还本付息债券,到期收益率计算公式为:
到期收益率= (到期本息和-债券买入价)/(债券买入价*剩余到期年限)*100%
各种不同债券到期收益率的具体计算方法分别列示如下:
1、息票债券的计算
到期收益率=(债券年利息+债券面值-债券买入价)/(债券买入价*剩余到期年限)*100%
例:8某公司2003年1月1日以102元的价格购买了面值为100元、利率为10%、每年1月1日支付1次利息的1999年发行5年期国库券,持有到2004年1月1日到期,则:
到期收益率=
2、一次还本付息债券到期收益率的计算
到期收益率=[债券面值(1+票面利率*债券有效年限)-债券买入价]/(债券买入价*剩余到期年限)*100%
例:甲公司于2004年1月1日以1250元的价格购买了乙公司于2000年1月1日发行的面值为1000元、利率为10%、到期一次还本利息的5年期公司债券,持有到2005年1月1日,计算其投资收益率。
到期收益率=
3、贴现债券到期收益率的计算
到期收益率=(债券面值-债券买入价)/(债券买入价*剩余到期年限)*100%
长期债券到期收益率
长期债券到期收益率采取复利计算方式(相当于求内部收益率)。
其中:Y为到期收益率;PV为债券买入价;M为债券面值;t为剩余的付息年数;I为当期债券票面年利息。
例:H公司于2004年1月1日以1010元价格购买了TTL公司于2001年1月1日发行的面值为1000元、票面利率为10%的5年期债券。
要求:
(1)如该债券为一次还本付息,计算其到期收益率。
(2)如果该债券为分期付息、每年年末付一次利息,计算其到期收益率。
1、一次还本付息
根据1010=1000*(1+5*10%)(P/F,i,2)
可得:(P/F,i,2)= 1010/1500
=0.6733
查复利现值系数表可知:
当i=20%,=0.6944
当i=24%,=0.6504
采用插值法求得:i=21.92%
2、分期付息,每年年末付一次利息
根据1010=1000×10%×(P/A,i,2)+1000×(P/F,i,2)
=100×(P/A,i,2)+1000×(P/S,i,2)
当i=10%时,NPV=100×(P/A,10%,2)+1000×(P/F,10%,2)-1010=100×1.7355+1000×0.8264-1010=-10.05(元)
由于NPV小于零,需进一步降低测试比率。
当i=8%时,NPV=100×(P/A,8%,2)+1000×(P/F,8%,2)
-1010=100×1.7833+1000×0.8573-1010=25.63(元)
即:求得:i=9.44%。
3、用EXCEL计算到期收益率
在EXCEL中可以使用IRR来估算到期收益率,IRR的具体意义如下:
返回由数值代表的一组现金流的内部收益率。
这些现金流不必为均衡的,但作为年金,它们必须按固定的间隔产生,如按月或按年。
内部收益率为投资的回收利率,其中包含定期支付(负值)和定期收入(正值)。
创作编号:
GB8878185555334563BT9125XW
创作者:凤呜大王*
创作编号:
GB8878185555334563BT9125XW
创作者:凤呜大王*。
金融理论与实务计算题公式实例
金融理论与实务公式1. 货币购买力指数=1/物价指数2. 利率:R=I/PR为利率;I为利息;P为本金..3. 单利:I=PRT P为本金;R为利率;T为借贷的时间4. 复利:A=P1+ r nA为本利和;P为本金;r为复利率;n为复利的期数..5. 贴现利息=汇票面额×实际贴现天数×月年贴现利率÷30360P贴现金额即贴现实得金额=汇票面额—贴现利息6. 债券持有期收益率:Y= I1/ P0+P1-P0 / P0 =利息收益率+资本收益率Y为收益率;I1为一个时期年或月利息或债券收益;P1-P0为一个时期年或月的资本收益;I1/ P0 为年或月利率或债券收益率;P1-P0 / P0为年或月资本收益率..到期收益率r的计算根据公式Pb=C/1+r+C/1+ r2 +…f/1+ r n 推导出Pb为债券的当期市场价格;f为债券的面值;C为年利息; r为到期收益率;n为距到期日的年限..7.基金的单位净值=总资产-总负债/基金总份额=基金资产净值/基金总份额累计单位净值=基金的单位净值+基金成立后累计单位派息金额基金认购份额=认购金额×1-认购费率/基金单位面值申购份额=申购金额×1-申购费率/申购日基金单位净值赎回金额=赎回份数×赎回日基金单位净值×1-赎回费率8.名义利率与实际利率:R=r+iR为名义利率;r为实际利率;i为通货膨胀率..9.马克思货币必要量:流通中货币需要量=商品销售数量×单位商品价格/单位货币流通速度10. 凯恩斯的货币需求论述:M=M1+M2=L1Y+L2r11. 欧文雪莱的货币需求论述:MV=PT或P=MV/T 12. 弗里德曼的货币需求论述:略13. 货币的三个层次: M0=流通中现金M1=M0+企业单位活期存款+农村存款+机关团体部队存款M2=M1+企业单位定期存款+自筹基本建设存款+个人储蓄存款+其他存款14. 商业银行存款派生能力:存款总额=原始存款/存款准备率=原始存款×1/存款准备率派生存款总额=存款总额-原始存款额存款总额=原始存款×1/存款准备率+提现率+超额准备率存款派生倍数=存款总额/原始存款=1/存款准备率+提现率+超额准备率15. 基础货币:B=R+CB为基础货币;R为商业银行保有的存款准备金含法定存款准备金和超额准备金;C为流通与银行体系之外的现金..16. 乘数:P292M= Ms÷BM代表货币供给量;B为基础货币;M为乘数M=C/D+1÷C/D+R/DM为乘数;C/D表示现金提取率;R/D表示存款准备金率包括法定存款准备金和超额准备金计算题例题一、单利法和复利法的计算1.2004年1月1日;某人在中国工商银行储蓄所存入一年期定期存款10万元;若一年期定期存款年利率为2%;单利计息;请计算利息所得税为20%时;此人存满一年的实得利息额..若2004年通货膨胀率为4%;不考虑利息税;请计算此人此笔存款的实际收益率..答案:单利计息: I=P*R*N=100000*2%*1=2000元实得利息: 2000*1-20%=1600元实际收益率:名义利率-通货膨胀率=2%-4%=-2%2.2000年10月1日;某人在中国工商银行某营业部存入三年期定期储蓄存款10万元;当日三年期定期储蓄存款年利率为3%;请利用单利法和复利法分别计算在利息所得税20%的条件下此人存满三年的实得利息额..答单利:I=P*R*N=100000*3%*3=9000元;税后所得=9000*1-20%=7200元复利:本利和=P1+r n=100000*1+3% 3 =109272.7元利息=109272.7-100000=9272.7元税后所得=9272.7*1-20%=7418.16元3.2002年5月1日;某人在中国工商银行储蓄所存入三年期定期存款100万;若三年期定期存款年利率为4%;请利用单利法和复利法分别计算在利息所得税为20%时;此人存满三年的实得利息额..答单利:I=P*R*N=1000000*4%*3=120000元税后所得=120000*1-20%=96000元复利:本利和=P1+r n=1000000*1+4%3=1124864元利息元税后所得=124864*1-20%=99891.2元4.甲企业准备向银行借款1;000;000元;期限为2年..中资银行2年期贷款的年利率为5.52%;单利计息;外资银行同期限贷款的年利率为5.4%;按年复利计息..请比较甲企业向哪家银行借款的利息成本低答中资单利:I=P*R*N=1000000*5.52%*2=110400元外资复利:本利和=P1+r n =1000000*1+5.4% 2甲企业向中资银行借款的利息成本低..二、票据贴现的计算1.某银行购买一年期面值40000元国债;贴现率为8%; 到期收回本金40000元;该银行的利息收益是多少答该银行购进时的总价=40000-40000*8%=36800元银行利息收益=40000-36800=3200元2.某人因急需用款;凭该期票于6月27日到银行办理贴现;银行规定的贴现率为6%;该期票8月14日;票据面额为1208元;试算该人可从银行获得多少贴现付款..一年按360天算解:从6月27日到8月14日;共48天.. P=1208×1-6%×48/360=1198.34元三、现时收益、资本收益、持有期收益及收益率的计算1.某人在债券市场上以110元购入10年期国债品种10手1手=100元面值;持有整整一年后以140元卖出;期间还享受了该品种每年一次的付息;年利率11.8%..此人获得的年均收益率是多少债券持有期收益率根据公式:债券持有期收益率:Y= I1/ P0+P1-P0 / P0 =利息收益率+资本收益率每手总收益=140-110*10+1000*11.8%=418元;收益率=418/1100*100%=38%2.若某银行购买了某企业发行的面值100元的30000张证券;票面利率为10%;期限为5年;请计算该银行5年能获得利息收入多少元证券现时收益即利息收益答该银行五年共获得利息收入=100*30000*10%*5=1500000元3.如果银行以每股20元的价格购进某种证券10000股;一个月后该行以每股40元的价格全部售出;请计算资本收益..答资本收益=40-20*10000=200000元四、基金的单位净值、累计单位净值、基金认购、申购、回购的计算参考教材175页:例7-2、例7-3、例7-4、例7-5五、马克思货币需要量计算1.若一定时期内货币流通次数为5次;同期待销售的商品价格总额为8000亿元;则流通中的货币需要量为多少如果中央银行实际提供的货币供给量为2000亿元;请问流通中每1元货币的实际购买力是多少答流通中的货币需要量M=PQ/V=8000/5=1600亿元实际货币购买力=流通中金币需要量/流通中的纸币总量=1600/2000=0.82.设一定时期内待销售的商品总额为20亿元;同期货币流通速度为4;试计算流通中的货币需要量..若实际流通中的货币量为6亿元;请计算单位货币的实际购买力..答流通中的货币需要量M=PQ/V=20/4=5亿元实际货币购买力=流通中金币需要量/流通中的纸币总量=5/6=0.83六、商业银行派生存款的计算1.某银行吸收到一笔100万元现金的活期存款;法定存款准备金率为6%;出于避险考虑;该行额外增加在中央银行存款3万元;后来存款单位提出1万元现金发放工资;试计算这笔存款可能派生出的最大派生存款额..答:存款总额D=A*1/r+c+e A=100万r=6% c=1/100=1% e=3/100=3%D=100*1/6%+1%+3%=1000万元派生存款=存款总额-原始存款=1000-100=900万元2.假设某商业银行吸收到100万元的原始存款;经过一段时间后;银行体系最终的派生存款为300万元..若商业银行的法定存款准备率为6%;客户提取现金比率为10%;试计算商业银行的超额准备率..答:根据公式:派生存款=存款总额-原始存款即300=存款总额-100 得:存款总额=400万元根据公式:存款总额D=A*1/r+c+e 即100×1/6%+10%+e =400 得:存款超额准备金率e =9%3.设某银行吸收到一笔100万元的活期存款;除按6%的规定比例上存准备金外;银行还多上存了9%的准备金..此外;在这笔存款中;最终会被存款人取走10万元的现金用以发放工资..试计算这笔存款最多能派生出多少派生存款答:存款总额=原始存款×1/法定存款准备金率+提现率+超额存款准备金率=100×1/6%+10%+9%=400万元派生存款=存款总额-原始存款=400-100=300万元4.某商业银行吸收原始存款5000万元;其中1000万元交存中央银行作为法定准备金;1000万元作为存款备付金;其余全部用于发放贷款;若无现金漏损;请计算商业银行最大可能派生的派生存款总额..存款总额=原始存款×1/法定存款准备金率+提现率+超额存款准备金率 =5000×1/20%+20% =12500万元派生存款=存款总额-原始存款 =12500-5000=7500万元5.设原始存款500万元;法定存款准备金率为6%;超额存款准备金率为6%;提现率为8%;试计算整个银行体系创造的派生存款总额..答:存款总额=原始存款×1/法定存款准备金率+提现率+超额存款准备金率=500×1/ 6%+6%+8% =2500万元派生存款总额=存款总额-原始存款额=2500-500=2000万元6.当原始存款为1000元;存款总额为5000元;存款准备金率15%;计算提现率..答:存款总额=原始存款×1/法定存款准备金率+提现率+超额存款准备金率5000=1000*1/15%+提现率提现率=5%七、货币乘数的计算1.假设存款准备金率为10%;货币乘数为4..试计算现金提取率..如果现金提取率下降到原来的50%;存款准备金率不变;那么新货币乘数是多少答:1根据公式:货币乘数m=1+C/D/C/D+R/D=1+C/D/C/D+10%=4 得提现率C/D=20%2 货币乘数m=1+C/D/C/D+R/D=1+10%/10%+10%=5.52.若流通于银行体系之外的现金500亿元;商业银行吸收的活期存款6000亿元;其中600亿元交存中央银行作为存款准备金;试计算货币乘数..答:货币乘数m=1+C/D/C/D+R/D=1+500/6000/500/6000 + 600/6000=5.9八、货币供给层次的计算假定中国人民银行某年公布的货币供应量数据为:单位:亿元请依据上述资料计算M1、M2层次的货币供应量各是多少答:M1=M0+企业单位活期存款+农村存款+机关团体存款=13894+32356+2349+5759=54358亿元M2=M1+企业单位定期存款+自筹基本建设存款+个人储蓄存款 +其他存款=54358+5682+4646+63243+6610=134539亿元以下是从历年考试真题上整理过来的;希望对大家有用1.某企业以每股8元的价格购进甲公司股票10万股;一年后以每股9元的价格卖出;期间享受了一次每10股派1.5元的分红;在不考虑税收和交易成本的情况下;计算该企业此笔投资年收益率..年投资收益率={10×9-8+10×1.5/10}÷10×8=14.375%2.设一定时期内待销售的商品价格总额为100亿元;流通中的货币量为10亿元;试计算同期的货币流通速度..若货币流通速度变为5;请计算流通中每单位货币的实际购买力..流通速度=总额/货币量=10次若货币流通速度变为5;则应需求货币量=总额/流通速度=100/5=20亿实际购买力=需求货币量/实际货币量=20/10=23.王五从银行贷款50万元;贷款年利率为5%;期限为两年;到期一次还本付息;请用单利与复利两种方法计算到期时王五应支付的利息额..单利:应支付的利息额=50×5%×2=5万元复利:应支付的利息额=50×1+5%2-50=5.125万元4.企业甲向中国工商银行申请了一笔总额为2000万元的贷款;贷款期限为两年;年利率为6%;按复利计息;到期一次还本付息..请计算到期后企业甲应支付的利息总额..应支付的利息总额=2000×1+6%2-2000=247.2万元5.在一国的银行体系中;商业银行的存款准备金总额为5万亿元;流通于银行体系之外的现金总额为3万亿元;该国的广义货币供应量M2为40万亿元;试计算该国的广义货币乘数、各类存款总额以及现金提取率..广义货币乘数=40÷5+3=5次;各类存款总额=40-3=37亿元;现金提取率=3÷37=8%6.设一定时期内待销售的商品价格总额为60亿元;若同期的货币流通速度为6;请计算流通中实际需要的货币量..若流通中的实际货币量为20亿元;在流通速度不变的情况下;请计算流通中每单位货币的实际购买力.. 1流通中实际需要的货币量:60÷6=10亿元 2单位货币的实际购买力:10÷20=0.57.2005年1月1日;某人按面额买入了一年期国债10万元;票面年利率为2.5%;请计算此人在国债到期时可获得的利息额..若2005年通货膨胀率为3.5%;请计算此人获得的实际收益率..1利息额=10万元×2.5%×1=2500元 2实际收益率= 2.5%—3.5% = -1%8.根据下列给出的资料计算2002年我国M0、M1、M2层次的货币供应量..单位:亿元年份流通中现金活期存款定期存款储蓄存款其他存款2002年17 27853 603.816 433.886 910.710 780.71Mo=流通中现金=17 278亿元2M1=Mo+活期存款=17278 +53603.8 =70 881.8亿元3M2=M1+定期存款+储蓄存款+其他存款=70 881.8 +16433.8+86 910.7+10780.7 =18 5007亿元9.某人于2001年4月3日在中国工商银行存入一笔金额10000元、存期三年的定期储蓄存款;2003年10月3日;该存款人将存款全部提取;请计算其税后利息收入税率按20%计算..储蓄存款利率表如下:期限活期三个月半年一年二年三年利率0.72% 1.71% 1.89% 1.98% 2.25% 2.52%税后利息收入=10000×0.72%×30÷12×1-20%=144元10.设一定时期内待销售的商品价格总额为40亿元;流通中实际货币量为8亿元;试计算同期的货币流通速度..若货币流通速度变为8;请计算流通中每单位货币的实际购买力..货币流通速度=40÷8=5次流通中的货币需要量=40÷8=5亿元单位货币的实际购买力=5÷8=0.62511.假设现金提取率为8%;货币乘数为5;试计算存款准备金率..如果存款准备金率下降到原来的1/2;现金提取率不变;那么新的货币乘数是多少1已知M=5;C/D=8%;计算R/DM=C/D+1/C/D+R/D R/D=8%+1/5-8%=13.6%2已知新的R/D=6.8% C/D=8%;计算新的MM=C/D+1/C/D+R/D=8%+1/8%+6.8%=7.312.设某企业以每股12元的价格购进A公司股票1万股;一年后以每股13元的价格卖出;期间享受了一次每10股派2元的分红..在不考虑税收和交易成本的情况下;计算该企业这一年的收益率..收益率={10000×13-12+10000×2/10}÷10000×12=13.假设某商业银行吸收到100万元的原始存款;经过一段时间的派生后;银行体系最终形成存款总额500万元..若商业银行的存款准备金率为15%;试计算提现率..存款总额=原始存款/法定准备率+提现率提现率=原始存款/存款总额-法定准备率=100/500-15%=20%-15%=5%14.设一定时期内待销售的商品总额为20亿元;同期货币流通速度为4;试计算流通中的货币需要量..若实际流通中的货币量为6亿元;请计算单位货币的实际购买力..1流通中的货币需要量=20÷4=5亿元 2实际购买力:5÷6=0.8315.2004年1月1日;某人在中国工商银行储蓄所存入一年期定期存款10万元;若一年期定期存款年利率为2%;单利计息;请计算利息所得税为20%时;此人存满一年的实得利息额..若2004年通货膨胀率为4%;不考虑利息税;请计算此人此笔存款的实际收益率..实得利息额=100000×2%×1-20%=1600元实际收益率= 2%-4%=-2%16.若流通于银行体系之外的现金500亿元;商业银行吸收的活期存款6000亿元;其中600亿元交存中央银行作为存款准备金;试计算货币乘数..存款总额=原始存款/法定准备率+提现率提现率=原始存款/存款总额-法定准备率=100/500-15%=20%-15%=5%m=C+D/C+R=500+6000/500+600=5.917.甲企业准备向银行借款1;000;000元;期限为2年..中资银行2年期贷款的年利率为5.52%;单利计息;外资银行同期限贷款的年利率为5.4%;按年复利计息..请比较甲企业向哪家银行借款的利息成本低中资银行:利息=1000000×5.52%×2=110400元外资银行:利息= 1000000×1+5.4%2-1000000=110916元甲企业向中资银行借款的利息成本低18.设某银行吸收到一笔100万元的活期存款;除按6%的规定比例上存准备金外;银行还多上存了9%的准备金..此外;在这笔存款中;最终会被存款人取走10万元的现金用以发放工资..试计算这笔存款最多能派生出多少派生存款提现率=10÷100=10%存款总额=原始存款×1/法定存款准备金率+提现率+超额存款准备金率=100×1/6%+10%+9%=400万元派生存款=存款总额-原始存款=400-100=300万元19.假设存款准备金率为10%;货币乘数为4..试计算现金提取率..如果现金提取率下降到原来的1/2;存款准备金率不变;那么新的货币乘数是多少1 m=1+C/D/C/D+R/D =1+C/D/C/D+10%=4 提现率C/D=20%2 新的提现率=20%÷2=10% 货币乘数m=1+10%/10%+10%=5.520.若一定时期内货币流通次数为5次;同期待销售的商品价格总额为8000亿元;则流通中的货币需要量为多少如果中央银行实际提供的货币供给量为2000亿元;请问流通中每1元货币的实际购买力是多少流通中的货币需要量=8000÷5=1600亿元 1元货币的实际货币购买力=1600÷2000=0.821.假设某商业银行吸收到100万元的原始存款;经过一段时间后;银行体系最终派生存款为300万元..若商业银行法定存款准备率为6%;客户提取现金比率为10%;试计算商业银行的超额准备率..存款总额=原始存款×1/法定存款准备金率+提现率+超额存款准备金率派生存款=存款总额-原始存款存款总额= 300+100 =400万元100×1/6%+10%+超额准备金率 =400 超额准备金率=9%22.某商业银行吸收原始存款5000万元;其中1000万元交存中央银行作为法定准备金;1000万元作为存款备付金;其余全部用于发放贷款;若无现金漏损;请计算商业银行最大可能派生的派生存款总额..法定存款准备金率=1000÷5000=20% 超额存款准备金率=1000÷5000=20%存款总额=5000×1/20%+20% =12500万元派生存款=12500-5000=7500万元23.2002年5月1日;某人在中国工商银行储蓄所存入三年期定期存款100万;若三年期定期存款年利率为4%;请利用单利法和复利法分别计算在利息所得税为20%时;此人存满三年的实得利息额..单利:实得利息额= 1000000×4%×3×1-20%=96000元复利:实得利息额=1000000×1+4%3-1000000×1-20%=99891.2元24.设原始存款为500万元;法定存款准备金率6%;超额存款准备金率为6%;提现率为8%;试计算整个银行体系创造的派生存款总额..存款总额=原始存款×1/法定存款准备金率+提现率+超额存款准备金率=500×1/20% =2500万元派生存款总额=存款总额-原始存款额=2500-500=2000万元25.假定中国人民银行某年公布的货币供应量数据为:CH11层次的货币供应量各是多少1M1=M0+企业单位活期存款+农村存款+机关团体存款=13894+32356+2349+5759=54358亿元2M2=M1+企业单位定期存款+自筹基本建设存款+个人储蓄存款 +其他存款=54358+5682+4646+63243+6610=134539亿元26.2006年某国家一年期定期存款的利率水平为3.5%;当年该国的消费物价指数为102.8上年=100;试计算该国存款者的实际收益率..通货膨胀率=102.8-100÷100=2.8%实际收益率=3.5%-2.8%=0.07%27.设银行专项呆账准备金的计提比例为:损失类贷款100%;可疑类贷款50%;次级类贷款20%;关注类贷款5%..某银行有一笔500万元的贷款被核实为可疑类贷款;一笔1000万元的贷款被核实为次级类贷款..请计算该银行需要计提的专项呆账准备金总额..专项呆账准备金总额=500×50%+1000×20%=450万元28.某人因急需用款;凭该期票于6月27日到银行办理贴现;银行规定的贴现率为6%;该期票8月14日;票据面额为1208元;试算该人可从银行获得多少贴现付款..一年按360天算解:从6月27日到8月14日;一共48天.. P=1208×1-6%×48/360=1198.3429.根据2000年7月13日市场汇率;100美元=772.6港元;1英镑=1.49美元;试计算外汇市场上该日英镑对港元的外汇牌价..解:1美元=7.726港元 1英镑=1.49美元 1英镑=1.49×7.726=11.512港元。
最全面的收益率计算公式
单利和复利都是计息的方式,单利就是利不生利,即本金固定,到期后一次性结算利息,而本金所产生的利息不再计算利息。
复利其实就是利滚利,即把上一期的本金和利息作为下一期的本金来计算利息。
比如说我有10000元,要存2年,年利率为3.25%;2年后利息为:1、单利计算利息:10000*3.25%*2=650元2、复利计算利息:10000*3.25%*2+10000*3.25%*3.25%=650+21.125=671.12 5元10000*3.25%*3.25%=21.125元就是第一年的利息10000*3.25%在第二年产生的利息,也就是利息的利息。
如此看来,在利率保持不变的情况下,复利比起单利要高出21.125元,所以复利比起单利要有优势得多。
PS:银行的活期存款和定期存款都是固定时长的单利计息。
一般以年或者月计息的投资方式都是复利计息。
二、现值和终值很多人在平时的生活中可能都会遇见下面的问题:1、今天有10万块钱,以每年10%的年化收益计算利息,10年后变成多少钱?2、如果未来10年后想拥有20万,今天的10万要以多少收益率去投资?3、30年以后希望有50万,年化收益率为6%,每月应该存多少钱?等等诸如此类的问题,其实都是涉及到了货币时间价值的计算,这里告诉大家一个公式就可以轻松的解决此类的问题:FV(rate,nper,pmt,pv,type)FV = 在投资末期的货币价值rate = 收益率nper = 总投资了多少期pmt = 每批投入的金额PV = 在投资初期的货币价值type = 数字0 或1,用以指定各期的付款时间是在期初还是期末。
(计算时忽略)通常FV、rate、nper、pmt和PV,只要知道其中的四个数据,利用excel的函数功能非常简单就可以得出最后一个数据,输入的时候按照excel的函数提示进行即可。
举上面的3个例子来说明:1、已知道的数据有:PV=10万,rate=10%,PMT = 0(一次性投入),nper=10年,得出FV为:6727492、已知道的数据有:FV=10万,PV=20万,nper=10年,PMT = 0(一次性投入),得出rate为:7%3、已知道的数据有:FV=10万,rate=7%,nper=360,PMT = 0(一次性投入),得出pmt为:497.75这里要注意两点:a. 因为给出的利率是年化收益率,但是计算的是每月投资金额,所以折算为月收益率为6/12=0.5%b. 计算30年的时间,折算为360个月三、年化收益和月度收益利息=本金*年化利率*期限/365天,期限一般是按照天数计算举例说银行的理财产品年化收益率为8%,那么五万元存3个月的利息为:五万元存1年的利息为:50000 * 8%=4000五万元存3个月的利息为:4000 * 90/365 ≈ 986四、实际收益率IRR信用卡分期利率:很多人都会用信用卡,相信很多人都收到过下面的这种信息,好像银行很好心的让咱们用很低的利息来分期,手续费共计307.34,平均到每个月为25块,看起来利息很美好,今天咱们就来看看账单分期的利率到底有多少?首先账单分期每月还款的利息都是按总的欠款金额*分期利率计算的,假设你分期1万块钱,以分期12个月,每月还款利率为0.66%为例,实际计算下利率是多少:计算出来实际的收益率为 1.19%,由于要计算年化收益率,再用 1.19% * 12 = 14.31%,简直是堪比高利贷的节奏,所以说,银行让你分期是不安好心。
计算题

第二章同业拆借利息的计算公式为:I——利息,P——拆借金额,R——拆息,A——拆借期限的生息天数,D——1年的基础天数。
在某平年,A银行拆入一笔金额为10,000,000,利率为10%,期限为6月1日到9月1日的资金,分别用三种记法计算应支付利息额。
解:(1)按照欧洲法,基础天数为360天,计息天数为:30+31+31=92(天),则应支付利息为:(2)按照英国法,基础天数为365天,计息天数为92天,则应计利息为:(3)按照大陆法,基础天数为360天,计息天数为90天,应计利息为:回购交易计算公式:PP表示本金,RR表示证券商和投资者所达成的回购时应付的利率,T表示回购协议的期限,I表示应付利息,RP表示回购价格。
例如:某机构将1000万国库券卖出第二天购回,以获得隔夜融资,回购利率6.5%,则应支付回购利息I=1000万×6.5%×1/360=1806元,回购价格RP=1000万+1806短期政府债券市场价格=面值×[1-贴现收益率×期限(天)/365]国库券的收益率贴现收益率(单利法则)真实年收益率(复利法则)债券等价收益率(单利法则)360100%FF PBD tY-=⨯⨯365/[(1)1]100%tF PE PY-=+-⨯365100%PF PBE tY-=⨯⨯AI P RD=⨯⨯92 1000000010%255555.56360⨯⨯=92 1000000010%252054.79365⨯⨯=90 1000000010%250000.00360⨯⨯=例1、某贴现债券面值1000元,期限180天,以10.5%的年贴现率公开发行,计算其发行价格和等价收益率。
解:发行价格:等价收益率:发行价为面值的固定利率存单转让价格公式为:商业票据的收益贴现金额=面额-贴息贴息=面额×贴现率× 期限/ 360例1:某面值50万元的商业票据,贴息为2860元,期限为30天,则投资者实际收益率为:例2:假设某投资者以497140元购买了上述票据,在第20天将其出售,出售时市场利率为8%,则该票据的市场价格为:该投资者的收益为498891-497140=1751元t 1360BD P F Y ⎛⎫=-⨯ ⎪⎝⎭1801000110.5%947.5360P ⎛⎫=⨯-⨯= ⎪⎝⎭(元)1000947.5365100%11.24%947.5180BE Y -=⨯⨯=360100%=⨯⨯贴息贴现率面额期限1=+⨯面额市场价格市场利率票据剩余期限/3602860365100%7.0%500000286030⨯⨯=-存单的收益(到期价格)= 面额×(1+存单利率×发行日至到期日的天数/360)例如,面额100万美元,年利率15%,期限90天,则到期价格=100万(1+15%×90/360)=103.75万美元二级市场存单价格与新发行存单利率的关系:若新存单利率高于原存单利率时,存单价格相对发行价较低,反之则相对较高。
金融理论与实务--计算题
1. 利息的计算(87)利息的计算方法:单利与复利单利:计算公式:C=P×r×n复利:(1)概念:将上一期利息加入本金一并计算下一期利息的计息方法。
(2)计算公式:S=P×(1+r)n2006-7-31.某人于2001年4月3日在中国工商银行存入一笔金额10000元、存期三年的定期储蓄存款;2003年10月3日,该存款人将存款全部提取,请计算其税后利息收入(税率按20%计算)。
储蓄存款利率表如下:2007-7--31.甲企业准备向银行借款50万元,期限为3年。
A银行3年期贷款的年利率为6.5%,单利计息;B银行3年期贷款的年利率为6%,按年复利计息。
请比较甲企业向两家银行借款的利息成本高低。
2008-4--31.企业甲向中国工商银行申请了一笔总额为2000万元的贷款,贷款期限为两年,年利率为6%,按复利计息,到期一次还本付息。
请计算到期后企业甲应支付的利息总额。
2008-7--31.王五从银行贷款50万元,贷款年利率为5%,期限为两年,到期一次还本付息,请用单利与复利两种方法计算到期时王五应支付的利息额。
2009-7--31.北京某企业准备向银行借款5000万元,期限为2年。
如果工商银行北京分行2年期贷款的年利率为7%,单利计息;渣打银行北京分行同期限的年利率为6.7%,按年复利计息,那么,该企业向哪家银行借款的利息成本较低?2. 利息的计算终值与现值⏹终值:未来某一时点的本利和,带有预期性。
⏹现值:未来某一时点的本利和的现在价值(即本金)。
计算:把未来某一时点上的一定金额的货币看作是那时的本利和,按现行的利率计算出要得到这笔金额现在必须具有的本金。
如:n年后1元的现值=1/(1+r)n求现值也称贴现,所以现值也称贴现值。
3. 收益率的计算(139、153)债券的到期收益率:i=(F—P)/P*360/n到期收益率P=C/(1+r)+C/(1+r)2+……+C/(1+R)n+ F/(1+R)n名义收益率=票面年利息÷票面金额×100%现时收益率=票面年利息÷当期时常价格×100%持有收益率=[(买出价—买入价) ÷持有年数+票面年利息] ÷买入价格×100%实际收益率=名义收益率(即年利率)—通货膨胀率2005-4-32. 2004年1月1日,某人在中国工商银行储蓄所存入一年期定期存款10万元,若一年期定期存款年利率为2%,单利计息,请计算利息所得税为20%时,此人存满一年的实得利息额。
人大金融专硕431金融学综合专题之利率期限结构习题
人大金融专硕431金融学综合专题之“利率期限结构”(若能下面的选择题能做对90%,说明你基本上已理解了“利率期限结构”)单项选择题(以下各小题所给出的4个选项中,只有1项最符合题目要求)1.当利率水平下降时,已发债券的价格将( )。
A.上涨B.不变C.下跌D.盘整[答案] A[解析] 在市场总体利率水平下降时,债券的收益水平也应下降,从而使债券的内在价值增加。
2.下列关于债券贴现率与现值关系的描述,正确的是( )。
A.当给定终值时,贴现率越高,现值越低B.当给定终值时,时间越长,现值越低C.当给定利率时,贴现率越高,现值越高D.当给定利率时,时间越长,现值越低[答案] A[解析] 根据现值公式:,现值与终值成正比,与贴现率和时间成反比。
3.市场上一年期国债的利率为7%,两年期国债的利率为8%,第二年的远期利率为( )。
A.8% B.9.01% C.7% D.9.58%[答案] B[解析] 远期利率是指隐含在给定的即期利率中从未来的某一时点到另一时点的利率。
远期利率的一般计算式为:4.远期利率______未来短期利率,因为______。
( )A.等同于;它们都源自到期收益率B.等同于;它们都是准确的预测C.不同于;远期利率是根据经销商的报价估计的,而未来的短期利率则是从到期收益率中推出的D.不同于;因为远期利率不是未来短期利率准确的预测[答案] D根据下述材料,回答6~7题:给定五年内远期利率,如表10-1所示。
表10-1 远期利率表年 1 2 3 4 5利率(%) 5.8% 6.4% 7.1% 7.3% 7.4% 6.一张5年期、面值为1000元,年息票利率为10%(每年付息一次)的债券的价格为( )元。
A.1105.47 B.1131.91 C.1150.01 D.1177.89[答案] B[解析] 设五年期零息债券的到期收益率为y5,则:(1+y5)5=(1+5.8%)(1+6.4%)(1+7.1%)(1+7.3%)(1+7.4%),可得:y5=6.8%,则根据现金流贴现公式可算出债券的价格为:P=+=1131.91(元)。
债券到期收益率
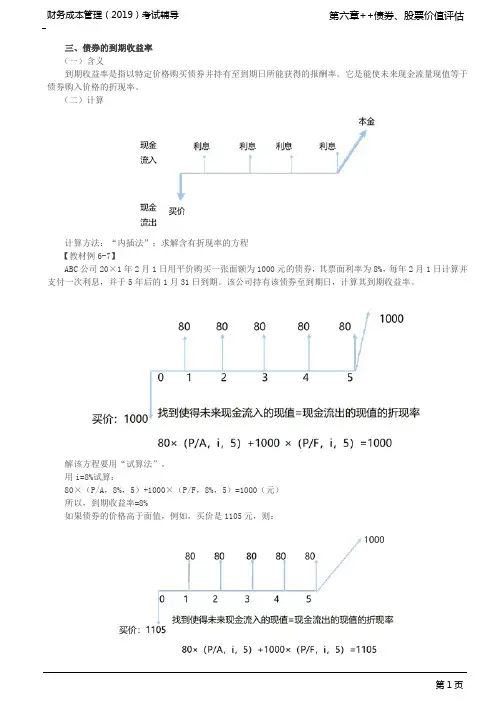
三、债券的到期收益率(一)含义到期收益率是指以特定价格购买债券并持有至到期日所能获得的报酬率。
它是能使未来现金流量现值等于债券购入价格的折现率。
(二)计算计算方法:“内插法”:求解含有折现率的方程【教材例6-7】ABC公司20×1年2月1日用平价购买一张面额为1000元的债券,其票面利率为8%,每年2月1日计算并支付一次利息,并于5年后的1月31日到期。
该公司持有该债券至到期日,计算其到期收益率。
解该方程要用“试算法”。
用i=8%试算:80×(P/A,8%,5)+1000×(P/F,8%,5)=1000(元)所以,到期收益率=8%如果债券的价格高于面值,例如,买价是1105元,则:用i=6%试算:80×(P/A,6%,5)+1000×(P/F,6%,5)=1084.29(元)用i=4%试算:80×(P/A,4%,5)+1000×(P/F,4%,5)=1178.04(元)用插补法计算r=4%+(1178.04-1105)/(1178.04-1084.29)×(6%-4%)=5.56%(三)结论:1.平价发行的债券,其到期收益率等于票面利率;2.溢价发行的债券,其到期收益率低于票面利率;3.折价发行的债券,其到期收益率高于票面利率。
(四)决策原则当到期收益率高于投资人要求的必要收益率,该债券值得投资。
【例题•多选题】甲公司折价发行公司债券,该债券期限5年,面值1000元,票面利率8%,每半年付息一次。
下列说法中,正确的有()。
(2018卷Ⅰ)A.该债券的到期收益率等于8%B.该债券的报价利率等于8%C.该债券的计息周期利率小于8%D.该债券的有效年利率大于8%【答案】BCD【解析】甲公司折价发行公司债券,所以到期收益率大于票面利率8%,选项A错误;该债券的报价利率即票面利率,等于8%,选项B正确;该债券的计息周期利率=8%/2=4%,选项C正确;该债券的有效年利率=(1+8%/2)2-1=8.16%,选项D正确。
金融学计算题
讣算题复习题1.银行向企业发放一笔贷款,贷款额为100万元,期限为4年,年利率为6%,试用单利和复利两种方式计算银行应得的本息和。
单利法:I =PXrXn=1006% X 4=24, S=P+I = 124 万元复利法:S=P ( 1+r) n=100 (1+6%) 4=126 万元到期后一次性还本付息(单利计息)2.有一块土地,每亩的年平均收益为1200元,假定月利率为1%,则这块土地会以多少元的价格买卖才合算?若一条公路从它旁边通过,使得预期收益上升为3600元,如果利率不变,这块土地的价格又会是多少?Pl=Bl/r=1200/(l%X 12)=10000 元P2=B2/r=3600/(1 % X 12)=30000 元3.某债券面值100元,10年偿还期,年息9元,通货膨胀率为3%,实际收益率是多少?实际收益率=(9/100) X100%-3%=6%4.某债券面值120元,市场价格为115元,10年偿还期,年息9元,到期收益率是多少?到期收益率=9X10+120-115/ H5X 10X100% =8.26%。
5.某投资者以97元的价格,购入还有一年到期的债券,债券面值100元,年息8元。
持有期收益率是多少?持有期收益率=(100-97+8) / 97X100% = 11.34%6.某三年期债券,面值100元,票面利率8%,到期一次性还本付息,市场利率为9%,该债券价格是多少?债券价格=100(1+8%) 3 / (14-9%) 3 =97.277.某股票的0系数为0.6,市场组合的预期收益率为11%,国库券的收益率为5%,该股票的预期收益率是多少?股票预期收益率=5%+ (11%-5%) X0.6=8.6%8.某企业以一张面额为30万的票据去银行贴现,银行的年贴现率为8%,票据尚有45天才到期,银行扣除的贴现息是多少?企业得到的贴现额是多少?贴现息=300, 000X8% X 45 / 365=2,958.90贴现额=300,0009-2,958.90=297,041.109.某国库券以折价发行,发行价格为95元,面值为100元,偿还按面值支付,投资者的收益率是多少?收益率=(100・95) / 95X100% =5.26%10.王先生的资产组合中,有70%的比例投资于基金,其余投资于国库券。
第四章债券的收益率
债券价值
第二节 债券的到期收益率
试算法求债券到期收益率
期限
现金流
1
25
2
25
3
25
4
25
5
25
6
25
7
25
8
25
9
25
10
1025
债券价值
6% 24.27 23.56 22.88 22.21 21.57 20.94 20.33 19.74 19.16 762.70 957.35
试算到期收益率
第二节 债券的到期收益率
票利率5%,所以先试6% 计算价格低于市场价格,降低利率再试 计算价格高于市场价格,升高利率再试 直至价格恰好等于市场价格。所用的贴现率就是债券
的到期收益率。
第二节 债券的到期收益率
期限
现金流
试算到期收益率
试算法求债券到期收益率
1
25
2
25
3
25
4
25
5
25
6
25
7
25
8
25
9
25
10
1025
第二节 债券的到期收益率
到期收益率的计算方法: 利用财务计算器 利用迭代法或试算法 利用Excel财务函数计算
第二节 债券的到期收益率
到期收益率计算的试算法: 例:某面值100美元、息票利率5%的5年期债券的市
场价格为962.56美元 因为债券价格低于面值,所以到期收益率一定高于息
第一节 债券收益率的衡量
解答:
距上一次付息日时间为3个月,应计利息为
2.95/4=0.7375元
支付价格为 99.59+0.7375=100.3275元
到期收益率的计算
[(1000+877.60)/2] ]×100% =9.8%。
6
到期收益率——计算公式
到期收益率的计算公式
到期贴现率实 际计算的应用
对处于最后付息周期的附息债券、贴 现债券和剩余流通期限在一年以内(含 一年)的到期一次还本付息债券,到期 收益率计算公式为:
到期收益率 = (到期本息和-债券买 入价)/(债券买入价*剩余到期年限) *100%
12
到期收益率——计算公式
到期收益率的计算公式
(1)如该债券为一次还本付息,计算其到期收益率。 (2)如果该债券为分期付息、每年年末付一次利息, 计算其到期收益率。
解:1、一次还本付息 根据1010=1000*(1+5*10%)(P/F,i,2) 可得: (P/F,i,2) = 1010/1500 =0.6733 查复利现值系数表可知:
3
到期收益率——概念
到期收益率的概念
所谓的到期收益 率是要在:(1)沒 有违约风险,和 (2)債券不会提前 被赎回的前提之 下,所计算出的 收益。率。
我国沪市国债到期收益率图(截取自自百科)4到期收益率——计算公式
到期收益率的计算公式
计算标准
到期收益率计算标准是债券市场定价的基础,建立统一、合 理的计算标准是市场基础设施建设的重要组成部分。计算到 期收益率首先需要确定债券持有期应计利息天数和付息周期 天数,从国际金融市场来看,计算应计利息天数和付息周期 天数一般采用“实际天数/实际天数”法、“实际天数/365” 法、“30/360”法等三种标准。随着银行间债券市场债券产 品不断丰富,交易量不断增加,市场成员对到期收益率计算 精确性的要求越来越高。为此,中国人民银行决定将银行间 债券市场到期收益率计算标准调整为“实际天数/实际天数”。 调整后的到期收益率计算标准适用于全国银行间债券市场的 发行、托管、交易、结算、兑付等业务。
债务资本成本的估计(2)
=r d=3.5%+1%=4.5%4.财务比率法如果目标公司没有上市的长期债券,也找不到合适的可比公司,并且没有信用评级资料,那么可以使用财务比率法估计债务资本成本。
根据目标公司的关键财务比率和信用级别与关键财务比率对照表,就可以估计出公司的信用级别,然后就可以按照前述的“风险调整法”估计其债务资本成本。
(二)考虑发行费用的税前债务资本成本估计如果在估计债券资本成本时考虑发行费用,则需要将其从筹资额中扣除,此时,债券的税前资本成本r d应使下式成立:P0×(1-F)=债券的税后成本r dt=r d×(1-T)式中:F—筹资费用率。
【手写板】例:甲公司在2019年4月3日发行面值为1000元,票面利率为6%,每年付一次息,到期还本,5年期。
发行价格为1050元,发行费用率为2%,T=25%分析:(1)计算税前债务资本成本NPV=1050×(1-2%)-1000×6%×(P/A,i,5)-1000×(P/F,i,5)(2)计算税后债务资本成本:i×(1-T)讨论:每年4月2号和10月2号各付一次息(1)计算税前资本成本(计息周期),设6个月的税前资本成本为i:考虑发行费用前后的债务成本差别不大。
在进行资本预算时预计现金流量的误差较大,远大于发行费用调整对于资本成本的影响。
这里的债务成本是按承诺收益计量的,没有考虑违约的风险,违约风险会降低债务成本,可以抵消发行成本增加债务成本的影响。
因此,多数情况下没有必要进行发行费用的调整。
实际上,除非发行成本很大,很少有人花大量时间进行发行费用的调整。
三、税后债务资本成本(掌握)税后债务资本成本=税前债务资本成本×(1-所得税税率)。