
线性盈亏平衡分析82页PPT
中经济师建筑经济第一章第二节 盈亏平衡分析与敏感性分析
第二节 盈亏平衡分析与敏感性分析
1.盈亏平衡分析
1.1 盈亏平衡点的计算公式
■线性盈亏平衡要求把成本分为固定成本与可变成本
■固定成本是指在一定范围内,不随产量变化而变化的成本,可变成本是指在一定间量范围内,随产量变化而呈现直线变化的成本
■总销售收入为生产总成本与利润之和
■生产总成本为固定成本与可变成本之和
■可变成本为单位可变成本与产量或销售量之积
■盈亏平衡点为利润为0时的产量或销售量
【2008年真题·单选题】某建设项目生产单一产品,已知建成后年固定成本为1 200万元,单位产品的销售价格为1 800元,单位产品的材料费用为700元,单位产品的变动加工费和税金分别为120元和80元,则该建设项目产量的盈亏平衡点是( )件。
A.6 666
B.7 500
C.10 909
D.13 333
[答案]D
[解析]本题考查盈亏平衡分析的计算。
1 200万元=12000000元
Q*=F/(P-V)
=12000000/[1800-(700+120+80)]
=13333(件)。
【注意】加工费和税金都属于变动成本。
1.2 盈亏平衡分析图
■横轴为产量或销售量,纵轴为收入或支出
■画出固定成本线(一条平行于横轴的线)和可变成本线(一条通过0点的斜线)
■将固定成本线与可变成本线合并为总成本线
■画出销售收入线
■销售收入线与总成本线的交点即为盈亏平衡点,在横轴上对应的产量即为保本产量
1.3 生产负荷率BEP
■生产负荷率是产量的盈亏平衡点Q*占设计生产能力Q0 百分比
■是衡量建设项目生产负荷状况的重要指标
■BEP越小,风险越小,可承受较大的风险
【2007年真题·单选题】盈亏平衡点的生产负荷率与建设项目风险承受能力的关系是( )。
A.盈亏平衡点的生产负荷率的大小与风险无关
盈亏平衡分析 补
工程经济学 风险分析与决策 盈亏平衡分析 补
1 ~ 4
盈亏平衡分析
所谓盈亏平衡分析,就是将产量或销售量作为不确定因素,通过计算企业或项目的盈亏平衡点的产量(销售量),据此分析观察项目可以承受多少风险而不致发生亏损。根据生产成本及销售收入与产量(或销售量)之间是否呈线性关系,盈亏平衡分析又可进一步分为线性盈亏平衡分析和非线性盈亏平衡分析。通常只要求线性盈亏平衡分析。
线性盈亏平衡分析的前提条件:
(1)生产量等于销售量;
(2)生产量变化,单位可变成本不变,从而使总生产成本成为生产量的线性函数;
(3)生产量变化,销售单价不变,从而使销售收入成为销售量的线性函数;
(4)只生产单一产品,或者生产多种产品,但可以换算为单一产品计算。
项目盈亏平衡点(Break—even Point,简称BEP)的表达形式有多种,可以用实物产量、单位产品售价、单位产品的可变成本,以及年总固定成本的绝对量表示,也可以用某些相对值表示,例如生产能力利用率。其中以产量和生产能力利用率表示的盈亏平衡点应用最为广泛。
1.用产量表示的盈亏平衡点BEP(Q)
从图( )可见,当企业在小于Q0的产量下组织生产,则项目亏损;在大于Q0的产量下组织生产,则项目盈利。显然,产量Q0是盈亏平衡点的一个重要表达形式。就单一产品企业来说,盈亏临界点的计算并不困难,一般是从销售收入等于总成本费用即盈亏平衡方程式中导出。由式( )可知,令基本损益方程式中的利润B=0,此时的生产量(或销量)Q0即为盈亏临界点生产量。即: 工程经济学
风险分析与决策 盈亏平衡分析 补
2 ~ 4
单位产品增值税加单位产品销售税金及附单位产品可变成本单位产品销售价格年固定总成本)(QBEP
(
)
2.用生产能力利用率表示的盈亏平衡点BEP(%)
生产能力利用率表示的盈亏平衡点,是指盈亏平衡点销售量占企业正常销售量的比重。所谓正常销售量,是指正常市场和正常开工情况下,企业的销售数量也可以用销售金额来表示。
第七章盈亏平衡分析
1 第七章不确定性分析
不确定分析的必要性:技术经济分析是建立在分析人员对未来事物预测和判定基础上的。由于影响方案效果的因素变化具有不确定性,预测方法和工作条件的局限性,使预测数据具有一定的误差。误差使得方案分析的经济效果实际值与预计值偏离,使投资具有风险,如何来评价风险,使投资者对风险有一定的认识、准备,采取一定的措施和手段,避免风险或减少风险。
不确定分析概念:分析不确定性因素对经济评价指标的影响,估计项目可能承担的风险,确定项目在经济上的可靠性。不确定分析的方法: 包括盈亏平衡分析、敏感分析、概率分析。
第一节 概率分析
概率分析是通过研究各种不确定因素发生不同幅度变动的概率分布及其对方案经济效果的影响,对方案的净现金流量及经济效果指标作出某种概率描述,从而对方案的风险情况作出比较准确的判断。
大量的社会经济现象都具有概率性质。项目的种种不确定因素的变动及其对项目经济效果的影响也具有概率性。在这种情况下,无论是哪一种项目经济效果评价指标,都可将其看成是一个随机变量,而且这种随机变量,实际是很多其他随机变量(如产品产量、产品价格、生产成本、投资等)的复杂函数。概率分析就是利用概率分布研究不确定性的方法,它通过研究不确定的概率分布,从而找出经济效果评价指标连续概率分布情况,以判断项目可能发生的损益或风险。所以,概率分布又称风险分析。
一、概述
1、期望值和标准差:在受不确定因素影响下,项目经济效果评价指标不是一个确定值,而是不确定因素的某种概率描述。期望值和标准差是描述这种分布特征的重要参数。
(1)期望值:在大量重复事件中,期望值就是随机变量取值的平均值,也是最大可能取值,它最接近实际真值。
设以x表示随机变量,P(x)表示该随机变量可能出现的概率,则期望值E(X)可按下式计算:mjjjXPXXE1)(
在概率分析中,mijjXP1 。 2 例某项目的投资决策有两个方案:方案一就是大规模生产方案,该方案在没有竞争对手的情况下可获净现值3000万元;在有竞争对手的情况下净现值变为-500万元。方案二就是小规模生产方案,该方案在没有竞争对手的情况下可获净现值1800万元;在有竞争对手的情况下可获净现值1300万元。通过多方须征求专家意见,以为“有竞争”的概率为0.25,“没有竞争”的概率为0.75。试求两个方案的期望值,并确定哪个方案较好。
盈亏平衡分析法
5.1 盈亏平衡分析法
一、概述
1.不确定分析的必要性
技术经济分析是建立在分析人员对未来事物预测和判定基础上的。由于影响方案效果的因素变化具有不确定性,预测方法和工作条件的局限性,使预测数据具有一定的误差。误差使得方案分析的经济效果实际值与预计值偏离,使投资具有风险,如何来评价风险,使投资者对风险有一定的认识、准备,采取一定的措施和手段,避免风险或减少风险。
2.不确定分析概念:分析不确定性因素对经济评价指标的影响,估计项目可能承担的风险,确定项目在经济上的可靠性。
3.不确定分析的方法: 包括盈亏平衡分析、敏感分析、概率分析。
二、盈亏平衡分析
(一) 概述
盈亏平衡分析是通过盈亏平衡点(BEP)分析项目成本与收益的平衡关系的一种方法。各种不确定因素(如投资、成本、销售量、产品价格、项目寿命期等)的变化会影响投资方案的经济效果,当这些因素的变化达到某一临界值时,就会影响方案的取舍。盈亏平衡分析的目的就是找出这种临界值,即盈亏平衡点(BEP),判断投资方案对不确定因素变化的承受能力,为决策提供依据。
盈亏平衡点越低,说明项目盈利的可能性越大,亏损的可能性越小,因而项目有较大的抗经营风险能力。因为盈亏平衡分析是分析产量(销量)、成本与利润的关系,所以称量本利分析。
盈亏平衡点的表达形式有多种。它可以用实物产量、单位产品售价、单位产品可变成本以及年固定成本总量表示,也可以用生产能力利用率(盈亏平衡点率)等相对量表示。其中产量与生产能力利用率,是进行项目不确定性分析中应用较广的。根据生产成本、销售收入与产量(销售量)之间是否呈线性关系,盈亏平衡分析可分为:线性盈亏平衡分析和非线性盈亏平衡分析。
(二) 独立方案盈亏平衡分析
独立方案盈亏平衡分析的目的是通过分析产品产量、成本与方案盈利能力之间的关系找出投资方案盈利与亏损在产量、产品价格、单位产品成本等方面的界限,以判断在各种不确定因素作用下方案的风险情况。 投资项目的销售收入与产品销售量(如果按销售量组织生产,产品销售量等于产品产量)的关系有两种情况:线性和非线性。
第4章 盈亏平衡计算

第4章 盈亏平衡计算
第一节 盈亏平衡概述
二、盈亏平衡分析的基本假定
盈亏平衡分析是建立在一定的假定基础之上的,一般有以下假定:
1.成本性态分析假定
假定企业的全部成本已按性态合理地划分为固定成本和变动成本两部分。
2.线性关系假定
线性关系假定包括两方面内容,一是假定销售单价为常数,即销售收入与销售量成正比例关系,销售收入函数表现为线性方程。该假定的前提条件是产品处于成熟期,售价比较稳定。二是在相关范围内,单位变动成本为常数,变动成本与产销量成正比例关系,即变动成本函数表现为线性方程。
3.固定成本不变假定
假定在相关范围内,固定成本总额保持不变。
4.产销平衡假定
假定在只安排一种产品生产的条件下,生产出来的产品总是可以找到市场,即产量和销售量相等,可以实现产销平衡。
5.品种结构稳定假定
假定在一个生产多品种产品的企业,产销总量发生变化时,原来各种产品的产销量占全部产品产销总量的比重不发生变化。
第二节 单一品种的盈亏平衡分析
一、盈亏平衡计算公式
盈亏平衡点又称保本点、盈亏临界点,是指企业的总成本同总收入相等的销售量或销售额。盈亏平衡点通常有两种表现形式:一种是用实物量表示,称为盈亏平衡销售量;另一种是用货币金额表示,称为盈亏平衡销售额。
单一产品盈亏平衡计算模型如下:
盈亏平衡销售量=产品单位边际贡献固定成本总额 (4-1)
盈亏平衡销售额=产品边际贡献率固定成本总额 (4-2)
二、与盈亏平衡点分析相关的指标
1.安全边际
安全边际=实际(预计)销售量(额)-盈亏平衡销售量(额) (4-3) 安全边际率=)实际或预计销售量(额安全边际×100% (4-4)
2.保本作业率
保本作业率=额)实际(预计)销售量()盈亏平衡点销售量(额×100%=1-安全边际率 (4-5)
可见,保本作业率同安全边际率成反向关系。安全边际率越高,保本作业率越低;安全边际率越低,保本作业率越高。这两个指标从不同的方面反映了企业经营安全程度的高低。
一建 经济 1Z101032 盈亏平衡分析
1Z101032 盈亏平衡分析
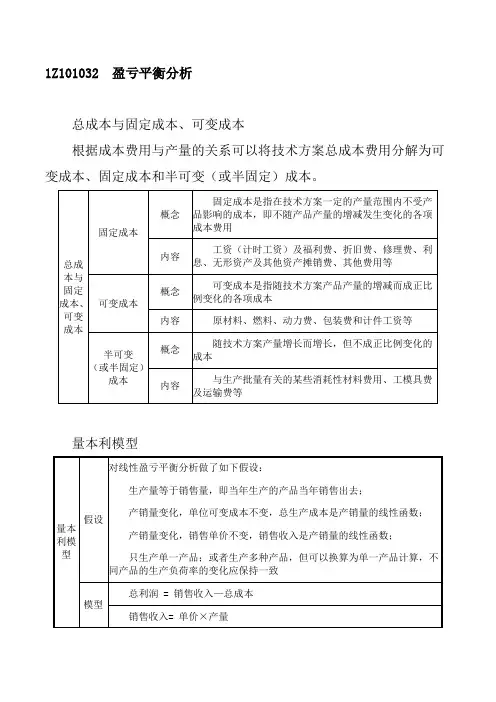
总成本与固定成本、可变成本
根据成本费用与产量的关系可以将技术方案总成本费用分解为可变成本、固定成本和半可变(或半固定)成本。
总成本与固定成本、可变成本 固定成本 概念 固定成本是指在技术方案一定的产量范围内不受产品影响的成本,即不随产品产量的增减发生变化的各项成本费用
内容 工资(计时工资)及福利费、折旧费、修理费、利息、无形资产及其他资产摊销费、其他费用等
可变成本 概念 可变成本是指随技术方案产品产量的增减而成正比例变化的各项成本
内容 原材料、燃料、动力费、包装费和计件工资等
半可变
(或半固定)成本 概念 随技术方案产量增长而增长,但不成正比例变化的成本
内容 与生产批量有关的某些消耗性材料费用、工模具费及运输费等
量本利模型
量本利模型 假设 对线性盈亏平衡分析做了如下假设:
生产量等于销售量,即当年生产的产品当年销售出去;
产销量变化,单位可变成本不变,总生产成本是产销量的线性函数;
产销量变化,销售单价不变,销售收入是产销量的线性函数;
只生产单一产品;或者生产多种产品,但可以换算为单一产品计算,不同产品的生产负荷率的变化应保持一致
模型 总利润 = 销售收入—总成本
销售收入= 单价×产量 总成本= 固定成本+单位变动成本×产量+单位产品销售税金及附加×产量
线性量
本利分
析图
图解 盈亏平衡分析是通过计算技术方案达产年盈亏平衡点(BEQ),分析技术方案成本与收入的平衡关系,判断技术对不确定性因素导致产销量变化的适应能力和抗风险能力。盈亏平衡点表达方式中应用最为广泛的是:产销量和生产能力利用率
盈亏平衡点的计算分析
计算
条件 盈亏平衡点产量,其要按项目投产后的正常年份计算,而不能按计算期内的平均值计算
计
算
公
盈亏平衡分析
盈亏平衡分析
盈亏平衡分析(也称保本分析),是指分析、测定盈亏平衡点或保本点( break- even point ),以及有关因素变动对盈亏平衡点的影响。盈亏平衡分析是本量利分析的核心内容。
盈亏平衡分析的原理是,通过计算企业在营业利润为零时处于盈亏平衡的业务量,分析项目对市场需求变化的适应能力。盈亏平衡分析包括单一产品的盈亏平衡分析和产品组合的盈亏平衡分析。
1.单一产品的盈亏平衡分析
单一产品的盈亏平衡分析通常可以采用公式法和图示法。
(1)公式法。
含义与公式:
单一产品的盈亏平衡点可以分为盈亏平衡点的销售量(业务量)与盈亏平衡点的销售额。其计算公式分别为:
盈亏平衡点的销售量=固定成本/(单价-单位变动成本)
盈亏平衡点的销售额=单位销售价格×盈亏平衡点的业务量
或盈亏平衡点的销售额=固定成本/(1-变动成本率)
盈亏平衡点的销售额=固定成本/边际贡献率
边际贡献率=1-变动成本率
边际贡献及其相关指标的计算
边际贡献(contribution margin)的含义 就是指销售收入超过变动成本的数额。边际贡献有两种表现形式:单位边际贡献(cm表示)和边际贡献总额(Tcm表示)
(A)单位边际贡献(cm)
是指产品的销售单价减去单位变动成本后的差额。它反映了单位产品的获利能力。
单位边际贡献=单价-单位变动成本
(B)边际贡献总额(Tcm)
是指产品的销售收入总额与相应变动成本总额之间的差额 。
边际贡献总额=销售收入总额-变动成本总额
(C)边际贡献率(cmR)
边际贡献率是指边际贡献总额占销售收入总额的百分比。常计算产品边际贡献率与企业的综合边际贡献率。
若企业只生产一种产品,则边际贡献率=边际贡献总额/销售收入总额 ×100%
cmR= Tcm/ px=cm/p
(D)变动成本率(bR)
是指变动成本占销售收入的百分比。常计算某产品的变动成本率与企业综合变动成本率。
变动成本率=变动成本总额/销售收入总额×100%
咨询-项目决策分析与评价-精讲班-第十二章第二节敏感性分析与盈亏平衡分析(二)
第 1页 /共 3页
第二节 敏感性分析与盈亏平衡分析
二、盈亏平衡分析
㈠盈亏平衡分析的概念、作用与条件
⒈盈亏平衡分析的定义
盈亏平衡分析:是在一定市场和经营管理条件下,根据达到设计能力时的成本费用与收入数据,通过求取盈亏平衡点,研究分析成本费用与收入平衡关系的一种方法。
分类:线性盈亏平衡分析和非线性盈亏平衡分析。投资项目决策分析与评价中一般仅进行线性盈亏平衡分析。
盈亏平衡点的表达形式有多种,可以用产量、产品售价、单位可变成本和年总固定成本等绝对量表示,也可以用某些相对值表示。投资项目决策分析与评价中最常用的是以产量和生产能力利用率表示的盈亏平衡点,也有采用产品售价表示的盈亏平衡点。
【例】下列指标中,可用于表示盈亏平衡点的指标通常有()。
A.内部收益率
B.资产负债率
C.总投资收益率
D.产品销售价格
E.生产能力利用率
【答案】DE
⒉盈亏平衡分析的作用
通过盈亏平衡分析可以找出盈亏平衡点,考察企业(或项目)对产出品变化的适应能力和抗风险能力。用产量和生产能力利用率表示的盈亏平衡点越低,表明企业适应市场需求变化的能力越大,抗风险能力越强;用产品售价表示的盈亏平衡点越低,表明企业适应市场价格下降的能力越大,抗风险能力越强。
注意:盈亏平衡分析只适宜在财务分析中应用。
⒊线性盈亏平衡分析的条件
⑴产量等于销售量,即当年生产的产品(扣除自用量)当年销售出去。
⑵产量变化,单位可变成本不变,从而总成本费用是产量的线性函数。
⑶产量变化,产品售价不变,从而销售收入是销售量的线性函数。
⑷只生产单一产品,或者生产多种产品,但可以换算为单一产品计算,也即不同产品负荷率的变
第 2页 /共 3页
盈亏平衡分析方法与举例
盈亏平衡分析方法与举例
盈亏平衡分析方法与举例
盈亏平衡分析根据产量、成本、利润三者的关系预测利润控制成本的一种手段。
Q:盈亏平衡点产量
F:固定成本
P:产品单价
V:变动成本
盈亏平衡点低说明较低产量即可不发生亏损,表明项目适应市场能力强,表明项目风险能力强。
生产能力利用率表示BEP
REP:生产能力利用率表示的盈亏平衡点
Q:企业年生产能力
线性盈亏平衡分析的假设
产量等于销量
单位可变成本不变
产品售价不变
按单一产品计算
敏感性的衡量指标
敏感度系数越大,因素越敏感;敏感度系数越小,因素相对不敏感。
一、总成本与固定成本、可变成本
根据成本费用与产量的关系可以将总成本费用分解为:固定成本、可变成本和半可变(或半固定)成本考试吧
(一)固定成本
是指在一定的产量范围内不受产品产量及销售量影响的成本。如工资及福利费(计件工资除外)、折旧费、修理费、无形资产及其他资产摊销费。
(二)可变成本 是随产品产量及销售量的增减而成正比例变化的各项成本,如原材料、燃料、动力费、包装费和计件工资。
(三)半可变(或半固定)成本
是指介于固定戚本和可变成本之间,随产量增长而增长,但不成正比例变化的成本,如与生产批量有关的某些消耗性材料费用,工模具费及运输费。
借款利息视为固定成本。
二、量本利模型
成本、产销量和利润的关系的数学模型表达形式为:
利润=销售收入-总成本
或B=pQ-CuQ-CF-TUQ
三、基本的量本利图
销售收入线与总成本线的交点是盈亏平衡点(BEP),也叫保本点。
项目盈亏平衡点(BEP)的表达形式有多种。可以用绝对值表示,如以实物产销量、单位产品售价、单位产品的可变成本、年固定总成本以及年销售收入
表示的盈亏平衡点;也可以用相对值表示,如以生产能力利用率表示的盈亏平衡点。其中以产销量和生产能力利用率表示的盈亏平衡点应用最为广泛。
四、产销量(工程量)盈亏平衡分析的方法
就单一产品企业来说,盈亏临界点的计算就是使利润B=O,即可导出以产销量表示的盈亏平衡点BEP(Q),其计算式
盈亏平衡点分析
盈亏平衡点分析
盈亏平衡点分析
盈亏平衡点分析 盈亏平衡点(Break Even Point,简称BEP)又称零利润点、保本点、盈亏
临界点、损益分歧点、收益转折点。通常是指全部销售收入 等于全部成本时(销售收入线与总成本线的交点)的产量。以盈亏平衡点的界限,
当销售收入高于盈亏平衡点时企业盈利,反之,企业就亏损。盈亏平衡点可以用销售量来表示,即亏平衡点的销售量;也可以用销售额来表示,即盈亏平衡点的销售额。
盈亏平衡点的基本作法
假定利润为零和利润为目标利润时,先分别测算原材料保本采购价格和保利采购价格;再分别测算产品保本销售价格和保利销售价格。
盈亏平衡点分析图
编辑本段盈亏平衡点的计算
按实物单位计算:盈亏平衡点=固定成本/(单位产品销售收入-单位产品变动成本)
按金额计算:盈亏平衡点=固定成本/(1-变动成本/销售收入)=固定成本/贡献毛率
盈亏平衡点分析
盈亏平衡点分析利用成本的固定性质和可变性质来确定获利所必需的产量范围。如果我们能够将全部成本划分为两类:一类随产量而变化,另一类不随产量而变化,就可以计算出给定产量的单位平均总成本。半可变成本能够分解为一固定成本和一可变成本。但是,对不同的产量平均固定成本时,单位成本的固定成本是不相同的,因而这种单位产品平均成本的概念,只对个所计算的产量值是正确的。因此从概念上来看,将固定成本看作成本汇集总额是有益的,此汇集总额在扣除可变成本之后,必须被纯收入所补偿,这种经营才能产生利润,如果扣除可变成本之后的纯收入刚好等于固定成本的汇集总额,那么这一点或是这样的销售水平称为盈亏平衡点。精确地来说,正是因为在销售进程的这一点上,总的纯收入刚好补偿了总成本(包括固定成本和可变成本),低于这一点就会发生亏损,而超过这一点就会产生利润。一个简单的盈亏平衡点结构图。横轴代表产量,纵轴代表销售额或成本。假定销售额与销售量成正比,那么销售线是一条起于原点的直线。总成本线在等于固定成本的那一点与纵轴相交,且随着销售量的增加而成比例地表现为增长趋势。高于盈亏平衡点时,利润与销售额之比随每一售出的产品而增加。这是因为贡献呈一固定比率,而分摊固定成本的基础却扩大了。 什么是贡献?如何应用贡献呢?贡献是销售额与可变成本之间的差额,或者说它是对固定成本和利润的 贡献,即式中:C=贡献,F=不变成本;S=销售额 P=利润;V=可变成本。S和V都随产量而变化,因此C也随产量而变化。已知V占销售额S的 百分比,就可以计算出C。假定有这样一个例子,可变成本占销售额的60%,且不变成本为3000000美元,那么,由方程(1)可知,C为销售额的40%。未减去的唯一成本为不变成本,所以: C=F+P 或P=C-F 现在,可以计算出任一销售水平的利润。如果总销售额为10000000美元,那么C是它的40%,即4000000美元,且 P=C一F=4000000-3000000=1000000(美元),如果整个销售额为8000000美元,C是它的40%,即3200000美元,且P=C一F=$ 3200000-3000000=200000(美元)