
ch03
第3章 国内生产与国民收入核算一、简答题1.试述社会最终产品与企业最终产品有什么区别与联系。
2.工、农业企业(工厂与农场)自产自用的原材料,对于相应企业总产出的计算分别会起什么作用?3.工农业总产出(C V M ++)中物质消耗C 是过去生产的,本期生产的,或过去本期生产的兼而有之,试说明理由。
4.对比总产出、净产出而言,增加值十分重要且应用广泛,试从增加值的价格构成(1C V M ++)的角度说明其理由。
5.在我国改革开放、大量引进外资的情况下,我国的国内生产总值和国民生产总值孰大孰小?为什么?用什么方法才能取得平衡?6.试比较国内总产出、国内生产净值和国内生产总值的定义及所能反映的经济内容,三者之间存在着什么联系?7.为什么说国民经济各部门的增加值之和,等于社会最终产品(含劳务)的完全价值?试从理论上加以阐述。
8.SNA 的中间消耗概念与MPS 的物质消耗概念有何不同?按生产法计算国内生产总值,应如何正确确定其中间消耗。
9.国民产值计算的三种方法――生产法、分配和支出法各有什么特点,不同部门应采取何种计算方法。
10.国民收入分配再分配再SNA 、MPS 核算体系中各有什么特点和表现。
二、单项选择题1.下面各项中没有纳入生产核算范围的是( )。
A 农民自产自用粮食 B 房屋 C 居民家计活动 D 房屋租赁2.生产核算的国土原则和国民原则的共同点是具有相同的( )属性。
A 常住属性 B 非常住属性 C 基层属性 D 非基层属性3.在生产核算中需要做虚拟核算的是()。
A市场产出 B非市场产出C主要是市场产出,也有少部分是非市场产出D主要是非市场产出,也有少部分是市场产出4.国民经济生产与使用核算的核心内容是().A、资产负债核算B、国际收支核算C、国内生产总值核算D、资金流量核算5.已知某地区GDP为2000亿元,总产出为3600亿元;则该地区中间投入总值为().A、5600亿元B、3600亿元C、800亿元D、1600亿元6.某地区1996年有关收入分配的统计数据为(单位:亿元):劳动者报酬300,生产税160,生产性补贴160,固定资产损耗80,营业盈余120,则该地区GDP为().A、520亿元B、600亿元C、800亿元D、480亿元7.GDP是一国或一个地区的全部()在一定时期生产的最终产品价值之和.A、机构单位B、常住单位C、基本单位D、基层单位8.在生产单位的生产核算中,只能从它生产的()构成上划分中间消耗和增加植.A、产品实物B、最终产品C、产品价值D、劳务9.在生产核算中,生产税除了各种利前税之外,还应包括().A、所得税B、调节税C、奖金税D、增值税10.服务是提供无形产品,其特点是().A、生产和使用同时进行B、可以多次交换C、无法计算产出价值D、无法计算增加值11.在SNA中,拥有资产承担债务,独立从事经济活动并与其他单位从事交易的经济实体是().A、物质生产部门B、机构单位C、产业活动单位D、产业部门12.一定时期一国或地区提供全部使用的货物和服务总量是().A、国内生产总值B、总供给C、社会总产品D、国内生产净值13.一定时期生产产出包括().A、原材料库存价值B、在制品期末期初价值差额C、期初在制品价值D、期末在制品价值14.下列哪项属于收入法增加值的统计内容().A、增值税或营业税B、生活价格补贴C、所得税D、设备普通保养费15.从总供给和总需求出发如何理解出口().A、国外供给B、国内需求C、国外供给和国内需求D、国内供给和国外需求16.工业企业自建厂房的生产活动及其产出成果().A、统计在工业总产出之中B、不统计C、统计在建筑业总产出之中D、统计在房地产业总产出之中17.新核算体系的生产范围是().A、所有货物的生产B、所有有酬劳动者提供的服务C、所有货物的生产和有酬劳动者提供的服务D、所有货物的生产及营利性服务18.国内生产总值的实物构成不包括().A、消费品及服务B、用于积累的生产资料C、出口货物及服务D、进口货物及服务19.按产品法计算总产出的部门是().A、工业B、农业C、商业D、房地产业20.生产账户的平衡项目是().A、总产出B、中间消耗C、增加值D、固定资本消耗21.产业部门生产账户中的总产出和中间消耗要求().A、都按产品加以分类B、只列总数C、总产出按产品加以细分,中间产品不加细分D、总产出不按产品细分,中间消耗需按产品加以细分22.国内生产总值是指().A、中间产品价值B、总产品价值C、社会最终产品价值D、社会成品价值23.国内生产总值中的居民消费不包括().A、购买的消费品B、家庭成员自己从事的家务劳动C、购买的各种服务D、获得的实物报酬24.国民总收入不包括().A、生产税净额B、资本消耗价值C、国外净要素收入D、中间消耗25.包含重复计算的指标是().A、国内生产总值B、国民总收入C、总产出D、国内生产净值三、多项选择题1.按收入法计算的国内生产总值由以下各项构成().A固定资产损耗 B净出口C生产税净额 D营业盈余E劳动者报酬2.按支出法计算国内生产总值,应包含以下各项().A总消费 B总投资 C净进口 D净出口 E期末国家储备3.总产出价值构成().A来自国外的要素收入 B中间消耗C固定资产损耗 D净增加值E出口4.在SNA中机构单位是具有哪些特征的经济实体().A拥有资产 B必须从事物质产品生产C承担债务 D独立从事经济活动产品E独立核算5.在SNA中,采用“常住单位”概念是为了().A区分国内交易与国外交易 B界定交易主体范围C界定生产活动范围 D区分原始收入与派生收入E计算国内生产总值和国民收入6.保险业总产出主要包括以下项目().A保险费收入与赔金支出之差 B手续费收入C投资净收入 D其他经营项目收入E工资收入7.生产核算中的虚拟交易方法主要用于()核算.A地下经营活动 B自给性生产C不以获利为目的的非市场产出 D非法交易活动E家务劳动8.下列哪些项目包括在生产活动及其产出统计之中().A农民自产自用的粮食 B企业自制设备C体育、文艺活动及其服务 D政府部门活动及其服务E森林、矿藏等资源价值9.服务产出包括().A教育服务 B居民服务C娱乐服务 D国防、治安等安全服务E金融、保险业服务10.每个产业部门的统计范围确定依据是().A行政隶属 B企业生产规模相同C生产产品的同一性 D统计部门规定,无理论依据E生产过程技术的同一性11.企业增加值统计包括().A工业企业增加值 B企业医院服务增加值C职工食堂饮食生产增加值 D职工子弟学校、技术学校增加值E企业房管部门服务增加值12.国内生产总值等于().A总产出合计减中间消耗合计 B社会总产品C最终产品价值 D货物和服务生产总值E全部增加值之和13.生产账户包括().A收入分配账户 B生产总量账户C国民资产负债账户 D产业部门综合生产账户E机构部门综合生产账户14.包含折旧在内的指标有().A国民总收入 B国民净收入C国内生产总值 D国内生产净值E总产出15.以收入作为其总产出的部门().A农业 B工业C运输邮电业 D餐饮业E其他营利性服务性企业16.计入国内生产总值的产品有().A居民个人和个人社会集团购买的消费品B作为固定资产的产品 C增加储备的产品D出口的货物和服务 E进口的货物和服务17.计入国内生产总值的收入有().A劳动者的货币工资 B劳动者的实物报酬C劳动者获得的侨汇收入 D生产税E居民储蓄的利息收入18.计入政府和事业单位总产出的项目有().A办公用品支出 B业务用品支出C差旅费及医疗费支出 D基建及转移支出E工资性支出19.不包括折旧项目的有().A国内生产净值 B社会总产出C中间投入产品价值 D最终产品价值E国民生产总值20.国内生产净值的实物构成为().A用于消费的消费品及服务B新增的固定资产C用折旧资金替换的固定资产D增加储备的产品E净出口的货物和服务四、计算题1.在下面的国内生产总值及其使用表中,添入适当的数字,并解释原因(给出计算方法和步骤)。
国内生产总值及其使用表单位:亿元2.根据给出的资料,分别用生产法、收入法和支出法计算某地区的GDP。
已知:(1)农业总产出为200亿元,其中生产者自产自用部分价值30亿元,中间投入50亿元;(2)工业总产出为600亿元,其中企业间重复计算价值为100亿元,中间投入为200亿元;(3)建筑业总产出为200亿元,中间投入为80亿元;(4)运输邮电业总产出为200亿元,中间投入为40亿元;(5)贸易及餐饮业总产出为200亿元,中间投入为60亿元;(6)其他非营利性非物质生产部门,营业收入200亿元,中间投入为40亿元;(7)其他非营利性非物质生产部门,经常性费用总支出为300亿元,固定资产折旧费按经常性支出的10%计算;(8)全地区劳动者报酬总数为700亿元,生产税收入为200亿元,生产补贴为120亿元,固定资产损耗为400亿元,营业盈余为280亿元;(9)全地区总消费价值为1000亿元,总投资为640亿元,外地购入为400亿元,固输出外地为180亿元。
3.某地区2000年的固定资产折旧为96亿元,劳动者报酬总数为472亿元,生产税为114亿元,生产税补贴为50亿元,营业盈余为282亿元,来自国外的净要素收入为-1.2亿元.试计算该地区当年的国内生产总值和国内生产净值。
4.某地区2000年的国民经济核算资料如下:(1)总产出1200为亿元;(2)中间投入为700亿元;(3)固定资产折旧为60亿元;(4)劳动者报酬300为亿元;(5)生产税净额为40亿元;(6)营业盈余为100亿元;(7)总消费为300亿元;(8)总投资为210亿元;(9)出口为80亿元;(10)进口为90亿元。
试用生产法、收入法和支出法分别计算该地区的国内生产总值。
5.某工业企业全年生产活动统计为:销售收入25万元,期初成品库存16万元,期末成品库存10万元,半成品库存期初期末存货价值没有变化,在制品价值期初8万元,期末11万元,本年度购进原材料20万元,承作来料加工收入5万元,自建厂房施工产值15万元.要求计算本年度工业总产出。
6.某地区全年农业统计为:农产品粮食产量为103万吨,每吨平均价格为1300元,其余农产品价值8.7万元,林产品价值为3万元,森林培植费用为6万元,畜产品产值为6万元,期初牲畜存栏价值为15万元,期末牲畜存栏价值为17万元,要求计算农业总产出。
7.某地区工商银行男末储蓄存款余额为110亿元,该年度应支出利息10.5亿元,贷款70亿元,该年度利息收入15亿元,提供各种金融服务收取手续费、服务费2亿元,投资收益12亿元,其中自有资金投资收益8亿元,要求计算该地区本年度工商银行总产出。
ch03资产的管理与核算01-流动资产03 存货 4课时

(6)置换换入的库存物品验收入库,
政府会计主体通过置换取得的存货,其成本按照换出资产的评估价值,加上支付 的补价或减去收到的补价,加上为换入存货发生的其他相关支出确定。
① 不涉及补价的
借:库存物品【换出资产评估价值+其他相关支出】 资产处置费用【借差】 贷:库存物品【账面余额】 银行存款等【其他相关支出】 其他收入【贷差】
借:其他支出【其他相关支出大于补价的差额】 贷:资金结存
17
练习1:
库存物品
1.某行政单位使用财政授权支付方式购入材料80000元,当日收到材料并验收合
格入库。
2.2019年1月5日,某事业单位委托A公司甲供材料一批,发出甲材料200000元。
1月7日,用零余额账户支付加工费和相关运输费共计100000元。3月10日,材
借:资产处置费用 贷:库存物品
同时
[按照库存物品的账面余额]
借:银行存款
[按照收到的价款]
[按ቤተ መጻሕፍቲ ባይዱ处置过程中发生的相关费用]
应缴财政款 [按照其差额]
22
(3)经批准对外捐赠的库存物品发出时,
借: 资产处置费用 [库存物品的账面余额+捐赠过程中发生的
归属于捐出方的相关费用] 贷:库存物品
银行存款 [捐赠过程中发生的归属捐出方的相关费用]
3
后续计量:
1、发出存货的成本:根据实际情况按先进先出法、加权平均法和个别计价法确定发 出存货实际成本; 2、发出后,将其成本计入当期费用或相关资产成本;领用时计入成本,或者计入构 成新的资产成本中。 3、经批准对外捐赠、无偿调出的存货,全部转销其账面余额,捐赠和调出所发生的 费用计入当期费用; 4、摊销:低值易耗品、包装物采取一次性摊销法或五五摊销法,其成本计入当期费 用或相关资产成本; 5、毁损:将账面余额转入当期费用,处置收入扣除相关处置费用为净收益时计入应 缴款项处理(非税收入管理);净损失时直接计入当期费用。 6、盘亏:报批后计入当期费用。
CH03 元件功能说明39-63_简
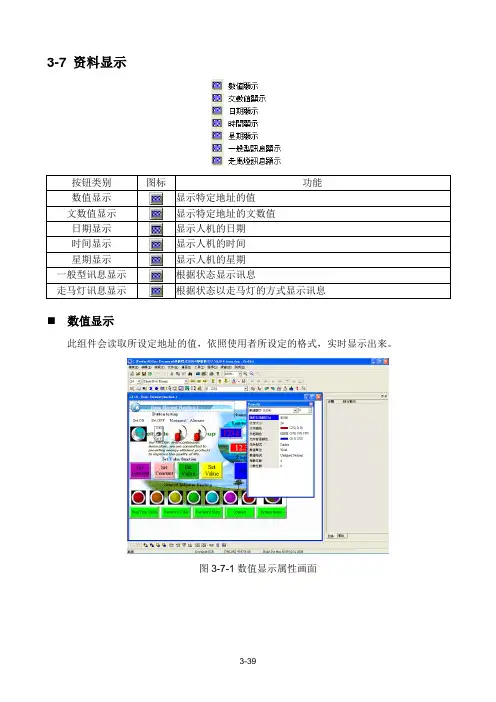
数值显示此组件会读取所设定地址的值,依照使用者所设定的格式,实时显示出来。
图3-7-1数值显示属性画面此组件会读取所设定地址的值,转换成字符的型式显示出来,因此所读取的值必须是ASCII的显示格式,否则使用者将无法看到所显示的字符。
(字符串长度最长28个字)图3-7-2文数值显示属性画面⏹日期显示此组件会于人机端,显示人机端内部所设定的日期。
亦可选择显示的格式。
图3-7-3日期显示属性画面此组件会于人机端,显示人机端内部所设定的时间。
亦可选择时间显示的格式。
图3-7-4时间显示属性画面⏹星期显示依照所设定的状态,显示星期日到星期一的其中一天。
图3-7-5星期显示属性画面⏹一般型讯息显示设定状态的总数以及各种状态的文字,如此依照所选定地址的值改变,来改变显示其对应的文字。
图3-7-6一般型讯息显示属性画面⏹走马灯讯息显示文字显示会有如走马灯一样的移动跟循环出现,此外还可以设定每次移动点数以及间隔时间,来决定走马灯的显示方式。
图3-7-7走马灯讯息显示属性画面3-8 图形显示状态图显示在人机与PLC 联机使用时,如果您希望由PLC 控制复数个图形显示在人机屏幕的固定位置,并可控制它的状态而能显示不同的图形文件。
图3-8-1状态图显示属性画面以下将对状态图显示功能中所使用之属性加以说明:选择联机中内部存储器或已联机的内存地址,由指定内存地址读取内容。
使用者可依图形库所支持之图形选择丰富画面编辑方法请参考第二章。
使用者依PLC 所提供之数值格式与单位选择如下图。
设定状态图显示之状态总数。
如果数值单位为word,则可以设定1-256个状态;LSB就可以设定16个状态;Bit只能设定2个状态。
设定各状态自动变换模式与变换速度,自动换图选择如下图。
指定内存读地址=Dn,自动变换图形为Variation 时,则自动变换图形控制缓存器Dn+1;当Dn+1 = 0时自动换图= No,Dn+1 > 0时自动换图= Yes。
CH03-电子元器件系列知识-半导体及其他

第 2章
电子元器件
图2.4-7
二极管的开关应用
21
第 2章
电子元器件
4)二极管简易稳压电路
+v R1 A VD1 VD2 VD3 VT1 R2 +
三只二极管在V作用下 导通,因而稳定了A点 的直流电压。UA=
C1
0.6x3=1.8v
A +V VD1 VD2 R1
图2.4 .4-8二极管简易稳压电路
6、二极管正向电阻可变特性及实用控制电路 利用二极管正向导通后,正向 第一级录 第二级录音 音放大器 放大器 电阻的大小与流过它的电流 + + + C1 大小有关。即正向电流越大 Vi 正向电阻越小。如图为ALC R1 VD1 电路,即自动电平控制电路。 图2.4 .4-10 二极管控制电路 在录音机、卡座的录音卡中,录音时对录音信号的大小进 行控制。在录音信号小时,不控制录音信号的幅度;当录音信 号幅度大到一定对录音信号幅度进行控制,即对信号幅度进行 衰减,这就是ALC电路。ALC进入控制状态后,要求录音信号 越大,对信号的衰减量越大。
管子的端电压, 一般为3~25V,高的可达200 V。
②最小稳定电流IZmin 稳压管正常工作时的最小电流值定义为最小稳定电流, 记 为IZmin, 一般在几毫安以上。 稳压管正常工作时的电流应 大于IZmin, 以保证稳压效果。
28
第 2章
电子元器件
③最大稳定电流IZM和最大耗散功率PM
稳压管允许流过的最大电流和最大功耗叫做最大稳定 电流IZM和最大耗散功率PM。 通过管子的电流太大, 会使 管子内部的功耗增大, 结温上升而烧坏管子, 所以稳压管 正常工作时的电流和功耗不应超过这两个极限参数。 一般
难点:不同二极管的判断、区别
Ch03规划企业战略与市场营销管理习题
Ch03规划企业战略与市场营销管理习题(一)单项选择题(在下列每小题中,选择一个最适合的答案。
)1、整体战略是企业_________层次的战略。
A.总体B.局部C.最高D.较强2、职能战略是各个职能部门的_________战略。
A.长期性B.中期性C.短期性D.中长期3、区分战略经营单位的要紧依据是多项业务之间是否存在共同的_________。
A.经营主线B.经营目标C.经营方针D.经济利益4、共同的经营主线是指目前的产品、市场与以后的产品、市场之间的一种_________联系。
A.内在B.外部C.多种D.局部5、具有较高增长率和较高市场占有率的经营单位是_________。
A.问号类B.明星类C.奶牛类D.瘦狗类6、问号类经营单位是具有较高增长率和的经营单位或业务。
A.较高占有率B.一样占有率C.较低占有率D.没有占有率7、明星类单位的市场增长率降到_________以下,但有较高的相对市场占有率,便成为奶牛类单位。
A.50% B.30%C.10% D.5%8、市场增长率和相对市场占有率都较低的经营单位是_________。
A.问号类B.明星类C.奶牛类D.瘦狗类9、规划经营战略的关键是战略分析和。
A.战略选择B.战略打算C.战略部署D.战略调查10、战略环境因素变化的结果,对企业及其活动形成有利的条件是_________。
A.环境威逼B.市场机会C.市场利润D.成本降低11、经营战略打算的制定和实施,要以特定的_________为依据。
A.目标B.利润C.成本D.打算12、在同一市场上,采纳同一战略的企业之间,事实上形成了一个。
A.战略B.战术部落C.战略联盟D.战略群落13、_________是指企业利用多种信息载体,与目标市场进行沟通的传播活动,包括广告、人员推销、营业推广与公共关系等等。
A.产品B.定价C.促销D.分销14、_________规定战略经营单位业务和进展方向。
A.经营任务B.经营方针C.经营打算D.经营目标15、一个战略经营单位是企业的一个。
基础会计Ch03制造业企业主要业务的会计核算
5月26日,开出转账支票支付B、C两种材料外地运杂费2 000元。采购费用按材料的重量比例进行分配。
01
借:在途物资——B材料 800
02
——C材料 1 200
03
贷:银行存款 2 000
04
a公司
本公司
货款 10 000 增值税进项 1 700
货物
b公司
货款 15 000 增值税销项 2 550
甲产品
向a公司购进100件货物时,分录:
借:在途物资 10 000
应交税费——应交增值税(进项税额) 1 700
3
贷:银行存款 256 000
5月11日,设备安装完毕交付使用。
借:固定资产 256 000
贷:在建工程 256 000
5月15日,采购员王勇预借差旅费1 200元,以现金支付。
01
借:其他应收款——王勇 1 200
02
贷:库存现金 1 200
预付账款(资产)
◆受益期在先,支付期在后。
应付利息(负债)
生产费用与生产成本的含义 生产费用:制造业企业在生产产品过程中而发生的、用货币表现的生产耗费。 生产成本(制造成本):企业为生产一定种类和数量的产品所支出的生产费用总和对象化于产品就形成了产品的生产成本。
生产费用与生产成本的联系与区别 联系: 生产费用是发生过程也是产品成本的形成过程,费用是产品成本形成的基础。 区别: 生产费用与发生的期间相关,强调“期间”。 生产成本一般是指为生产某一种产品所产生的消耗,强调“对象”。
用途
区别制造费用和期间费用(管理费用等)的意义 产品的成本包括了直接材料、直接人工、其他直接支出、制造费用,但不包括期间费用(管理费用、销售费用、财务费用) 在计算某一期间的利润时,制造费用并不直接进入利润表,而是进入资产负债表中的存货项目。当产品销售时,再随存货成本转到利润表中的“营业成本”。 期间费用直接进入当期损益,在计算当期利润时全部减去,而不管当期产品的生产、销售情况。期间费用与产品的生产无直接关系,而是与特定的会计期间有关。
CH03 元件功能说明16-31

此按钮设定后,根据设定属性表里面的使用者权限来决
最高权限权限5时
此按钮提供人机端输入密码的介面。
输入密码的同时也
此按钮元件将会将使用者权限变为最低
点选此属性将出现如上图的对话盒,你可以指定输出装置于
系统功能按钮实例说明:
人机端系统目录画面
3-3 仪表
输入最小值显示区间用的最小值与最大值。
输入最大值
请参考下列各图。
仪表功能实例说明:
3-4 长条图
输入最小值显示区间用的最小值与最大值。
输入最大值
标准值用来计算偏差量的基准值。
输入最小值偏差长条图两端的最大最小值。
偏差长条图功能实例说明:
读取:D1000;偏差长条图显示内容相对应之PLC寄存器指定=Dn
3-5 管状图
3-6 扇形图
扇形图功能实例说明:
3-7 指示灯
状态指示灯元件功能实例说明:
范围常量以建立后的预设的
读取存贮器地址选择连线中内部存贮器或已连线的存贮器地址,读取其内容。
(参阅一般按钮说明)
文字/文字大小字型/文字颜色使用者可依WindowsR所提供之文字大小、字型与颜色功能,设定该元件文字显示型态。
(参阅一般按钮说明)。
ch03内部分析:独特竞争力、竞争优势与赢利能力(共35张)
第15页,共35页。
3 | 15
差异化与成本 结构 (chéngběn)
❖ 任何商业模式的核心都是创造独特竞争力战略的结 合,其目标是:
—实现产品的差异化,为顾客创造更高的价值,为企业争取更多的 定价选择。 —实现更低的成本结构,同样为企业带来更多的定价选择。
❖ 任何企业,不论处于什么行业,提供什么产品和服务, 都应该将其作为追求目标。
❖ 效率 ❖品质 ❖创新 ❖ 客户响应 ❖ 持续的改进和学习
在组织内部强调持续改进和学习的重要性
❖ 追踪最佳的做法和使用标杆法
同全球范围内效率最高的竞对手进行产品和做法方面的对比
❖ 克服惰性
克服抵制变革的惰性因素
运气对于成功很重要,要随时注意把握幸运的突破--但也 要记住:“工作越努力,运气才会越好”
2.Google公司竞争优势的来源是什么?这些优 势能够阻止竞争对手模仿吗?为了阻止竞争 对手,Google还需要做什么?
3.像雅虎和微软这样的竞争对手是否拥有在搜 索业务领域中占用Google所需要的资产和能 力?
第33页,共35页。
3 | 33
案例(àn lì)讨论(续)
4.GOOGLE在商业模式上的创新表现在哪些方 面?
第11页,共35页。
3 - 11
竞争优势、价值创造和赢利(yínglì)能力
企业的赢利水平取决于三个基本因素:
1. 顾客通过拥有企业产品中所获得的价值或效用 2. 企业为产品收取的价格 3. 生产产品的成本
消费者剩余是消费者效用“超过”所支付价格
的部分
基本法则:消费者从产品和服务中所获得的效用越大,企业 的定价选择越多。
拥有基本的独特竞争力的企业能够
做到:
• 产品差异化
伺服系统设计ch03
kg·m·s2 g·cm·s2
kg kg·m g·cm kg·m W·h
1 kg·m·s2 = 9.8 kg·m2 1g·cm·s2=9.8×10⁻⁵kg·m2
1 kg = 9.8 N 1 kg·m = 9.8 N·m 1 g·cm = 9.8×10⁻⁵ N·m 1 kg·m = 9.8 J 1 W·h = 3600 J
二、典型系统的综合负载分析和计算
实际伺服系统控制被控对象运动过程中,都要克服多种负载 的影响,因而需要根据各自的运动规律做具体分析和综合。 我们在建立系统动力学方程以及在选择执行元件功率时,需 要把对象所受到的负载换算到执行元件输出轴上。
1.负载的传递和转化
一般高速运动的执行元件带动相对低速运动的被控对象都需
j
g
1 2 3 4 5 5 1 2 3 4 6 6
M MR
2 2 2 M 12t1 M 2 (t2 t1 ) M 3 (t3 t2 ) ... M 6 (t6 t5 ) t1 (t2 t1 ) (t4 t2 ) (t5 t4 ) (t6 t5 )
三、随机干扰负载模型
控制系统常常遇到非确定的随机干扰负载,需要根据实际情
况来建立随机干扰负载模型(干扰负载的谱密度函数)。 例4 雷达天线随动系统的风载模型。 考虑随机信息(例如风速、陀螺漂移等)的值是跃变的,每一 区段值与以前区段值无关,而且跃变时刻t1,t2,t3,…是随机的。
a2 a1 t1 a3 t2 t3 a4
牌数据仍沿用工程单位制。在计算时应统一换算成国际单位制。
名称 转速角速度 飞轮转矩 转动惯量 力 力矩 功(能) 功率 符号 n Ω GD2 J F M或T W P 工程单位 r/min kg·m2 g·cm2 国际单位 rad/s N·m2 kg·m2 N N·m J或N·m W或J/s 换算关系 1 r/min = π/30 rad/s 1 kg·m2 = 9.8 N·m2 1 g·cm2 = 9.8×10⁻⁷ N·m
CH03 规划企业战略与市场营销管理
1
本章知识结构提示
总体战略(4个步骤) 战略 经营战略(8个步骤) 营销战略 市场营销管理过程
明确 经营 目标
分析 市场 机会
选择 目标 市场
设计 营销 策略
管理 营销 活动
2
第三章 企业战略计划与 市场营销管理过程
第一节 第二节 第三节 第四节 企业战略与战略规划 规划总体战略 规划经营战略 规划和实施市场营销管理
引力(Market attractive)和业务优势 (Business strength)两个方面进行评 估。 市场吸引力取决于市场大小、年市场增 长率、历史的利润率等。 竞争能力由该单位的市场占有率、产品 质量、分销能力等因素决定。
17
GE 分析模型
发展策略 维持策略
收割/放弃 策略
18
12
三、规划投资组合
通过对企业SBUs的分析评估,确定 投资方向,合理有效地分配资源。 “市场增长率/相对市场占有率”矩阵 “多因素投资组合”矩阵
理解 理解
13
市场增长率-市场占有率矩阵
市场增长率(Market Growth Rate),
指企业经营单位所在的市场的年增长率。 相对市场占有率(Relative Market Share),指企业经营单位的市场占有 率相对于最大竞争者的市场占有率的比 率。
Units ,SBUs)就是企业值得为其专门制定 一种经营战略的最小经营单位。
区分SBU的主要依据是各项业务之间是否存
在共同的经营主线,注意贯彻市场导向,保 证切实可行。
11
战略经营单位的特征
有自己的业务。
有共同的性质和要求。 拥有一定的资源,能够相对独立或有区别地
高等量子力学 课件 【ch03】二次量子化方法
粒子数表象
于是谐振子哈密顿算符用声子数算符可记为
应当注意,这里的n 是算符。 上面的讨论并未涉及状态随时间的演化问题,或者说我们仅仅讨论了初始时刻的状态描述。 由于在粒子数表象 中我们将状态记为产生算符作用在真空态的形式(见式(3.9)),所以方便的是使 真空态不随时间改变,而使力学量 随时间改变,因此常采用海森伯绘景。在海森伯绘景中, 一维 自由谐振子湮灭算符b(t)所满足的动力学方程为
粒子数表象
历史上最早定义的相干态为谐振子相干态,它是谐振子的一些量子力学状态,处于这些态中 的粒子按 量子力学规律运动,与在同一势场中具有相同能量的经典粒子的简谐运动最为接近。为简单起见,我们 讨论一维运动。经典谐振子的运动规律xc(t)与其能量表达式为
式中, x0 为振幅, 为角频率, 为初相。为了与量子力学进行比较,将上述二式改写为
为了在粒子数表象中进行各种计算,需要引进粒子产生算符和湮灭算符。利用它们,就可以 把粒子数表象
的基矢及各种类型的力学量方便地表示出来,而且在各种计算中,只需利用这些产 生算符和湮灭算符的基
本对易关系,量子态的置换对称性即可自动得到保证。为了初学者方便, 在引进产生算符和湮灭算符之
前,简单回顾一下一维谐振子的代数解法中的升算符和降算符概念。
其中矩阵元为
压缩算符的意义
如果V 与时间有关, 当然也可能与时间有关。在特殊情况下,若V 与时间无关,则 可取 一次量子化理
论中的单粒子哈密顿算符 的本征态,相应的本征值为Ea,于是有
。这时,量子场
哈密顿算符式(3.85)可简化为
求式(3.87)的本征值和本征矢是一个二次量子化方案中的问题。其中,
的第一行与第二行相同,行列式等于零,即
。这表明这样的体系状态不存在。这正是泡利