
增值税纳税申报表填写及下载
增值税纳税申报表填写及下载一、《增值税纳税申报表(适用于一般纳税人)》填表说明本申报表适用于增值税一般纳税人填报。
增值税一般纳税人销售按简易办法缴纳增值税的货物,也使用本表。
(一)本表“税款所属时间”是指纳税人申报的增值税应纳税额的所属时间,应填写具体的起止年、月、日。
(二)本表“填表日期”指纳税人填写本表的具体日期。
(三)本表“纳税人识别号”栏,填写税务机关为纳税人确定的识别号,即:税务登记证。
(四)本表“所属行业”栏,按照国民经济行业分类与代码中的最细项(小类)进行填写(国民经济行业分类与代码附后)。
(五)本表“纳税人名称”栏,填写纳税人单位名称全称,不得填写简称。
(六)本表“法定代表人XX”栏,填写纳税人法定代表人的XX。
(七)本表“注册地址”栏,填写纳税人税务登记证所注明的详细地址。
(八)本表“营业地址”栏,填写纳税人营业地的详细地址。
(九)本表“开户银行及XX”栏,填写纳税人开户银行的名称和纳税人在该银行的结算XX。
(十)本表“企业登记注册类型”栏,按税务登记证填写。
(十一)本表“”栏,填写纳税人注册地和经营地的。
(十二)表中“一般货物及劳务”是指享受即征即退的货物及劳务以外的其他货物及劳务。
(十三)表中“即征即退货物及劳务”是指纳税人按照税法规定享受即征即退税收优惠政策的货物及劳务。
(十四)本表第1项“(一)按适用税率征税货物及劳务销售额”栏数据,填写纳税人本期按适用税率缴纳增值税的应税货物和应税劳务的销售额(销货退回的销售额用负数表示)。
包括在财务上不作销售但按税法规定应缴纳增值税的视同销售货物和价外费用销售额,外贸企业作价销售进料加工复出口的货物,税务、财政、审计部门检查按适用税率计算调整的销售额。
“一般货物及劳务”的“本月数”栏数据与“即征即退货物及劳务”的“本月数”栏数据之和,应等于《附表一》第7栏的“小计”中的“销售额”数。
“本年累计”栏数据,应为年度内各月数之和。
(十五)本表第2项“应税货物销售额”栏数据,填写纳税人本期按适用税率缴纳增值税的应税货物的销售额(销货退回的销售额用负数表示)。
包括在财务上不作销售但按税法规定应缴纳增值税的视同销售货物和价外费用销售额,以及外贸企业作价销售进料加工复出口的货物。
“一般货物及劳务”的“本月数”栏数据与“即征即退货物及劳务”的“本月数”栏数据之和,应等于《附表一》第5栏的“应税货物”中17%税率“销售额”与13%税率“销售额”的合计数。
“本年累计”栏数据,应为年度内各月数之和。
(十六)本表第3项“应税劳务销售额”栏数据,填写纳税人本期按适用税率缴纳增值税的应税劳务的销售额。
“一般货物及劳务”的“本月数”栏数据与“即征即退货物及劳务”的“本月数”栏数据之和,应等于《附表一》第5栏的“应税劳务”中的“销售额”数。
“本年累计”栏数据,应为年度内各月数之和。
(十七)本表第4项“纳税检查调整的销售额”栏数据,填写纳税人本期因税务、财政、审计部门检查、并按适用税率计算调整的应税货物和应税劳务的销售额。
但享受即征即退税收优惠政策的货物及劳务经税务稽查发现偷税的,不得填入“即征即退货物及劳务”部分,而应将本部分销售额在“一般货物及劳务”栏中反映。
“一般货物及劳务”的“本月数”栏数据与“即征即退货物及劳务”的“本月数”栏数据之和,应等于《附表一》第6栏的“小计”中的“销售额”数。
“本年累计”栏数据,应为年度内各月数之和。
(十八)本表第5项“按简易征收办法征税货物的销售额”栏数据,填写纳税人本期按简易征收办法征收增值税货物的销售额(销货退回的销售额用负数表示)。
包括税务、财政、审计部门检查、并按按简易征收办法计算调整的销售额。
“一般货物及劳务”的“本月数”栏数据与“即征即退货物及劳务”的“本月数”栏数据之和,应等于《附表一》第14栏的“小计”中的“销售额”数。
“本年累计”栏数据,应为年度内各月数之和。
(十九)本表第6项“其中:纳税检查调整的销售额”栏数据,填写纳税人本期因税务、财政、审计部门检查、并按简易征收办法计算调整的销售额,但享受即征即退税收优惠政策的货物及劳务经税务稽查发现偷税的,不得填入“即征即退货物及劳务”部分,而应将本部分销售额在“一般货物及劳务”栏中反映。
“一般货物及劳务”的“本月数”栏数据与“即征即退货物及劳务”的“本月数”栏数据之和,应等于《附表一》第13栏的“小计”中的“销售额”数。
“本年累计”栏数据,应为年度内各月数之和。
(二十)本表第7项“免、抵、退办法出口货物销售额”栏数据,填写纳税人本期执行免、抵、退办法出口货物的销售额(销货退回的销售额用负数表示)。
“本年累计”栏数据,应为年度内各月数之和。
(二十一)本表第8项“免税货物及劳务销售额”栏数据,填写纳税人本期按照税法规定直接免征增值税的货物及劳务的销售额及适用零税率的货物及劳务的销售额(销货退回的销售额用负数表示),但不包括适用免、抵、退办法出口货物的销售额。
“一般货物及劳务”的“本月数”栏数据,应等于《附表一》第18栏的“小计”中的“销售额”数。
“本年累计”栏数据,应为年度内各月数之和。
(二十二)本表第9项“免税货物销售额”栏数据,填写纳税人本期按照税法规定直接免征增值税货物的销售额及适用零税率货物的销售额(销货退回的销售额用负数表示),但不包括适用免、抵、退办法出口货物的销售额。
“一般货物及劳务”的“本月数”栏数据,应等于《附表一》第18栏的“免税货物”中的“销售额”数。
“本年累计”栏数据,应为年度内各月数之和。
(二十三)本表第10项“免税劳务销售额”栏数据,填写纳税人本期按照税法规定直接免征增值税劳务的销售额及适用零税率劳务的销售额(销货退回的销售额用负数表示)。
“一般货物及劳务”的“本月数”栏数据,应等于《附表一》第18栏的“免税劳务”中的“销售额”数。
“本年累计”栏数据,应为年度内各月数之和。
(二十四)本表第11项“销项税额”栏数据,填写纳税人本期按适用税率计征的销项税额。
该数据应与“应交税金—应交增值税”明细科目贷方“销项税额”专栏本期发生数一致。
“一般货物及劳务”的“本月数”栏数据与“即征即退货物及劳务”的“本月数”栏数据之和,应等于《附表一》第7栏的“小计”中的“销项税额”数。
“本年累计”栏数据,应为年度内各月数之和。
(二十五)本表第12项“进项税额”栏数据,填写纳税人本期申报抵扣的进项税额。
该数据应与“应交税金—应交增值税”明细科目借方“进项税额”专栏本期发生数一致。
“一般货物及劳务”的“本月数”栏数据与“即征即退货物及劳务”的“本月数”栏数据之和,应等于《附表二》第12栏中的“税额”数。
“本年累计”栏数据,应为年度内各月数之和。
(二十六)本表第13项“上期留抵税额”栏数据,为纳税人前一申报期的“期末留抵税额”数,该数据应与“应交税金——应交增值税”明细科目借方月初余额一致。
(二十七)本表第14项“进项税额转出”栏数据,填写纳税人已经抵扣但按税法规定应作进项税转出的进项税额总数,但不包括销售折扣、折让,销货退回等应负数冲减当期进项税额的数额。
该数据应与“应交税金—应交增值税”明细科目贷方“进项税额转出”专栏本期发生数一致。
“一般货物及劳务”的“本月数”栏数据与“即征即退货物及劳务”的“本月数”栏数据之和,应等于《附表二》第13栏中的“税额”数。
“本年累计”栏数据,应为年度内各月数之和。
(二十八)本表第15项“免、抵、退货物应退税额”栏数据,填写退税机关按照出口货物免、抵、退办法审批的应退税额。
“本年累计”栏数据,应为年度内各月数之和。
(二十九)本表第16项“按适用税率计算的纳税检查应补缴税额”栏数据,填写税务、财政、审计部门检查按适用税率计算的纳税检查应补缴税额。
“本年累计”栏数据,应为年度内各月数之和。
(三十)本表第17项“应抵扣税额合计”栏数据,填写纳税人本期应抵扣进项税额的合计数。
(三十一)本表第18项“实际抵扣税额”栏数据,填写纳税人本期实际抵扣的进项税额。
“本年累计”栏数据,应为年度内各月数之和。
(三十二)本表第19项“按适用税率计算的应纳税额”栏数据,填写纳税人本期按适用税率计算并应缴纳的增值税额。
“本年累计”栏数据,应为年度内各月数之和。
(三十三)本表第20项“期末留抵税额”栏数据,为纳税人在本期销项税额XX未抵扣完,留待下期继续抵扣的进项税额。
该数据应与“应交税金——应交增值税”明细科目借方月末余额一致。
(三十四)本表第21项“按简易征收办法计算的应纳税额”栏数据,填写纳税人本期按简易征收办法计算并应缴纳的增值税额,但不包括按简易征收办法计算的纳税检查应补缴税额。
“一般货物及劳务”的“本月数”栏数据与“即征即退货物及劳务”的“本月数”栏数据之和,应等于《附表一》第12栏的“小计”中的“应纳税额”数。
“本年累计”栏数据,应为年度内各月数之和。
(三十五)本表第22项“按简易征收办法计算的纳税检查应补缴税额”栏数据,填写纳税人本期因税务、财政、审计部门检查并按简易征收办法计算的纳税检查应补缴税额。
“一般货物及劳务”的“本月数”栏数据与“即征即退货物及劳务”的“本月数”栏数据之和,应等于《附表一》第13栏的“小计”中的“应纳税额”数。
“本年累计”栏数据,应为年度内各月数之和。
(三十六)本表第23项“应纳税额减征额”栏数据,填写纳税人本期按照税法规定减征的增值税应纳税额。
“本年累计”栏数据,应为年度内各月数之和。
(三十七)本表第24项“应纳税额合计”栏数据,填写纳税人本期应缴增值税的合计数。
“本年累计”栏数据,应为年度内各月数之和。
(三十八)本表第25项“期初未缴税额(多缴为负数)”栏数据,为纳税人前一申报期的“期末未缴税额(多缴为负数)”。
(三十九)本表第26项“实收出口开具专用缴款书退税额”栏数据,填写纳税人本期实际收到税务机关退回的,因开具《出口货物税收专用缴款书》而多缴的增值税款。
该数据应根据“应交税金——未交增值税”明细科目贷方本期发生额中“收到税务机关退回的多缴增值税款”数据填列。
“本年累计”栏数据,为年度内各月数之和。
(四十)本表第27项“本期已缴税额”栏数据,是指纳税人本期实际缴纳的增值税额,但不包括本期入库的查补税款。
“本年累计”栏数据,为年度内各月数之和。
(四十一)本表第28项“①分次预缴税额”栏数据,填写纳税人本期分次预缴的增值税额。
(四十二)本表第29项“②出口开具专用缴款书预缴税额”栏数据,填写纳税人本期销售出口货物而开具专用缴款书向主管税务机关预缴的增值税额。
(四十三)本表第30项“③本期缴纳上期应纳税额”栏数据,填写纳税人本期上缴上期应缴未缴的增值税款,包括缴纳上期按简易征收办法计提的应缴未缴的增值税额。
“本年累计”栏数据,为年度内各月数之和。
(四十四)本表第31项“④本期缴纳欠缴税额”栏数据,填写纳税人本期实际缴纳的增值税欠税额,但不包括缴纳入库的查补增值税额。
增值税纳税申报表(一般纳税人适用)

增值税纳税申报表(一般纳税人适用)一、纳税人信息1. 纳税人名称:________________________2. 纳税人识别号:________________________3. 地址、电话:________________________4. 开户行及账号:________________________二、税款所属期1. 本期年月:______年______月 1 日至______年______月31 日2. 纳税人所属行业:________________三、销项情况1. 销售额:按适用税率计税销售额:其中:应税货物销售额________________;应税劳务销售额________________;纳税检查调整的销售额________________。
销项税额:________________。
含税销售额:________________。
2. 销项税额计算:应税货物销售额________________,税率______%,销项税额________________。
应税劳务销售额________________,税率______%,销项税额________________。
纳税检查调整的销售额________________,税率______%,销项税额________________。
四、进项情况1. 进项税额:本期认证相符的增值税专用发票______份,金额______元,税额______元。
前期认证相符且本期申报抵扣的增值税专用发票______份,金额______元,税额______元。
本期认证相符的海关进口增值税专用缴款书______份,金额______元,税额______元。
农产品收购发票或销售发票抵扣进项税额情况:本期收购发票抵扣进项税额合计______元,其中,免税农产品收购发票抵扣进项税额______元。
本期销售发票抵扣进项税额合计______元,其中,开具农产品收购发票的销售发票抵扣进项税额______元。
一般纳税人增值税申报表(含附加税)

一般纳税人增值税申报表(含附加税)一、封面1. 纳税人识别号:填写纳税人的税务登记证号码。
2. 纳税人名称:填写纳税人的名称全称。
3. 税款所属期:填写申报的税款所属时间,格式为年、月、日。
4. 填表日期:填写纳税人实际填写本表的日期。
二、增值税纳税申报表(适用于增值税一般纳税人)1. 纳税人基本信息:纳税人名称:同封面。
注册地址:填写纳税人税务登记证上的注册地址。
经营地址:填写纳税人实际经营地址。
法定代表人:填写纳税人的法定代表人姓名。
联系电话:填写纳税人的联系电话。
纳税人类型:根据纳税人的性质选择相应的类型,如增值税一般纳税人、小规模纳税人等。
2. 税款所属期:同封面。
3. 经济类型:选择纳税人的经济类型,如国有企业、集体企业、私营企业等。
4. 行业:选择纳税人所属的行业,如工业、商业、服务业等。
5. 开户银行及账号:填写纳税人的开户银行名称和账号。
6. 登记注册类型:选择纳税人的登记注册类型,如企业法人、营业执照等。
7. 经营范围:填写纳税人的经营范围。
8. 增值税纳税申报表(附列资料)(本期销售情况明细):防伪税控系统开具的增值税专用发票:填写纳税人通过防伪税控系统开具的增值税专用发票的销售额、销项税额。
防伪税控系统开具的增值税普通发票:填写纳税人通过防伪税控系统开具的增值税普通发票的销售额、销项税额。
其他扣税凭证:填写纳税人取得的除防伪税控系统开具的增值税专用发票和增值税普通发票以外的其他扣税凭证的销售额、销项税额。
销售额:填写纳税人本期销售货物、提供应税劳务和应税服务的销售额,包括开具增值税专用发票、普通发票、未开具发票的销售额。
销项税额:根据销售额和税率计算出的销项税额。
应税服务扣除项目本期实际扣除金额:填写纳税人提供应税服务,按照规定准予扣除的项目金额。
扣除后销售额:扣除应税服务扣除项目本期实际扣除金额后的销售额。
销项税额抵减:填写纳税人按照规定准予抵减的销项税额。
应纳税额:根据扣除后销售额和税率计算出的应纳税额。
增值税纳税申报表(小规模)模板
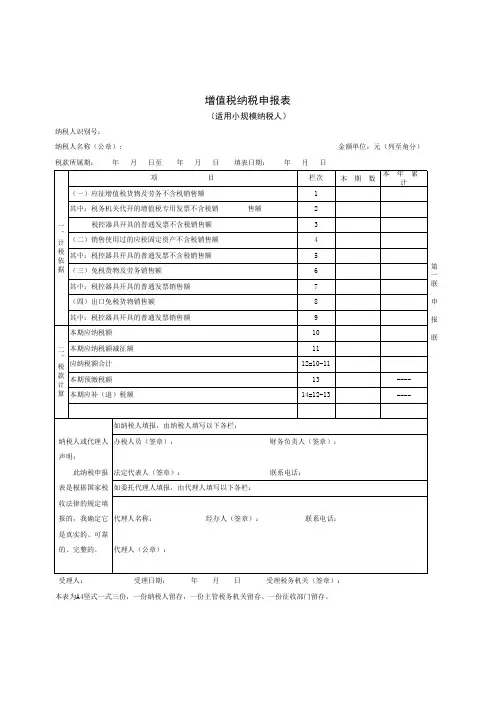
(适用小规模纳税人)
纳税人识别号: 纳税人名称(公章): 税款所属期: 年 月 日至 年 月 日 填表日期: 年 月 日 栏次 1 售额 2 3 4 5 6 7 8 9 10 11 12=10-11 13 14=12-13 ------第 一 联 申 报 联 本 期 数 本 年 累 纳税人留存,一份主管税务机关留存、一份征收部门留存。
如纳税人填报,由纳税人填写以下各栏: 纳税人或代理人 办税人员(签章): 财务负责人(签章): 声明: 此纳税申报 法定代表人(签章): 联系电话:
表是根据国家税 如委托代理人填报,由代理人填写以下各栏: 收法律的规定填 报的,我确定它 代理人名称: 经办人(签章): 联系电话: 是真实的、可靠 的、完整的。 受理人: 代理人(公章): 受理日期: 年 月 日 受理税务机关(签章):
项 目 (一)应征增值税货物及劳务不含税销售额 其中:税务机关代开的增值税专用发票不含税销 税控器具开具的普通发票不含税销售额 一 、 计 (二)销售使用过的应税固定资产不含税销售额 税 其中:税控器具开具的普通发票不含税销售额 依 据 (三)免税货物及劳务销售额 其中:税控器具开具的普通发票销售额 (四)出口免税货物销售额 其中:税控器具开具的普通发票销售额 本期应纳税额 二 、 税 款 计 算 本期应纳税额减征额 应纳税额合计 本期预缴税额 本期应补(退)税额
(完整word版)增值税纳税申报表(主表、附表一、附表二)

增值税纳税申报表
(适用于增值税一般纳税人)
根据《中华人民共和国增值税暂行条例》第二十二条和第二十三条的规定制定本表。
纳税人不论有无销售额,均应按主管税务机关的纳税期限按期填报本表,并于次月一日起十日内,向当地税务机关申报。
税款所属时间:自年月日至年月日填表日期:年月日金额单位:元至角分
以下由税务机关填写:
收到日期:接收人主管税务机关盖章:
增值税纳税申报表附列资料(表一)
(本期销售情况明细)
税款所属时间:年月日
-来源网络,仅供个人学习参考
增值税纳税申报表附列资料(表二)
(本期进项税额明细)
税款所属时间:年月日
纳税人名称:(公章)填表日期:年月日金额单位:元至角分
注:第1栏=第2栏+第3栏=第23栏+第35栏-第25栏;第2栏=第35栏-第24栏;第3栏=第23栏+第24栏-第25栏;第4栏等于第5栏至第10栏之和;。
【附件3】《增值税纳税申报表(小规模纳税人适用)》及其附列资料
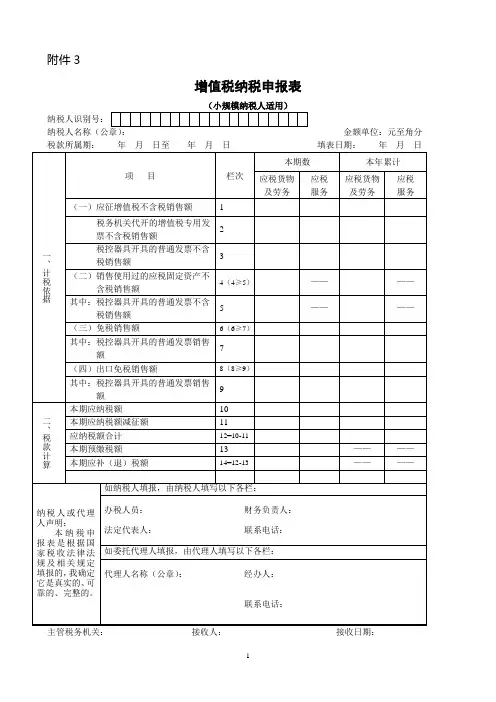
附件3增值税纳税申报表(小规模纳税人适用)纳税人识别号: 纳税人名称(公章):金额单位:元至角分税款所属期: 年 月 日至 年 月 日填表日期: 年 月 日一、计税依据项 目栏次本期数本年累计 应税货物及劳务应税 服务 应税货物及劳务应税 服务 (一)应征增值税不含税销售额 1税务机关代开的增值税专用发票不含税销售额2税控器具开具的普通发票不含税销售额3(二)销售使用过的应税固定资产不含税销售额4(4≥5)———— 其中:税控器具开具的普通发票不含税销售额 5—— —— (三)免税销售额6(6≥7)其中:税控器具开具的普通发票销售额7(四)出口免税销售额8(8≥9)其中:税控器具开具的普通发票销售 额 9二、税款计算本期应纳税额10 本期应纳税额减征额 11应纳税额合计 12=10-11本期预缴税额 13—— —— 本期应补(退)税额 14=12-13————纳税人或代理人声明:本纳税申报表是根据国家税收法律法规及相关规定填报的,我确定它是真实的、可靠的、完整的。
如纳税人填报,由纳税人填写以下各栏:办税人员: 财务负责人:法定代表人: 联系电话:如委托代理人填报,由代理人填写以下各栏: 代理人名称(公章): 经办人:联系电话:主管税务机关:接收人:接收日期:增值税纳税申报表(小规模纳税人适用)附列资料税款所属期:年月日至年月日填表日期:年月日纳税人名称(公章):金额单位:元至角分应税服务扣除额计算期初余额本期发生额本期扣除额期末余额1 2 3(3≤1+2之和,且3≤5)4=1+2-3应税服务计税销售额计算全部含税收入本期扣除额含税销售额不含税销售额5 6=3 7=5-6 8=7÷1.03。
增值税纳税申报表(一般纳税人适用)-带部分公式版
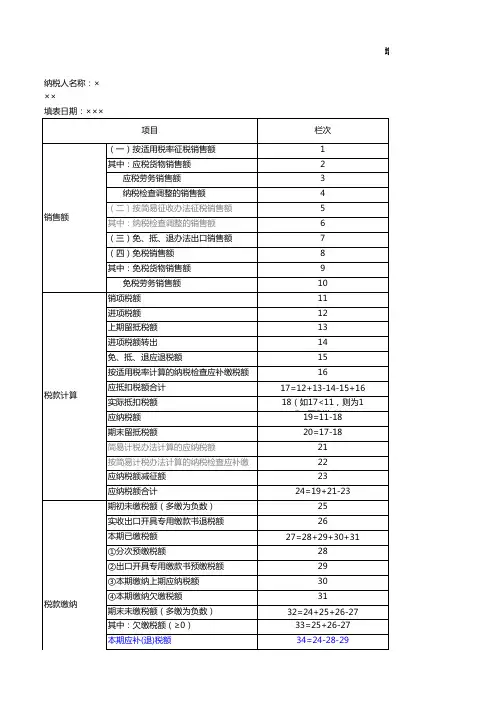
增值税纳税申报表 (一般纳税人适用)
栏次
1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17=12+13-14-15+16 18(如17<11,则为1 7,1否9=则11为-1181) 20=17-18 21 22 23 24=19+21-23 25 26 27=28+29+30+31 28 29 30 31 32=24+25+26-27 33=25+26-27 34=24-28-29
纳税人名称:× ××
填表日期:×××
项目
销售额 税款计算 税款缴纳
(一)按适用税率征税销售额 其中:应税货物销售额
应税劳务销售额 纳税检查调整的销售额 (二)按简易征收办法征税销售额 其中:纳税检查调整的销售额 (三)免、抵、退办法出口销售额 (四)免税销售额 其中:免税货物销售额 免税劳务销售额 销项税额 进项税额 上期留抵税额 进项税额转出 免、抵、退应退税额 按适用税率计算的纳税检查应补缴税额 应抵扣税额合计 实际抵扣税额 应纳税额 期末留抵税额 简易计税办法计算的应纳税额 按简易计税办法计算的纳税检查应补缴 税 应额 纳税额减征额 应纳税额合计 期初未缴税额(多缴为负数) 实收出口开具专用缴款书退税额 本期已缴税额 ①分次预缴税额 ②出口开具专用缴款书预缴税额 ③本期缴纳上期应纳税额 ④本期缴纳欠缴税额 期末未缴税额(多缴为负数) 其中:欠缴税额(≥0) 本期应补(退)税额
-----
----
--
--
--
--
--
---
--
--
--
--
--
金额单位:元至角分 本年累计
增值税纳税申报表(主表、附表一、附表二)(完整版)
.
增值税纳税申报表
(一般纳税人适用)
根据国家税收法律法规及增值税相关规定制定本表。
纳税人无论有无销售额,均应按税务机关核定的纳税期限填写本有,并向当地税务机关申报。
税款所属时间:自年月日至年月日填表日期:年月日金额单位:元至角分
主管税务机关:接收人接收日期:
增值税纳税申报表附列资料(表一)
(本期销售情况明细)
税款所属时间:年月日
纳税人名称:(公章)填表日期:年月日金额单位:元至角分
'.
'.
增值税纳税申报表附列资料(表二)
(本期进项税额明细)
税款所属时间:年月日
纳税人名称:(公章)填表日期:年月日金额单位:元至角分
注:第1栏=第2栏+第3栏=第23栏+第35栏-第25栏;第2栏=第35栏-第24栏;第3栏=第23栏+第24栏-第25栏;第4栏等于第5栏至第10栏之和;。
增值税纳税申报表主表附表附表二
增值税纳税申报表
(适用于增值税一般纳税人)
根据《中华人民共和国增值税暂行条例》第二十二条和第二十三条的规定制定本表。
纳税人不论有无销售额,均应按主管税务机关的纳税期限按期填报本表,并于次月一日起十日内,向当地税务机关申报。
税款所属时间:自年月日至年月日填表日期:年月日金额单位:元至角分
收到日期: 接收人主管税务机关盖章:
增值税纳税申报表附列资料(表一)
(本期销售情况明细)
税款所属时间:
纳税人名称:(公章)
金额单位:元至角分
填表日期:
日
年月
增值税纳税申报表附列资料(表二)
(本期进项税额明细)
税款所属时间:年月日
纳税人名称:(公章)填表日期:年月日金额单位:
注:第1栏=第2栏+第3栏=第23栏+第35栏—第25栏;第2栏=第35栏—第24栏;第3栏=第23栏+第24栏—第25栏;第4栏等于第5栏至第10栏之和;。
增值税纳税申报表附列资料excel模版下载
纳税人名称:(公章)防伪税控系统开具的增值税专用发票1非防伪税控系统开具的增值税专用发票2开具普通发票3未开具发票4小计5=1+2+3+4纳税检查调整6合计7=5+6防伪税控系统开具的增值税专用发票8非防伪税控系统开具的增值税专用发票9开具普通发票10未开具发票11小计12=8+9+10+11纳税检查调整13合计14=12+13小计项目栏次————项目项目栏次栏次应税劳务合计18=15+16+17————————————————未开具发票17——————开具普通发票16——份数销售额税额防伪税控系统开具的增值税专用发票15————三、免征增值税货物及劳务销售额明细免税货物免税劳务小计份数销售额税额份数销售额税额——————————————————————————————————————————份数销售额应纳税额二、简易征收办法征收增值税货物的销售额和应纳税额明细6%征收率4%征收率小计份数销售额应纳税额份数销售额应纳税额————————————————————————————————————————————————————————份数销售额销项税额份数销售额销项税额应税货物17%税率13%税率份数销售额销项税额份数销售额销项税额附件2:增值税纳税申报表附列资料(表一)(本期销售情况明细)税款所属时间: 年 月填表日期:年月日金额单位:元至角分一、按适用税率征收增值税货物及劳务的销售额和销项税额明细。
(完整word版)增值税纳税申报表适用于增值税小规模纳税人
增值税纳税申报表(适用小规模纳税人)金额单位:元(列至角分)受理人:受理日期:年月日受理税务机关(签章):增值税纳税申报表(适用于小规模纳税人)附列资料税款所属期:年月日至年月日填表日期:年月日填表说明一、填报范围:本附列资料适用于应税服务有扣除项目的增值税小规模纳税人填报。
本附列资料各栏次申报项目均不包含免税服务数据。
应税服务扣除项目指根据国家有关营业税改征增值税的税收政策规定,对纳税人按照国家有关营业税政策规定差额征收营业税的,在计算应税服务销售额时,允许从其取得的全部价款和价外费用中扣除的项目。
二、填写项目:(一)本附列资料“税款所属期”是指纳税人申报的增值税应纳税额的所属时间,应填写具体的起止年、月、日。
(二)本附列资料“纳税人名称”栏,填写纳税人单位名称全称,不得填写简称。
(三)本附列资料第1项“期初余额”栏数据,为从本附列资料上期第4项“期末余额”栏转入本期的数额。
(四)本附列资料第2项“本期发生额”栏数据,填写本期发生的根据国家有关营业税改征增值税的税收政策规定,对纳税人按照国家有关营业税政策规定差额征收营业税的,在计算应税服务销售额时,允许从其取得的全部价款和价外费用中扣除的价款数额。
(五)本附列资料第3项“本期扣除额”栏数据,填写应税服务扣除项目本期实际扣除的价款数额。
(六)本附列资料第4项“期末余额”栏数据,填写应税服务扣除额的期末余额。
第4栏“期末余额”=第1栏“期初余额”+第2栏“本期发生额”-第3栏“本期扣除额”(七)本附列资料第5项“全部含税收入”栏数据,填写纳税人提供应税服务,取得的全部价款和价外费用数额。
(八)本附列资料第6项“本期扣除额”栏数据,为本附列资料第3项“本期扣除额”栏数据。
第6栏“本期扣除额”=第3栏“本期扣除额”(九)本附列资料第7项“含税销售额”栏数据,填写应税服务的含税销售额。
第7栏“含税销售额”=第5栏“全部含税收入”-第6栏“本期扣除额”(十)本附列资料第8项“不含税销售额”栏数据,填写应税服务的不含税销售额。