
个人住房贷款方案模型【文献综述】
毕业论文文献综述数学与应用数学个人住房贷款方案模型一、前言部分(说明写作的目的,介绍有关概念、综述范围,扼要说明有关主题争论焦点)近几年来,关于个人住房贷款方式引起了社会各界的关注。
很多居民都要通过贷款的手段进行购房,其中购房贷款的优化问题就显得格外的重要,它直接影响着居民的生活质量。
另一方面,各个商业银行为购房居民提供各种不同的房贷方式,选择哪种方式最节约,哪种方式最适合自身需要,这是每个购房居民都非常关心的问题,因此有必要对购房贷款的贷款方式进行深层次的探究。
针对当前社会上流行的按揭贷款买房现象,对个人住房贷款的还款方式进行了探讨。
目前,个人住房贷款有三种:1、住房公积金贷款;2、个人住房商业性贷款;3、个人住房组合贷款。
住房公积金贷款是指由各地住房公积金管理中心运用职工以其所在单位所缴纳的住房公积金,委托商业银行向缴存住房公积金的在职职工和在职期间缴存住房公积金的离退休职工发放的房屋抵押贷款。
个人住房商业贷款是中国公民因购买商品房而向银行申请的一种贷款,是银行用其信贷资金所发放的自营性贷款。
具体指具有完全民事行为能力的自然人,购买本市城镇自住住房时,以其所购买的产权住房(或银行认可的其他担保方式)为抵押,作为偿还贷款的保证而向银行申请的住房商业性贷款。
个人住房组合贷款一般是指住房公积金贷款和住房商业贷款两项贷款的合称。
如果职工购房申请住房公积金贷款额度不能满足需要,同时又不到所购房价80%,可以再申请个人住房商业性贷款,两项贷款总额不超过房价的80%,这叫组合贷款。
组合贷款只有缴存公积金的职工才可以申请。
与此同时,个人住房贷款还款法如下几种:到期一次还本付息法、等额本息还款法、等额本金还款法、等比累进还款法以及等额累进还款法。
目前最常用的是一次还本付息法、等额本息还款法和等额本金还款法这三种方法]1[。
所谓的到期一次性还本付息指贷款到期后,借款人一次性归还全部本金和利息。
所谓的等额本息还款法,即借款人每月按相等的金额偿还贷款本息,其中每月贷款利息按月初剩余贷款本金计算并逐月结清。
由于每月的还款额相等,因此,在贷款初期每月的还款中,剔除按月结清的利息后,所还的贷款本金就较少;而在贷款后期因贷款本金不断减少、每月的还款额中贷款利息也不断减少,每月所还的贷款本金就较多。
这种方法是目前最为普遍,也是大部分银行长期推荐的方式。
而所谓等额本金还款法,贷款人将本金分摊到每个月内,同时付清上一交易日至本次还款日之间的利息。
这种还款方式相对等额本息而言,总的利息支出较低,但是前期支付的本金和利息较多,还款负担逐月递减。
等额本金还款法是一种计算非常简便,实用性很强的一种还款方式。
基本算法原理是在还款期内按期等额归还贷款本金,并同时还清当期未归还的本金所产生的利息。
方式可以是按月还款和按季还款。
由于银行结息惯例的要求,一般采用按季还款的方式(如中国银行)。
还有的一种常用还款方式即提前还贷,也被人们所采用。
所谓提前还贷是指借款人在保证按月按额偿还个人住房贷款本息的基础上,提前偿还部分或全部购房借款的一种经济行为。
它包括两种形式:一种是提前偿还部分个人住房贷款;另一种是提前偿还全部个人住房贷款。
如何办理提前还贷、提前还贷有何要求、提前还款在何时最好、以及确定提前还贷的具体方式就显得尤为重要。
针对上述情况,合理的选择贷款及还款方式变得越来越句有选择性了。
本文就是要通过建立购房贷款的模型]2[,对各种方式进行归纳与比较,解决该问题:有某居民计划贷款20万元购买一套房子并打算用20年的时间还清贷款。
目前,银行的月利率是0.6 %,他们(1)采用等额本息还款法偿还贷款。
那么这种情况下计算该居民每月的还款额的数量以及共计利息为多少?(2)如果采用等额本金还款法,则情况又该如何?(3)另外,再如果贷款满5年时,银行的月贷款利率由0.6 %调到0.8%,此时该居民可以选择一次将余下的全部贷款还清或者仍采用其中一种等额还款的方式在余下的15年内将贷款还清,当然这取决于当时该居民的经济能力状况,那么在这种情况下一次还清的总额与提升利息后的每月还款额又应是多少?]3[二、主题部分(阐明有关主题的历史背景、现状和发展方向,以及对这些问题的评述)房地产的经济特性决定了房地产投资是一项数额大、周期长的活动,以居民个人商品房投资为例,一套商品房所需资金常常涉及到十几万、几十万甚至上百万,而作为一般消费者,能聚集全部储蓄一次性付款者为数不多。
居民以小额首付而后分期付款的按揭贷款方式去获得住房条件的改善,是当前住房消费方式的首选]4[。
本文就对这个问题一起探讨一下住房贷款及还款方式如何选择的问题。
通过比较其中的差别,帮助准备和正在办理贷款购房的朋友们,能够根据自己的经济情况,采取一个最适宜的还款方式,即能不影响自己的现有生活质量,又可以减少利息的支出]5[。
目前的贷款方式主要是两种:一种是住房公积金贷款,另一种是个人住房商业性贷款。
职工住房公积金账户存储额由三部分组成,一是职工个人每月按规定从工资中扣缴部分,二是单位每月按规定为职工资助部分,三是存储利息,这三部分都归职工个人所有。
但这个所有权是受一定程度限制的,即职工住房公积金在未被提取前,职工并不能实际占有,而由所在单位缴存到住房公积金管理中心在受委托银行设立的专户内统一管理]6[。
大部分城市都规定了单笔住房公积金贷款的最高额度,比如成都个人单笔住房公积金贷款最高额度为40万元;广州市住房公积金贷款个人最高额度为50万元,北京市住房公积金贷款额度最高是80万,如果评级评到3A级别的话最高可以到80万×(1+30%)=104万。
其次,住房公积金贷款额度最高不超过房款总额的70%;住房公积金贷款额度公式:借款申请人及配偶公积金个人月缴存额之和÷实际缴存比例×12(月)×0.45(还款能力系数)×贷款期限(最长可贷年限)下表就是历年来住房公积金利率调整表。
而对于个人住房商业性贷款,主要考虑的是还款方式,由于目前最常用的是等额本息还款法和等额本金还款法这两种方法。
于是,在合理假设的前提下,运用迭代和等比数列求和两种不同方法从不同角度推导等额本息还款法偿还贷款本息和每月还款额的模型]7[,有公式1)1()1(-++⨯⨯=还款总期数还款总期数月利率月利率月利率贷款本金每月还款额]8[运用等差数列求和设计等额本金还款法偿还贷款本息和每月还款额的模型]7[,则有公式月利率每月还款本金已还期数贷款本金贷款期数贷款本金每月还款额⨯⨯-+=)(]8[又可以通过运用Matlab 软件]9[画图和计算讨论比较两者偿还贷款本息的多少,在贷款人具有还贷能力的条件下比较省钱。
另外,在采用提前还贷的情况下,则应选择合理的时间和方式,使自己的负担更少。
例如,王先生买了一套40万元的房子,首付15万后,剩余25万元进行为期20年有240个月的商业贷款。
如按“等额本金还款法”来计算,即:月还款额=本金/还款期限(月)+(本金-已还本金)*月利率,则月均本金为1041.67元,不过每月利息不同,所以每月还款额也不同。
到第20年亦即第240个月时,一共要还清375191.26元。
王先生还款五年即第60个月还款后,剩余贷款本金为187500元,若王先生此时采取提前全部还清贷款,则王先生将少还利息 71048.7元,除去一定的违约金,就是王先生从提前还贷中所获的收益]10[。
三、总结部分(将全文主题进行扼要总结,提出自己的见解并对进一步的发展方向做出预测)首先,我们解决上述居民计划贷款20万元购买一套房子并打算用20年的时间以等额本息还款的方式还清贷款每月的还款额数,运用上述列得的等额还款模型,带入银行月利率:0.6 %,该居民每月需还款1574.7元,共计利息177928元。
接着,如果选择等额本金还款方式,则首月还款额为833.33+1200=2033.33元,每月递减6.10元,合计利息为144600元。
最后,若贷款满5年时,银行的贷款利率由0.6%调到0.8%,此时如果该居民选择一次将余下的全部贷款还清:那么该居民在第6年初,应一次还给银行173035元。
如果该居民仍希望采用等额还款的方式在余下的15年内将贷款还清,那么从银行提高利息后的第六年起:该居民每月需还款1817.33元]3[。
目前,多数银行对贷款者采用的是等额本息还款的还贷方式,但是当我们发现等额本金还款法所偿还的利息要比等额本息还款法少时,我们会认为是银行在欺骗我们。
但如果我们深人了解,会发现事实并不是如此,等额本息还款法还是有一定有利条件的。
首先,计算起来简单方便其次,虽然等额本金还款法比等额本息还款法支付的利息要少,但并不能就此说明那种还款法合算,曾经有个客户,需要贷60万元商业性贷款,在对两种贷款方法作了了解后,认定等额本金还款法可以少支出利息,并提出贷20年,让办理贷款的工作人员算一下每月的还款额。
工作人员计算后得出,第一个月的还款数是5020元,并告知要此客户提供夫妇俩每月收人证明,要求其收人的合计金额必须是借款额的两倍,即必须超过10000元。
这让该客户为难了,该客户虽然家境殷实,还款没有问题,但双方单位开具的收人证明却只有8000元。
如果采用等额本息还款法,每月还款额是3973元,8000元的收人证明正符合。
但该客户认定等额本金法, 便让工作人员按第一个月还4000元左右来推算借款期限,这样工作人员便推算出,借30年的话, 首月还款是4187元, 于是该客户选择贷款30年。
殊不知,该客户将原来计划贷20年的期限拉长至30年,利息就要多支出10万余元。
原来,60万元30年等额本金还款法利息是45.5万元,而60万元20年等额本息法就是35.4万元。
按该客户的实际情况,显然, 选择等额本息还款法才是最合适的]11[。
产生这些结果的根本原因在于:等额本息还款法,银行在每月还款额中,总是先收剩余本金利息,后收本金。
从计算结果可以很清楚地看出,采用等额本息还款法,在还款初期,每月还款额中,利息占了绝大部分,本金减少的速度相当缓慢;到还款后期,随着本金的减少,在每月还款额中,利息占的比重才逐渐降低。
随着利息在月还款额中的比例随剩余本金的减少而降低,本金在月供款中的比例因而升高,但月供总额始终保持不变。
而等额本金还款法由于每月归还相同的本金,本金以相同速度递减,本金递减速度相对于等额本息还款法要快,故能够减少利息支出]12[。
虽然采用等额本息的还款方式产生的实际还款总额多于等额本金的还款总额但随着还款期的增长,这两项趋向于相等。
所以至于两种还款方式何者为优,则要根据借款人自身的情况而定]13[。
通过我们的计算分析可以知道,贷款方式的选择除了受到银行利率、贷款期限和各种方式的利息总额等因素影响,同时它还取决于贷款人的收入状况。
住房贷款问题模型【定稿】
数学建模一周论文住房贷款问题模型姓名1:学号:姓名2:学号:姓名3:学号:专业:班级:指导教师:年月日住房贷款问题模型摘要这是一个关于银行住房贷款利率调整问题的数学模型。
本文根据已知利率,针对每月还款额和期限满后的最后一月付款后本利和为零,推算出所求公式。
对于问题一,根据银行通用算法,容易计算出1年期的一次性支付还款总额和利息负担总和分别10612元和612元。
再根据推算公式可计算出5年期和20年期限下的月均还款额分别为196.4118元、80.9266元;还款总额分别为11784.7075元、19422.3830元;利息负担总和分别为1784.7075元、9422.3830元。
对于问题二,根据新利率和公式计算出5年期、20年期的月均还款额分别为190.1359元、69.2414元;与原规定相比,还款负担分别降低了6.2759元、11.6852元。
还款总额分别为11408.1526元、16617.9245;分别降低了376.5549元、2804.4585元。
利息负担总和分别为1408.1526元、6617.9245元;分别降低了376.5549元、2804.4585元。
此模型给出的公式和程序能适合任意年限和年利率情况下的相关计算,适用范围较广。
此外,我们新定义了一个“比率”来刻画还款负担的降低程度并由此得出以下结论:一、新政策与原规定相比,还款额都有所下降,降低了居民购房的还款负担。
二、延长贷款期限尽管看似利息负担加重,但实际上能减少每月的还款金额;这对于偿还能力较弱的居民应该是首选。
关键词:住房贷款;利率调整;还款负担一、问题的提出住房问题是目前全国上下大家都关注的热点。
住房问题引起了国务院党中央的注意,为了满足广大的人民能住得上房,能减轻人们的压力,由中国建设银行北京市分行印发的《个人住房贷款简介》的小册子中介绍了有关个人住房贷款的有关问题。
其中指明贷款额最高为拟购买住房费用总额的70%;贷款期限最长为20年。
基于bs模型的个人住房贷款系统设计与实现大学论文
摘要摘要基于B/S模型的个人住房贷款系统设计与实现在房屋资源紧缺的当今,个人房屋贷款已经成为了一种重要的买房资金筹备方式。
本文阐述房屋个人贷款业务研究基础上,设计和实现个人房屋贷款系统。
本系统基于对个人贷款的详细研究,开发个人贷款流程的各个模块,编写使用过程,极大减少系统使用者的工作量。
另外系统提供的网络操作机制是优秀的系统安全性和维护性的保障。
本系统实现了个人贷款系统的模式化、一体化、人性化和全面化要求。
本论文针对个人房屋贷款的现状和流程,在对银行业务进行了全面、系统分析的基础之上,进行研究开发,设计并实现了以个人房屋贷款业务为主的个人贷款系统。
系统不但可以全面一体化的体现个人房屋贷款的流程,并且在整个过程中提供方便快捷的操作。
在此基础之上,本文还对于个人贷款风险进行了研究,对于防范和解决个人风险问题做出探讨。
本系统实现更加人性化和系统化的个人贷款业务管理,并且为了达到更好的维护性和安全性,提供地域性管理、分级式管理、网络式登录等多种方案。
系统进一步分为四个主要模块,每个模块会根据贷款人的贷款情况提供不同时期所需的操作内容,模块式的系统编写将更加清晰,并且提高系统客观性,减少了用户使用难度。
系统是建立在B/S 模型之上的网络管理系统,可以提供更好的维护。
除此之外,系统更考虑到安全性问题,提供了操作员分级机制和地域性管理机制,是对于用户和贷款人使用安全的重要保障。
本系统是基于JAVA和SQL Server2008编写的系统。
数据库方面,系统将大体分为两个部分,在将系统使用者和系统运行数据分离的基础上,提供更清晰、人性化的数据管理。
通过系统测试,验证了系统的功能性,安全性和有效性。
系统的最终目的是实现一种规范有效并且易操作经济的个人房屋贷款系统,为贷款的操作方和贷款方提供有效可靠的贷款流程保障。
先进技术在个人房屋贷款管理系统中的应用,不仅仅是为了将现有的个人贷款工作做得更出色,重要意义在于提供了一种具有规划性的个人房屋贷款系统,这对于贷款人和操作员双方面都是有益的行为。
个人住房抵押贷款违约风险影响因素:一个文献综述

约, 借款人无法按期偿还住房贷款。随着危机的进一步发展 , 信贷紧缩 , 失业增加 , 一些信用 良好的借款人也 出现了违约 , 这就给了我们一个很强的警示 , 那就是 以往被看作安全资产 的个人住房抵押贷款也有可能出现 问题 , 在危机爆发之后也出现了大量违约现象 , 提高商业银行系统性风险, 使银行体系安全性受到威胁。国 际金融 危机 也对 我 国产生 了很 大 的冲击 ( 马宇 , 2 0 0 9 ) , _ 2 实 际上 , 我 国一 些商 业银 行 的个 人住 房抵 押贷 款 已 经出现 了违约现象 , 但违约率较低。在外部环境变化 和经济周期波动 的过程 中, 住房贷款违约率是否会上 升, 哪些 因素导致个人房贷违约, 都是我们无法 回避 的问题 。因此 , 本文对有关学者的研究成果进行一个梳 理, 以便 让 读者对 相关 问题 有一 个清 晰地 认识 。
到现在为止各国经济还没有完全从危 机中恢复。危机的根源就是美国次级住房抵押贷款 的借款人出现违 约, 不能按时偿还个人住房抵押借款 , 并对次级贷款抵押债券的市场带来 冲击。随着危机的逐步发展和不断 演化 , 原来表现 良好的优质抵押贷款和次优抵押贷款 都出现 了问题 , 众多金融机构被牵连在 内, 最终形成
房抵 押贷款 违 约最具解 释力 ; L 1 ' V从 9 0 %上 升并 达到 9 7 %时 , 借 款人 违约率 升高 7倍 ; 贷 款发 放之后 的第 三 或第 四年 的违 约率达 到顶 峰 ; 在使 用 V相 同 , 而贷 款期 限不 同的两 组样 本 ( 3 0年期 和 2 O年期 ) 进行 分 析 , 发现 3 0年期 样本 的违 约风 险是 2 0年期 样本违 约风 险 的 8倍 , 说 明贷 款期 限越 长 , 违 约 风 险越 大 。Mo o d y公
商业银行个人信贷压力测试文献综述完整版
商业银行个人信贷压力测试文献综述HEN system office room 【HEN16H-HENS2AHENS8Q8-HENH1688】商业银行个人住房信贷压力测试摘要:随着个人住房信贷市场的不断扩大,所呈现出来的信用风险也开始引起学者的注意。
压力测试作为一种常见的分析工具,以其能够测量某些小概率事件对银行经营或其所拥有的投资组合造成的影响而被银行风险部门所采纳,在金融稳定性的评估中获得了广泛的应用。
本文主要介绍了商业银行就压力测试这一方法在个人住房信贷方面做出的理论研究与实践应用,并对当前压力测试的推广应用提出了对策。
关键词:压力测试;商业银行;住房信贷;风险管理一、引言房地产作为我国一个支柱产业,有其独特的经济特征,对所关联的产业有强势的带动效应,对短期上的经济指标反应敏感。
同时,房地产的建设催生出商业银行个人住房贷款的大幅度增长。
数据显示,自2006年以来,商业银行个人信贷呈出一个爆炸性的增长,这反映出商业银行的信贷以其所拥有的业务优势有着较快的发展;也反映出大规模的房贷额度,具有着相当大的风险。
一旦监管部门无法及时察觉风险,银行自身无法度量风险,宏观经济走低,个人存在还款压力时,不良率将大幅度提升,商业银行面临巨大风险,这一趋势进步扩大,会给整个金融系统带来不可估量的威胁。
在应用风险价值(Value at Risk,VaR)对风险进行度量时,人们发现这种方法的局限。
例如:风险价值管理仅仅是对风险的简单度量,无法分析风险造成损失的原因;通过风险价值做出来的分析结果往往是一个计量数据模型计算后的结果,对于预测风险方面有所欠缺,像2007年的次贷危机,按照风险价值所得出的度量结果没有什么警示作用。
作为风险价值的一种补充手段,压力测试当前已经在银行的日常风险评级体系中起到了重要的作用。
相比较VaR,压力测试在目标资产遇到极端不利的情况时能够更好的分析资产组合所受到的影响。
测试步骤一般分为:目标资产组合的确定,风险因素的选择,压力情景的设计,最后构建出机构化模型或者统计计量模型,依据初始设计的模拟条件对目标资产组合进行压力测试,根据压力测试的结果,来确定目标资产组合可能遭受的损失,从而对此提出相应的对策与建议。
房地产相关文献综述范文
房地产相关文献综述范文English Response:Introduction.Real estate plays a significant role in the global economy and individual financial planning. This literature review aims to provide an overview of the key concepts, theories, and empirical research related to real estate investment and development. It examines the factors influencing real estate markets, investment strategies, and the impact of real estate on economic growth.Real Estate Market Fundamentals.Supply and Demand: Changes in the supply and demandfor housing and commercial properties drive market prices and rental rates.Property Attributes: Location, size, amenities, andarchitectural features influence the value of a property.Market Segmentation: Residential, commercial, industrial, and land segments have distinct characteristics and demand drivers.Market Cycles: Real estate markets typically follow cyclical trends, influenced by economic conditions and government policies.Investment Strategies.Residential Investment: Purchasing and renting out single-family homes, apartments, and other residential properties for rental income.Commercial Investment: Acquiring and managing office buildings, retail spaces, industrial warehouses, and other commercial assets.Land Development: Purchasing raw land and convertingit into residential, commercial, or industrial propertiesfor sale or lease.REITs (Real Estate Investment Trusts): Publicly traded companies that invest in a portfolio of real estate assets, providing investors with diversification and access to institutional-grade investments.Impact on Economic Growth.Job Creation: Real estate development and maintenance create employment in construction, property management, and other related industries.Tax Revenue: Property taxes are a major source of revenue for local and state governments.Investment Catalyst: Real estate investment canattract businesses, infrastructure development, and overall economic activity.Conclusion.Real estate is a complex and multifaceted asset class. Understanding the market fundamentals, investment strategies, and impact on economic growth is essential for informed decision-making by investors, developers, and policymakers. This literature review provides a comprehensive overview of the key concepts and research in the field of real estate.Chinese Response:引言。
住房贷款模型
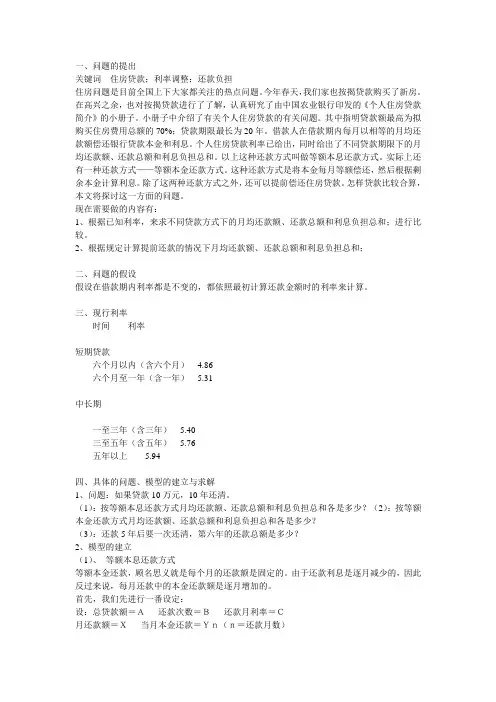
一、问题的提出关键词住房贷款;利率调整;还款负担住房问题是目前全国上下大家都关注的热点问题。
今年春天,我们家也按揭贷款购买了新房。
在高兴之余,也对按揭贷款进行了了解,认真研究了由中国农业银行印发的《个人住房贷款简介》的小册子。
小册子中介绍了有关个人住房贷款的有关问题。
其中指明贷款额最高为拟购买住房费用总额的70%;贷款期限最长为20年。
借款人在借款期内每月以相等的月均还款额偿还银行贷款本金和利息。
个人住房贷款利率已给出,同时给出了不同贷款期限下的月均还款额、还款总额和利息负担总和。
以上这种还款方式叫做等额本息还款方式。
实际上还有一种还款方式——等额本金还款方式。
这种还款方式是将本金每月等额偿还,然后根据剩余本金计算利息。
除了这两种还款方式之外,还可以提前偿还住房贷款。
怎样贷款比较合算,本文将探讨这一方面的问题。
现在需要做的内容有:1、根据已知利率,来求不同贷款方式下的月均还款额、还款总额和利息负担总和;进行比较。
2、根据规定计算提前还款的情况下月均还款额、还款总额和利息负担总和;二、问题的假设假设在借款期内利率都是不变的,都依照最初计算还款金额时的利率来计算。
三、现行利率时间利率短期贷款六个月以内(含六个月) 4.86六个月至一年(含一年) 5.31中长期一至三年(含三年) 5.40三至五年(含五年) 5.76五年以上 5.94四、具体的问题、模型的建立与求解1、问题:如果贷款10万元,10年还清。
(1):按等额本息还款方式月均还款额、还款总额和利息负担总和各是多少?(2):按等额本金还款方式月均还款额、还款总额和利息负担总和各是多少?(3):还款5年后要一次还清,第六年的还款总额是多少?2、模型的建立(1)、等额本息还款方式等额本金还款,顾名思义就是每个月的还款额是固定的。
由于还款利息是逐月减少的,因此反过来说,每月还款中的本金还款额是逐月增加的。
首先,我们先进行一番设定:设:总贷款额=A还款次数=B还款月利率=C月还款额=X当月本金还款=Yn(n=还款月数)先说第一个月,当月本金为全部贷款额=A,因此:第一个月的利息=A×C第一个月的本金还款额Y1=X-第一个月的利息=X-A×C第一个月剩余本金=总贷款额-第一个月本金还款额=A-(X-A×C)=A×(1+C)-X再说第二个月,当月利息还款额=上月剩余本金×月利率第二个月的利息=(A×(1+C)-X)×C第二个月的本金还款额Y2=X-第二个月的利息=X-(A×(1+C)-X)×C第二个月剩余本金=第一个月剩余本金-第二个月本金还款额=A×(1+C)-X-(X-(A×(1+C)-X)×C)=A×(1+C)-X-X+(A×(1+C)-X)×C=A×(1+C)×(1+C)-[X+(1+C)×X]=A×(1+C)^2-[X+(1+C)×X](1+C)^2表示(1+C)的2次方第三个月,第三个月的利息=第二个月剩余本金×月利率第三个月的利息=(A×(1+C)^2-[X+(1+C)×X])×C第三个月的本金还款额Y3=X-第三个月的利息=X-(A×(1+C)^2-[X+(1+C)×X])×C第三个月剩余本金=第二个月剩余本金-第三个月的本金还款额=A×(1+C)^2-[X+(1+C)×X]-(X-(A×(1+C)^2-[X+(1+C)×X])×C)=A×(1+C)^2-[X+(1+C)×X]-(X-(A×(1+C)^2×C+[X+(1+C)×X])×C)=A×(1+C)^2×(1+C)-(X+[X+(1+C)×X]×(1+C))=A×(1+C)^3-[X+(1+C)×X+(1+C)^2×X]上式可以分成两个部分第一部分:A×(1+C)^3。
个人住房抵押贷款风险防范文献综述
几方面进行 防范风险 。参照美国住房抵 押贷款证券化 的发展经验 ,袁嫒 ( 2 0 0 8 )结合我国实 际情况 ,提出我国 的住房 贷款可 以建 立抵押贷 款的 二级市 场 ,并 且 可 以适 时 提 高住 房抵 押贷 款 的 证 券 化 程 度。 赵 亮 ( 2 0 1 3 )提出建立 健全住 房贷款保 险制度 ,开发可调 整利率抵 押贷 款 , 进行套期保值 的对策 。
摘 要 :个人住房抵押贷款是促进社会经济快速发展 的重要 因素,是 商业银行一个重要的利 润增 长点。随着我 国个人住房抵押 贷款规 模的扩 大。由于个人住房抵押贷款发展不成熟而 引起 的违约风险也在 增大。本文对 个人 住房抵押 贷款风 险的国 内外研 究文献进行 了回顾 , 对研 究现状进行 了评述 ,并针对 国内在个人住房抵押 贷款风险研 究方面的不足 ,提 出了进一步研 究的建议 。 关键词 :个人住房抵押贷款 ;风险防 范;评述 个人住房抵押贷款是借款人购 、建 、修住房时以借款人或第 三者能 自主支配 的房地产作为抵押物 ,向银行 申请一定数额借款 的一种 贷款方 式 。借款人 到期不能归还贷款本息的 ,贷款银行有权依法处分其抵 押房 地产 以获得清偿 。个人住房抵押贷款风险及防范 ,国 内外 已有很 多学者 对其进行 了理论分析和实证研究 ,从各个角度分析了个人住房抵 押贷款 的风 险成 因,并提 出了防范风险 的对策 。 国外研 究现状 ( 一 )个人住房贷款风险与 I 的关 系研 究 Q u e r c i a 和S t e g m a n( 1 9 9 2 )认为 ,住房净资产 或贷款与住宅 价值的 比率 uV ( 1 o a n —t o —v a l u e )影 响着 违约 决策 。Q u i g l e y等 ( 1 9 9 3 )认 为 ,违约频 率和清算 时抵押 品的价值损失程度都会影响个人住房 抵押贷 款违 约损失 。L a m b r e c h t 和P e r r nd a i n( 1 9 9 7 )用 标准 威布尔 分布 和一般 威 布尔分 布模 型 ,选取 L T V、工 资、婚姻 状况 和利 率研究 1 9 8 7—1 9 9 1 年 英国个 人住房抵 押贷款 动态违 约情况 时发现 :工资和利率 在标准威布 尔分 布模 型中是主要影 响因素 ,而贷款价值 比在一般威布 尔分布模型 中 影 响较显著。A r c h e r 等 ( 1 9 9 9 )通过实例研究 发现 ,主要是 由贷款发放 过程和住 宅销售过程内生的个人住房抵押贷款风险 ,而 L 1 V与个贷风 险
银行个人住房贷款业务文献综述
银行个人住房贷款业务文献综述1.国外研究现状西方国家从英国成立的第一家住房金融机构算起,己有二百多年历史。
西方发达国家的住房金融在第二次世界大战后获得了非常快发展,房地产行业一直都是国民经济的重要支柱,各国都先后建立了相对成熟完善的房地产金融系统,在对个人住房信贷的风险管理上积累了一定的经验,尽管各国由于经济体制、金融体制、社会保障体制等方面存在差异,但一般都是采取以办理房地产抵押贷款为主营业务,以信用贷款和保险代理为辅助业务的方式。
Yoko Moriizumi(1996)[1]对房地产抵押贷款中借款人违约风险进行了理论研究。
他在要求权法中把违约看作是一种合理的决策,认为当住宅价值降到低于抵押贷款价值时违约就会发生。
他研究在信息不对称的条件下,由于借款人的风险类别是一种私人信息,只有借款人自己最为清楚。
他认为借款人的抵押贷款选择倾向应该被贷款人当作鉴别高风险与低风险借款人的一种违约风险信号,为房地产抵押贷款借观尺风险的普理对策提供了依据。
Roubini(2008)[2]认为在过去的30年中,美国联邦政府深信“金融创新永远走在监管规则的前面”,正是因为如此才导致了监管的真空,导致了美国次贷危机的出现。
商业银行在发放住房贷款时,不能盲目地去为了增强资金的流动性而去将贷款过度地证券化。
Caprio(2008)[3]等人通过对次贷危机发生原因的探究,进而对商业银行发放住房贷款提出了相应的防范措施:第一:强调监管和调控;第二:优化评级机制;第三:紧缩信贷条件;第四:抑制资产证券化的泛滥等。
LouisHyman(2007)[4]认为多数人当今的次贷危机要想解诀需要通过政府的干预来抑制次级贷款,但是他们没有认识到政府的介入正式次级贷款产生的首要原因。
2.国内研究现状国内对个人住房贷款的研究时间有限,而且联系国内实际情况,许多理论都不能够完善实践。
个人信用制度不完善,信息不对称等风险,使国内研究深度有限,多以定性研究。
(文献综述)我国商业银行个人住房信贷风险研究
笔者在此篇论文主体部分,首先介绍选题的背景以及研究意义,并辅以简单的文献综述,通过文献研究法、归纳分析法、微观宏观结合分析法和实证分析法来研究个人住房信贷风险。
接着将说明我国商业银行个人住房信贷的发展,并通过个人住房信贷固有的特点来分析商业银行个人信贷的风险特征。
再之后指出我国商业银行个人信贷的业务情况以及个人住房信贷风险的原因,主要从利率波动、银行角度以及借款人角度进行分析。
接着重点分析我国商业银行个人住房信贷风险程度,并在最后提出笔者对个人住房信贷风险的防范与治理的建议。
笔者通过阅读国内外文献,发现学者对商业银行个人住房信贷可能产生风险的特点、风险特征、风险原因的看法都有所不同,所提出的对策也有一定的不同,先从整体来看,由于国外银行起步比我国早,在住房金融风险防范研究也积累了丰富经验。
个人在国外,住房抵押贷款占银行各项贷款项目比很大,因此对信用风险的研究也一直受到广泛关注。
研究内容主要有:阿尔特曼(1968) Z评分模型是用来预测破产概率的一种工具,借助借款方的财务能力,搭建出一个最能体现贷款风险概率的模型。
Capone和Deng (2001)分析单户住宅抵押贷款样本的损失率,发现不能仅从期权定价模型中得出抵押贷款定价损失模型。
Charlier (2003)对荷兰住房贷款的提前还款行为进行了研究,发现再融资倾向、歇火现象、时间性、季节性为提前还款的主要原因。
1988年巴塞尔委员会联合制定了《巴塞尔资本协议》,是商业银行信贷风险管理的里程碑,它对商业银行的风险管理提出了具体要求。
于1996修正,后在2006年新巴塞尔资本协议对商业银行风险管理上提出了更高的质量的要求,从过去单一的资本充足转变成强调资本金最低要求、监督检查、市场纪律约束三方面共同作用,这无疑是商业银行风险管理较为成熟的研究成果。
另外,从整体上看,我国房地产市场起步较晚,从1998年我国才真正意义上建立了房地产市场,在近几年市场发展迅猛。
我国个人住房贷款实施构想
我国个人住房贷款实施构想
肖晖军;宁培晶
【期刊名称】《中国房地产业》
【年(卷),期】1998(000)011
【摘要】(一)过渡性的贷款形式——组合贷款所谓组合贷款是指住房资金管理中心运用政策性资金和商业银行运用信贷资金向同一借款人申请人同时发放,用于购买自住普通住宅的个人住房抵押贷款,是政策性和商业性贷款组合的总称。
原有的政策性贷款和商业性贷款各自存在不足之处。
政策性贷款有两方面限制,一是单笔贷款最高额不超过30万(北京市);二是额度控制,由于当前我国公积金归集总量有限,在贷款发放时将依据申请人单位的公积金归集额决定放款额度,目前放款总规模不超
【总页数】1页(P35-35)
【作者】肖晖军;宁培晶
【作者单位】[1]武汉大学管理学院;[2]武汉大学管理学院
【正文语种】中文
【中图分类】F832.4
【相关文献】
1.我国“以房养老”的国情分析和实施构想 [J], 徐育红;
2.环境保护税在我国的实施构想 [J], 何叶青;张萌
3.我国实施林业科技创新的战略构想及策略 [J], 徐宏亮
4.我国“以房养老”的国情分析和实施构想 [J], 徐育红;
5.我国体育经理人新职业的制度设计与实施构想 [J], 宋昱;李海;杨倩;陈锡尧;吴莹;史小强
因版权原因,仅展示原文概要,查看原文内容请购买。