
第三章国际贸易单证业务中的计算
第三章国际贸易单证业务中的计算
国际贸易单证业务中的计算是指在国际贸易过程中,根据合同条款和
国际贸易规定,计算相关费用、税款和货物数量等。
这些计算对于贸易双
方的利益和权益保护非常重要。
下面将从几个方面详细介绍国际贸易单证
业务中的计算。
首先是运输费用的计算。
在国际贸易中,货物通常需要通过海洋、航
空或陆运等方式进行运输。
运输费用通常包括货运费、保险费、包装费等。
货运费的计算通常是根据货物的种类、重量、体积和运输距离等因素进行
计算,可以通过货运公司或物流代理商提供的运价表进行查询。
保险费的
计算则是根据货物的价值和所选择的保险公司的保险费率进行计算。
包装
费通常根据货物的包装方式和材料进行计算。
再次是货物数量和价值的计算。
在国际贸易中,货物的数量和价值是
非常重要的信息,对于准确计算运输费用、税款和关税等是必要的。
通常,货物数量可以根据装运单、提货单或发票等单证资料进行计算。
货物价值
通常是指货物的市场价值或合同价值,可以通过货物的发票、合同或市场
报价进行获取。
最后是外汇兑换的计算。
由于国际贸易涉及到不同的国家和货币,因
此货币的兑换是必不可少的。
不同国家的货币会存在兑换汇率的差异,因
此需要根据汇率进行货币的兑换计算。
兑换汇率通常可以通过外汇市场或
银行进行查询,不同的兑换方式也会有不同的费用和汇率浮动。
总而言之,在国际贸易单证业务中,计算是一个非常重要的环节。
准
确的计算可以确保贸易双方的利益和权益得到保护,并遵守国际贸易规则
和法律。
因此,贸易从业人员在进行相关计算时,需要具备一定的专业知
识和技能,以确保计算的准确性和可靠性。
此外,还需要积极与相关部门进行沟通和合作,以获取准确的数据和指导。
国际贸易单证实务书后练习题参考答案
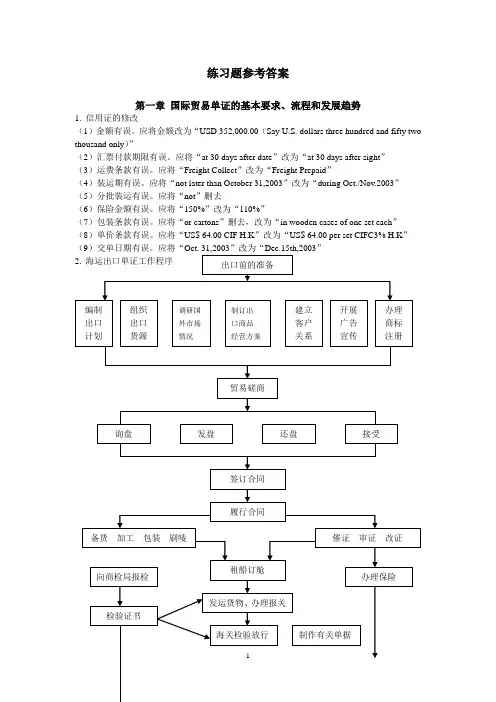
练习题参考答案第一章国际贸易单证的基本要求、流程和发展趋势1. 信用证的修改(1)金额有误。
应将金额改为“USD 352,000.00(Say U.S. dollars three hundred and fifty two thousand only)”(2)汇票付款期限有误。
应将“at 30 days after date”改为“at 30 days after sight”(3)运费条款有误。
应将“Freight Collect”改为“Freight Prepaid”(4)装运期有误。
应将“not later than October 31,2003”改为“during Oct./Nov.2003”(5)分批装运有误。
应将“not”删去(6)保险金额有误。
应将“150%”改为“110%”(7)包装条款有误。
应将“or cartons”删去,改为“in wooden cases of one set each”(8)单价条款有误。
应将“US$ 64.00 CIF H.K”改为“US$ 64.00 per set CIFC3% H.K”(9)交单日期有误。
应将“Oct. 31,2003”改为“Dec.15th,2003”海运出口单证工作程序示意图3.海运进口单证工作程序海运进口单证工作程序示意图第二章 交易磋商和合同的签订1. 回函如下2. 信函翻译Sept. 10th, 2003Dear Sirs,We thank you for your enquiry of 10th September and enclose our quotation for wall paper.We have made a good selection of patterns and sent them to you today by post. Their fine quality, attractive designs and the reasonable prices at which we offer them will convince you that these materials are really of good value.There is a heavy demand for our supplies from house furnishers in various districts and regions, which we are finding it difficult to meet, but provided that we receive your order within the next ten days, we will make you a firm offer for delivery by the middle of December at the prices quoted.On orders for one hundred rolls or more we allow a special discount of 2%.We require payment by L/C to reach us one month prior to the time of shipment.We look forward to receiving your order.Your trulyChina National Import & Outport Corp.Manger4. 售货确认书上海新发展进出口贸易实业有限公司Shanghai Xin Development Imp. &. Exp.Enterprises Co, Ltd中国上海外高桥保税收政策区台中南路2号2,Tai Zhong South Road WaiGaoQiao Free Trade Zone,Shanghai,PRC电话Telephone: 86-21-50480555 传真Fax:86-21-50480164致:TO:售货确认书SALES CONFIRMATIONOVERSEAS TRADINGCORP. 合同编号NO.: 01XDJJD-14778 P.O.BOX 1563 签订日期Date: Oct..16,2001 SINGAPORE ELOPMENT经双方同意按照下述条款签定本合同The Buyer and Seller Have agree to conclude the following transactions according to the terms and Conditions stipulated below:5.原产国(地)COUNTRY OF ORIGIN: MADE IN CHINA6.包装PACKING: IN CARTON7.保险INSURANCE:/TO BE COVERED BY THE SELLER FOR 110% OF INVOICE V ALUE AGAINST ALL RISKS AND W AR RISK AS PER THE OCEAN MARINE CARGO CLAUSE OF PICC DA TED JAN。
国际贸易单证业务中的计算
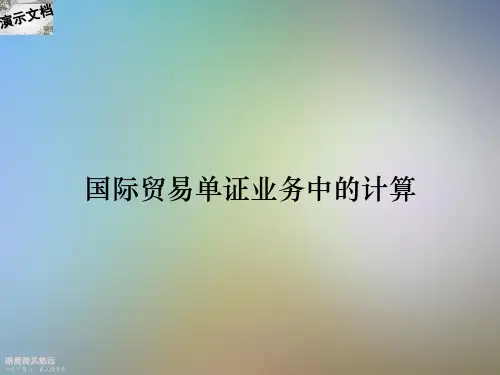
出口盈亏率=(出口销售人民币净收入÷出口总成本-1) ×100%
=(结算汇率 /换汇成本-1 ) ×100% 结果为正数则盈利,反之为亏。
06.04.2020
4
例题1:某公司出口健身椅1000只,每只17.30美元CIF 纽约,总价为17300美元,其中运费2160美元,保险费 112美元。总进价为人民币117000元(含增值税), 费率定额为10%,出口退税率为9%,当时银行美元买 入价为8.28元。
) 若结果低于当时外汇牌价(买入价),则为盈;反之为
亏。 FOB报价=出口总成本(人民币)÷换汇成本
2.计算
例题:某商品的出口总成本为每公吨2100元人民 币,出口FOB价为300美元,折算率为8.28,求换汇 成本及盈亏率。
换汇成本=2100÷300=7元/美元
盈利
(二)出口盈亏率
1.含义 2.计算
/119700×100%=3.95%
06.04.2020
5
例题2 某公司出口商品5000箱,每箱净重20千克, 毛重22千克,体积0.03立方米,出口总成本每箱人民 币999元,外销价每箱120美元CFR纽约。海运运费 按W/M计算,每运费吨52美元。试计算该商品的出 口盈亏率及换汇成本 。(买入价100美元=796元人 民币)
6
(三)出口创汇率
1.含义:外汇增值率 2.计算
外汇增值率=创汇额÷进口原料CIF外汇支出×100% =(成品FOB外汇净收入-进口原料CIF外汇支出)
÷进口原料CIF外汇支出×100%
结果为正数则盈利,反之为亏。
06.04.2020
7
二、出口报价
国际贸易单证实务 成丽 0国际贸易单证实务目录

国际贸易单证实务
目录
一 国际贸易单证概述 二 国际贸易合同 三 国际贸易结算 四 信用证 五 发票和包装单据 六 保险单证
六保险单证 七运输单证 八检验单证 九报关单证 十原产地证书 十一其他单证 十二国际贸易单证审核与处理
第一章 国际贸易单证概述
第一节 国 际贸易流
程
第二节 国 际贸易单 证简介
第三节 国 际贸易单 证的要求
第四节 国 际贸易单 证的发展
趋势
第二章 国际货物贸易合同
第一节国际货物 贸易合同概述
第二节国际货物 贸易合同的内容
第三节国际货物 贸易合同的实例
第三章国际贸易结算
国际贸 易结算
方式
国际贸 易结算
票据
第四章信用证
信用证概述 开证申请书 开立信用证 审核和修改信用证
第五章发票和包装单据
商业发票
其他发票
海关发票
包装单据
第六章 保险单证
第一节海上风 险和损失
第二节海洋运 输保险条款
第三节办理货 物运输投保和
投保单
第四节保险单
第七章 运输单证
第一节国际货物运 输简述
第二节海运提单
第三节航空 运单
第八章检验单证
第一节办理出人境货物报检 第二节出人境货物报检单 第三节检验证书 第四节进出境货物通关单
第九章报关单证
第一节办理进 出口货物报关
第二节进出口 货物报关单
第十章 原产地证书
第一节认 识原产地
证书
第二节一 般原产地
证书
第三节普 惠制产地
证书
第四节区 域性优惠 原产地证
书
第十一章 其他单证
第一节许可证
第二节装运通 知
《国际商务单证理论与实务》课程标准
《国际商务单证理论与实务》课程标准一、课程信息课程名称:国际商务单证理论与实务课程类型:商务文秘专业核心课课程代码:0823019 授课对象:商务文秘专业学分:3.0 先修课:国际贸易实务学时:72 后续课:无制定人:刘建制定时间:2010.09二、课程性质《国际商务单证理论与实务》是商务英语和国际贸易专业的一门重要的专业课,它是《国际贸易》、《国际贸易实务》等相关专业课程的延伸和实务操作,是一门实践性相当强的课程。
其主要内容包括外贸业务中各项外贸单证的种类、内容、缮制方法和常见的信用证条款,以及在使用这些外贸单证时的实践经验。
三、课程设计1、课程目标设计(1)能力目标总体目标:使学生通过教学能掌握国际商务单证业务的基本知识、基本原理及操作与管理,熟练掌握外贸制单的基本技能与技巧。
具体目标:熟练而且全面地进行信用证审核;正确、完整、及时、清晰、简洁地缮制全套单据并全面审核;培养学生综合运用知识的能力;培养学生的实际操作能力;以培养“国际商务单证员”为主要目标(2)知识目标掌握国际贸易出口贸易和进口贸易的单证操作流程;掌握国际贸易结算工具、结算方式及其运用;掌握信用证审核的方法、内容;掌握根据合同、信用证、法律法规、国际惯例等缮制全套单据;掌握根据合同、信用证、法律法规、国际惯例等审核全套单据;掌握国际贸易单证操作中涉及的成本核算、报价核算、运费、保险费、佣金、汇率兑换、利息等相关计算。
2、课程内容设计(根据整个课程的内容,确定一定的载体,将整个课程划分为几个大的基本模块)(1)设计的整体思路:让学生在学习单证基础知识的基础上,分别从进口和出口这两个方面介绍相关单证。
(2)模块设计表:3、能力训练项目设计根据模块内容,可将多个单元的训练要求综合考虑,设计内含多个训练任务的、具有平行、递进关系或包含关系的一级训练项目四、教材、资料教材:《2008年国际商务单证理论与实务》,全国国际商务单证培训认证考试办编写中国商务出版社2010.参考资料:1.《国际商务单证培训认证考试复习指南》,全国国际商务单证培训认证考试办编写中国商务出版社2010.五、需要说明的其他问题1、考核考核成绩以100制计算,平时成绩占60%,考试成绩占40%.2、教学设施要求:除正常教室外的教学硬件设施要求,最好能安排实验实训的设备、配套相关的软件。
国际贸易单证中的计算公式简表
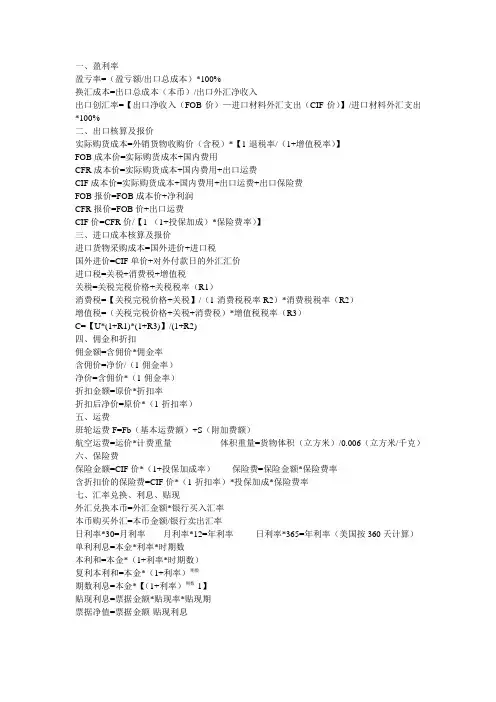
一、盈利率盈亏率=(盈亏额/出口总成本)*100%换汇成本=出口总成本(本币)/出口外汇净收入出口创汇率=【出口净收入(FOB价)—进口材料外汇支出(CIF价)】/进口材料外汇支出*100%二、出口核算及报价实际购货成本=外销货物收购价(含税)*【1-退税率/(1+增值税率)】FOB成本价=实际购货成本+国内费用CFR成本价=实际购货成本+国内费用+出口运费CIF成本价=实际购货成本+国内费用+出口运费+出口保险费FOB报价=FOB成本价+净利润CFR报价=FOB价+出口运费CIF价=CFR价/【1-(1+投保加成)*保险费率)】三、进口成本核算及报价进口货物采购成本=国外进价+进口税国外进价=CIF单价+对外付款日的外汇汇价进口税=关税+消费税+增值税关税=关税完税价格+关税税率(R1)消费税=【关税完税价格+关税】/(1-消费税税率R2)*消费税税率(R2)增值税=(关税完税价格+关税+消费税)*增值税税率(R3)C=【U*(1+R1)*(1+R3)】/(1+R2)四、佣金和折扣佣金额=含佣价*佣金率含佣价=净价/(1-佣金率)净价=含佣价*(1-佣金率)折扣金额=原价*折扣率折扣后净价=原价*(1-折扣率)五、运费班轮运费F=Fb(基本运费额)+S(附加费额)航空运费=运价*计费重量体积重量=货物体积(立方米)/0.006(立方米/千克)六、保险费保险金额=CIF价*(1+投保加成率)保险费=保险金额*保险费率含折扣价的保险费=CIF价*(1-折扣率)*投保加成*保险费率七、汇率兑换、利息、贴现外汇兑换本币=外汇金额*银行买入汇率本币购买外汇=本币金额/银行卖出汇率日利率*30=月利率月利率*12=年利率日利率*365=年利率(美国按360天计算)单利利息=本金*利率*时期数本利和=本金*(1+利率*时期数)复利本利和=本金*(1+利率)期数期数利息=本金*【(1+利率)期数-1】贴现利息=票据金额*贴现率*贴现期票据净值=票据金额-贴现利息。
国贸单证总结(优选6篇)

国贸单证总结第1篇总的来说这次实践让我明白了生命的可贵,理想和希望的重要性,切记——珍惜时间及你所拥有的一切,去干一些有意义的事来填充你的生命,在这个竞争激烈的年代里,适者生存,我会努力学习并做到所说的话的,相信没有不可能的事,只有不敢去面对和挑战的事。
这次实习对于初出茅庐的我们,虽然这并不是真正的工作,但却让我们实实在在的学到了很多东西,很多是让我们受益终身的东西。
做为一个刚踏入社会的年轻人来说,什么都不懂,没有任何社会经验。
不过,在实习师傅的帮助下,我很快融入了这个新的环境,这对我今后踏入新的工作岗位是非常有益的。
除此以外,我还学会了如何更好地与别人沟通,如何更好地去陈述自己的观点,如何说服别人认同自己的观点。
相信这些宝贵的经验会成为我今后成功的最重要的基石。
此次实习中,也使我确实感受到了团队精神的作用。
每个人,生活在这个社会中,都必须随时处于一个团队中,不可能孤立存在,我们能够顺利完成此次实习,与我们这一行十人的努力与协作是分不开的。
如果缺少了团队精神,我们将是一团散沙,没有凝聚力,完成实习也就无从谈起。
实习是每一个大学毕业生必须拥有的一段经历,它使我们在实践中了解社会,让我们学到了很多在课堂上根xxx就学不到的知识,也打开了视野,增长了见识,为我们以后更好地服务社会打下了坚实的基础。
这次实习,我不仅从个人能力,业务知识上有所提高,也了解到了团队精神、协作精神的重要性。
相信,有了这一次实习的经历,无论是今后的学习,还是工作,甚至是生活,我都会更加清楚,自己要什么、该做什么、该如何做,怎样才能做好;相信,此次实习将是我今后人生的一个良好开端。
我还想说,在短短的3个月中我还收获了一群好朋友。
他们既是我的老师,又是我的朋友,我们在一起的每一天都是快乐的。
真的感谢这里的三个月,让我结识了这许多朋友,真的感谢这三个月,让我有了如此喜人的收获。
这是我人生中的一次伟大的经历,将是我今后走上工作岗位后的一笔巨大的财富。
国际贸易单证实务课件
CIF报价=成本 +费用+利润 =实际成本+国内运费+出口运费+客户佣金+海 运保险费+预期利润 =22.9662+0.7271+3.2387+报价×3%+报价 ×110% ×0.85%+报价×10% CIFC3%=4.166美元/件 即每打约报价50美元.
分析:
该例中最容易出现的错误:
不注意计量单位的统一,例如:在计算国
完整
成套单据的群体完整性
每一种单据所填内容必须完备齐全
及时
除交单到期日外,每个要求运输单据的信用
证还应该规定一个运输单据出单日期后必 须交单付款,承兑或议付的特定限期,如未 规定该限期,银行将拒收迟于运输单据出单 日期21天后提交的单据,但无论如何,单据 也不得迟于信用证到期日提交.
拼箱货(LCL):以每运费吨为计算单位,按照传统的件杂货
等级费率收取基本运费外,再加收一定的附加费 整箱货(FCL):采用包箱费率(BOX RATE),即对单位集装 箱计收运费。
3、保险费核算
容易出错的地方:保险加成率。根据国际货运保险 市场的惯例,保险加成率通常为10%,这是约定俗 成的,即题目没有说明保险加成率,应该为 10%。 出口商也可以根据进口商的要求与保险公司约定不 同的保险加成率。 价格换算: ① 由CIF换算成CFR价: CFR=CIF×[1-(1+投保加成率)×保险费率] ② 由CFR换算成CIF价: CIF=CFR÷[1-(1+投保加成率)×保险费率]
一、交易磋商的一般程序 询盘 发盘:向一个或一个以上特定的人提出;内 容十分确定;必须表明发盘人对其发盘一旦 被受盘人接受即受约束的意思。 还盘 接受:由特定的受盘人作出;必须表示出来; 接受必须是无条件的;必须在发盘规定的有 效期内送达发盘人。
国际商务单证员考试的有效复习方法
国际商务单证员考试的有效复习方法
单证员的教材中,《理论实务》最为关键和重要,它是“国际商务单证基础理论与知识”考试的核心。
综观这门课程,我们可以这样进行复习:
第一、从第二章到第五章,是有关国际贸易的常识性问题,这些知识一般商务类型的考试。
比如:第二章国际贸易交易程序与磋商、
第三章国际贸易术语、第四章国际贸易结算票据、第五章国
际贸易结算方式,在拜读研究完成这些章节以后,《实训教程》
都有相应的练习可以进行考试热身。
第二、第一章、第六章、第七章、第八章、第九章、第十章、第十二章,我们可以作为一个单元加以复习,因为它们都是关于单证方面的
理论知识,包括概论、各类单证介绍和缮制要求以及单证管理。
第一章国际商务单证概述、第六章出口货物托运单证、第七章
进出口通关和报关单证、第八章结汇单证、第九章进口单证、
第十章国际商务单证的操作和管理、第十二章电子商务与国际
商务单证。
当然,《实训教程》也有相应的练习可以进行复习回
顾。
第三、第十一章,国际商务单证业务中的计算:它是试卷中单独命题的一个主要章节。
现在这种计算题主要出现在选择题中,所占分值
不多,所以有时间的话可以重点看一下。
如果时间来不及,我觉
得可以放弃。
总之,以我个人去年的考试经验来说,我觉得最有效的办法就是把考试教材中每一章后的练习都仔细做一遍,做错的、不会的回到教材里去认真读一遍,很多题目都会直接出现在试题中。
单证方面的时间归纳和计算公式
1.出境货物最迟在出口报关或装运前7天报检。
2.开证行、保兑行、指定行在收到单据后的处理时间,在UCP600中改为“最多为收单翌日起第5个工作日”.3.来证一般规定一个装运后的交单期限,如来证没有要求,根据《UCP600》第14条C款的规定:受益人或其代表须在不迟于本惯例所指的装运日后的二十一个公历日内提交,但无论如何不得迟于信用证规定的的到期日。
在实际业务中,为了使受益人在装运后能有时间制单和办理结汇手续,一般在规定有效期时,要与装运期有15-20天的间隔。
4.实际工作中,一般海运出口货物在船离境前48小时入码头海关监管区,空运出口货物在飞机起飞前24小时入空港机场。
5.(1)企业最迟于货物报关出运前三天向签证机构申请办理原产地证,特殊情况(非申请单位过失)可在货物装运后一、二天之内申请原产地证,超过三天的,按后补证处理。
(2)最迟在本批货物出运前五日到出入境检验检疫局办理申请普惠制产地证。
6.出口许可证经审核,符合有关规定,一般于3个工作日内签发许可证。
即出口企业应在货物出运(报关)前3天持填好资料到出入境检验检疫局或贸促会办理一般原产地证书签发手续:7.《日内瓦统一法》规定,自出票之日起算,即期汇票的提示付款和远期汇票的提示承兑的有效期为1年。
我国《票据法》规定,见票即付或见票后定期付款的汇票持票人应当自出票日起1个月内向付款人提示承兑。
按《日内瓦统一法》,支票的出票人和付款人若在同一国内,其提示期限只有8天,而汇票可长达1年。
按我国《票据法》,支票的提示期限是自出票日起10天,超过提示期限的,付款人可以不予付款,但出票人仍应对持票人承担票据责任。
8. 从2008年10月1日起,企业对外付汇日期超过出口日期90天以上(不含90天)的延期付款,应在取得进口货物报关单15个工作日内登陆国家外汇管理局网上服务平台进行网上登记。
登记的延期付款应在付款后15个工作日内办理延期付款注销手续。
延期付款实行额度管理,即企业当年度超过90天以上的延期付款累计发生额不得超过上年度对外付汇总额的10%。
国际商务单证业务中的计算
Page 5
LOGO
例3:某出口公司对外报价某商品每箱800美元 FOBC2%上海,外商要求将佣金率提高到5%佣 金。在保持我方净收入不变的情况下,应该报含 佣价为:
净价=含佣价*(1-佣金率)=800*(1-2%) 含佣价=净价/(1-佣金率)=800*(1-2%)/ (1-5%)=825.26美元
Page 6
LOGO
(2005年试题) 某出口公司对外报CIF纽约价为1000美元,对方 提出要3%佣金,在保证我方净收入不变的前提下, 请计算含佣价应为多少美元?
解析:含佣价=净价/1-佣金率
=1000/1-3% =1030.93美元
Page 7
二、折扣
LOGO
折扣(Discount)是卖方在一定条件下给予买方 的价格减让。一般是以原价格为基础,扣除一定 的百分比来算出实际应付价款。折扣只有明扣而 无暗扣,在办理保险时,投保金额按理应以减除 折扣后的净价为计算基数,但实际做法都以信用 证条款为准。佣金则不管明佣或暗佣,均应以含 佣价为投保基数。 在我国对外贸易中,使用折扣主要是为了照顾老 客户,确保销售渠道,扩大对外销售等目的。在 实际业务中应根据具体情况,针对不同客户,灵 活运用各种折扣方式,如为了扩大销售而使用数 量折扣,为发展客户关系而使用特别折扣等。
Page 15
LOGO
5、综合法 采用综合法计费的货物,除按重量吨或尺码吨计收运费外, 还要加收从价运费。即: ①W & Ad Val表示按重量吨计费并加上从价运费。 ②M & Ad Val表示按体积(尺码吨)计费并加上从价运费。 6、按件法 有些货物无法衡量其重量或测其体积,又非贵重物品,如 活牲畜、汽车等,均按件(只、头、辆)为单位计算运费。 在以上六种方法中,食品、纺织品、土畜产出口多以体积 法为计算标准,也有一小部分按重量或重量/体积选择法 为计算标准。