
企业流动资金需求测算模型(上传)
需求量测算
单位:元
备
注
营运资金量-自有流动资金 营运资金量=本年度销售收入×(1-上年度销售利 润率)×(1+预计销售收入年增长率)/营运资金周 转次数 自有流动资金=所有者权益-固定资产净值-无形资 产+长期借款
360/(存货周转天数+应收账款周转天数-应付账 款周转天数+预付账款周转天数-预收账款周转 天数)
360/周转次数
销售成本/平均存货余额 销售收入/平均应收账款余额 销售成本/平均应付账款余额 销售成本/平均预付账款余额 销售收入/平均预收账款余额
基 础 数 据 输 入
2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17 18 19 20 21 22 23
24 25 26 27 28 29 30 31 32 33 34 35 36 37 38 39 40 41 42
年末存货余额 年初应收账款余额 年末应收账款余额 年初应收票据余额 年末应收票据余额 年初应付账款余额 年末应付账款余额 年初预付账款余额 年末预付账款余额 年初预收账款余额 年末预收账款余额 所有者权益 固定资产 无形资产 长期借款 上年度销售收入 本年度销售收入 销售成本 利润总额
企业流动资金需求量测算
序 号
1
科
目
数
据
营运资金需求量(借款人实际需 要的流动资金贷款量) 营运资金量 自有流动资金 销售利润率 预计销售收入年增长率 营运资金周转次数 一年(天) 存贷周转天数 应收账款周转天数 应付账款周转天数 预付账款周转天数 预收账款周转天数 存贷周转次数 应收账款周转次数 应付账款周转次数 预付账款周转次数 预收账款周转次数 平均存货余额 平均应收账款余额 平均应付账款余额 平均预付账款余额 平均预收账款余额 年初存货余额
#DIV/0! #DIV/0! 0.00 #DIV/0! #DIV/0! #DIV/0! 360.00 #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! 0.00 0.00 0.00 0.00 0.00
流动资金资金需求测算

营运资金量=上年度销售收入×(1-上年度销售利润率)×(1+预计销售收入年增长率)/营运资金周转次数
[其中:营运资金周转次数=360/(存货周转天数+应收账款周转天数-应付账款周转天数+预付账款周转天数-预收账款周转天数)
周转天数=360/周转次数
应收账款周转次数=销售收入/平均应收账款余额
预收账款周转次数=销售收入/平均预收账款余额
存货周转次数=销售成本/平均存货余额
预付账款周转次数=销售成本/平均预付账款余额
应付账款周转次数=销售成本/平均应付账款余额。
流动资金贷款需求量测算表
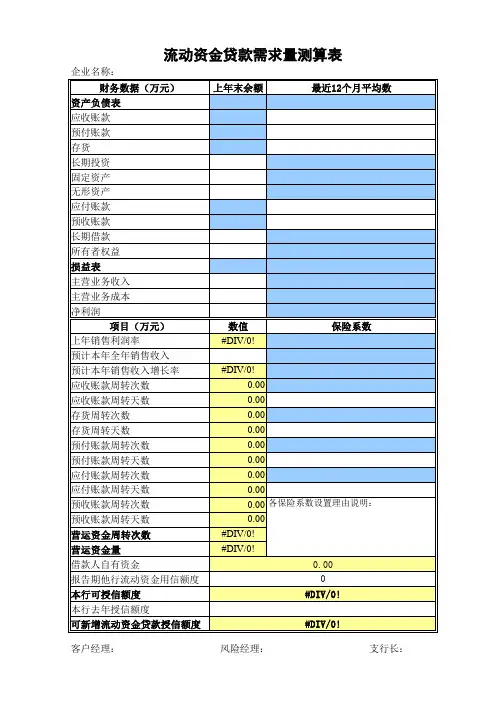
#DIV/0! 支行务数据(万元) 资产负债表 应收账款 预付账款 存货 长期投资 固定资产 无形资产 应付账款 预收账款 长期借款 所有者权益 损益表 主营业务收入 主营业务成本 净利润 项目(万元) 项目(万元) 上年销售利润率 预计本年全年销售收入 预计本年销售收入增长率 应收账款周转次数 应收账款周转天数 存货周转次数 存货周转天数 预付账款周转次数 预付账款周转天数 应付账款周转次数 应付账款周转天数 预收账款周转次数 预收账款周转天数 营运资金周转次数 营运资金量 借款人自有资金 报告期他行流动资金用信额度 本行可授信额度 本行去年授信额度 可新增流动资金贷款授信额度 客户经理: 风险经理: #DIV/0! 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 各保险系数设置理由说明: 0.00 #DIV/0! #DIV/0! 0.00 0 #DIV/0! 数值 #DIV/0! 保险系数 上年末余额 最近12个月平均数 最近12个月平均数 12
银监会流动资金贷款需求测算表

360/[销售收入/((年初应收帐款+年末应收帐款)/2))] 360 #DIV/0! 0.2)] 360 #DIV/0! 0.00 2
360/[销售成本/((年初预付帐款+年末预付帐款)/2)] 360 #DIV/0! 0.00 2
360/[销售收入/((年初预收帐款+年末预收帐款)/2)] 360 0 0.00 2
新增流动资金贷款额度 =营运资金量-借款人自有资金-现有流动资金贷款-其他渠道提供的营运资金 营运资金量= 借款人自有资金= 0.00 现有流动资金贷款= 其他渠道提供的营 运资金= 0.00 0.00 #DIV/0! #DIV/0! 净资产 + 长期负债 长期资产 长期资产=总资产-流动资产
新增流动资金贷款额度=
营运资金周转次数= 90/(存货周转天数 #DIV/0! 营运资金量= #DIV/0! #DIV/0! 上年度销售收入*
+
应收帐款周转天数 #DIV/0!
-
应付帐款周转天数+ #DIV/0!
预付帐款周转天数- 预收账款周转天数 #DIV/0! 0.00
(1-上年度销售利润率)*(1+预计销售收入年增长率)/营运资金周转次数 #DIV/0! 1.30 #DIV/0!
科目 销售收入 销售成本 存货 应收帐款 应付帐款 预付帐款 预收帐款 主营业务利润
年初值
年末值
存货周转天数= #DIV/0! 应收帐款周转天数= #DIV/0! 应付帐款周转天数= #DIV/0! 预付帐款周转天数= #DIV/0! 预收帐款周转天数= 0.00
360/[销售成本/((年初存货+年末存货)/2)] 360 #DIV/0! 0.00 2
流动资金需要量预测的两种方法
数值的科学性和合理性& " 这里所说的不合理占用额是指呆滞
积压及超储积压的原材料#辅助材料#在产品和产成品等的占
用额" 剔除基期流动资金实际占用数中的不合理部分!就是基
期流动资金实际占用数中符合正常生产经营所需要的合理的
最低水平!也是预测期在其他因素不变的情况下流动资金的需
要量" 它是我们采用分析计算法预测流动资金需要量时需要考
结果也是相同的" 因为$
预测期工业总产值 基期工业总产值 =定 基 发 展 速 度=1"定 基 增 长 速 度=1"
预测期业务量变动率
既然因素分析法和比例计算法的内容实质是相同的!为什
么还要用两种表现形式! 主要是为了实际工作的需要" 在实际
工作中!应该根据掌握的不同资料选用不同的方法"
’ 作者单位$辽宁省锦州市财经学校(
中的% 预测期业务量变化率& 与第一个因素基期流动资金合理
占用额相乘!则是预测期由于业务量的增减变动对资金需要量
的影响数!也是采用分析计算法时考虑的第二个因素" 例如$
甲企业基期流动资金平均占用额为6000000元! 其 中 超 储
积压和不合理占用额经分析为500000元! 预测期业务量预计增
长20%!假设资产价格和资金周转速度不变" 则$
会中国乡镇企业来自计流动资金需要量预测的两种方法
王承启
流动资金预测是以历史数据和现实调查资料为基础!运用
科学的方法!对流动资金的未来需要量所作的预计和推测" 它
是企业财务预测的一个重要方面! 是预测理论和方法在企业财
务管理中的具体运用" 因素分析法和比例计算法是预测流动资
企业流动营运资金需求测算表

转次数 自有流动资金=所有者权益-固定资产净值-无形资
产+长期借款
360/(存货周转天数+应收账款周转天数-应付账 款周转天数+预付账款周转天数-预收账款周转
天数)
360/周转次数
销售成本/平均存货余额 销售收入/平均应收账款余额 销售成本/平均应付账款余额 销售成本/平均预付账款余额 销售收入/平均预收账款余额
7
一年(天)
8
存贷周转天数
9
应收账款周转天数
10
应付账款周转天数
11
预付账款周转天数
12
预收账款周转天数
13
存贷周转次数
14
应收账款周转次数
15
应付账款周转次数
16
预付账款周转次数
17
预收账款周转次数
18
平均存货余额
19
平均应收账款余额
20
平均应付账款余额
21
平均预付账款余额
22
平均预收账款余额
23
7,027,296,496.31 1,251,589,383.64
228,971,952.14 6,684,882.14
11,312,322,432.03 13,686,824,525.57 11,883,714,397.51
1,829,846,200.99
需求量测算
备注
单位:元
营运资金量-自有流动资金
基 础 数 据 输 入
41
销售成本
42
利润总额
4,360,023,280.50 413,371,289.70 461,109,819.64
流动资金需求量测算

流动资本需求量测算流动资本需求量测算2010年10月31日流动资本合理占用额与贷款需求额的测定怎样依据公司生产经营的特色,科学合理地测定公司流动资本占用额,并以此为基础,确定不一样期间流动资本贷款的合理需求额,以提升资本使用效率。
与此对应,金融机构此时需要依据公司的贷款申请,审查公司流动资本贷款要求能否合理,判断贷款风险大小,从而为流动资本贷款决议供应依照。
简易适用的公司流动资本合理占用额与流动资本贷款合理需求额的测定方法流动资本的含义与测定公式本文所述流动资本是指公司在生产经营过程中占用的流动财产上的资本,其在数目上等于流动财产总数。
流动资本测定公式以下:21.计划年度流动资本合理占用额=计划年销售收入÷基期流动资本周转速度=计划年销售收入÷(基期年销售收入÷基期流动资本均匀占用额)2.计划年度流动资本贷款合理需求额=计划年度流动资本合理占用额×基期流动财产短期贷款比率=计划年度流动资本合理占用额×(基期短期借钱均匀占用额÷基期流动财产均匀占用额)=计划年销售收入×(基期短期借钱均匀占用额÷基期年销售收入)=计划年销售收入×基期销售贷款比率3.计划年度短期借钱增减改动额=计划年度流动资本贷款合理需求额--上年终短期借钱余额若该数>0,表示需要增添相应数额3的贷款;若该数=0,表示不需要增添贷款;若该数<0,表示需要送还相应数额的贷款。
上述公式中:1)计划年销售收入可从公司估算中获得;2)基期年销售收入可从公司基期年度的损益表中获得;3)基期流动资本均匀占用额=基期流动财产均匀占用额=(基期初流动财产共计+基期末流动财产共计)÷2有关数据可从公司基期年度的财产欠债表中获得;4)基期短期借钱均匀占用额=(基期初短期借钱余额+基期末短期借钱余额)÷2有关数据可从公司基期年度的财产欠债表中获得;5)基期销售贷款比率=基期短期借钱均匀占用额÷基期4年销售收入应用中需注意的有关问题1.在实质应用过程中,为促进公司降低不合理资本占用,加快流动资本周转,提升资本使用效率,对“公式1”中“基期流动资本均匀占用额”可依据公司实质状况,按1?8%的比率进行压缩,这样测算出来的结果更能查核公司的管理水平。
流动资金管理模型设计参考课件
流动资金管理模型设计
➢ 教学 思路
➢ 模型 意义
➢ 模型 内容
➢ 本次 内容
➢ 实例 演示
➢ 实验 要求
• 见模型实例
ቤተ መጻሕፍቲ ባይዱ
5
➢ 教学 思路
➢ 模型 意义
➢ 模型 内容
➢ 本次 内容
➢ 实例 演示
➢ 实验 要求
流动资金管理模型设计
• 参见p183—4以及教师提供的模型框架。
6
最优经济订货批量模型模型设计
及相关的成本和利润。通过“规划求解”可以更 改季度广告费用(在单元格区域 B5:E5 中),以 使总利润达到最大值。其中,总预算不能超过
$20,000(在单元格 F5 中)。可变单元格中的数 值用来计算每个季度的利润,所以它们与目标单 元格 F7 中的公式 =SUM(一季度利润:二季度利润) 相关联。
• “规划求解”是一组命令的组成部分,这些命令有时 也称作假设分析工具。借助“规划求解”,可求得 工作表上某个单元格(被称为目标单元格)中公式 的最优值。“规划求解”将对直接或间接与目标单 元格中公式相关联的一组单元格中的数值进行调整, 最终在目标单元格公式中求得期望的结果。“规划 求解”通过调整所指定的可更改的单元格(可变单 元格)中的值,从目标单元格公式中求得所需的结 果。在创建模型过程中,可以对“规划求解”模型 中的可变单元格数值应用约束条件,而且约束条件 可以引用其他影响目标单元格公式的单元格。
➢ 教学 思路
➢ 模型 意义
➢ 模型 内容
➢ 本次 内容
➢ 实例 演示
➢ 实验 要求
• 本次课以确定最佳现金持有量的理论模型(如 把摩尔模型、密勒-奥尔模型等)为基础,深入 讨论最佳现金持有量决策模型、存货管理模型 设计方法,详细介绍利用Excel提供的“规划求 解”工具,以及应用“规划求解”工具进行最 佳现金持有量、最优订货批量决策分析的原理 和方法。
流动资金需求量测算表
新增流动资金贷款额度 444
营运资金量 9794
营运资金周转次数 1.38
附:
上年销售收入
上年销售成本
10,550
9,114
借款人自有资金 现有流动资金贷款
350
9,000
上年应收账款余额 前年应收账款余额
2,229
2,000
上年预收账款余额 前年预收账款余额
10
0
上年存货余额
2114.5
4.99
72.15
平均预收账款余额 预收账款周转次数 预收账款周转天数
5
2110.00
0.17
平均存货余额
存货周转次数
存货周转天数
3179
2.87
125.57
平均预付账款余额 预付账款周转次数 预付账款周转天数
1798.5
5.07
71.04
平均应付账款余额 应付账款周转次数 应付账款周转天数
前年存货余额
3,788
2,570
上年预付账款余额 前年预付账款余额
2,057
1,540
上年应付账款余额 前年应付账款余额
395
31
主要财务测算数据
单位:万元
上年利润总额
预计销售收入本年增长率%
1,51上年度销售利润率
0
14.37%
平均应收账款余额 应收账款周转次数 应收账款周转天数
213
42.79
8.41
说明:
1、周转天数=360/ 周转次数
2、营运资金周转次 数=360/(存货周转天 数+应收账款周转天数 -应付账款周转天数+ 预付账款周转天数-预 收账款周转天数)
3、营运资金量=上 年度销售收入×(1- 上年度销售利润率)× (1+预计销售收入年 增长率)/营运资金周 转次数
流动资金需求测算表
2.“借款人自有资金”=所有者权益+其他应付款里面股东投资部分-固定资产-长期占用;
算表
周转天数 #DIV/0! 0.00 0.00 0.00 0.00 0.00 #DIV/0! #DIV/0! #DIV/0! #DIV/0! 3500.00 1800.00 #DIV/0! #DIV/0! 0.00 0.00 0.00 0.00 0.00
流动资金贷款需求量测算表
项目 销售成本 利润总额 销售收入 存货 应收帐款 应付帐款 预付帐款 预收帐款 预计销售收入 所有者权益 现有流动资金贷款 其他渠道提供的营运资金 固定资产 在建工程 自有 -5,300.00 上年销售利润率 存货周转次数=销售成本÷年平 均存货余额 应收帐款周转次数=销售收入÷ 年平均应收帐款余额 应付帐款周转次数=销售成本÷ 年平均应付帐款余额 预付帐款周转次数=销售成本÷ 年平均预付帐款余额 预收帐款周转次数=销售收入÷ 年平均预帐款余额 预计销售收入增长率 1-上年度销售利润率 1+预计销售收入年增长率 营运资周转次数 长期投资 无形资产 营运资金量(万元) 新增流动资金贷款额度(万元) 年初数 年末数 指标计算结果
流动资金需求测算
项目输入数值(万元)中转公式上年度销售收入总额2724存货周转天数8.23上年度销售利润总额224.76应收账款周转天数7.61上年度销售成本总额2340应付账款周转天数0.00平均应收账款余额57.6预付账款周转天数5.49平均预收账款余额0预收账款周转天数0.00平均存货余额53.5上年度销售利润率0.08平均预付账款余额35.7预计销售收入年增长率0.10平均应付账款余额0营运资金周转次数16.87预计年销售收入总额3000营运资金量163.13营运资金量说明:项目输入数值(万元)结果借款人自有资金19现有流动资金贷款0其他渠道提供的营运资金0新增流动资金贷款额度144.13新增流动资金贷款额度说明:信贷经理签字:营运资金需求计算表新增流动资金贷款额度计算表使用说明:只需在黄色区填入相关数值即可,蓝色、绿色均不需输入!!廊坊市分行小企业贷款流动资金需求测算表9、流动资金需求量=营运资金量-借款人自有资金-现有流动资金贷款-其他渠道提供的营运资金=163.13-19=144.13万元.8、信贷经理与企业实际控制人了解,企业新接工程量较大,则预计年销售收入为3000万元1、根据企业的对账单显示,企业月均销售收入月均227万元,则销售收入共计2724万元;2、根据企业的对账单显示,企业的利润为224.76万元;3、根据企业的对账单计算,企业的销售成本为2340万元4、2012年1月资产负债表显示,平均应收账款余额为57.6万元5、2012年1月资产负债表显示,平均存货余额为53.5万元7、2012年1月资产负债表显示,平均预付账款余额为35.7万元。