
2016年IPO被否案例全汇总
2016年IPO被否案例全汇总(满满都是泪)截止2016年12月13日,2016年主板发审委共否决了5家公司,包括:南京中油恒燃石油燃气股份有限公司、中国南航集团文化传媒股份有限公司、克拉玛依新科澳石油天然气技术股份有限公司、广东丸美生物技术股份有限公司、北京信诺传播顾问股份有限公司。
暂缓表决2家:深圳市科达利实业股份有限公司、新疆贝肯能源工程股份有限公司。
取消审核1家:四川里伍铜业股份有限公司。
创业板发审委共否决9家公司,包括:邯郸汉光科技股份有限公司、吉林科龙建筑节能科技股份有限公司、筑博设计股份有限公司、四川天邑康和通信股份有限公司、深圳万兴信息科技股份有限公司、北京巅峰智业旅游文化创意股份有限公司、武汉智讯创源科技发展股份有限公司、中山市金马科技娱乐设备股份有限公司、四川新闻网传媒(集团)股份有限公司。
取消审核2家:宣亚国际品牌管理(北京)股份有限公司、诚迈科技(南京)股份有限公司。
根据创业板审核结果,创业板发审会上对被否公司提出询问的主要问题大致集中在:发行人募集资金的流向、与关联方进行关联交易的细节、发行人纳税情况、发行人销售与业务规模匹配、发行人的招投标程序及其合法性、房屋资产情况、劳务纠纷状况、合同交易涉及第三方平台时的处理模式、现金收付情况等等。
根据主板审核结果,主板发审委对被否公司提出询问的主要问题大致集中在:关联交易、专利技术的基本情况、持续经营的可能性、发行人前十经销商的基本情况、是否存在商业贿赂情况、发行人经销模式、发行人的行为是否符合《首次公开发行股票并上市管理办法》相关规定、受处罚情况、“照付不议”条款及模式、发行人经营模式变化存在的风险及对发行人持续盈利的影响、发行人子公司情况、发行人特许资源使用情况、发行人服务或产品品种是否存在重大不确定性等。
以下附上2016年发审委对被否公司提问的具体问题:主板吉林省西点药业科技发展股份有限公司1、请发行人代表针对发行人主要产品利培酮口腔崩解片(可同)的专利技术使用事宜进一步说明:(1)“一种利培酮口腔崩解片及其制备方法”专利技术及其相关的商标、商品名由“万全系”企业独家、无偿授权使用的原因及合理性;(2)“万全系”企业无偿授权发行人独家使用相关专利,但均一直均未与发行人签订合法有效的专利许可使用协议的原因,专利权人是否有权单方面撤销《专利授权使用书》,发行人在用的关于可同产品的专利的使用是否存在重大不利变化的风险;(3)发行人主要产品口腔崩解片的持续合法生产、销售及其专利技术的权属是否存在争议或潜在的纠纷,其持续经营是否存在重大不确定性;(4)2006年3月取得“可同”的新药证书和生产批件开始形成销售后直至2012年10月之前,公司对万德玛的销售价格低于其他经销商,是否事实上构成授权许可使用他方商标以及专有技术(专利)支付的对价(使用费)。
若事实上构成商标以及专有技术(专利)使用费,相关会计处理是否符合企业会计准则的规定;(5)发行人根据《技术转让合同书》与“万全系”企业2、请发行人代表进一步说明报告期内各年度发行人的经销商变化数量较多的原因,是否对发行人的销售和经营产生不利影响。
请保荐机构进一步说明对报告期各期发行人的前十大经销商基本情况(包括但不限于成立时间、注册资本、主要股东、与发行人合作年限等)、销售的主要产品、销售金额、销售数量;发行人、实际控制人、发行人董监高、发行人主要股东及其关联方与经销商是否存在关联关系;发行人、实际控制人及其关联方与经销商是否存在期后货款异常流出等异常资金往来情形;经销商最终销售情况的核查程序、依据和结论。
取得“利培酮口腔崩解片”新药证书并由发行人单方取得生产批件是否真实、有效,前述新药证书及生产批件及其技术的所有权和生产权归属,是否符合相关法律法规和规范性文件的规定;(6)发行人拥有的利培酮口腔崩解片(可同)药品批准文号的企业情况,利培酮口腔崩解片专有技术(专利)是否为发行人独家使用;(7)前述相关事项的信息和风险是否充分、准确披露。
请保荐代表人说明对前述事项的核查情况,并就发行人的本次发行是否符合《首次公开发行股票并上市管理办法》第30条的相关规定发表核查意见。
3、请发行人代表进一步说明报告期各期发行人与可比公司分产品的毛利率对比情况,并结合发行人产品特点说明发行人毛利率远高于同行业公司平均水平的原因。
请保荐代表人发表核查意见。
4、请保荐代表人进一步说明对销售费用中业务推广费的内部控制制度运行有效性和是否存在商业贿赂问题的核查情况。
南京中油恒燃石油燃气股份有限公司1、2004年以来,发行人及子公司分别与中国石油天然气股份有限公司(以下简称中石油)签署多份长期《天然气销售协议》。
这些协议均按“照付不议”模式,约定了年度最大合同量。
报告期内,发行人实际采购量均小于上述约定量。
发行人代表进一步说明:(1)国内外行业惯例是否实际执行“照付不议”条款;(2)报告期内发行人是否按“照付不议”条款向中石油付款,具体付款情况,相关会计处理情况。
请保荐代表人进一步说明:(1)销售部是否是《天然气销售协议》的签约方,其出具的《情况说明》能否有效说明发行人及其子公司可以不用执行“照付不议”条款;(2)发行人是否存在违约风险,是否需要承担现实或潜在义务;(3)今后发行人是否仍需执行“照付不议”条款;(4)招股书对“照付不议”条款履行的披露及对发行人经营的风险揭示是否充分到位,是否符合《首次公开发行股票并上市管理办法》的有关规定。
2、请发行人代表进一步说明子公司曹妃甸恒燃市政燃气有限公司(以下简称曹妃甸恒燃)的经营情况,包括但不限于客户结构、收入增长、利润率水平、新增订单等内容。
曹妃甸恒燃的经营环境是否发生重大变化,是否对发行人的盈利能力构成重大影响。
请保荐代表人进一步说明报告期内产品或者服务的品种结构是否已经发生了重大变化,是否对发行人的持续盈利能力构成重大影响,相关风险是否已充分揭示,是否符合《首次公开发行股票并上市管理办法》的有关规定。
3、发行人控股子公司崇礼奥盛天然气有限公司的太舞旅游度假区燃气配套工程配套建设项目(以下简称崇礼项目)的施工时间为2015年12月1日至12月27日。
2015年实现收入507万元,毛利率为81.99%,应收账款余额为0。
请保荐代表人进一步说明对崇礼项目的核查情况,并对该项目的收入确认发表核查意见。
中国南航集团文化传媒股份有限公司1、请发行人代表进一步说明:(1)发行人自南方航空取得航机媒体资源特许使用权的评估方法、基础数据、重大假设情况,评估参数是否考虑后续年度飞机数量增加的因素,特许使用权分成率采用四分法确定为25%的依据,未采取定期调整比例分成的方法对航机媒体资源进行估值的原因;(2)自厦门航空、贵州航空、重庆航空、珠海航空取得航空媒体资源的具体标的、定价情况及同行业可比公司取得航空媒体资源的方式、定价情况以及发行人取得南航媒体资源与前述交易2、请发行人代表结合发行人的航机媒体业务的渠道和载体,以及报告期内航空媒体资源经营收入、盈利和其他业务收入盈利情况,进一步说明发行人的经营是否对南方航空以及其他关联航空公司存在重大依赖。
请保荐代表人说明相关核查情况。
的定价是否存在差异;(3)发行人无偿使用关联方南方航空商标的关联交易定价是否公允。
请保荐代表人进一步说明对发行人取得南方航空航机媒体资源关联交易定价公允性的核查过程、依据和结论。
3、请发行人代表进一步说明:(1)发行人通过新疆广天合传媒有限公司实施募投项目喀纳斯演艺中心建设项目的具体方式及经济效益预测的计算方法和依据;(2)合作方的基本情况和拟组建的企业;(3)结合有关协议约定、目前实施情况以及当地政治经济形势,说明该项目是否存在现实或潜在的法律纠纷和风险;(4)发行人针对募投项目在人员、业务、技术、管理上的准备情况,项目实施后是否将带来发行人产品或服务的重大变化。
请保荐代表人说明对前述事项的核查情况。
克拉玛依新科澳石油天然气技术股份有限公司1、请发行人代表结合报告期发行人所属项目部及其服务井口的增减变动情况、具体工作量和价格变动情况、发行人的收入及所对应的合同和获取业务的方式变化以及2016年以来的经营情况,进一步说明报告期内发行人对中石油及其下属子公司的业务是否存在重大依赖,发行人所处的行业经营环境是否已经或将要发生重大变化且对发行人的持续盈利能力构成重大不利影响。
请保荐代表人说明核查情况和结论。
2、请发行人代表结合发行人2016年上半年稠油注汽服务业务收入增幅3478%的原因及可持续性,新港公司在油价下行的情况下仍将开采稠油并履行与13号流化床注汽站相关合同义务的判断依据,进一步说明发行人是否存在产品或服务的品种结构已经发生重大变化的情形,是否已经或可能存在暂停的风险以及无法实现收益的情形,是否存在重大不确定性。
请保荐代表人说明核查情况和结论。
广东丸美生物技术股份有限公司1、请发行人代表补充说明:(1)发行人经销的具体模式、发行人对经销的相关内部控制制度及执行情况;(2)经销商模式下,非自营专卖店与自营专卖店数量及销售占比,相关信用政策;(3)结合经销协议、进销价格等补充说明相关经销模式披露及风险揭示是否完整准确;(4)北京美妮美雅商贸有限公司(以下简称北京美妮美雅)的销售收入增速远高于其他线上经销商增速的原因及合理性;(5)经销模式下,发行人经销商网点的分布、网点单点销售额等情况对照可比上市公司是否合理;(6)报告期发行人前十大经销商的纳税情况、期末存货情况,对照可比上市公司是否合理;(7)经销模式的具体销售流程和架构,线下经销商是否将发行人产品直接销售给终端用户。
请保荐代表人补充说明并发表核查意见:(1)对新增及报告期内主要经销商的核查程序,核查手段,以及未取得对账单占销售金额的比重,是否采取了其他替代核查程序;(2)第三方调研机构有关情况,是否具备独立性,对照可比上市公司及经销商毛利率,说明对发行人经销商实现最终销售的核查意见;(3)发行人终端销售网点的核查过程,进一步说明发行人非直营专卖店与经销商的经营模式;(4)对发行人销售模式的合规性进行核查的方法、过程及结论;(5)结合对北京美妮美雅的核查过程,进一步说明北京美妮美雅的库存、销售流向等情况,美妮美雅是否与发行人存在关联关系;(6)将发行人经销和直销两种销售模式与传销进行对比分析的具体情况和结论,发行人及其经销商是否涉嫌从事传销和涉嫌违反《禁止传销条例》的相关规定。
2、请发行人代表补充说明:(1)报告期因产品质量问题受到食品药品监督管理部门的检查及处罚情况,发行人的内控制度是否健全并得到有效执行;(2)发行人在2016年10月14日提交的《招股说明书(申报稿)》未对国家食品药品监督管理总局后两次《通告》的相关内容进行披露的具体原因,是否符合《首次公开发行股票并上市管理办法》相关规定;(3)发行人的生产经营是否符合《化妆品卫生监督条例》、《化妆品标识管理规定》等法律、行政法规的相关规定,发行人是否因上述问题被有关部门立案调查,是否符合《首次公开发行股票并上市管理办法》的相关规定。
力邦合信IPO被否案例分析

力邦合信IPO被否案例分析一、发行人基本情况浙江力邦合信智能制动系统股份有限公司创建于2006年6月,是国内专一的汽车智能制动系统技术方案提供者,主要产品有汽车盘式制动系统、电子驻车制动系统、智能制动系统等。
公司从事乘用车制动系统相关产品的研发、制造和销售业务,主要产品包括电子驻车制动系统(EPB)、盘式制动器及制动器零部件等。
制动系统又称刹车系统,是使行驶车辆逐步减速或停车,或使已经停驶的车辆保持静止状态的零部件组合,是保障车辆安全行驶的重要功能系统。
公司主要产品之一的电子驻车制动系统,是利用电子控制方式实现驻车制动的高端制动系统,该类产品此前主要由外资品牌汽车零部件企业所主导。
公司目前是我国首批实现电子驻车制动系统产品量产及产销规模最大的内资自主品牌企业,有效促进了电子驻车制动系统产品的国产化,及其在国产品牌乘用车领域的应用普及。
公司简要合并利润表构成情况如下:公司经营现金流情况如下:二、发审委询问意见1、2015年至2018年1-6月,发行人对众泰汽车及其授权厂商的合计销售收入占当期营业收入的比例依次为46.40%、48.18%、37.12%和40.78%,相对比较集中。
请发行人代表:(1)结合汽车行业供应商体系管理、发行人自身技术及经营能力,说明是否对众泰及其授权厂商存在重大依赖;(2)说明报告期内众泰及其授权厂商的销量情况、公司配套占比情况;(3)结合国内乘用车市场竞争格局及市场变化,说明众泰等发行人客户的可持续经营能力;(4)说明对奇瑞汽车、吉利汽车等众多自有品牌汽车的供应体系和销售情况。
点评:公司前五名客户的销售占比最高是76%,最后一年下降至59%,但是对第一大客户众泰汽车销售占比超过40%且没有大幅下滑的趋势,对重大客户有很大的依赖性,一旦客户经营出现重大变化或者双方关系发生变化对公司经营将产生重大影响,公司经营的可持续性将受到很大的影响。
由于大客户未来采购的不确定性,供应链的变更或者采购的减少都有可能严重影响上述公司的收入水平,因此对于公司的可持续发展存在着较大的不确定性,一向都是发审委关注的重点。
证监会通报2016年20大典型违法案件(二)
证监会通报2016年20大典型违法案件(二)作者:来源:《财会信报》2017年第06期□ 文唐碧中介机构违法违规(十一)中德证券财务顾问业务未勤勉尽责案——推动财务顾问归位尽责据悉,2015年10月,昆明机床大股东沈阳机床集团选定西藏紫光卓远股权投资有限公司(以下简称“紫光卓远”)为昆明机床相关股份首选受让方。
之后,双方谈判形成了若干版股份转让协议草稿,并于同年11月9日在协议中增加了“3个月自动解除”条款及相关生效条款。
次日,昆明机床宣布,沈阳机床集团拟向紫光卓远转让昆明机床25.08%股份,但未披露生效时限等条款。
2016年2月4日,云南证监局在持续监管中获悉相关股权转让协议包含生效时限等条款,要求昆明机床核实披露。
2月5日,昆明机床发布公告,提示协议中存在“3个月自动解除”条款。
同年 2月16日,昆明机床发布公告称,由于股权转让协议生效条件未达成,项目终止。
证监会的认为,昆明机床在信息披露中存在重大遗漏,而中德证券作为紫光卓远聘请的财务顾问,为相关《详式权益变动报告书》出具了核查意见,未勤勉尽责。
证监会决定,对昆明机床给予警告,并处以40万元罚款;对公司董事长王兴、时任董秘罗涛给予警告,并分别处以15万元罚款;没收中德证券业务收入300万元,并处以300万元罚款。
本案的查处,对于推动证券服务机构与人员归位尽责,维护资本市场三公原则,保护中小投资者合法权益,具有积极意义。
(十二)立信、北京中同华未勤勉尽责案——整治审计、评估行业乱象2016年7月,证监会披露,立信会计事务所在为大智慧开展2013年年报审计业务中未勤勉尽责,未执行必要审计程序,未获取充分适当的审计证据。
2014年,北京中同华资产评估有限公司在为大智慧下属公司开展股东权益价值评估业务的过程中,违反多项执业准则规定,包括以预先设定的价值作为评估结论、评估结论存在具有重要影响的实质性遗漏、未披露评估期间发生的重大事项、未对现金等实施有效的评估程序、评估报告出具日期早于内部审核日期等。
欣泰电气IPO财务造假案例分析
欣泰电气IPO财务造假案例分析——揭开隐形入股投行利益链一、案例背景2016年6月1日,欣泰电气公告称,涉嫌欺诈发行及信息披露违法违规案已由中国证监会调查完毕。
2016年5月31日,欣泰电气收到了证监会《行政处罚和市场禁入事先告知书》,查明其在申请首次公开发行并上市申请文件中相关财务数据存在虚假记载。
6月8日,欣泰电气发布公告称,根据《深圳证券交易所创业板股票上市规则(2014年修订)》的规定,预计待公司收到中国证监会的《行政处罚决定书》及《市场禁入决定书》并对外公告后,公司股票将于公告次一交易日继续停牌一天,随后复牌,交易三十个交易日。
深圳证券交易所将自公司股票复牌三十个交易日期限届满后的次一交易日对公司股票实施停牌,并在停牌后十五个交易日内作出是否暂停公司股票上市的决定。
欣泰电气于2015年7月14日便收到证监会《调查通知书》,因公司涉嫌违反证券法律法规被证监会立案调查。
在经过为期近一年的调查后,欣泰电气违规上市的路径也渐渐明晰。
欣泰电气从2011年11月开始其IPO申请,长达数年的造假之旅便就此开始。
截至2011年12月30日,虚构收回应收账款逾1亿元,少计提坏账准备659 万元;虚增经营活动产生的现金流净额约1亿元;截至2012年12月31日和2013年6月30日,均虚构数额不菲收回应收账款、少计提坏账,虚增经营活动产生的现金流净额。
经过不断的造假冲关,欣泰电气终于在2012年7月3日通过创业板发审会审核,并于2014年1月3日拿到批文,1月27日登陆创业板,发行价格为16.31元,募资金额为2.2亿元,发行费用为3734.91万元,股票自今年5月20日起至今停牌。
而在上市后,其造假行为仍然在持续。
证监会查证,欣泰电气《2014年半年度报告》和《2014年年度报告》以及《2013年年度报告》,继续虚构收回应收账款,少计提坏账准备,虚增货币资金。
而且,在《2014年年度报告》中还存在重大遗漏。
拟IPO公司经营活动现金流量净额与净利润差异的9个解释思路-(附3个被否案例及4个成功案例)

拟IPO公司经营活动现金流量净额与净利润差异的9个解释思路(附3个被否案例及4个成功案例)文/林日升简明要点经营活动现金流量净额与净利润差异较大仍过会的情况颇多,差异比例超过100%的案例有之,变化趋势不一的案例亦有之。
通常解释思路包括:1.生产经营规模扩大等因素造成的固定资产折旧、存货、财务费用及经营性应收应付项目的变动;(经营活动现金流量净额低于净利润)2. 公司通过票据结算的客户规模增加,而这部分现金流以筹资活动列式;(经营活动现金流量净额低于净利润)3.主要客户未在信用期内付款造成的应收账款增加(注意:行业状况可能被质疑,进而质疑持续盈利能力);(经营活动现金流量净额低于净利润)4.遵守海关政策缴纳进口增值税保证金造成的现金流出;(经营活动现金流量净额低于净利润)5.存货采购付现增长;(经营活动现金流量净额低于净利润)6.信用政策调整;7.随着销售规模增长公司对存货、应收账款管理加强内部控制(经营活动现金流量净额高于净利润)8.受行业重大事件影响造成行业普遍的现象;9.对于变化趋势不一的问题,可以辅之以同行业上市公司的相关数据以说明合理性。
引言经营活动现金流量净额与净利润差异较大是令拟IPO公司比较头疼的问题。
现金流量净额低于同期的净利润水平,即便公司账面上资产大于负债,但公司可以用来偿还借款的银行存款和货币资金仍可能不足。
如果这种情况伴随着应收账款大幅增加或预收账款大幅减少,间接说明公司客户资金紧张,市场环境不容乐观。
此外,还可能存在破产风险。
因为根据《最高人民法院关于适用〈中华人民共和国企业破产法〉若干问题的规定(一)》第四条的规定,债权人在债务人资产大于负债的情况下仍可申请债务人破产。
目录▌简明要点▌引言一、否决案例二、反馈意见分析三、解释思路及案例一、否决案例从否决案例可以看出,经营活动产生的现金流量净额与同期的净利润水平不匹配可能使证监会认为拟IPO公司持续盈利能力不足,此外还存在偿债风险,进而被否。
拟上市公司ipo被否原因汇总.doc
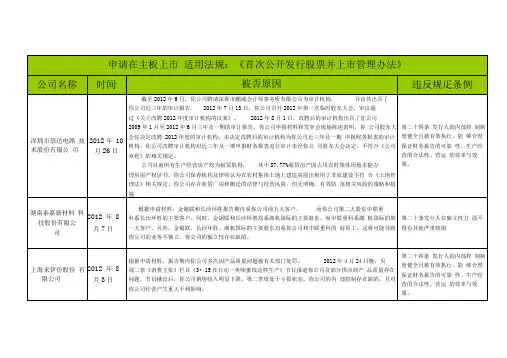
深圳天珑移动技术股份有限公司2012 年8月1日河源特灵通为你公司实际控制人之妹夫梁秉东(林含笑配偶)控制的企业,是你公司的主要代工厂之一。
2009年至2011年,你公司对河源特灵通的委托加工交易占当期同类业务的比重分别为32.60%、22.62%及36.04%。
2011年度,河源特灵通为你公司加工手机459.59万部,占河源特灵通总加工量的74.13%。
综上,报告期内你公司的独立性存在缺陷。
第二十条发行人在独立性方面不得有其他严重缺陷珠海亿邦制药股份有限公司2012 年05月28你公司业务为自产药品销售和代理药品销售,其中代理业务为你公司代理销售山西普德的银杏达莫注射液和奥硝唑注射液,2010年之前你公司为山西普德的代理商之一,2009年底转变为全国独家代理商,你公司代理药品由主要向山西普德经销商采购变为全部向山西普德直接采购。
2009年—2011年你公司代理产品销售收入占比分别为64.66%、69.63%和67.46%,毛利分别为3,503.64 万元、16,475.11 万元和17,437.34 万元,毛利占比由2009年39.68%增长到2011年67.39%,代理产品业务成为公司主要利润来源,你公司盈利来源发生变化。
本次募投项目为新药品的生产,随着募投项目逐步达产,自产药品的收入占比将逐步增加,预计2017年自产药品销售收入占比将达到74.42%,你公司业务将以自产药品销售为主。
你公司在申报材料和现场聆讯中未就上述经营模式、产品结构变化对持续盈利能力的影响作出充分合理的解释。
第三十七条:发行人不得有影响持续盈利能力的情形广东通宇通讯股份有限公司2012 年5月28日根据申报材料,你公司实际控制人报告期内存在通过11家单位占用你公司资金的行为,且实际控制人未向你公司支付资金占用费;你公司于2010年5月分别补缴2007年度企业所得税20,732,407.42 元、2008年度企业所得税5,028,086.99 元,并缴纳滞纳金共8,364,314.30 元。
IPO审核被否十大问题(案例)

IPO审核被否十大问题(案例)展开全文大象君根据近年来被否的拟IPO企业案例,总结出了常见的十大被否问题,它们分别为:信息披露问题、规范运作问题、财务会计问题、客户或供应商问题、持续盈利能力问题、出资和资产问题、募集资金运用问题、同业竞争、关联交易问题、股权转让问题。
下面,我们来具体看看十大IPO被否问题及案例。
01信息披露问题信息披露方面主要关注招股说明书等申请文件是否存在虚假记载、误导性陈述或重大遗漏,如引用数据是否权威、客观,业务模式、竞争地位等披露是否清晰,申请文件的内容是否存在前后矛盾,申请文件内容与发行人在发审委会议上陈述内容是否一致等。
随着全面注册制的稳步推进,信息披露变得更加重要。
针对招股书问题,上交所曾指出其中5方面不足,一是对科技创新相关事项披露不够充分,二是企业业务模式披露不够清晰,三是企业生产经营和技术风险揭示不够到位,四是信息披露语言表述不够友好,五是文件格式和内容安排不够规范。
注册制不是不审,而是不对投资价值背书,重点在于要通过问询问出一家真实公司。
一些曾经是上市阻碍的问题,如今只要补充披露完整即可。
【被否案例】1、浙江**智能控制股份有限公司2018年1月26日上会时,发审委提到,发行人新三板申报材料和挂牌期间的公告与本次发行申请文件存在多项差异,多数事项发生在报告期内。
请发行人代表说明,报告期内出现较多信息披露不一致情况的具体原因,会计基础是否规范,内部控制制度是否健全且被有效执行。
2、福建省**电源股份有限公司2018年5月22日上会时,发审委在审核中提到,公司2015年极板与电池的产量均高于2017年,但产生铅渣铅粉数量和含铅污泥数量均低于2017年,该等数据不匹配的原因及合理性以及相关信息披露的真实性和准确性。
02规范运行问题这类问题包括管理不规范、环保问题、税务问题等。
“规范运行”在实际操作中的具体要求主要为:发行人已经依法建立健全股东大会、董事会、监事会、独立董事、董事会秘书制度,相关机构和人员能够依法履行职责;发行人内部控制制度健全且被有效执行,能够合理保证财务报告的可靠性、生产经营的合法性、营运的效率与效果;最近三年不得有重大违法行为;发行上市前不得有违规担保和资金占用等。
ipo关联交易案例
ipo关联交易案例IPO关联交易是指在公司首次公开发行股票(IPO)过程中,公司与其关联方之间的交易。
这些交易可能会对公司的财务状况和股东利益产生影响,因此需要特别关注。
以下是一些IPO关联交易案例: 1. 2019年,中国科技公司小米在香港上市时,其创始人雷军通过一家名为“新疆普天信息技术有限公司”的关联公司购买了小米的股票。
这引起了投资者的担忧,因为雷军的关联公司可能会通过这种方式控制小米的股权。
2. 2018年,中国电商巨头京东在美国上市时,其创始人刘强东通过一家名为“京东方面”的关联公司购买了京东的股票。
这引起了投资者的担忧,因为刘强东的关联公司可能会通过这种方式控制京东的股权。
3. 2017年,中国移动游戏开发商巨人网络在香港上市时,其创始人史玉柱通过一家名为“巨人科技”的关联公司购买了巨人网络的股票。
这引起了投资者的担忧,因为史玉柱的关联公司可能会通过这种方式控制巨人网络的股权。
4. 2016年,中国在线旅游公司携程在美国上市时,其创始人梁建章通过一家名为“携程旅游”的关联公司购买了携程的股票。
这引起了投资者的担忧,因为梁建章的关联公司可能会通过这种方式控制携程的股权。
5. 2015年,中国互联网金融公司陆金所在美国上市时,其创始人陆奇通过一家名为“陆金投资”的关联公司购买了陆金所的股票。
这引起了投资者的担忧,因为陆奇的关联公司可能会通过这种方式控制陆金所的股权。
6. 2014年,中国电商巨头阿里巴巴在美国上市时,其创始人马云通过一家名为“阿里巴巴(中国)网络技术有限公司”的关联公司购买了阿里巴巴的股票。
这引起了投资者的担忧,因为马云的关联公司可能会通过这种方式控制阿里巴巴的股权。
7. 2013年,中国移动游戏开发商游族网络在香港上市时,其创始人陈天桥通过一家名为“游族投资”的关联公司购买了游族网络的股票。
这引起了投资者的担忧,因为陈天桥的关联公司可能会通过这种方式控制游族网络的股权。
2017年IPO被否项目汇总(86个)
2017年IPO被否项目汇总(86个)(上)2018-01-05梧桐树下V2017年证监会共审核了488家公司的首发申请,其中380家获得通过,86家被否,22家暂缓表决。
现将发审委会议对86个被否项目询问的主要问题汇编如下,供朋友们参考、收藏。
3、招股书披露发行人为满足客户降低成本的需求而研发了降银系列产品,降银系列产品报告期内毛利率分别为50.43%、45.04%、45.96%、52.36%,远高于普通银钎料各期的毛利率10.30%、10.61%、15.86%、18.99%及同行业可比公司同期毛利率,同时披露2015年研发并逐步量产了高银的真空钎料产品。
请发行人代表进一步说明降银系列产品毛利率远高于普通银钎料和同行业可比公司毛利率的原因及合理性,结合报告期内真空钎料产品的实现收入、毛利率贡献情况,说明银钎料产品毛利率远高于同行业可比公司毛利率的合理性。
请保荐代表人发表核查意见。
二、广东日丰电缆股份有限公司(首发)未通过审核日期:2017年1月4日1、请发行人代表进一步说明,报告期公司业绩波动情况及原因。
在销售收入、毛利率同比持平及下降的情况下,2016年1-6月净利润大幅增长的原因,2016年1—6月份营业收入的变动趋势与同行业可比上市公司是否一致,相关成本费用的核算是否完整和配比,以及各项成本费用低于以前年度是否具有可持续性,是否在所有重大方面公允地反映了发行人的财务状况。
请保荐代表人说明核查过程、依据和结论。
2、请发行人代表进一步说明,2016年度盈利预测的方法和具体依据及其合理性,发行人2016年盈利预测的基本假设是否客观实际,发行人盈利预测的营业收入、成本、费用和利润情况与目前实际情况相比是否发生较大变化,发行人在盈利能力连续性和稳定性方面是否存在重大不确定性,相关风险披露是否充分。
请保荐代表人说明具体的核查程序、过程和结论。
3、请发行人代表进一步说明,发行人主要产品家电配线组件毛利率远高于可比上市公司且变动趋势相反的原因,相关数据的来源情况。
2016年香港证监会查处案例综述
以上为2016年开年至今,香港证券及期货事务监察委员会对香港金融机构中的执法行动进行违规披露的情況,那么从上述表格可以看出,香港证监会对金融机构的执法行动非常严格,从牌照申请作弊到内幕交易,从电话录音缺失到操纵股价,他们不放过任何一个有违规的地方,并且处罚的力度也是相当大,其中包括对公司及个人的罚款,以及禁止重回业界并由法院判处入狱监禁。
很多事情在内地看来很普遍,但是在香港却是处罚力度之严格,这是我们内地金融从业者无法想象的。
所以在香港开设分公司一定要遵守法律,审时度势,谨慎的处理好与客户,与证监会的关系,做到万无一失,不能存有侥幸心理,并严格服从香港证监会的监督与管理。
45家IPO被否名单及原因汇总
(一)45家被否IPO企业目录一、主板1.上海岱美汽车内饰件股份有限公司二、创业板2.湖北永祥粮食机械股份有限公司3.江苏天鸟高新技术股份有限公司4.浙江佳力科技股份有限公司5.深圳市崇达电路技术股份有限公司6.上海昊海生物科技股份有限公司7.上海麦杰科技股份有限公司8.杭州千岛湖鲟龙科技股份有限公司9.南京大地水刀股份有限公司10.北京爱创科技股份有限公司11.四川英杰电气股份有限公司12.深圳市雄帝科技股份有限公司13.河南思可达光伏材料股份有限公司14.嘉兴佳利电子股份有限公司15.新乡日升数控轴承装备股份有限公司16.安徽铜都阀门股份有限公司17.北京东方广视科技股份有限公司18.海诺尔环保产业股份有限公司19.深圳市明源软件股份有限公司20.无锡上机数控股份有限公司21.临江市东锋有色金属股份有限公司22.广东先导稀材股份有限公司23.陕西同力重工股份有限公司24.珠海拓普智能电气股份有限公司25.成都吉锐触摸技术股份有限公司三、中小板26.湖南泰嘉新材料科技股份有限公司27.上海来伊份股份有限公司28.深圳天珑移动技术股份有限公司29.珠海亿邦制药股份有限公司30.广东通宇通讯股份有限公司31.广东利泰制药股份有限公司32.海澜之家服饰股份有限公司33.湖南金大地材料股份有限公司34.深圳麦格米特电气股份有限公司35.汉嘉设计集团股份有限公司36.青海小西牛生物乳业股份有限公司37.厦门万安智能股份有限公司38.江苏海四达电源股份有限公司39.上海冠华不锈钢制品股份有限公司40.广州白云电器设备股份有限公司41.北京高威科电气技术股份有限公司42.西安环球印务股份有限公司43.华致酒行连锁管理股份有限公司44.北京星光影视设备科技股份有限公司45.江苏东珠景观股份有限公司(二)被否原因汇编一、主板1. 公司名称:上海岱美汽车内饰件股份有限公司被否原因:发审委在审核中关注到,你公司存在以下情形:你公司主要从事汽车方向盘、遮阳板、换挡手柄、座椅总成和内饰件产品的生产和销售业务。