
第五章:异方差性(作业)
为了研究中国出口商品总额EXPORT对国内生产总值GDP的影响,搜集了1990~2015年相关的指标数据,如表所示。
表3 中国出口商品总额与国内生产总值(单位:亿元)资料来源:《国家统计局网站》(1) 根据以上数据,建立适当线性回归模型。
(2) 试分别用White检验法与ARCH检验法检验模型是否存在异方差(3) 如果存在异方差,用适当方法加以修正。
解:(1)100,000200,000300,000400,000500,000600,000700,000XYDependent Variable: Y Method: Least Squares Date: 04/18/20 Time: 15:38 Sample: 1991 2015Included observations: 25Variable Coefficient Std. Error t-Statistic Prob.C XR-squaredMean dependent var Adjusted R-squared. dependent var. of regression Akaike infocriterionSum squared resid +10 Schwarz criterionLog likelihoodHannan-Quinncriter.F-statistic Durbin-Watson statProb(F-statistic)模型回归的结果:^673.0863 4.0611iX i Y =-+()(0.043820.1368)t =-20.9463,25R n ==(2)white: 该模型存在异方差Heteroskedasticity Test: WhiteF-statistic Prob. F(2,22) Obs*R-squared Prob. Chi-Square(2) Scaled explained SSProb. Chi-Square(2)Test Equation:Dependent Variable: RESID^2 Method: Least SquaresDate: 04/18/20 Time: 17:45 Sample: 1991 2015Included observations: 25Variable Coefficient Std. Error t-Statistic Prob.C +09+09X^2 XAdjusted R-squared. dependent var+09. of regression+09Akaike info criterionSum squared resid+20Schwarz criterionLog likelihoodHannan-Quinn criter.F-statistic Durbin-Watson statProb(F-statistic)ARCH检验:该模型存在异方差Heteroskedasticity Test: ARCHF-statistic Prob. F(1,22)Obs*R-squared Prob. Chi-Square(1)Test Equation:Dependent Variable: RESID^2Method: Least SquaresDate: 04/18/20 Time: 19:55Sample (adjusted): 1992 2015Included observations: 24 after adjustmentsVariable Coefficient Std. Error t-Statistic Prob.C+08+08RESID^2(-1)R-squared Mean dependent var+09. of regression+09Akaike info criterionSum squared resid+20Schwarz criterionLog likelihoodHannan-Quinn criter.F-statistic Durbin-Watson statProb(F-statistic)(3)修正:加权最小二乘法修正Dependent Variable: YMethod: Least SquaresDate: 04/18/20 Time: 20:46Sample: 1991 2015Included observations: 25Weighting series: W2Weight type: Inverse variance (average scaling)Variable Coefficient Std. Error t-Statistic Prob.CXWeighted StatisticsR-squared Mean dependent var Adjusted R-squared. dependent var. of regressionAkaike info criterionSum squared resid+09Schwarz criterionLog likelihoodHannan-Quinn criter.F-statistic Durbin-Watson statProb(F-statistic)Weighted mean dep.Unweighted StatisticsR-squared Mean dependent varAdjusted R-squared. dependent var. of regression Sum squared resid+10修正后进行white检验:Heteroskedasticity Test: WhiteF-statistic Prob. F(2,22)Obs*R-squared Prob. Chi-Square(2)Scaled explained SS Prob. Chi-Square(2)Test Equation:Dependent Variable: WGT_RESID^2Method: Least SquaresDate: 04/18/20 Time: 20:41Sample: 1991 2015Included observations: 25Collinear test regressors dropped from specificationVariable Coefficient Std. Error t-Statistic Prob.C X*WGT^2 WGT^2R-squaredMean dependent var Adjusted R-squared. dependent var. of regression Akaike infocriterionSum squared resid+16 Schwarz criterionLog likelihood Hannan-Quinncriter.F-statistic Durbin-Watson statProb(F-statistic)修正后的模型为^10781.17 3.931606iX i Y =+(4.925821)(20.47667)t =20.9480,25R n ==表的数据是2011年各地区建筑业总产值(X )和建筑业企业利润总额(Y )。
表 各地区建筑业总产值(X )和建筑业企业利润总额(Y ) (单位:亿元)数据来源:国家统计局网站根据样本资料建立回归模型,分析建筑业企业利润总额与建筑业总产值的关系,并判断模型是否存在异方差,如果有异方差,选用最简单的方法加以修正。
解:散点图:0100200300400500600700X Y建立线性回归模型:Dependent Variable: Y Method: Least Squares Date: 04/18/20 Time: 21:16 Sample: 1 31Included observations: 31Variable Coefficient Std. Error t-Statistic Prob.C XR-squaredMean dependent var Adjusted R-squared. dependent var. of regression Akaike infocriterionSum squared residSchwarz criterionLog likelihoodHannan-Quinn criter.F-statistic Durbin-Watson statProb(F-statistic)white检验:Heteroskedasticity Test: WhiteF-statistic Prob. F(2,28)Obs*R-squared Prob. Chi-Square(2)Scaled explained SS Prob. Chi-Square(2)Test Equation:Dependent Variable: RESID^2Method: Least SquaresDate: 04/18/20 Time: 21:19Sample: 1 31Included observations: 31Variable Coefficient Std. Error t-Statistic Prob.CX^2XR-squared Mean dependent var Adjusted R-squared. dependent var. of regression Akaike infoSum squared resid Schwarz criterionLog likelihoodHannan-Quinn criter.F-statistic Durbin-Watson statProb(F-statistic)模型存在异方差模型修正:加权最小二乘法Dependent Variable: YMethod: Least SquaresDate: 04/18/20 Time: 21:24Sample: 1 31Included observations: 31Weighting series: W2Weight type: Inverse variance (average scaling)Variable Coefficient Std. Error t-Statistic Prob.CXWeighted StatisticsR-squared Mean dependent var Adjusted R-squared. dependent var. of regression Akaike infoSum squared resid Schwarz criterionLog likelihoodHannan-Quinn criter.F-statistic Durbin-Watson stat Prob(F-statistic)Weighted mean dep.Unweighted StatisticsR-squared Mean dependent var Adjusted R-squared. dependent var. of regression Sum squared resid Durbin-Watson stat加权后进行white检验:Heteroskedasticity Test: WhiteF-statistic Prob. F(2,28)Obs*R-squared Prob. Chi-Square(2) Scaled explained SS Prob. Chi-Square(2)Test Equation:Dependent Variable: WGT_RESID^2Method: Least SquaresDate: 04/18/20 Time: 21:25Sample: 1 31Included observations: 31Collinear test regressors dropped from specificationVariable Coefficient Std. Error t-Statistic Prob.C X*WGT^2 WGT^2R-squaredMean dependent var Adjusted R-squared. dependent var. of regression Akaike infocriterionSum squared residSchwarz criterionLog likelihood Hannan-Quinncriter.F-statistic Durbin-Watson statProb(F-statistic)修正成功,修正后的模型为:^0.0207340.034505iX i Y =+(0.015338)(14.11049)t =20.8729,31R n ==表是2015年中国各地区人均可支配收入(X )与居民每百户汽车拥有量(Y )的数据。
《计量经济学》第五章精选题及答案

第五章 异方差二、简答题1.异方差的存在对下面各项有何影响? (1)OLS 估计量及其方差; (2)置信区间;(3)显著性t 检验和F 检验的使用。
2.产生异方差的经济背景是什么?检验异方差的方法思路是什么? 3.从直观上解释,当存在异方差时,加权最小二乘法(WLS )优于OLS 法。
4.下列异方差检查方法的逻辑关系是什么? (1)图示法 (2)Park 检验 (3)White 检验5.在一元线性回归函数中,假设误差方差有如下结构:()i i i x E 22σε=如何变换模型以达到同方差的目的?我们将如何估计变换后的模型?请列出估计步骤。
三、计算题1.考虑如下两个回归方程(根据1946—1975年美国数据)(括号中给出的是标准差):t t t D GNP C 4398.0624.019.26-+= e s :(2.73)(0.0060) (0.0736)R ²=0.999t t t GNP D GNP GNP C ⎥⎦⎤⎢⎣⎡-+=⎥⎦⎤⎢⎣⎡4315.06246.0192.25 e s : (2.22) (0.0068)(0.0597)R ²=0.875式中,C 为总私人消费支出;GNP 为国民生产总值;D 为国防支出;t 为时间。
研究的目的是确定国防支出对经济中其他支出的影响。
(1)将第一个方程变换为第二个方程的原因是什么?(2)如果变换的目的是为了消除或者减弱异方差,那么我们对误差项要做哪些假设? (3)如果存在异方差,是否已成功地消除异方差?请说明原因。
(4)变换后的回归方程是否一定要通过原点?为什么?(5)能否将两个回归方程中的R²加以比较?为什么?2.1964年,对9966名经济学家的调查数据如下:资料来源:“The Structure of Economists’Employment and Salaries”, Committee on the National Science Foundation Report on the Economics Profession, American Economics Review, vol.55, No.4, December 1965.(1)建立适当的模型解释平均工资与年龄间的关系。
资料:第五章 异方差性题目20150704(习题)-myb
选择题:1. G-Q 检验的局限性在于() A. 该方法适用于大样本B. 该方法无法判断异方差由哪一个变量引起C. 该方法只能检验单调递增或单调递减形式的异方差D. 以上三种说法都正确。
2. 模型遗漏重要变量的可能后果包括() A. 产生异方差性 B. 产生多重共线性 C. 产生序列自相关性D. 误差项与解释变量相关E. 误差项非正态3. 模型包含无关变量的可能后果包括() A. 产生异方差性 B. 产生多重共线性 C. 产生序列自相关性D. 误差项与解释变量相关E. 误差项非正态4. 那些检验方法可以判断异方差性由哪一个变量引起?()A. G-Q 检验B. White 检验C. ARCH 检验D. Glejser 检验E. 以上四种方法皆可5. ****对于模型0112233i i i i i Y X X X u ββββ=++++ ,在使用white 方法检验异方差性时,若要得到可靠的检验结果,则所需要的样本数至少为()A. 30B. 34C. 11D. 406. ***为了弥补White 检验对自由度损失过重的情况,人们提出了如下形式的辅助回归:22123ˆˆi i i ie Y Y αααν=+++ 则下列说法正确的是:( )A. 原假设是:0123:0H ααα=== ;B. 原假设是:023:0H αα== ;C. 检验统计量为F 统计量;D. 检验统计量为2nR ( );E. ˆiY 为多元线性回归的拟合值7. 关于ARCH 方法检验异方差性,说法正确的是() A. 可以应用在截面数据和时间序列数据中;B. ARCH 检验的辅助回归是自回归条件异方差过程;C. 样本数的数目;D. 检验统计量是2()n p R - ,其中2R 为原模型的可决系数。
8. 若Glejser 检验结果显示对于i i i e X ν= ,F 检验的p 值为0.005,而对于1i i ie X βν=+ ,F 检验的p 值为0.15, 则考虑在进行加权最小二乘估计时,选用的权重i w 为()A. i iw X =; B. 1i iw X =; C. i i w X =; D. 2i i w X =. 9. 仅在异方差存在时,会对以下哪些产生影响?()A. OLS 的无偏性;B. OLS 的一致性;C. OLS 的有效性;D. 显著性检验;E. 区间预测 10. 对模型进行对数变换是常用的模型修订的方法,有关对数变换描述错误的是() A. 可以用来修正异方差性 B. 可以用来修正多重共线性 C. 可以用来修正序列自相关性D. 对变量取对数时要注意取对数后变量符合经济意义。
第五章 异方差性
26
异方差性的检验
问题在于用什么来表示随机误差项的方差 一般的处理方法:
Var(ui ) E(uቤተ መጻሕፍቲ ባይዱ2) ei2
图示检验法
图示检验法
(一)相关图形分析 方差描述的是随机变量取值的(与其均值的)离散程度。因为被解释
变量Y与随机误差项u有相同的方差,所以分析Y与X的相关图,可以初 略地看到Y的离散程度与X之间是否有相关关系。
ui 的某些分布特征,可通过残差 ei 的图形对异方差进行观察。
对于一元回归模型,绘制出ei2 对Xi的散点图,对于多元回归模型,绘制出ei2 对Yi的散点图或ei2 与认为和异方差有关的X的散点图。
31
图示检验法
(二)残差图形分析
e~i 2
e~i 2
X 同方差
e~i 2
X 递增异方差
e~i 2
X 递减异方差
每个企业所处的外部环境对产出量的影响被包含在随机误差项中 每个企业所处的外部环境对产出量的影响程度不同,造成了随机
误差项的异方差性
产生异方差性的原因
产生异方差性的原因
(一)模型设定误差
假设正确的模型是:
Yi 1 2 X2i 3 X3i ui
假如略去了重要的解释变量X3 ,而采用 Yi 1 2 X2i vi
排序,再按戈德菲尔德匡特检验方法回归,否则即使存在异方差,也有可能用戈德菲
尔德匡特方法检验不出来。
用 EViews 给截面数据排序的方法:在 Workfile 窗口点击 Procs 键并选 Sort current page
功能,在打开的 Sort Workfile Series 对话窗填写以哪一个序列为标准(基准序列)排
第五章 异方差性
Qt
ALt
K
t
eut
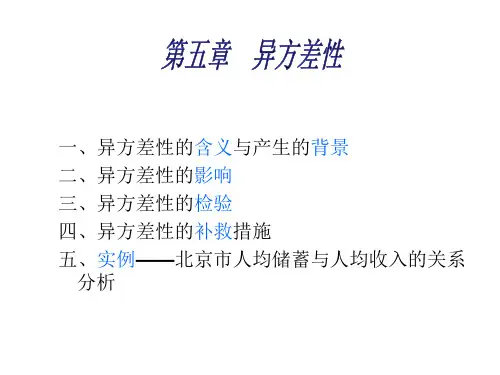
• U为随机误差项,它包含了资本K和劳动力L
以外的因素对产出Q的影响,比如能源、环境、
政策等。由于不同的地区这些因素不同造ui 成了 对产出的影响出现差异,使得模型中的 具有
异方差,并且这种异方差的表现是随资本和劳 动力的增加而有规律变化的。
(二)样本数据的观测误差
• 一方面,样本数据的观测误差常随着时间的 推移而逐步积累,引起随机误差项的方差增 加。另一方面,随着时间的推移,样本观测 技术会随之提高,也可能使得样本的观测误 差减少,引起随机误差项的方差减小。因此, 随着时间的推移,样本数据的观测误差会发 生变化,从而引起随机误差项的变化。
Yt 1 2 X 2i 3 X 3i ui (1)
Y 1 2 X 2 3 X 3
(2)
Yt 1' 2 X 2i ui'
(3)
Y 1' 2 X 2
(4)
由(2)、(4)得:1' 1 3 X3 (5)
由(1)、(3)、(5)得:
Var(ui )
2 i
f
(X
ji )
i 1, 2, , n
则称随机误差项存在异方差.
( 即回归模型中随机误差项的方差不是常数 )
例2:使用截面数据研究储蓄函数
假设 储蓄函数模型Y i 0 1X i ui
式中:Y i第i个家庭的储蓄额,X i第i个家庭的可支配收入,ui 代表除可支配收入以外影响储蓄额的其它因素,如利率、家庭 人口、文化背景等等。这里,同方差假设显然与事实不符。
ui' 1 3 X 3i ui 1'
5异方差性
钱还很多,这些余钱可用于购买奢侈消费品,也可用于储蓄或投资,其消费支出的方差 将会很大。显然,这里存在异方差现象。
又例如,使用截面资料建立储蓄模型(可能存在异方差)
Yi 1 2 X i ui
Yi : 第i个家庭的储蓄额; X i : 第i个家庭的可支配收入 ui : 除可支配收入之外的其它因素(如 : 利息、家庭人口、文化背景等)
销售收入 利润总额
商店名称
X
Y
回归值
残差
1、百货大楼 2、城乡贸易中心
… 19.新街口百货商场 20.星座商厦
160.0
12.8
10.2
2.634705
151.8
8.9
9.6
-0.717881
…
…
…
…
22.2
1.0
1.0
0.033928
20.7
0.5
0.9
-0.365935
资料来源:《北京统计年鉴》1997年卷 利润总额对销售收入的线性回归, Kt增大),观测误差降低, 引起ui偏离均值的程度不同,会产生异方差。
又例如,边学边改学习模型(人们在学习过程中,其行为误差随时间而减少)。
在给定的一段时间内,打字出错个数与用于打字练习的小时数的关系。随着打字练 习时间的增加,平均打错个数及打错个数的方差都有所下降。
E(2
xi u i xi2
2)2
E(
xi u i xi2
)2
xi2
u
2 i
E(
2
i j
xi x juiu j
)
E(
xi2
u
2 i
)
(xi2 ) 2
(xi2 ) 2
xi2
第五章_异方差性及检验

7
(四)截面数据中总体各单位的差异 例如利用截面数据研究消费与收入的关系时,不同
情况下,无法判断是哪个变量引起的异方差。
27
三、White检验
(一)基本思想: 不需要关于异方差的任何先验信息,只需要
在大样本的情况下,将OLS估计后的残差平方对 常数、解释变量、解释变量的平方及其交叉乘积 等构成一个辅助回归,利用辅助回归建立相应的 检验统计量来判断异方差性。
28
(二)检验步骤: 以一个二元线性回归模型为例,设模型为:
( xi
)2
Xi
Var(ˆ2
)
2xi2
X
2 i
(xi2 )2
于是
Var(ˆ2 ) Var(ˆ2 )
(
2xi2
xi Xi
)2
xi2
X
2 i
由于
(
xi Xi
)2
xi2
X
2 i
(
xi Xi
xi
Xi
)
(xi2 )2
所以
Var(ˆ2 Var(ˆ2
) )
1
第五章 异方差性
1
本章讨论四个问题: ●异方差的实质和产生的原因 ●异方差产生的后果 ●异方差的检测方法 ●异方差的补救
2
第一节 异方差性的概念
一、什么是异方差性
在简单线性回归模型和多元线性回归模型的基 本假定中,有同方差假定:
第五章 异方差性(1)
第二节 异方差性的后果
一、对参数估计统计特性的影响
二、对参数显著性检验的影响
三、对预测的影响
9
一、对参数估计式统计特性的影响
1、仍然具有线性性
2、仍然具有无偏性
参数估计的无偏性仅依赖于基本假定中的零 均值 假定(即 E(ui ) 0 )。所以异方差的存在对 无偏性的成立没有影响。
3、仍然具有一致性
3
如果把异方差看成是由于某个解释变量的变 化而引起的,则
Var(ui ) f ( X i )
2 i 2
异方差一般可归结为三种类型: (1)单调递增型: i 2 随X的增大而增大 (2)单调递减型: i 2 随X的增大而减小 2 (3)复杂型: i 与X的变化呈复杂形式
4
单调递增型异方差例
7
u i*
2、数据的测量误差
样本数据的观测误差有可能随研究范围的扩 大而增加,或随时间的推移逐步积累,也可能随 着观测技术的提高而逐步减小。
3、截面数据中总体各单位的差异 u*
i
通常认为,截面数据较时间序列数据更容易 产生异方差。这是因为同一时点不同对象的差异, 一般说来会大于同一对象不同时间的差异。 不过,在时间序列数据发生较大变化的情况 下,也可能出现比截面数据更严重的异方差。
34
3、检验的特点
(1)变量的样本值为大样本; (2)数据是时间序列数据; (3)只能判断模型中是否存在异方差,而不能诊 断出哪一个变量引起的异方差。
35
五、Glejser检验
1、检验的基本思想
由OLS法得到残差
ei
,取得绝对值,然后将对
某个解释变量回归,根据回归模型的显著性和拟合 优度来判断是否存在异方差。
第五章-异方差性(作业任务)
5.3为了研究中国出口商品总额EXPORT对国内生产总值GDP的影响,搜集了1990 2015年相关的指标数据,如表 5.3所示。
(1) 根据以上数据,建立适当线性回归模型。
(2) 试分别用White检验法与ARCH检验法检验模型是否存在异方差?(3) 如果存在异方差,用适当方法加以修正。
解:(1)Dependent Variable: YMethod: Least SquaresDate: 04/18/20 Time: 15:38Sample: 1991 2015Included observations: 25Variable Coefficient Std. Error t-Statistic Prob.C -673.0863 15354.24 -0.0438370.965 4X 4.061131 0.201677 20.136840.000 0R-squared 0.946323 Mean dependent var234690. 8Adjusted R-squared 0.943990 S.D. dependent var210356. 7S.E. of regression 49784.06 Akaike info criterion 24.5454Sum squared resid 5.70E+10 Schwarz criterion 24.64291 Log likelihood -304.8174 Hannan-Quinn criter. 24.57244F-statistic 405.4924 Durbin-Watson stat 0.366228Prob(F-statistic) 0.000000模型回归的结果:AY 673.0863 4.0611X it ( 0.0438 )(20.1368)R20.9463, n 25(2) white:该模型存在异方差Heteroskedasticity Test: WhiteF-statistic 4.493068 Prob. F(2,22) 0.0231Obs*R-squared 7.250127 Prob. Chi-Square(2) 0.0266 Scaled explained SS 8.361541 Prob. Chi-Square(2) 0.0153Test Equation:Dependent Variable: RESIDEMethod: Least SquaresDate: 04/18/20 Time: 17:45Sample: 1991 2015Included observations: 25Variable Coefficient Std. Error t-Statistic Prob.C -1.00E+09 1.43E+09 -0.7003780.491 0XA2 -0.455420 0.420966 -1.081847 0.2910 X 102226.2 60664.19 1.685117 0.1061R-squared 0.290005 Mean dependent var2.28E+0 9Adjusted R-squared 0.225460 S.D. dependent var 3.84E+09S.E. of regression 3.38E+09 Akaike info criterion 46.83295Sum squared resid 2.51E+20 Schwarz criterion 46.97922 Log likelihood -582.4119 Hannan-Quinn criter. 46.87352F-statistic 4.493068 Durbin-Watson stat 0.749886Prob(F-statistic) 0.023110ARCH检验:该模型存在异方差Test Equation:Dependent Variable: RESID A2Method: Least SquaresDate: 04/18/20 Time: 19:55Sample (adjusted): 1992 2015Included observations: 24 after adjustmentsVariableCoefficient Std. Error t-Statistic Prob. C8.66E+08 6.92E+08 1.251684 0.2238RESID A 2(-1) 0.817146 0.1889444.3248020.0003 R-squared0.459511 Mean dependent var 2.37E+09 Adjusted R-squared 0.434944 S.D. dependent var 3.90E+09S.E. of regression 2.93E+09 Akaike info criterion 46.51293 Sum squared resid 1.89E+20 Schwarz criterion 46.61110 Log likelihood -556.1552 Hannan-Quinn criter. 46.53898 F-statistic 18.70391Durbin-Watson stat0.888067Prob(F-statistic)0.000273(3)修正:加权最小二乘法修正却 WF Woricflil-ri UTLECi id tl e^cJ\ i « T t"l t-|<p-r f T 护i ■"i-i ■「■ H 1 < ~HV Prbll 1 T ffM r« 11 BHR 7 F r F -K * J *■ J —厂ilTHL 日芦£臼电*电引 OdiJ 1 0*左(■ 20 3>5r^lucilifl -MI^I TGR 1 Z7Q I S w= — T ,皿”=E Ba^-oa 山口 fE=-UH a P -OE = -口曰 3.2 1 且-口9 I B 之与尸-口口 ti .3-Z2E-DO 出q,峙尸・C 旦( 4.3-1 E-O^3 0 3IE 09 N.HMU O-QI 立o 右匚> - nO4 TDE--W Z.&15^=- DC1 hi-tiE - "IIIJ i. um r ci Q SJ ^F -iii i 旦日二-①口Dependent Variable: Y Method: Least Squares Date: 04/18/20 Time: 20:46 Sample: 1991 2015Included observations: 25 Weighting series: W2Weight type: Inverse variance (average scaling)VariableCoefficientStd. Errort-StatisticProb.C 10781.17 2188.706 4.925821 0.0001 X3.9316060.19200420.476670.0000Weighted StatisticsR-squared0.947998 Mean dependent var 51703.40 Adjusted R-squared 0.945737 S.D. dependent var 11816.72 S.E. of regression 8420.515 Akaike info criterion 20.99135 Sum squared resid1.63E+09Schwarz criterion21.08886「工 P U 『匕 7 日nQ r U J-4m y Q M-n!R-0 Kc D 」a 口 9m 日0: B 吝口 oaooom 口 「1 ;「m =2 Q 工H rKLog likelihood -260.3919 Hannan-Quinn criter. 21.01839F-statistic 419.2938 Durbin-Watson stat 0.539863 Prob(F-statistic) 0.000000 Weighted mean dep. 39406.30 Unweighted StatisticsR-squared 0.944994 Mean dependent var234690. 8Adjusted R-squared 0.942602 S.D. dependent var 210356.7S.E. of regression 50396.82 Sum squared resid 5.84E+1修正后进行white检验:Heteroskedasticity Test: WhiteF-statistic 0.261901 Prob. F(2,22) 0.7720 Obs*R-squared 0.581387 Prob. Chi-Square(2) 0.7477 Scaled explained SS 0.211737 Prob. Chi-Square(2) 0.8995Test Equation:Dependent Variable: WGT_RESID A2Method: Least SquaresDate: 04/18/20 Time: 20:41Sample: 1991 2015Included observations: 25Collinear test regressors dropped from specificationVariable Coefficient Std. Error t-Statistic Prob.C 71441488 22046212 3.2405340.003 8X*WGTA2 -2711.961 5055.773 -0.536409 0.5971 WGTA2 13536351 20714871 0.653461 0.5202R-squared 0.023255 Mean dependent var 65232673 Adjusted R-squared -0.065539 S.D. dependent var 61762160 S.E. of regression 63753972 Akaike info criterion 38.89113Sum squared resid 8.94E+16 Schwarz criterion 39.03739 Log likelihood -483.1391 Hannan-Quinn criter. 38.9317F-statistic 0.261901 Durbin-Watson stat 0.898907Prob(F-statistic) 0.771953修正后的模型为AY 10781.17 3.931606X it (4.925821)(20.47667)R20.9480, n 255.4 表5.4的数据是2011年各地区建筑业总产值(X)和建筑业企业利润总额(Y)。
第五章 异方差性
第二节 异方差性的后果
本节基本内容:
●对参数估计统计特性的影响 ●对参数显著性检验的影响 ●对预测的影响
17
一、对参数估计统计特性的影响
(一)参数估计的无偏性仍然成立 参数估计的无偏性仅依赖于基本假定中的零均值 假定(即 E(ui ) 0 )。所以异方差的存在对无偏性 的成立没有影响。
(二)参数估计的方差不再是最小的 同方差假定是OLS估计方差最小的前提条件,所 以随机误差项是异方差时,将不能再保证最小二 乘估计的方差最小。
4
第一节 异方差性的概念
本节基本内容:
●异方差性的实质 ●异方差产生的原因
5
一、异方差性的实质
同方差的含义
同方差性:对所有的 i (i 1, 2,..., n)有:
Var(ui ) = σ 2
(5.1)
因为方差是度量被解释变量 Y的观测值围绕回归线
E(Yi ) 1 2 X 2i 3X3i ... k X ki (5.2)
25
图形举例
用1998年四川省各地市州农村居民家庭消费支出与家庭纯 收入的数据,绘制出消费支出对纯收入的散点图,其中用 Y1 表示农村家庭消费支出,X1 表示家庭纯收入。
26
(二)残差图形分析
设一元线性回归模型为:
Yi β1 β2 X i ui 运用OLS法估计,得样本回归模型为:
பைடு நூலகம்Yˆi = βˆ1 + βˆ2 Xi 由上两式得残差: ei Yi -Yˆi
的分散程度,因此同方差性指的是所有观测值的
分散程度相同。
6
异方差性的含义
设模型为
Yi 1 2 X2i 3 X3i ... k X ki ui i 1, 2,..., n
5 第五章异方差性(第二版)
ˆ*) Var ( 2
( x )
2 2 x i i 2 2 i
(证明见下页)
i2 未知,也不能再用 ( ei2 ) (n 2) ˆ 2 去估计, 2 ˆ * ) 无法确定。 ( i 不再是常数), Var (
2
2、如果仍然用不存在异方差性时的OLS方式估计其 方差,即用
第五章 异 方 差 性
引子:更为接近真实的结论是什么?
根据四川省2000年21个地市州医疗机构数与人口数资 料,分析医疗机构与人口数量的关系,建立卫生医疗机 构数与人口数的回归735 X Y i i
(291.5778) (0.644284) t =(-1.931062) (8.340265)
●
第五章
异方差性
本章将讨论四个问题: ●异方差的实质和产生的原因 ●异方差产生的后果 ●异方差的检测方法 ●异方差的补救
第一节 异方差性的概念
一、异方差的实质
同方差的含义 同方差性:对所有的 i (i 1,2,..., n) 有:
Var(ui ) = σ
2
因为方差是度量被解释变量
Y
的观测值围绕回归线
● 要求为大样本 ● 不仅能够检验异方差的存在性,同时在多变量 的情况下,还能判断出是哪一个变量引起的异方 差。
White 检验在EViews上的实现(用现成命令)
设 Yt 1 2 X 2t 3 X 3t t
1)Ls Y C X2 X3 2)点击 View/residual test/White/回车; 3)在出现的对话框中,选择 no cross terms(没有交叉项) /回车或 cross terms(有交叉项)/回车 4)出现输出框(比模型输出框多2行) Test直接给出了相关的统计量(F-statistic和Obs*R-squared)