
中远并购众城案例分析
中远并购众城案例分析一、并购方-中远背景介绍中远集团,全称中国远洋运输(集团)公司(COSCO),其前身为成立于1961年的中国远洋运输集团,系国有大型企业集团。
航运业是集团的核心业务。
目前公司拥有600余艘船,1700万载重吨,在世界要紧的航运企业名列第三。
中远集团的集装箱船队在世界上名列第四,1996年中远的集装箱运输量超过320万TEV。
中远的规模及占国内运输市场的规模较其要紧国内竞争对手均占有压倒性的优势。
中远在拓展航运业务的同时,将其业务向综合物流、多式联运的方向进展。
在港口和仓储方面,中远在国内上海、宁波、蛇口盐田港码头拥有大量投资,目前正在参与江苏太仓港的开发;在香港,通过控股的中远太平洋(联交所上市公司)和香港国际码头合资经营8号集装箱码头;在日本神户码头拥有投资,并预备参与美国长江流港的建设。
中远集团在取得辉煌成就的同时,其业务进展也开始面临猛烈的竞争和挑战。
尽管中国经济和对外贸易的快速增长为海运业提供了良好的市场机遇,然而随着海运市场的对外开放,中远集团面临猛烈的市场竞争。
这种竞争自1995年国际要紧海运公司将其干线班轮直截了当停靠上海、盐田等中国港口后表达得更加明显,并导致了中远集团在集装箱运输市场份额的下降和1996年经营效益的滑坡。
为了克服在竞争中遇到的困难,中远集团提出了下海·登陆·上天的新进展战略,将公司从航运企业向综合性物流企业方面过渡,并着重将房地产产业作为集团多元化拓展的重点。
在中远登陆战略步署中,在上海建立桥头堡是极为重要的一环。
上海作为我国最大的港口都市,建成航运中心,对我国航运界会有重要阻碍,它不仅会使集装箱的运输量迅速增长,而且还会带动与此相关的仓储的大力进展。
对此,国内外航运企业都反响强烈。
作为航界巨子的中远早就有进军上海的打算,在目前上海国际航运中心地位日益凸出以及竞争对手纷纷抢滩的情形下,自然不甘落后。
同时,中远在长江中下游的仓储业务的进展也要求中远在上海有一个地区指挥总部。
因此,在中远的战略部署中,决定在上海采取一系列大动作来建筑好桥头堡,其中的重要一环,确实是建立资本市场支撑点和通道,使之成为以后在上海开展货运、仓储及其他陆上业务的基地。
二、被并购方-众城背景介绍上海众城实业股份是于1991年10月28日在浦东地区成立的第一批股份制企业之一,公司于1991年发行人民币一般股,1993年4月7日股票在上海证券交易所挂牌上市,众城实业以房产开发、经营为主,集餐饮、娱乐、商贸为一体。
公司总股本1.68亿股,发起人持股1.23亿股,公众受让持股612万股,已流通A股3024万股。
1.原要紧股东持股情形(截止 1996年12月31日)持股人持股数(万股)占总股本比例上海陆家嘴金融贸易区开发股份 3868.12 22.97%上海国际信托投资公司 2813.184 16.70%建行上海信托投资公司 2813.184 16.70%中房上海房地产开发总公司 2813.184 16.70%2.要紧子公司、关联企业企业名称注册资本本公司持有权益主营业务上海众城外高桥进展 300万美元 100% 房屋经营、仓储上海众城大酒店 1000万元 100% 中西餐饮业上海众城俱乐部 1000万元 100%娱乐服务业上海众城超市 l00万元 100%百货、五金上海众城物业治理 120万元 100%物业治理、房产咨询上海众神娱乐 137万美元 54%娱乐、酒吧上海东城商都实业公司 500万元 30%百货家电、房屋租赁3.要紧财务指标1997年末 1996年末 1995年末1994年末总资产(万元) 61016.1 45825.6 48283.3 39854.7流淌资产(万元) 58548.9 33647.5 36018.5 33840.7资本公积(万元) 7248.9 12302.1 12302.1 4926.8主营业务收入(万元) 24451.8 4458.6 10410.0 16111.2净利润(万元) 10448.5 93.4 2669.7 6512.6每股收益(元) 0.48 0.0055 0.16 0.49净资产收益率 23.78% 0.28% 7.33%28.45%每股净资产(元) 2.01 1.99 2.16 1.71股东权益比例 72.01% 73.09% 75.45%57.44%三、并购过程1.预备时期:1996年底一1997年中远集团从1996年就着手收购国内的上市公司,并于1996年底与上海亚洲商务投资咨询公司接触,双方决定合作。
中远集团是一个庞大的企业集团,怎么说把哪一家下属企业作为收购主体也是通过了多次的讨论。
最后于1月底中远决定在上海专门成立一家企业作为收购主体,至此收购的步伐已逐步加快。
1997年3月27日,本次收购的主体公司一一中远(上海)置业在上海成立。
这时通过中远和亚商的多次协商分析,收购对象也最终确定为上海众城实业股份。
2.收购时期:1997年4月一1997年10月从1997年3月下旬至5月,中远与众城实业的要紧大股东就股份转让进行了多轮谈判。
1997年5月27日,中远置业与上海建行分行第二营业部及上海国际信托投资公司正式签署股权转让协议,中远置业一次性受让众城实业发起人国有法人股共4834.4265万股,每股转让价格为3元,总共耗资1.45亿元。
由此,中远置业持有众城实业28.7%的股份,成为其第一大股东。
1997年7月15日,众城实业召开了第三届董事会第五次会议,改选、调整了董事、监事和总经理。
1997年8月18 日,众城在上海远洋宾馆召开了该公司临时股东大会,按法定程序选举中远集团总经济师李建红为众城实业董事长,纪委书记王富田先生为公司监事长,这标志着中远集团已实质性地把握了该上市公司的操纵权。
1997年10月,中远(上海)置业进展分别与上海陆家嘴金融贸易区开发股份和中房上海房地产开发总公司签署协议,一次性受让总共占众城实业总股本39.67%的发起人法人股。
至此,中远置业共持有众城实业68.37%的股权,成为其绝对控股方。
3.整合时期:1997年7月一1997年底购并整合时期与收购时期在时刻上显现了1997年7月一10月的重叠期,这是因为通过第一次收购,中远已完成相对控股任务,7月15日中远向众城派驻董事后,就开始对众城实业的资产重组进行规划研究。
在此过程中,亚商连续为中远提供财务顾问服务。
1997年12月5日公司召开临时股东大会,通过如下重要事项:(1)拟将公司名称改为中远进展股份或中远投资股份,将行业类别由原先的房地产类调整为综合类。
(2)在年底之前用资本公积金向全体股东以10:3的比例转增股本。
(3)同意把众城外高桥进展整体转让给中远(上海)置业公司;把众城大酒店转让给中远房地产开发公司和中远酒店物业治理;把众城俱乐部转让给中远房地产开发公司和中远酒店物业治理;把众城超市公司转让给上海远洋船舶供应公司。
(4)决定与上海远洋广场置业进展共同合作成立上海众城花苑房产开发,双方各按50%比例投资,共同开发众城花苑房产项目。
4.1998年2月9日,众城实业公布1997年年报,公司经营状况极大改善,主营业务收入达2.44亿元,每股收益为0.48元,净资产收益率为23.78%。
四、中远-众城案例的购并与重组分析(一)买壳上市的动机及选壳技巧中远集团专门早就在境外资本市场上开展资本运作业务,如在香港控股了中远太平洋和中远国际等上市公可,从而积存起丰富的资本运营体会。
在中远集团尽快进展陆上产业的目标要求下,利用买壳上市的方式实现快速抢占上海桥头堡要紧基于以下考虑: 1.时刻快。
这是买壳上市和造壳上市之间一个最显著的区别。
实践证明,买壳上市,所具有的时刻优势不仅在国外市场十分明显,而且在国内也同样显著。
此次收购行动从最终确定目标公司到股权转让成交、公告,前后历时仅两个月,从而为中远集团迅速采纳资产运作、资产经营的企业外部增长方式、大步加快国内陆上产业的进展速度,赢得了宝贵的时刻。
2.能够不受上市额度的限制。
目前国内资本市场尚处于进展时期,由于种种缘故,上市额度成为一种不可多得的稀缺资源。
这些限制制约着中远系统企业进入国内资本市场、利用资产经营的规模和时刻。
因此,在这种上市难、难上市的背景下,买壳上市无疑能够合法、有效的方式超越这种政策性限制。
具体到壳公司的选择时,中远选择众城实业作为目标公司,是考虑到以下因素:1.具有专门的区位优势。
众城实业地处上海浦东陆家嘴金融贸易开发区繁华地段,是上海市政府在90年代初,为加快开发、开放浦东建设步伐而新组建的股份制企业。
公司所有资产集中分布在浦东新区的陆家嘴地区和外高桥保税区,因此,它既具有庞大的升值潜力,又对中远集团实施登陆战略参与浦东这一二十一世纪中国金融、贸易中心以及国际航运中心的建设具有十分重要的象征意义。
2.能够享受优待政策,在上海浦东陆家嘴金融贸易开发区注册并挂牌上市的上市公司在当时仅有两家,它们是上海陆家嘴金融贸易开发股份和上海众城实业股份。
因此,众城实业能够享受浦东新区诸多优待政策,例如:享受15%的企业所得税;按投资项目和行业不同程度地享受减免税、甚至退税的优待政策等等。
这些优待政策既有利于中远集团在这一地区的进展,又能够通过今后对该上市公司的注资及资产重组,使集团内其它企业间接分享这些优待政策,以提高集团整体的经济效益和市场竞争力。
3.资产结构单一,资产质量相对良好。
众城实业作为一家被收购的房地产类壳公司,其要紧资产由三幢高档商住楼及三大地块共15000平方米的土地储备组成。
另外还有六家全资子公司(涉及餐饮、娱乐、贸易等)。
从总体上看,由于众城作为房地产公司,其资产质量及经营的连续性远好于工业、商业乃至综合类行业的上市公司。
因为导致房地产公司亏损或微利的直截了当缘故是所建筑的房产滞销,一时难以套现,在接管众城后,中远在对其原有资产存量进行大规模的重组时,从利用集团公司优势和加大市场销售力量入手,即可事半功倍地取得成效。
4.公司资产和财务状况专门适合于购并整合工作的展开。
第一,尽管公司从1994年起业绩大滑坡,但公司的资产负债率一直保持在较低的水平,如1996年公司资产负债率仅为26.91%,这在绩差类上市公司中是较为少见的。
较低的资产负债率为收购方利用杠杆效应举债制造了良好条件。
其次,公司资产流淌性极佳,如1996年流淌比率高达2.72,显示出短期偿债能力极佳,高流淌性是众城财务状况上的重要特色。
资产流淌性强关于收购方而言具有专门强的吸引力,这使收购方在进行资产整合时能够采取较有魄力的处置方法,不必过度担忧财务上的流淌性风险。
另外,便于进行资产重组是由公司资产结构单一以及人员少这两个国内其他壳资源公司难以同时具备的特点所决定的。
企业集团融资管理战略分析——以中远集团为例

企业集 团融资管理 战略分析
— —
以 中远 集 团为例
郑 州市财税 学校 张 春
从现实情况来看 , 国的企业数量是非常多的 , 我 但这仅仅是 就 数量 而言 , 其实很多企业的经营状况并不乐观 , 企业经营失利的原 股, 规模 适中 , 中远可 以借 此落户浦东 , 并且还不会有太 大的资金 压力 。 二是优惠政策扶持。 浦东新区有多项优 惠政策对企业进行扶 持, 包括 1 %的企业所得税减 免 , 5 以及投 资项 目和行业 内不 同程
一
来我 国房地产产业不景气导致 的市场疲软 以一些投 资决 策失误 , 众城实业业绩连续大幅度滑坡。19 年 的资产重组通过剥离不 良 97 资产 、 活存量资产 、 盘 注入优 良资产等运作 , 使众城 获得新生 。 1 表 为众城实业上市以来历年主要会计数据及财务指标 。
表1 众 城 实 业 上 市 以 来 历年 主 要 会 计 数 据 及 财 务 指 标 项 目/ 度 年 1 9 年 1 9 丘 1 9 年 1 9 9 3. 94 9 5. 9 6丘 主 营 收 入 ( 元 ) 7 4 .2 1 8 98 1 4 00 4 5 2 万 2 21 5 6 5 0 1 .1 5 86 净利润( 元 ) 万 5 8 .5 6 1)( 4 72 5 f1) 2 6 9 696 9 .( 34) 总资 产( 元 ) 万 2 6 73 3 3 9( 4 2 33 4 8 55 4 5 8 9 9 .5 ) 8 8 2 5 2 .6 股 东权 益 ( 元 ) 16 1 2 2 5 07 3 392 3 426 万 6 0 7 6 . 0 2 3 9 1 3 9.1 每股收益( ) 元 (7 )4 04 9 (1 16 . ( 05 ) 5 . 0
《兼并与重组》案例分析报告——中远并购众城实业.DOC
《兼并与重组》案例分析报告——中远并购众城实业.DOC《兼并与重组》案例分析报告中远并购众城实业报告目录1.引言22.公司背景介绍22.1.中远集团22.2.众城实业33.并购过程43.1.未雨绸缪----制定多元化“登陆”战略43.2.随风而起----抓住机遇43.3.水到渠成----实现并购43.4.生花妙笔----众城获得新生54.并购分析54.1.市场环境54.2.并购目的64.3.目标选择74.4.并购战略84.5.股权交易分析94.6.并购整合105.案例评价115.1.成功的收购,双赢的结果115.2.并购得到了市场的认同126.案例评价136.1.为国企发展提供思路136.2.合理配置资源.协调发展136.3.制度创新136.4.专业顾问的作用137.结束语14 中远并购众城实业案例分析报告1.引言20世纪80年代初,香港船王包玉刚在香港证券市场上斥巨资收购了九龙仓,从而“弃舟登陆”,为以后的陆上产业的发展打下基础。
时隔多年,在中国证券市场也发生了一起引起广泛关注的“登陆”案件:1997年5月27日中国远洋运输集团旗下的中远置业发展有限公司以协议方式受让了占上海众城实业股份有限公司总股本28.37%的发起人法人股,成为该上市公司的第一大股东。
众城实业后来改名为“中远发展”。
这一并购重组案例是上海房地产业的第一起“买壳上市”案,同时为大中型国企利用证券市场发展壮大自己探索了一条新道路。
中远置业后来又分别从上海陆家嘴金融贸易区开发股份有限公司和中房上海房地产开发总公司协议受让共39.67%的股权,这样中远置业共持有众城实业68.37%的股权,成为众城绝对控股方。
中远置业增持股份是有着其深远的战略考虑意义,是在中远对众城资产重组工作已取得明显绩效基础上所作的战略性投资行动。
中远--众城资产重组案例是近年来中国资本市场上比较精彩和具有影响力的经典力作之一。
本文从公司背景.并购过程入手,对并购的目的.战略.目标.股权交易.整合等几方面进行了剖析,并得出了本案例对我们的启示。
资产剥离处理

资产剥离的方式选择自9 7 年以来,上海的上市公司在上海市政府和证管办的支持和指导下,在上市公司的母公司的大力扶持下,针对上市公司目前存在的部分资产质量欠佳,为提高上市公司的经营业绩,优化公司内部资本结构,为上市公司的未来发展奠定更好、更扎实的基础,纷纷进行了资产重组的尝试。
这里有成功的经验也有失败的教训。
分析总结这些实际操作的实例,无论对理论界、实务界还是政府决策部门都有较大的现实意义。
资产剥离的方式选择对上市公司的资产进行剥离目前出现的方式主要有两种:( 1 ) 单纯资产剥离方式上市公司根据其经营目标或战略需要对其资产进行简单的剥离,如中远增持众城股票成为第一大股东之后在1 0 月2 6 日公告将众城之全资子公司--上海众城外高桥发展有限公司转让给中远置业发展有限公司,转让价格4 6 3 3 万元。
该公司账面资产总值4 4 6 2 万元,负债1 8 4 3 万元,账面净资产2 6 1 9 万元,评估后,资产总值4 9 3 3 万元,负债1 8 4 4 万元,账面净资产3 0 8 8 万元,重置成本法,该公司9 7 年1 -6 月份税后利润为4 . 5 万元。
公司又在1 1 月5 日公告1 将上海众城大酒家,上海众城俱乐部转让给中远酒店物业管理有限公司,协议转让价格分别拟定为1 8 2 6 万元和2 1 0 1 万元。
2 将上海众城超市公司转让给上海远洋船舶供应公司,协议价格为1 0 0 万元。
这种单纯的资产剥离形式其同西方市场经济发达国家中的公司进行的资产剥离( 公司出售) 较为相似,可以称之为较为正常的资产剥离。
而上市公司在其公告中的解释也较为明确。
如中远在1 2 月5 日公告指出剥离外高桥发展公司的原因是:"由于目前受经济宏观调控的影响,公司缺乏规模经济,优势无法进一步体现( 通过转让) ,使其与中远集团在外高桥保税区的现有优势得到重新组合和配置,发挥其应有的市场经济作用"。
中国远洋案例分析

在被任命为中远集团总裁后,魏家福先请来一批国务院发 展研究中心的专家,花8个月时间专门为中远集团制定了一 份未来十年的发展规划。随后,这个规划被他又浓缩成了两 句话:从全球航运承运人向以航运为依托的全球物流经营人转 变;从跨国经营向跨国公司转变。 与其他国内航运巨头相比 ,中远除拥有最大的船队,也拥有更多港口码头和物流设施 。"过去航运就是钩对钩,货物如何来到和离开码头不是航运 承运人的事,但中远可以派人到货主家里去,帮你办报关手 续,帮你解决汽车、火车运输,送到港口,实现门到门的服 务,这才叫全球物流。
拥有中远欧洲公司美洲公司澳洲公司等几十个在海外实现了本地化经营的全资与合资公司?是一家集集装箱航运干散货航运物流码头和集装箱租赁为一体的综合航运公司是一家集集装箱航运干散货航运物流码头和集装箱租赁为一体的综合航运公司?中国远洋目前资产总额超过3000亿元人民币海外资产和收入已超过总量的半数以上正在形成完整的航运物流码头船舶修造的全球业务链亿元人民币海外资产和收入已超过总量的半数以上正在形成完整的航运物流码头船舶修造的全球业务链公司的业务架构中国远洋通过下属各子公司为国际和国内客户提供涵盖整个航运价值链的集装箱航运干散货航运物流码头及集装箱租赁服务
对於不少“走出去”的国企并没有获得理想中的回报,他建议,
必须能够有效利用有利的外部条件,依託国内外“两个市场两种资
源”,提高企业的经营效益、核心竞争力和可持续发展能力。同时,
要学会“入乡随俗”,各个国家和地区有不同的文化习惯、法律法
规,国企到海外投资,要学习当地的文化,使用当地语言和当地思维
解释中国的主张;要投资实业,帮助解决就业;要学会换位思考,更
几年间,中国远洋的股价一路下跌,从高位时的每 股68.4元(2007年)跌落至每股3.44元(截止2013年5 月13日)。
(完整版)上海中远两湾城案例总结
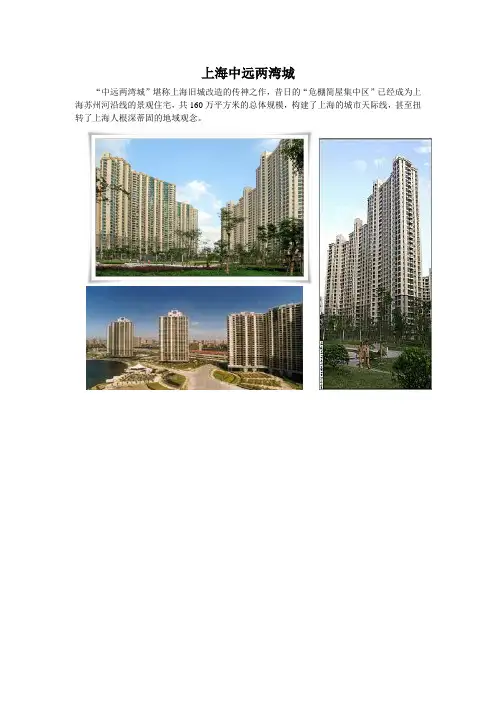
上海中远两湾城“中远两湾城”堪称上海旧城改造的传神之作,昔日的“危棚简屋集中区”已经成为上海苏州河沿线的景观住宅,共160万平方米的总体规模,构建了上海的城市天际线,甚至扭转了上海人根深蒂固的地域观念。
地理位置:中山北路1878号(光新路口)投资开发:远置业集团有限公司景观规划:泛亚易道(EDAW)建筑类型:高层占地面积:49.5公顷总建筑面积:160万平方米容积率:3.3绿化率:50%一期27万平方米开盘时间:1999年10月30日二期:50万平方米开盘时间:2000年10月三期:34万平方米开盘时间:2003年10月四期:163520.27 平方米开盘时间:2004年8月规划户数:20000户一、开发背景“中远两湾城”以“两湾一宅”为基地,“两湾一宅”是普陀区潘家湾、潭子湾和王家住宅地区的简称,这里是历史遗留下来的上海市区最大最集中的危棚简屋集中区,亦是一个上海有名的“脏乱差”地区,没人看得上的城市最灰暗的一角。
改造此基地不光要动迁274家企业、10.5万余户居民,还需改造生态环境不良的苏州河,彭越浦河和真如港,整个旧区改造面积达49.5公顷,1999年该项目开发之际上海市政府已将这里的改造喻为另一个“淮海战役”,成为上海旧城区改造的一个样板。
二、项目规划设计1、总体规划"中远两湾城"占地面积49.5公顷,总建筑面积160万平方米。
总体规划上,充分利用地块的自然形态,突破了传统的"兵营式"、"排排坐"的格局,以"大疏大密"的手法,大胆突破"高层禁区",全区38幢高层建筑以连体大板式、板式、点式和台阶式联体住宅沿苏州河弯道分布,形成了一条优美的亲水曲线,充分发挥了景观资源的优势,组合成6个住宅群体带,北高南低,整个居住区布局新颖别致、疏密相间、气势恢弘、格调高雅,一派现代化居住园区的大家风范。
2、园林景观设计中远两湾城规划上总体设计南低北高,建筑向苏州河方向层层跌落的空间格局,苏州河沿岸建筑呈放射状布置以增加亲水性。
投行案例分析
投行案例分析投资银行,它不同于一般意义的商业银行,而是指从商业银行分离,专门从事证券发行承销、证券经纪、企业并购、项目融资、公司理财、投资管理等业务,不办理存贷业务的一种金融中介机构。
一、投资银行的企业并购业务投资银行的企业并购业务被视为投资银行业中“财力与智力的高级结合”。
在我国,企业并购是兼并、收购、托管、资产置换、资产划拨、借壳、买壳等行为的总称,企业并购的实质是在企业控制权运动过程中,各权利主体依据企业产权所作出的制度安排而进行的一种权利让渡行为。
企业并购这一产权交易形式,虽然在一定程度上降低了企业经营的交易费用,但由于企业并购是一项十分复杂、专业性很强而且风险很大的企业外部交易型战略决策,因而交易活动的参与者为达成交易,还要发生大量的人力、物力和财力的消耗。
如果企业并购的运行费用高,以致超过因企业并购而节约的交易费用,并购交易就难以实现。
为尽可能地减少并购运行费用,促成并购交易的实现,需要各种交易中介组织的介入,各自承担某种或某几种交易职能,为市场主体提供各种服务,保证市场交易顺利有序进行。
投资银行作为一种高级形态的中介机构,可以为企业并购而提供专业化金融支持,从而有效地降低市场交易费用,促进市场效率的提高,为生产的进一步分工扫除市场的障碍。
在现代市场经济中,大多数企业并购都是在投资银行的积极参与和大力协助下完成的。
投资银行发展到今天,其并购业务可分为两类:并购策划、财务顾问业务和产权交易业务。
在并购策划、财务顾问业务中,投资银行不是并购交易的主体,而只作为中介人为并购交易的并购主体或被并购企业提供策划、顾问及相关的融资服务。
这是投资银行传统“正宗”的并购业务。
在产权交易业务中,投资银行是并购交易的主体,它把产权(公司)买卖当作一种投资行为,先是买下产权,然后或直接整体转让,或分拆卖出,或重组经营待价而沽,或包装上市抛售股权套现,目的是从中赚取买卖差价。
在我国,这类业务,就像证券商在证券交易中自营业务和经纪代理业务一样,投资银行的这两类并购业务可以被视为风险自营和并购代理。
项目十二 企业清算、并购与重组
第一步:预测该公司的受益年限及收益额。 根据A公司的具体情况,将其收益年限限定为永久年限。根 据预测,该公司五年规划的各年净收益分别为:106万元、 113万元、123万元、132万元、145万元,从第六年开始,每 年的净收益均为145万元。 第二步:确定折现率 五分县报酬率参照国债到期收益率定位3%;风险报酬率根据 B公司所在的行业、市场环境及经营环境等因素确定为3%。 因此,折现率确定为6%。
1500
股票发行总量(万股)
600
700
800
850
每股收益(元)
2
2.14
1.88
1.76
从表12-2中可以看出,当按1:5的比例交换时,甲公 司每股净收益比并购前增加了0.14元;但是原乙公司股 东的每股收益却下降了,这是因为其所持乙公司股票每 股相当于并购后甲公司股票的0.2股,所以其所持股票每 股收益仅相当于0.428元(0.2*2.14),相比并购前下降了 0.172元(0.6-0.428)。当按1:2.5的比例交换时,甲公司 每股收益有所降低;但乙公司股东的每股收益为0.752元 (0.4*1.88),较并购前所有提高。同理,按1:2的比例交 换时甲公司每股收益减少,乙公司股东收益增加。
清算债务是指清算组确认的至企业宣告破产或解散止清算企业 的各项债务。
02 债务的清偿
企业清算财产变现后,先用于支付清算费用、应付未付的职工 工资和职工福利费,以及各种企业拖欠的税款,剩余部分用于 偿还债务。
3、清算费用与清算损益
01 清算费用
清算费用是指企业在清算过程中的各种费用。清算费用的大小 取决于清算期间的长短和清算工作的复杂程度。
第三部:计算企业价值 根据上述资料B公司的企业价值计算如下:
中远集团案例心得体会2篇
中远集团案例心得体会 (2)中远集团案例心得体会 (2)精选2篇(一)中远集团是中国最大的综合性物流企业之一,涵盖了海运、航运、码头、仓储等多个领域。
在对中远集团的案例研究中,我得出以下几点心得体会。
首先,中远集团具有强大的全球物流网络。
通过建立国际航线和航运公司的合作,中远集团能够覆盖全球各个主要港口,为客户提供海运和航运服务。
这种全球物流网络的建立,使中远集团能够有效地管理物流链,提供快速、可靠的物流服务。
其次,中远集团注重技术创新和数字化转型。
中远集团在航运业务中使用了一系列的智能技术,如物联网、大数据分析和人工智能等,提高了运输效率和物流服务质量。
此外,中远集团还通过建立数字化平台,实现与客户、供应商和合作伙伴的信息共享和交流,进一步提升了整个物流链的协调性和效率。
再次,中远集团在可持续发展方面采取了一系列措施。
中远集团致力于减少运输过程中的碳排放和环境污染,通过购买环保船舶和采用清洁能源等低碳技术,来改善航运的环境影响。
此外,中远集团还开展了多个社会公益项目,关注员工福利和社区发展,积极履行企业社会责任。
综上所述,中远集团以其全球物流网络、技术创新和可持续发展等方面的优势,在物流行业取得了显著成就。
通过深入分析中远集团的案例,我认为在现代物流领域,要想取得竞争优势,关键在于建立全球物流网络、推动技术创新和注重可持续发展。
只有不断推陈出新,适应市场需求和环境变化,企业才能在激烈的竞争中立于不败之地。
中远集团案例心得体会 (2)精选2篇(二)中远集团是中国最大的国际集装箱海运企业,也是全球集装箱船队规模最大的企业之一。
通过了解中远集团的案例,我总结了以下几点心得体会:1. 专注核心业务:中远集团专注于集装箱海运业务,将资源和精力投入到核心业务上,获取了丰富的经验和行业优势。
这种专注使得中远集团在集装箱运输领域取得了与全球竞争对手的差异化竞争优势。
2. 全球布局:中远集团通过全球化布局,建立了广泛的航线网络和港口基础设施,形成了全球化物流服务能力。
《中国远洋案例分析》课件
建议加强与 国际航运企 业的合作, 提高市场竞
争力
建议加强技 术创新,提 高运营效率 和降低成本
建议与展望
加强企业内部管理,提高运营 效率
加强技术创新,提高产品竞争 力
添加标题
添加标题
添加标题
添加标题
加强与国际市场的合作,拓展 海外市场
加强人才培养,提高员工素质
感谢观看
汇报人:PPT
总资产:2019年 为1000亿元, 2020年为1200亿 元
净利润:2019年 为10亿元,2020 年为15亿元
负债率:2019年 为60%,2020年 为55%
现金流量:2019 年为20亿元, 2020年为30亿元
财务数据分析
资产负债表:分 析资产、负债、 所有者权益等各 项目
利润表:分析营 业收入、营业成 本、利润等各项 目
询等
中国远洋发展历程
1961年成立,原名中国远洋运输公司
1988年更名为中国远洋运输(集团) 总公司
1993年进行股份制改革,成立中国远 洋运输(集团)总公司
2005年更名为中国远洋运输(集团) 总公司
2016年更名为中国远洋海运集团有限 公司
2019年完成重组,成为中国远洋海运 集团有限公司
04
现金流量表:分 析经营活动、投 资活动、筹资活 动等各项目
财务比率分析: 分析资产负债率 、流动比率、速 动比率等各项目
财务状况总结
资产负债表:资产总额、负债总额、净资产等 利润表:营业收入、营业成本、营业利润、净利润等 现金流量表:经营活动产生的现金流量、投资活动产生的现金流量、筹资活动产生的现金流量等 财务比率分析:资产负债率、流动比率、速动比率、利息保障倍数等
中远中海资产重组案例分析(精排版)
关于中远集团和中海集团重组的案例分析注释(1)编写者:李梦倩,王西娟,邓琳,张伟芬(2)案例涉及的知识点资产重组理论(3)案例的真实性本组成员郑重声明:所呈交的论文是在老师指导下进行的研究工作,小组成员在查阅大量文献的基础上,经小组讨论总结做出的真实案例总结。
本案例为近期发生的中远中海的重组案例,时效性强,有据可查,信息保证真实性。
(4)案例的来源[1]谌耒. 不同资产重组模式对企业长短期绩效影响的实证研究[C].北京:财政部财政科学研究所,2013.[2]傅蕴英,陈子奇.上市公司资产重组的动因及绩效[J].重庆大学学报,2002,25(11).[3]陈汉文.证券市场与会计监管[M].北京:中国财政经济出版社.2001.[4]陈茸.资产重组对我国上市公司绩效的影响及实证分析,重庆大学学报,第27卷,第4期.[5]吕长江,王克敏.上市公司资本结构、股利分配及管理股权比例互作用机制研究,会计研究,2002,第173卷,第3期[6]张新.并购重组是否创造价值?中国证券市场的理论与实证研究,经济研究,2003(6).摘要随着大量重组事件的涌现,资产重组作为调整国有经济布局的一种重要方式,引起了社会各界的广泛关注和深入研究。
大量文献就资产重组理论、重组动因、重组模式、重组绩效以及它们之间的相互关系进行了研究。
而我国2006年颁布了新会计准则,这也将在一定程度上影响企业重组的进行和业绩的计量。
我组选取了最新的中远中海重组的案例进行分析,首先做了相关的背景介绍,然后就本次重组的优势和劣势做一番分析后,提出思考题供读者深入思考。
历经本次重组,中远和中海两大集团的生产要素和资源更加集中,能够发挥协同效应,上市公司的发展活力与潜力将得到长期有效释放,内在价值将得到真正实现,从中长期来讲,必将为股东创造更大价值。
关键词:资产重组、中远集团、中海集团AbstractMore and more reconstruction events happened in China, it becomes a hot point. Lots of literatures are about reconstruction theory, reconstruction motives, reconstruction modes, reconstruction performance. In 2007, the new accounting standards was issued in China, which means it would impact the processing and measuring of assets reconstruction significantly. We selected the latest ca se of COSCO Group and China Shipping reorganization’s reconstruction, first introducing the relevant background information, then done some analysis of the advantages and disadvantages of reconstruction, and reflected questions for readers to ponder deeply. After this reconstruction, COSCO and China Shipping Group's two major production factors and resources are to be more focused, capable of synergy, and the listed company's development potential will be effective and long-standing released, intrinsic value will be truly realized. In the long term, this event will create greater value for shareholders.Key Words:Asset Reconstruction ,COSCO Group,China Shipping引言随着中国加入WTO,我国经济与世界经济不断融合接轨,中国的证券市场也飞速发展。