
内审统01表_单位及内部审计机构基本情况表
表 号:内审统01表
制定机关:审计署
批准机关:国家统计局
批准文号:国统制[2020]156号有效期至:2023年11月
123
县(区、市、旗)
注册地位于街道办事处
区域代码城乡代码
010105单位规模
010106
执行会计标准类别010102
法定代表人(单位主要负责人)010108010101
010103
010103
010104
010107从业人员从业人员期末人数人
1 企业会计准则制度 2 政府会计准则制度
4 民间非营利组织会计制度 9 其他社区(居委会)
1 大型 2 中型 3 小型 4 微型单位注册地及区划
省(自治区、直辖市)地(区、市、州、盟)
乡(镇)街(村)、门牌号90 其他组织机构
行业类别
主要业务活动
行业代码(GB/T 4754-2017)机构类型
10 企业 20 事业单位 30 机关 40 社会团体 51 民办非企业单位
52 基金会 53 居委会 54 村委会 55 农民专业合作社 56 农村集体经济组织单位详细名称单位及内部审计机构基本情况表
一、单位基本情况
统一社会信用代码
尚未领取统一社会信用代码的填写原组织机构代
长途区号
固定电话
邮政编码
本法人单位
是否有上一
级法人
010301
如为1,请填写电子邮箱
网 址
010303
010304
010305
010306
010307010109
010201
010302
如为2,则内部审计机构与以下哪些职能部门合并设
内部审计机构层级
1 本单位二级部门 2 本单位所属独立核算的二级单位1 主要负责人分管 2 主要负责人分管(其他领导人员协管)
3 其他班子成员分管 4 总审计师分管
5 其他
是否独立设置内部审计机构1 是2 否是否设置内部审计机构1 是2 否
内部审计机构名称
内部审计工作的领导机构1 领导班子成员 2 除领导班子成员以外的其他高级管理人员
3 中层机构主要负责人或以下级别 4 其他
总审计师任职方式
1 上一级法人单位委派 2 本单位自行产生(须报上级单位批准或备案)
3 本单位自行产生(无须批准或备案) 4 其他三、总审计师与内部审计机构基本情况
是否设置总审计师1 是2 否
总审计师职位层级上一级法人单位统一社会信用代码
尚未领取统一社会信用代码的填写原组织机构代码
上一级法人单位单位详细名称二、单位组织结构情况
1 是2 否联系方式
1 财务部门2 法务部门3 内部控制部门4 纪检部门5 其他部门
010401编制数实有人员数其中:专职人员(人)010402
人
人
人
人
人
人
人
人
人
人
人
人
人
人
人
人
人
人
统计负责
人填表人
联系电话填报日期内部审计人员知识结构内部审计人员学历
内部审计人员职称
内部审计人员年龄结构010404
010405
010406010307
010403
工程
其他法律
管理
信息技术审计
会计
经济50岁以上
30-50岁
30岁以下中级职称
初级职称
无职称大学本科
大学专科及以下
高级职称3 本单位二级部门的内设部门 4 其他
四、内部审计人员配备基本情况
内部审计人员数量
内部审计人员中拥有CIA资格的人员数
硕士及以上
内审统02表_单位内部审计业务情况表
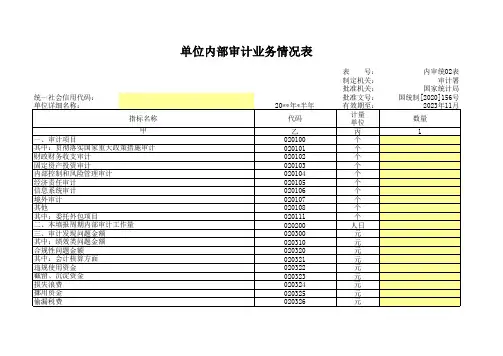
表 号:内审统02表制定机关:审计署批准机关:国家统计局统一社会信用代码:批准文号:国统制[2020]156号单位详细名称:20**年*半年有效期至:2023年11月计量单位乙丙1020100个020101个020102个020103个020104个020105个020106个020107个020108个020111个020200人日020300元020310元020320元020321元020322元020323元020324元020325元020326元代码数量指标名称
截留、沉淀资金损失浪费挪用资金偷漏税费二、本填报周期内部审计工作量三、审计发现问题金额其中:绩效类问题金额合规性问题金额其中:会计核算方面违规使用资金内部控制和风险管理审计经济责任审计信息系统审计境外审计其他其中:委托外包项目单位内部审计业务情况表
甲一、审计项目其中:贯彻落实国家重大政策措施审计财政财务收支审计固定资产投资审计020327元020328元020400个020410个020420个020421个020422个020423个020424个020500元020501元020502元020503元020504元020505元020506元020600个020601个020602个020603个020604个020700人020701人020702人020703人020800件020801人统计负责人填表人联系电话填报日期其中:涉案人员其他七、根据审计建议给予党纪、政务和内部纪律处分其中:党纪处分政务处分内部纪律处分八、向司法机关移送或报告案件线索补缴税费其他六、审计发现问题整改(非金额类)其中:新制定制度修订完善制度优化完善业务流程其他五、审计发现问题整改(金额类)其中:调整会计账目收回资金挽回损失归还原资金渠道四、审计发现问题个数其中:金额类问题个数非金额类问题个数其中:国家政策措施落实方面发展规划与战略决策方面内部控制与风险管理方面违规取得收入其他
内审统01表_单位及内部审计机构基本情况表
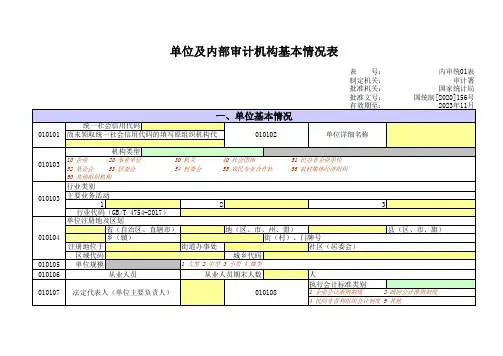
表 号:内审统01表
制定机关:审计署
批准机关:国家统计局
批准文号:国统制[2020]156号有效期至:2023年11月
123
县(区、市、旗)
注册地位于街道办事处
区域代码城乡代码
010105单位规模
010106
执行会计标准类别010102
法定代表人(单位主要负责人)010108010101
010103
010103
010104
010107从业人员从业人员期末人数人
1 企业会计准则制度 2 政府会计准则制度
4 民间非营利组织会计制度 9 其他社区(居委会)
1 大型 2 中型 3 小型 4 微型单位注册地及区划
省(自治区、直辖市)地(区、市、州、盟)
乡(镇)街(村)、门牌号90 其他组织机构
行业类别
主要业务活动
行业代码(GB/T 4754-2017)机构类型
10 企业 20 事业单位 30 机关 40 社会团体 51 民办非企业单位
52 基金会 53 居委会 54 村委会 55 农民专业合作社 56 农村集体经济组织单位详细名称单位及内部审计机构基本情况表
一、单位基本情况
统一社会信用代码
尚未领取统一社会信用代码的填写原组织机构代
长途区号
固定电话
邮政编码
本法人单位
是否有上一
级法人
010301
如为1,请填写电子邮箱
网 址
010303
010304
010305
010306
010307010109
010201
010302
如为2,则内部审计机构与以下哪些职能部门合并设
内部审计机构层级
1 本单位二级部门 2 本单位所属独立核算的二级单位1 主要负责人分管 2 主要负责人分管(其他领导人员协管)
3 其他班子成员分管 4 总审计师分管
5 其他
是否独立设置内部审计机构1 是2 否是否设置内部审计机构1 是2 否
内部审计机构名称
内部审计工作的领导机构1 领导班子成员 2 除领导班子成员以外的其他高级管理人员
3 中层机构主要负责人或以下级别 4 其他
总审计师任职方式
1 上一级法人单位委派 2 本单位自行产生(须报上级单位批准或备案)
内部审计检查表
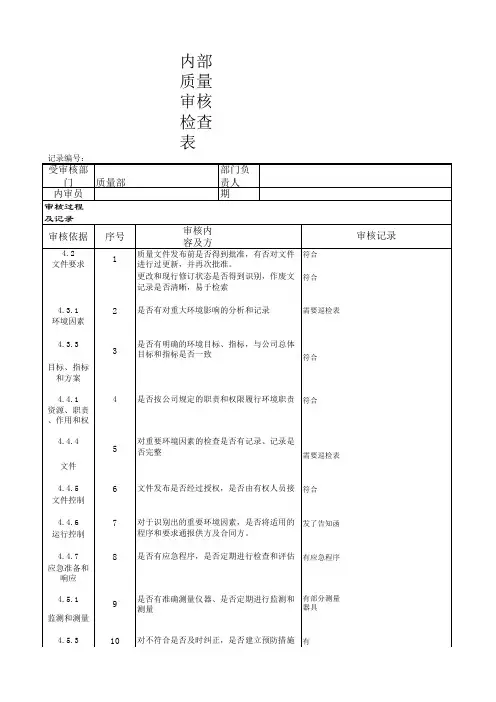
内部质量审核检查表记录编号:受审核部门质量部部门负责人内审员审核日期审核过程及记录审核依据序号审核内容及方法4.2符合文件要求符合4.3.12需要巡检表环境因素4.3.33符合目标、指标和方案4.4.14符合资源、职责、作用和权4.4.45需要巡检表文件4.4.56符合文件控制4.4.67发了告知函运行控制4.4.78有应急程序应急准备和响应4.5.19有部分测量器具监测和测量4.5.310有不符合、纠正措施和预防措施4.5.411符合记录控制8.2.212内部审核符合符合审核记录1质量文件发布前是否得到批准,有否对文件进行过更新,并再次批准。
是否定期进行内部审核?记录是否清晰,易于检索是否有对重大环境影响的分析和记录是否有明确的环境目标、指标,与公司总体目标和指标是否一致对于识别出的重要环境因素,是否将适用的程序和要求通报供方及合同方。文件发布是否经过授权,是否由有权人员接是否有应急程序,是否定期进行检查和评估是否有准确测量仪器、是否定期进行监测和测量更改和现行修订状态是否得到识别,作废文是否按公司规定的职责和权限履行环境职责
审核后的报告结果是否有保持记录,对于不符合事项是否有跟踪验证。对不符合是否及时纠正,是否建立预防措施记录是否完整、清晰,标识是否清晰和可追对重要环境因素的检查是否有记录、记录是否完整8.2.313过程的监视和测量8.2.414现场查看产品的监视与测量8.415符合数据分析8.5.216纠正措施8.5.317预防措施编制:(内审员)批准:(审核组长)日期:日期:对项目工程过程是如何监视和测量的?按工程性质分类,北京的项目去现场检查,对检查出的问题发整改通知,并督促完成抽查11个项目,8个没有对方公司盖章(只有签名),有两个暂未找到验收文档对不合格发整改通知,并督促整改措施的完成将共性问题发公告给相关人员,避免再次发生问题是否对不合格按照规定要求实施了纠正措施?纠正措施是否有效?实施了哪些预防措施?是否符合规定要求?对工作的改进是否起到作用?项目工程验收是采取何种方式进行监视测量的?是否定期对收集的数据进行分析,有否记项目验收的文件是否准确、完整
检验检测机构内审表
检验检测机构内审表
一、审查背景
本次内审旨在对检验检测机构的管理体系进行审查、评估和改进,以确保机构合规运营和持续发展。
二、审查范围
本次内审范围包括以下管理体系方面:
• 资源管理体系
• 过程管理体系
• 基础设施管理体系
• 服务质量管理体系
• 总体管理体系
三、审查目的
本次内审主要目的是:
• 确保机构的管理制度和标准符合相关法律法规要求;
• 发现和纠正机构管理漏洞和缺陷,及时改进和优化机构内部管理体系;
• 确认机构的运营与管理与标准相符,评价和提高机构整体质量水平。
四、审查内容
本次内审将主要审查以下内容:
4.1 资源管理体系
包括人员管理、设备管理、资质管理等方面,重点考察以下内容:
• 人员的培训和资质证书的有效性;
• 检测设备的校准和维护情况;
• 资源投入和利用的管理是否高效。
4.2 过程管理体系
包括设备管理、检测流程管控等方面,重点考察以下内容:
• 检测过程中的人员管理和品保控制;
• 数据采集和记录的合法性和准确性; • 报告编制和审批的流程及相关制度的合规性。
4.3 基础设施管理体系
包括实验室、办公室、生产车间等方面,重点考察以下内容:
• 基础设施的安全保障措施是否到位;
• 实验室环境的卫生、气氛是否符合标准。
4.4 服务质量管理体系
包括服务流程、服务质量等方面,重点考察以下内容:
• 服务流程全面、规范;
• 服务质量达到行业标准和客户要求;
• 客户投诉处理的流程和效率。
4.5 总体管理体系
重点考察以下内容:
• 内部审计、管理评审等一系列运营管理体系的符合性;
• 政治、法律法规、风险管理等方面的状况;
• 未来运营的规划、战略是否合理。
五、审查方法
本次内审采取以下方法:
• 查阅机构内部管理制度和标准文件;
• 进行线下查看、考察和记录;
• 深入跟工作人员交流,了解机构工作情况;
• 开展个别或集体面谈,征求有关人员的意见和建议;
内审检查表

- 1 - 内审检查表
内审检查表是企业内部管理与监督的重要手段,它可以帮助企业有效发挥资源、提高绩效、改善质量和降低风险,从而实现企业可持续发展。
内审检查表包括财务审计、经营审计、行政审计、质量审计、安全生产审计、环境审计等内容,以企业的实际绩效为指标,完成对企业的管理工作的审查。
企业在制定内审检查表时,首先要明确内审检查的目标,形成一个完整的内部审计检查程序。例如,财务审计的检查对象是财务统计、账户登记以及审计报告,经营审计的检查对象是经营层次结构、财务报表、企业经营报表和报表内容等,行政审计的检查对象是行政管理、部门结构、行政文件管理等。
此外,企业要按照自身的实际情况,确定内审检查的频率,以便实施有效的内部审计。企业还要确定审计分类,根据企业的实际情况,将审计工作分解为可实施的审计项目,每个审计项目都有明确的审计要求、审计时间、审计内容等。
内审检查有时也需要外部参与,例如外部会计师或审计机构。外部审计可以对内部审计工作进行专业化和经验化的指导,增强企业管理水平,提高绩效。
此外,企业还要合理安排审计人员的工作,提供必要的时间、空间和财政投入,以保障审计工作的顺利进行,避免受到其他部门的干扰。 - 2 - 企业通过内部审计不仅可以提高企业的可持续性,还能给企业的决策者以重要的决策依据,从而实现企业的规范化发展。
因此,内审检查表不但可以帮助企业更好地实施管理和监督工作,而且也可以指导企业合理利用管理资源,提高绩效,改善质量,减少风险,节约成本,以达到可持续发展的目标。内审检查表也是企业发展的基石,必须引起重视,在全面注重质量管理的今天,它越来越受到人们的重视。
审查机构基本情况表

附件1 审查机构基本情况表
填报单位(印章) 联系人: 联系电话:
审查机构名称
法定代表人 职务
技术负责人 职务
通讯地址 邮政编码
电子邮箱 联系电话 传 真
是否独立法人 办公场地面积(m2)
营业执照注册号 注册资本(万元)
全员情况 职工总数 离退休人员数
审查人员总数 其中:离退休审查人员数
其中:专职审查人员数 其中:兼职审查人员数
审查范围类别
审查人员情况
(数量) 专业 一类 二类 专业 一类 二类
建筑 岩土
结构 桥隧
电气 环境保护
暖通 道路
给排水
行政和技术负责人
姓名 出生年月 职务 职称 专业
审查机构负责人签名: 填报时间:
内部审计管理制度流程和表格模板
内部审计管理制度流程和表格模板
目录
内部审计管理制度流程和表格模板 ............................................................................................... 1
(一)审计管理制度模板 ....................................................................................................... 1
内部审计管理制度 ................................................................................................................. 1
采购与付款审计制度 ............................................................................................................. 5
财务收支作业审计制度 ......................................................................................................... 6
应收款和负债审计制度 ......................................................................................................... 8
(二)审计管理表格模板 ..................................................................................................... 10
{财务管理内部审计}三体系内审检表表参考
{财务管理内部审计}三体系内审检表表参考
4.2.2
综合管理手册
4.2.2
质量
手册 ◆管理手册的覆盖面是否完整?如对ISO9001标准有剪裁,剪裁细节说明的是否合理? ◆管理手册是否包括管理体系的范围。
◆管理手册是否包括任何剪裁的细节与合理性。
◆管理手册是否引用或包括程序文件。
◆管理手册是否包括管理体系过程(或要素)之间的相互作用的表述。
◆手册和程序是否相互协调,是否有可操作性。
√
√
√
√
√
注1:文件查阅含记录的查阅。
注2:“检查结果记录”栏:符合○,轻微不符合△,严重不符合×(有不符合时要记录证据,并要求受审核部门当事人签名确认)。
续表
受审核部门: 编制人/日期: 批准人/日期:
审核准则:ISO9001,ISO14001,OHSAS18001,体系文件、适用法律法规 审核日期: 审核员:
一体化管理体系要求
检查内容 是否
适用 参考
文件 检查方法
检查
结果记录 一体化
条款 ISO9001条款 ISO14001条款 OHSAS18001条款 提问 文件
查阅 现场
检查
4.2.2
综合管理手册 4.2.2
质量
手册 ◆管理手册的控制情况 ◆手册的发放、更改是否符合文件控制要求。 √
4.2.3
文件
控制 4.2.3
文件
控制 4.4.5
文件
控制 4.4.5
文件和
资料控制 ◆制定的文件控制程序是否符合要求 ◆文件控制程序内容是否完整,是否有可操作性?程序中是否对文件的编制、发布、存档、查找、修订、评审做出了规定?
◆程序文件是否有效版本?
◆外来文件(如标准)是否包括在控制范围之例?
◆是否规定了文件夹的保管办法?
◆是否规定了适用和定期评审文件的有效性?
◆对体系的运行起关键作用的岗位是否得到现行有效文件?
◆ 是否规定了失效文件的处置、管理办法? √
√
√
√
√
√
√
√
√
√
◆文件的编写、批准、发布、保管、修订、评审情况 ◆所有文件是否字迹清楚?
《检验检测机构内审检查表》
内审检查表 内审员 负责内审范围 内审时间 准则条 款 条款要求 检查内容、方法 检查情况记
录 判断结论 符合 基本符合 有一般问题 问题严重 不符合 4.1 组织 依法成立并能够承担相应法律
责任的法人或者其他组织 查 ( 1 )机构建立的文件。
( 2 )是否有公正性声明 ( 3 )是否有承诺。
4.1.1 检验检测机构或者其所在的组织,应是能承担法律责任的实体,检验检测机构对其出具的
检验检测数据、结果负责,并承担相应法律责任 查( 1 )本中心工商登记营业执照以及经营范围是否
符合要求。
( 2 )是否独立行文, 查文件发放 ( 3 )财务是否独立, 财务账目、印章 4.1.2 检验检测机构应有
明确的法律地位,不具备法人资格的检验检测机构应经所在法人单位授权 查本所检测场所的文件;
检测平面机构图;
检测设施情况;
检测仪器设备一览表。
4.1.3 检验检测机构及其人员从事检验检测活动,应遵守国家相关法律法规的规定,遵循客观独
立、公平公正、诚实信用原则,恪守职业道德,承担社会责任 查( 1 )机构地位、通讯。
( 2 )是否有不在一地的工作场所。 4.1.4 检验检测机构应明确其组织和管理结构、 所在法人单位中的地位, 以及质量管理、 技术运作
和支持服务之间的关系 查本所的人员配备情况 专业技术和管理人员人数是否适应(专业和管理)
准则条 款 条款要求 检查内容、方法 检查情况记录 判断结论 符合 基本符合有一般问题 问题
严重 不符合 4.1.5 检验检测机构所在的单位还从事检验检测以外的活动, 应识别潜在的利益冲突 查
( 1 )检查手册中公正性声明和承诺的内容是否响应规定。
( 2 )检查管理人员、技术人员遵守和履行声明和承诺的情况。
( 3 )查客户的投诉和申诉记录。
4.1.6 检验检测机构为其工作开展需要,可在其内部设立专门的技术委员会 查( 1 )手册是否有
内部审计机构设置及职责
内部审计机构设置及职责
授权经营企业中财务收支金额较大或所属单位较多的企业应设立独立的内审机构,其他业务较少的企业,可以设置专职内部审计人员。
集团有限公司内部审计工作,在总经理的直接领导下,并接受上级审计部门的指导监督。
集团有限公司内部审计常设机构在财务审计部,代表集团公司实行审计监督。其职责是:
1、按照有关法律、法规和集团有限公司的要求,起草内部审计法规、制度等;
2、制订年度和季度审计实施计划;
3、负责组织实施内部审计监督,并向总经理报告审计结果;
4、指导监督有关单位建立建全内部审计机构,配备内部审计人员;
5、负责集团有限公司及所属单位内部审计机构的业务指导和管理工作;
6、负责审计人员的业务学习、岗位培训和内部审计理论研究等;
7、协助上级审计机关对集团有限公司的审计工作;
8、总结、交流、宣传内部审计工作经验,表彰内部审计先进单位和个人;
9、完成领导交办的其他审计事项。