
债券收益率
债券收益率
债券收益率是投资债券所能获得的收益与投资额之间的
比率。
它是一个衡量债券投资的指标,可以帮助投资者了解债券的收益水平,从而做出相应的投资决策。
债券收益率对于债券市场的参与者来说非常重要,它不仅可以衡量债券的风险和回报,还可以影响债券的价格和市场流动性。
本文将对债券收益率的定义、计算方法、影响因素以及投资者应该注意的问题进行详细分析和解释。
首先,债券收益率是投资者购买债券后所能获得的年化
收益率。
它通过将债券到期时的本金和利息与投资额进行比较来计算。
债券收益率可以分为两类:当前收益率和预期收益率。
当前收益率是根据债券当前市场价格和每年支付的利息来计算的,而预期收益率则是根据投资者对债券未来收益的预期来计算的。
债券收益率的计算方法有多种,最常见的方法是利用债
券的票面利率、到期年限和当前市场价格来计算。
具体计算公式如下:
债券收益率 = (每年支付的利息 + 债券到期本金与市
场价格的差额)/ 市场价格
例如,一张面值为100元、到期年限为5年、每年支付
10元利息的债券,在市场价格为90元时,其债券收益率为:债券收益率 = (10 + 100 - 90)/ 90 = 21.11%
债券收益率的计算可以更加复杂,特别是当债券存在可
转债、可赎回、利率浮动等特殊条款时。
但无论计算方法有多
么复杂,债券收益率都是一个重要的指标,可以帮助投资者了解债券投资的回报和风险情况,从而做出明智的投资决策。
债券收益率受到多个因素的影响,其中包括市场利率、
债券的信用评级、债券发行人的信誉和市场流动性等。
市场利率是债券收益率最重要的影响因素之一。
当市场利率上升时,债券收益率也会上升,因为投资者要求更高的收益来补偿其投资的风险。
相反,当市场利率下降时,债券收益率也会下降。
债券的信用评级和发行人信誉也会对债券收益率产生影响。
一般来说,信用评级较高的债券会有较低的收益率,因为投资者认为其风险较低。
另外,市场流动性也会对债券收益率产生影响。
当市场流动性较差时,债券收益率会上升,因为投资者要求更高的回报来补偿其可能难以变现的风险。
投资者在选择债券时应注意债券收益率的变动趋势和当
前市场收益率水平。
一般来说,当市场收益率上升时,债券收益率也会上升,这意味着债券价格下跌。
相反,当市场收益率下降时,债券收益率也会下降,这意味着债券价格上升。
因此,投资者应该在市场收益率较高时购买债券,而在市场收益率较低时出售债券。
这样可以在债券价格变动中获得更好的投资回报。
此外,投资者还应该考虑债券的其他风险因素,如违约
风险、利率风险和再投资风险等。
违约风险是指债券发行人无法按时支付利息和本金的风险。
利率风险是指债券价格受到市场利率变动的影响,可能导致投资者在提前卖出债券时获得的回报较低。
再投资风险是指债券到期后,投资者可能无法以相同或更高的收益率再投资其资金的风险。
投资者在进行债券投资时,应综合考虑这些风险因素,选择合适的债券品种和投资策略。
综上所述,债券收益率是投资债券所能获得的收益与投资额之间的比率。
它是一个重要的指标,可以帮助投资者了解债券的收益水平和风险情况。
债券收益率的计算方法和影响因素需要投资者认真研究和分析。
投资者在进行债券投资时应注意债券收益率的变动趋势和当前市场收益率水平,并充分考虑债券的风险因素。
只有在充分了解和评估了这些因素后,投资者才能做出明智的投资决策,从中获得理想的投资回报。
债券收益率的名词解释
债券收益率的名词解释债券是一种长期借贷工具,通常由政府或公司发行,以筹集资金来满足其资金需求。
债券收益率是投资者购买债券后可以获得的预期收益率,是债券市场中一个非常重要的指标。
在本文中,我们将探讨债券收益率的概念、影响因素及其意义。
1. 债券收益率的定义债券收益率是投资者从购买债券中获得的年收益与投资金额之比。
通常以百分比的形式表示,可以是固定利率或浮动利率。
固定利率债券的收益率在债券发行时确定,而浮动利率债券的收益率会随着市场利率的变化而调整。
2. 影响债券收益率的因素2.1 利率水平和通胀预期市场利率对债券收益率产生重要影响。
一般情况下,当市场利率上升时,债券收益率也会上升;当市场利率下降时,债券收益率也会下降。
此外,通胀预期也会对债券收益率产生影响。
如果市场预期通胀率上升,投资者要求更高的收益率来抵消通胀对收益的侵蚀,从而提高债券收益率。
2.2 债券信用评级债券信用评级是评估债券发行人信用质量的重要指标。
高信用评级的债券往往具有较低的违约风险,因此收益率较低。
相反,低信用评级的债券风险更高,投资者要求更高的收益率来补偿风险,从而提高债券收益率。
2.3 债券期限债券期限是指债券的到期日,长期债券通常有较高的收益率。
这是因为长期债券面临的风险更多,包括通货膨胀、利率波动和违约风险等,因此投资者要求更高的收益率来补偿这些风险。
3. 债券收益率的意义债券收益率是债券市场的重要参考指标,对投资者和发行人都具有重要意义。
3.1 投资者债券收益率对投资者来说是决定是否购买债券的重要因素。
较高的债券收益率意味着较高的投资回报,吸引更多投资者购买。
投资者还可以通过比较不同债券的收益率来选择最具吸引力的债券。
此外,债券收益率还可以用来衡量债券市场的整体风险和预期收益率水平。
3.2 发行人债券收益率对发行人来说是决定债券发行成本的重要因素。
当债券收益率上升时,发行人需要支付更高的利息以吸引投资者购买其债券,从而增加了其资金成本。
债券收益率的计算公式
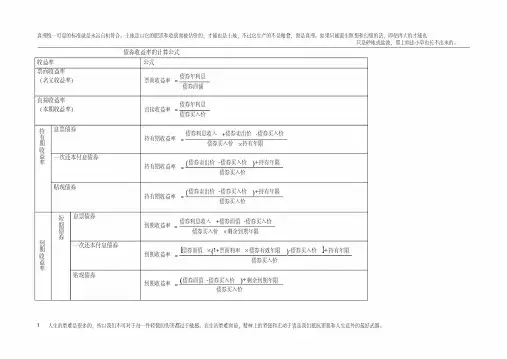
债券年利息 直接收益率 =
债券买入价
持 息票债券 有 期 收 益 一次还本付息债券 率
债券利息收入 +债券卖出价 -债券买入价 持有期收益率 =
债券买入价 持
持有年限
贴现债券
债券卖出价 -债券买入价 持有期收益率 =
债券买入价
持有年限
短 息票债券
期
债
券
到 期
一次还本付息债券
收
益
率
贴现债券
债券利息收入 +债券面值 -债券买入价 到期收益率 =
债券买入价 剩余到期年限
到期收益率 = 债券面值
1+票面利率 债券有效年限 -债券买入价 债券买入价
持有年限
到期收益率 = 债券面值 -债券买入价
剩余到期年限
债券买入价
1 人生的磨难是很多的,所以我们不可对于每一件轻微的伤害都过于敏感。在生活磨难面前,精神上的坚强和无动于衷是我们抵抗罪恶和人生意外的最好武器。
真理惟一可靠的标准就是永远自相符合。土地是以它的肥沃和收获而被估价的;才能也是土地,不过它生产的不是粮食,而是真理。如果只能滋生瞑想和幻想的话,即使再大的才能也 只是砂地或盐池,那上面连小草也长不出来的。
长 到期一次还本付息债券 期 债 券
分期付息债券
到期收益率 = 剩余年限 面值 +面值
票面利率
债券期限 -1
债券买入价
n 面值 票面利率
债券买入价 =
t
t1
1+i
面值
n
1+i
2 人生的磨难是很多的,所以我们不可对于每一件轻微的伤害都过于敏感。在生活磨难面前,精神上的坚强和无动于衷是我们抵抗罪恶和人生意外的最好武器。
债券收益率计算公式及方法

债券收益率计算公式及方法一、到期收益率计算公式及方法:1.到期收益率是指投资者一直持有债券直至到期并获得全部本息回收所获得的收益率。
它可以反映债券的期限和还本付息的情况。
2.到期收益率计算公式如下:到期收益率=(票面利率+(到期时的债券价格-购买时的债券价格)/到期时的债券价格)×(365/剩余到期天数)其中,票面利率是指债券上标明的固定利率,债券价格是指购买债券时的实际支付价格,剩余到期天数是指从计算到期收益率的日期到债券到期日的天数。
3.到期收益率的计算方法主要有以下几种:(1)已知票面利率和债券价格,通过计算公式可以直接得到到期收益率。
(2)已知票面利率、债券的未来现金流以及债券价格,可以通过迭代法求解到期收益率。
迭代法是通过多次尝试不同的到期收益率,计算债券现值与实际支付价格的差距,并逐步逼近真实的到期收益率。
(3)债券的到期收益率也可以通过金融市场上其他相关债券的收益率来估算。
根据债券的违约风险、付息频率、剩余到期年限等因素,寻找可比的相关债券,获得其收益率作为近似值。
二、当前收益率计算公式及方法:1.当前收益率是指投资者在当前买入债券时所能获得的收益率。
它还考虑了债券的剩余到期时间和当前债券价格。
2.当前收益率计算公式如下:当前收益率=(票面利率+(年付息额/当前债券价格))×(365/剩余到期天数)其中,年付息额是指债券每年的利息收入。
3.当前收益率的计算方法主要有以下几种:(1)已知票面利率、年付息额和债券价格,通过计算公式可以直接得到当前收益率。
(2)债券的当前收益率也可以通过与市场上同类型、同期限债券的收益率进行比较来估算。
找到可比债券后,计算其当前收益率,并将其作为近似值。
(3)如果债券是可交易的,可以通过市场上的实际交易价格来推算当前收益率。
这种方法适用于短期债券或者大型交易所上市的债券。
综上所述,债券收益率的计算方法可以根据债券类型和可得到的数据进行选择。
债券收益率的计算公式

债券收益率的计算公式1. 当前收益率(Current Yield)当前收益率是按照债券的面值计算的收益率。
计算公式如下:当前收益率=年度利息支付额/债券市场价格例如,一张债券的面值为1000元,每年支付60元的利息,而当前的市场价格为980元。
那么,当前收益率为:当前收益率=60元/980元≈0.061≈6.1%这个计算方法的优点是简单易用,但它没有考虑到债券的持有期限,因此不能全面地反映债券投资的回报情况。
2. 到期收益率(Yield to Maturity)到期收益率是指债券在到期时投资者所能获得的年化利率。
计算到期收益率的方法可以使用数值方法,如试错法或牛顿法,也可以使用金融计算器或电子表格软件进行计算。
3. 久期(Duration)久期是衡量债券价格对利率变动的敏感性的指标。
它可以看作是债券现金流的加权平均期限,即债券的平均到期时间。
久期越高,债券价格对利率变动的敏感性越大。
久期的计算公式如下:久期=Σ[CFt×t/(1+r)^t]/现金流总额其中,CFt表示第t期的现金流,t表示距离现在的年数,r表示债券的收益率。
久期的计算需要债券的现金流信息,包括每期的利息支付额和到期本金。
一般情况下,久期的计算较为复杂,需要使用数值计算方法进行估计。
4. 修正久期(Modified Duration)修正久期是久期的一种变形,它反映了债券价格对利率变动的弹性。
修正久期与久期的关系如下:修正久期=久期/(1+r)修正久期的计算公式中的r表示债券的收益率。
修正久期是债券价格变动相对于债券收益率变动的相对变动。
5. 凸性(Convexity)凸性衡量了债券价格波动率的变化率。
凸性可以用来补充久期的不足,因为久期只考虑了价格对利率变动的一阶变化,而凸性考虑了价格对利率变动的二阶变化,能更全面地反映债券价格对利率变动的关系。
凸性的计算公式如下:凸性=Σ[CFt×t×(t+1)/(1+r)^t]/(债券价格*(1+r)^2)其中,CFt表示第t期的现金流,t表示距离现在的年数,r表示债券的收益率。
债券收益率计算公式

债券收益率计算公式一、债券到期收益率(Yield to Maturity,YTM)债券到期收益率是指投资者在债券到期日收回所有本金和利息后所能获得的回报率。
计算公式如下:YTM=[(C+(F-P)/n)/(F+P)/2)]^(1/T)-1其中YTM:债券到期收益率C:每期的利息支付F:债券的面值P:债券的购买价格n:债券的付息期数T:债券的剩余期限(以年为单位)通过上述公式,我们可以计算出债券到期收益率。
二、债券市场收益率(Yield,Y)债券市场收益率是指当前市场上交易的同类型债券的平均收益率。
债券市场收益率是根据市场价格和债券每年支付的利息来计算的。
具体的计算方式有以下几种:1. 当期收益率(Current Yield)当期收益率是指债券每年支付利息与当前市场价格的比率。
计算公式如下:Current Yield = (Annual Interest Payment / Market Price) × 100%其中Annual Interest Payment:债券每年支付的利息Market Price:当前市场价格2. 久期(Duration)久期是指债券的平均生命周期,即收回投资的平均时间。
久期可以衡量债券价格对利率变动的敏感性。
久期越长,债券价格对利率变化的敏感性越大。
计算久期的公式比较复杂,可以通过数学计算或使用金融软件来求解。
3. 凸度(Convexity)凸度是债券价格对利率变动的曲线度量,用来衡量久期的不足之处。
计算凸度的公式比较复杂,可以通过数学计算或使用金融软件来求解。
根据债券市场收益率的计算公式,可以得到当前市场上交易的债券的收益率。
综上所述,债券收益率的计算公式可以通过债券到期收益率和债券市场收益率两种方式来计算。
通过计算债券收益率,投资者可以更好地了解债券的投资回报情况,辅助投资决策。
债券内含收益率的计算公式

债券内含收益率的计算公式债券的内含收益率可以通过以下公式进行计算:YTM=[C+(F-P)/n]/[(F+P)/2]其中,YTM表示债券的内含收益率,C表示每年的付息额,F表示债券的面值,P表示债券的当前市场价格,n表示债券的到期年限。
这个公式的核心思想是将债券的现金流量(包括付息和偿还本金)与债券的市场价格建立关联。
简单来说,就是将债券的到期收益等同于投资者购买债券所得到的收益。
下面我们来详细解释一下这个公式的计算步骤:1.首先计算每年的付息额。
付息额等于每年的付息金额乘以债券的面值。
比如,如果债券的票息率是5%,那么每年的付息额就等于面值乘以0.052.然后计算债券的到期收益。
到期收益等于面值减去当前市场价格。
这个值表示债券到期时投资者将能够获取的收益。
3.接下来计算每年的平均收益。
平均收益等于到期收益除以债券的到期年限。
这个值表示每年所能获得的平均收益。
4.最后,将每年的平均收益加上每年的付息额,得到债券的内含收益率。
这个值表示投资者购买债券所能获得的年化收益率。
需要注意的是,债券的内含收益率假设投资者将债券持有至到期日,并且在此期间收到的所有付息和到期收益都能够以当前市场利率进行再投资。
因此,这个公式实际上是根据投资者的再投资假设计算出的一种理论收益率。
另外,如果债券有提前赎回条款或者可以在二级市场上交易,那么债券的内含收益率可能会受到其他因素的影响。
这时候计算出的YTM只是一个理论值,实际上投资者能够获得的收益可能会有所不同。
总结起来,债券的内含收益率是通过将债券的现金流量与当前市场价格建立关联,计算出投资者购买债券所能获得的年化收益率。
这个公式可以帮助投资者评估债券的收益水平,并且比较不同债券之间的收益率差异,从而做出更合理的投资决策。
lecture3 债券的收益率
解:
A 债券的年利率为 12% ,半年支付一次利 息,因此A债券的每期(半年)收益率为 12%/2=6% 。 B 债券的年利率为 10% ,每季 度支付一次利息,B债券的每期(季度) 收益率则为10%/4=2.5%。 A债券的EAR=(1+6%)2-1=12.36% B债券的EAR=(1+2.5%)4-1=10.38%
例:
有一个债券组合,由三种半年付息的债券组成,下次付息均 在半年后,债券的相关资料如下: 债券名称 票面利率 到期时间 面值(元) 市场价格 到期收益率 A 6% 6 1000 951.68 7% B 5.50% 5 20000 20000 5.50% C 7.50% 4 10000 9831.68 8% 求组合的到期收益率.
第三讲 债券的收益率
收益率
债券收益率反映的是债券收益与其初始 投资之间的关系。常见的债券收益率有 以下几种形式: 到期收益率 当期收益率 持有期回报率 赎回收益率
到期收益率(Yield To Maturity,YTM)
使债券的未来现金流等于其当前的市场价格(初始投资) 的贴现率
C F P i N (1 YTM ) i 1 (1 YTM)
求出该债券的半年到期收益率为4%,因此,该债券的年 到期收益率则为4%×2=8%。
在两个利息支付日之间购买的 债券的到期收益率
C F P n t-1 n M-1 (1 r) (1 r) t 1 (1 r) (1 r)
P是债券的市场价格,C是支付的利息,F是债券的 面值,M是距到期日的年数,YTM是每期到期收益 率,n=清算日距下一次利息支付日之间的天数/利 息支付期的天数。
可以求出半年的赎回收益率为3.95%,因此,该债券的年 赎回收益率则为2×3.95%=7.90%。
第四章债券的收益率
债券价值
第二节 债券的到期收益率
试算法求债券到期收益率
期限
现金流
1
25
2
25
3
25
4
25
5
25
6
25
7
25
8
25
9
25
10
1025
债券价值
6% 24.27 23.56 22.88 22.21 21.57 20.94 20.33 19.74 19.16 762.70 957.35
试算到期收益率
第二节 债券的到期收益率
票利率5%,所以先试6% 计算价格低于市场价格,降低利率再试 计算价格高于市场价格,升高利率再试 直至价格恰好等于市场价格。所用的贴现率就是债券
的到期收益率。
第二节 债券的到期收益率
期限
现金流
试算到期收益率
试算法求债券到期收益率
1
25
2
25
3
25
4
25
5
25
6
25
7
25
8
25
9
25
10
1025
第二节 债券的到期收益率
到期收益率的计算方法: 利用财务计算器 利用迭代法或试算法 利用Excel财务函数计算
第二节 债券的到期收益率
到期收益率计算的试算法: 例:某面值100美元、息票利率5%的5年期债券的市
场价格为962.56美元 因为债券价格低于面值,所以到期收益率一定高于息
第一节 债券收益率的衡量
解答:
距上一次付息日时间为3个月,应计利息为
2.95/4=0.7375元
支付价格为 99.59+0.7375=100.3275元
记账实操-债券投资收益率计算公式
记账实操-债券投资收益率计算公式
一、债券投资收益率计算公式
最基本的债券收益率计算公式为:债券收益率=(到期本息和-发行价格)/(发行价格*偿还期限)*100%。
由于债券持有人可能在债券偿还期内转让债券,因此,债券的收益率还可以分为债券出售者的收益率、债券购买者的收益率和债券持有期间的收益率。
各自的计算公式如下:
债券出售者的收益率=(卖出价格-发行价格+持有期间的利息)/(发行价格*持有年限)*100%;
债券购买者的收益率=(到期本息和-买入价格)/(买入价格*剩余期限)*100%;
1/ 5。
债券的收益率概述
路漫漫其悠远
(二)零息债券的到期收益率 P=F / (1+YTM)N
其中,P——零息债券的市场价格,F——到期价值, N——距到期日的年数,YTM——每年的到期收益 率。
路漫漫其悠远
例子
假设欧洲国债市场中有A、B、C三种债券, 面值都是1000元。A是1年期零息债券,目 前的市场价格为934.58元;B为2年期的零息 债券,目前的市场价格为857.34元;C为2年 期附息债券,票面利率为5%,一年付息一 次,下一次付息在一年后,目前的市场价 格为946.93元。请分别计算这三种债券的到 期收益率。
路漫漫其悠远
第一节 债券收益率的衡量
一、到期收益率(Yield To Maturity,YTM) (一)到期收益率的定义 1、到期收益率——到期收益率是能使债券未来
现金流的现值正好等于债券当前的市场价格(初 始投资)的贴现率,用YTM表示。
YTM是按复利计算的收益率,考虑了货币的时间 价值,能较好的反映债券的实际收益。
YTM = 7%
路漫漫其悠远
3、到期收益率假设债券不存在违约风险和利率风险,投 资者将债券持有至到期日,并且每次获得的利息按计算出 来的到期收益率进行再投资直至到期日。
到期收益率不仅反映了利息收入,还考虑了债券购买价格 和到期价格之间的资本利得(损失)。(???)
因此,到期收益率通常被看做是投资者从购买债券直至债 券到期所获得的平均收益率。
Rf,n = n年期政府债券的收益率(到期收益率) DP = 信用风险报酬 LP = 流动性风险报酬 TA = 税收调整的利差 CALLP = 可提前偿还而产生的溢价(正利差) PUTP=可提前兑付而产生的折价(负利差) COND = 可转换性而导致的折价