
应纳税所得额明细内容表
七、利润表所列所得税额 审计说明: 明细帐与总帐、报表数一致( 资料提供人: 审 核 员:
)
不一致( 日 期:
). 复 核 员: 日 期:
索引号:I15- 页 次: 审定金额
写
日 期:
ห้องสมุดไป่ตู้
应纳税所得额明细内容表
年度 被审计单位: 被审计单位提供 T/F 项 目 内 容 一、本期利润总额: 加:纳税调整增加额: 1、 2、 3、 4、 5、 6、 合 计 减:纳税调整减少额: 1、 2、 3、 4、 5、 6、 合 计 二、本年应纳税所得额 弥补亏损后应纳税所得额 三、适用税率 免税期限 四、本期应纳所得税额 五、计入本期的上年所得税 六、投资税率补差 金 额 查验 索引 审计人员填写 调整数 借 贷 调整 索引
个人所得税扣缴明细表
4000.00
收入合计 (4)=1+2-3
2000.00 2000.00
费用扣除标准 (5)
3500.00 3500.00
准予扣除的四金合计额 (6)
其他扣除项目金额 (7)
税申报模板使用说明》文件。 应纳税所得额总额: 0.00 实际应纳税额总额:
允许扣除的税费 (8)
准予扣除的捐赠额 (9)
应纳税所得额 (10)=1+2-3-56-7-8-9
0.00 0.00
税率 (11)
0.00 0.00
速算扣除数 (12)
0.00 0.00
单位:人民币 元 0.00
应纳税额 (13)
0.00 0.00
法定减征 (14)
实际应纳税额 (15)=13-14
0.00 0.00
备注栏
职工未考虑好是否投保 职工未考虑好是否投保
计算方式
0110 中国公民工资薪金(标准税率) 0110 中国公民工资薪金(标准税率)
境内支付收入 (1)
2000.00 2000.00
境外支付收入 (2)
免税收入 (3)
性 将安全级设为“中”。 将此表格关掉再重新打开,选择“启用宏”即可。具体操作请参照《个人所得税申报模板使用说明》文件。
收入合计总额:
个人所得税扣缴明细表
v1பைடு நூலகம்0 v1.0
证照类型
身份证 身份证
证照号码
370202197207202224 370212197109068511
姓名(可空,仅供参考)
李小 李风兰
所得项目
01 工资薪金所得 01 工资薪金所得
注意,必须审核通过后方可上报,否则不会成功。
企业所得税计提表格

竭诚为您提供优质文档/双击可除企业所得税计提表格篇一:年度企业所得税计提表xx公司20xx年度所得税计算表编制时间:20xx年12月31日单位:元制表人:xxx篇二:企业所得税汇算清缴套表企业所得税年度纳税申报表(a类)(所属年度:)企业名称(盖章):地税流水号:填报日期:中华人民共和国企业所得税年度纳税申报表(a类)税款所属期间:年月日至年月日纳税人名称:中华人民共和国企业所得税年度纳税申报表(a类)填报说明一、适用范围本表适用于实行查账征收企业所得税的居民纳税人(以下简称纳税人)填报。
二、填报依据及内容根据中华人民共和国企业所得税法及其实施条例、相关税收政策,以及国家统一会计制度(企业会计制度、企业会计准则、小企业会计制度、分行业会计制度、事业单位会计制度和民间非营利组织会计制度)的规定,填报计算纳税人利润总额、应纳税所得额、应纳税额和附列资料等有关项目。
三、有关项目填报说明(一)表头项目1.“税款所属期间”:正常经营的纳税人,填报公历当年1月1日至12月31日;纳税人年度中间开业的,填报实际生产经营之日的当月1日至同年12月31日(企业所得税计提表格);纳税人年度中间发生合并、分立、破产、停业等情况的,填报公历当年1月1日至实际停业或法院裁定并宣告破产之日的当月月末;纳税人年度中间开业且年度中间又发生合并、分立、破产、停业等情况的,填报实际生产经营之日的当月1日至实际停业或法院裁定并宣告破产之日的当月月末。
2.“纳税人识别号”:填报税务机关统一核发的税务登记证号码。
3.“纳税人名称”:填报税务登记证所载纳税人的全称。
(二)表体项目本表是在纳税人会计利润总额的基础上,加减纳税调整额后计算出“纳税调整后所得”(应纳税所得额)。
会计与税法的差异(包括收入类、扣除类、资产类等差异)通过纳税调整项目明细表(附表三)集中体现。
本表包括利润总额计算、应纳税所得额计算、应纳税额计算和附列资料四个部分。
1.“利润总额计算”中的项目,按照国家统一会计制度口径计算填报。
抵扣应纳税所得额明细表(A107030)及填报说明
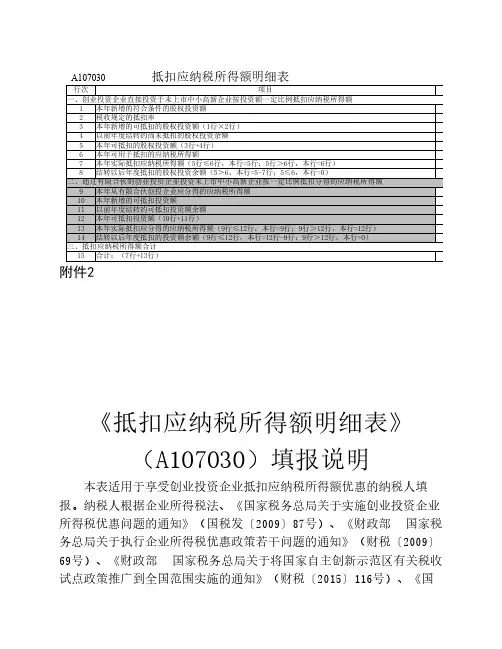
A107030 抵扣应纳税所得额明细表行次项目一、创业投资企业直接投资于未上市中小高新企业按投资额一定比例抵扣应纳税所得额1本年新增的符合条件的股权投资额2税收规定的抵扣率3本年新增的可抵扣的股权投资额(1行×2行)4以前年度结转的尚未抵扣的股权投资余额5本年可抵扣的股权投资额(3行+4行)6本年可用于抵扣的应纳税所得额7本年实际抵扣应纳税所得额(5行≤6行,本行=5行;5行>6行,本行=6行)8结转以后年度抵扣的股权投资余额(5>6,本行=5-7行;5≤6,本行=0)二、通过有限合伙制创业投资企业投资未上市中小高新企业按一定比例抵扣分得的应纳税所得额9本年从有限合伙创投企业应分得的应纳税所得额10本年新增的可抵扣投资额11以前年度结转的可抵扣投资额余额12本年可抵扣投资额(10行+11行)13本年实际抵扣应分得的应纳税所得额(9行≤12行,本行=9行;9行>12行,本行=12行)14结转以后年度抵扣的投资额余额(9行≤12行,本行=12行-9行;9行>12行,本行=0)三、抵扣应纳税所得额合计15合计:(7行+13行)附件2《抵扣应纳税所得额明细表》(A107030)填报说明本表适用于享受创业投资企业抵扣应纳税所得额优惠的纳税人填报。
纳税人根据企业所得税法、《国家税务总局关于实施创业投资企业所得税优惠问题的通知》(国税发〔2009〕87号)、《财政部 国家税务总局关于执行企业所得税优惠政策若干问题的通知》(财税〔2009〕69号)、《财政部 国家税务总局关于将国家自主创新示范区有关税收试点政策推广到全国范围实施的通知》(财税〔2015〕116号)、《国家税务总局关于有限合伙制创业投资企业法人合伙人企业所得税有关问题的公告》(国家税务总局公告2015年第81号)等规定,填报本年度发生的创业投资企业抵扣应纳税所得额优惠情况。
本表包括三部分:一是创业投资企业直接投资中小高新技术企业按一定比例抵扣应纳税所得额;二是企业通过有限合伙制创投企业间接投资中小高新技术企业按一定比例抵扣应纳税所得额;三是上述两种情况的合计。
1中华人民共和国企业所得税年度纳税申报表(零申报)

中华人民共和国企业所得税年度纳税申报表
(A类 , 2017年版)
税款所属期间: 2017年 01月 01 日至2017年12月31日
纳税人统一社会信用代码:
□□□□□□□□□□□□□□□□□□(纳税人识别号)
纳税人名称:广西中兴检业环保技术开发有限公司
金额单位:人民币元(列至角分)
谨声明:此纳税申报表是根据《中华人民共和国企业所得税法》《中华人民共和国企业所得税法实施条例》以及有关税收政策和国家统一会计制度的规定填报的,是真实的、可靠的、完整的。
法定代表人(签章): 年月日
国家税务总局监制
企业所得税年度纳税申报表填报表单
A000000 企业基础信息表
A100000 中华人民共和国企业所得税年度纳税申报表(A类)
A101010 一般企业收入明细表
A102010 一般企业成本支出明细表
A104000 期间费用明细表
A105000 纳税调整项目明细表
A106000 企业所得税弥补亏损明细表
- 9 -
A107040 减免所得税优惠明细表。
个人所得税明细表

对企业、事 个人承包经营或者承 业单位的承 租经营以及转包、转 包经营、承 租取得的所得 租经营所得
以每一纳税年度的收入总额,减除 必要的费用后的余额,为应纳税所 按年计征 得额;减除必要的费用是指按月减 除3500元
适用5% ~35%的 (纳税年度收入总额五级超 3500元×12个月)×适 额累进 用税率-速算扣除数 税率
20%
财产转让所得,是指 个人转让有价证券、 股票、建筑物、土地 财产转让所得 使用权、机器设备、 车船以及其他财产取 得的收入
按次计征
应纳税额=(收入总额20% 财产原值-合理费用) ×20%
(1)对股票转让所得,暂不征收个人所得税。(2)对个人出售自 有住房取得的所得按照“财产转让所得”税目征收个人所得税,但 对个人转让自用5年以上并且是家庭惟一生活用房取得的所得,免征 个人所得税。
特许权使用费所得是 指个人提供专利权、 商标权、著作权、非 特许权使用费所得 专利技术以及其他特 许权的“使用权”取 得的所得,但不包括 稿酬所得
按次计征
每次收入不超过4000元 的,减除费用800元;每次 收入在4000元以上的,减 除20%的费用,其余额为应 纳税所得额。
(1)每次收入不超过 4000元的:应纳税额= (每次收入额-800)× 计征方法:按次计征:(1)以“某项”使用权的一次转让所取得的收入 20% 20%;(2)每次收入在 为一次。(2)如果该次转让取得的收入是分笔支付的,则应将各笔收入 4000元以上的:应纳税 相加为一次的收入,计征个人所得税。 额=每次收入额×(120%)×20% (1)自2008年10月9日(含)起,对储蓄存款利息所得暂免征收个 人所得税。(2)个人在个人银行结算账户的存款孳生的利息,应按 “利息、股息、红利所得”项目征收个人所得税。(3)对个人购买 福利彩票、赈灾彩票和体育彩票,一次中奖收入在1万元以下(含1 万元)的暂免征收个人所得税;超过1万元的,全额征收个人所得税 。(4)个人取得单张有奖发票奖金所得不超过800元(含800元) 的,暂免征收个人所得税;个人取得单张有奖发票奖金所得超过800 元的,应全额按照“偶然所得”项目征收个人所得税。
有限合伙制创业投资企业法人合伙人应纳税所得额分配情况明细表
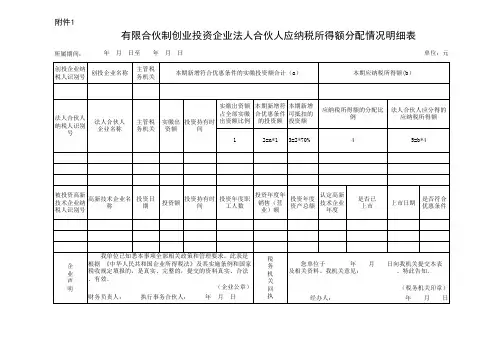
附件1所属期间:有限合伙制创业投资企业法人合伙人应纳税所得额分配情况明细表年 月 日至 年 月 日单位:元填表说明:1.“所属期间”填报公历当年1月1日至12月31日。
2.“创投企业纳税人识别号”、“创投企业名称”和 “主管税务机关”填写有限合伙制创业投资企业的税号、名称和主管税务机关。
3.“本期新增符合优惠条件的实缴投资额合计”填写有限合伙制创业投资企业本期新增符合财税〔2015〕116号文件和国税发〔2009〕87号文件规定优惠条件的(本期新增满足投资于未上市的中小高新技术企业满2年的条件的)投资额,不是本期新增的对外投资额,也不包括本期不符合优惠条件的投资额。
4.“本期应纳税所得额”填写有限合伙制创业投资企业本期按规定计算并亏损弥补后的应纳税所得额。
5.“法人合伙人纳税人识别号”、“法人合伙人企业名称”和 “主管税务机关”填写有限合伙制创业投资企业的法人合伙人的税号、名称和企业所得税主管税务机关。
6.“实缴出资额”、“实缴出资额占全部实缴出资额比例”填写法人合伙人投资有限合伙制创业投资企业的实缴出资额和其占全部实缴出资额的比例。
“投资持有时间”填写法人合伙人对有限合伙制创业投资企业的投资持有时间,填至月数。
7.“本期新增符合优惠条件的投资额”填写“本期新增符合优惠条件的投资额合计”ד出资比例”计算得到的金额。
8.“本期可抵扣的投资额”填写“本期新增符合优惠条件的投资额”×70%计算得到的金额。
9.“应纳税所得额的分配比例”填写有限合伙制创业投资企业对本期应纳税所得额的分配比例。
10.“法人合伙人应分得的应纳税所得额”填写“本期应纳税所得额”ד应纳税所得额的分配比例”计算得到的金额。
11.“被投资中小高新技术企业纳税人识别号”、“高新技术企业名称”填写该有限合伙制创业投资企业通过股权投资方式投资满2年的中小高新技术企业的税号和名称。
12.“投资日期”填写被投资企业接受投资、完成工商变更登记的日期。
应纳税所得额调整明细表(xls 页)
调增金额 -
应纳税所得额调整明细表
编制人:BZR 日期:BZRQ 复核人: 日期:
பைடு நூலகம்
备注
调减所得项目
1.弥补以前期度亏损(法定结算期间) 2.联营企业分回利润 3.按权益法入账的投资收益 4.会计提取的折旧额少于税法规定折旧额 5.国库券利息收入 6.股息收入 7.国家补贴收入 8.境外收益 9.技术转让收益 10.治理"三废"收益 11. 12. 13. 14. 15. 合计
调减金额
索引号:500-1-1 页 次:1/1 单位:人民币元
备注
-
被审计单位名称:DW 审计项目:所得税 会计期间或截止日:JZRQ
调增所得项目
1.超标准工资支出 2.超标准的职工福利费 3.超标准的职工教育经费 4.超标准的工会经费 5.超标准借款利息 6.超标准交际应酬费 7.超标准公益性捐赠支出 8.非公益性捐赠支出 9.税收滞纳金、罚金、罚款 10.各种赞助支出、会费 11.付外资总机构特许权使用费 12. 13. 14. 15. 合计 审计说明:
新个税薪资计算表(含专项附加扣除)
旧个税应纳税额新个税应纳税额省了 1,530.00专项附加扣除:(1)子女教育专项附加扣除:每个子女,每月1000元(每年12000元)的标准定额扣除,主要包教育和学历教育的相关支出。
(2)继续教育专项附加扣除:学历教育期间按照每年4800元(每月400元)定额扣除;(3)大病医疗专项附加扣除:个人负担超过15000元的医药费用支出部分,5000元/月(60000元(4)住房贷款利息/住房租金专项附加扣除:1000元/月或1200元/月扣除;(5)赡养老人专项附加扣除:赡养60岁(含)以上父母以及其他法定赡养人的赡养支出,2000元个人所得税预扣率表一(居民个人工资、薪金所得预扣预缴适用)级数累计预扣预缴应纳税所得额预扣率(%)速算扣除数1不超过36000元的部分302超过36000元至144000元的部分1025203超过144000元至300000元的部分20169204超过300000元至420000元的部分25319205超过420000元至660000元的部分30529206超过660000元至960000元的部分35859207超过960000元的部分45181920个人所得税预扣率表二(居民个人劳务报酬所得预扣预缴适用)级数预扣预缴应纳税所得额预扣率(%)速算扣除数1不超过20000元的2002超过20000元至50000元的部分3020003超过50000元的部分407000个人所得税税率表三(非居民个人工资、薪金所得,劳务报酬所得,稿酬所得,特许权使用费所得适用)级数应纳税所得额税率(%)速算扣除数1不超过3000元的302超过3000元至12000元的部分102103超过12000元至25000元的部分2014104超过25000元至35000元的部分2526605超过35000元至55000元的部分304410主要包括接受学前0000元/年)扣除; 000元/月扣除.。
2023年个人所得税税率表(最新)
2023年个人所得税税率表(最新)2023年个人所得税税率表1、全年应纳税所得额不超过36000元:税率:3%;速算扣除数(元):02、全年应纳税所得额超过36000元至144000元:税率:10%;速算扣除数(元):25203、全年应纳税所得额超过144000元至300000元:税率:20%;速算扣除数(元):169204、全年应纳税所得额超过300000元至420000元:税率:25%;速算扣除数(元):319205、全年应纳税所得额超过420000元至660000元:税率:30%;速算扣除数(元):529206、全年应纳税所得额超过660000元至960000元:税率:35%;速算扣除数(元):859207、全年应纳税所得额超过960000元:税率:45%;速算扣除数(元):181920年度汇算的内容年度汇算的内容2022年度终了后,居民个人需要汇总2022年1月1日至12月31日取得的工资薪金、劳务报酬、稿酬、特许权使用费等四项所得的收入额,减除费用6万元以及专项扣除、专项附加扣除、依法确定的其他扣除和符合条件的公益慈善事业捐赠后,适用综合所得个人所得税税率并减去速算扣除数,计算年度汇算最终应纳税额,再减去纳税年度已预缴税额,得出应退或应补税额,向税务机关申报并办理退税或补税。
具体计算公式应退或应补税额=[(综合所得收入额-60000元-“三险一金”等专项扣除-子女教育等专项附加扣除-依法确定的其他扣除-符合条件的公益慈善事业捐赠)×适用税率-速算扣除数]-已预缴税额年度汇算不涉及财产租赁等分类所得,以及纳税人按规定选择不并入综合所得计算纳税的所得。
个税APP显示的收入跟实际情况不一致怎么处理?1.如果当您发现自己的“任职受雇信息”出现了不认识的扣缴单位,可在个人所得税APP“个人中心”——任职受雇信息——选择该扣缴单位,在右上角点击“申诉”,申诉类型选择“从未任职”,填写补充说明点击“提交”。
超额累进税率明细
超额累进税率明细个人所得税税率表一(工资、薪金所得适用)级数全月应纳税所得额税率(%)1 不超过1500元的 32 超过1500元至4500元的部分 103 超过4500元至9000元的部分 204 超过9000元至35000元的部分 255 超过35000元至55000元的部分 306 超过55000元至80000元的部分 357 超过80000元的部分 45(注:本表所称全月应纳税所得额是指依照本法第六条的规定,以每月收入额减除费用三千五百元个人所得税税率表二(个体工商户的生产、经营所得和对企事业单位的承包经营、承租经营所得适用)级数全年应纳税所得额税率(%)1 不超过15000元的 52 超过15000元至30000元的部分 103 超过30000元至60000元的部分 204 超过60000元至100000元的部分 305 超过100000元的部分 35(注:本表所称全年应纳税所得额是指依照本法第六条的规定,以每一纳税年度的收入总额减除成如果你对企业经营成果不拥有所有权,仅是按合同规定取得一定所得的,适用5%-45%的九级超额累进如果你按合同规定只向发包、出租方交纳一定费用后,企业经营成果归自己所有的,适用5%~35%的五在税率方面,根据应税所得项目的不同特点和征管要求,我国个人所得税设置了超额累进税率和比例目前,我国工资、薪金所得适用5%—45%的九级超额累进税率;个体工商户的生产、经营所得,对企事业个人独资企业和合伙企业投资者的生产、经营所得,适用5%—35%的五级超额累进税率;稿酬所得,财产租赁所得,特许权使用费所得,利息、股息、红利所得,财产租赁所得,财产转让所得级数全月应纳税所得额(含税级距)【税率资讯网提供】全月应纳税所得额(不含税级距)税率(%)速算扣除数1不超过1,500元不超过1455元的302超过1,500元至4,500元的部分超过1455元至4155元的部分101053超过4,500元至9,000元的部分超过4155元至7755元的部分205554超过9,000元至35,000元的部分超过7755元至27255元的部分251,0055超过35,000元至55,000元的部分超过27255元至41255元的部分302,7556超过55,000元至80,000元的部分超过41255元至57505元的部分355,5057超过80,000元的部分超过57505元的部分4513,505入额减除费用三千五百元以及附加减除费用后的余额。