
古井贡酒2020年三季度财务分析结论报告
古井贡酒2020年三季度财务分析综合报告
一、实现利润分析
2020年三季度利润总额为68,993.73万元,与2019年三季度的
66,981.82万元相比有所增长,增长3.00%。
利润总额主要来自于内部经营业务,企业盈利基础比较可靠。
在营业收入迅速扩大的同时,营业利润也有所增长,企业扩大市场销售的战略是成功的,经营业务开展良好。
二、成本费用分析
2020年三季度营业成本为62,415.22万元,与2019年三季度的
54,949.5万元相比有较大增长,增长13.59%。
2020年三季度销售费用为74,892.33万元,与2019年三季度的57,218.66万元相比有较大增长,增长30.89%。
从销售费用占销售收入比例变化情况来看,2020年三季度大幅度的销售费用投入带来了营业收入的大幅度增长,企业的销售活动取得了明显的市场效果,但相对来讲,销售费用增长明显快于营业收入的增长。
2020年三季度管理费用为17,201.45万元,与2019年三季度的15,516.33万元相比有较大增长,增长10.86%。
2020年三季度管理费用占营业收入的比例为6.75%,与2019年三季度的7.01%相比变化不大。
管理费用与营业收入同步增长,销售利润有所上升,管理费用支出水平相对合理。
本期财务费用为-7,090.9万元。
三、资产结构分析
2020年三季度企业不合理资金占用项目较少,资产的盈力能力较强,资产结构合理。
从流动资产与收入变化情况来看,流动资产增长快于营业收入增长,资产的盈利能力并没有提高。
与2019年三季度相比,资产结构偏差。
四、偿债能力分析
从支付能力来看,古井贡酒2020年三季度是有现金支付能力的,其现金支付能力为782,834.73万元。
企业财务费用小于0或缺乏利息支出数据,
内部资料,妥善保管第1 页共3 页。
古井贡酒2020年财务状况报告
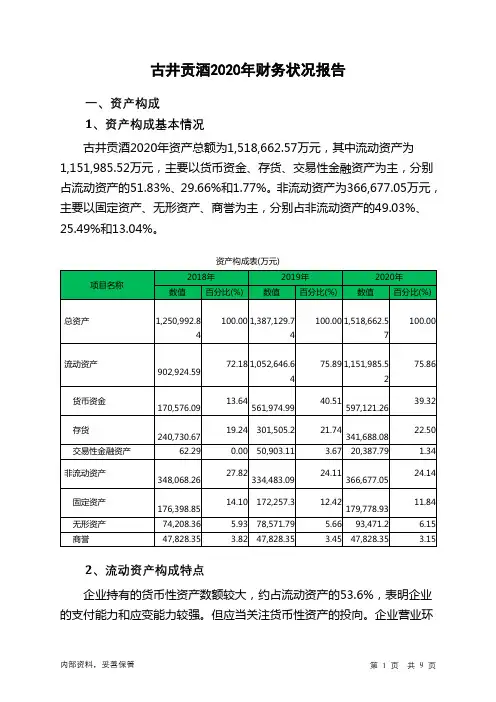
古井贡酒2020年财务状况报告一、资产构成1、资产构成基本情况古井贡酒2020年资产总额为1,518,662.57万元,其中流动资产为1,151,985.52万元,主要以货币资金、存货、交易性金融资产为主,分别占流动资产的51.83%、29.66%和1.77%。
非流动资产为366,677.05万元,主要以固定资产、无形资产、商誉为主,分别占非流动资产的49.03%、25.49%和13.04%。
资产构成表(万元)2、流动资产构成特点企业持有的货币性资产数额较大,约占流动资产的53.6%,表明企业的支付能力和应变能力较强。
但应当关注货币性资产的投向。
企业营业环节占用的资金数额较大,约占企业流动资产的30.14%,说明市场销售情况的变化会对企业资产的质量和价值带来较大影响,要密切关注企业产品的销售前景和增值能力。
流动资产构成表(万元)项目名称2018年2019年2020年数值百分比(%) 数值百分比(%) 数值百分比(%)流动资产902,924.59 100.00 1,052,646.64100.00 1,151,985.52100.00货币资金170,576.09 18.89561,974.9953.39597,121.2651.83存货240,730.67 26.66 301,505.2 28.64341,688.0829.66交易性金融资产62.29 0.01 50,903.11 4.84 20,387.79 1.77 其他流动资产301,247.8733.36 11,443.92 1.09 9,741.27 0.85 应收账款2,974.81 0.33 4,077.66 0.39 6,793.37 0.59 预付款项18,255.8 2.02 19,745.33 1.88 5,557.55 0.48 其他应收款1,841.97 0.20 2,383.82 0.23 3,345.11 0.29 3、资产的增减变化2020年总资产为1,518,662.57万元,与2019年的1,387,129.74万元相比有所增长,增长9.48%。
迎驾贡酒2020年三季度财务风险分析详细报告

迎驾贡酒2020年三季度风险分析详细报告
一、负债规模测算
1.短期资金需求
该企业经营活动的短期资金需求为148,492.34万元,2020年三季度已经取得的短期带息负债为13,243.85万元。
2.长期资金需求
该企业长期投融资活动不存在资金缺口,并且可以提供274,985.95万元的营运资本。
3.总资金需求
该企业资金富裕,富裕126,493.61万元,维持目前经营活动正常运转不需要从银行借款。
4.短期负债规模
根据企业当前的财务状况和盈利能力计算,企业有能力偿还的短期贷款规模为136,162.56万元,在持续经营一年之后,如果盈利能力不发生大的变化,企业有能力偿还的短期贷款规模是215,939.8万元,实际已经取得的短期带息负债为13,243.85万元。
5.长期负债规模
按照企业当前的财务状况、盈利能力和发展速度,企业有能力在2年内偿还的贷款总规模为176,051.18万元,企业有能力在3年之内偿还的贷款总规模为195,995.49万元,在5年之内偿还的贷款总规模为235,884.11万元,当前实际的带息负债合计为13,243.85万元。
二、资金链监控
1.会不会发生资金链断裂
从当前盈利水平和财务状况来看,该企业不存在资金缺口。
如果当前盈利水平保持不变,该在未来一个分析期内有能力偿还全部有息负债。
该
内部资料,妥善保管第1 页共5 页。
主要白酒公司2020年三季度业绩对比
今天是A股披露三季报的最后一天,到今天为止所有正常的公司都披露了三季度数据。
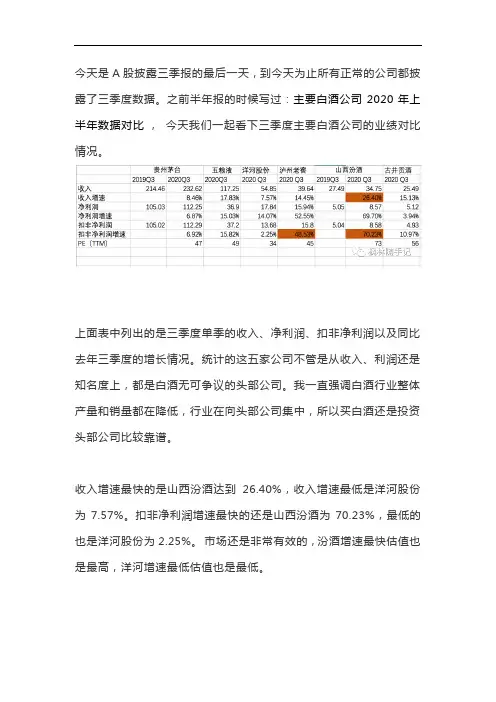
之前半年报的时候写过:主要白酒公司2020年上半年数据对比,今天我们一起看下三季度主要白酒公司的业绩对比情况。
上面表中列出的是三季度单季的收入、净利润、扣非净利润以及同比去年三季度的增长情况。
统计的这五家公司不管是从收入、利润还是知名度上,都是白酒无可争议的头部公司。
我一直强调白酒行业整体产量和销量都在降低,行业在向头部公司集中,所以买白酒还是投资头部公司比较靠谱。
收入增速最快的是山西汾酒达到26.40%,收入增速最低是洋河股份为7.57%。
扣非净利润增速最快的还是山西汾酒为70.23%,最低的也是洋河股份为2.25%。
市场还是非常有效的,汾酒增速最快估值也是最高,洋河增速最低估值也是最低。
茅台增速的确三季度一般般,五粮液和古井贡酒算是正常水平。
老窖的利润增速也非常高达到48.53%,利润增长远远高于收入增长,看来高端产品国窖1573销量不错。
周末有空的话准备好好研究下汾酒,的确业绩比较厉害。
祝大家周末愉快!。
安徽古井贡酒股份有限公司财务分析

安徽古井贡酒股份有限公司财务分析传统财务报表分析有其固有的局限,哈佛分析框架可以结合非财务信息从企业战略和财务政策的角度了解企业财务状况及其变化趋势。
在哈佛分析框架内,选择安徽古井贡酒股份有限公司2009年-2013年的相关数据,从战略、会计、财务三要素展开分析,以为利益相关者提供决策。
标签:哈佛分析框架;战略;财务分析一、公司简介中国酿酒界的著名企业——安徽古井贡酒股份有限公司,在全国轻工行业中属于重点骨干,已经连续多年处于中国500强企业的行列,并且不仅是前十名的中国白酒工业百强企业,还位列中国经济效益十佳企业,自1989年公司创立以来,企业的各个项目的经营业绩一直稳稳的居于白酒界的前列。
作为中国的老八大名酒之一的古井贡酒是其拳头,并先后获得中国驰名商标、中国原产地域产品保护、国家首批“三绿工程”畅销品牌等重大荣誉称号,至今已经有1800多年的历史。
她拥有其独特风格并被冠以“色清如水晶、香纯如幽兰、入口甘美醇和、回味经久不息”,曾四次在全国白酒评比中蝉联金奖,荣获轻工部质量大赛金奖和出口产品金奖,是巴黎第十三届国际食品博览会上获金奖的唯一中国名酒,被世人誉为“酒中牡丹”。
“纯粮固态发酵白酒标志证书”——这个在中国被认为高档白酒的”金字招牌”,2005年9月被中国食品工业协会白酒专业委员会首批授予古井贡酒,这标志着古井贡酒博大精深的传统工艺、悠久浓郁的酿酒文化及超群卓越的高贵品质,又一次得到了国家权威部门高度肯定和世人的赞誉。
二、战略分析1.行业环境分析(1)政治經济环境:2013年“禁令”逐步升级,监管持续加码,高端消费受阻,中低端竞争加剧,另外消费者偏好转移,红酒、啤酒、保健酒等替代品快速发展,酒类消费持续多元化。
(2)技术环境。
白酒的制造技术将始终围绕食品质量安全、产品质量、环境友好、工艺规范、健康绿色等目标系统开展,使产品质量和生产过程不仅更加符合国家政策的要求还更符合消费者的要求,使得白酒行业能够得到健康快速发展,加快我国白酒标准国际化进程。
茅台、五粮液、洋河、泸州、汾酒等19家白酒企业2020三季报业绩

茅台、五粮液、洋河、泸州、汾酒等19家白酒企业2020三季报业绩本文从主营业务、收入构成、门店拓展/销售渠道等多个维度梳理汇总19家白酒上市企业2020三季报业绩。
据数说商业统计,19家白酒上市企业2020前三季度营收总额为1933.54亿元,较上年同期的1843.19亿元,增加90.35亿元,同比增长4.90%;净利润总额为690.88亿元,较上年同期的630.53亿元,增加60.35亿元,同比增长9.57%。
▲白酒上市企业2020三季报业绩制表:数说商业从单个企业来看,贵州茅台、五粮液、泸州老窖、山西汾酒、今世缘、酒鬼酒、皇台酒业等7家企业营收净利双增;顺鑫农业增收不增利;洋河股份和舍得酒业增利不增收;古井贡酒、口子窖、老白干酒、迎驾贡酒、水井坊、伊力特、金徽酒、金种子酒、青青稞酒等9家企业营收净利双降。
贵州茅台•营业收入672.15亿元,同比增长10.31%;•净利润338.27亿元,同比增长11.07%;•茅台酒收入为601.45亿元;•减少酱香系列酒经销商301家。
贵州茅台主要业务是茅台酒及系列酒的生产与销售。
主导产品“贵州茅台酒”是世界三大蒸馏名酒之一,也是集国家地理标志产品、有机食品和国家非物质文化遗产于一身的白酒品牌。
前三季度实现营业收入672.15亿元,同比增长10.31%;归属于上市公司股东的净利润338.27亿元,同比增长11.07%;归属于上市公司股东的扣除非经常性损益的净利润339.02亿元,同比增长11.03%。
按产品档次来看,茅台酒收入为601.45亿元;系列酒收入为70.00亿元。
按销售渠道来看,直销渠道收入为84.33亿元;批发渠道收入为587.13亿元。
按地区分部来看,国内陆区收入为651.23亿元;国外地区收入为20.22亿元。
截止报告期末,公司经销商数量为2153个,其中国内陆区2049个,国外地区104个。
报告期内增加酱香系列酒经销商14家,减少酱香系列酒经销商301家。
安徽古井贡酒财务报表分析
安徽古井贡酒酒财务报表分析目录一、行业背景及公司概况 (3)二、对安徽古井贡酒酒四大报表的分析——以2010年年报为例 (3)三、对安徽古井贡酒酒四大能力的分析 (6)四、结束语 (11)五、附件 (11)一、行业背景及公司概况随着国家“十二五”规划出台,“扩内需、促消费、保增长”的政策导向将确保国民经济仍将保持平稳较快增长,尤其是内需战略的提出,白酒行业高景气度仍将高企。
消费升级导致的中高档白酒占比提升和白酒吨酒价格上升仍将是白酒行业增长的主要驱动因素,名优白酒企业的总体收入和利润将保持快速增长。
白酒行业生产、规模、品牌和效益将进一步向优势地域和企业集中,白酒品牌进一步向高端化、品位化方向发展,白酒市场进一步趋于规范和理性,白酒增长将由“总量增长”向“结构增长”转变。
目前全国名优白酒企业发展速度较快,区域性白酒企业也呈现出较高的增长速度,行业竞争格局依旧是强者恒强。
二、对安徽古井贡酒酒四大报表的分析——以2010年年报为例(一)对资产负债表的总体状况、项目质量、资产结构和资本结构进行分析对资产负债表的总体状况、项目质量、资产结构和资本结构进行分析,主要包括以下几方面:1、对企业资产负债表的总体状况进行初步分析。
从资产总体上看,企业的资产总额从年初的13.43亿增长到年末的18.58亿,增长了38%左右。
从结构来看,企业年末资产总额中有12.85亿流动资产,其中,货币资金6.43亿,存货4.53亿,有相对较小规模的应收票据、应收账款、预付款、其他应收款。
在非流动资产方面,固定资产有3.4亿,无形资产有1.54亿,其他有递延所得税资产0.22亿、投资性房地产0.45亿、在建工程及长期待摊费用占较小的比例。
从以上数据可以看出,企业的经营性资产占资产的绝大多数,盈利模式是典型的经营主导型。
从负债及所有者权益来看,企业的负债几乎全是流动负债。
流动负债期初余额约 5.31亿,期末余额8.03亿,增加了大概3亿。
古井贡酒:2020年度财务预算报告
安徽古井贡酒股份有限公司
2020年度财务预算报告
一、预算编制说明
本预算报告是根据公司2019年度的实际运营情况和结果,通过对公司目前所面临的宏观经济政策、行业状况等外部环境的分析研究,结合公司各项现实基础、经营能力以及年度经营计划,秉着稳健、谨慎的原则编制而成。
二、预算编制基础假设
1.公司所遵循的国家和地方的现行有关法律、法规和制度无重大变化;
2.公司主要经营所在地及业务涉及地区的社会经济环境无重大变化;
3.公司所处行业形势、市场行情、主要产品和原料的市场价格和供求关系无重大变化;
4.按现行的国家主要税率、汇率及银行信贷利率;
5.无其他不可抗力及不可预见因素造成的重大不利影响。
三、2020年度主要财务预算指标
1.营业收入:2020年计划实现营业收入116.00亿元,较上年增长11.36%;
2.利润总额:2020年计划实现利润总额29.90亿元,较上年增长4.08%。
四、特别提示
本预算报告仅为公司2020年度经营计划的内部管理控制指标,不代表公司对2020年的盈利预测,能否实现取决于宏观经济环境、行业发展状况以及公司管理团队的努力程度等多种因素,存在很大的不确定性,敬请投资者特别注意投资风险。
安徽古井贡酒股份有限公司
2020年4月27日。
古井贡酒2020年三季度财务指标报告
项目名称
偿债能力指标表
2018年三季度
2019年三季度
2020年三季度
内部资料,妥善保管
第2页 共4页
流动比率 速动比率 利息保障倍数 资产负债率(%)
1.82 1.36 135.61 39.37
2.17 1.56 -31.6 31.74
2.46 1.83 -8.73 32.36
2020年三季度流动比率为2.46,与2019年三季度的2.17相比有所增 长,增长了0.29。2020年三季度流动比率比2019年三季度提高的主要原因 是:2020年三季度流动资产为1,148,532.98万元,与2019年三季度的 873,848.88万元相比有较大增长,增长31.43%。2020年三季度流动负债 为466,072.62万元,与2019年三季度的403,116.34万元相比有较大增长, 增长15.62%。流动资产增长速度快于流动负债的增长速度,致使流动比率 提高。用当期流动资产偿还流动负债,没有困难,流动比率比较合理。
古井贡酒2020年三季度总资产周转次数为0.68次,比2019年三季度周 转速度加快,周转天数从539.07天缩短到528.84天。企业在资产规模增长 的同时,营业收入有较大幅度增长,表明企业经营业务有较大幅度的扩张, 总资产周转速度有较大幅度的提高。
项目名称 存货周转天数 应收账款周转天数 应付账款周转天数 营业周期
2020年三季度 59.74 26.47 36.76
内部资料,妥善保管
第1页 共4页
总资产报酬率 净资产收益率
16.9 20.21
19.58 22.36
16.53 20.77
古井贡酒2020年三季度的营业利润率为26.47%,总资产报酬率为 16.53%,净资产收益率为20.77%,成本费用利润率为36.76%。企业实际 投入到企业自身经营业务的资产为1,439,906.56万元,经营资产的收益率 为18.75%,而对外投资的收益率为-1.00%。
古井贡酒股份有限公司财务报表分析报告
古井贡酒股份财务报表分析一、公司概况古井贡酒股份(下文简称“古井贡酒”)是中国酿酒业中的著名企业,其主导产品“古井贡酒”为中国白酒八大品牌之一。
该公司股票在证券交易所上市,为中国第一家同时发行A股、B股的白酒类上市公司(股票代码分别是000596、200596),所处行业为食品制造业。
公司经批准的经营围包括粮食收购,生产白酒、啤酒、葡萄酒、酿酒设备、包装材料、玻璃瓶,酒精、饲料、油脂(限于酒精生产的副产品),高新技术开发,生物技术开发,农副产品深加工,销售自产产品。
公司主要从事粮食类白酒的生产与销售,主营产品包括“古井贡”牌、“古井”牌及其系列浓香型白酒,拥有酒精度从60度到30度和价格涵盖高、中、低档非常完整的产品体系。
二、财务报表分析(一)资产负债表分析1、比较资产负债表分析古井贡酒2009——2011年度重要性较大的资产负债表项目如下表所示:古井贡酒比较资产负债表(部分)2009年12月31日至2011年12月31日单位:元观测期,该公司流动资产2011年较上年增长167.30%,主要系货币资金、应收票据、应收账款、预付账款大幅度增加所致。
其中货币资金增长223.68%,原因是该年发行股票募集的资金大部分尚未使用及销售款增加;应收票据由于该年收入增长、票据结算方式增多而增加410.82%;应收账款增加193.99%,系该年春节提前公司给予部分重点客户赊销额度增加所致;预付账款增加126.50%,系该年预付设备款、土地补偿金、购房款及广告费所致;而其他应收款减少89.88%,系上年已付广告费定金抵付广告费、上年垫付土地补偿金抵付土地出让金所致。
2010年相对2009年流动资产增加51.65%。
该公司2011年非流动资产较上年增长40.92%,在建工程增加1370.72%,主要系募投项目及公司自投项目开工建设所致;无形资产由于募投项目及自投项目建设用地增加而增加60.96%;长期待摊费用由于新增租赁费及装修费增加446.57%。
古井贡酒2020年三季度财务风险分析详细报告
古井贡酒2020年三季度风险分析详细报告
一、负债规模测算
1.短期资金需求
该企业经营活动不缺少资金,不需要从银行借款,不但不需要,而且可以提供100,374.37万元的资金供长期使用。
2.长期资金需求
该企业长期投融资活动不存在资金缺口,并且可以提供663,625.24万元的营运资本。
3.总资金需求
该企业资金富裕,富裕763,999.61万元,维持目前经营活动正常运转不需要从银行借款。
4.短期负债规模
根据企业当前的财务状况和盈利能力计算,企业有能力偿还的短期贷款规模为789,867.28万元,在持续经营一年之后,如果盈利能力不发生大的变化,企业有能力偿还的短期贷款规模是1,000,316.79万元,实际已经取得的短期带息负债为40,903.55万元。
5.长期负债规模
按照企业当前的财务状况、盈利能力和发展速度,企业有能力在2年内偿还的贷款总规模为895,092.04万元,企业有能力在3年之内偿还的贷款总规模为947,704.41万元,在5年之内偿还的贷款总规模为1,052,929.17万元,当前实际的带息负债合计为40,903.55万元。
二、资金链监控
1.会不会发生资金链断裂
从当前盈利水平和财务状况来看,该企业不存在资金缺口。
如果当前盈利水平保持不变,该企业在未来一个分析期内有能力偿还全部负债。
该
内部资料,妥善保管第1 页共4 页。