
信用卡分期买车千万小心里面的套路
信用卡分期买车千万小心里面的套路
贷款买车的人,越来越多。
基本上贷款买车包括四种手段,个人直接到银行贷款,信用卡分期贷款,通过汽车金融公司贷款,通过第三方担保或分期公司贷款等等。
比较而言,信用卡分期买车流程比较简单,申请门槛也相对要低,因此很多人选择信用卡分期买车。
那么什么是信用卡分期购车?
信用卡分期购车是指信用卡持卡人向发卡银行申请欲购车款的部分金额,在约定期限内,逐月还款并按照发卡银行规定支付一定手续费的信用卡付款方式。
这种方式需要交一定比例的首付款,剩下的余款按月偿还即可,不需要缴纳利息,只缴纳手续费,而且银行一般要一次性收取。
分期期限最长可达三年。
想了解更多相关资讯,请下载融360app。
信用卡分期买车跟直接贷款买车有区别吗?
答案有的。
相比于其他购车贷款,信用卡分期购车门槛更低,只要申请者个人信用记录良好,并且能够提供银行认可的工作收入证明和财产证明,一般七个工作日内就能完成贷款,而且信用卡分期购车没有利息,只有手续费比普通贷款更加便宜。
想了解更多相关资讯,请下载融360app。
信用卡分期买车流程是这样的,一般分四个步骤。
1.持卡人可以拨打发卡行卡电话查询能否办理信用卡分期买车业务,什么车型适用,能办多大额度。
2.持卡人持有效身份证件到指定经销商店面申请分期购车。
3.持卡人确定所购车辆填写订购单交由银行银行后台进行核实。
4.银行后台进行放款审核。
通过信用卡分期购买车,需要注意几个事项。
1.警惕经销商抬高车价。
信用卡分期买车,虽然可以做到零首付零利息,但是通常银行会绑定经销商,只能在指定经销商处购车,那么这个时候要,经销商是不是抬高了车价进行售卖。
最好是通过专业的汽车网站进行比较。
保险起见还有通过电话联系或者实地走访去看看其他经销商的报价,比较之后选择最优的经销商。
想了解更多相关资讯,请下载融360app。
2.警惕捆绑销售。
既然是指定的经销商,很多事情,就由不得消费者做决定,如果你在指定经销商处买车,还需要警惕的就是有没有绑定销售。
比如经销商有没有要求消费者
买车的同时购买一些指定产品。
车险,汽车装饰等。
,这无形中又赚了消费者一笔钱。
3.分期购车免利息,不等于无成本。
虽然没有利息,但是有手续费啊,而且手续费也不低,这就需要消费者比较各家银行信用卡分期购车的分期手续费,谁高谁低了,选择手续费最低的银行办理信用卡分期购车。
想了解更多相关资讯,请下载融360app。
最后提醒大家一点,购车时记得留取各种有利于维权的文件信息等证据,如果遇到侵害消费者权益的行为是有力的证明。
不建议做信用卡分期的4个原因!

谢 谢 观 看
不建议做信用卡 分期的4个原因!
ቤተ መጻሕፍቲ ባይዱ
不建议做信用卡分期的4个原因!
原因一:分期手续费不便宜 现在所有银行信用卡分期平均实际年利率在15%-18%左右,实际利率要比表面看到的费率高多了, 经过测算,信用卡月费率乘以1.81就差不多是实际用下来的利率了。 原因二:手续费一直按本金收取 信用卡分期手续费是按分期本金收取,会一直收到分期结束为止。比如12000分12期,每期分期 手续费费率为0.7%,每个月都在还款,分期本金在减少,但是手续费却一直按照最初的12000收 取,相当于已还本金仍然产生手续费。微粒贷提额
原因三:提前还款仍有手续费
信用卡分期时,手续费收取方式有两种,一种是提前一次性把总手续费收取,一种是按月收 取。如果信用卡分期后,还了几期想提前还款,一次性收取的手续费是不会退还剩下期数的 手续费。至于按月收取手续费的,除了少数银行信用卡不会再收取剩余期数手续费,大部分 还是要将剩余期数手续费一次性收取。另外还有些银行不收剩余期数手续费,但是会有一个 剩余本金的违约金。总而言之是不太灵活的,编者听说有一个微众银行旗下的信贷产品叫微 粒贷,提前还款是不收罚金的,借几天算几天利息,对比要比较灵活,所以有提前还款打算 的小伙伴可以去了解一下。微粒贷征信
汽车购买中的金融陷阱
汽车购买中的金融陷阱汽车在现代社会中已经成为人们生活不可或缺的一部分。
然而,在汽车购买过程中,消费者需要小心金融陷阱,以避免陷入糟糕的财务状况。
本文将探讨一些潜在的汽车购买中的金融陷阱,并提供一些建议,以帮助消费者避免这些问题。
1. 欺诈的车辆定价汽车销售商常常在车辆定价问题上存在欺诈行为。
他们可能将一些额外的费用隐藏在合同中,或者虚报车辆的实际价格,从而使消费者支付过高的金额。
为了避免这种陷阱,消费者在购买车辆前应该对市场价格进行调查,并与多家销售商进行比较。
此外,在签订购车合同之前,消费者应该仔细检查合同条款,确保没有隐藏费用。
2. 高利率贷款购车贷款是购买汽车的一种常见方式。
然而,一些金融机构会提供高利率贷款,使消费者在还款期间支付更多的利息。
为了避免这种金融陷阱,消费者应该在选择贷款机构时进行充分的调查。
比较不同机构的利率和条件,并选择最有利可图的选项。
此外,消费者也可以考虑提前支付一部分车款或是寻找其他贷款来源来减轻负担。
3. 高额保险费用在购买汽车时,购买保险是必不可少的。
然而,一些保险公司可能会对消费者收取过高的保险费用。
为了避免这种金融陷阱,消费者应该在购买保险之前比较不同公司的报价。
同时,消费者应该了解自己的需求,并选择适合的保险套餐,不要为不必要的附加服务支付额外费用。
4. 附加服务与延保汽车销售商通常会推销一些额外的服务和延保计划。
这些计划可能包括对汽车的维修保养、道路救援等服务。
然而,消费者需要考虑这些服务是否真正有用,并且是否值得支付额外费用。
在购买附加服务或延保计划之前,消费者应该对其覆盖范围、费用和服务提供商进行仔细研究,以避免被不必要或过高的费用所困扰。
5. 不理解合同条款购车合同是汽车购买过程中的核心文件。
然而,消费者往往会因为不理解合同条款而陷入金融陷阱。
为了避免这种情况,消费者应该在签订合同之前仔细阅读所有条款,并确保自己完全理解合同内容。
如果有疑问或不清楚的地方,消费者应当寻求专业人士的帮助。
得不偿失?信用卡购车小心捆绑保险

得不偿失?信用卡购车小心捆绑保险
贷款买车日益普遍,很多人借此实现了汽车梦。
如今,信用卡“零利率”已经成为很多汽车厂商惯用的“吸客”方式。
融丰源温馨提示,信用卡免息车贷,尤其是商业银行的信用卡免息车贷,大多都与车险捆绑在一起,且多要求消费者购买全险。
王先生看中一辆35万元的新车,想赶在国庆节前,咬咬牙把车给开回家。
可销售人员却告诉他,贷款买车必须要购买汽车全额保险,并且要预付第二、第三年10%的保险费。
这样算下来,一次性付清的车险费就高达1万多元。
据悉,各家银行对信用卡购车都有捆绑购买保险的条款,虽然银行没有要求购买全险,但车损险、盗抢险、第三者责任险、车上人员险这四大险种已经是车险里面最主要的保险,保险费用也比较高。
我们经常说的“全保”、“全险”,其实是四项基本险加三个附加险的保险组合,四项基本险是车辆损失险、商业第三者责任险、全车盗抢险及车上人员险,三个附加险是指玻璃单独破碎险、车身划痕损失险以及不计免赔率特约条款。
以20万元的车辆为例,如果购买全险报价在8000元以上,而只购买四大基本险,则保费价格在6000元左右,能节约2000元左右。
因此,如果消费者在购车时车行告诉你购买全险,不妨直接向贷款银行咨询,按照他们的要求购买,在还贷期间续保时,第二、第三年都可按此原则购买保险。
信用卡分期购车的利弊

信用卡分期购车的利弊随着日常生活中信用卡的普遍使用,信用卡分期贷款购车也不再是新鲜事。
信用卡分期购车有免息,手续简单,还款方便等优势,但凡事有利就有弊。
那么,信用卡购车的弊端有哪些?今天汇小贷网小编来为大家做简单介绍。
1、零首付背后有风险从汽车贷款首付看,信用卡分期贷款购车确具优势。
传统银行个人汽车消费贷款一般要求的首付平均水平为30%,汽车金融公司平均首付额度一般为20%,而银行信用卡分期购车的首付则最低有零首付的优惠。
但零首付背后还有贷款利率方面的隐忧:信用卡分期付款没有利息,但是在办理时要收取一笔高额手续费。
对此,借款人不妨多了解对比,以免被单纯的零首付诱惑。
2、门槛不一需比较每个有信用卡分期购车的银行都有相应的合作品牌和可以享受业务的车型,若想分期购买其他车型,在这里是不可能的。
另外,有些银行在分期付款业务上设置了一定的门槛,并非有信用卡就可以申请分期贷款购车。
3、期限不长隐患多一般多数银行开设的信用卡分期购车的还款期限为一年,少数可最长贷三年。
但需收手续费,且不是任何人、任何车型都可以申请的到。
这相比传统银行个人汽车消费贷款一般还款期为三年,最长可贷五年的期限来说,还款压力较大。
如若同等贷款金额下,信用卡分期购车的月供压力便十分明显,中间资金链断裂的风险也高,一旦哪天还款没跟上,又要交罚息和滞纳金,还会在信用记录上打上污点,算起来有点得不偿失。
4、捆绑销售需谨慎为了所谓的利润,一些4S汽车终端店,往往为购车一族办理信用卡汽车办理贷款购车申请的同时,要求购车一族必须买这个买那个。
不要小看这些捆绑销售,一个小小的保险差额可能达上万元,不能等闲视之。
以上是小编总结的信用卡分期购车的利弊。
不管消费者选择哪种车贷方式,都需要根据自己的实际情况而定。
在不影响正常生活的前提下,选择合适的车贷方式才是最重要的。
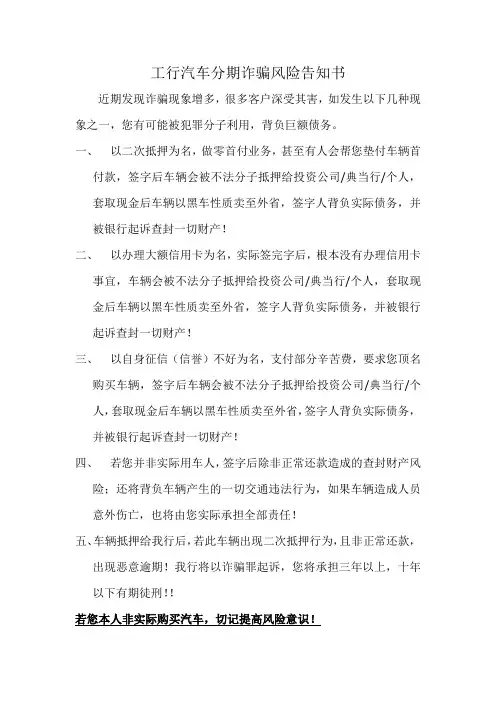
工行汽车分期诈骗风险告知书
工行汽车分期诈骗风险告知书
近期发现诈骗现象增多,很多客户深受其害,如发生以下几种现象之一,您有可能被犯罪分子利用,背负巨额债务。
一、以二次抵押为名,做零首付业务,甚至有人会帮您垫付车辆首
付款,签字后车辆会被不法分子抵押给投资公司/典当行/个人,套取现金后车辆以黑车性质卖至外省,签字人背负实际债务,并被银行起诉查封一切财产!
二、以办理大额信用卡为名,实际签完字后,根本没有办理信用卡
事宜,车辆会被不法分子抵押给投资公司/典当行/个人,套取现金后车辆以黑车性质卖至外省,签字人背负实际债务,并被银行起诉查封一切财产!
三、以自身征信(信誉)不好为名,支付部分辛苦费,要求您顶名
购买车辆,签字后车辆会被不法分子抵押给投资公司/典当行/个人,套取现金后车辆以黑车性质卖至外省,签字人背负实际债务,并被银行起诉查封一切财产!
四、若您并非实际用车人,签字后除非正常还款造成的查封财产风
险;还将背负车辆产生的一切交通违法行为,如果车辆造成人员意外伤亡,也将由您实际承担全部责任!
五、车辆抵押给我行后,若此车辆出现二次抵押行为,且非正常还款,
出现恶意逾期!我行将以诈骗罪起诉,您将承担三年以上,十年以下有期徒刑!!
若您本人非实际购买汽车,切记提高风险意识!。
信用卡分期付款四大陷阱

信用卡分期付款四大陷阱作者:暂无来源:《投资与理财》 2014年第10期随着用卡高峰的到来,信用卡分期业务也越来越多地被消费者选择。
在激烈的市场竞争中,各家银行都使出了浑身解数,推出各种诸如“零利息、零手续费”的优惠,以吸引消费者眼球。
然而,天下没有免费的午餐,对消费者而言,信用卡分期远没有银行宣传的那么划算。
投资与理财徐银朋手续费率远比想象的高趁着年底便宜,某IT公司职员小王花1. 2万元买了一套家电。
听说现在信用卡分期免利息,于是准备用信用卡分期付款的方式来支付。
按照宣传,每月手续费率为0.6%,即年化利率只有7.2%。
于是,他选择了12期分期,每月还款1072元。
可是细想一下,就能发现其中的问题:持卡人并非一直欠银行12000元,每还一期后,持卡人欠银行的本金是递减的。
到最后一个月,持卡人只欠银行 1000元,但银行仍按12000元为基数收取手续费,所以,消费者实际承担的年化利率会明显高于7. 2%。
按照测算,持卡人实际支付的真实年利率约为13.03%,接近银行宣称的7.2%费率的两倍。
因此,信用卡分期业务在多数情况下是一种高利率的消费融资行为。
消费者在测算资金成本时,可以简单将其月利率乘以24,从而得到更接近实际的年化利率。
一次性收取手续费不划算目前银行收取手续费有两种方式,一种是以月手续费的方式平均每期收取,如农行、建行、交行、民生等;另一种是在缴付首期款时一次性收取,如招行、工行、中行等。
显然,同等月费率条件下,一次性收取不如每月收取划算。
以购买金额1 2 0 0元的产品、申请分1 2期付款为例,如果一次性收取7. 2%费用,真实年利率为14 . 02%;而如果分每个月收取,对应的年利率则为13.03%,两者利率相差约1%。
所以同等费率条件下,应该优先选择分期收取手续费的银行,除了可以降低实际承担的费率,还可以降低初期的资金压力。
优惠活动实为“高利贷”笔者曾接到某银行信用卡中心工作人员的电话:“先生您好,今年是我行发卡十周年,为了答谢老客户,我们针对我行信用卡优质客户,提供一笔无息贷款,额度为2万元,不仅可以免手续费ATM取现,而且还款时可以分期还清。
套路买车贷款被骗怎么解决
套路买车贷款被骗怎么解决随着社会的发展,汽车已经成为大多数人生活中必不可少的交通工具。
然而,在购车过程中,许多人可能会遇到一些不良商家利用套路欺骗消费者的情况。
特别是在购车贷款过程中,一些不法商家可能会利用各种手段欺骗消费者,导致消费者陷入贷款陷阱。
本文将介绍一些解决套路买车贷款被骗的方法。
1. 了解常见的套路手法在解决问题之前,了解套路买车贷款中常见的手法是非常重要的。
以下是一些常见的套路手法:a. 虚假优惠信息不法商家常常通过发布虚假的优惠信息来吸引消费者,如低首付、低利率、免息贷款等。
消费者需要警惕这些信息,仔细核实相关信息的真实性。
b. 高额利率贷款一些商家会以高额利率的贷款方式吸引消费者,将实际利息上浮或隐藏在其他费用中。
消费者应详细了解贷款条件,并且在签署合同之前仔细阅读合同条款,并咨询专业人士。
c. 欺诈性保险一些商家可能会要求消费者购买额外的保险产品,以增加他们的利润。
消费者应该明智选择保险产品,并了解自己的权益。
了解这些常见的套路手法可以让消费者警惕并避免成为受害者。
2. 保持警惕并进行调查如果发现自己可能被骗,消费者应当保持警惕并进行适当的调查。
以下是一些调查的方法:a. 验证商家信誉在购车之前,消费者应该先验证商家的信誉。
可以通过互联网搜索、咨询朋友或家人等方式来了解商家的口碑和评价。
b. 对比不同的贷款方案消费者应该不仅仅局限于一家贷款机构,而是对比不同的贷款方案,了解不同机构的贷款利率、条件等信息,从而选择最合适自己的贷款方案。
c. 与专业机构咨询消费者可以咨询相关专业机构或从业人员,如银行贷款部门、律师等,获取更准确的建议和指导。
3. 悔约和维权如果消费者发现自己已经成为套路买车贷款的受害者,可以考虑以下方法进行悔约和维权:a. 悔约消费者可以寻求悔约,即取消合同并返还已支付款项。
在寻求悔约时,消费者应该了解相关的法律规定,并据此与商家进行协商。
b. 维权如果商家不同意悔约,消费者可以考虑通过法律途径来维权。
信用卡千万别分期,这些“坑”你必须得知道
信⽤卡千万别分期,这些“坑”你必须得知道⽤过信⽤卡的朋友应该都知道,每次只要你的信⽤卡发⽣了⼤额消费。
过⼏天就会收到银⾏发来的关怀短信或者电话。
⼤概内容就是邀请你办理信⽤卡账单分期并给予⼀定的优惠。
信⽤卡账单分期能够让持卡⼈分期偿还⽋款,避免了持卡⼈因为负担不起账单⽽逾期导致征信出现问题。
但信⽤卡账单信⽤卡分期其实是⼀个巨⼤的“坑”,你知道吗?下⾯我们⼀起来盘点⼀下。
信⽤卡分期有哪些坑?1、免息并不是真正的免息很多银⾏都⿎励⼤家办理信⽤卡分期业务,并声称分期免利息。
不少⼈被这免息这⼀点所诱惑,进⽽办理分期。
殊不知,所谓的免息只是个⽂字游戏。
免息并不等于没有利息。
它会以“⼿续费”的⽅式变相收取,⽬前⼤部分银⾏分期的⼿续费是每个⽉在0.5%-0.9%不等。
2、实际利率⾼于名义利率⼀般来说,银⾏分期的⼿续费为0.5%-0.9%每个⽉。
这个利率区间表⾯上看起来⽐较合理。
但分期⽤户实际要缴纳的⼿续费是远⾼于这个标准的。
以招商银⾏为例。
分期12个⽉⼿续费为0.66%。
那么年⼿续费就是0.66%*12=7.92%。
看似利息⼀点都不⾼,但事实真的是这样吗?借款⾦额5万元,分12期,招⾏信⽤卡1年息费为3960元。
相对信⽤卡来说,有钱花贷款5万元1年利息为1971元,节约了⼀半的费⽤。
此外,细⼼的朋友应该已经发现,分期⽉费率0.66%,等本等息的还款⽅式下折合的实际⽇利率为0.0398%.相当于年利率14.33%,⼏乎是名义年利率7.92%的2倍了。
这是因为持卡⼈并⾮⼀直⽋银⾏5万元,到最后⼀个⽉,实际上只⽋银⾏4000多。
但银⾏仍按5万元收取⼿续费。
3、提前还款不免⼿续费⽬前银⾏收取⼿续费有两种⽅式,⼀种是以⽉⼿续费的⽅式平均每期收取,如农⾏、建⾏、交⾏、民⽣等。
另⼀种则是在缴付⾸期款时⼀次性收取,如招⾏、⼯⾏等。
⼀次性收取⼿续费会使⽤户⾸期还款压⼒⽐价⼤。
但不管是哪种收取⽅式,如果⼿头宽裕,想要申请提前还款都要⽀付已分期⼿续费,甚⾄有的银⾏还要加收提前还款⼿续费。
信用卡消费到底有哪些陷阱
信用卡消费到底有哪些陷阱陷阱1:不激活就不会产生年费很多小伙伴是被各式各样的信用卡优惠所吸引,其实他们并不是真的需要,而是想着等哪天可以享受优惠。
很多人都以为只要不激活信用卡就万无一失,结果无辜蒙受年费损失。
有部分信用卡会在持卡人确认的情况下自动激活,从而产生年费。
所以小伙伴最好还是先了解清楚年费的收取情况。
陷阱2:分期付款免息相信很多朋友都收到过短信,称银行做活动,某段时间内信用卡分期可免息。
然后有的小伙伴就真的分期了,等查收账单的时候,才发现多了手续费的部分。
请记住:信用卡分期付款大部分都是“免息不免手续费”。
所以分期的小伙伴一定要警惕哦~陷阱3:逾期罚息,晚点交也没关系一般银行规定,未还清金额利息计算分为两部分:一部分是消费全额在消费日(或第二天)至实际还款日前一天(或当天)每日万分之五的利息;另一部分是未还金额的利息。
如果不及时还款,每天的利息都是本金加上前一天利息所得之和的万分之五。
陷阱4:信用卡存取两便、灵活好用我们喜欢的就是信用卡的透支功能,但是需要注意的是:透支功能只能是通过刷卡实现;如果是透支现金的话,就叫取现,必须额外交一笔手续费,取现当天起就产生利息,利率为每天万分之五;还有一部分小伙伴还款的时候会多存一些现金到卡里,注意:即使信用卡里有预存款,将这部分钱取出也是要交纳一定费用的,而且还不具有20~50天的免息期。
陷阱5:消费越多,积分越多“只要信用卡刷的多,积分自然就多。
”其实大错特错!各个银行对信用卡积分设置有不同的规则。
其中大部分银行把购房、购车等大额消费定为不能积分。
还有不少网络消费也是不能计入信用卡积分的。
陷阱6:提前还款,可免收手续费当还款压力较大时,很多小伙伴就会选择分期还款。
但当手头富裕的时候,就会考虑提前还款,结束分期。
分期还款一般有两种手续费收取方式:一是一次性支付,即把首期账单的还款金额和分期手续费一次性付完;二是按月支付,即手续费随着每月的分期款一起支付。
贷款买车提防四大猫腻
贷款买车提防四大猫腻作者:孙晓宇来源:《投资与理财》2014年第10期“不花一分钱,新车开回家。
”面对这样的宣传语,相信很多人都会动心。
在发达国家市场,车贷已经如房贷一样普遍。
包括零首付等多样化的汽车金融方案,对整个汽车市场包括新车以及二手车销售都起到巨大的促进作用。
汽车金融的加速发展,也是国内未来车市的一大趋势。
但是,诱惑的背后,也隐藏着玄机,消费者要多加小心,不要被利诱迷住了双眼。
“免息”不等于“免费”买乐风、景程,首付5 0 %,享受一年期免息按揭;买凯美瑞、蒙迪欧致胜,享受“零利率免息贷款”;甚至买宝马、奔驰,也能够享受零利率服务。
继前两年汽车零利率贷款在市场风火一把之后,今年不少品牌将“零利率”进行到底,并有在车市继续蔓延的趋势。
现阶段,很多汽车金融产品都推出了“免息”、“零利率”等车贷噱头,无疑是考验了消费者的忍耐力。
然而,这种超值性价比背后是否藏有陷阱,让人防不胜防?一般来说,“零利率”车贷,其利息都是由汽车厂商贴付的,表面上看确实得到了不少优惠,但仔细琢磨,会发现“玄机”重重。
认真计算一下,往往会发现,所谓的免息并非免费,最终仍然将成本转嫁到消费者头上。
例如,银行信用卡分期付款的方式,往往最容易麻痹消费者。
这类贷款中,虽然月供中没有任何利息,但在办理分期付款业务时,需要消费者支付一笔手续费。
而这笔手续费却大有玄机,不仅包含了车贷的利息,还包括了经销商办理按揭业务的利润。
其实,这些手续费就是通过车贷利息反推出来的,很明显的一点,一年期和两年期分期付款的手续费并不相同,而正是由于贷款周期不同,导致利息不同。
而且很多时候,购车者若参加“免息”活动,其所购买的车型也只能按照厂家指导价来支付,不能再享受新车的优惠价格,甚至有些车型的免息金额可能比车价的优惠额还要少。
“捆绑销售”有猫腻消费者在车贷中往往会遇到车险问题,而有些4S店更是直接把两者绑在了一起。
这种捆绑式销售对消费者而言,是好是坏呢?通常情况下,车险在无形之中调升价格,消费者要小心了。