
4欧式期权定价BS方法delta值和隐含波动率计算
put = 6.3497 从以上结果可以看出,该股票欧式看涨期权价格为 13.6953,欧式看跌期权价格为6.3497。
4欧式期权定价BS方法delta值和隐含波动 率计算
8
1.3 欧式期权Delta值计算
4欧式期权定价BS方法delta值和隐含波动 率计算
9
欧式期权delta值函数调用方式
4
1.2 欧式期权价格函数
4欧式期权定价BS方法delta值和隐含波动 率计算
5
欧式期权定价函数调用方式
调用方式:
[call,put]=blsprice(price,strike,rate,time,volatility,yield)
%输入:
>> [call,put]=blsprice(price,strike,rate,time,volatility,yield)
Fixed-Income Toolbox GARCH Toolbox
参考书籍:《 MATLAB金融工具箱的应用》 《Matlab统计分析与应用》
4欧式期权定价BS方法delta值和隐含波动 率计算
2
1. 欧式期权定价
1.1 二叉树定价函数; 1.2 欧式期权价格函数; 1.3 欧式期权Delta值计算; 1.4 欧式期权隐含波动率;
6
例题1
股票价格为100,股票波动率标准差为0.5,无风险利率 为10%,期权执行价为95,存续期为0.25年,试计算该股 票欧式期权价格。
4欧式期权定价BS方法delta值和隐含波动 率计算
7
在MATLAB中执行如下命令: >> [call,put]=blsprice(100,95,0.1,0.25,0.5) 结果:
[CallDelta,PutDelta]=blsdelta(Price,Strike,Rate,Time,Volatilit
y,Yield)
%输入:
>> [CallDelta,PutDelta]=blsdelta(Price,Strike,Rate,Time,Volatility,Yield)
注:
Price %标的资产价格
0.3964
在这些条件下,所有计算的隐含波动率为0.3130,或 39.64%,
4欧式期权定价BS方法delta值和隐含波动 率计算
16
实验题1
计算以下无股息股票的欧式看涨期权的价格,其中股 票价格为52美元,执行价格为50美元,无风险利率为年率 12%,波动率为30%,期限为3个月。
4欧式期权定价BS方法delta值和隐含波动 率计算
13
隐含波动率函数调用方式
Volatility = blsimpv(Price, Strike, Rate, Time, Value, Limit, Yield,Tolerance, Type)
输入参数
Price
Strike
Rate
Time
Value Limit Yield Tolerance Type
%标的资产当前价格 %期权执行价 %无风险利率 %存续期 %欧式期权价格 %(Optional)欧式期权波动率上限,默认值是10 %(Optional)标的资产的分红,折合成年收益率 %(Optional)可以忍受隐含波动率,默认值为10 %(Optional)欧式期权种类, 如果是欧式看涨期权则输入Type = {‘call’}, 如果是欧式看跌期权则输入Type = {‘put’}, 默认值为欧式看涨期权
10
例题2
股票价格为50,股票波动率的标准差为0.3,无风险利 率为10%,期权执行价为50,存续期为0.25年,试计算该期 权Delta值。
4欧式期权定价BS方法delta值和隐含波动 率计算
11
在Matlab中执行如下命令: >>[CallDelta,PutDelta]=blsdelta(50,50,0.1,0.25,0.3,0) CallDelta =
0.5955 PutDelta =
-0.4045 看涨期权Delta值为0.5955,看跌期权Delta值为-0.4045
4欧式期权定价BS方法delta值和隐含波动 率计算
12
1.4 欧式期权隐含波动率
已知欧式期权价格,也可以推导出隐含波动率的标准 差,然后用隐含波动率与实际波rice %标的资产价格
Strike %执行价
Rate %无风险利率
Time %距离到期日的时间,即期权的存续期
Volatility %标的资产的标准差
Yield %(可选)标的资产的红利率,默认值为0
%输出:
Call
%欧式看涨期权价格
Put %欧式看跌期权价格
4欧式期权定价BS方法delta值和隐含波动 率计算
4欧式期权定价BS方法delta值和隐含波动 率计算
14
例3
一个无股息股票上看涨期权的市场价格为2.5美元,股 票价格为15美元,执行价格为13美元,期限为3个月,无 风险利率为年率5%,隐含波动率是多少?
4欧式期权定价BS方法delta值和隐含波动 率计算
15
在Matlab中执行如下命令: >> Volatility = blsimpv(15, 13, 0.05, 0.25, 2.5, [], 0, [], {'Call'}) Volatility =
Strike %执行价
Rate %无风险利率
Time %距离到期日的时间,即期权的存续期
Volatility %标的资产的标准差
Yield % 标的资产的红利率,默认值为0
%输出:
CallDelta
%欧式看涨期权价格
PutDelta
%欧式看跌期权价格
4欧式期权定价BS方法delta值和隐含波动 率计算
4欧式期权定价BS方法delta值和隐含波动 率计算
3
学习要求
1、了解和掌握欧式期权定价函数的使用; 2、完成PPT中例题的运算; 3、完成实验报告并提交;
(报告要求:独立完成,截图程序操作过程并给出习题答案; 命名方式:班级+学号+姓名+报告题目)
4欧式期权定价BS方法delta值和隐含波动 率计算
Matlab金融工具箱的简单使用
联系方式: 邮箱:
4欧式期权定价BS方法delta值和隐含波动 率计算
1
Matlab金融工具箱的简单使用
金融工具箱模块
Financial Toolbox Financial Derivatives Toolbox Financial Time Series Toolbox
金融衍生品定价中的隐含波动率计算技术使用教程

金融衍生品定价中的隐含波动率计算技术使用教程隐含波动率是金融衍生品定价中至关重要的指标之一。
它是指根据市场价格来估计未来波动率的一种方法。
隐含波动率计算技术被广泛应用于金融市场,特别是在期权交易中。
本文将向您介绍隐含波动率的概念、计算方法和常用的计算工具。
1.隐含波动率的概念和意义隐含波动率是指在给定期权合约的市场价格基础上,通过反向计算得出的一种估计未来波动率的方法。
它反映了市场对未来波动率的预期情况。
隐含波动率的计算对于定价衍生品合约非常重要,因为它可以帮助交易者判断市场对于未来波动率的预期,从而更好地制定交易策略。
2.隐含波动率的计算方法隐含波动率的计算方法主要基于期权的定价模型,其中最常用的模型是布莱克-斯科尔斯期权定价模型(Black-Scholes option pricing model)。
布莱克-斯科尔斯模型是一种计算欧式期权的理论定价模型,它假设市场有一个风险中性的概率分布,并以此计算期权的公平价格。
在布莱克-斯科尔斯模型中,期权的价格与标的资产价格、行权价格、到期时间、无风险利率和隐含波动率等因素有关。
通过使用布莱克-斯科尔斯模型,可以利用已知的市场价格来反向推导出对应的隐含波动率。
这可以通过不断调整隐含波动率的值,使得模型计算出的价格与市场价格相匹配。
除了布莱克-斯科尔斯模型之外,还有其他一些期权定价模型,如考虑了波动率微笑曲线的扩散模型、随机波动率模型等。
这些模型也可以用于计算隐含波动率,但在实际应用中,布莱克-斯科尔斯模型被广泛使用。
3.常用的隐含波动率计算工具在金融市场中,有很多工具可以帮助交易者计算隐含波动率。
以下是一些常用的工具:- 期权交易平台:大多数期权交易平台都提供了隐含波动率计算的功能。
交易者可以通过输入期权合约的相关参数,如标的资产价格、行权价格、到期时间等,来计算得到隐含波动率。
- 金融数据供应商:一些金融数据供应商如彭博(Bloomberg)和汤森路透(Thomson Reuters)也提供了隐含波动率的计算服务。
金融计算中的隐含波动率计算原理

金融计算中的隐含波动率计算原理隐含波动率是金融市场中一个重要的概念,它是指根据期权市场价格反推出的预期波动率。
在金融计算中,隐含波动率的计算原理是一项关键的技术,它在期权定价、风险管理和投资决策中具有重要的应用价值。
隐含波动率计算的原理基于期权定价模型,其中最常用的是布莱克-斯科尔斯期权定价模型。
该模型基于假设,认为市场上的期权价格是合理的,即不存在套利机会。
根据这个假设,布莱克-斯科尔斯模型可以通过期权价格来计算出隐含波动率。
在计算隐含波动率时,首先需要获取市场上的期权价格。
期权价格是由期权的买卖双方在市场上自由决定的,它受到多种因素的影响,包括标的资产价格、行权价、剩余到期时间、无风险利率和隐含波动率等。
通过观察市场上的期权价格,我们可以得到一个波动率曲面,即不同行权价和剩余到期时间下的隐含波动率。
在计算隐含波动率时,需要使用期权定价模型来进行逆推。
布莱克-斯科尔斯模型是一个基于偏微分方程的数学模型,它可以根据期权价格、标的资产价格、行权价、剩余到期时间、无风险利率和隐含波动率等参数,计算出期权的理论价格。
通过不断尝试不同的隐含波动率值,将计算出的理论价格与市场上的实际价格进行比较,可以找到与市场价格最接近的隐含波动率。
隐含波动率的计算是一个迭代的过程,需要不断调整隐含波动率的值,直到计算出的理论价格与市场价格之间的误差足够小。
这个过程可以通过数值方法来实现,例如二分法、牛顿法或蒙特卡洛模拟等。
这些方法可以在较短的时间内快速计算出隐含波动率,为金融市场参与者提供了重要的参考信息。
隐含波动率的计算原理在金融市场中具有广泛的应用。
首先,它可以用于期权定价。
期权的价格与隐含波动率密切相关,通过计算隐含波动率,可以得到一个合理的期权价格,帮助投资者进行决策。
其次,隐含波动率还可以用于风险管理。
投资组合的风险水平与波动率密切相关,通过计算隐含波动率,可以对投资组合的风险进行评估和控制。
此外,隐含波动率还可以用于投资决策。
BSM模型
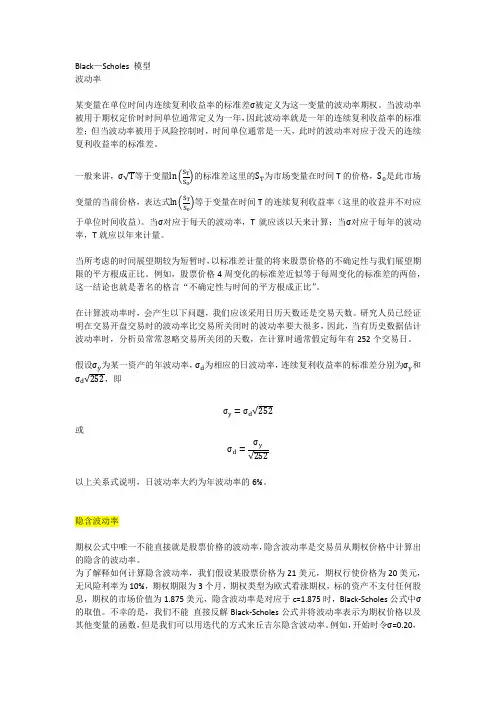
Black—Scholes 模型波动率某变量在单位时间内连续复利收益率的标准差σ被定义为这一变量的波动率期权。
当波动率被用于期权定价时时间单位通常定义为一年,因此波动率就是一年的连续复利收益率的标准差;但当波动率被用于风险控制时,时间单位通常是一天,此时的波动率对应于没天的连续复利收益率的标准差。
一般来讲,σ√T等于变量ln(S TS0)的标准差这里的S T为市场变量在时间T的价格,S0是此市场变量的当前价格,表达式ln(S TS0)等于变量在时间T的连续复利收益率(这里的收益并不对应于单位时间收益)。
当σ对应于每天的波动率,T就应该以天来计算;当σ对应于每年的波动率,T就应以年来计量。
当所考虑的时间展望期较为短暂时,以标准差计量的将来股票价格的不确定性与我们展望期限的平方根成正比。
例如,股票价格4周变化的标准差近似等于每周变化的标准差的两倍,这一结论也就是著名的格言“不确定性与时间的平方根成正比”。
在计算波动率时,会产生以下问题,我们应该采用日历天数还是交易天数。
研究人员已经证明在交易开盘交易时的波动率比交易所关闭时的波动率要大很多,因此,当有历史数据估计波动率时,分析员常常忽略交易所关闭的天数,在计算时通常假定每年有252个交易日。
假设σy为某一资产的年波动率,σd为相应的日波动率,连续复利收益率的标准差分别为σy和σd√252,即σy=σd√252或σd=σ√252以上关系式说明,日波动率大约为年波动率的6%。
隐含波动率期权公式中唯一不能直接就是股票价格的波动率,隐含波动率是交易员从期权价格中计算出的隐含的波动率。
为了解释如何计算隐含波动率,我们假设某股票价格为21美元,期权行使价格为20美元,无风险利率为10%,期权期限为3个月,期权类型为欧式看涨期权,标的资产不支付任何股息,期权的市场价值为1.875美元,隐含波动率是对应于c=1.875时,Black-Scholes公式中σ的取值。
不幸的是,我们不能直接反解Black-Scholes公式并将波动率表示为期权价格以及其他变量的函数,但是我们可以用迭代的方式来丘吉尔隐含波动率。
B-S期权定价模型、公式与数值方法

B-S期权定价公式:假设条件
1.证券价格遵循几何布朗运动,,为常数 2.允许卖空标的证券 3.没有交易费用或税收 4.所有证券都是无限可分的 5.标的证券在有效期内没有红利支付 6.不存在无风险套利机会 7.交易是连续的 8.无风险利率为常数
B-S期权定价公式
经典的B-S期权定价公式是对于欧式股票期权给出的。
期权的价值正是来源于签订合约时,未来标的资产价格与合约执 行价格之间的预期差异变化,在现实中,资产价格总是随机变化 的。需要了解其所遵循的随机过程。
研究变量运动的随机过程,可以帮助我们了解在特定时刻,变量 取值的概率分布情况。在下面几节中我们会用数学的语言来描述 这种定价的思想。
6.1 证券价格的变化过程
**随机微积分与非随机微积分的差别 d ln S dS
S
变量x和t的函数G也遵循Ito 过程:
dG ( G xa G t1 2 2 x G 2b2)d t G xbdz
dSSdtSdz
根据Ito引理,衍生证券的价格G应遵循如下过程:
d G ( G SS G t1 2 S 2 G 22 S2)d t G SSdz
但是当人们开始采用分形理论研究金融市场时,发现它的运行并 不遵循布朗运动,而是服从更为一般的分数布朗运动。
对于标准布朗运动来说:设t 代表一个小的时间
间隔长度,z代表变量z在 t 时间内的变化,遵循标
准布朗运动的 z 具有两种特征:
特征1:z和 t 的关系满足:
z = t
其中, 代表从标准正态分布中取的一个随机值。
的普通布朗运动:
Ito过程
dxadb t dz d xa (x,t)d tb (x,t)dz
or:x( t)x0a t bz(t)x(t)x00 tad s0 tbd
B-S期权定价法

得出结果 买方期权价格= $7.796 卖期权价格= $1.503
输入当前股票价格,在实物期权测算时,输入项目的预期收益。 输入期权的执行价格,在实物期权时,输入获得项目的成本。 输入期权有效期。 输入同期无风险利率。 输入股票,资产的波动率。 更多的时候我们从金融市场上,观察到期权的价格,然后利用这个表格, 测算出某股票或者某资产所隐含的波动率。
d1 d2
两个中间变量 0.70000 0.60000
N(d1) 0.758036 N(d2) 0.725747
Exhibit 28
A 1 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17
B
C
D
E
F
G
H
I
J
Black-Schole's Option Pricing Problem 2 布莱克—斯科尔斯期权定价法的简单计算表
数据输入 股票价格= 执行价格= 有效期= 无风险利率= 波动率= 单位 $100.00 $ $100.00 $ 1.00 年 6.50% % 10.00% % 注解
BS模型及违约距模型公式

BS模型及违约距模型公式BS模型是迄今为止应用较广且较为成熟的股票定价模型之一,其全名为Black-Scholes-Merton模型,是由费雪-布莱克、默顿-斯科尔斯共同独立发现并推导的,能够用来计算欧式期权(European Option)的理论价格。
BS模型最初应用于股票期权的定价和交易策略,但后来也被广泛应用于其他金融工具的定价和风险管理中。
根据BS模型,欧式期权的理论价格由五个变量决定:标的资产价格(S),行权价格(K),无风险利率(r),标的资产的波动率(σ),以及期权到期时间(t)。
BS模型将期权定价问题转化为一个偏微分方程求解问题,该方程即为著名的Black-Scholes方程,表达式如下:$\frac{1}{2}\sigma^2 S^2 \frac{\partial^2 V}{\partial S^2} + rS\frac{\partial V}{\partial S} + \frac{\partial V}{\partial t}- rV = 0$其中,V为期权的价格。
由于BS模型是个复杂的非线性偏微分方程,并且具有封闭解的限制,因此通常采用数值方法,如有限差分法或蒙特卡洛模拟等,来求解BS方程并计算期权的理论价格。
违约距模型(Distance-to-Default Model)是一种衡量公司违约风险的模型,用于评估公司违约可能性和违约损失的大小。
违约距(distance-to-default)指的是公司当前净资产价值与其违约边界之间的差距。
当违约距小于等于0时,该公司被认为处于违约状态。
违约距模型的公式可以有多种形式,根据不同的内含假设和数据可获得不同的模型。
其中,常见的一种违约距模型公式是基于Merton模型(也称为公司债务默认模型)的基础上建立的。
该模型首次由Robert Merton于1974年提出,主要基于了股票价格和债券价格之间的关系。
Merton模型假设公司负债不可调整,公司价值遵循几何布朗运动的随机过程,违约发生的条件是公司资产价值(V)首次小于债务偿付额(F)。
实验四隐含波动率计算
实验四隐含波动率计算隐含波动率是金融市场中一个重要的概念,用于衡量市场对未来波动性的预期。
它是根据期权定价模型计算得出的,主要用于期权交易之中。
在本次实验中,我们将学习如何使用Black-Scholes模型来计算隐含波动率。
Black-Scholes模型是一个用于计算期权价格的数学模型,它假设市场中没有套利机会,并且期权价格服从随机漫步的几何布朗运动。
在这个模型中,隐含波动率是一个未知的参数,我们需要通过已知的市场数据来计算得到。
首先,我们需要收集市场上的一些数据,包括期权的价格,标的资产的当前价格,以及期权到期时间等。
然后,我们可以使用Black-Scholes模型来计算出该期权的理论价格。
在这个计算过程中,我们需要假设一个初值的波动率,然后通过不断迭代的方式,将计算出的理论价格与市场价格进行比较,直到两者之间的差异达到最小值。
在实际计算中,我们可以使用不同的数值计算方法,如二分法、牛顿法等。
这些方法可以帮助我们快速地找到隐含波动率的近似解。
隐含波动率的计算结果可以帮助投资者判断市场对未来波动性的预期。
如果隐含波动率较高,意味着市场对未来波动性的预期较大,投资者可能需要采取相应的风险管理措施。
相反,如果隐含波动率较低,意味着市场对未来波动性的预期较小,投资者可以考虑采取一些策略来进行风险对冲或套利操作。
总结来说,隐含波动率是金融市场中一个重要的概念,它是通过Black-Scholes模型计算得出的。
隐含波动率的计算可以帮助投资者判断市场对未来波动性的预期,并采取相应的投资策略。
在实际操作中,我们可以使用不同的数值计算方法来计算隐含波动率的近似解。
欧式看涨期权计算公式
欧式看涨期权计算公式
欧式看涨期权是一种金融衍生品,它允许投资者在期权到期日之前购买某种资产,以获得潜在的收益。
欧式看涨期权的计算公式是:
期权价值=max(0,标的价格-行权价格)
其中,标的价格是指期权到期日当天的标的资产价格,行权价格是指期权持有
人可以在期权到期日之前购买标的资产的价格。
欧式看涨期权的价值取决于标的价格和行权价格之间的差值,如果标的价格高
于行权价格,则期权价值为标的价格与行权价格之间的差值;如果标的价格低于行权价格,则期权价值为0。
欧式看涨期权的价值受到许多因素的影响,包括标的资产的价格波动、期权到
期日的距离、期权的行权价格以及市场的风险偏好等。
因此,投资者在投资欧式看涨期权时,应该考虑这些因素,以便更好地把握投资机会,获得更高的收益。
总之,欧式看涨期权的计算公式是:期权价值=max(0,标的价格-行权价格),它受到许多因素的影响,投资者在投资欧式看涨期权时,应该考虑这些因素,以便更好地把握投资机会,获得更高的收益。
BS期权定价模型课件详解精讲
Copyright©Zhenlong Zheng 2003, Department of Finance, Xiamen University
B-S公式小结
证券变化量满足伊藤随机过程——基于该 证券的衍生品价格满足伊藤引理,建立 起衍生品价格的随机微分方程——构建该 证券与其衍生品的适当组合消除随机过 程,且该组合要满足瞬时无套利,得到 满足任何衍生品价格f关于其证券价格s和 时间t的偏微分方程。
N (d )
f f 1 2 2 2 f rS S rf 2 t S 2 S
(6.18)
这就是著名的布莱克——舒尔斯微分分 程,它适用于其价格取决于标的证券价 格S的所有衍生证券的定价。
方程的衍生品价格的解为f(s,t),表示满足此方程的任何解都是满足某种衍生品的不会导致套利机会 的价格;若不满足此方程的衍生品价格f(s,t)也是一种价格,但这样的价格会导致无风险套利机会。
表示这样的对冲组合取得的价值不应该 比无风险利率下的时间价值大或者小。 应该与存放银行取得的收益是一致的, 必须至少获得无风险利率。既然已经不 包含随机过程, 则结果是无风 险确定的, 2 应该不存在 瞬时无风险套利。
(6.16) 将式(6.12)和(6.14)代入式 (6.16),可得: f 1 2 f 2 2 ( S )( t 6.17) 2 t 2 S 在没有套利机会的条件下: r t
Copyright©Zhenlong Zheng 2003, Department of Finance, Xiamen University
二、布朗运动
(一)标准布朗运动 z代表变 设t代表一个小的时间间隔长度, 量z在时间 t 内的变化,遵循标准布朗运 动的 z 具有两种特征: z和 t 的关系满足(6.1): 特征1: z t (6.1) 其中,代表从标准正态分布(即均值为0、 标准差为1.0的正态分布)中取的一个随 机值。
期权定价分析公式说明文档
2. 选定
, 代入 BS 公式计算期权价格得 。判断 是否成立, 若成立则 并且退出计算; 若不成立, 则继续 判断 是否成立,若成立,则赋值 ; 若不成立 则赋值 。 (波动率下限 , 波动率上限 ) 3. 把波动率上下限代入 BS 公式分别计算对应的期权价格, 记为 。 (其中我们采用边界条件: ) 4. 令 , 代入 BS 公式计算其相应 的期权价格,即为 , 判断 <0.001 是否成立,若成立则最后 ,并退出计算; 若不成立, 则判断 ,若成立,则进行赋 值 , ;若不成立,则进行赋值 。然 后循环计算直到满足条件为止。
3.1.3 Gamma 的计算: Gamma 的定义为 . 以及二阶导数的近似公式为: 我们可以取 因此我们首先计算 最后得到: 情况下的值: , .
3.1.4 Vega 的计算: Vega 的定义为: 波动率值。选取 。同样的, 表示客户输入的 情况下,计算相应的 V 值记为
. 容易得到 vega 值为:
3.1.5 Rho 的计算: Rho 的定义为: . r 表示客户输入的无风险利
率。 同样选取不同的无风险利率: 0.9r, r, 1.1r, 用二叉树方法 计算相应的 V 值为: . 容易得到 Rho 值为:
3.2 BS 公式中的敏感性参数计算
BS 公式只能计算欧式期权,而且对于看涨看跌期权有不同 的敏感性参数计算公式。具体如下图所示:
5, 6,
表示二叉树中期权价格上涨的幅度,d 表示下跌的幅度。 表示风险中性概率 表示无风险利率, 表示标的价格的
波动率。上述两个 p 的表达式中,后者适用期货期权。 7, 表示时间步长,T 表示期权的到期日。以年为单位。
无红利的美式看跌期权的逆向递推公式为:
边界条件为: